






VanEck報告:2030年ETH將達2.2萬美元


原文作者:Matthew Sigel、Patrick Bush、Denis Zinoviev,VanEck
原文編譯: 1912212.eth,Foresight News
我們預計ETH 現貨ETF 即將獲准在美國證券交易所交易。這一里程碑的進展將使財務顧問和機構投資者能夠在合格託管人的擔保下持有這種資產,並受益於ETF 特有的定價和流動性優勢。作為回應,我們更新了財務模型,並重新評估了ETH 的基本投資案例。我們也對ETH 在傳統的60/40 投資組合中如何與BTC 交互作用進行了一系列定量分析,重點在於風險和回報之間的權衡。
本篇文章的主要內容:
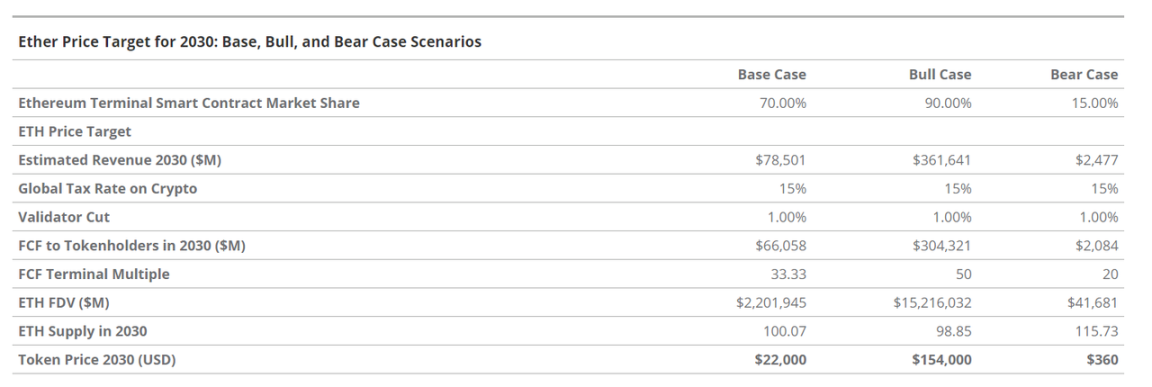
以太坊網路可能會繼續從傳統金融市場參與者和越來越多的大型科技公司迅速增長市場份額。如果以太坊能夠保持其在智能合約平台中的主導地位,並實現上述增長預期,我們有理由相信到2030 年其自由現金流(英文簡稱CFC,是在考慮所有網絡成本例如用於交易和智能合約的Gas 費後,網路營運中可用的ETH 淨額)將達到660 億美元,市值將達到2.2 兆美元,每枚ETH 的價格將達到22,000 美元。
在傳統的60/40 投資組合中增加適度的加密貨幣配置(高達6% )可以顯著提高投資組合的夏普比率,對回撤的影響也相對較小。比特幣和以太幣之間接近70/30 的純加密貨幣投資組合的分配提供了最佳的風險調整後回報。
評估投資以太坊
ETH 是以太坊的原生代幣,是一種新型資產,它使投資者接觸到高成長、網路原生商業系統,該系統有可能破壞現有的金融業務和谷歌以及蘋果等大型科技平台。以太幣在過去12 個月中吸引了約2,000 萬月活用戶,同時結算了4 兆美元的價值並促成5.5 兆美元的穩定幣轉帳。以太坊上擁有超過912 億美元的穩定幣、 67 億美元的代幣化鏈下資產和3,080 億美元的數位資產。這個金融系統的核心資產是ETH 代幣,在我們更新的基本面中,我們認為到2030 年ETH 將達到2.2 萬美元,比今天的ETH 價格總回報率為487% ,複合年增長率(CAGR)為37.8% 。
我們基於以太坊預計產生的660 億美元自由現金流,並歸屬於ETH 代幣來預測2030 年ETH 的估值。我們估計這些現金流的本益比為33 倍。由於以太坊是一個應用平台,我們首先透過估算區塊鏈應用將顛覆的業務領域的市場規模來開始估值。我們估計這些產業垂直領域的年收入總市場規模(TAM)為15 兆美元。
金融、銀行和支付(FBP) - 10.9 兆美元
行銷、廣告、社交和遊戲(MASG) - 1.1 兆美元
基礎設施(I) - 1.8 兆美元
人工智慧(AI) - 1.4 兆美元
根據TAM 數據,我們利用以太坊等區塊鏈對這些收入進行市場捕獲估計。 FBP、MASG、I 和AI 的滲透率分別為7.5% 、 20% 、 10% 和5% 。我們預測建立在以太坊而不是其他區塊鏈上的加密應用程式的份額,我們的基本情況是70% 。我們估計以太坊將向應用程式用戶收取的費用,這實際上是這些應用程式收入的「抽成率」,計算出是5-10% 。我們最近更新了2023 年春季的ETH 模型,增加了AI 終端市場,以反映以太坊在該領域的巨大潛力。對先前模型的其他有影響力的調整是增加ETH 供應的消耗、更大的終端市場捕獲以及對基礎經濟活動的更高接受率。我們認為這些變化是合理的,因為基本面使以太坊更容易獲得的最新創新以及美國不斷變化的政治。

我們相信ETH 是一種革命性的資產,在非加密金融世界中幾乎沒有可比性。 ETH 可以被認為是「數位石油」,因為它是透過參與以太坊上的活動來消耗的。 ETH 也可以被視為「可程式貨幣」,因為ETH 和其他以太坊資產的金融化可以在以太坊上自動發生,無需任何中介或審查。此外,我們認為ETH 是一種「收益商品」,因為它可以透過非託管方式質押給管理以太坊網路的驗證者來賺取ETH 收益。最後,我們認為ETH 也可以被視為一種「網路儲備貨幣」,因為它是定價所有活動和大多數數位資產的基礎資產,涉及超過1 兆美元的以太坊生態系統及其50 多個連接的區塊鏈。

無論其分類如何,ETH 都受益於以太坊日益增長的使用。以太坊是一個充滿活力的經濟平台,可以被視為一個數位商城,其用戶量成長了1500% ,自2019 年以來收入以161% 的複合年增長率飆升。在過去的一年裡,以太坊產生了34 億美元的收入。由於必須購買ETH 才能使用以太坊,因此所有ETH 持有者都受益於需求驅動的貨幣流入。此外,這些ETH 收入的80% 用於回購和銷毀流通的ETH,以將其永久從流通中移除。這類似於不可逆轉的股票回購。
在過去的六個月裡,價值15.8 億美元的54.1 萬枚ETH(佔總供應量的0.4% )已被銷毀。因此,ETH 持有者從以太坊的活動中獲得雙重收益,既包括用戶驅動的ETH 購買,也包括供應的銷毀。 ETH 用戶還可以透過質押ETH 賺取年收益率約為3.5% 的收益。這是透過將ETH 質押給稱為驗證者的以太坊網路實體來完成的,為他們提供運行以太坊網路所需的擔保。
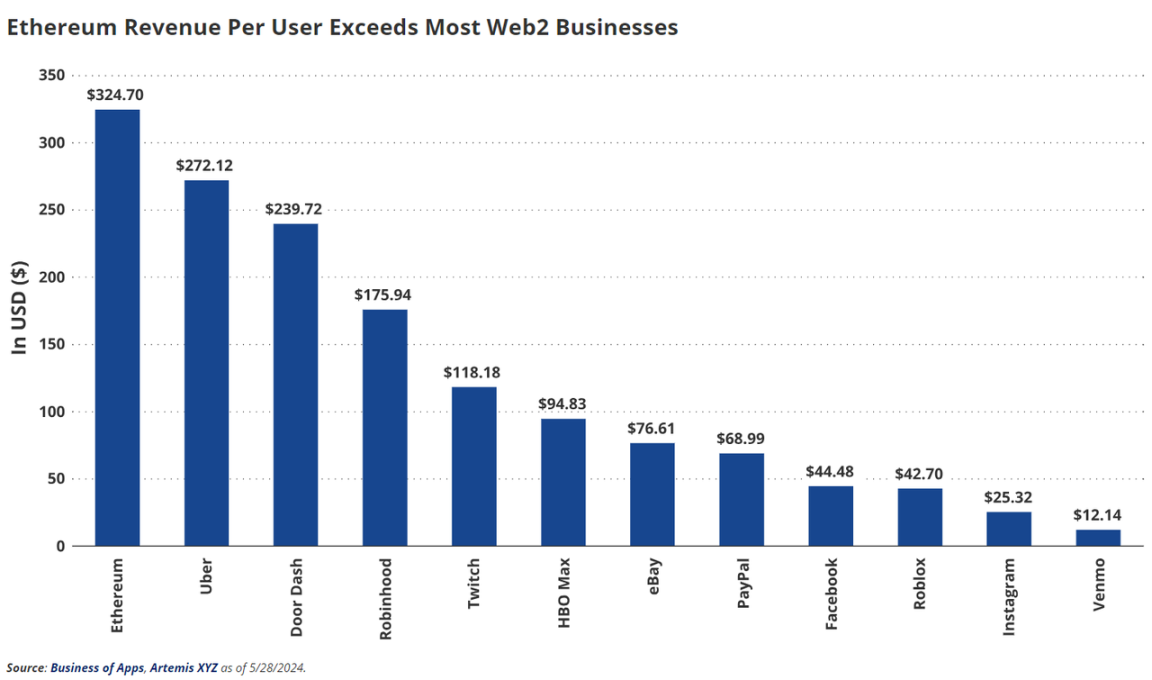
與Web2 應用程式相比,以太坊( 34 億美元) 產生的收入高於Etsy ( 27 億美元)、Twitch ( 26 億美元) 和Roblox (27 億美元)。以太坊(2000 萬) 的月活躍用戶數比Instacart (1400 萬)、Robinhood (1060 萬) 和Vrbo ( 1750 萬) 還要多。此外,以太坊月活躍用戶的平均年收入為172 美元,與Apple Music 的100 美元相當。 Netflix 是142 美元,Instagram 是25 美元。我們將以太幣歸類為類似Apple App Store 或Google Play 的平台業務。然而,以太坊比Web2 平台具有很大的優勢,因為它為用戶和應用程式企業主提供了加密貨幣之外無法獲得的獨特價值主張。
使用以太坊最吸引人的方面是它為企業和用戶節省了潛在的成本。蘋果和谷歌佔據了託管應用程式收入的30% 左右,而以太坊目前佔據約24% (非DeFi 應用程式為14% )。此外,我們認為隨著活動轉向更便宜的以太坊L2(目前獲取率為0.25% -3% ),以太坊的接受率將在未來18 個月內降至5-10% 。從支付角度來看,信用卡處理商和PayPal 等其他支付應用程式在所有付款中收取1.94% 的費用(商業交易收取2.9% ),而Visa 收取1.79-2.43% 或更多。
與以數據為中心的社交網路平台(如Facebook)相比,我們認為以太坊可能為創業家提供更強大且更有利可圖的應用程式。以太坊允許應用程式在無需許可的部署環境和在開源資料中自由互聯和創新。因此,任何人都可以創建應用程式並利用重要數據,包括鏈上所有用戶活動的數據——這就像Visa 免費提供客戶支付數據一樣。例如,社群媒體應用程式Farcaster 目前每月活躍用戶的收入為75.5 美元,而Facebook 約為44 美元。更具吸引力的是,開源激勵結構催生了一個更具吸引力的應用程序,Farcaster 用戶的平均每日使用時間為350 分鐘,而Facebook 為31 分鐘。
以太坊屬性的結果是,大金融、大科技和大數據賺取的一些利潤可以以消費者福利的形式轉移給用戶。隨著越來越多的數據在公共場合產生,越來越多的商業從昂貴、封閉的金融軌道上轉移出來,商業護城河將被侵蝕。其結果將是圍繞開源的低利潤經濟學形成潛在的業務。消費者和應用程式建構者將遷移到以太坊。我們相信在未來5-10 年內,Web2/ 大金融業務營收的7% 到20% ,即數萬億美元,可能會被以太坊等系統擠壓,並主要回饋到用戶和應用程式建構者。此外,以太坊獨特的所有權屬性允許在社交媒體和遊戲應用程式上實現不受審查的數位存在。如果政府對資訊的審查繼續加強,這些功能將越來越有價值。
還有充分的理由相信,像以太坊這樣的公鏈將成為AI 應用的重要後端基礎設施。 AI 代理及其經濟的激增將需要不受限的價值轉移、人性明確證明證明以及明確定義的數據/ 模型來源。這些獨特的屬性在區塊鏈上可用,但避開了現有的技術基礎設施。我們估計到2030 年,全球AI 生產力提升的TAM 可能高達8.5 兆美元。基於66% 的業務採用率、 25% 的AI 軟體價值捕獲和72% 的非硬體價值捕獲的假設,我們認為到2030 年,加密和AI 的潛在收入TAM 為9110 億美元,其中開源AI 應用程式和基礎設施的收入為455 億美元,其中12 億美元的收入可能直接流回ETH 持有者。
目前,以太坊上的大部分活動都是金融活動。去中心化交易所和銀行協議佔以太坊收入的49% ,而20% 則由簡單的價值轉移來分配。這些收入按財務、銀行和支付(FGP) 分類。同時,基礎設施(I)佔據了第二大份額,約為19% ,這與去中心化業務有關,並創建軟體來服務去中心化應用程式。最後,我們將與社群媒體和NFT 相關的活動歸類為行銷、廣告、社群媒體和遊戲(MASG) 類別。 MASG 貢獻了這些收入的11% 。目前,AI 在為以太坊創造收入方面發揮著非常小的作用。
以太坊的收入來自上述終端市場,這些活動構成了以太坊的收入項目,包括交易費用、二層結算、區塊空間排序(MEV)和安全即服務。交易費用是用戶(以及未來的自動代理)為使用應用程式或在以太坊上轉移價值而支付的費用。二層結算是指以太坊L2 支付給以太坊用於結算交易的收入。 MEV 是用戶為獲得排序一組交易的權利而支付的費用所產生的收入。安全即服務是指使用ETH 作為擔保,為需要這種價值來執行其業務功能的無需許可的應用程式提供支援。在過去一年中,約72% 的以太坊收入來自交易費用,MEV 約佔19% ,二層結算約佔9% ,而安全即服務尚未正式推出。
我們相信以太坊最強大的價值主張在於金融領域,因此我們預計到2030 年,以太坊71% 的收入將來自金融業務(FGP)。由於實驗和以太坊開源金融和數據系統的優勢,我們預計MASG 將成長到17% ,這將略微取代基礎設施,使其提供8% 的收入。整體來看,AI 將佔以太坊收入的2% 。然而,如果去中心化AI 軟體展示出其巨大的潛力,AI 的收入貢獻可能會倍增或更多。
從收入項目的角度來看,我們估計單一主網交易將只佔收入的1.5% 。二層結算,將交易資料包捆綁到主網上,將顯著增加到約76% 的收入。這是因為我們預計大多數活動將發生在以太坊的二層區塊鏈上,但這些交易的大部分價值將歸於以太坊。同時,MEV 將保持其重要性,佔收入的18% ,而安全即服務將成為以太坊收入的4.5% 。


比特幣和以太幣:最佳投資組合配置
分析概述
我們進行了一項研究,以評估將BTC 和ETH 納入傳統60/40 投資組合的影響,研究時間範圍在2015 年9 月1 日至2024 年4 月30 日期間。分析透過五個主要部分進行:
傳統60/40 投資組合中的最佳約束配置:我們評估了60% 股票和40% 債券投資組合中BTC 和ETH 的理想權重,將最大組合配置限制為6% 。我們使用169 個樣本投資組合完成並增加了加密貨幣敞口。
回撤和夏普比率分析:我們研究了16 個代表性投資組合子集的回撤和夏普比率,以了解風險回報權衡。在傳統的60/40 投資組合中增加適度的加密貨幣配置(達6% )可以顯著提高投資組合的夏普比率,對回撤的影響相對較小。對於風險承受能力高(年化波動率高達~ 20% )的投資者,高達20% 的配置可以繼續改善整個投資組合的風險/ 回報。在BTC 和ETH 之間,我們認為大約70/30 的權重提供了最佳的風險調整後回報。
純加密貨幣投資組合中的最佳BTC 和ETH 分配:我們分析了僅由這兩種加密貨幣組成的投資組合中BTC 和ETH 權重的每個排列,旨在最大限度地提高夏普比率並得出理想的BTC/ETH 權重。
使用最優加密貨幣投資組合計算有效前沿:我們研究了理想BTC/ETH 投資組合的最佳權重,以在給定不同波動水平的情況下最大化回報,以說明將加密貨幣添加到60/40 時有效邊界的一部分(具有合理的波動率水平)。
有效前沿結果的時間依賴性:我們考慮了不同起點對研究結果的影響。表明更大的加密貨幣配置有助於在每個可用時間內獲得投資組合風險調整後的回報。
1. 傳統60/40 投資組合中的最佳化配置
本節主要目標是在傳統的60/40 投資組合中確定BTC 和ETH 的最佳分配,在加密貨幣中的總權重最多為6% 。此分析涉及創建169 個具有增量加密敞口的模型投資組合(BTC 和ETH 各高達3% )。
結果表明,擁有3% 比特幣和3% 以太幣(以及57% 的標準普爾500 指數和37% 的美國債券)的投資組合提供了最高的每單位風險回報(標準差)。換句話說,在保持6% 的保守整體配置的同時,允許對加密貨幣的最大配置實現了最高的風險調整後回報。
在傳統的60/40 投資組合中優化BTC/ETH 配置以獲得風險調整後的回報(2015 年9 月1 日– 2024 年4 月30 日)

2.回撤和夏普比率分析
為了評估風險回報權衡,我們分析了16 個代表性的60/40 投資組合,這些投資組合的加密貨幣配置逐漸增加,最高可達6% 。主要發現是:
夏普比率改善:隨著加密貨幣配置的增加,投資組合夏普比率顯著提高。
對回撤的影響最小:最大回撤僅略有增加,這使得更高的加密貨幣分配對許多投資者來說是一個有吸引力的權衡。
最大回撤和夏普比率的數據顯示, 6% 的加密貨幣分配導致夏普比率幾乎是60/40 投資組合的兩倍,而回撤僅略有增加。這強調了在將BTC 和ETH 添加到傳統投資組合中時非常有利的風險回報權衡。

3. 加密貨幣投資組合中的最佳BTC 和ETH 分配
我們只關注BTC 和ETH 投資組合,測試了每一種可能的權重組合,以確定最大化夏普比率的最佳組合。分析顯示,理想的分配是71.4% 的比特幣和28.6% 的以太幣。這種配置產生了最高的夏普比率,顯示純加密貨幣投資組合的最佳風險調整後回報。調查結果強調,投資者需要持有這兩種加密貨幣才能最大化利益。 50% 的BTC 和50% ETH 的簡單配置也顯示出巨大的優勢,加強了加密資產類別內多元化的價值。

4. 包含加密貨幣時的有效前沿
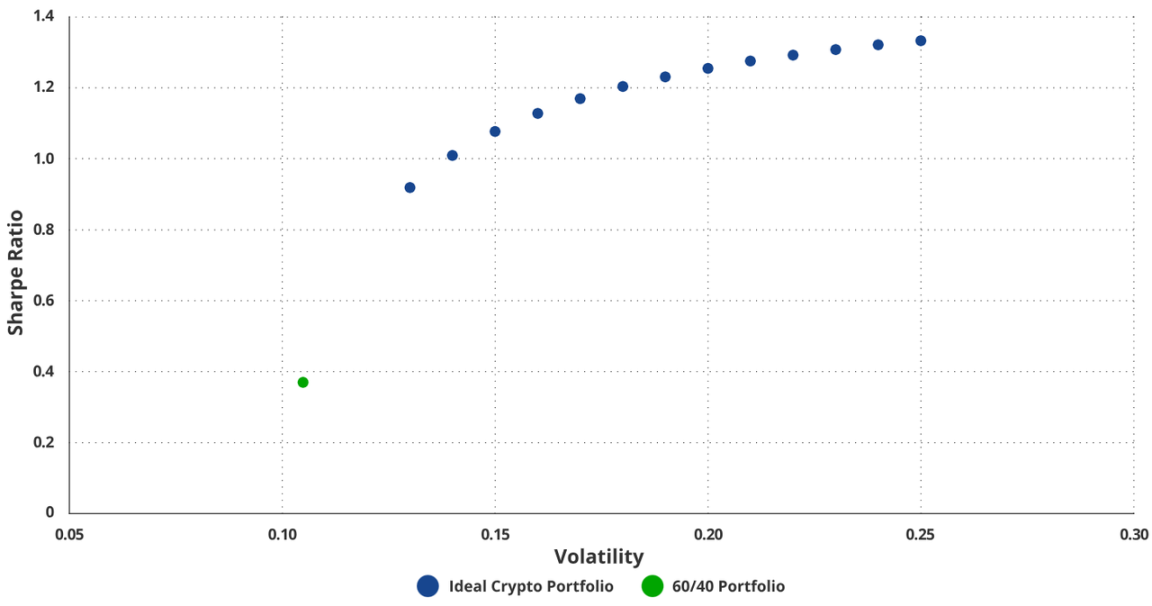
為了在保持合理波動性的同時不受限制地實現加密貨幣的最佳配置,我們研究了理想加密貨幣投資組合(28.6% ETH 和71.4% BTC)的最佳權重,以添加到傳統的60/40投資組合中。目標是在保持給定波動率水準(13% -25% )的同時實現回報最大化,從而利用這些資產產生有效前沿的投資組合,波動性水準通常與廣泛的投資者投資組合相關。由此產生的散點圖表明,將最佳加密投資組合納入傳統的60/40 投資組合可以顯著提高具有不同風險程度的回報。
數位資產的額外波動有助於整體回報

混合投資組合的夏普比率持平於22% 波動率
5. 有效前沿結果的時間依賴性
為了確定不同的起點是否對組合的理想加密貨幣和60/40 投資組合的風險/ 回報狀況有影響,我們重複了第4 部分中的分析,同時反覆將起點向前移動了1 個季度。我們唯一的限制是包括至少3 年的回報。因此,我們能夠產生23 組結果,並從分析中移除時間依賴性作為變數。
我們的研究結果是:
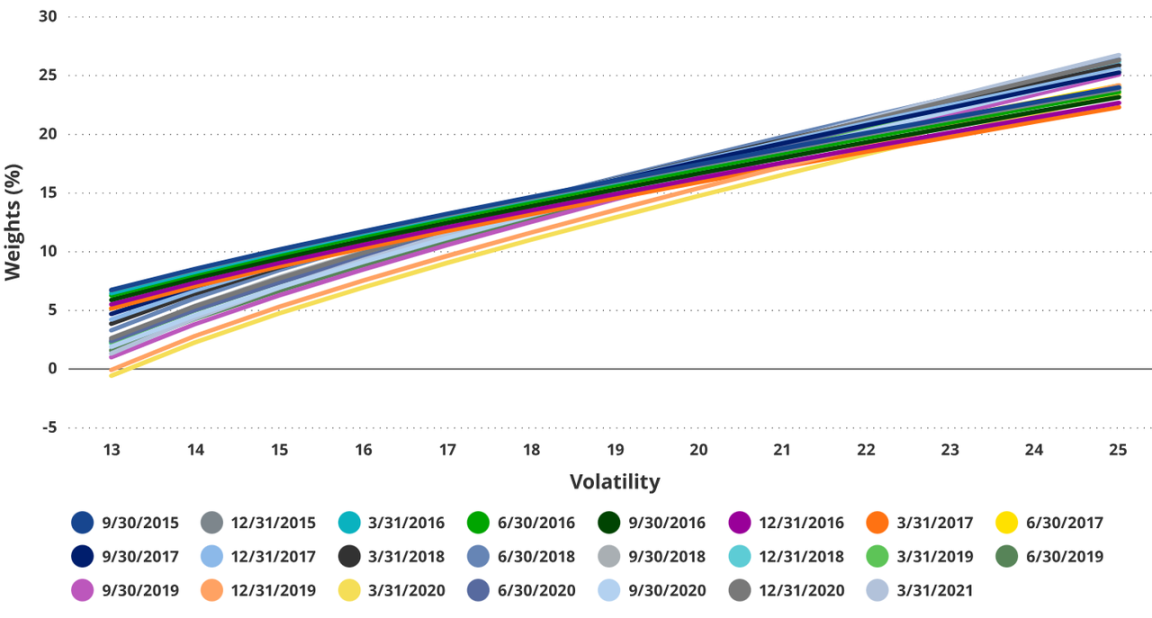
理想加密貨幣投資組合的最佳權重隨著所有時間段的風險增加而增加。
時間獨立投資組合的波動率權重
更高的加密貨幣分配允許在所有時間段內實現更高的複合年增長率。
與時間無關的投資組合在波動率中的複合年增長率

夏普比率通常隨著波動率和加密貨幣配置的增加而增加。
針對時間獨立投資組合的波動性進行夏普

換句話說,研究4 的結果與起始點無關,從而支持了在投資組合中包含以太坊(ETH)和比特幣(BTC)的平衡混合,最高權重達我們研究的6% 。
以太幣投資風險
雖然ETH 的市值超過4000 億美元,被認為是一個成熟的智慧合約平台,但重要的是要注意,投資ETH 會帶來重大風險。
1.對投機的依賴
在這個階段,以太坊的生態系統嚴重依賴投機來產生收入。如果整體風險偏好下降,ETH 可能會對SP 500 或納斯達克綜合指數表現出大幅下行beta 係數。
2.監理風險
取決於法規。 ETH 或其生態系中的許多資產可能被歸類為證券。這可能導致許多以太坊必須在美國證券交易委員會註冊,否則將面臨嚴重的法律後果。
最大的金融公司在世界各國政府中擁有大量的遊說者,並且有許多前員工被任命到最高層級的職位。這些前員工可能會創造不利於像以太坊這樣的顛覆者的監管障礙。
3.利率風險
作為一種高風險資產,與其他資產類別相比,升息或其他限制性全球流動性可能會對ETH 的估值產生巨大影響。
4.競爭
新興的智慧合約平台領域競爭異常激烈。儘管以太坊具有很大的領先優勢,但Solana 和Sui 等高效能區塊鏈具有技術優勢,並專注於業務發展和用戶體驗。從長遠來看,這可能使他們能夠挑戰以太坊的主導地位。
5.金融公司不斷發展
以太坊的最大優勢之一是它使金融體系更便宜,因為它消除了當前金融體系的許多高成本方面。如果金融公司轉向實施成本節約措施,他們可以保留用戶群。
現有的金融公司還可以創造競爭對手的區塊鏈智慧合約平台,從而削減以太坊的長期潛力。
6. 地緣政治
金錢控制是政府權力最重要的領域。地緣政治事件,如重大區域戰爭,甚至地緣政治緊張局勢加劇,都可能促使世界各國政府壓制非主權金融體系和貨幣形式。
結論
綜上,將少量加密貨幣(最多6% )加入傳統的60/40 投資組合,可以顯著提高投資組合的夏普比率,對最大回撤的影響相對較小。在僅由加密貨幣組成的投資組合中,比特幣和以太幣的配置比例接近70/30 ,提供了最佳的風險調整回報。
投資者應考慮其個人的風險承受能力,但數據表明,平衡地加入BTC 和ETH 相對於引入的增量風險,可以提供顯著的回報提升。這些發現強調了加密貨幣在可控和可衡量的方式下提高投資組合表現的潛力。





