






SignalPlus宏觀分析(20240318):經濟數據疲軟,加密市場開啟回呼


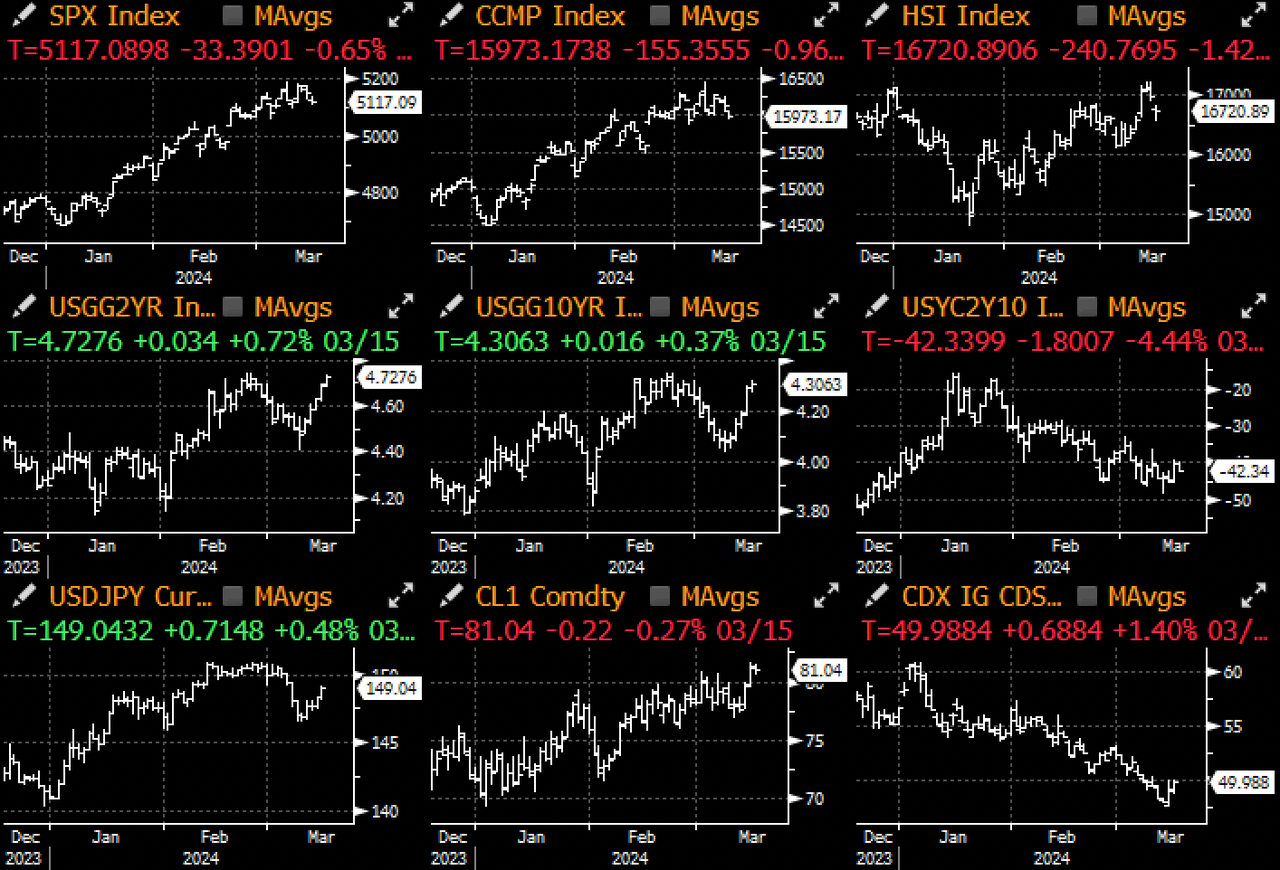
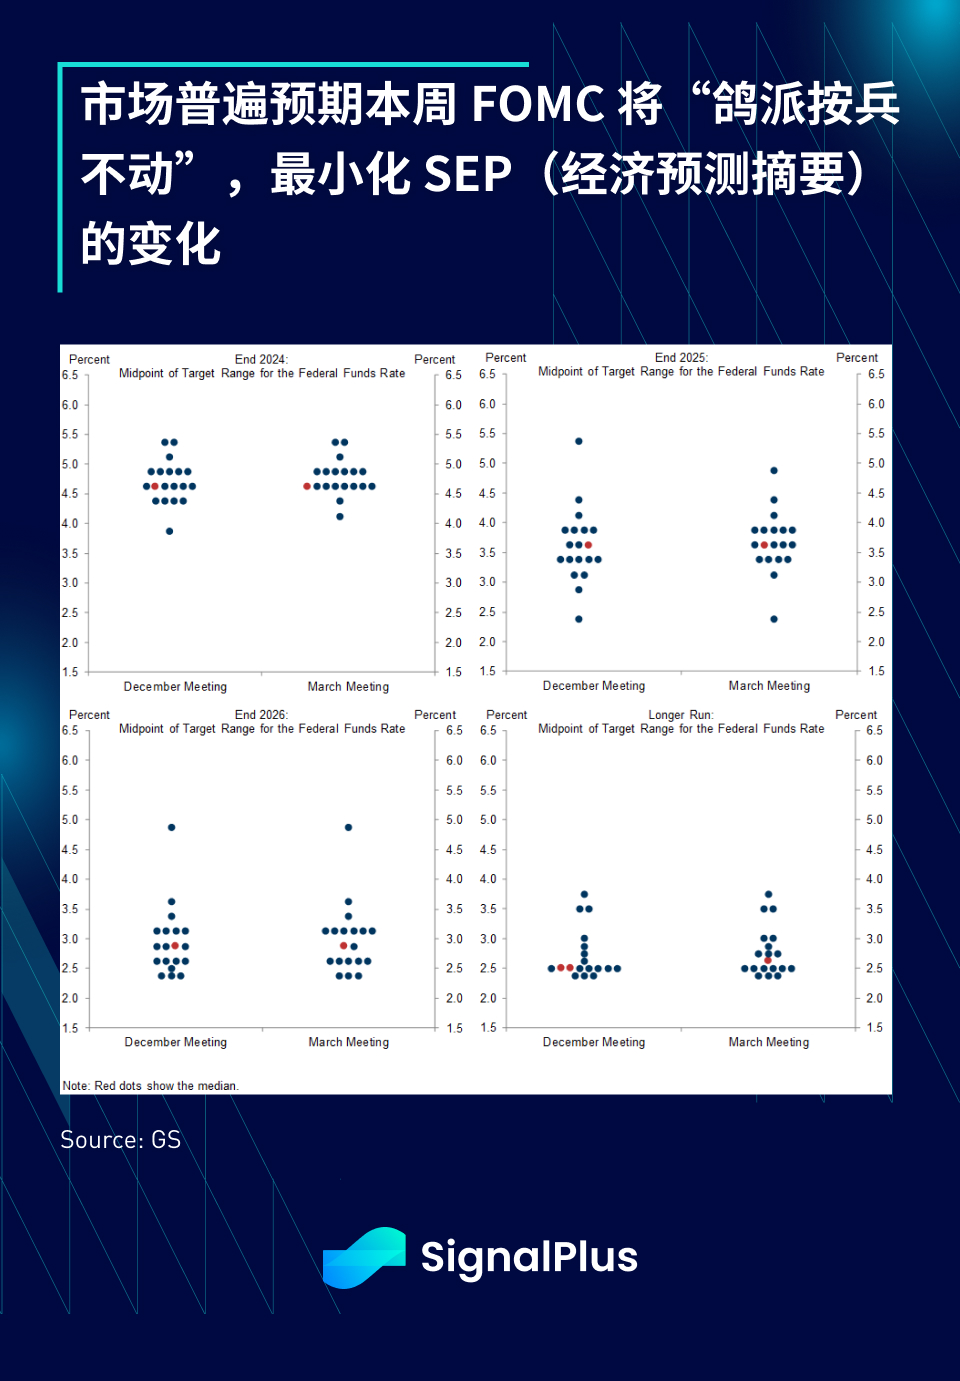
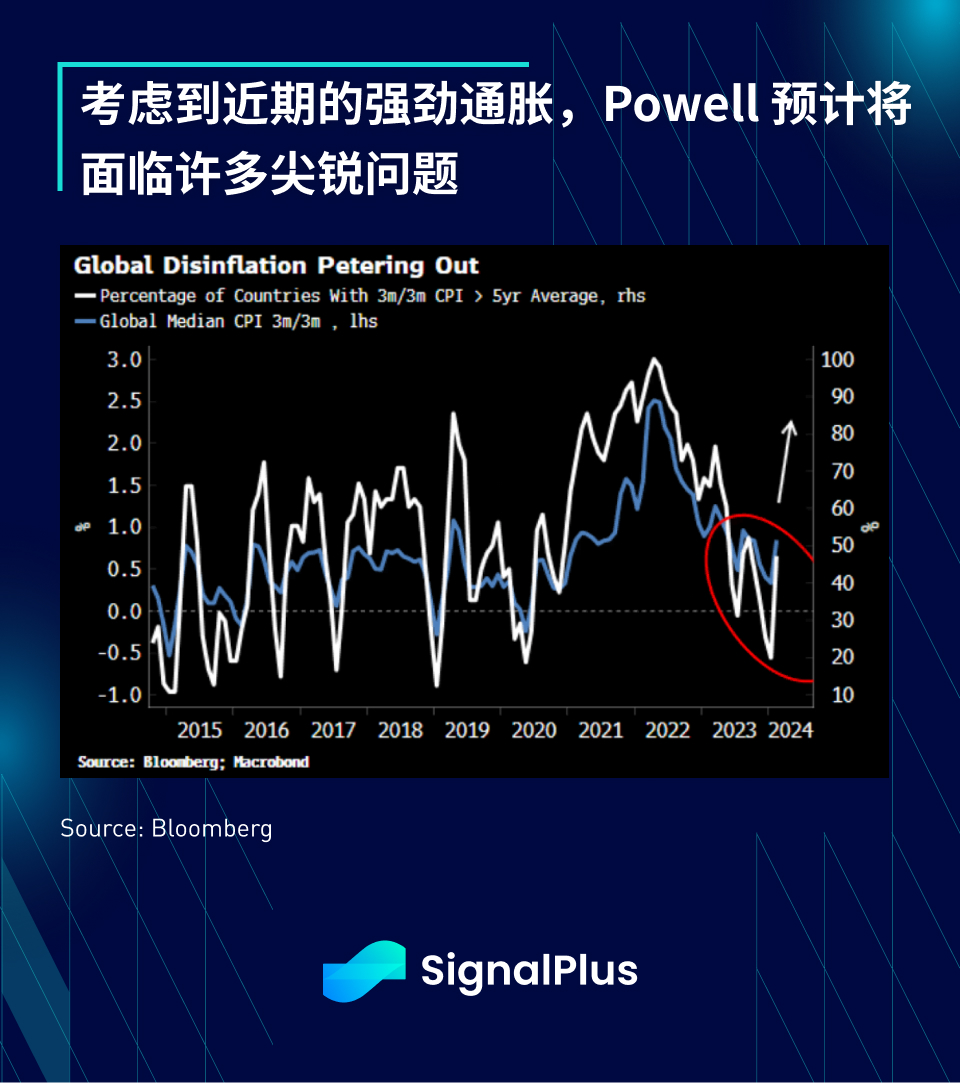
上週市場結束在資產表現與通膨壓力分歧不斷加劇的情況下,本週即將迎來FOMC 會議,儘管華爾街大多預期美聯儲會在點陣圖中位數仍有3 次降息的情況下「鴿派按兵不動”,但預計問答環節將充滿針對高於預期的通膨以及寬鬆金融形勢的問題,給主席帶來一定的壓力。
除了FOMC,本週會有許多其他央行會議,以日本央行/美聯儲/英國央行/澳洲央行為首,超過10 家央行將進行貨幣政策決議。市場普遍的共識是,大多數央行無論行動為何,都會保持鴿派立場,而考慮到日本央行可能會退出長期的負利率/收益率曲線控制政策,其決議可能會是最有區別的。
本週央行會議日程異常繁忙(Credit: Citi)
日本央行- 取消負利率政策是有可能的,但風險傾向鴿派
FOMC - 按兵不動,風險在於位圖預測
瑞士央行- 降息25 個基點比定價反映的更有機會
挪威央行- MPR 預測的風險稍微傾向鴿派
英國央行- 在投票和指引中存在鴿派風險
澳洲央行- 指引存在鴿派風險
巴西央行- 降息50 個基點,預測和前瞻指引調整偏向鷹派
捷克央行- 降息50 個基點vs 75 個基點,我們更傾向前者
墨西哥央行- 降息25 個基點,開始寬鬆週期
哥倫比亞央行- 降息加速至50 個基點
土耳其央行- 有升息風險,但我們認為可能性不大
加拿大央行- 央行評論存在輕微的鷹派風險
中國人民銀行- 1 年期/ 5 年期LPR 利率不變
Source: Citi
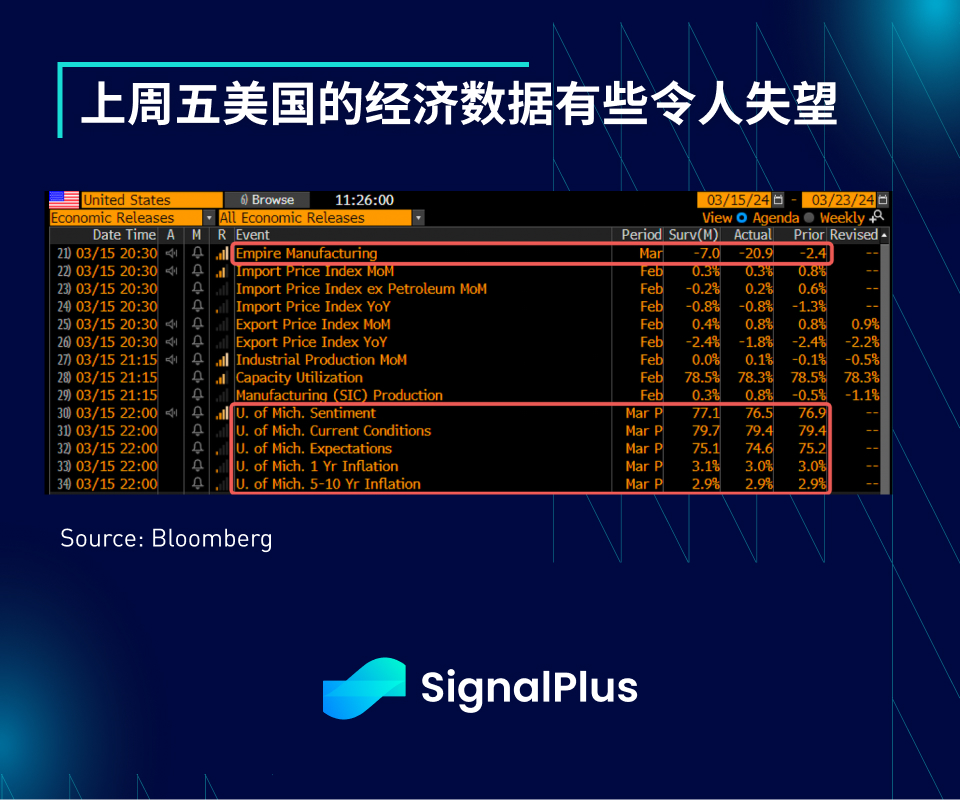
上週五美國經濟數據疲軟,紐約聯邦儲備銀行製造業指數大幅低於預期(-20.9 vs 前值-2.4),就業和支付價格都大幅弱於預期。密大消費者信心指數較前幾個月也略有下降,通膨預期穩定維持在3% 左右,仍遠高於美聯儲的長期目標。
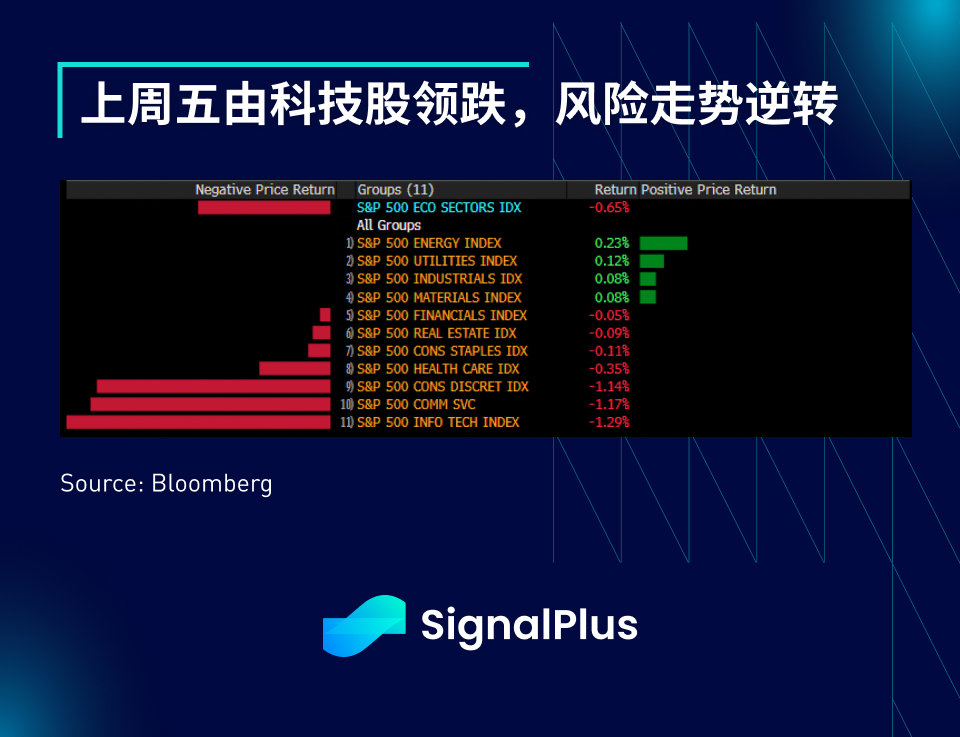
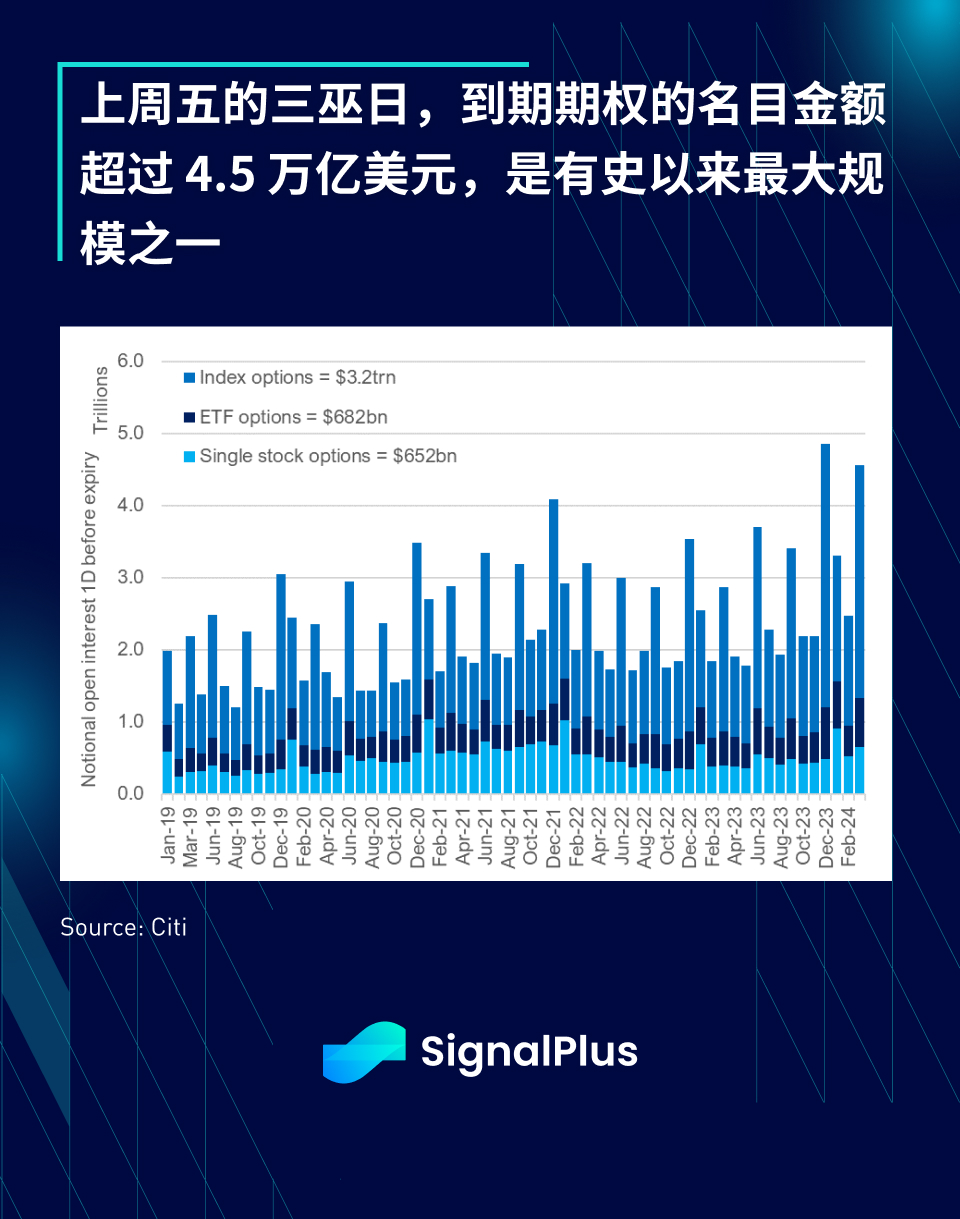
交易員在年初至今的瘋狂上漲後部分獲利了結,股市上週五由科技股領跌,收盤走軟。此外,上週五也出現大規模的選擇權到期,超過4.5 兆名義金額的股指、ETF 和單一股票期權滾倉,在三巫日結束前,市場基本上被風險重新分配以及Delta 對沖主導。
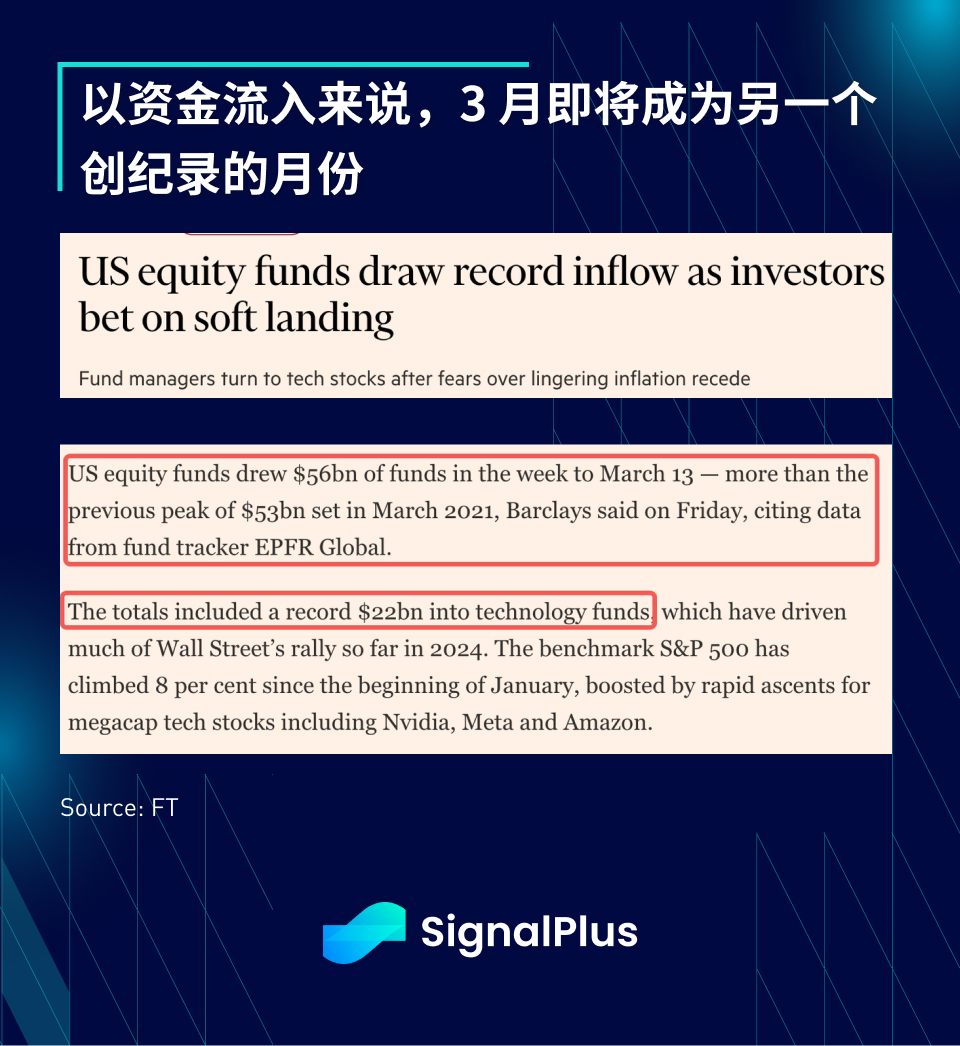
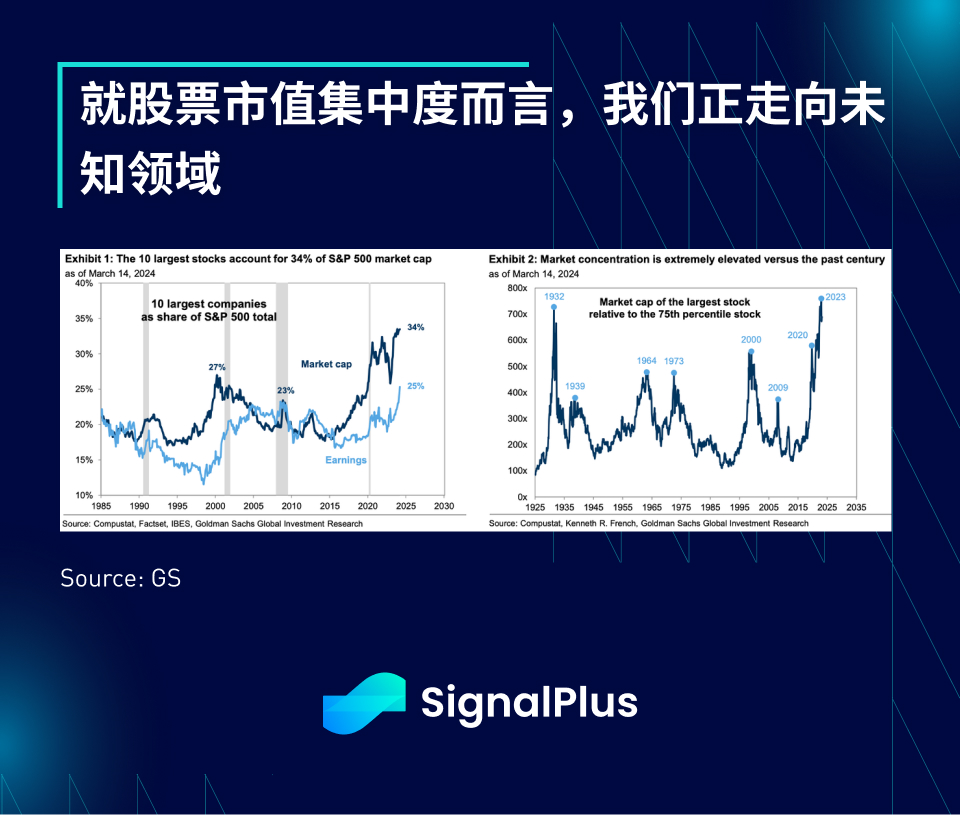
然而,儘管遭遇小幅回調, 3 月仍將成為一個創紀錄的月份,投資者在3 月前兩周向股市投入創紀錄的560 億美元(其中220 億美元投向科技股),市場集中度(以市值計算)正走向1932 年以後從未見過的極端水準。
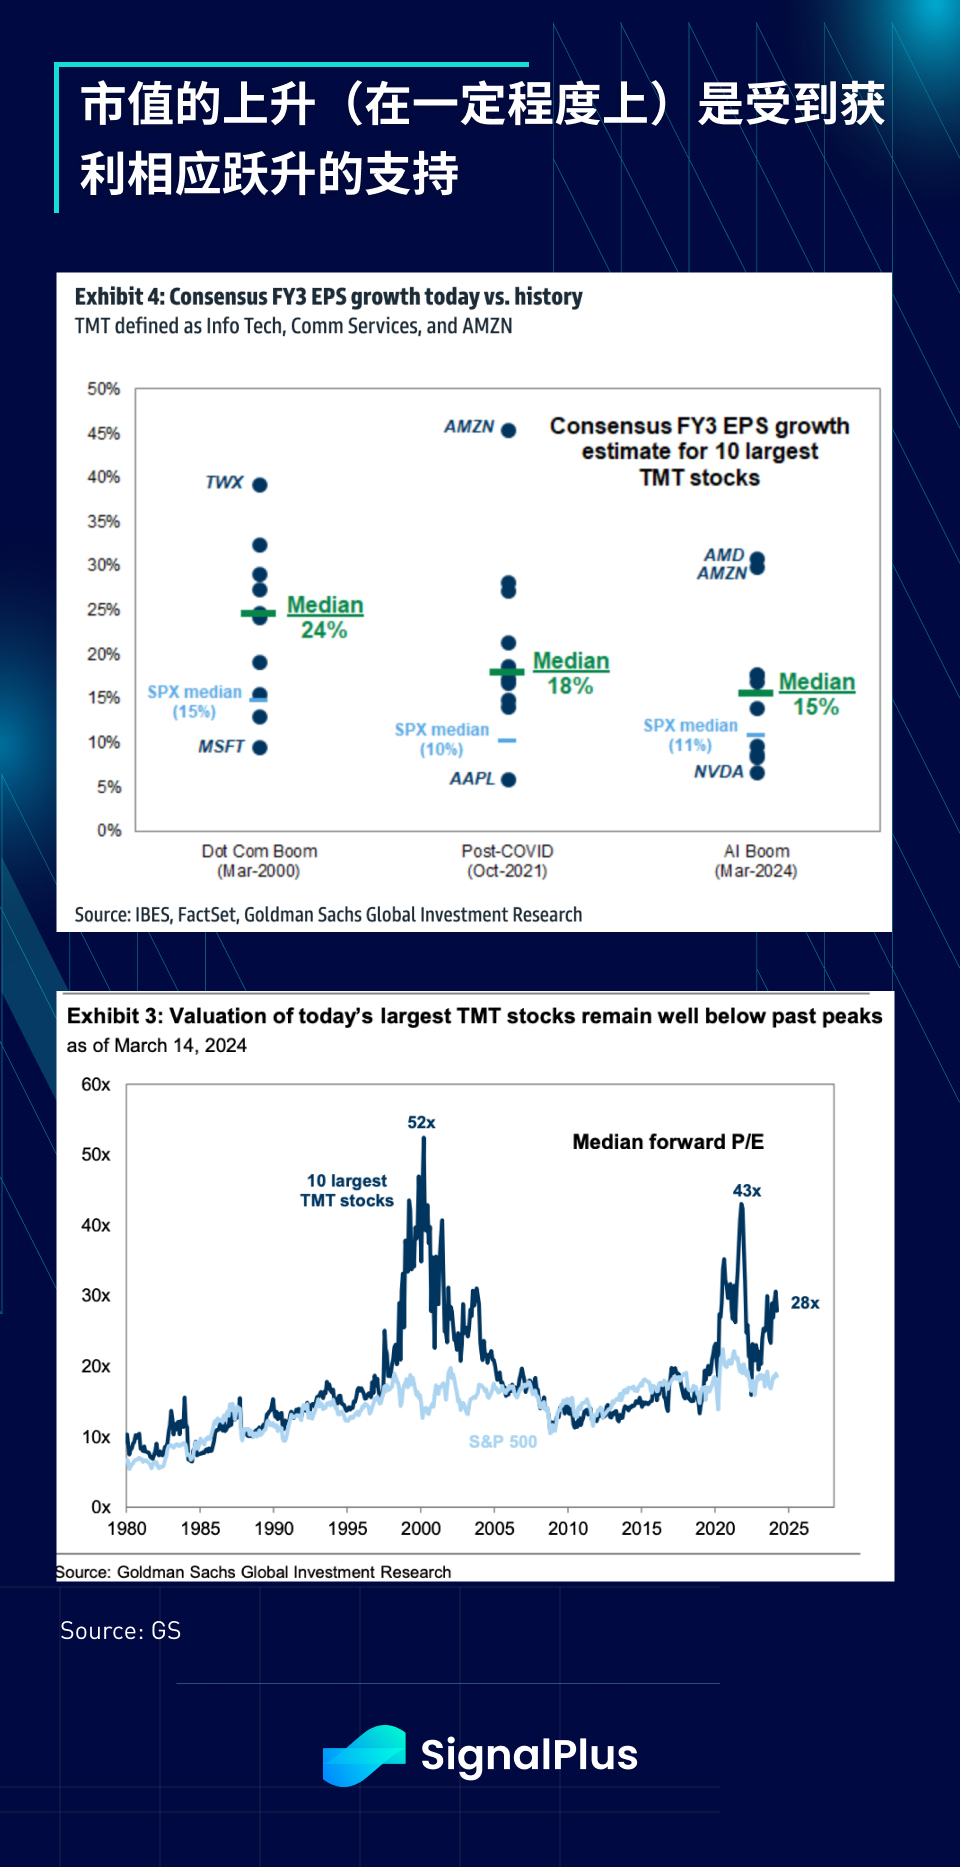
然而,投資者(和策略分析師)對集中度風險仍相當淡定,因為集中度上升的同時,也伴隨著獲利相對於一般股票的大幅躍升。由於科技股佔SPX EPS 最大份額,股價的上漲「僅僅」將遠期市盈率提升至28 倍,仍低於1999 年和2021 年「泡沫」時期的高點,分別為52 倍和43 倍。雖然從絕對價格來看無疑是昂貴的,但考慮到AI 無處不在的巨大影響力,投資者覺得別無選擇,只能「支付溢價」以獲得AI 大型股的曝險。
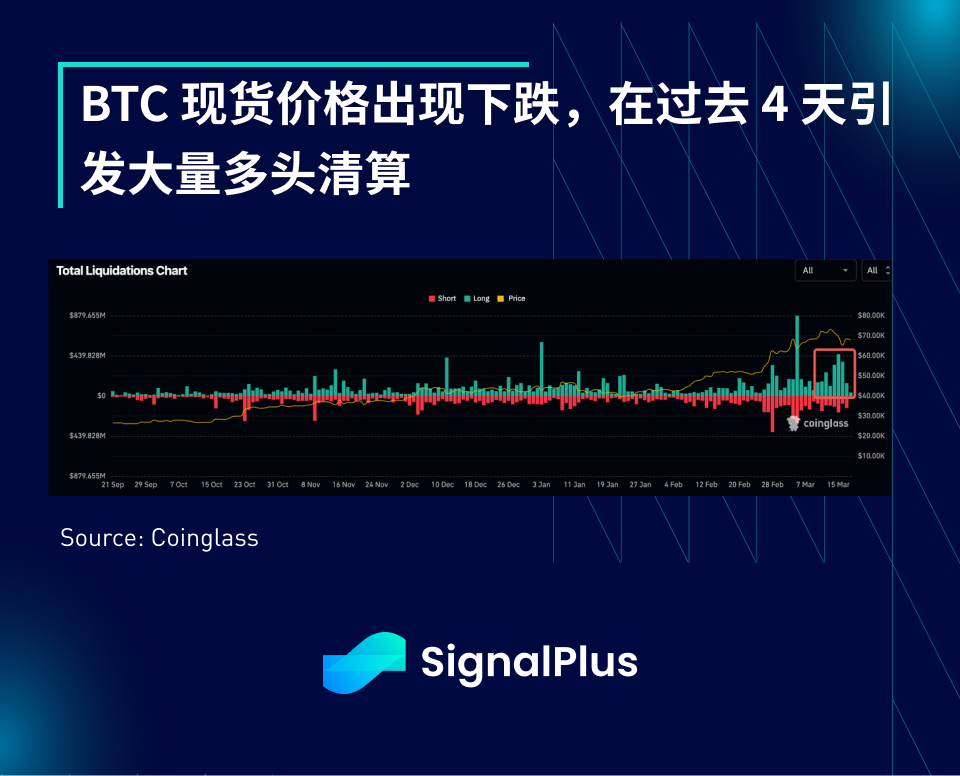
在加密貨幣方面,價格在過去72 小時內經歷了痛苦的調整,BTC 現貨在周末從約7.3 萬美元跌至約6.5 萬美元,使得相當多的多頭和抄底買家被迫出場。如我們先前所提的,近期的狂熱似乎已經有些過度,altcoin / memecoin 都出現一些超過極限的跡象。
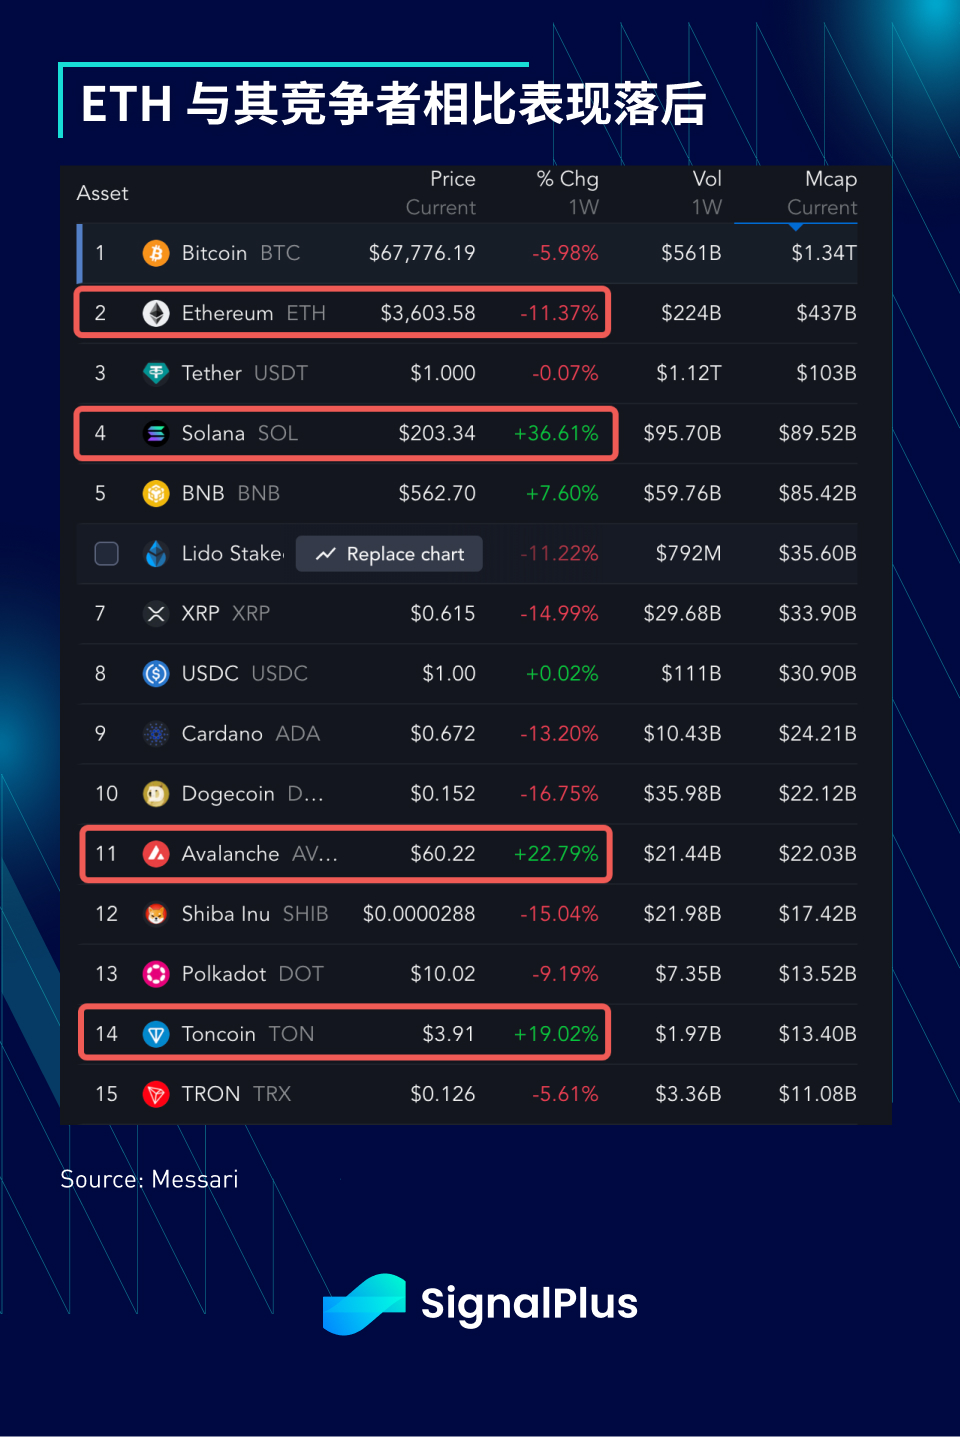
在BTC 以外,ETH 仍在與其他主要EVM 和L1 鏈的比較中掙扎,特別是Solana / Avalanche / TON。隨著ETH 基礎敘事在各種L2 的關注下受到排擠,人們的注意力也被分散到了EVM 競爭對手蓬勃發展的網絡活動(體現在memecoins 和non-ETH ETSs)以及即將到來的Telegram 股票IPO(支持TON代幣)。而美國SEC 不批准ETH ETF 則是另一個不可忽視的風險,對於這個TradFi 前寵兒,我們在短期內仍建議保持謹慎。
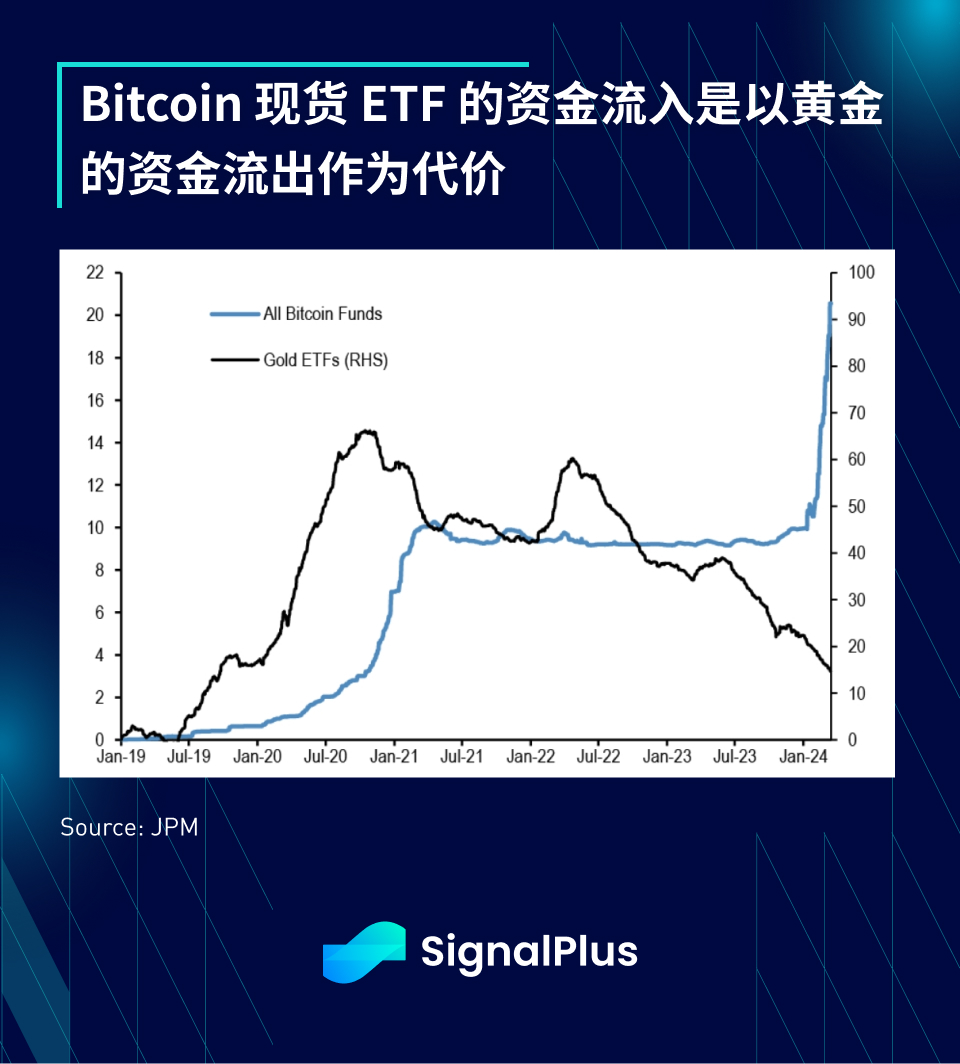
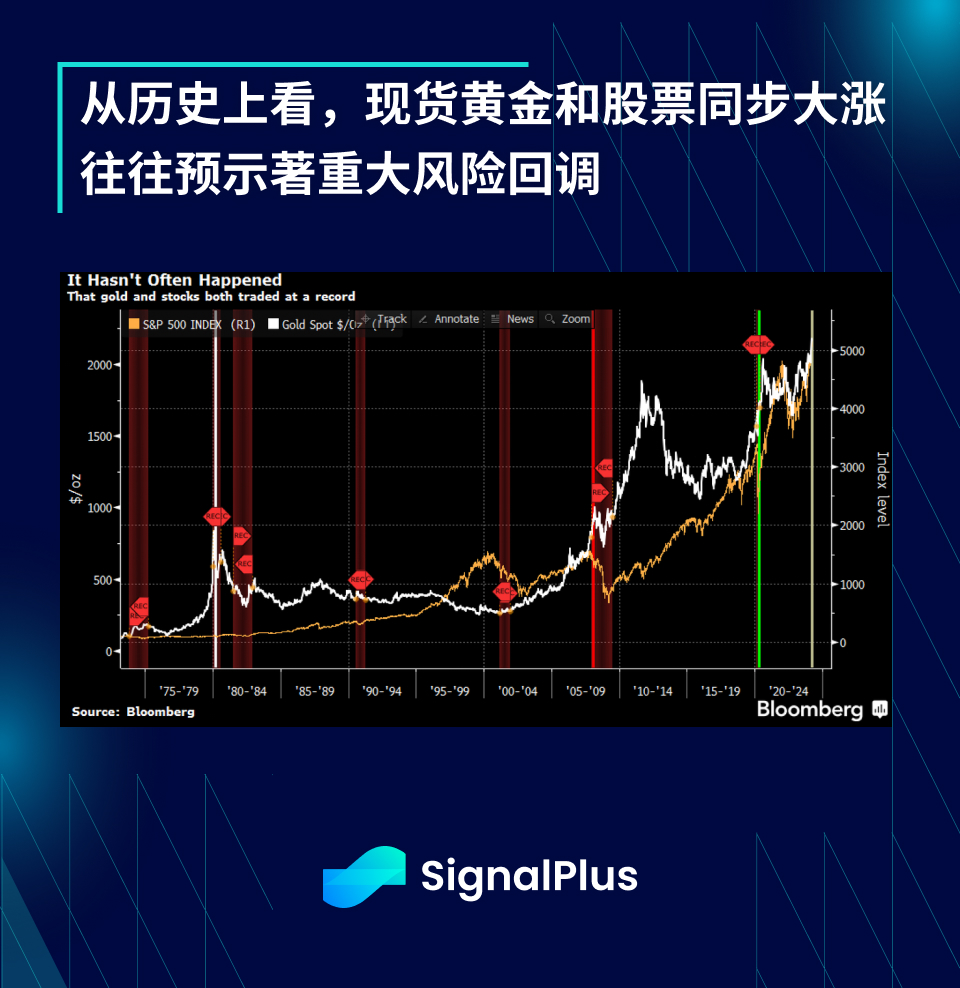
最後,JPM 提出了一個有趣的觀察,BTC ETF 的資金流入是以黃金ETF 的資金流出作為代價,這與Bitcoin 長期以來被稱為「數字黃金」相符,儘管如此,黃金現貨仍與加密貨幣和股票一起同創新高,儘管回報率沒那麼驚人。如果股市和加密貨幣在今年剩餘時間內出現風險回調,現貨黃金會被證明是安全避風港嗎?此外,早在1980 年代初、 2007 年和2020 年,黃金和股市同時觸及週期高點,隨後市場都面臨重大的風險回檔事件,歷史會再次重演嗎?絕對值得我們繼續關注...
您可在ChatGPT 4.0 的Plugin Store 搜尋SignalPlus ,取得即時加密資訊。如果想即時收到我們的更新,歡迎追蹤我們的推特帳號@SignalPlus_Web3 ,或加入我們的微信群(增加小助手微信:xdengalin)、Telegram 群組以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





