






SignalPlus:2023年宏观回顾及2024年展望


歡迎閱讀SignalPlus 2024 年宏觀展望,衷心感謝各位朋友的持續支持和鼓勵,SignalPlus 期待在未來能夠繼續為我們的客戶提供觀點和解決方案,歡迎隨時通過TG / X / 微信/ 電子郵件與我們的團隊聯繫,分享您的意見和建議。
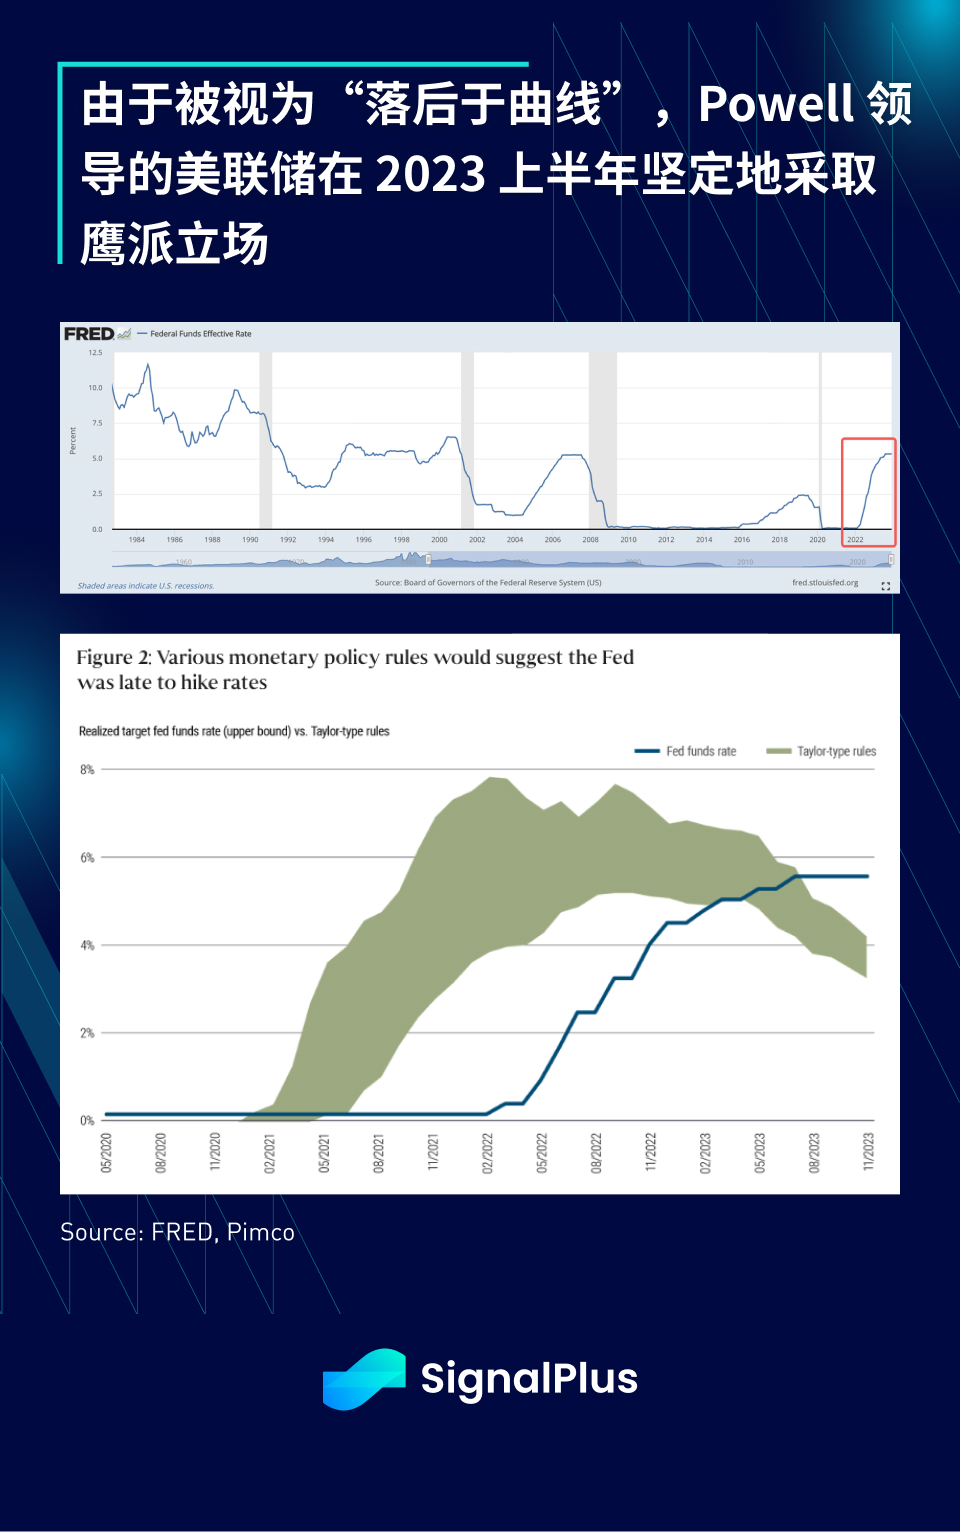
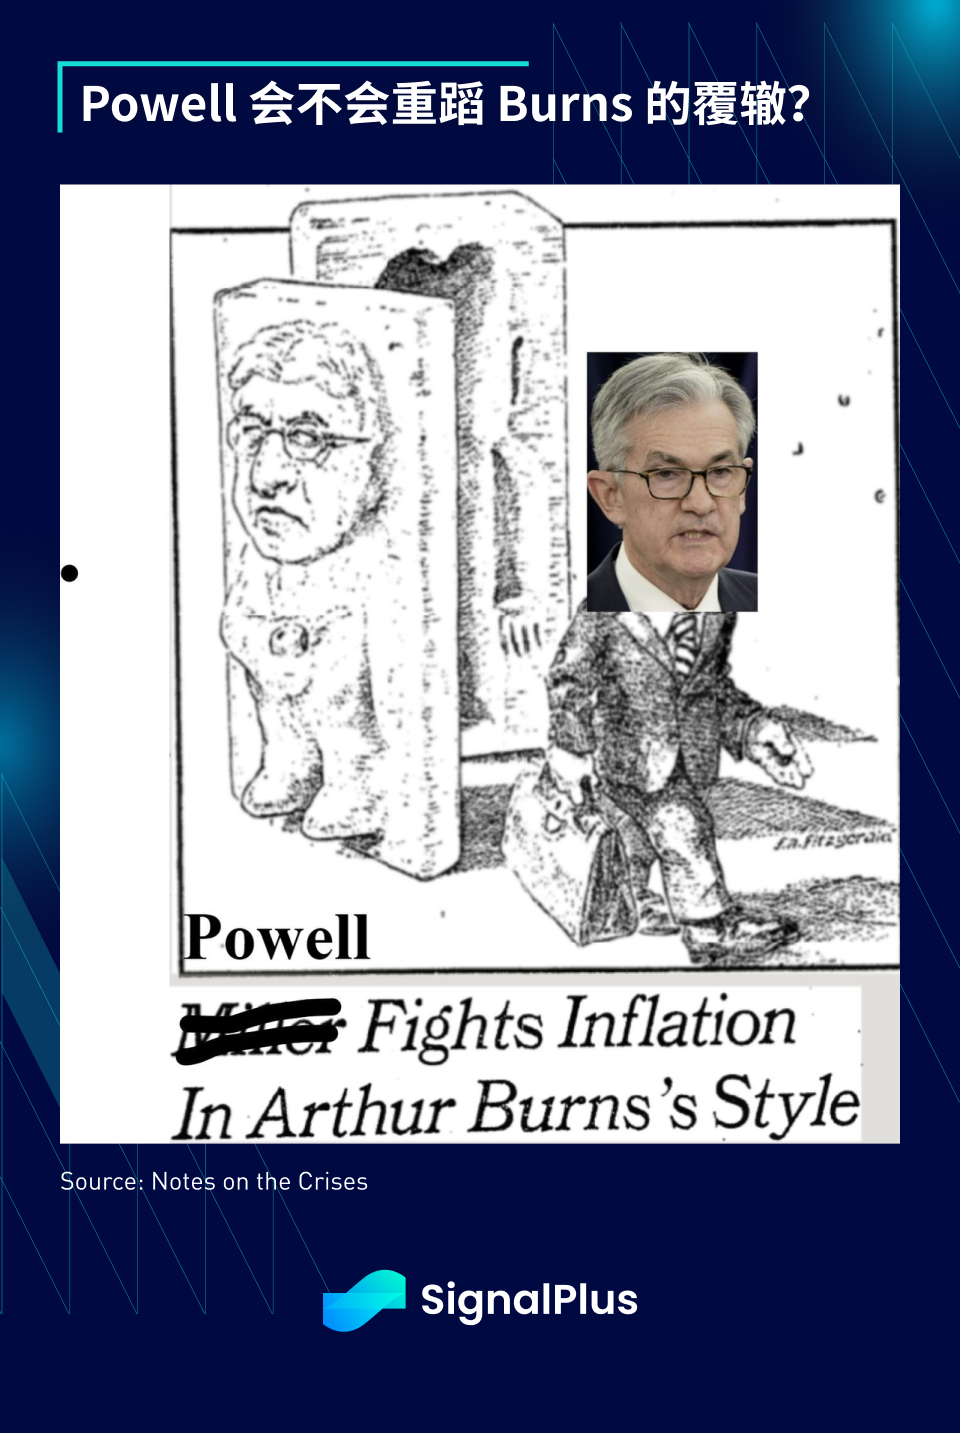
隨著美聯儲採取前所未有的加息行動,債券收益率面臨「削減恐慌」的風險,人們普遍預期資產價格將暴跌, 2023 上半年,Powell 領導的美聯儲堅定地保持對抗通膨的主張,對於與FOMC 對抗的資產市場而言,每一步都構成了挑戰。
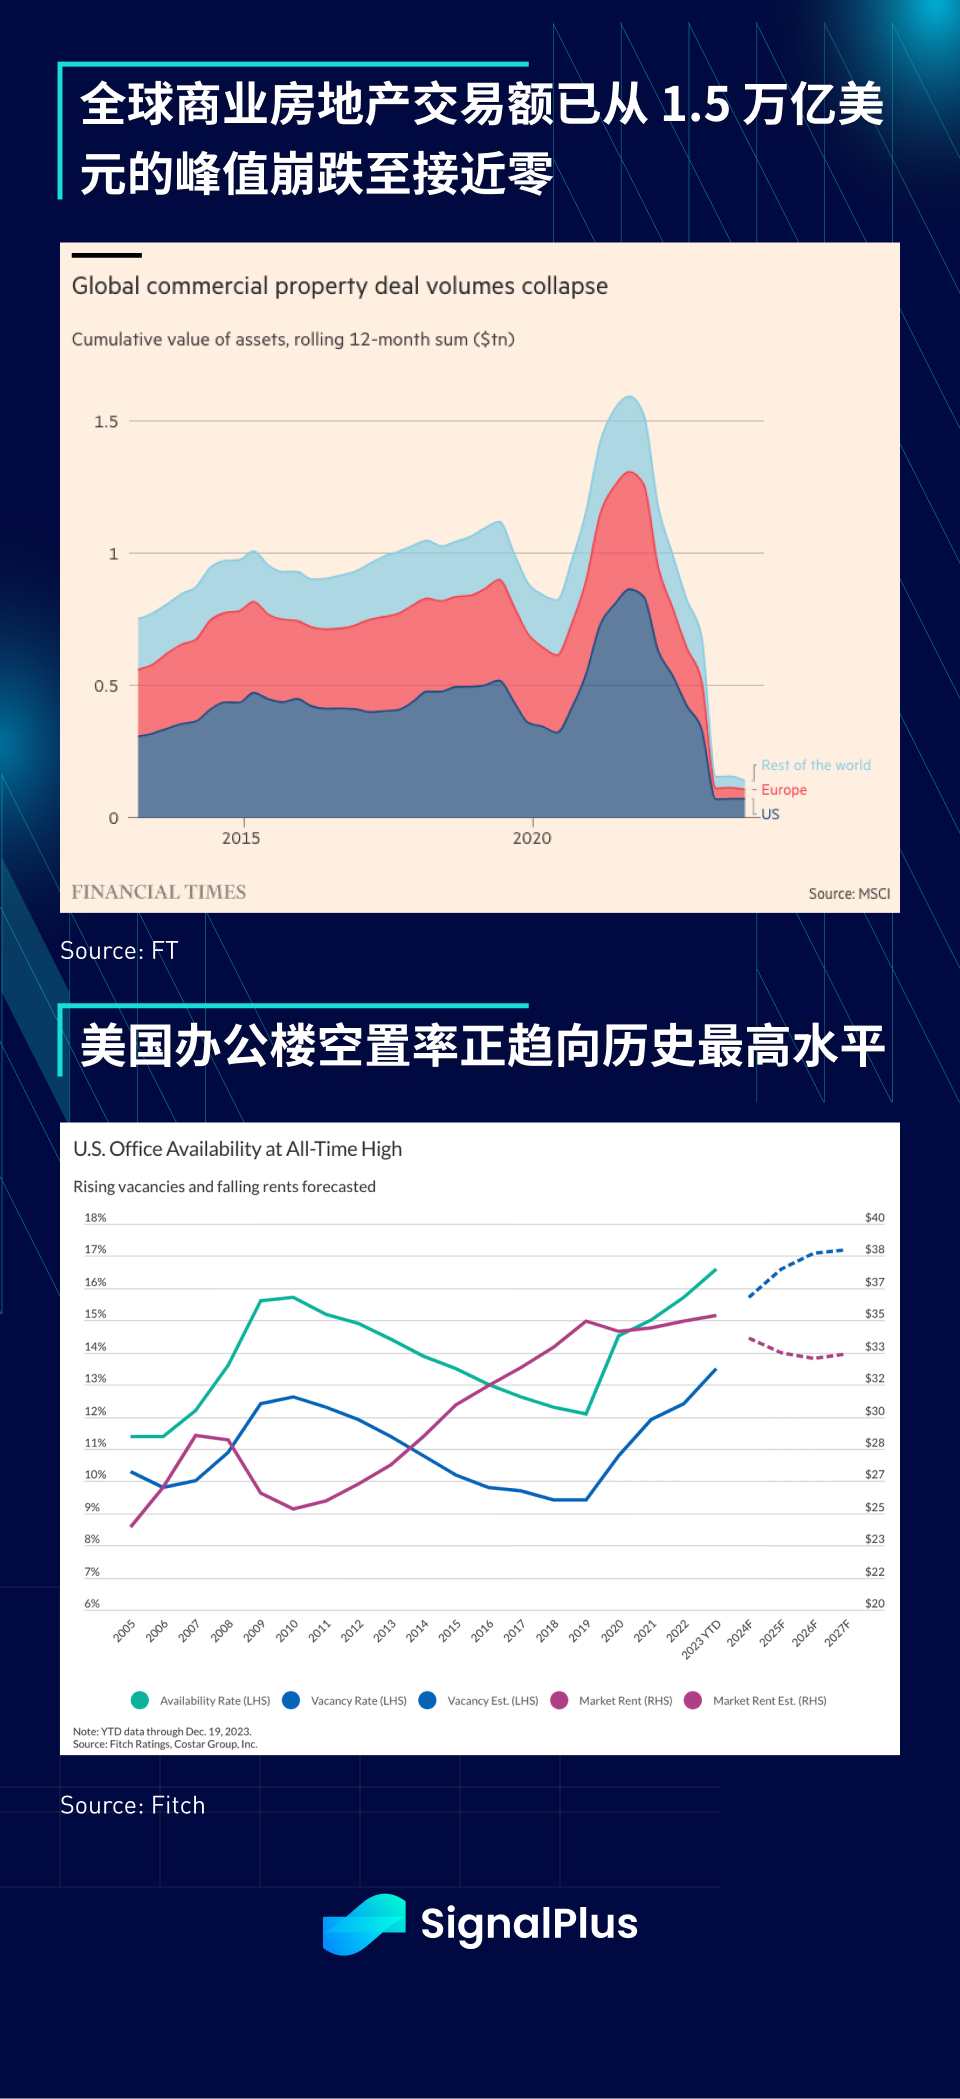
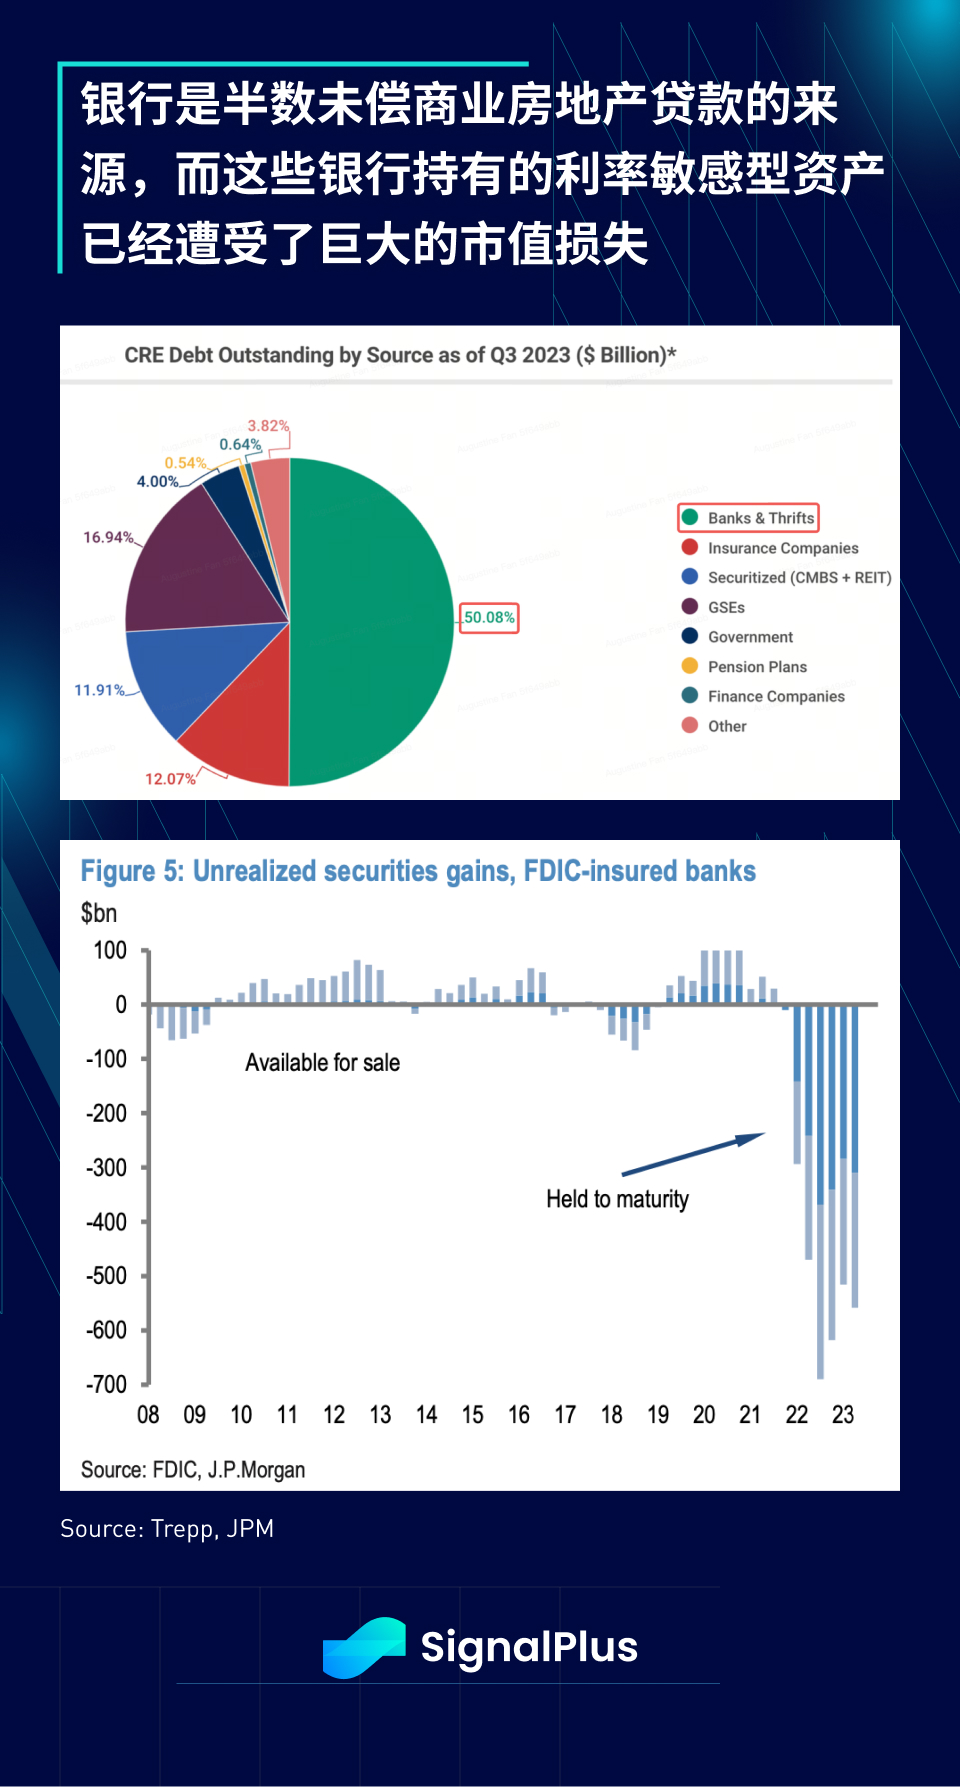
堅定不移的加息導致利率敏感型資產(例如抵押貸款支持債券和其標的房地產)出現重大損失,特別是整個商業房地產(CRE) 行業出現大幅估值調整,交易活動陷入深度凍結狀態,許多美國門戶城市的辦公大樓價格在2023 年下跌了超過50% 。
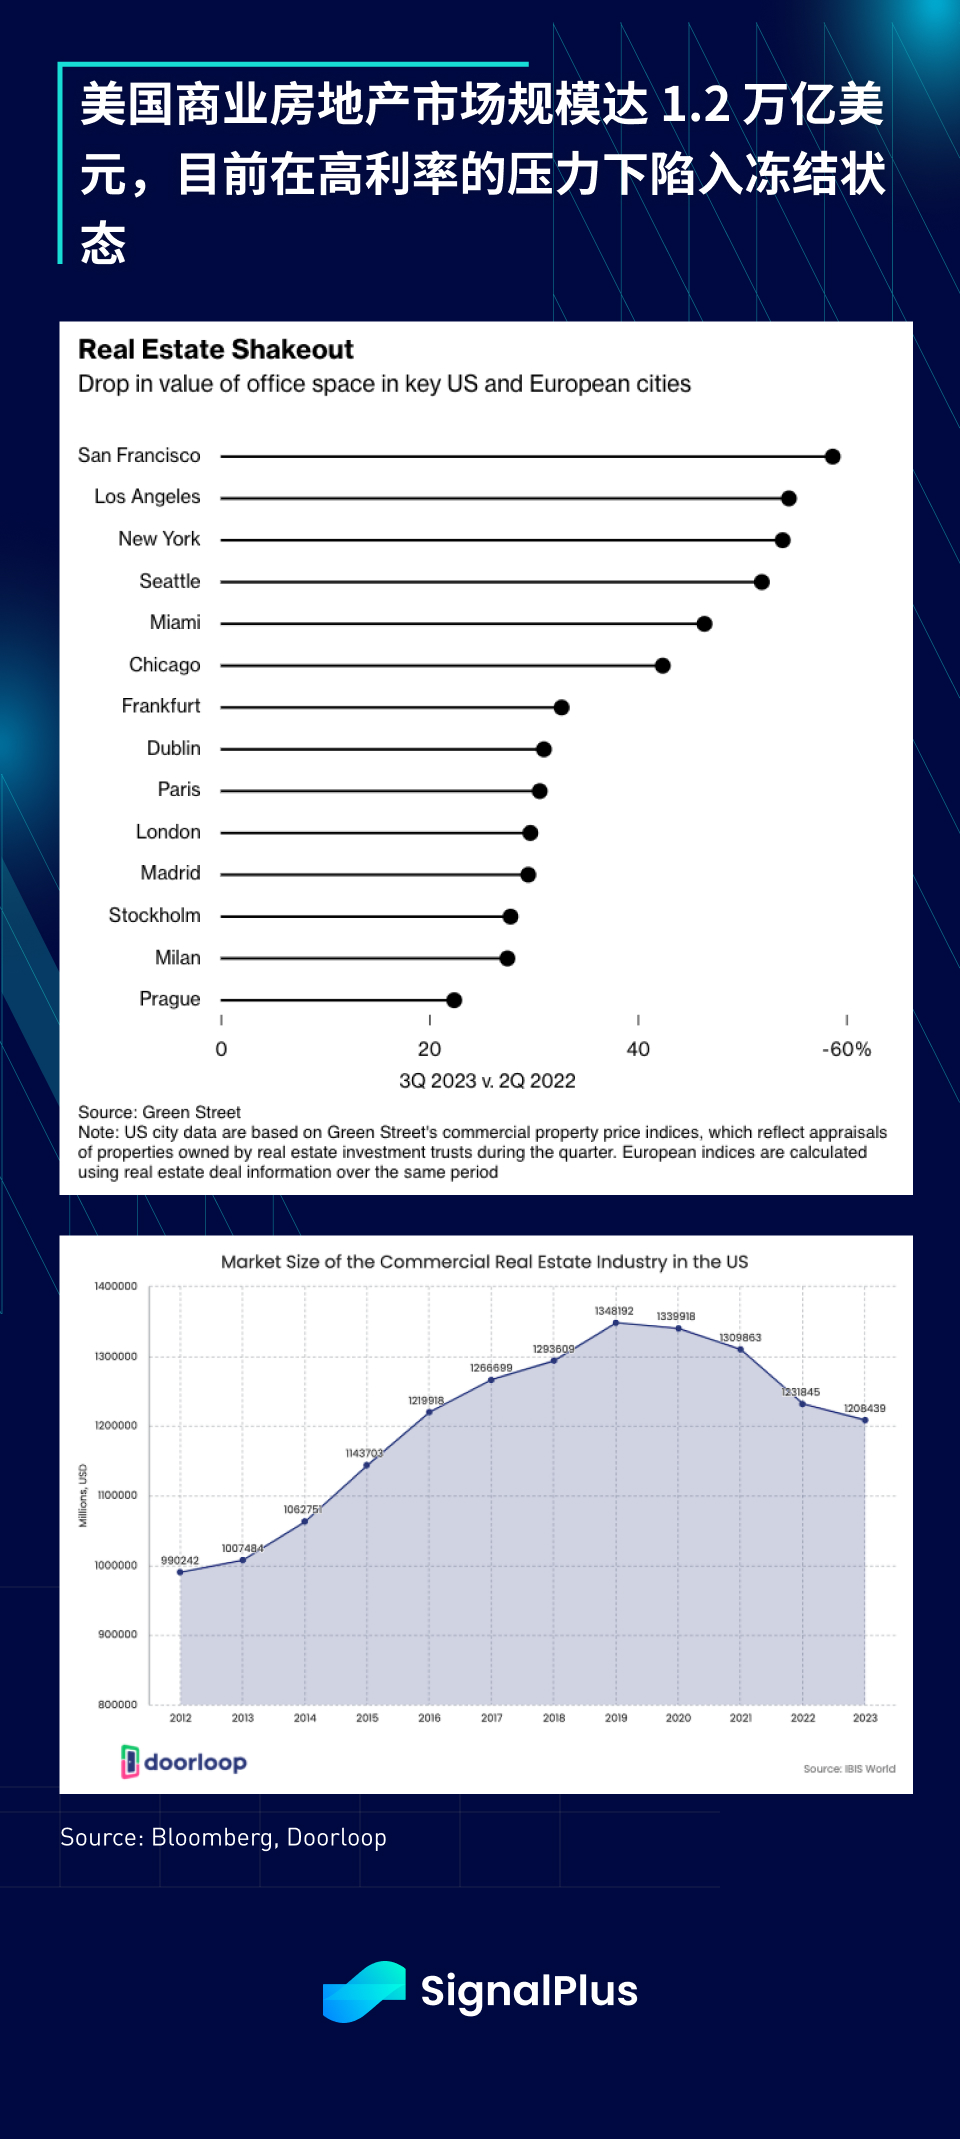
雖然高價值、機構持有的商業房地產所面臨的問題可能只影響專業投資者,但利率緊縮的痛苦其實也迅速擴散到區域銀行體系,甚至有機會進一步溢出至經濟體的其他領域;貼現率的飆升導致銀行「持有至到期」的帳面資產淨值出現大幅減損,成為區域銀行體系陷入嚴重恐慌的導火線,最終導致矽谷銀行(SVB)在去年第一季度迅速倒閉。
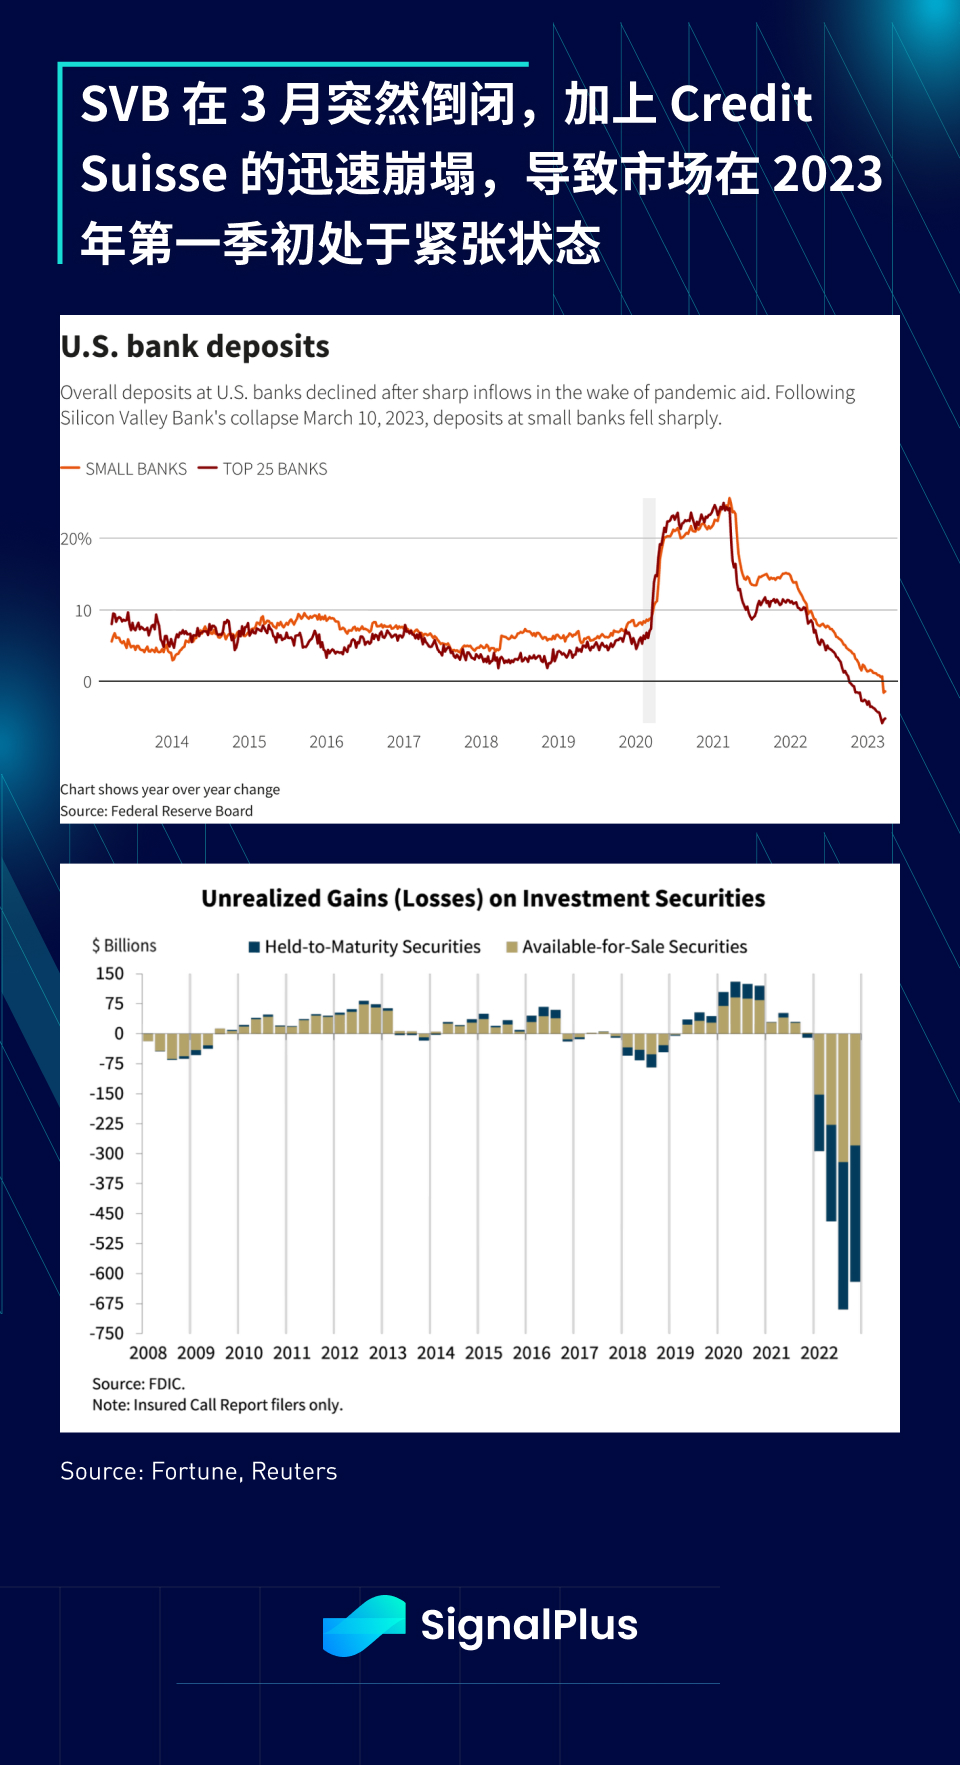
通膨仍高於趨勢水平,美國銀行體系面臨類似Lehman 時期的蔓延風險,同時商業房地產和私募股權產業也陷入停滯,加上美聯儲仍積極對抗通膨,所有這些因素組合在一起,理應對美國風險市場造成沈重打擊,股市也該迎來期待已久的調整了,對吧?
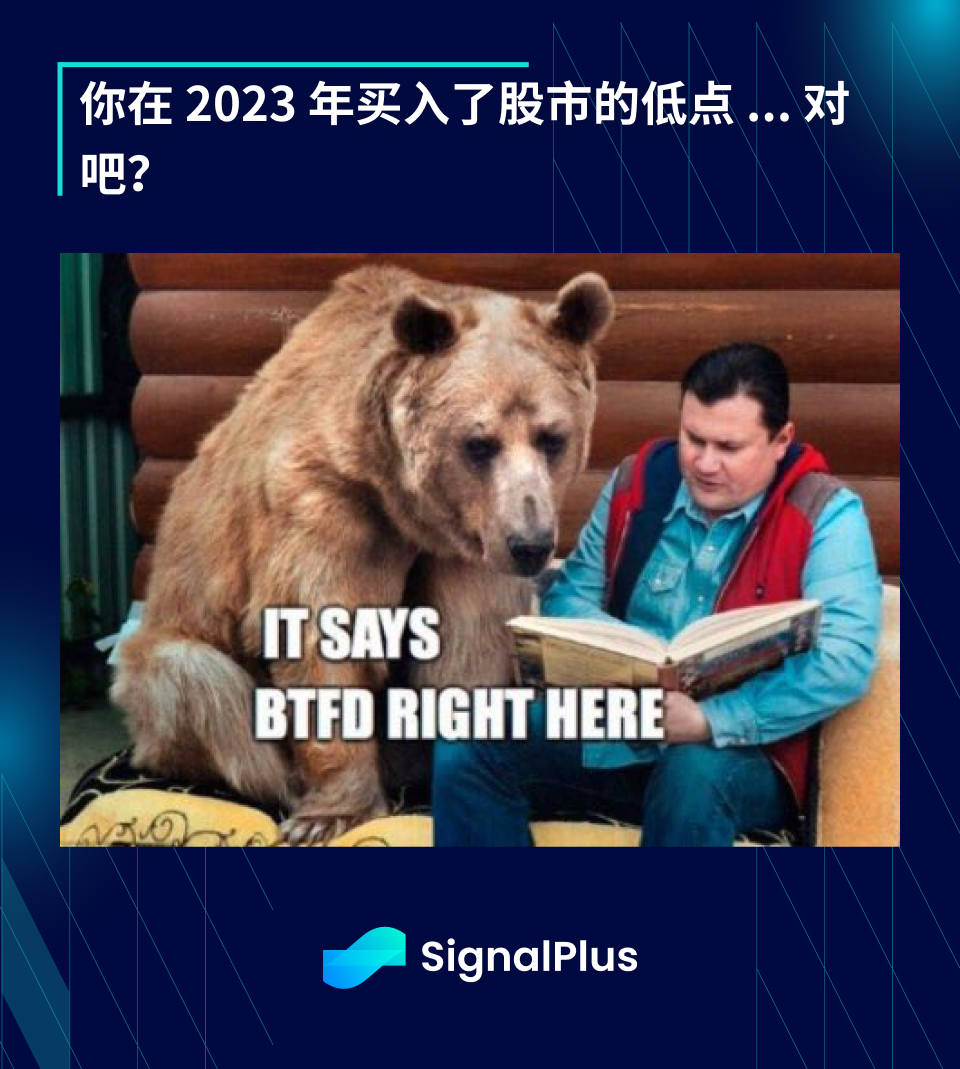
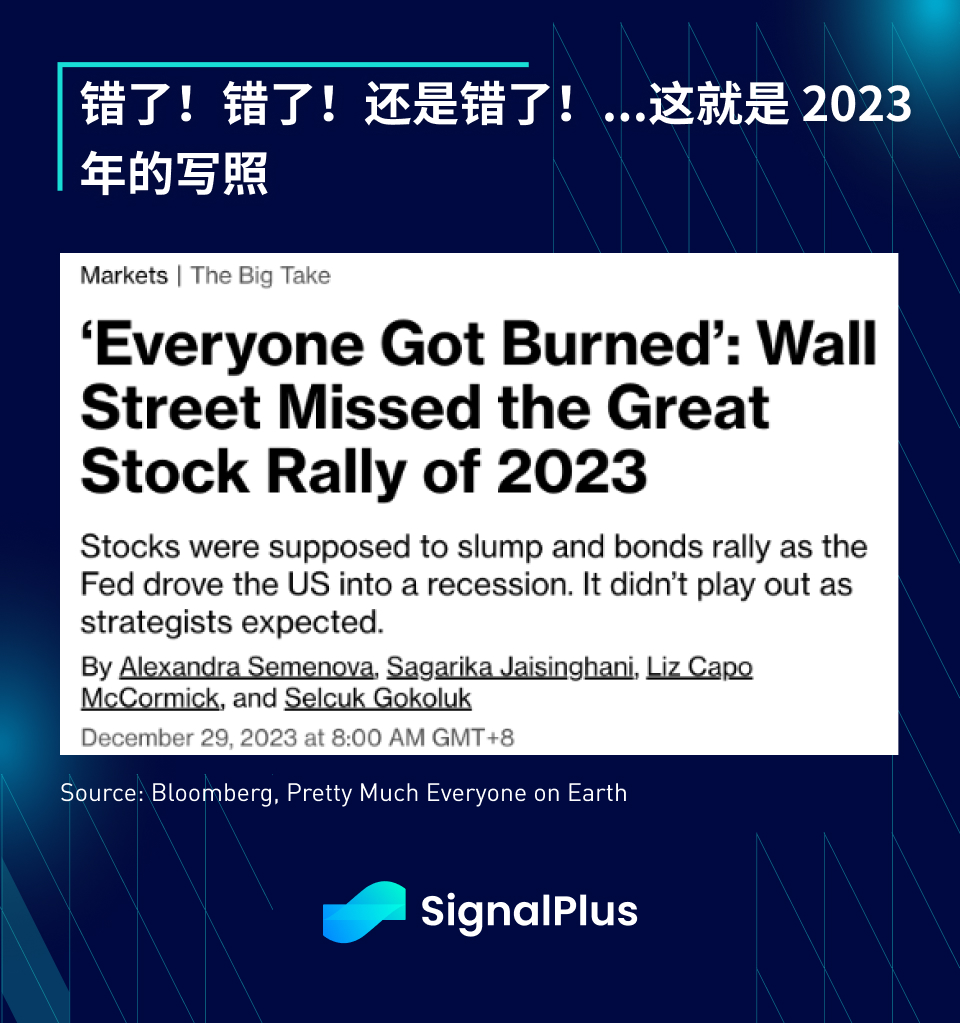
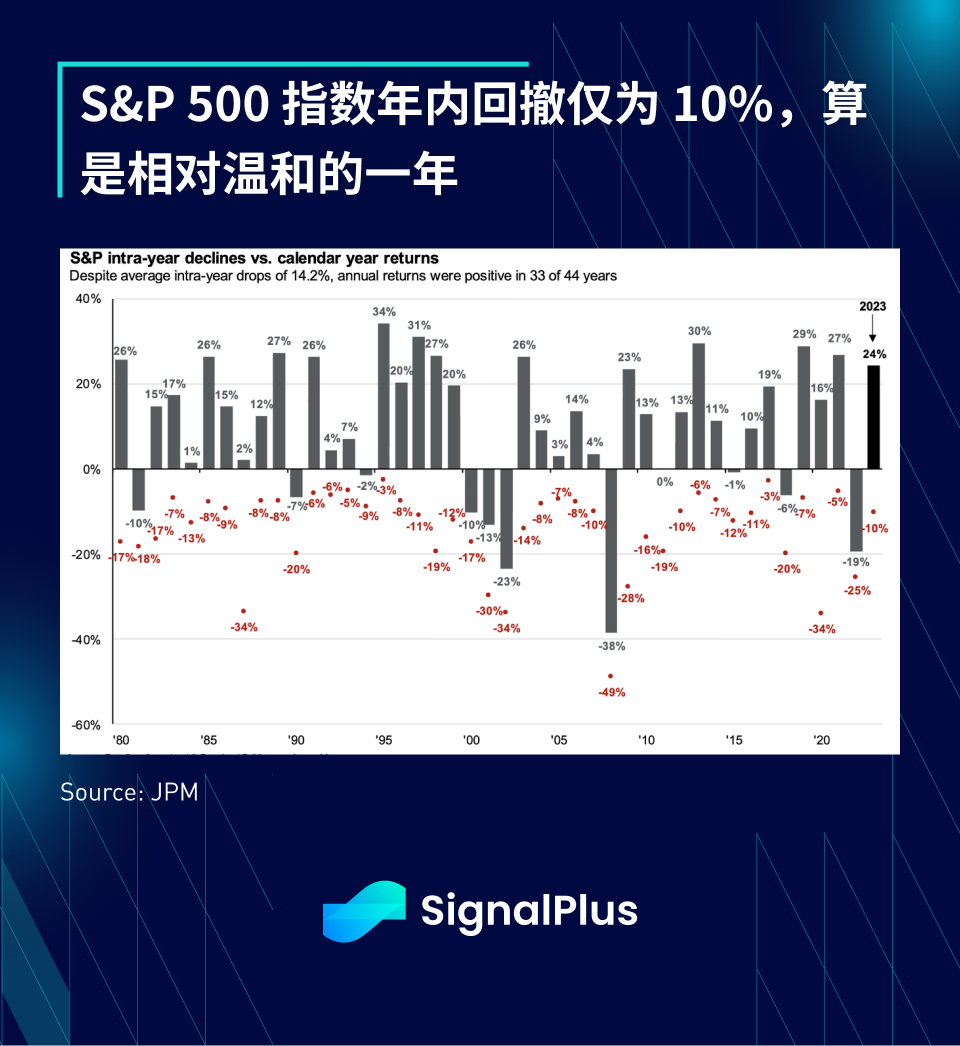
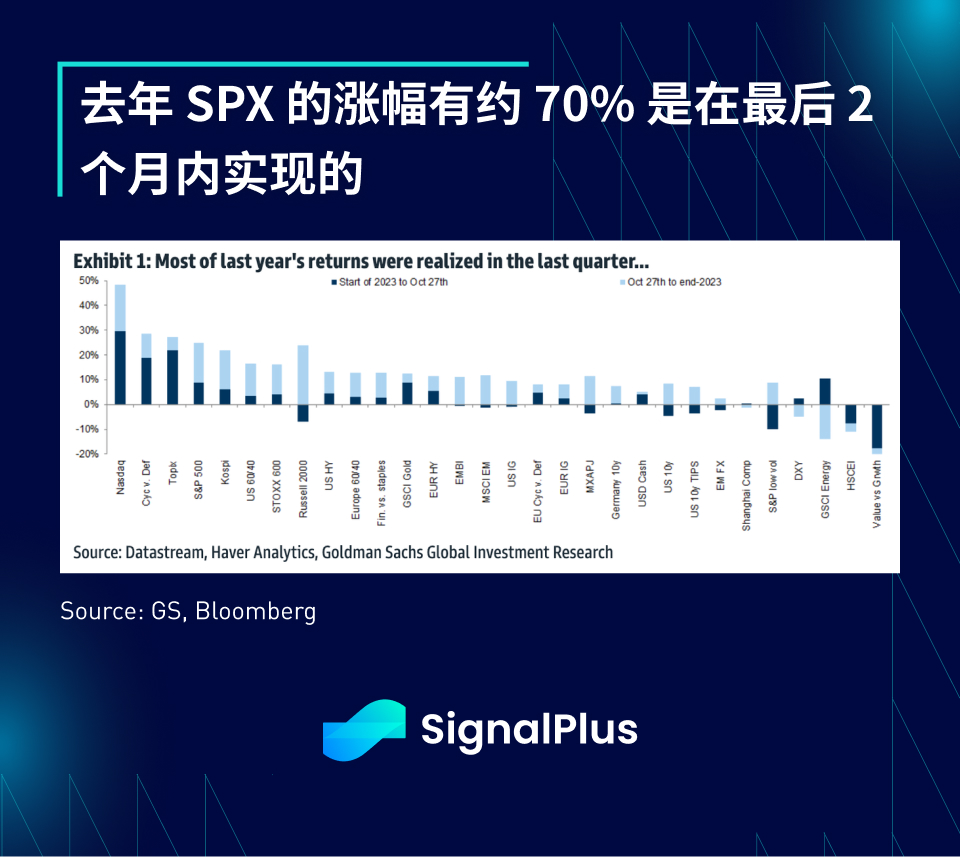
如果你這麼認為,可能最終會淪為笑柄;相反,SP 指數在2023 年的回報率高達26.3% ,Nasdaq 指數回報率高達54% ,儘管隔夜利率飆升了100 個基點, 10 年期美債收益率基本上在2023 年維持在3.8% 不變;主動型基金經理人的表現再次大幅落後於指數(又來了),美國股市的表現再次超越了全球其他所有市場。
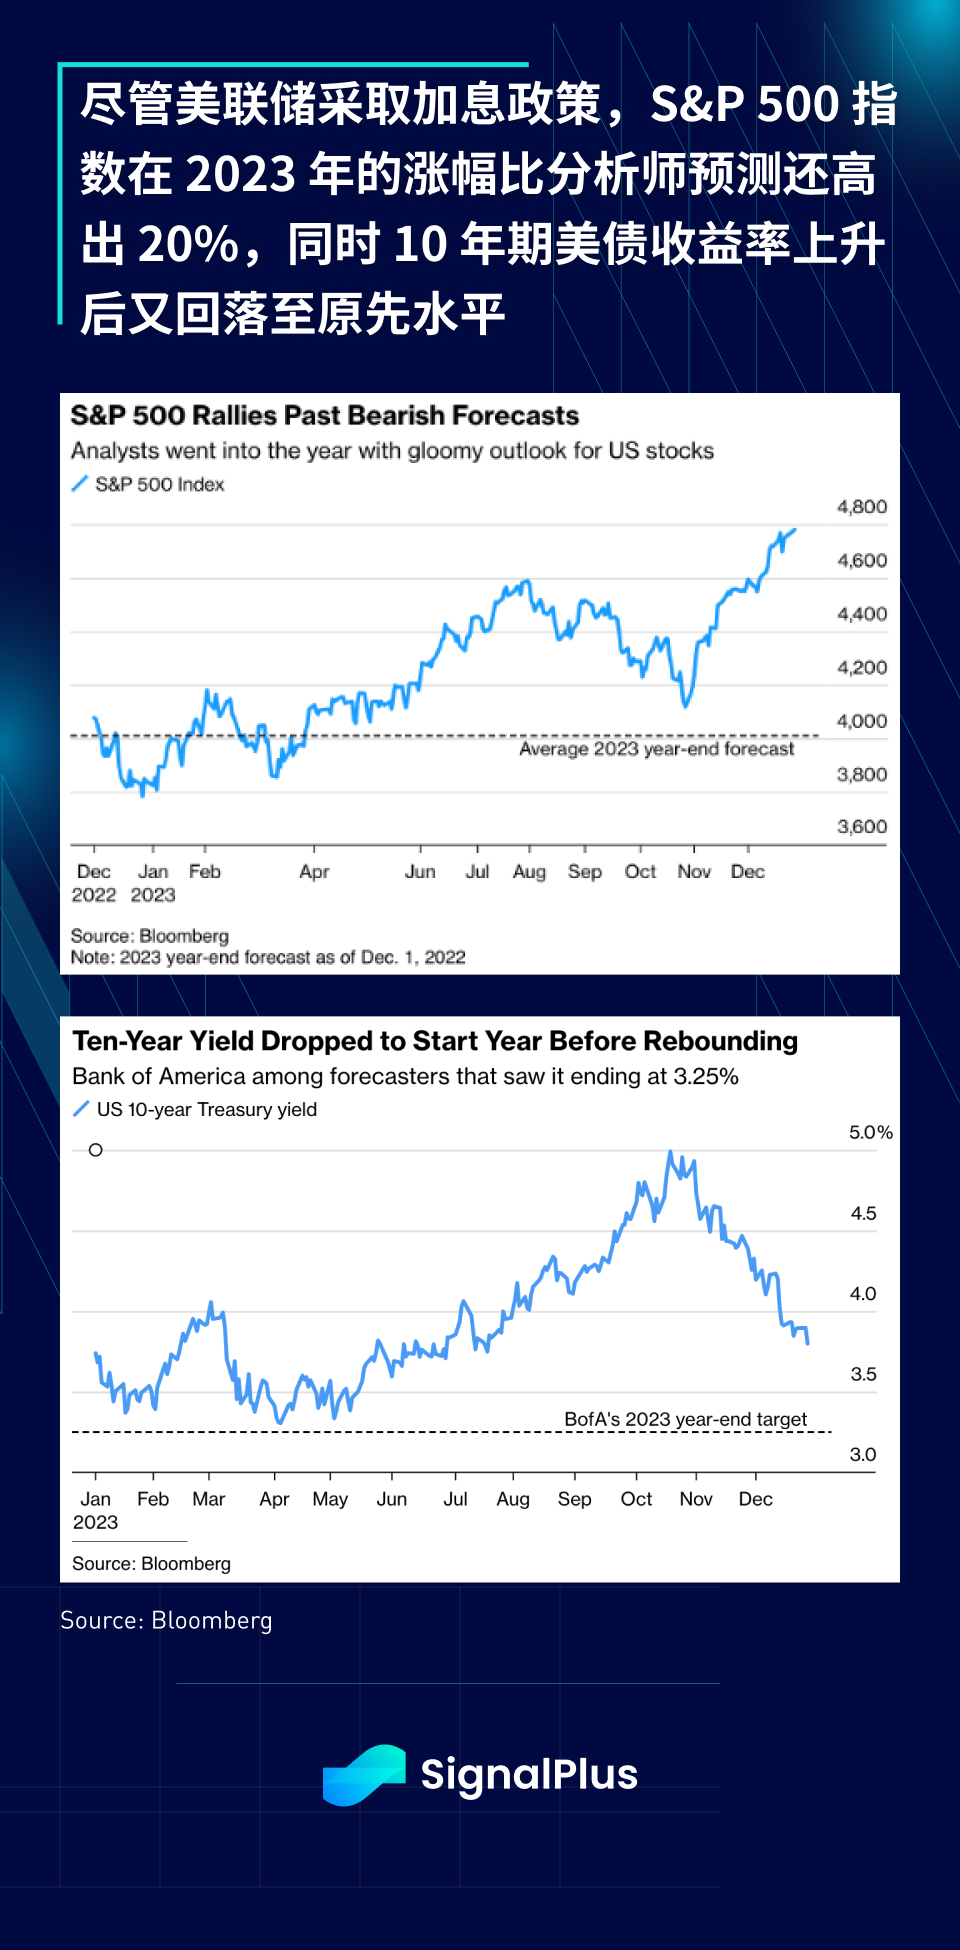
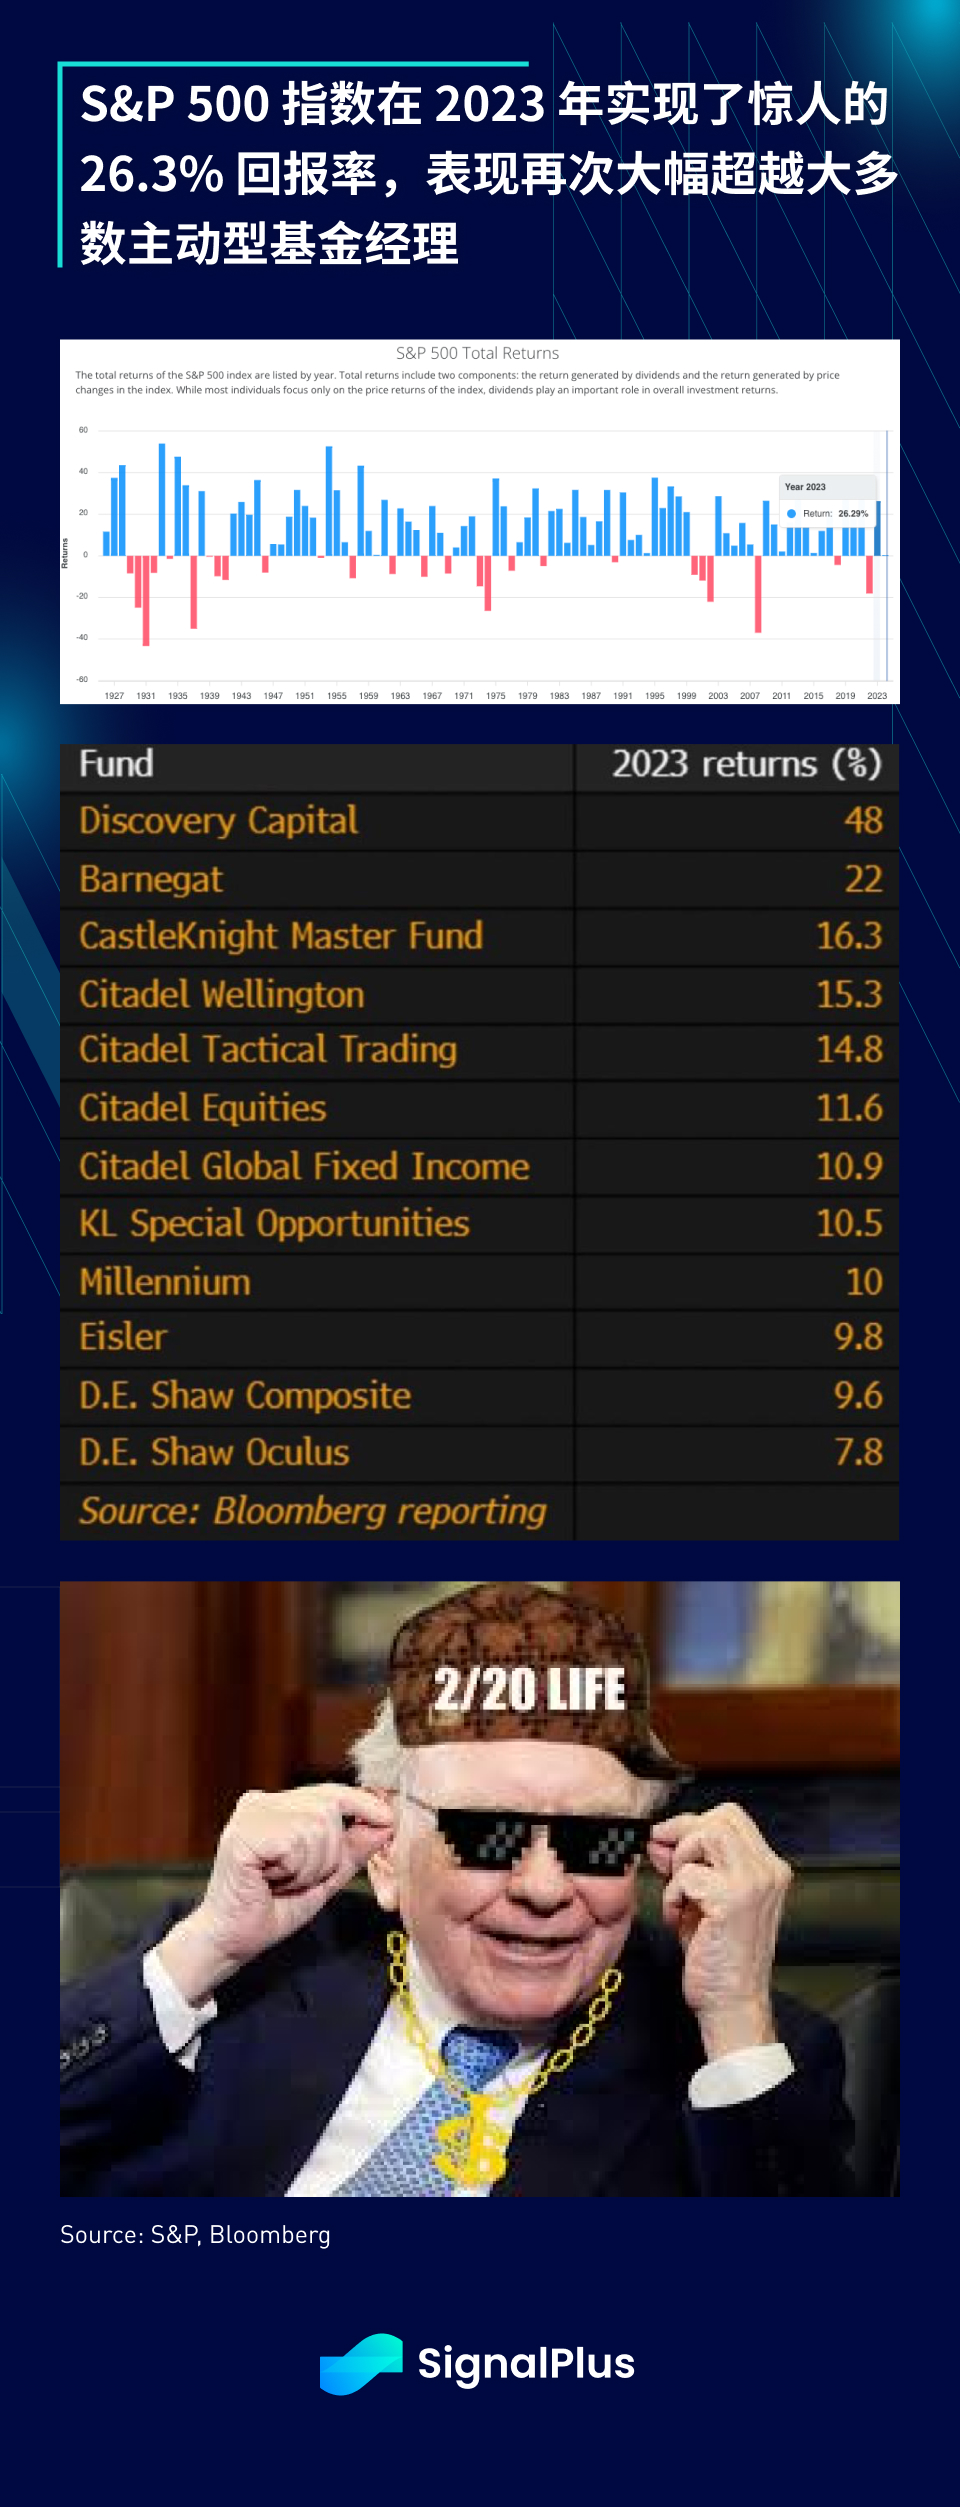
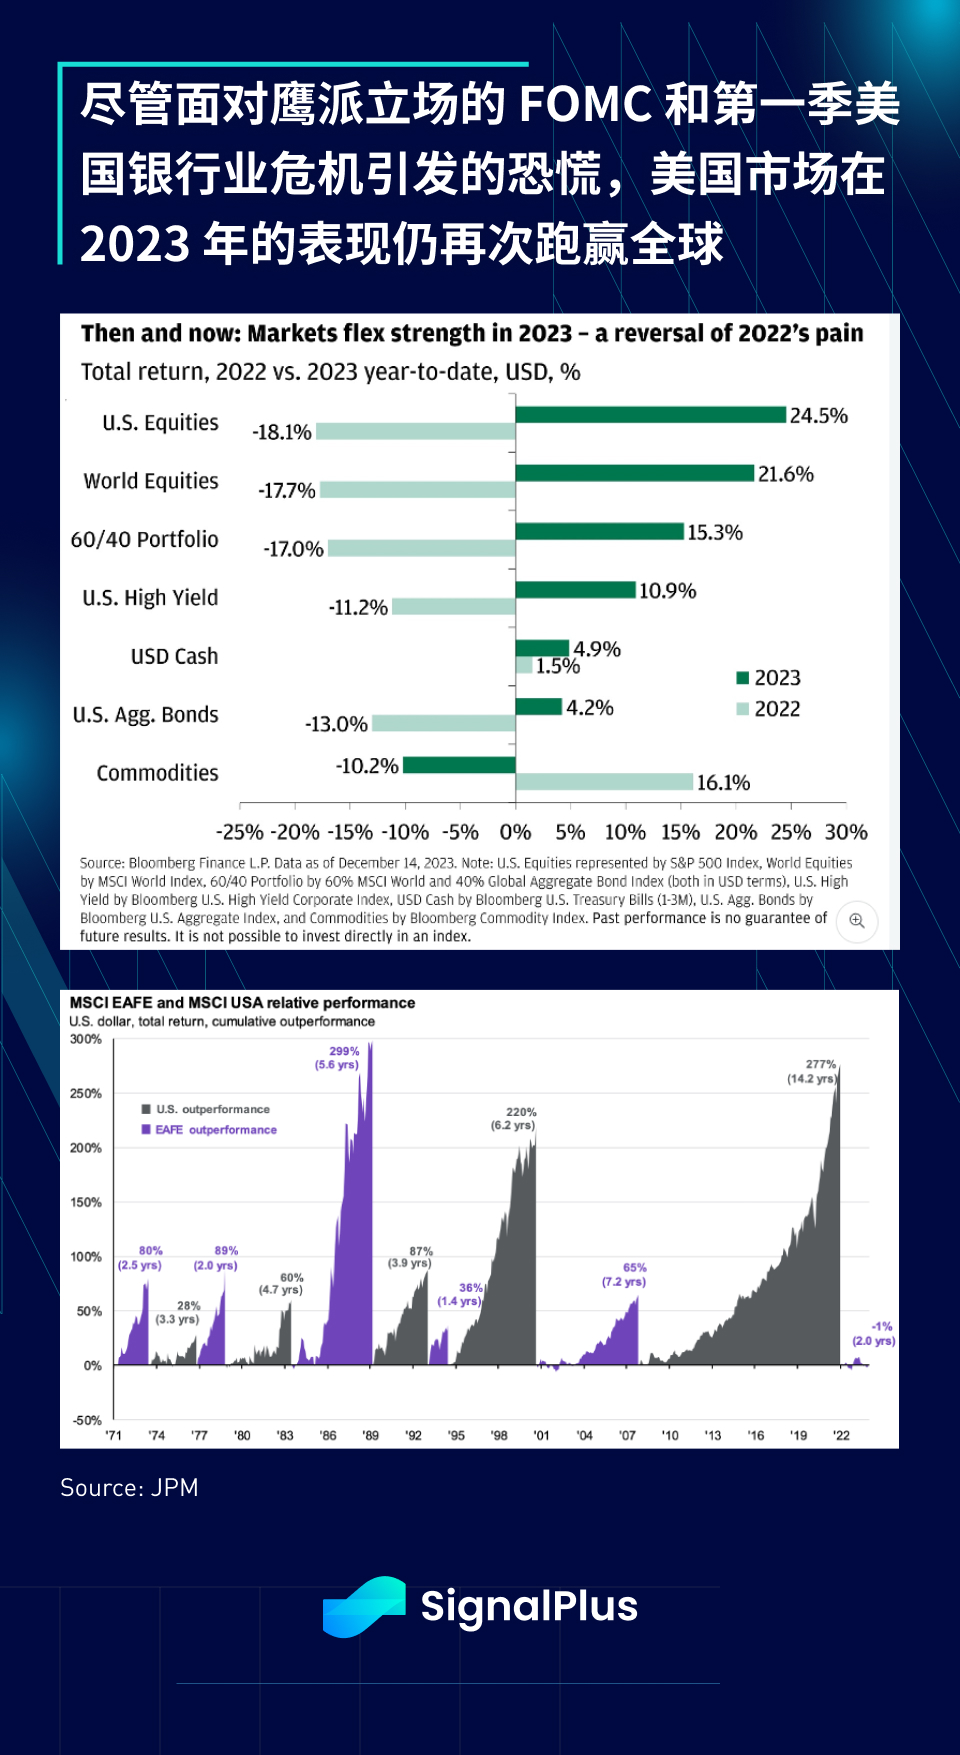
2023 年的情況好到不需要炒幣也能享受高回報,即使盲目地選擇投資類別都能獲得10-15% 的回報率,即使是最謹慎的投資者,也能從持有現金獲得5%的回報, 2023 無疑是值得載入史冊的一年。
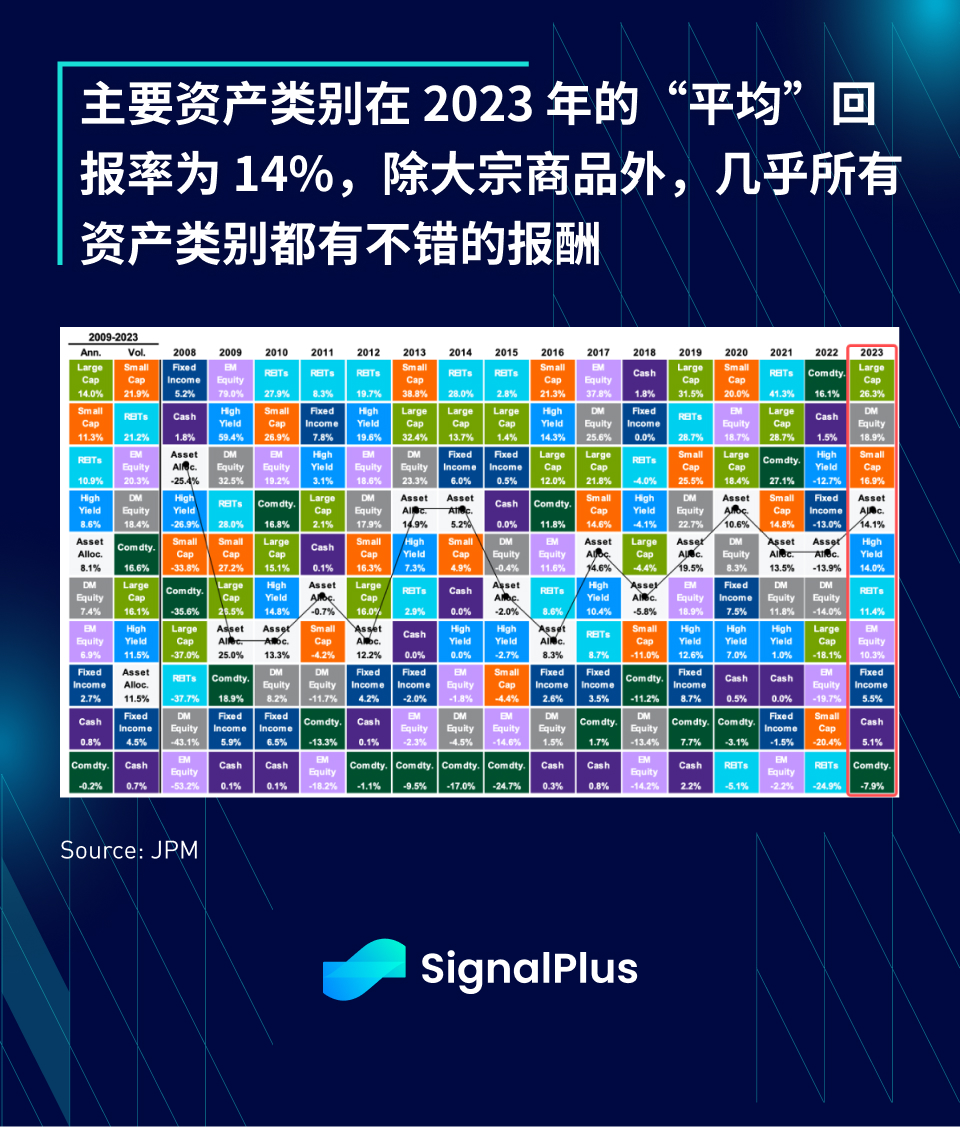
2023 年的表現為何如此強勁?
在經歷了艱難的2022 年後,投資者普遍持倉不足
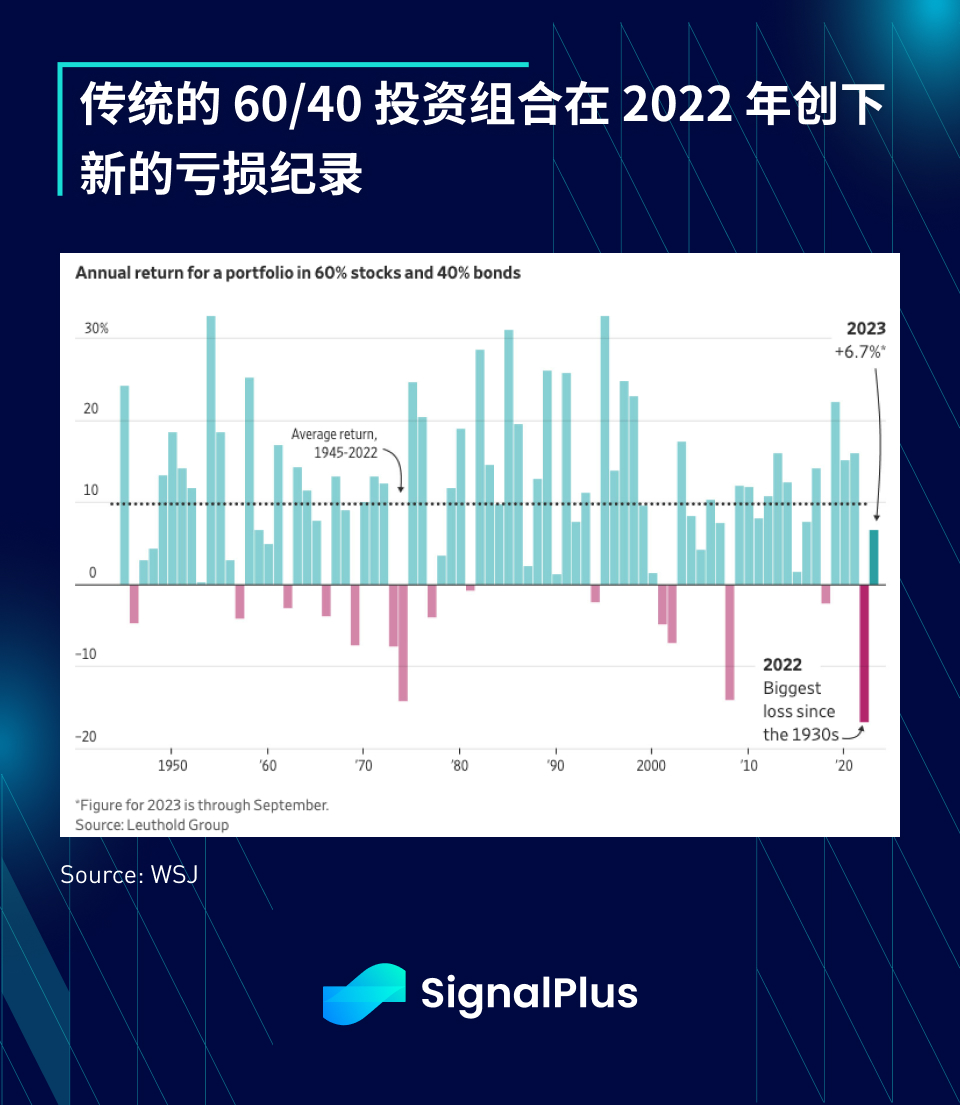
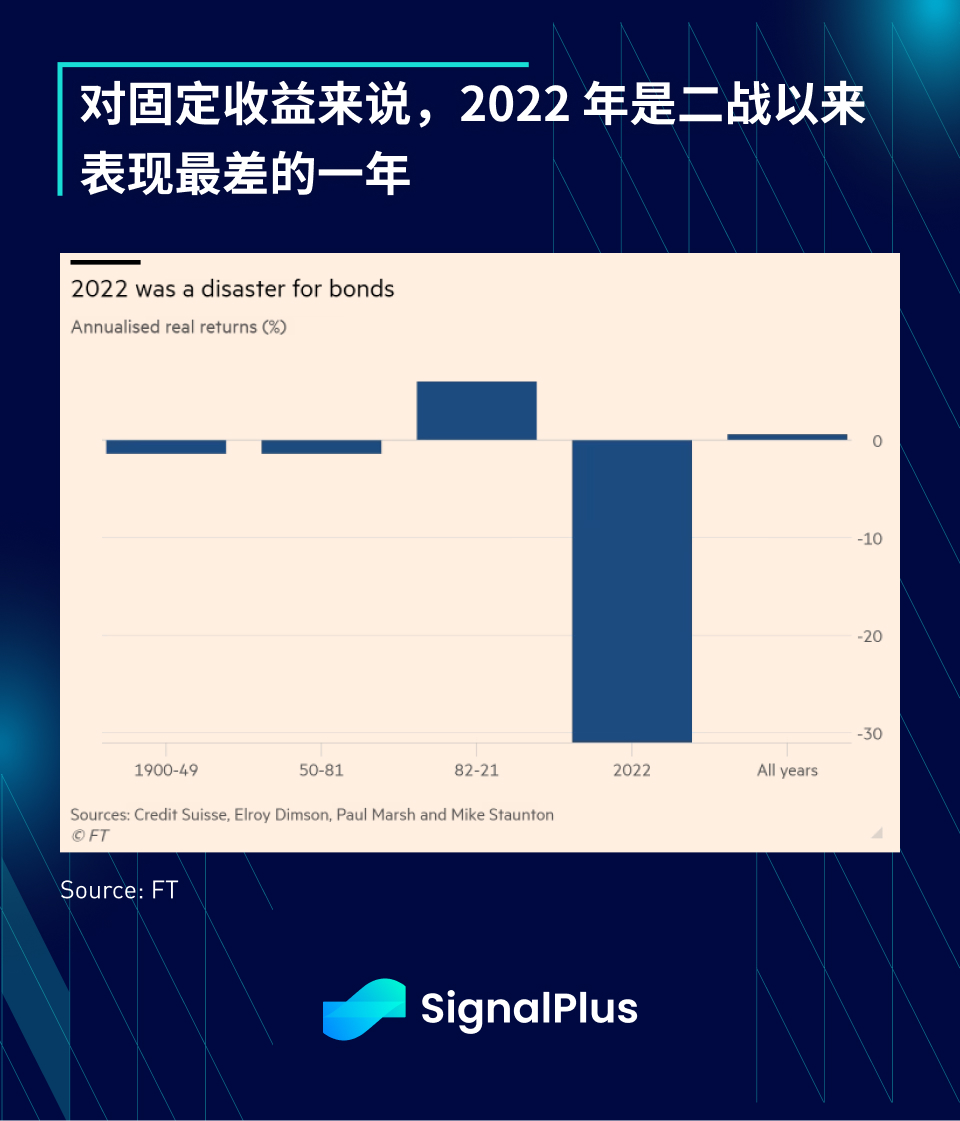
傳統的60/40 投資組合在2022 年創下了新的虧損記錄,投資者在2023 年開始時理所當然地表現出風險趨避的態度,且普遍對宏觀前景抱持負面看法,年初風險敞口偏低,整體缺乏正面的投資氛圍。
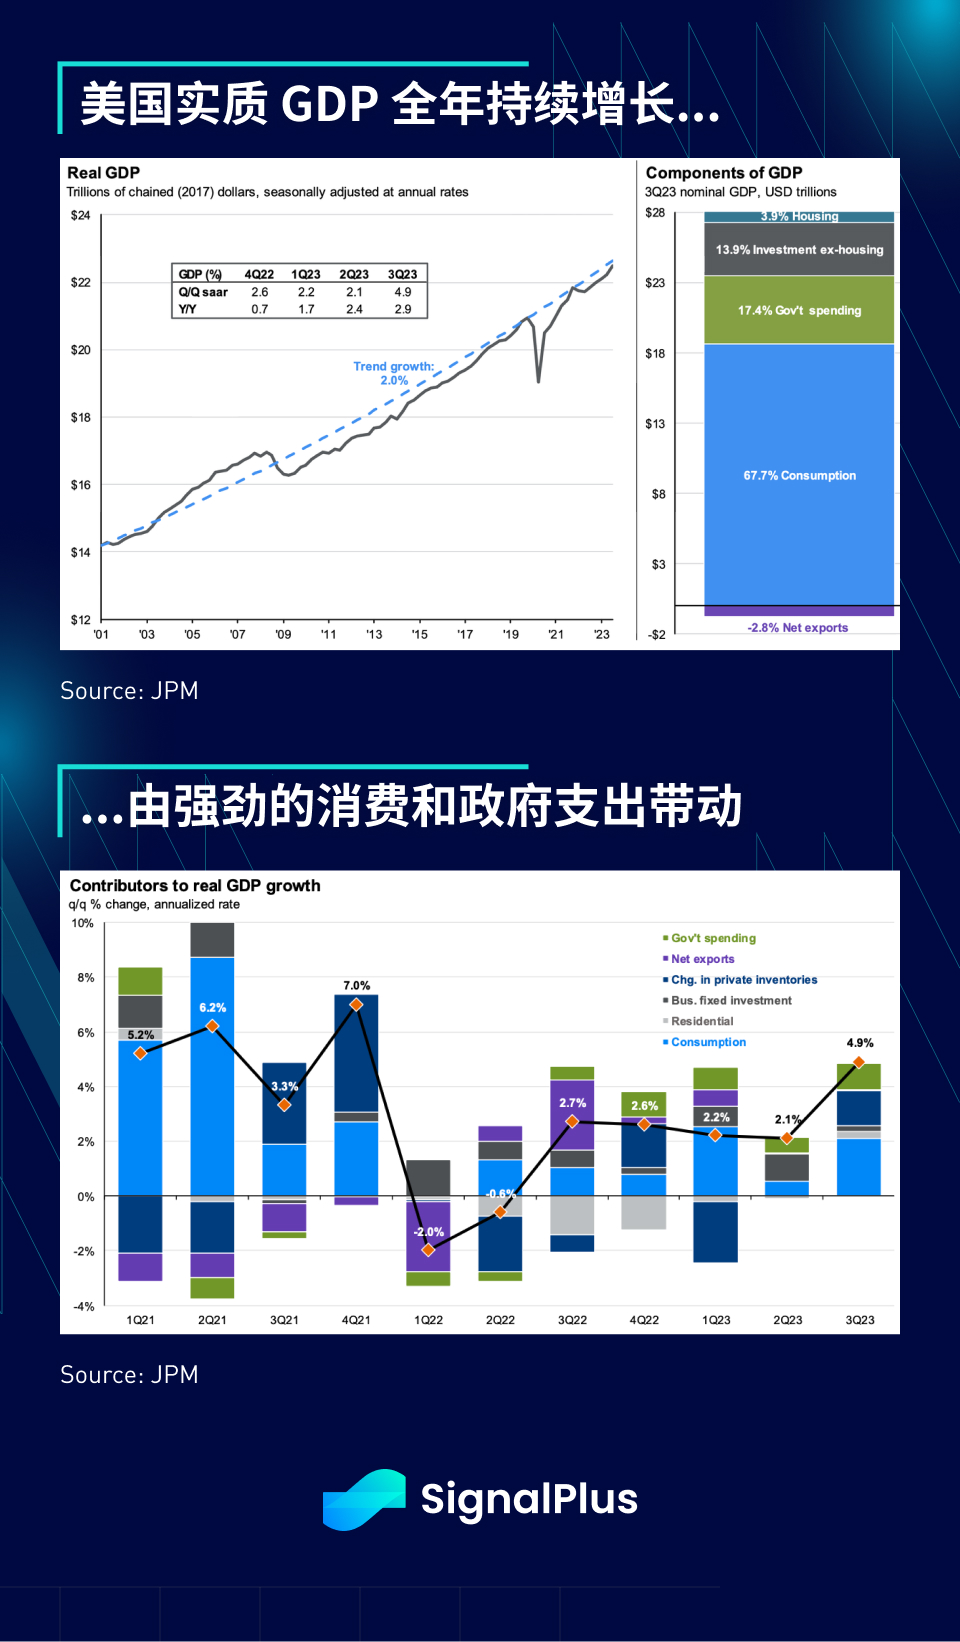
美國經濟狀況離衰退還很遠
即使市場充斥著全球經濟放緩的悲觀預測,且不斷將收益率曲線倒掛視為經濟即將衰退的「確鑿」信號,但實際上美國經濟離衰退還很遠,全年的消費表現尤其突出。
悲觀情緒
即使經濟數據顯示了相反的情況,投資者仍選擇保持悲觀態度,屬於軟數據的情緒調查結果整年的表現都落後於硬數據,彷彿逆勢看空更加光榮。
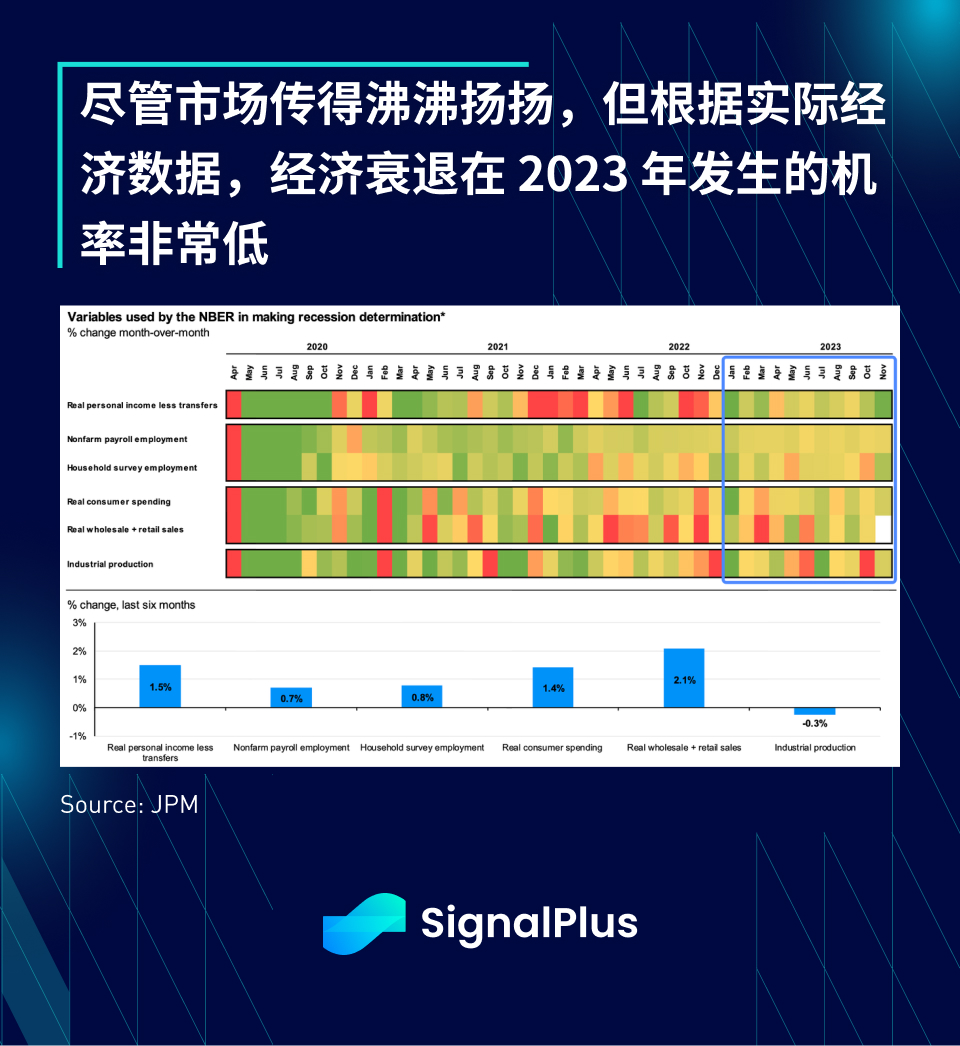
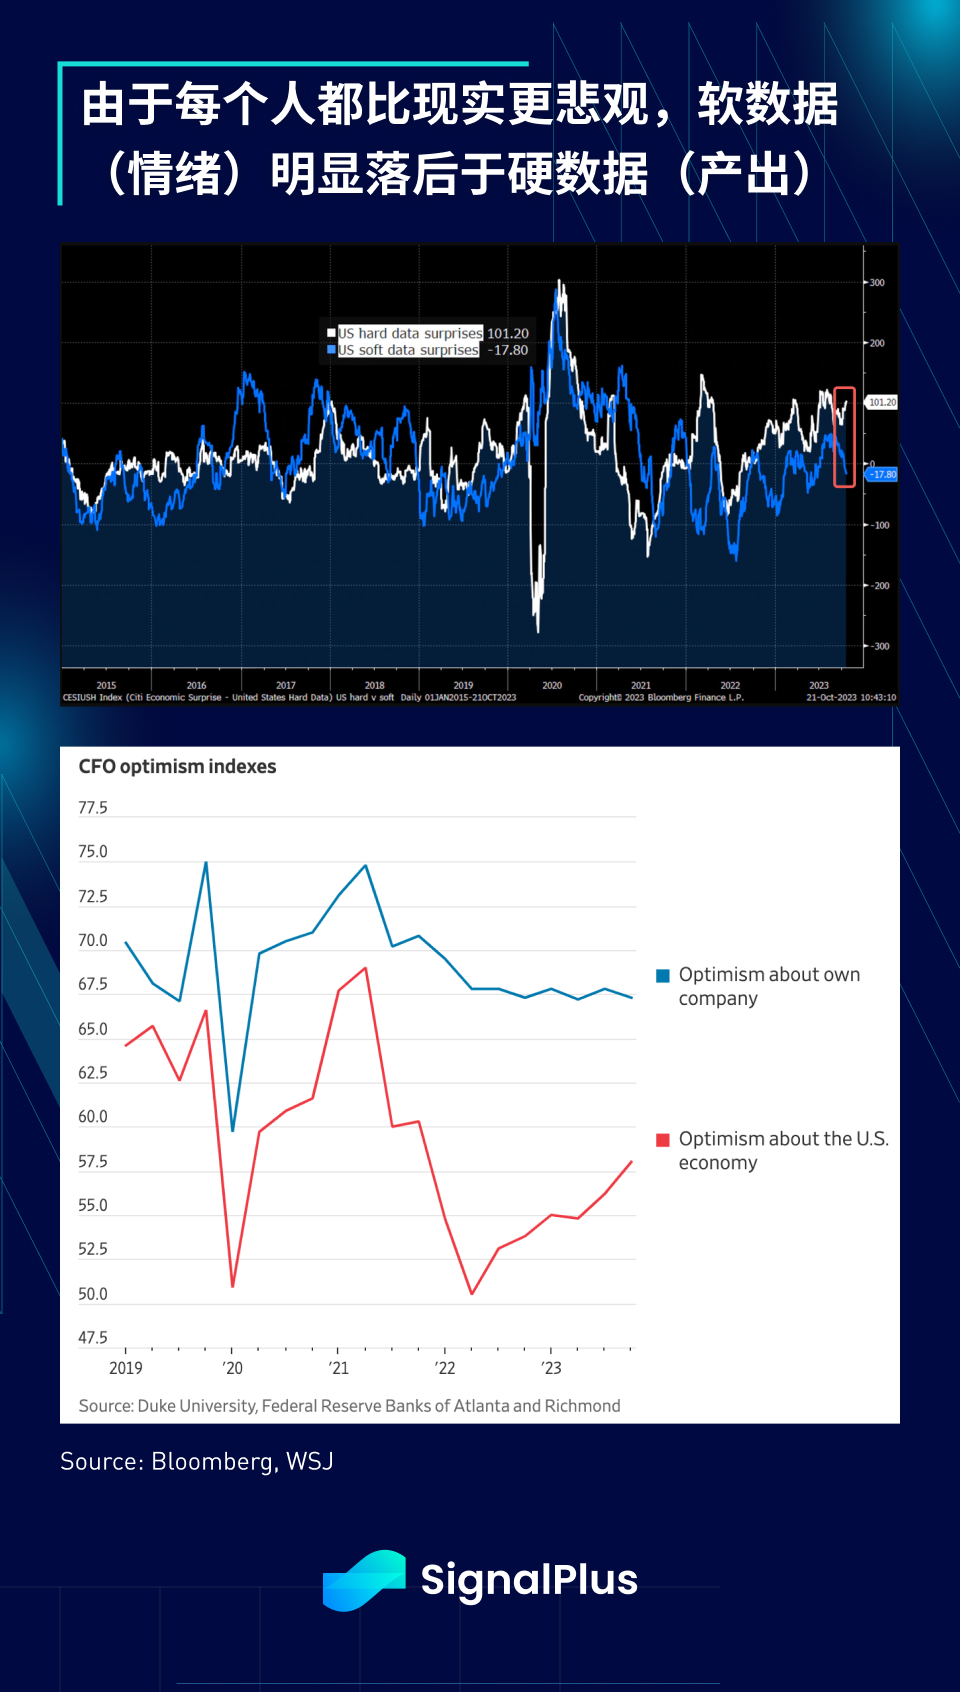
保持謹慎的確值得肯定,但我們也應該記住,發達經濟體和專業管理的企業往往具備自我修正的能力,而人類通常要通過錯誤來學習,這就是為什麼擅長宏觀分析的市場觀察家不一定能成為優秀的經營者。
屹立不搖的美國消費者
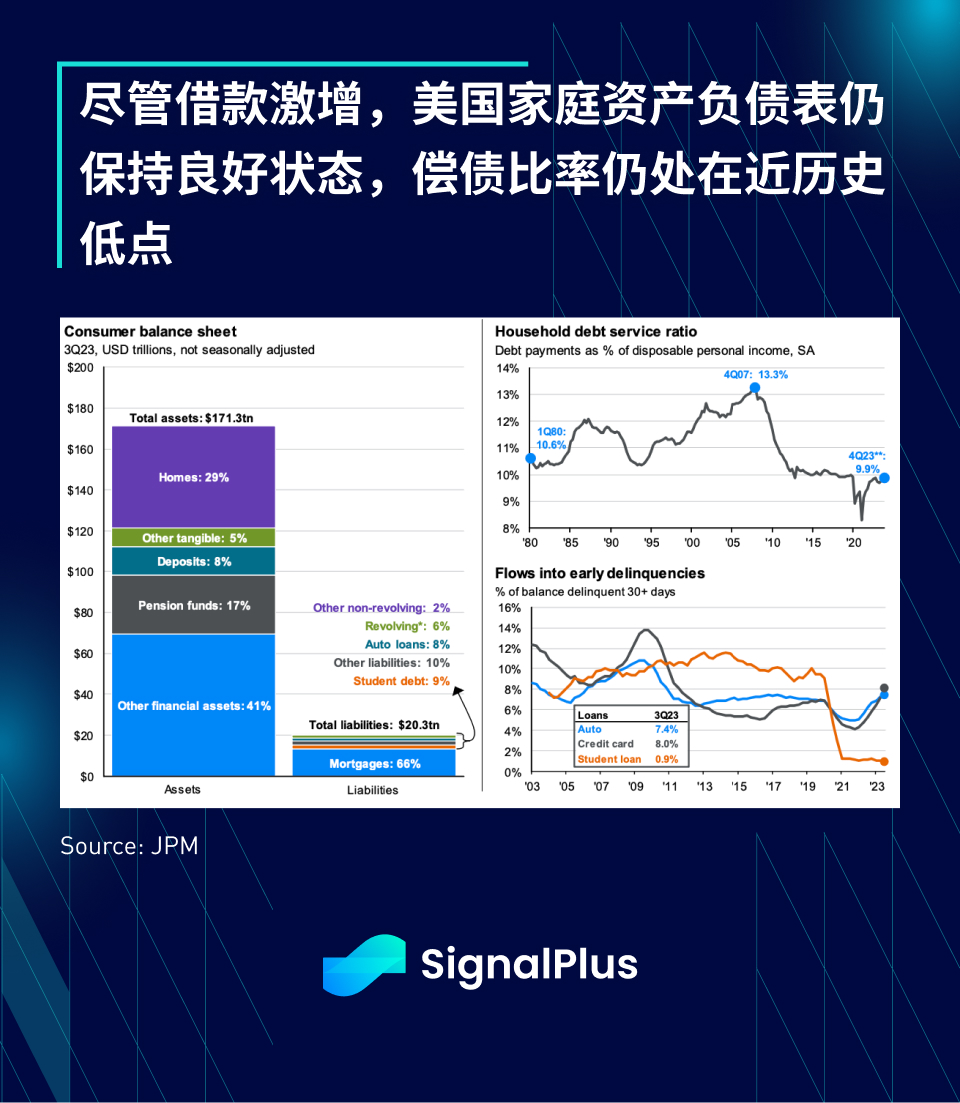
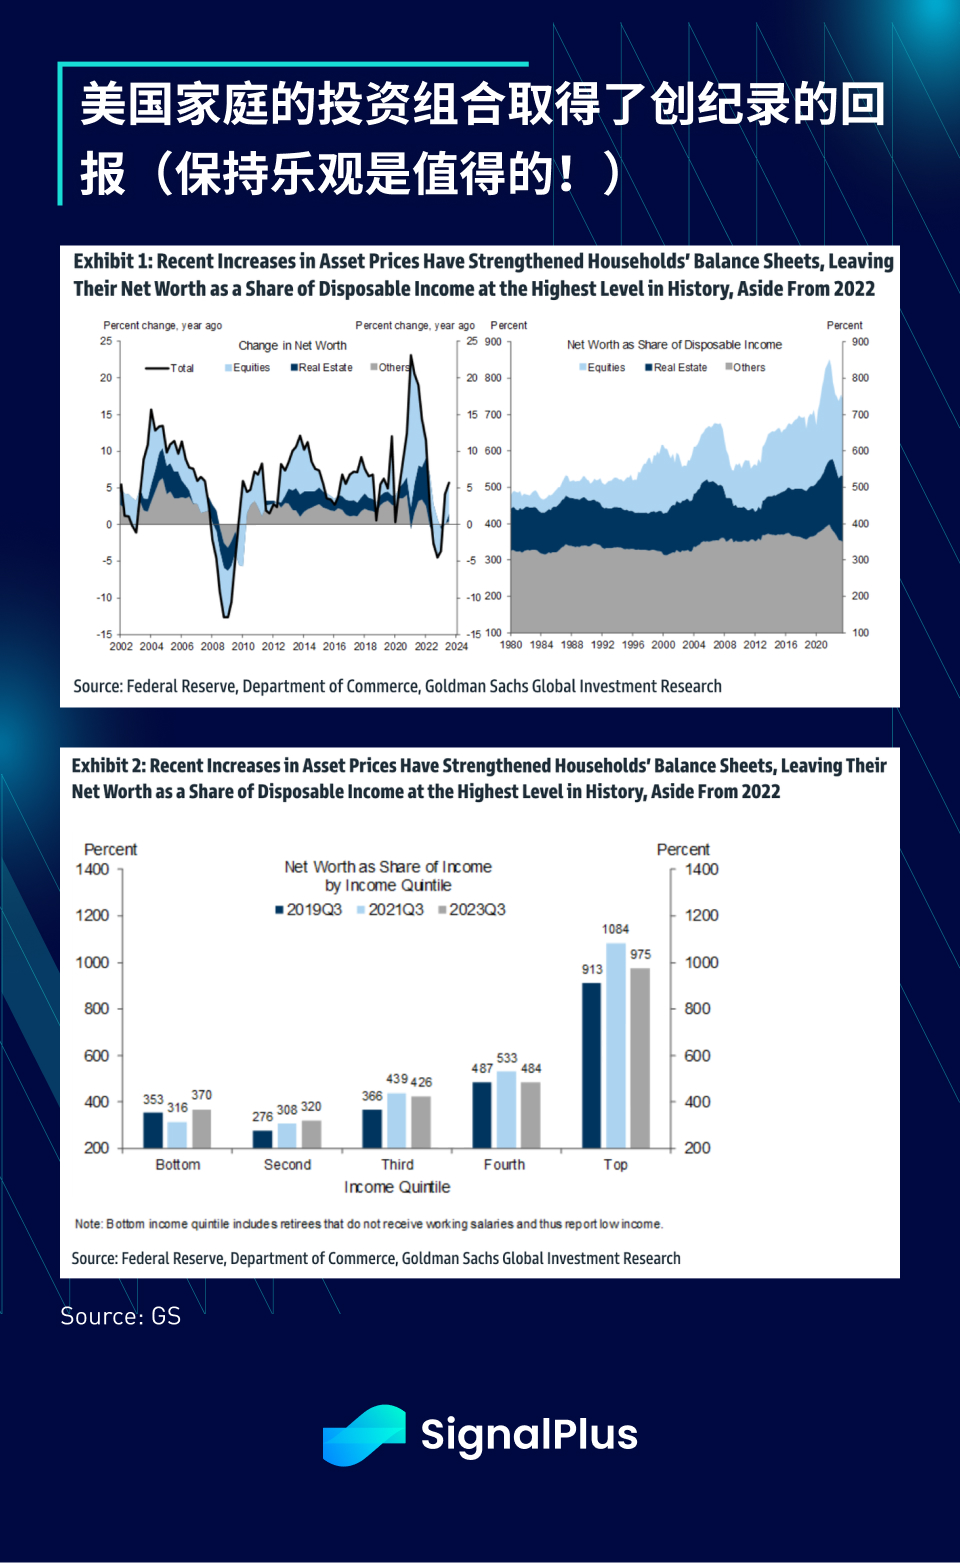
長時間以來,總有人批評美國消費者過度消費,認為這種情況不可能持續下去,然而到了2023 年,美國家庭的淨財富(已考慮債務)仍維持在接近歷史高點的水平,延續了過去40 年的上升趨勢,幾乎不受任何影響。
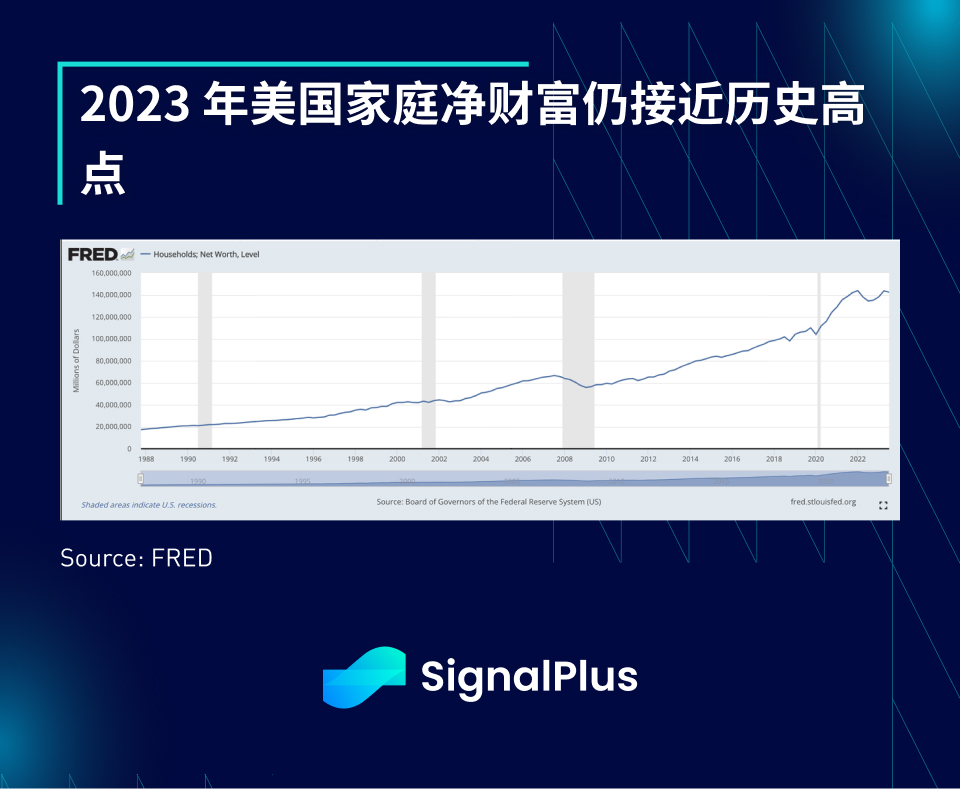
雖然消費者的絕對債務水準有所上升,但與房屋價值、股票投資、退休金和其他金融投資的劇烈增長相比,債務顯得微不足道,美國消費者的資產負債表規模達到171 兆美元,而2023年第三季的負債僅20 兆美元;此外, 66% 的債務是房屋抵押貸款,相對於以消費為目的的借貸,這個類型的債務還是較為合理的。
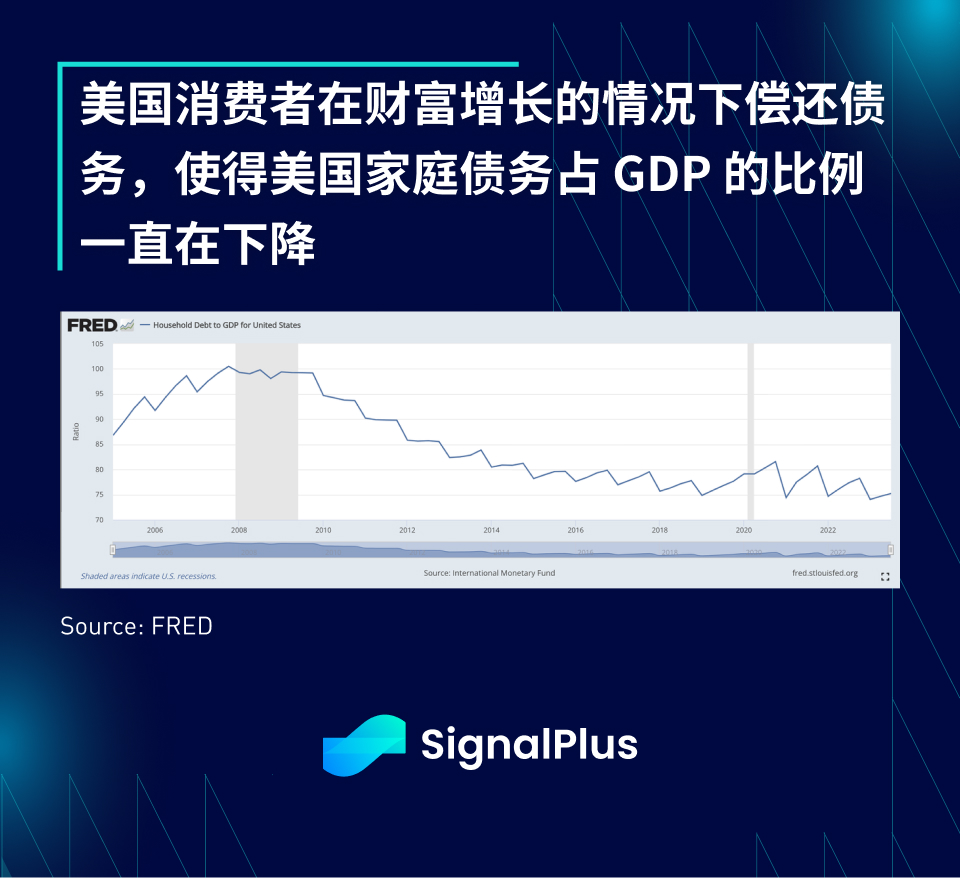
更令人印象深刻的是,即使借貸成本迅速上升,導致區域銀行(如SVB)、商業房地產、房地產基金(Blackstone 設定贖回限制)和中國開發商(恆大)都面臨問題,但美國消費者仍非常穩定,他們的償債比率穩定維持在40 年來的低點(10% ),家庭債務佔GDP 的比例處於幾十年來的最低水準。
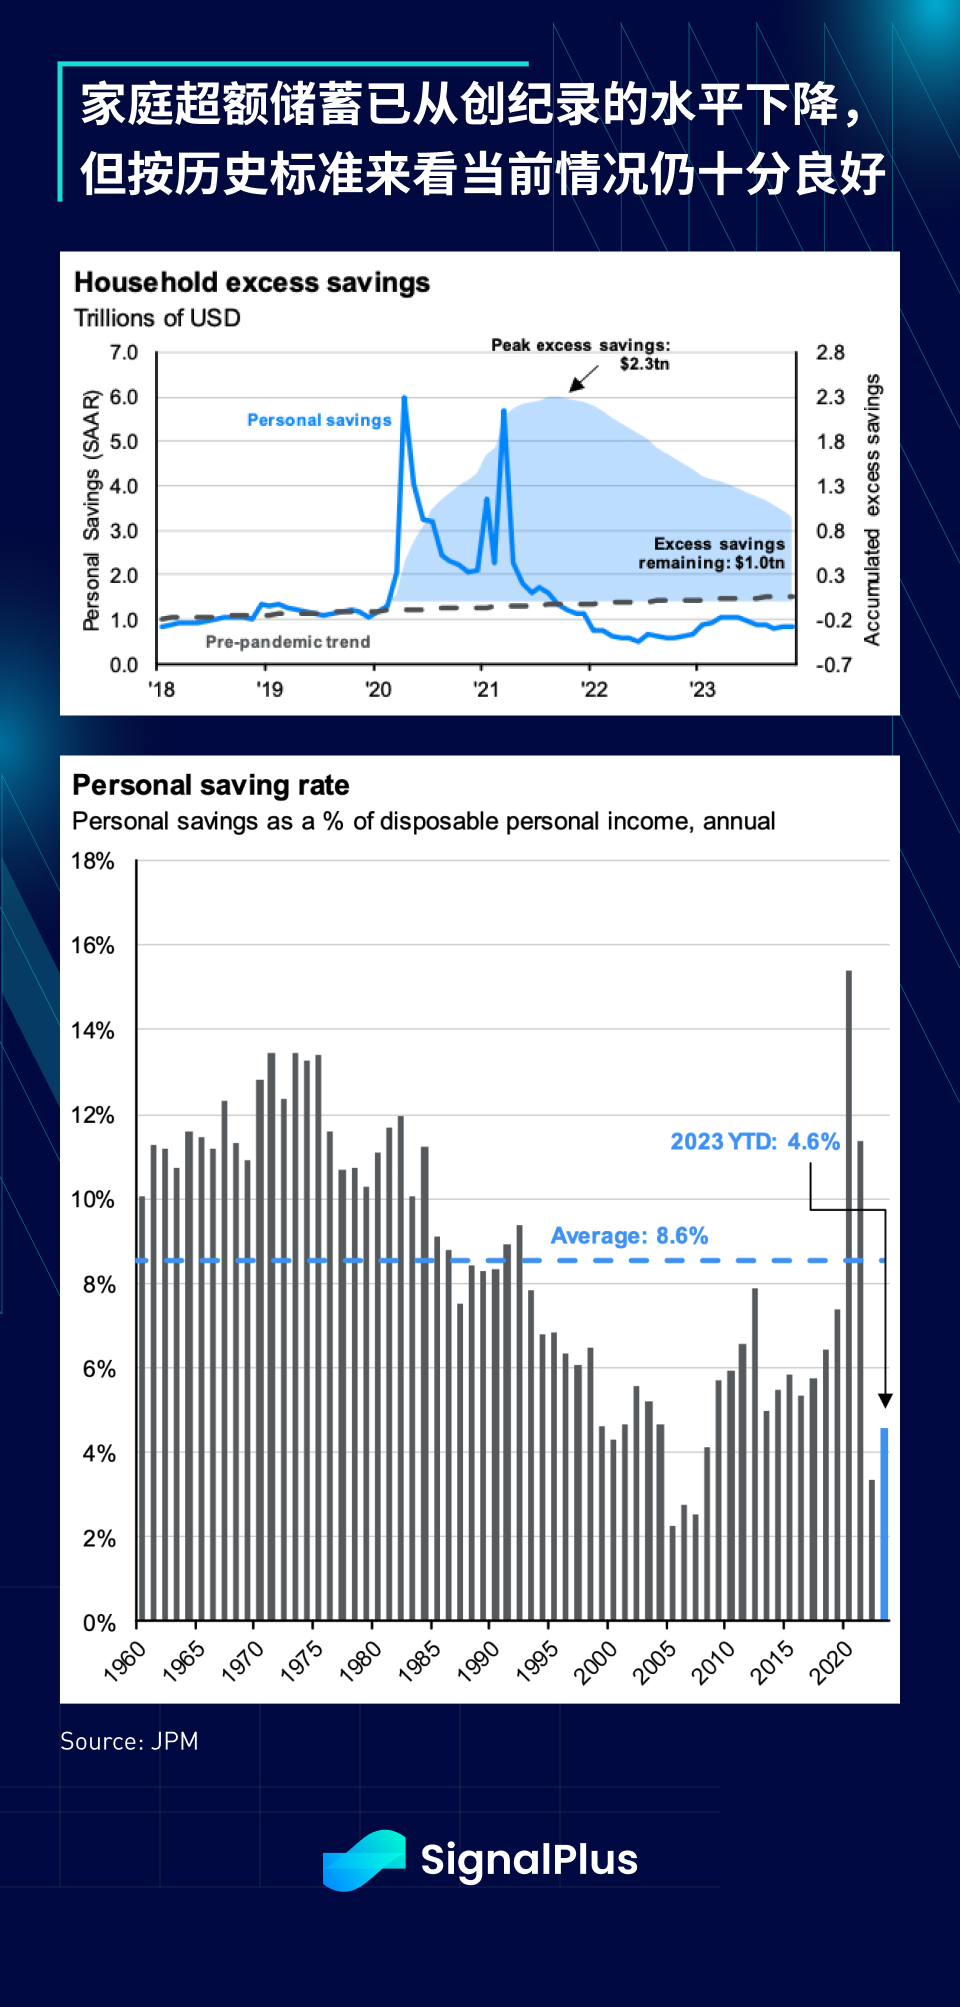
雖然家庭的超額儲蓄率和規模(巔峰時高達2.3 兆美元)已從疫情期間的高點下降,但按照歷史標準來看,仍處於非常良好的情況,而且大部分提取的資金被用於償還債務、進行股票投資、刺激消費。
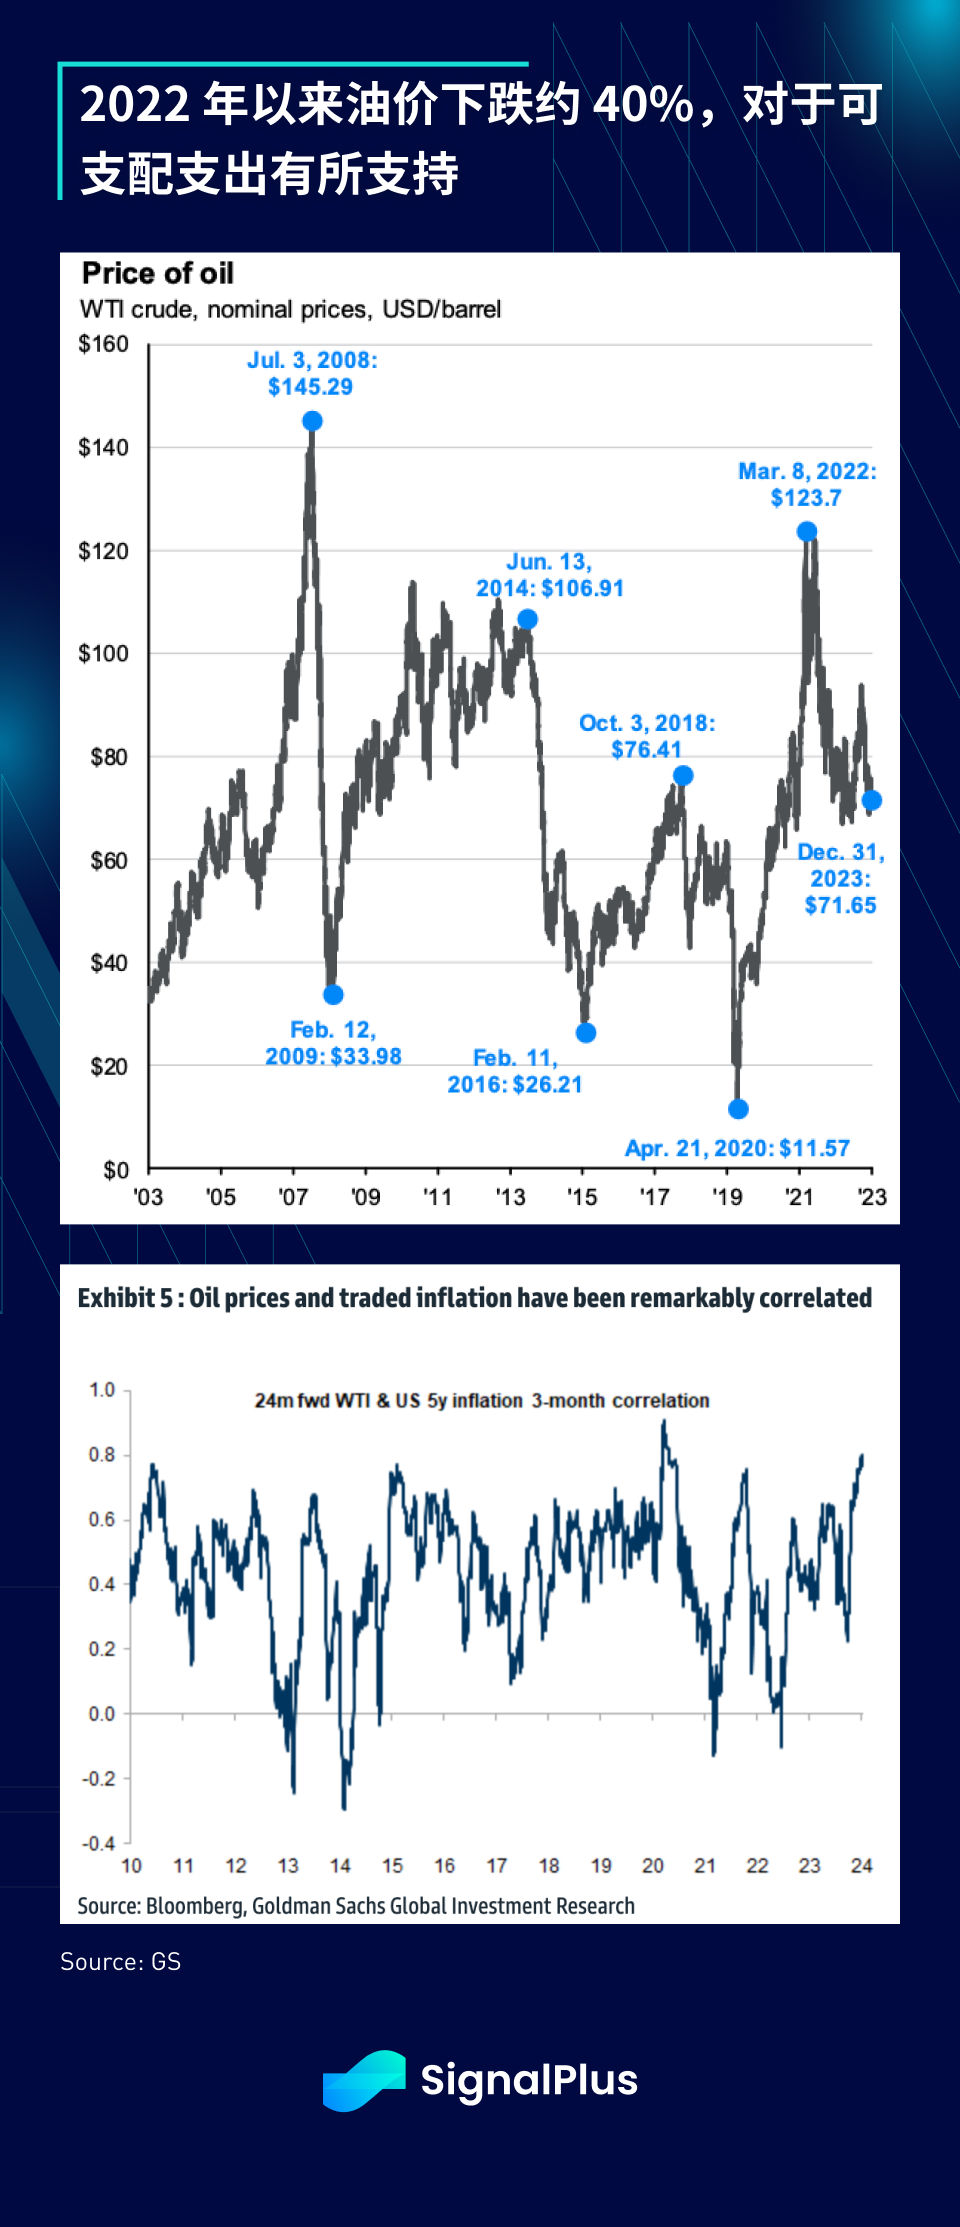
另外,WTI 原油價格從2022 年3 月的高點下跌了約40% ,為消費者的支出預算提供了有力支持,同時,油價與通膨預期之間的相關性仍維持在較高水準。
求才若渴
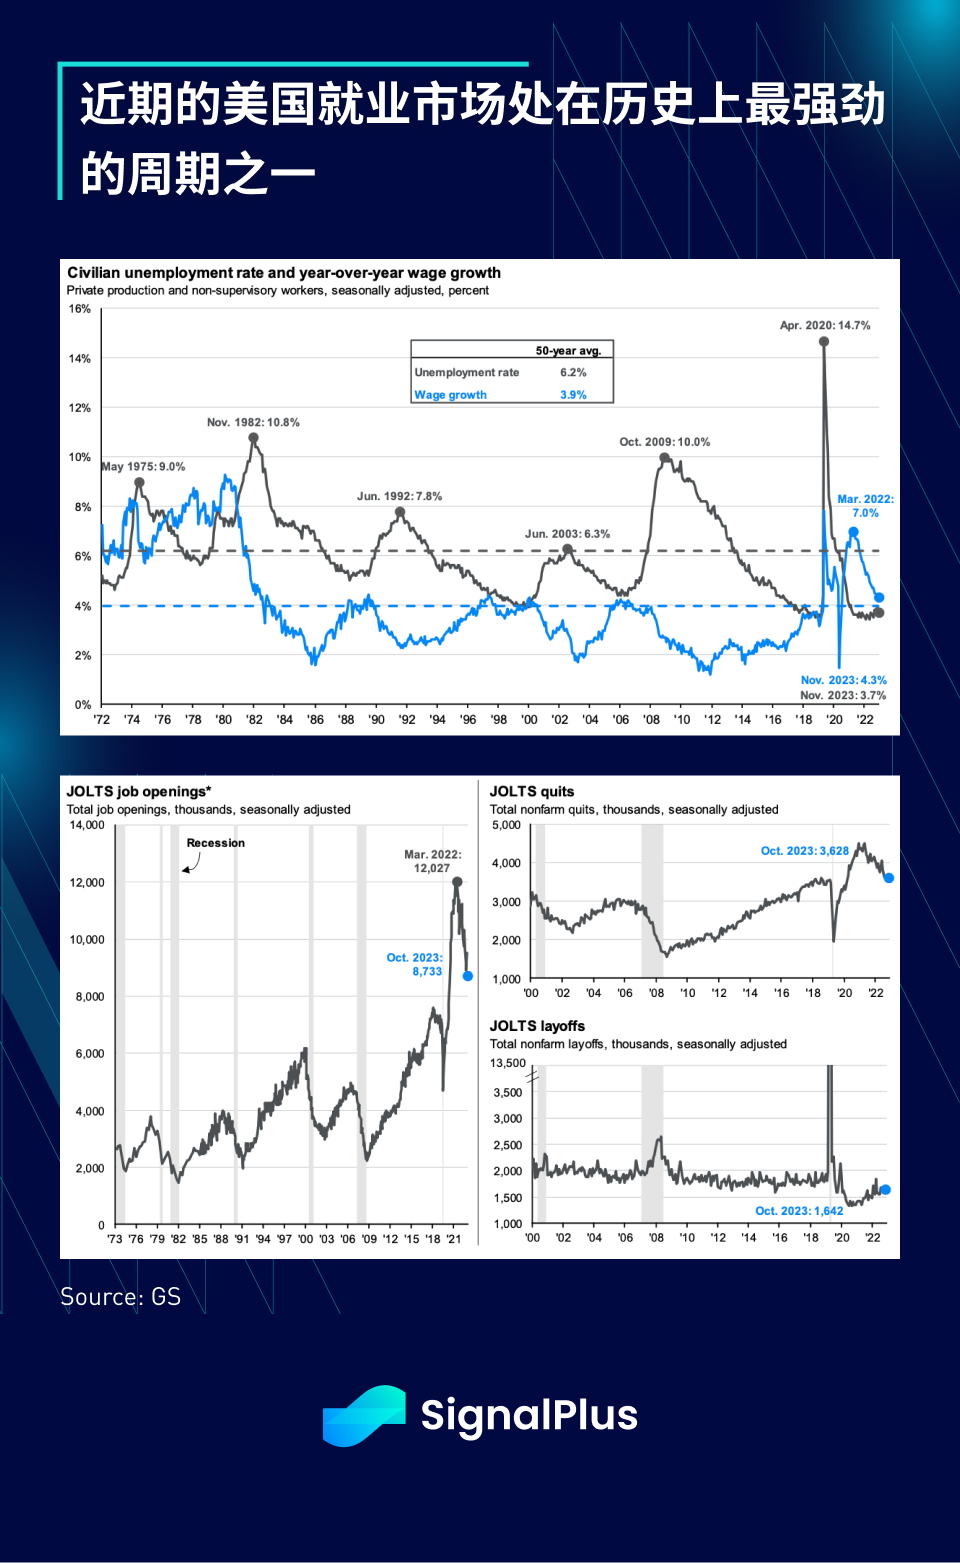
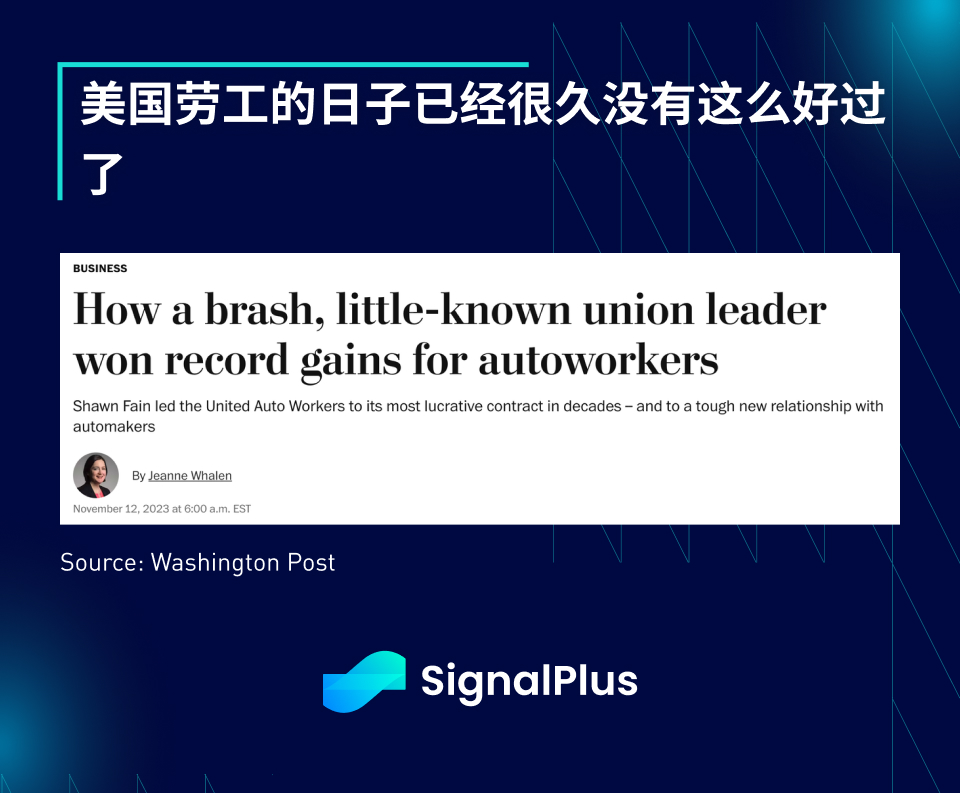
目前美國的就業市場處在歷史上最強勁的周期之一,裁員率創下新低,職位數居高不下,薪資成長達到40 年來的高點,且遠高於GDP 成長,在這一成長週期中,受僱者的議價能力也跟著水漲船高,許多工會(例如美國汽車工人聯合會)在勞資衝突中獲得了資方前所未見的讓步。
簡而言之,美國勞工的日子已經很久沒有這麼好了,這同時帶動了強勁的消費支出和信心的成長。
美國房屋市場回到只漲不跌模式
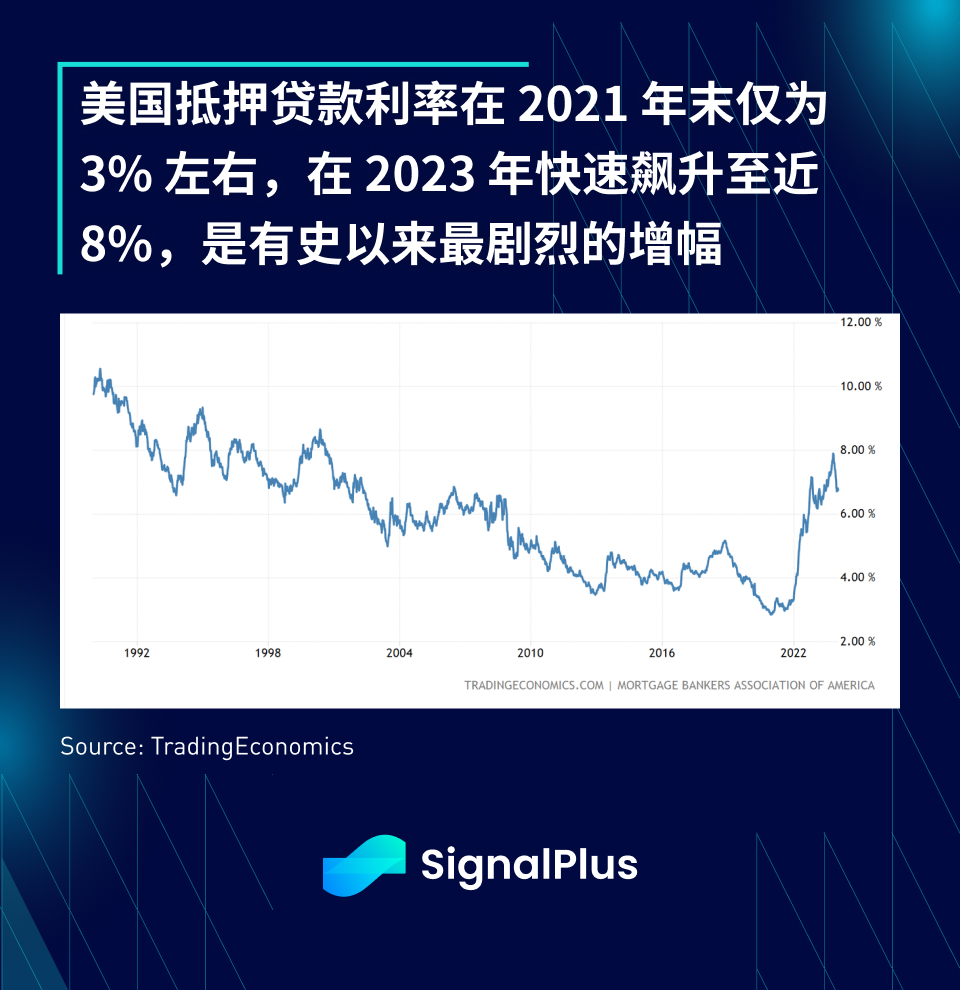
一般情況下,當抵押貸款成本在短短兩年內從3% 的低點飆升至近8% 時,理應會出現房價暴跌、房屋淨值轉負以及止贖數量上升等情況。
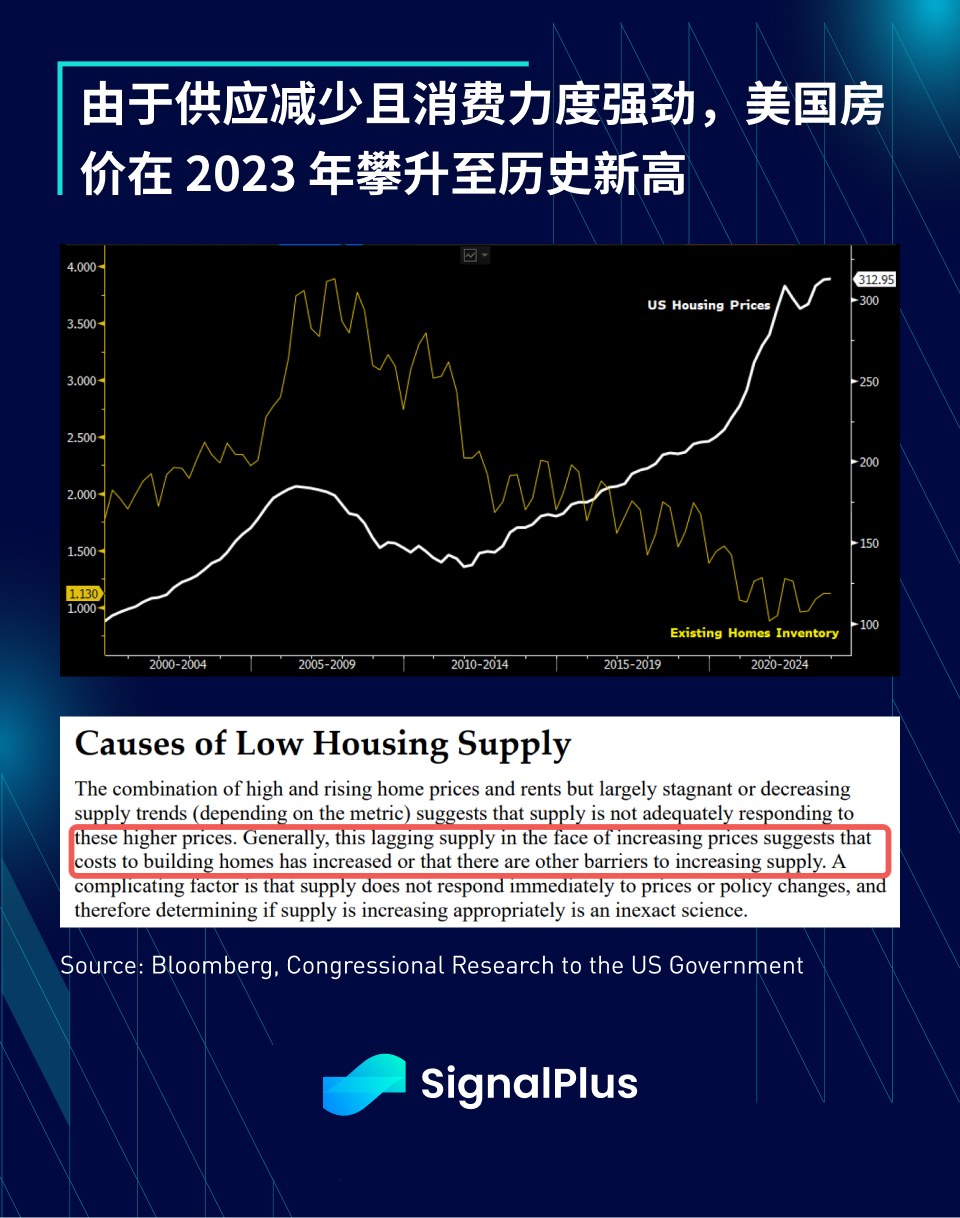
然而,當前的經濟週期絕非常態,強勁的經濟表現、良好的就業市場、健康的移民流入以及飛漲的建築成本使得住房供不應求,隨著待售房屋庫存降至20 年來的低點,房價在2023年不斷上漲,並在年底創下了歷史新高。
雖然利率可能會在短期內影響槓桿過高的借款人以及房價,但從長期來看,硬資產的價格最終還是受到供需基本面的驅動。
大型企業獲利源源不絕
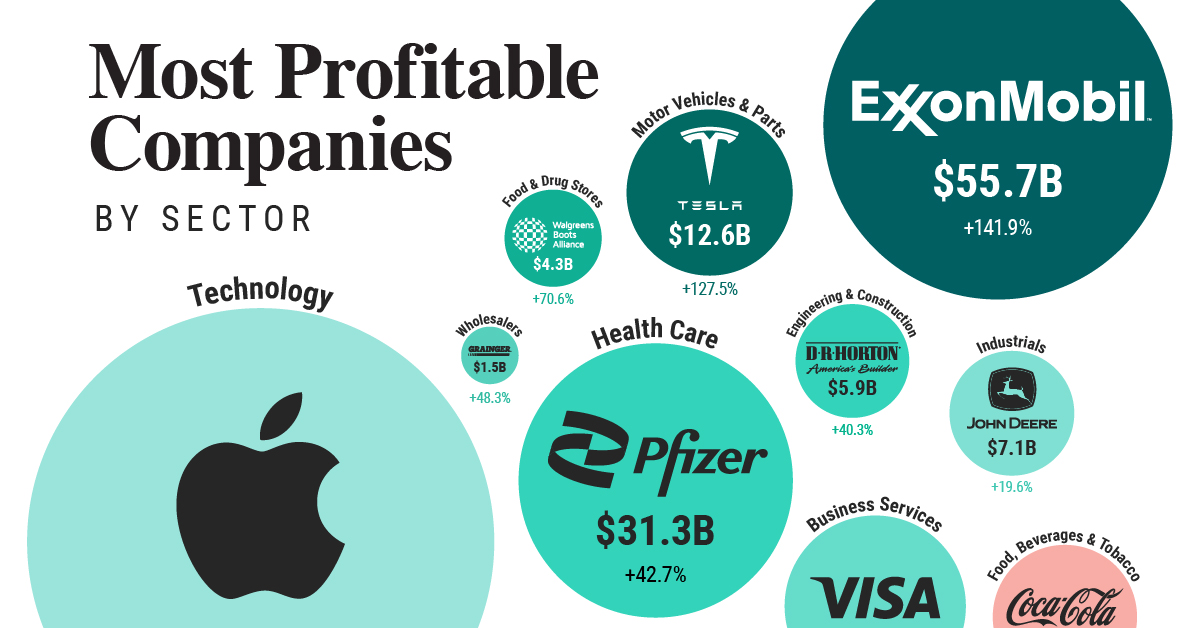
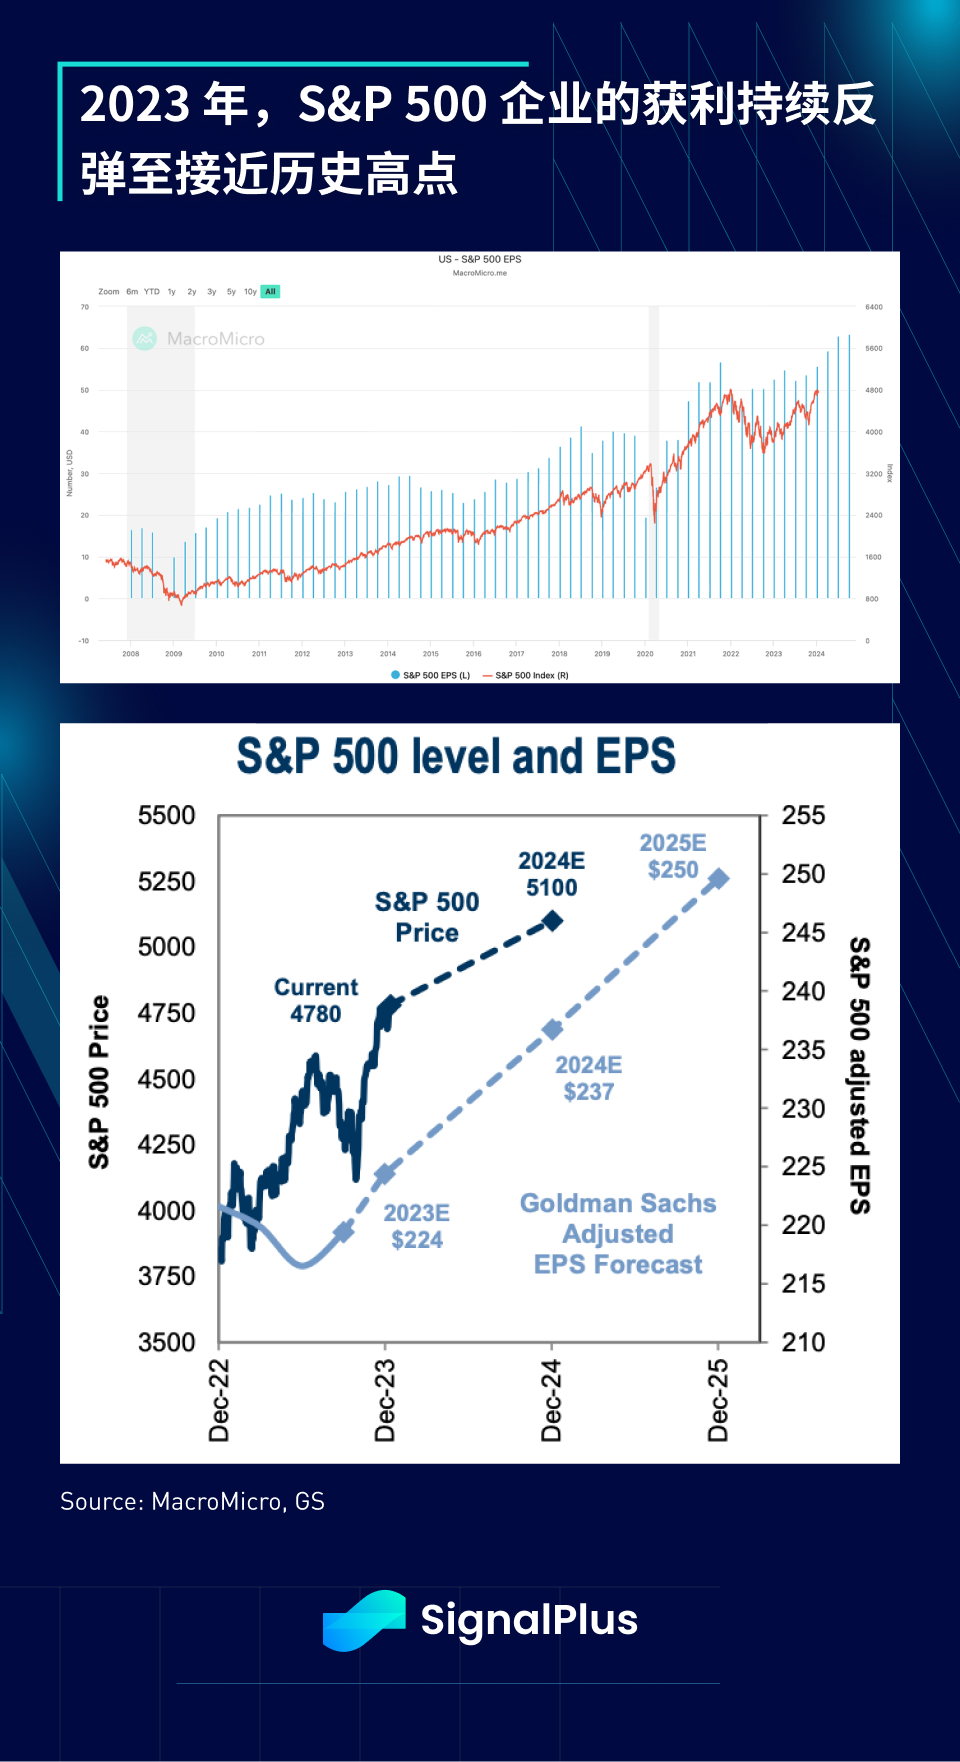
在2023 年,SP 500 企業的EPS 持續反彈,年底時回到疫情後的歷史高點附近,與2022 年相比,EPS 增長了0.4% ,考慮到基準較高且全球央行在去年大規模回收流動性的情況,這樣的表現非常出色。
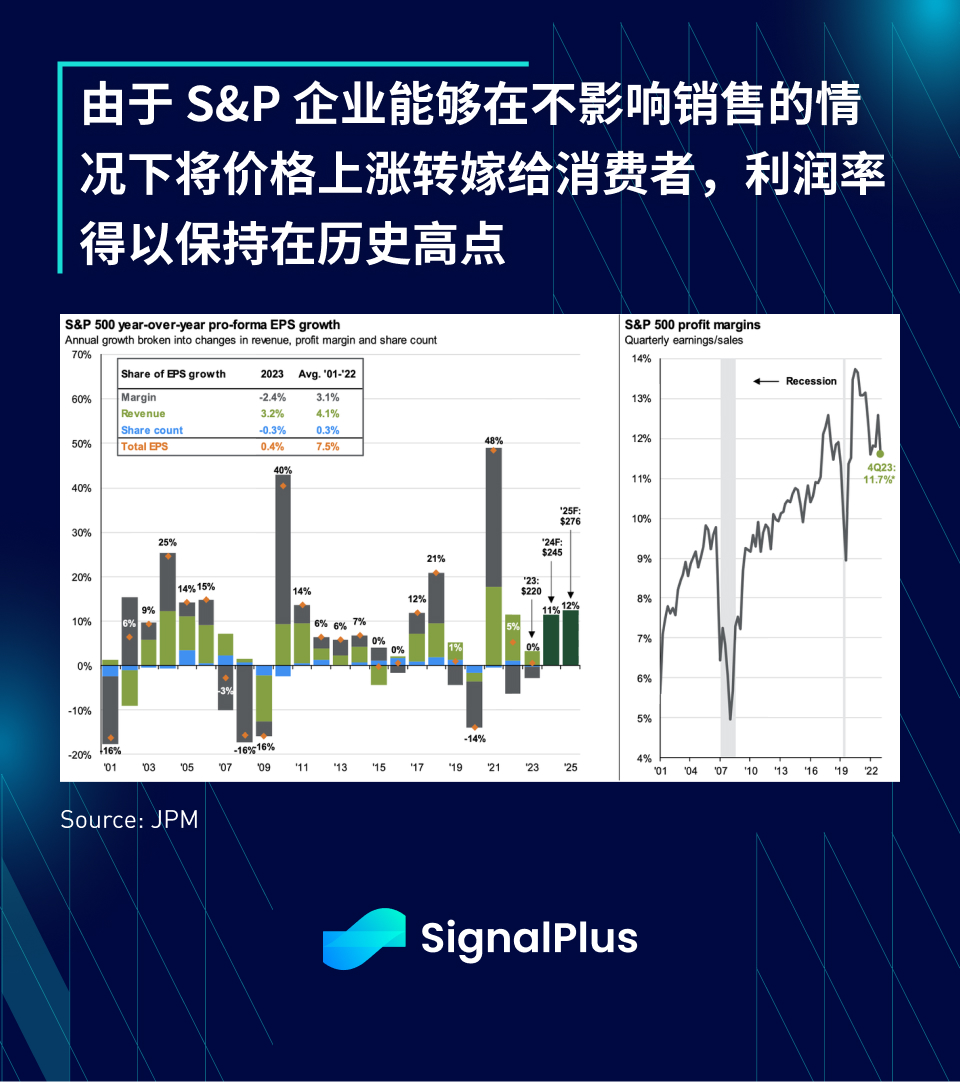
此外,由於企業能夠在不影響銷售額的情況下將成本上漲轉嫁給消費者,利潤率得以保持在12% ,接近20 年來的高點,並遠高於過去20 年的平均水平9% ,這證明了企業管理層在應對嚴峻的宏觀環境影響方面具有足夠的智慧和策略。
美聯儲的新工具
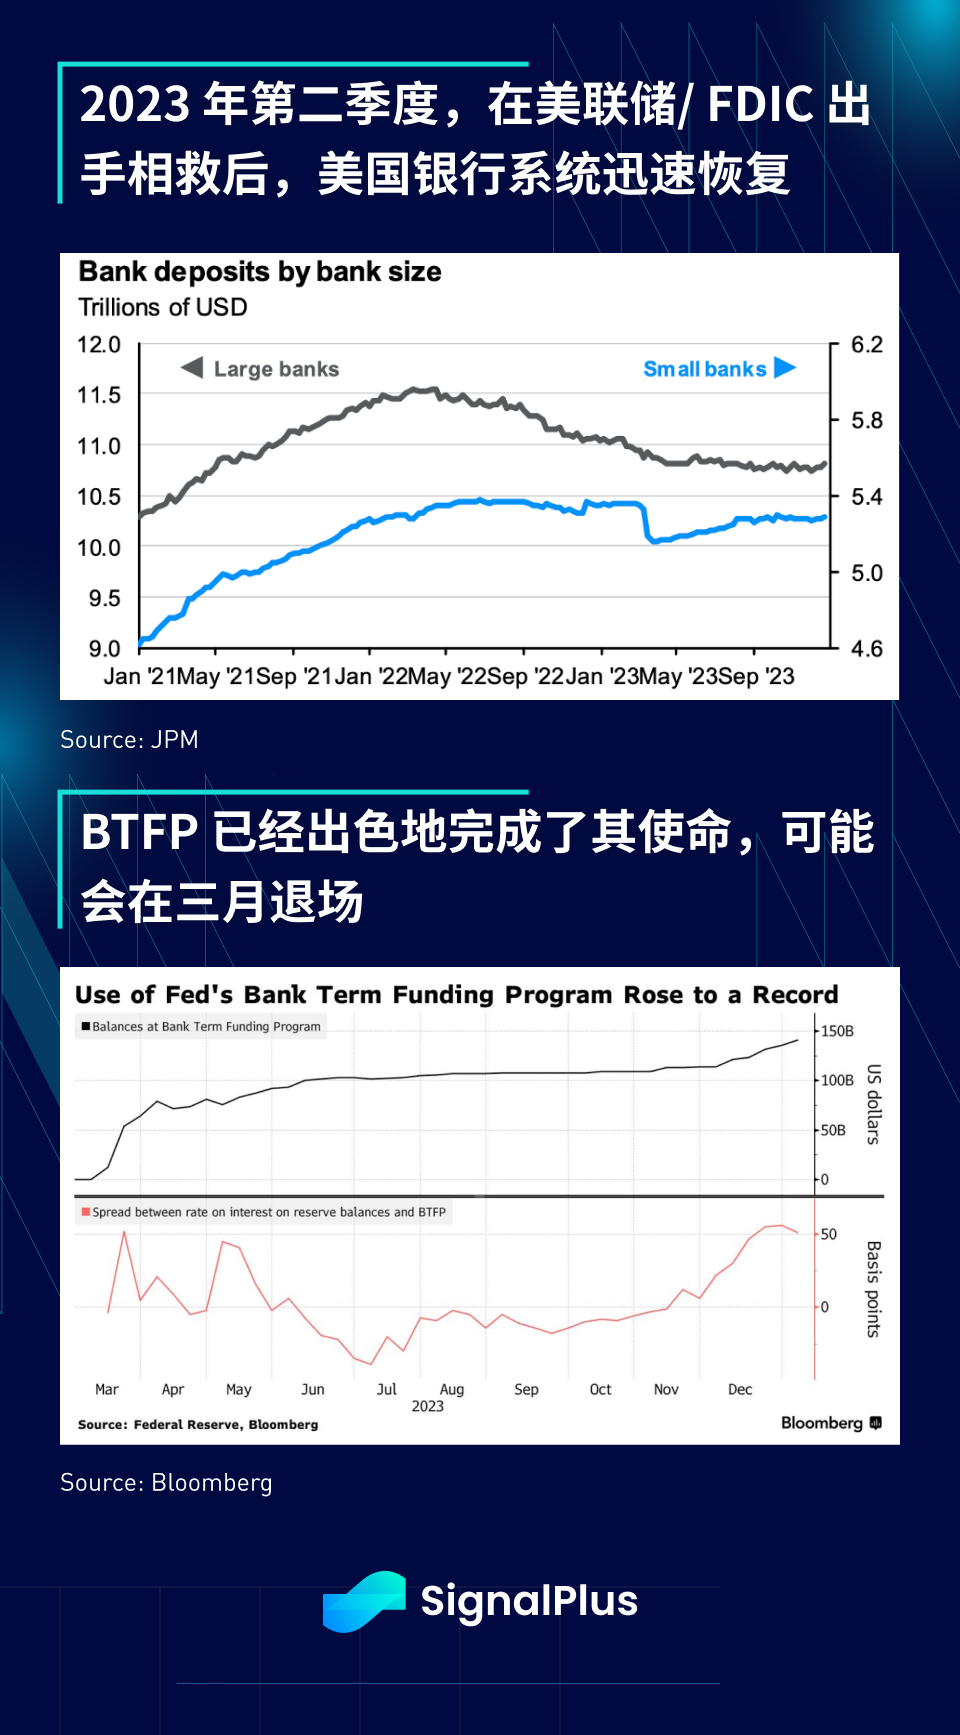
雖然我們可能對美聯儲過去處理量化寬鬆的方式和零利率政策有些不滿,但必須承認,美聯儲(和聯邦存款保險公司)對區域銀行危機採取了相當迅速且精準的應對措施,他們在任何人提出「 Lehman 2.0 」的疑慮之前就有效地控制了風險的蔓延;此外,這次的援助計劃與先前的全面紓困不同(也就是並非量化寬鬆),股權持有人和次級債權人(例如AT 1 持有者)承受了實際損失,且借款的使用成本相當高昂( OIS + 10 個基點),整個計畫的主要目的是保護儲戶的利益。
BTFP 計劃成功地幫助銀行度過了存款外逃時期,使銀行存款餘額最終趨於穩定,由於銀行不再需要緊急流動性支持,該計劃可能會在3 月退出市場。近幾個月來,隨著OIS 利率下降,銀行獲得了另一個套利機會,使得BTFP 的使用額度激增至歷史新高。
無論如何,這是一個教科書級的案例,展示瞭如何設計和執行一個良好的援助計劃,它同時也表明政策制定者在不斷從過去的經驗中學習,正如美國上市企業CEO 們在不斷變化的宏觀環境中學習應對之道一樣。
生成式AI 的財富效應
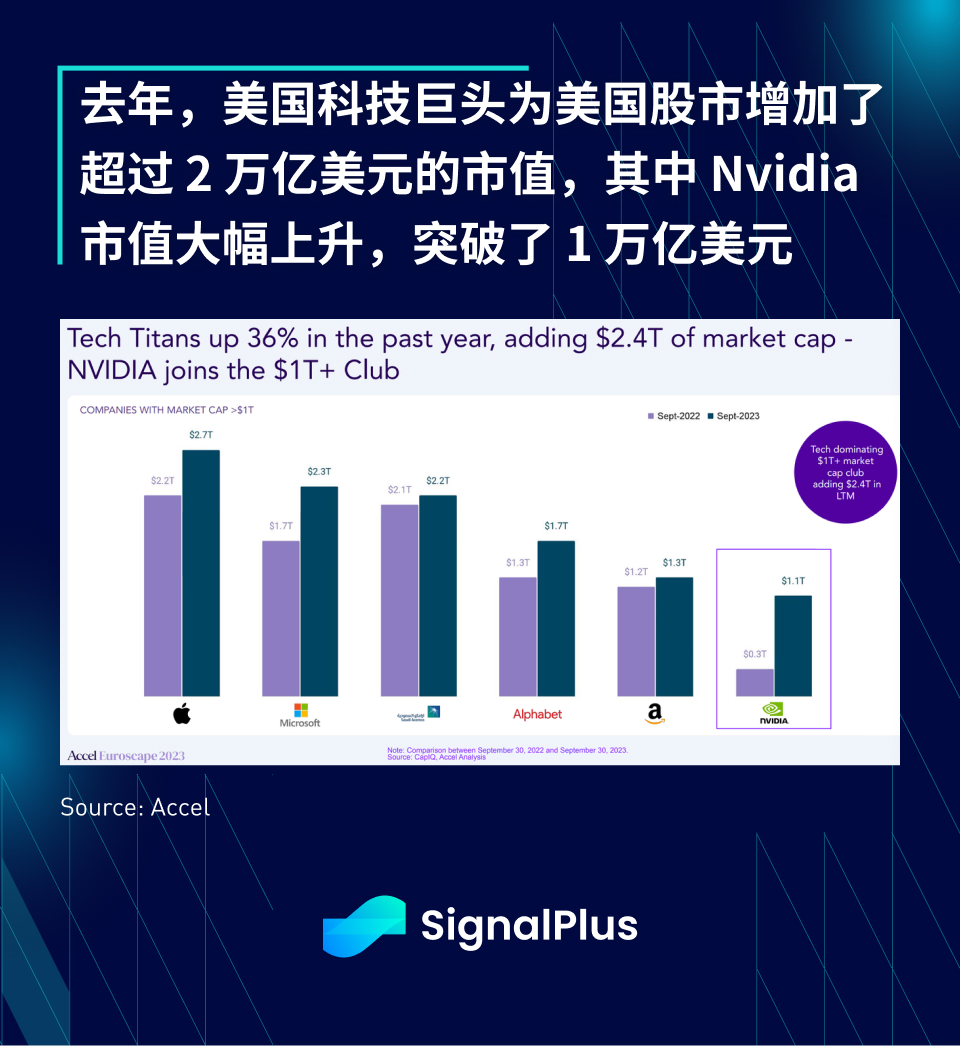
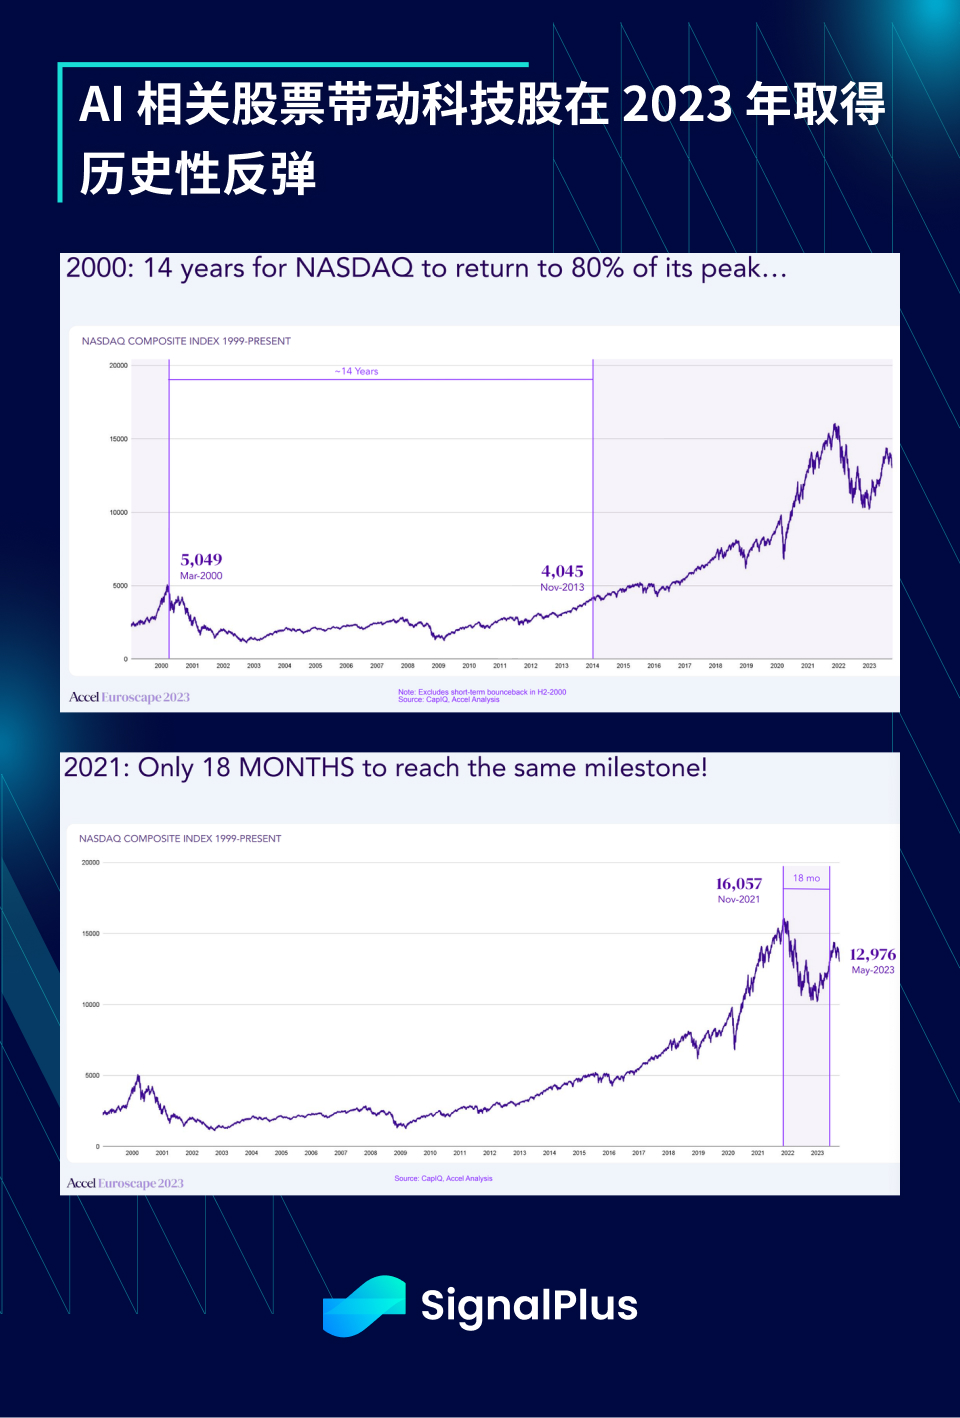
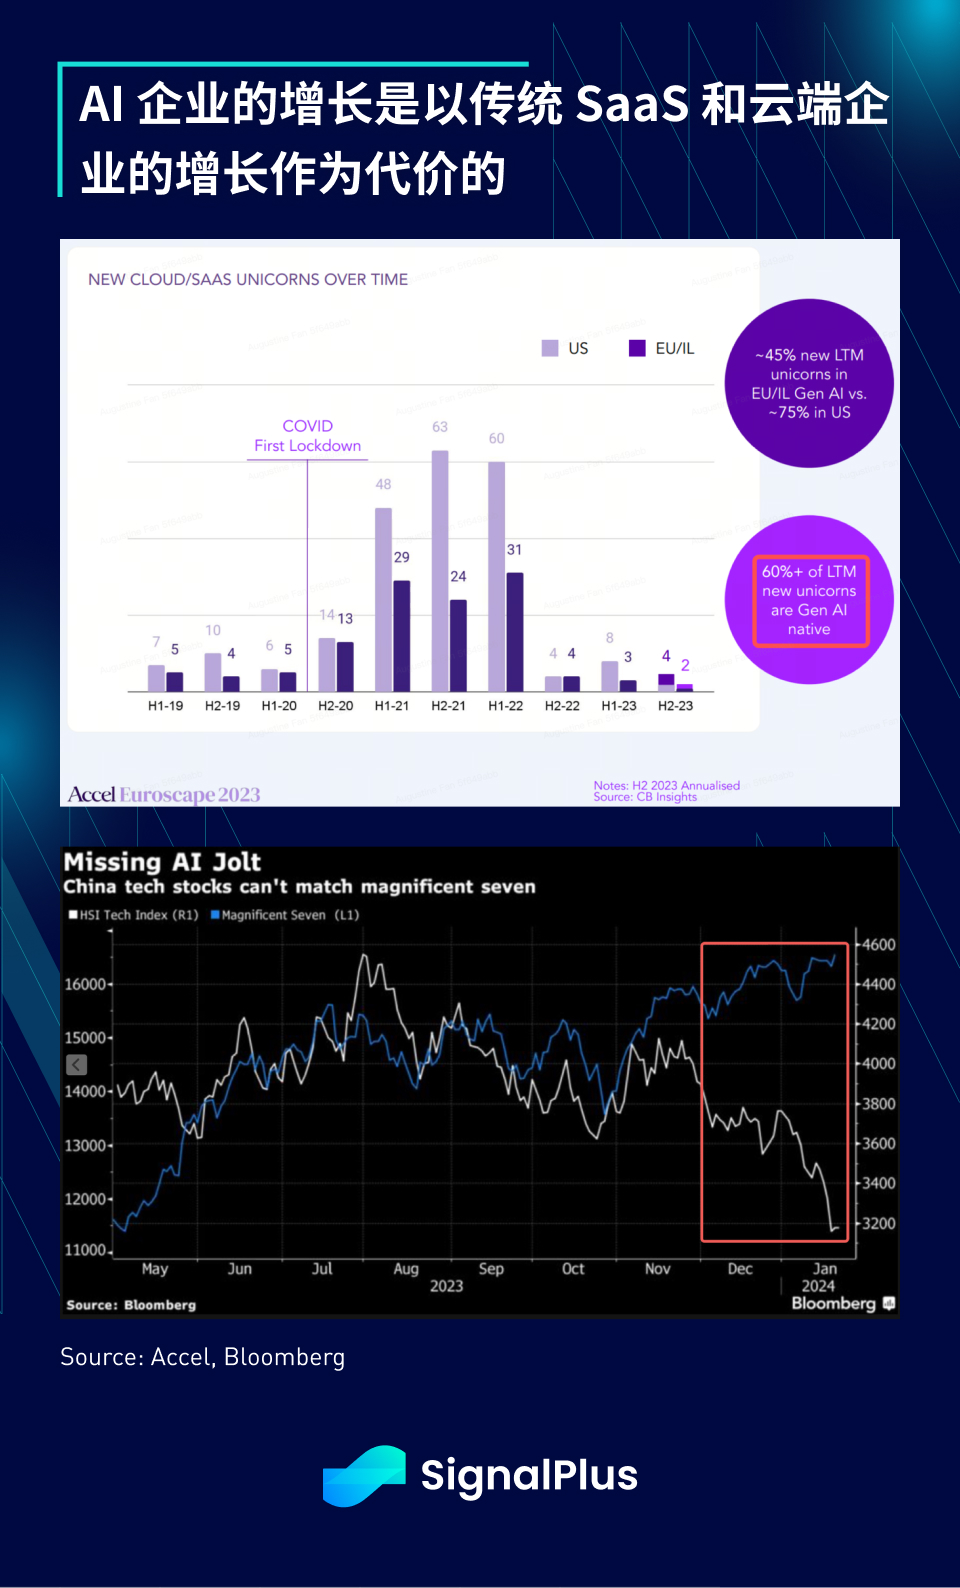
當傳統的宏觀觀察家還在擔心借貸成本和通貨膨脹時,生成式AI 的興起幾乎讓一切擔憂顯得微不足道。以下是來自Accel 年度Euroscape 報告中的一些統計數據和圖表:
在2023 年,生成式AI 為美國股市增加了超過2 兆美元的市值,其中Nvidia 由於晶片需求激增,佔了近1 兆美元,其一年內增加的市值幾乎是加密貨幣總市值的70% 。
Nasdaq 指數只花了短短18 個月就收復了2021 年高點跌幅的80% ,相較之下,市場收復2000 年高點跌幅花了長達14 年。
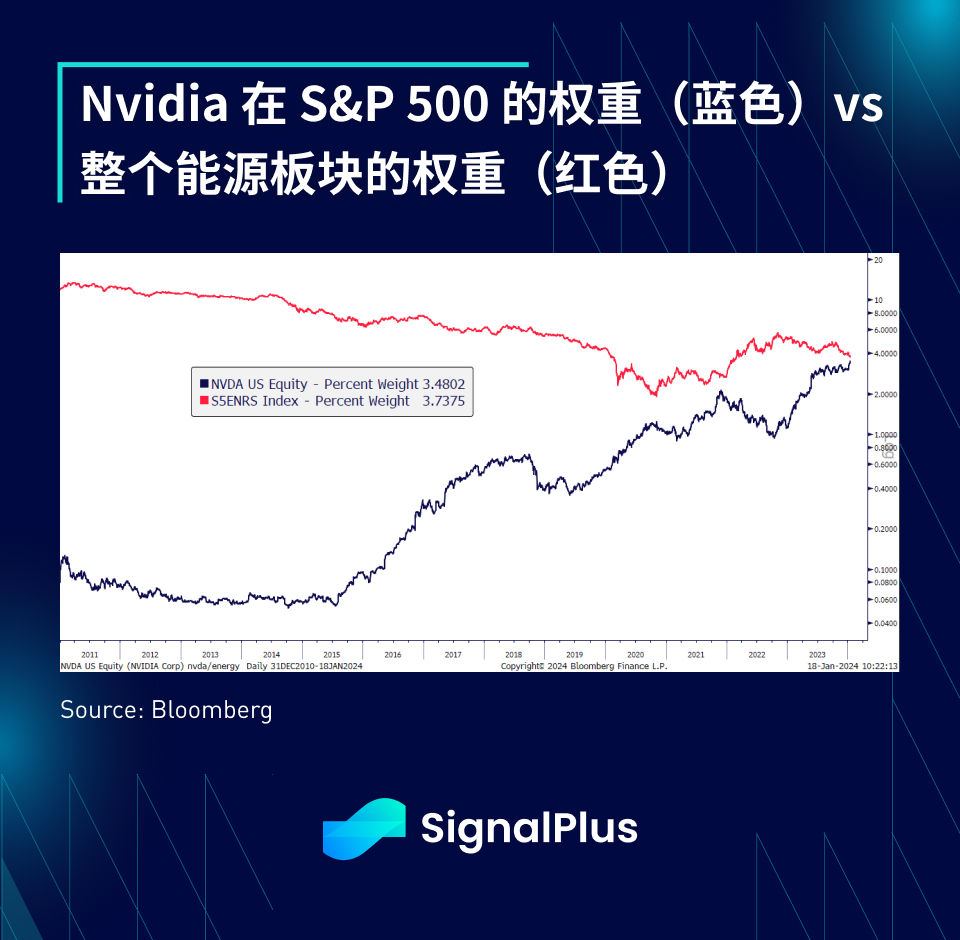
Nvidia 目前在SP 500 指數中的權重幾乎與整個能源板塊相當。
大約60% 的獨角獸公司與生成式AI 相關,而傳統SaaS 和雲端企業則受到了較大影響。
“轉向”
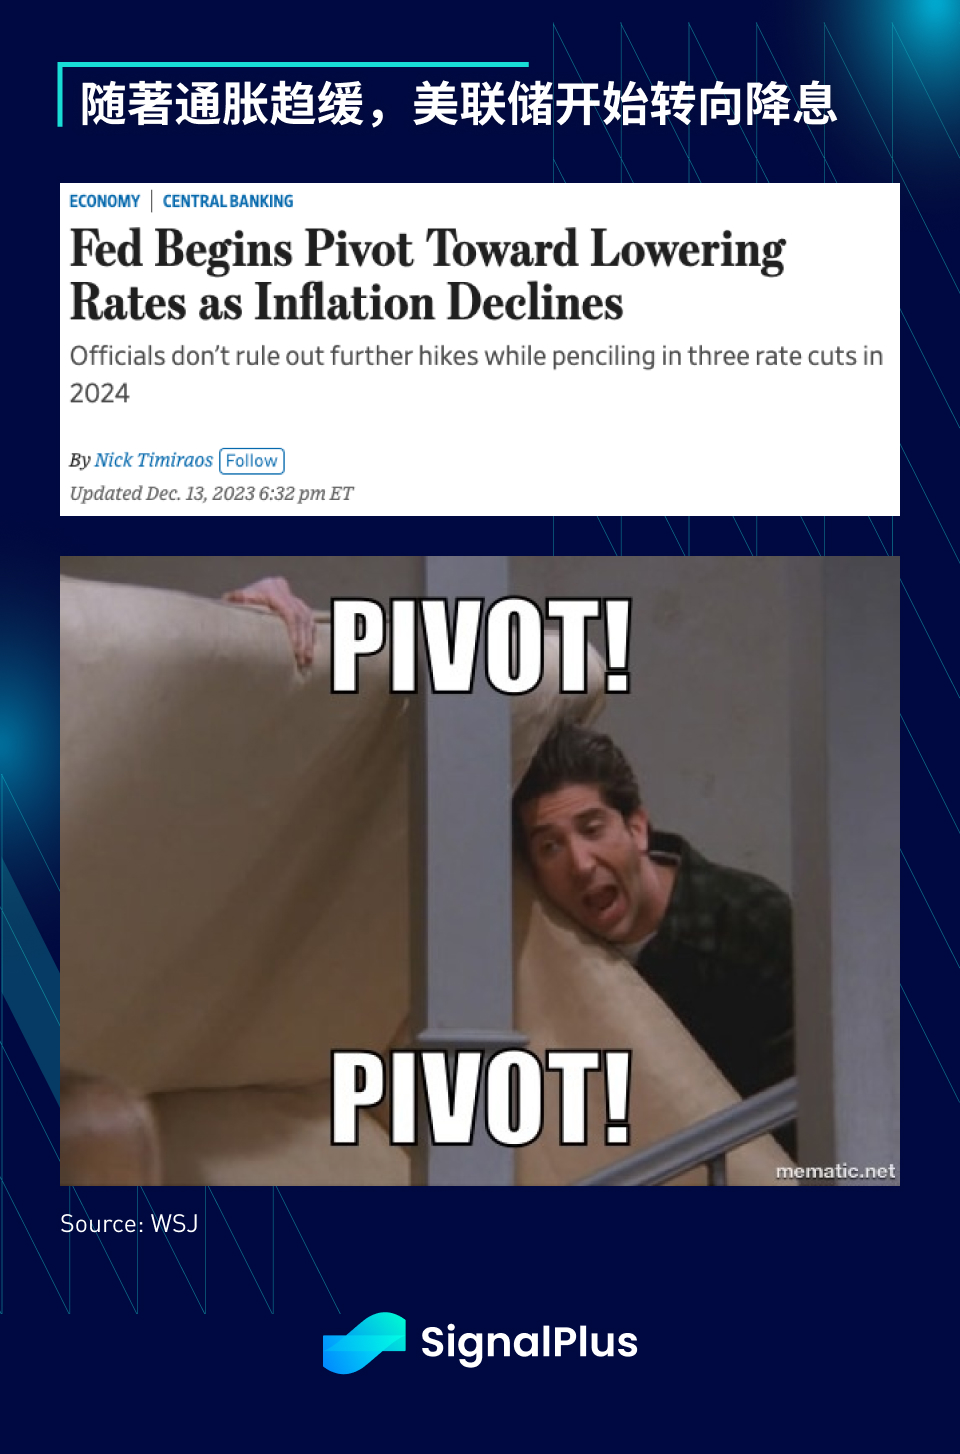
當然,在宏觀討論中不能不提到美聯儲和財政部,原本堅定地與市場對抗,等待通膨回落至2% 的美聯儲和財政部,接連給出了緊縮週期即將結束的信號。
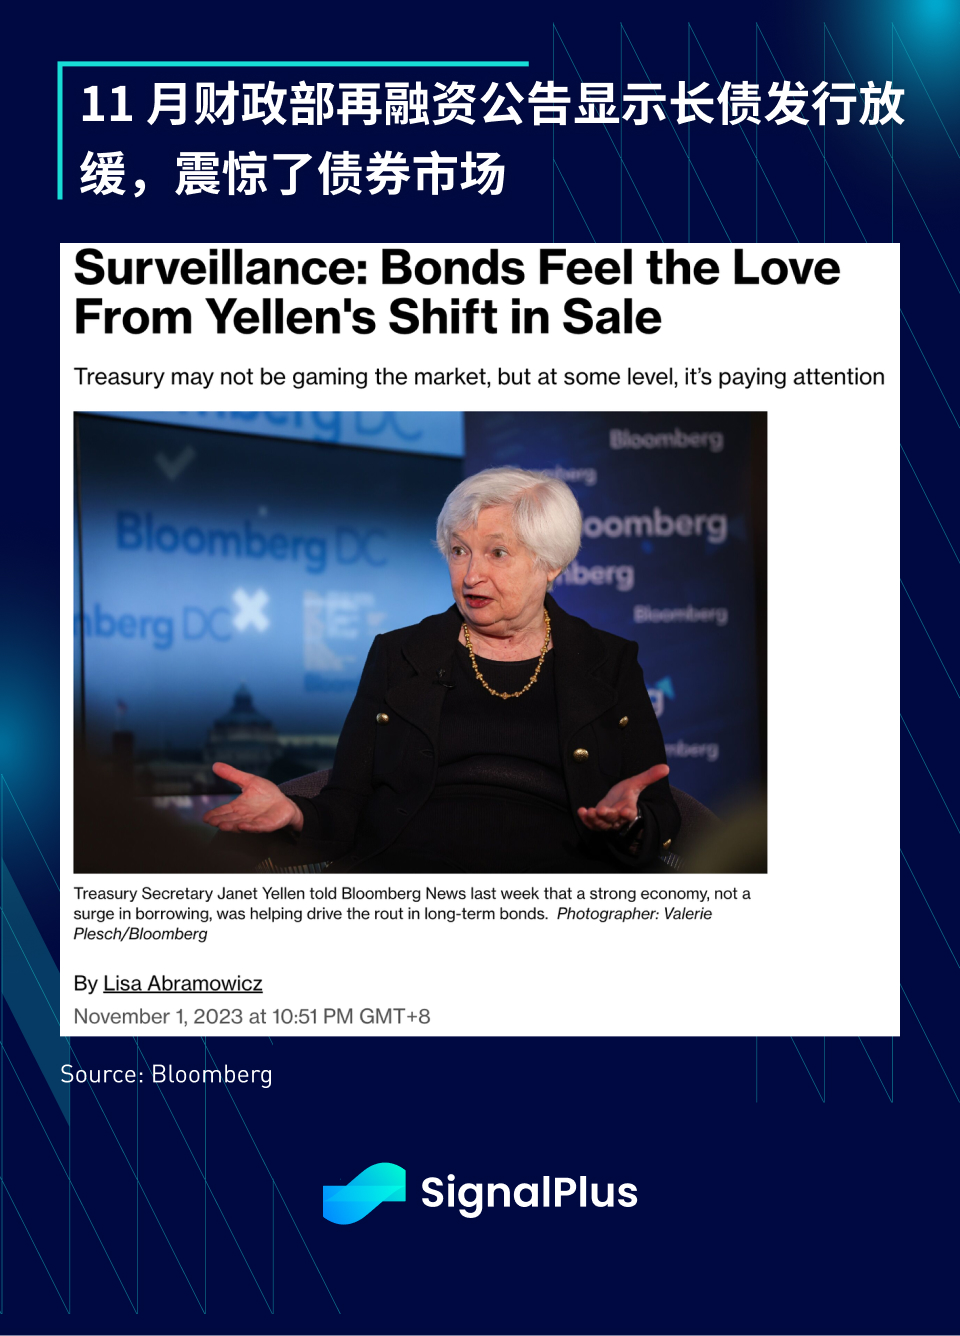
首先,Yellen 在11 月的季度融資公告中宣布,財政部計劃縮短第四季度債務發行的到期期限,令投資者感到意外,市場普遍認為這是財政部試圖緩解長天期債券供應壓力的舉措,雖然從根本上來說,財政部趁殖利率曲線嚴重倒掛時鎖定較低的融資成本或許更為明智。
對於經歷過以往週期的人來說,可以將Yellen 的轉向視為一種溫和的「收益率曲線控制(YCC)」或「扭轉操作(Operation Twist)」。
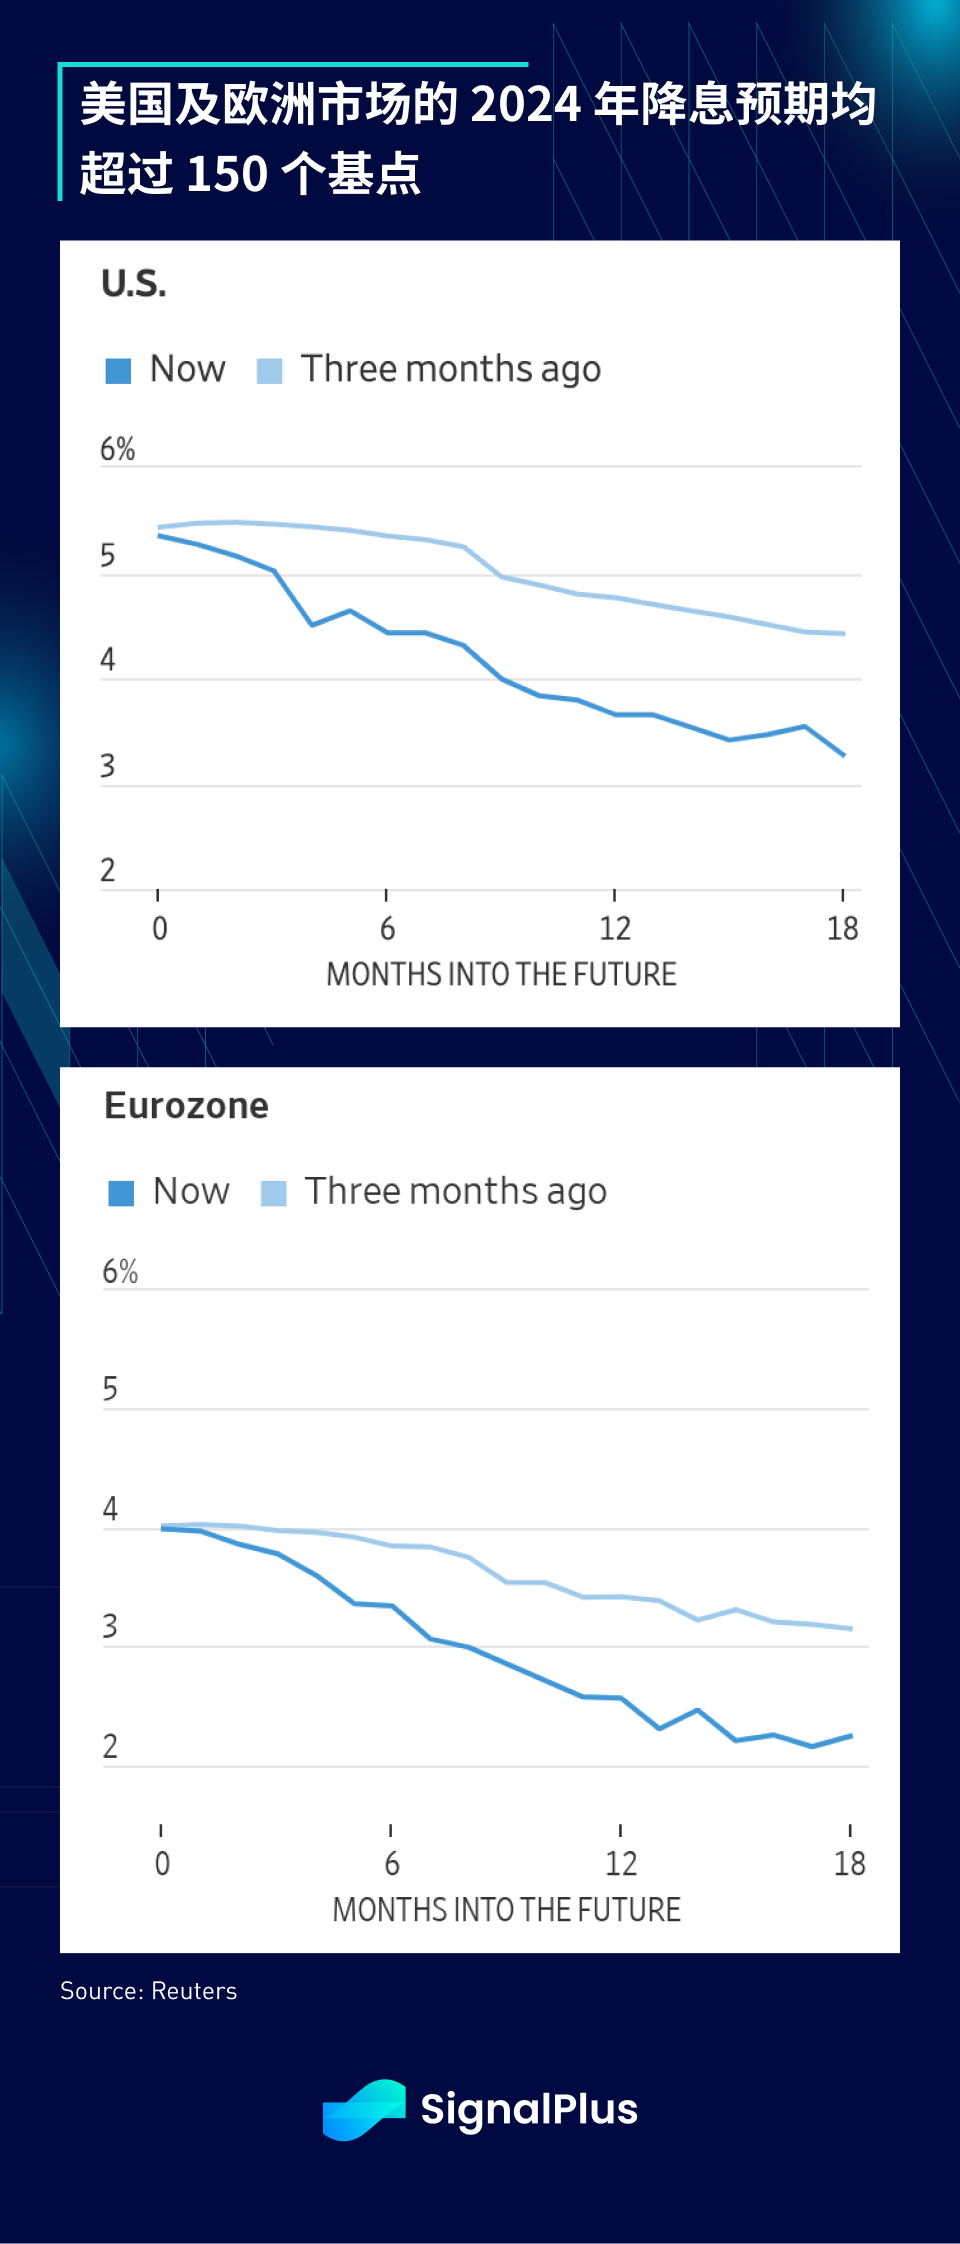
不久之後,Powell 在12 月的FOMC 會議上也進行了美聯儲自己的“鴿派轉向”,大幅下調利率點陣圖,推動聯邦基金遠期利率向下調整了約100 個基點,對2024 年的降息預期也升至超過150 個基點。
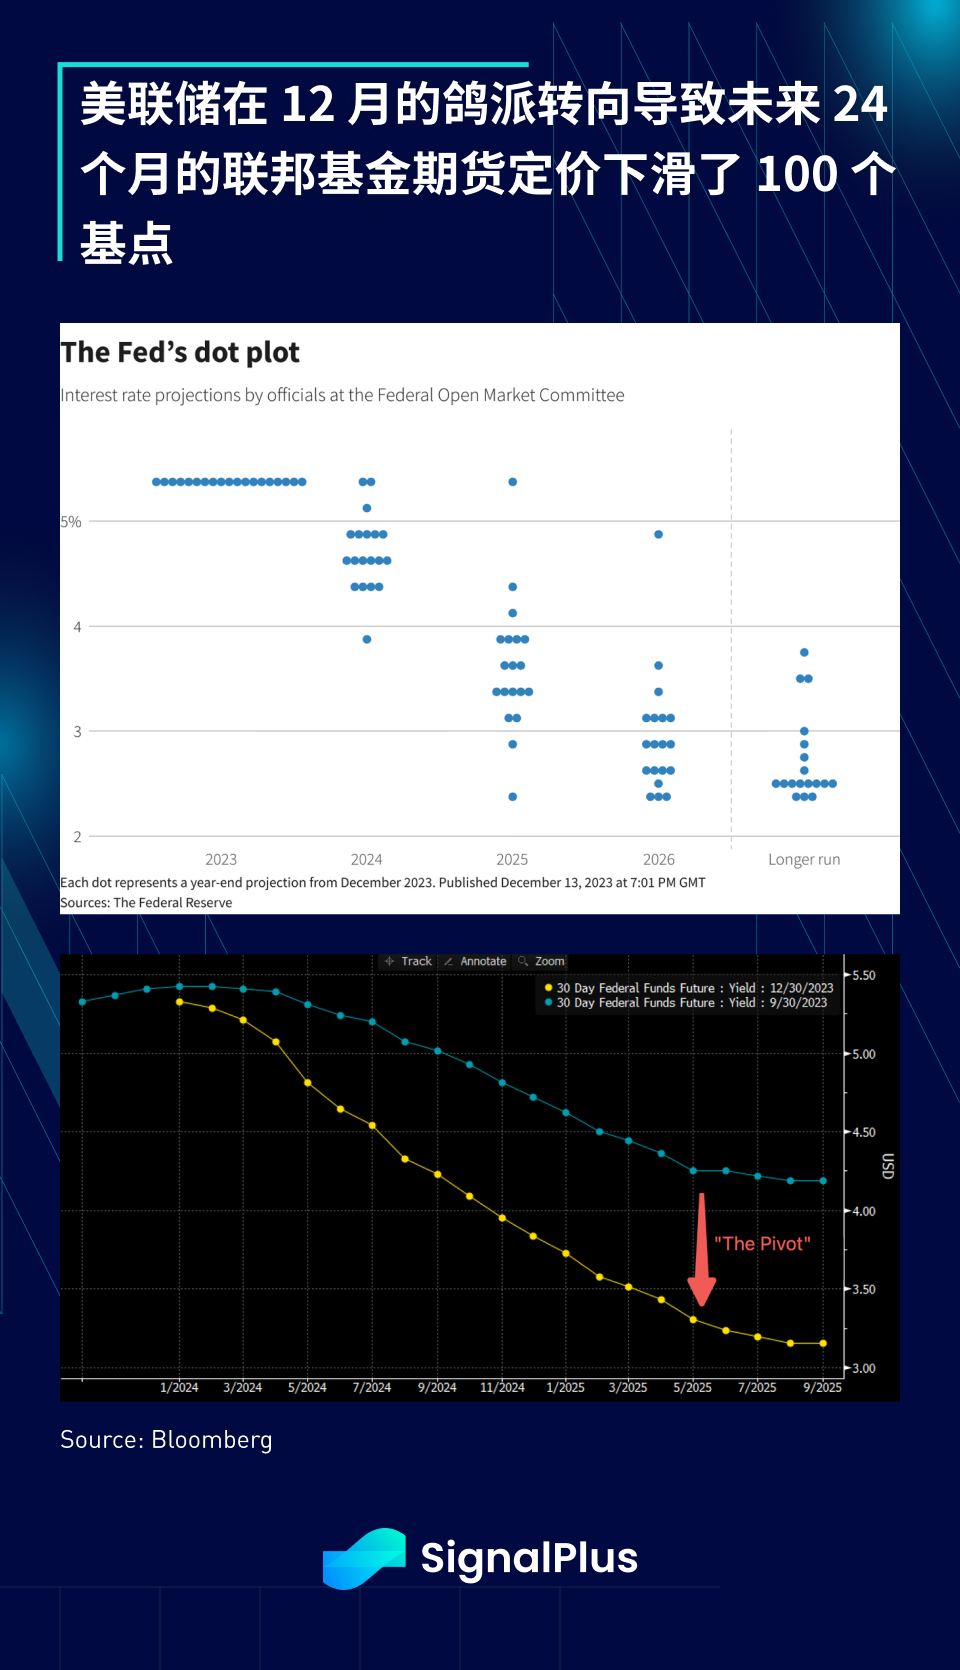
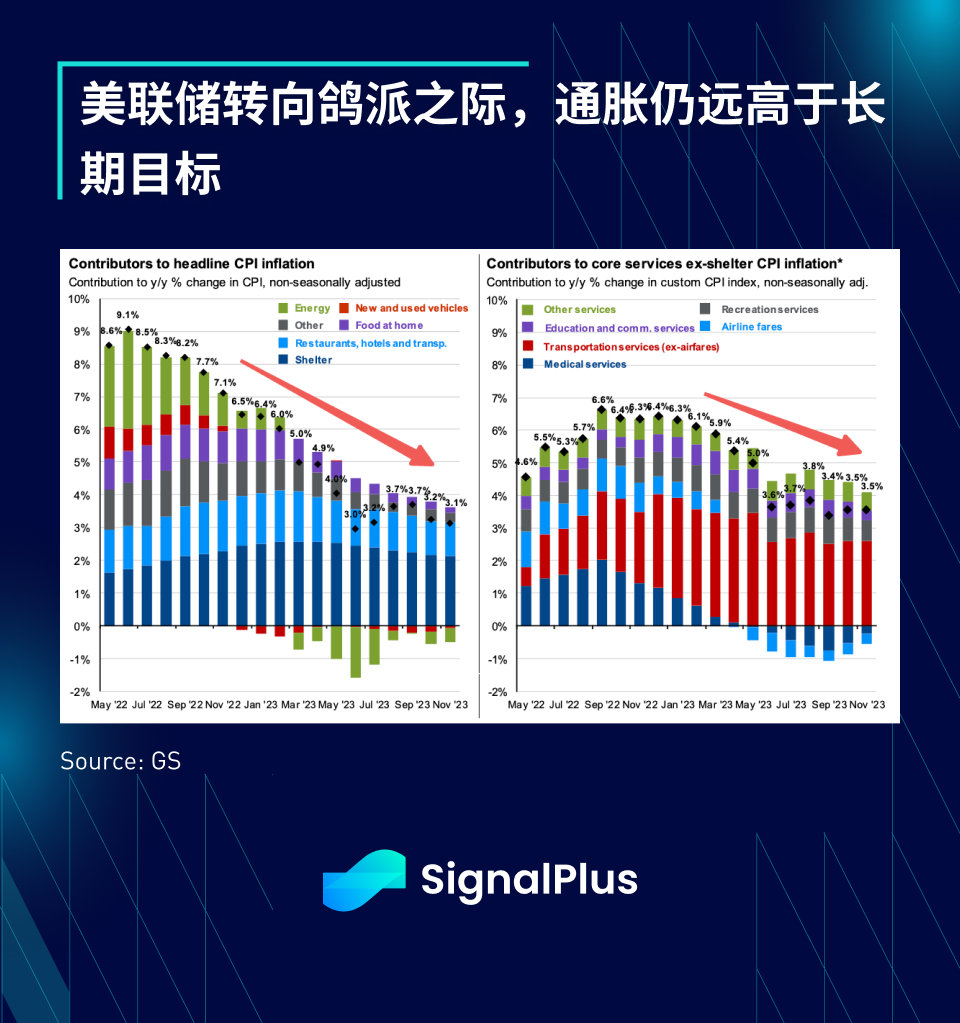
所有這一切都是在核心通膨雖然下降、但仍遠高於美聯儲2% 目標的背景下發生的,無論這樣做是為了應對經濟放緩的潛在風險,還因為泰勒規則顯示美聯儲“落後於曲線」 ,抑或是為了重振凍結的商業房地產/IPO 市場,結果都是一樣的- 年底前市場風險情緒出現劇烈變化。
一不留神,機會稍縱即逝
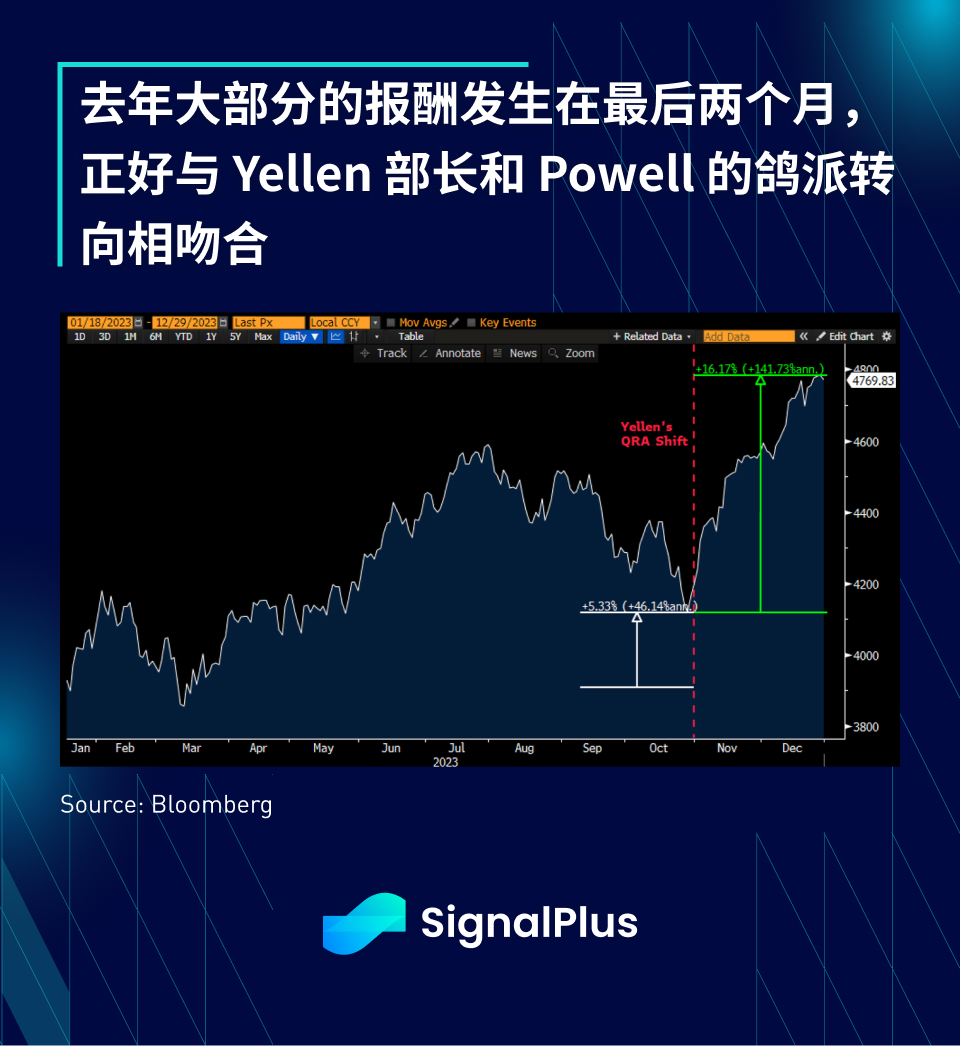
正如許多事情那樣,時機就是關鍵。雖然有種種因素影響,但去年大部分的市場報酬都發生在最後兩個月,與Yellen 部長11 月的轉向同時發生,並進一步受到Powell 在年底前鴿派轉向的刺激。
最後繞了一圈又回到美聯儲,對於貨幣政策的統治者,我們還是必須持有尊重的態度...
在2024 年,我們該關注什麼呢?
如同文章開頭所提到的,誤判情勢是常有的事,我們提出的觀點未來或許會被證明是(極度)錯誤的,但畢竟人生苦短,有自己的觀點又有何不可?
以下是我們認為投資者在龍年應該關注的一些重要發展。
正如之前所提, 2023 年下半年的主要敘事是通膨放緩和美聯儲的政策轉向,而預計2024 年資產價格的大規模上漲將由全球範圍內的降息推動,儘管歐洲和美國的核心通膨都依然遠高於政策目標,但今年歐洲和美國降息的預期都已超過了150 個基點。
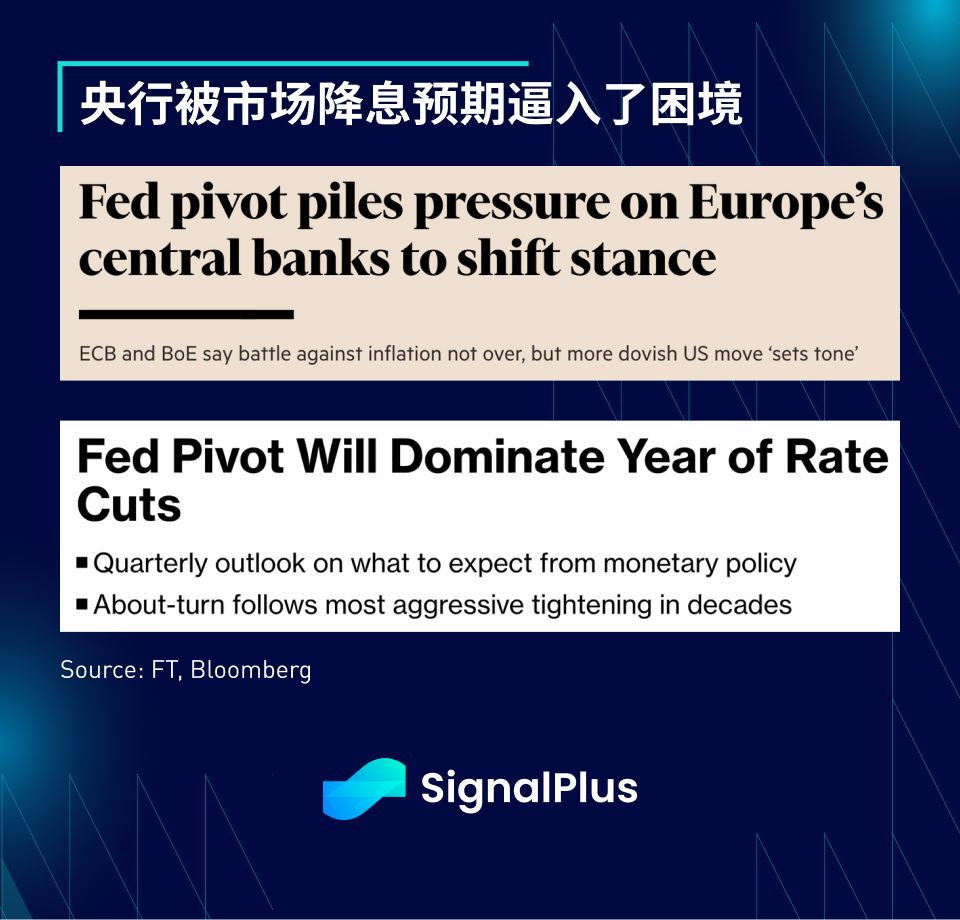
隨著PMI 指數持續疲軟、整體通膨水準終於下降、以及就業市場在第四季度出現初步走軟的跡象,風險資產市場得到了全面投入的信號。
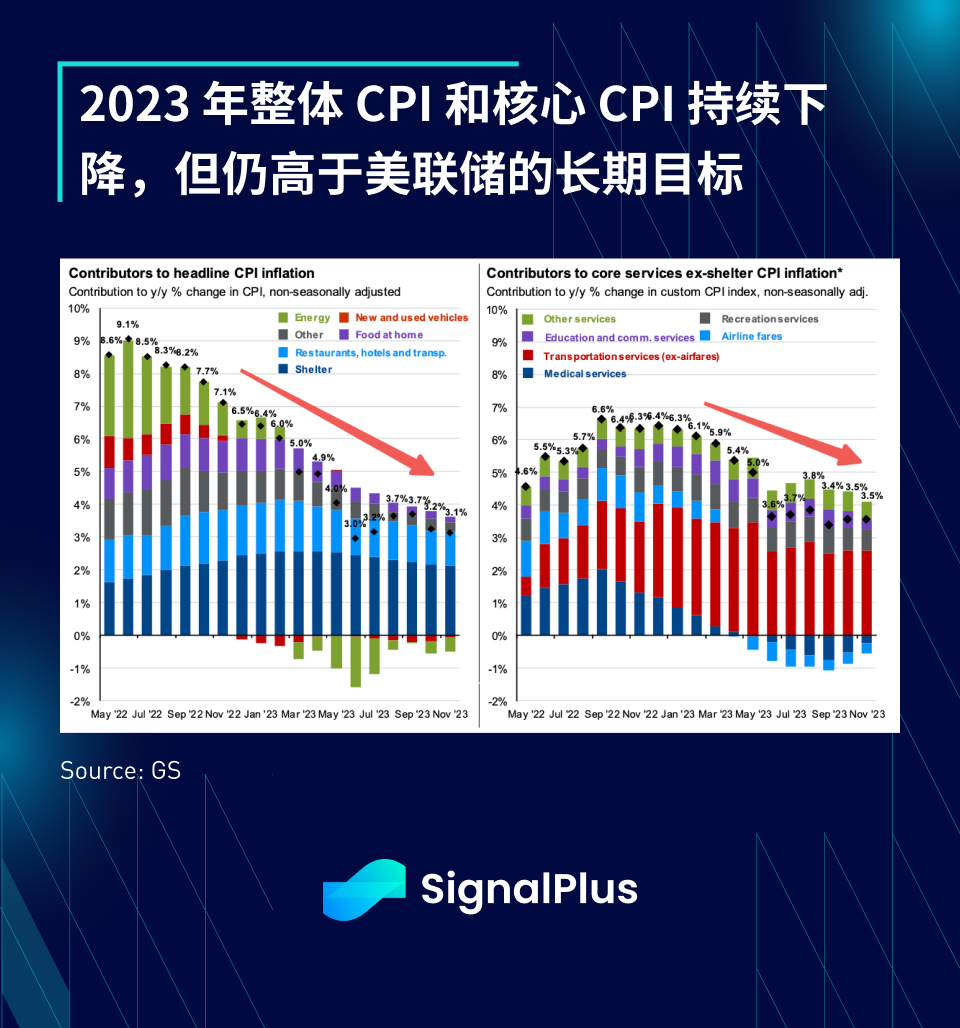
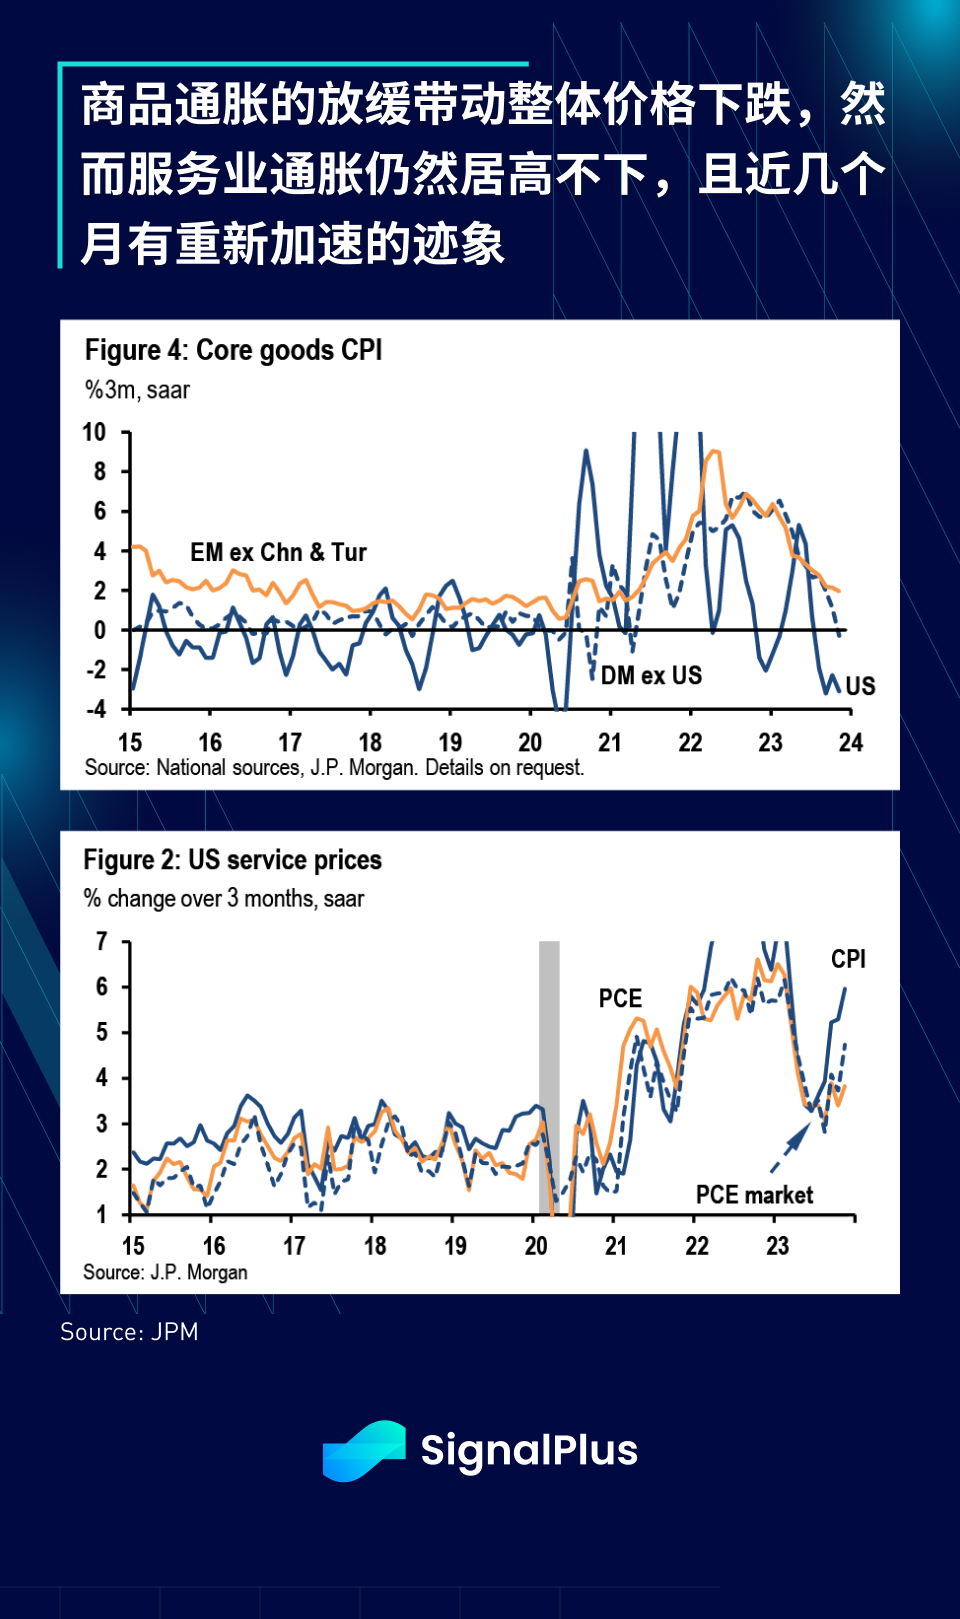
然而,通膨數據的深入分析顯示,整體價格的下滑主要是由商品通膨的放緩所推動,而服務業CPI 依然居高不下,而且實際上已從2023 年上半年的低點大幅反彈。
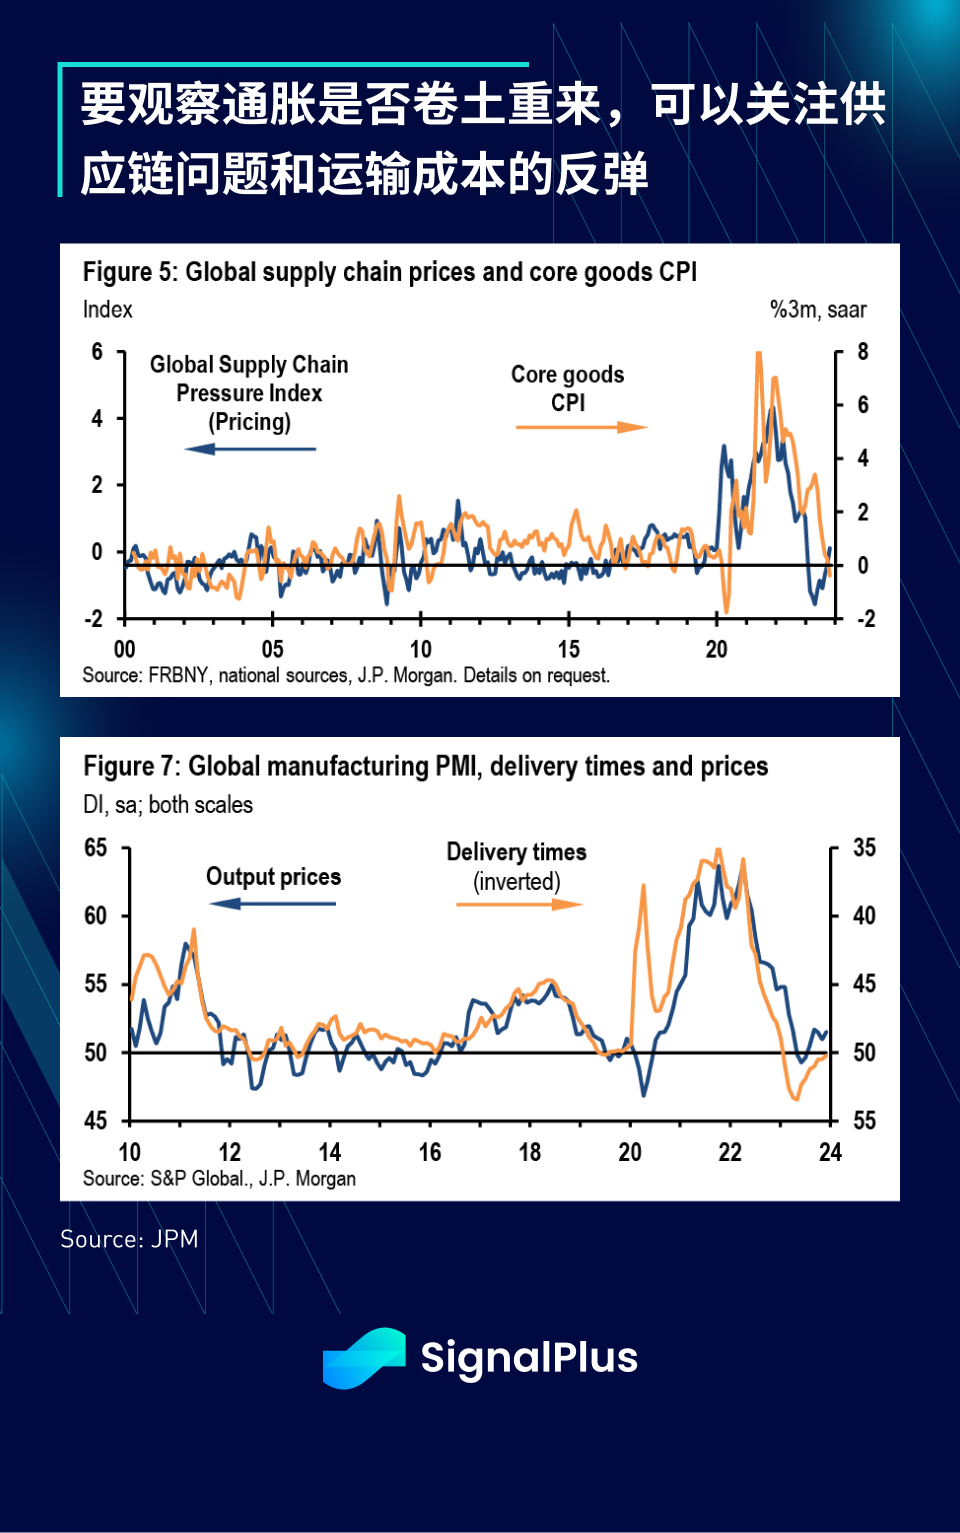
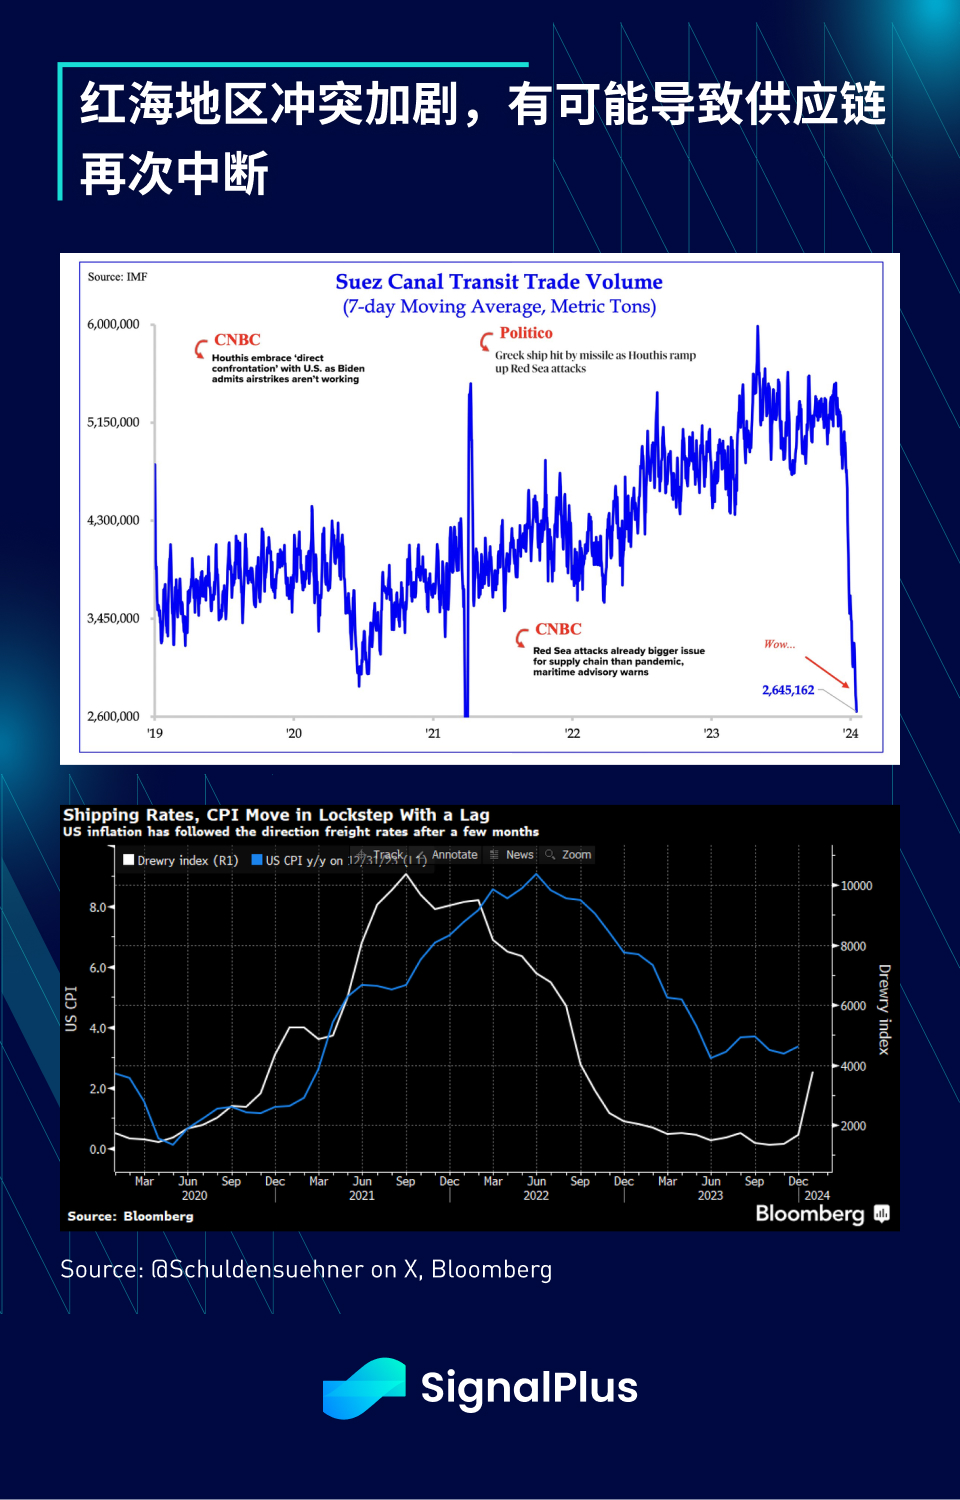
此外,供應鏈問題的緩解是2023 年商品通膨放緩的主要原因,然而基數效應的好處將在今年消失,近期紅海的衝突已開始導致運輸成本大幅上升。
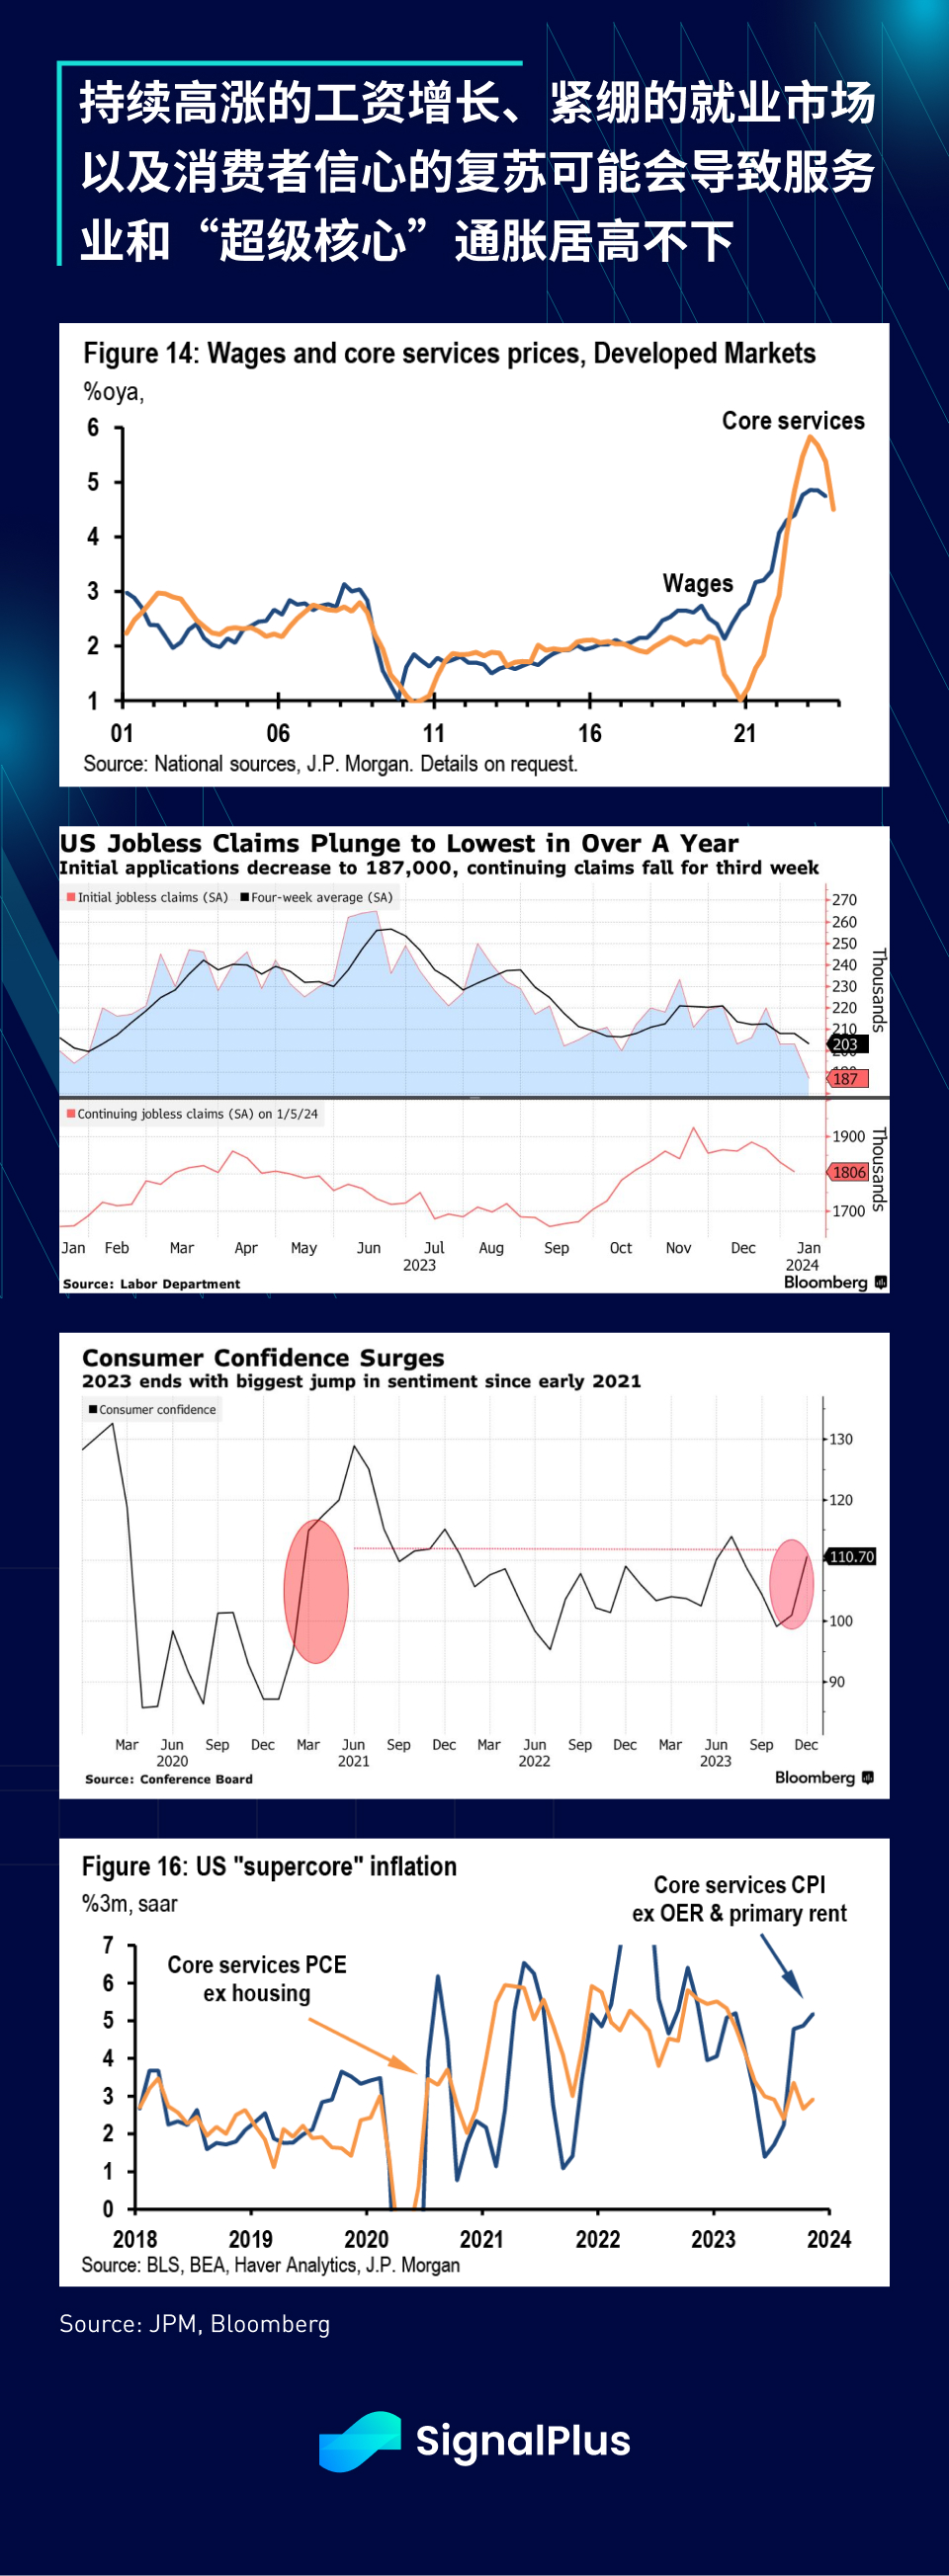
在服務業方面,由於薪資成長持續高漲,美國就業市場長期緊繃,加上消費者信心復甦,這些因素可能會共同導致服務業和「超級核心」通膨持續遠高於美聯儲的目標水平。
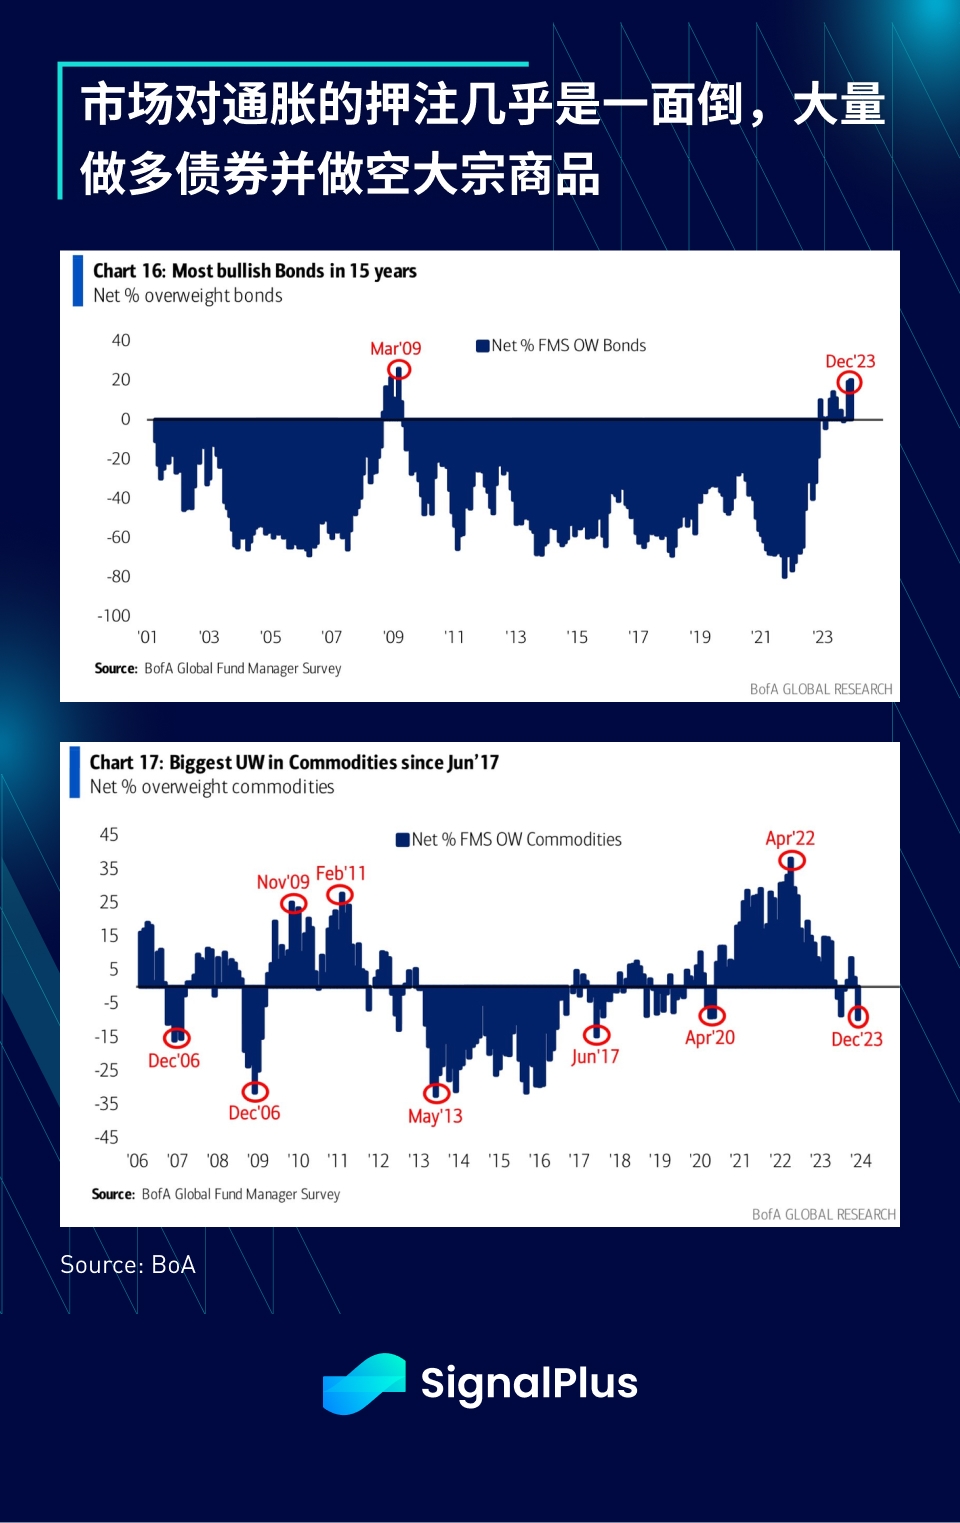
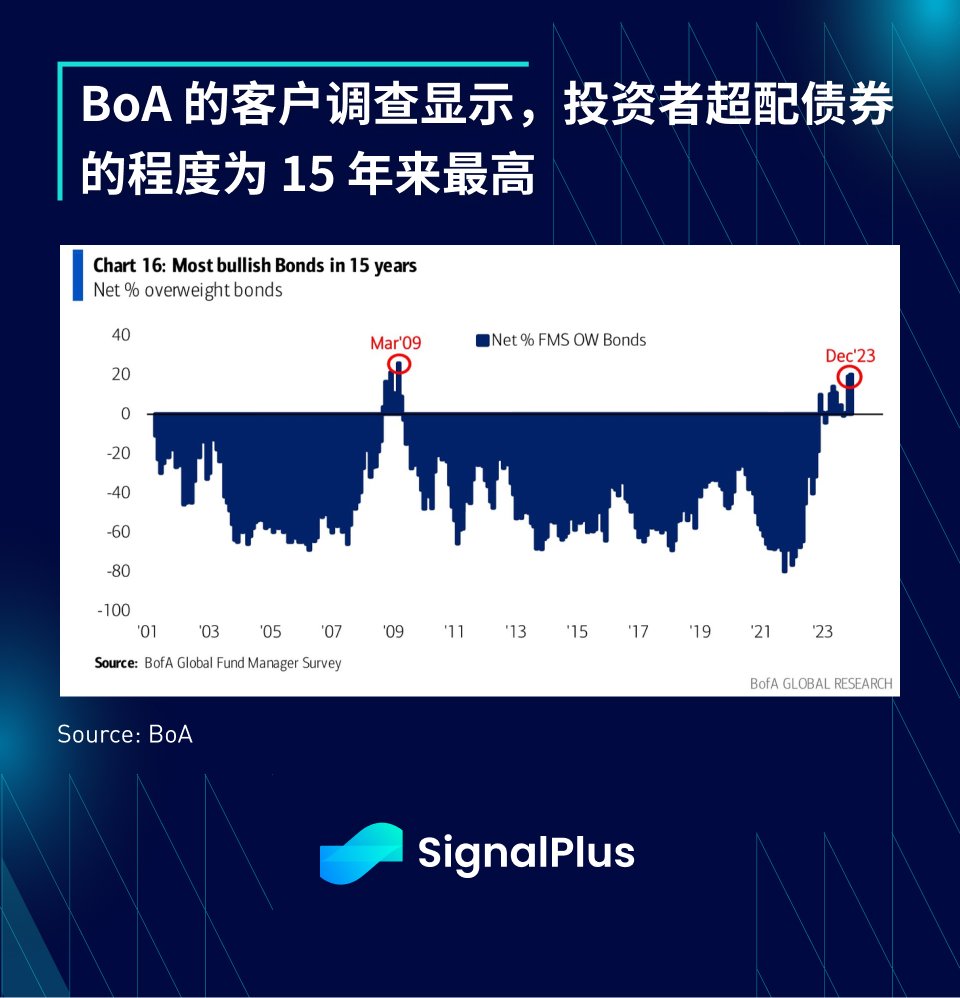
在這一切發生的同時,投資者對債券的看漲情緒已經達到15 年來的最高水平,同時也大幅減持大宗商品,可以說,市場對於2024 年可能出現的任何通膨復甦都準備不足。
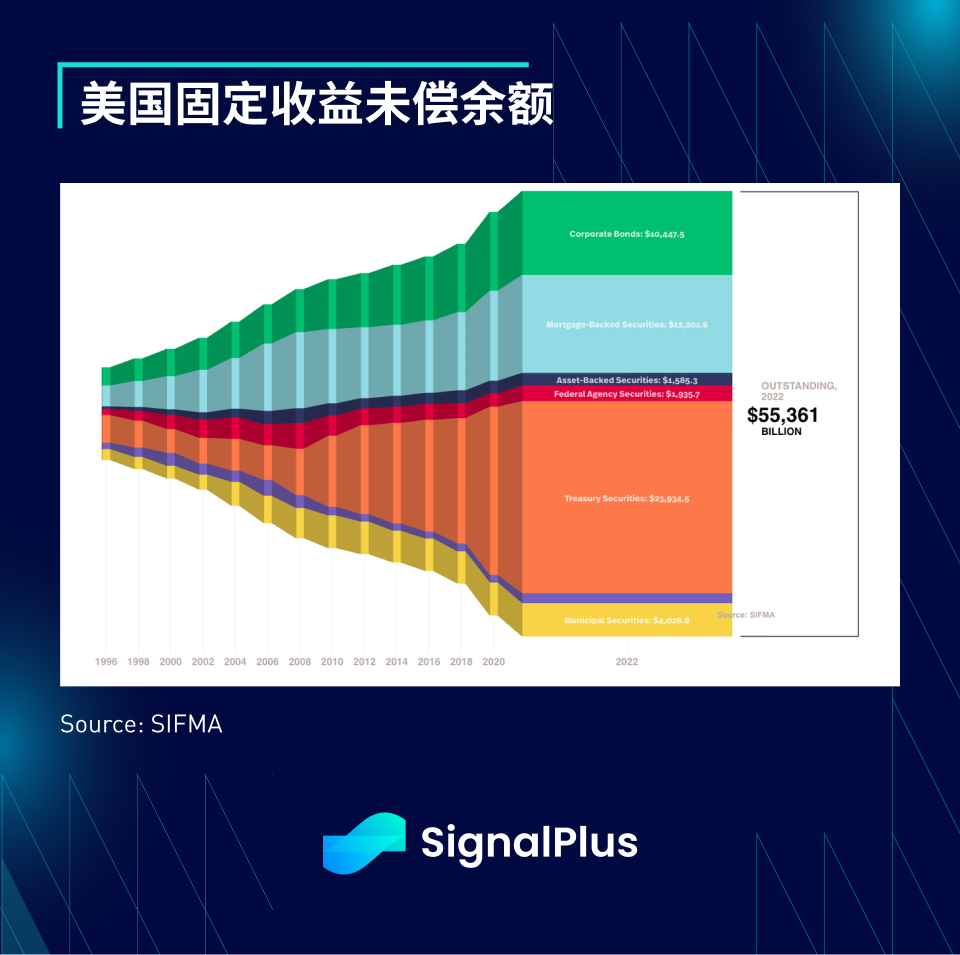
財政部的再融資和債券期限結構
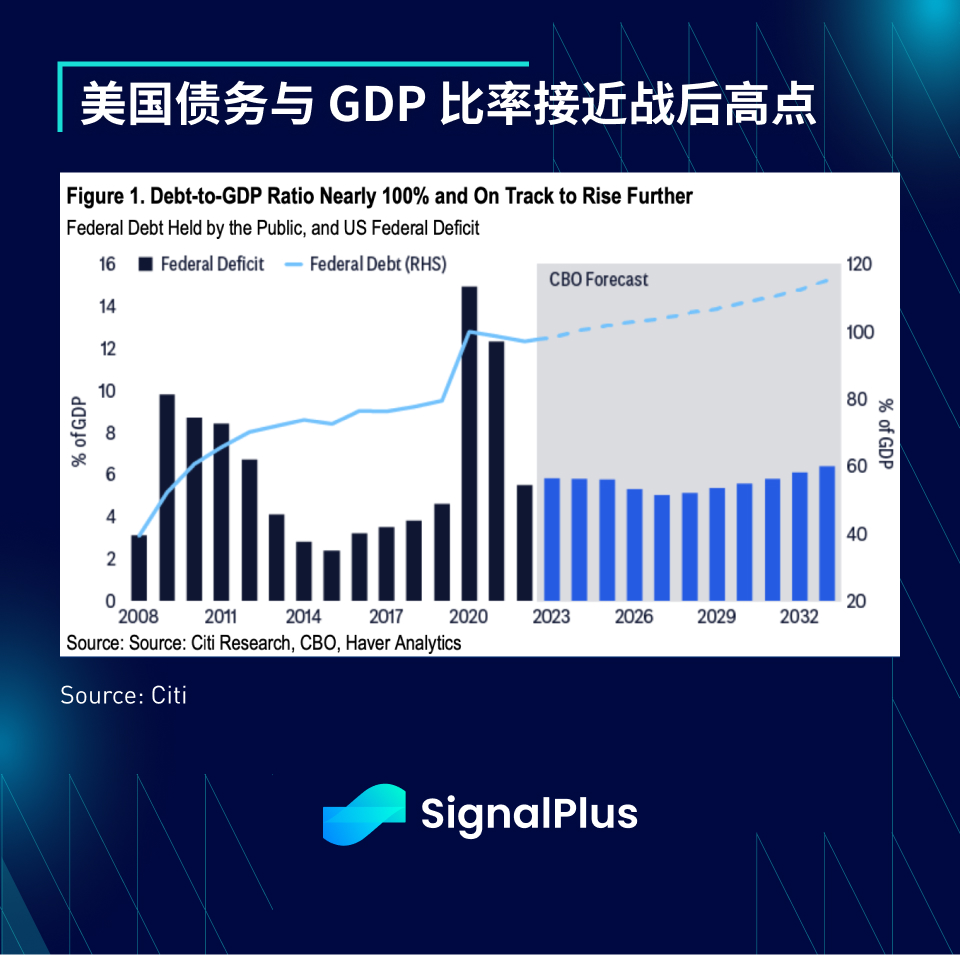
每天都有人對美國政府的債務問題做出悲觀預測,他們強調債務與GDP 的比例已接近戰後的最高水平,而且債務利息支出每年超過1 兆美元。
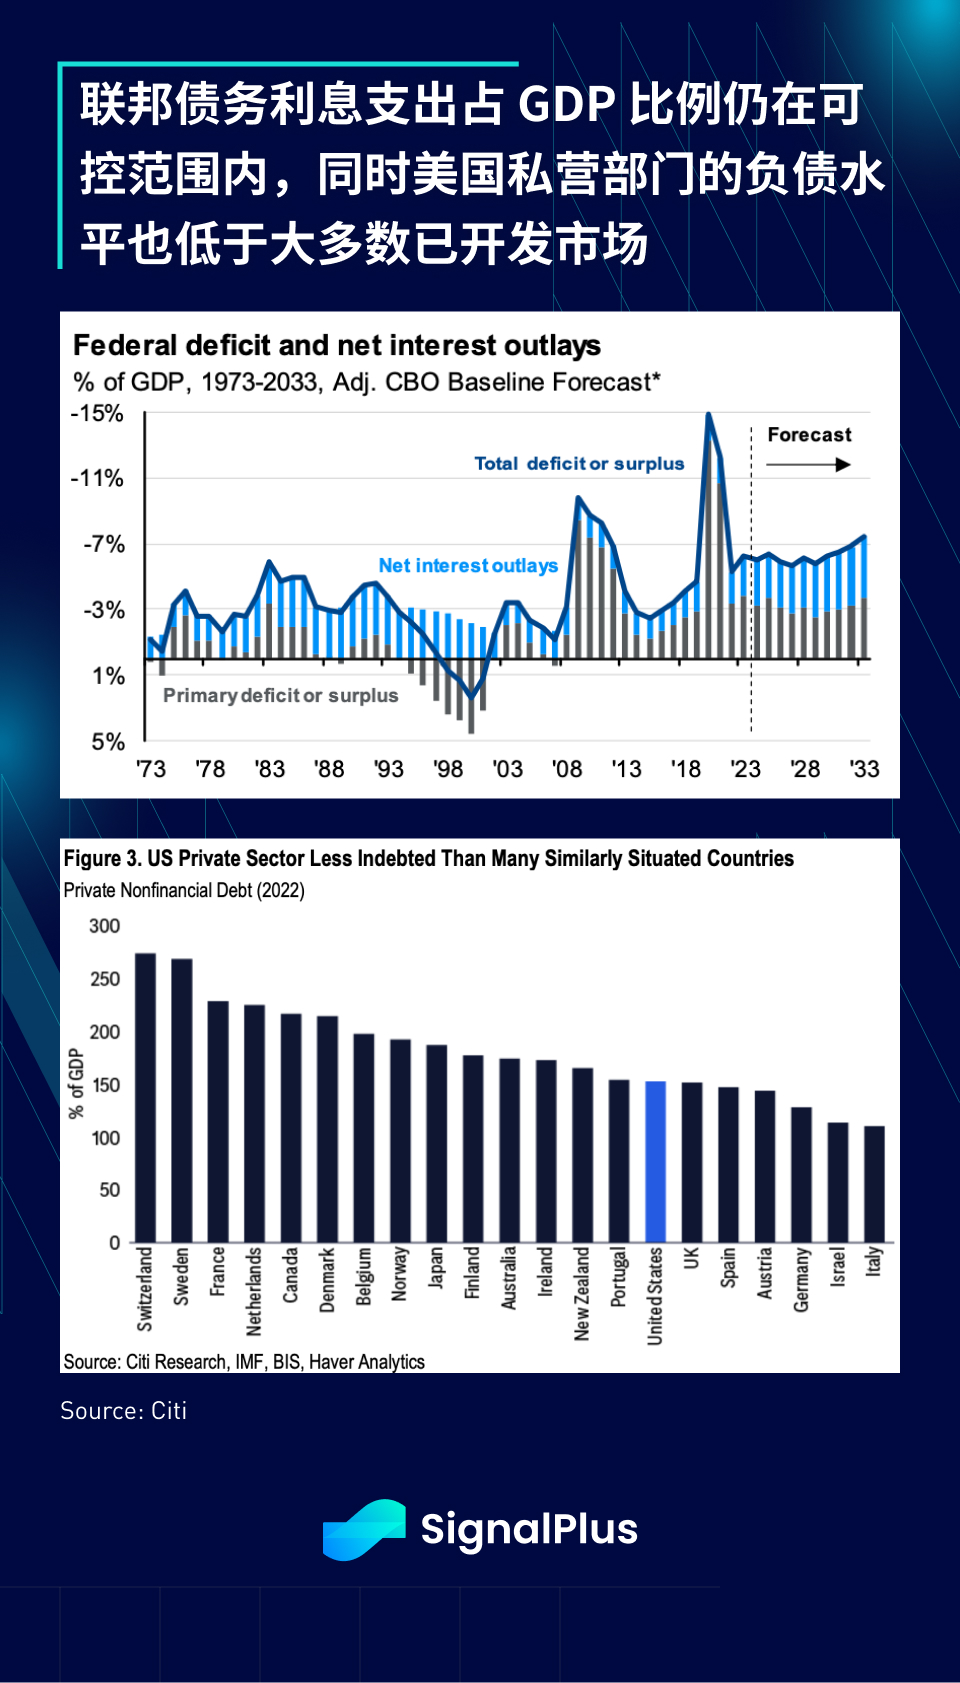
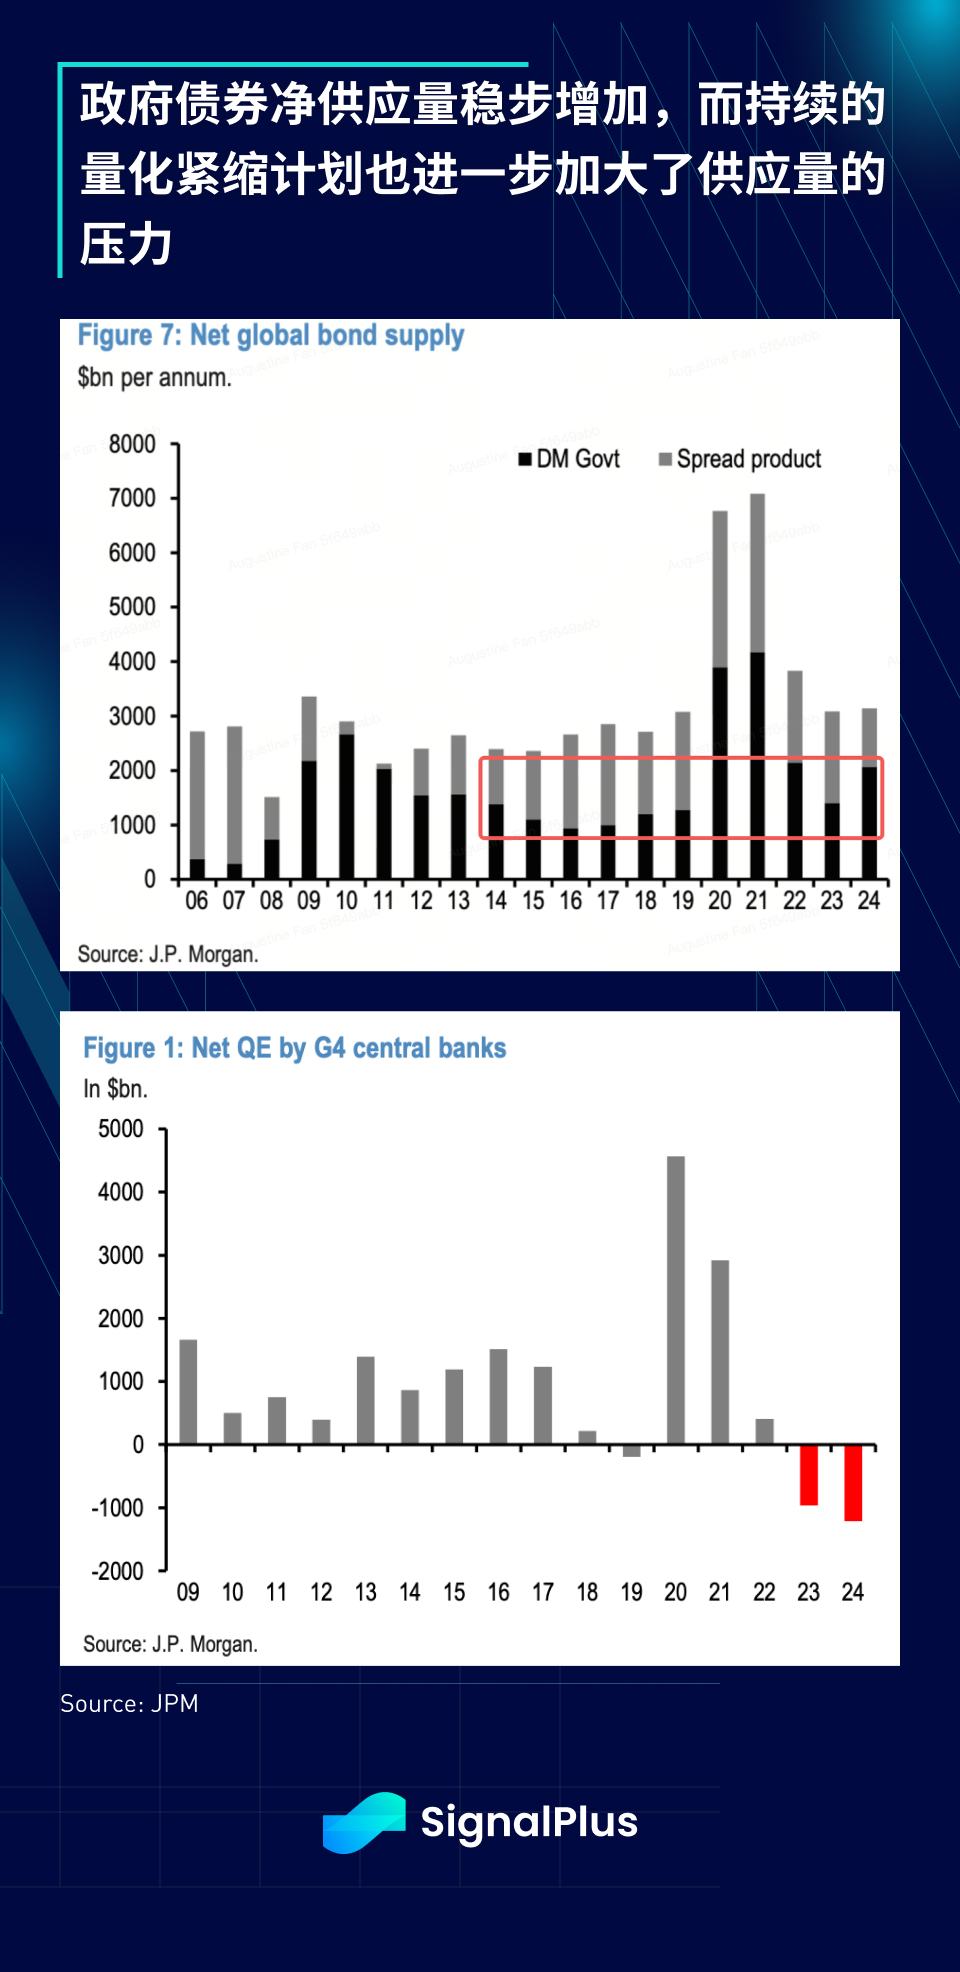
話雖如此,隨著時間的推移,政府債券的淨邊際供應量確實在增加,而央行的量化緊縮計劃也將在2024 年進一步給債券帶來壓力,因此,市場對財政部季度再融資公告( QRA) 的關注日益增加,去年的最後一次公告在年末時引發了市場風險情緒的明顯反彈。
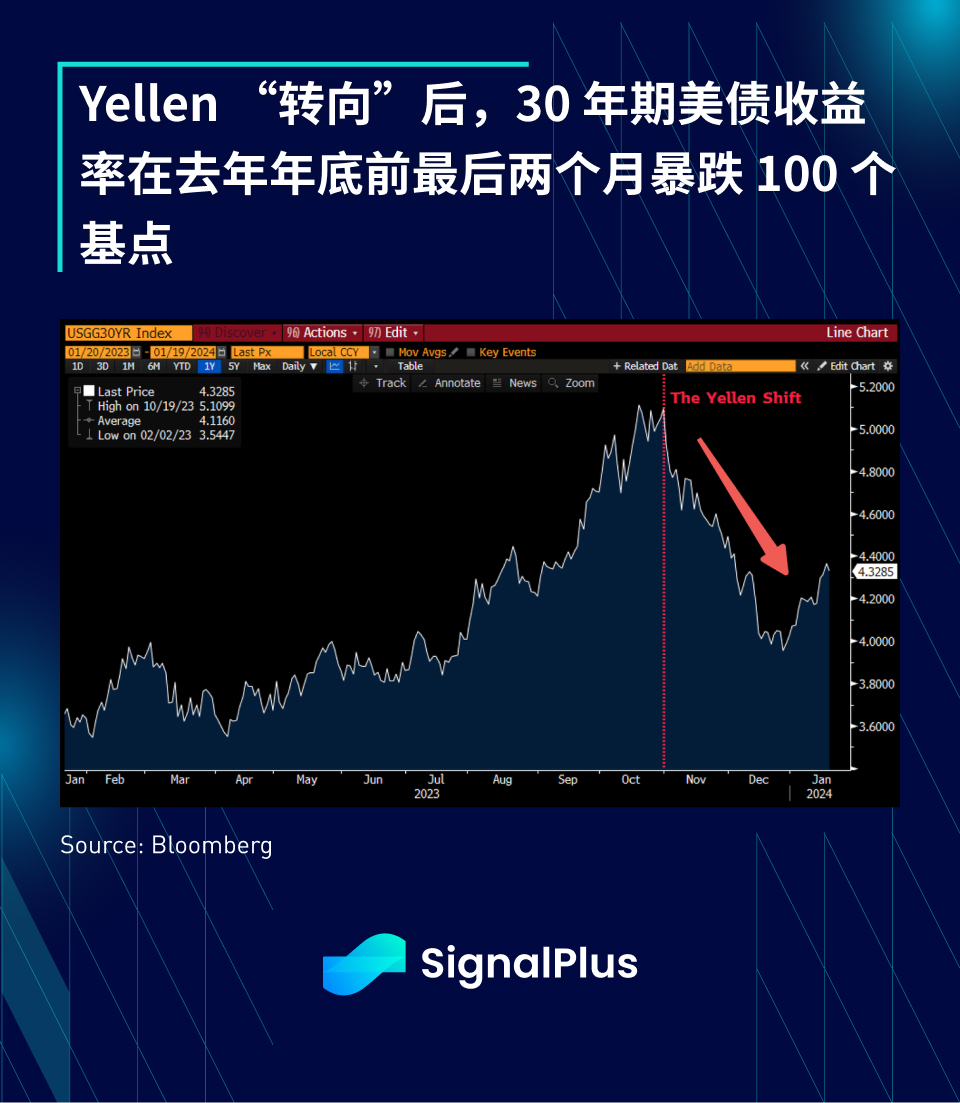
Yellen 部長策略性地縮短債務的到期期限是一個巧妙的舉措,有效地壓低了長天期收益率,然而,這是否只是一次性的虛張聲勢,還是她會繼續利用這種新方法來進一步操縱投資者的情緒?
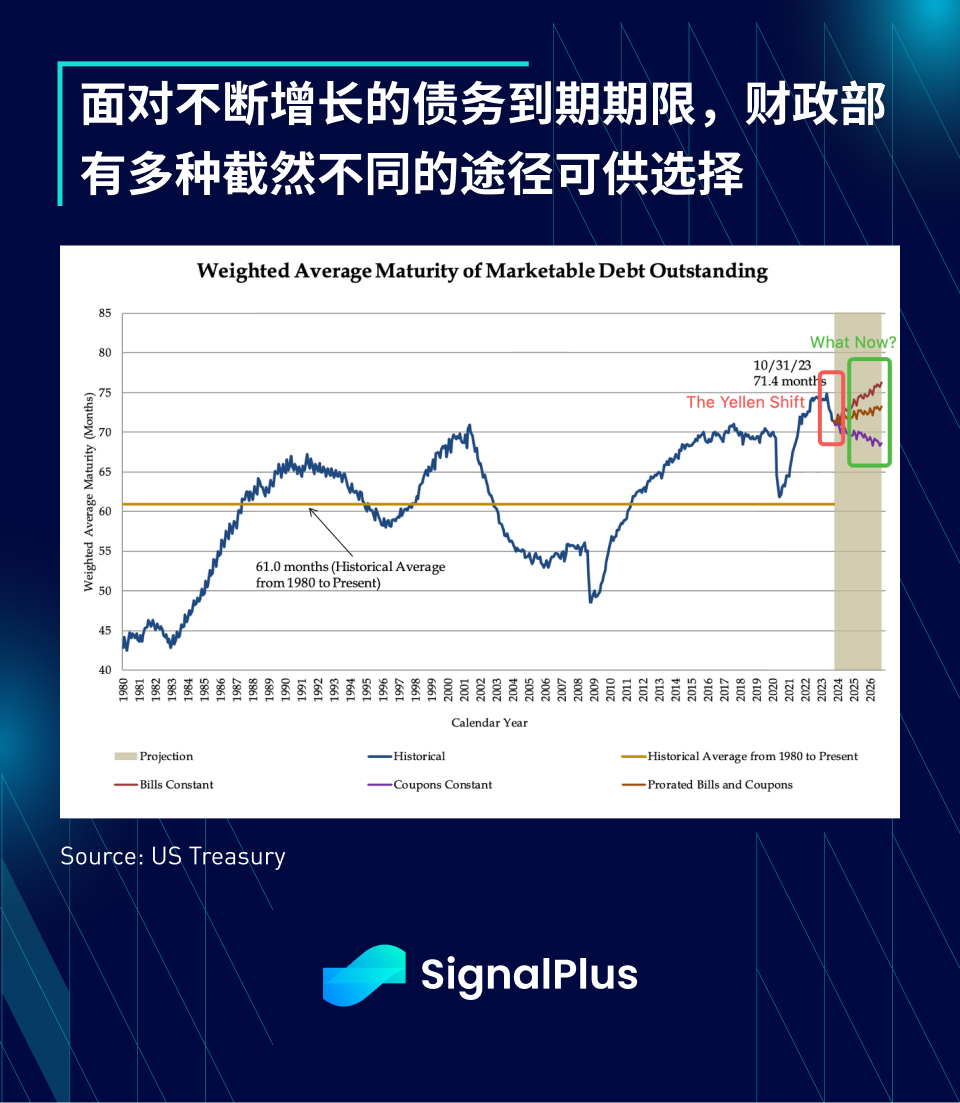
財政部借款諮詢委員會(TBAC)概述了三種可能但是差異較大的債務到期結構結果,這取決於即將發行的長短天期債券組合,如果持續轉向較短天期且拍賣規模低於預期,將有利於風險資產。
下一次再融資公告將於2024 年1 月31 日發布,緊鄰30 日的JOLTS 數據、 2 月1 日的ISM/FOMC 和2 日的非農就業數據,構成是今年第一個值得關注的宏觀事件週,請務必做好準備。
放緩縮表
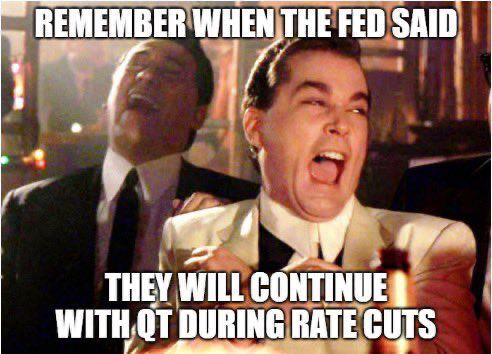
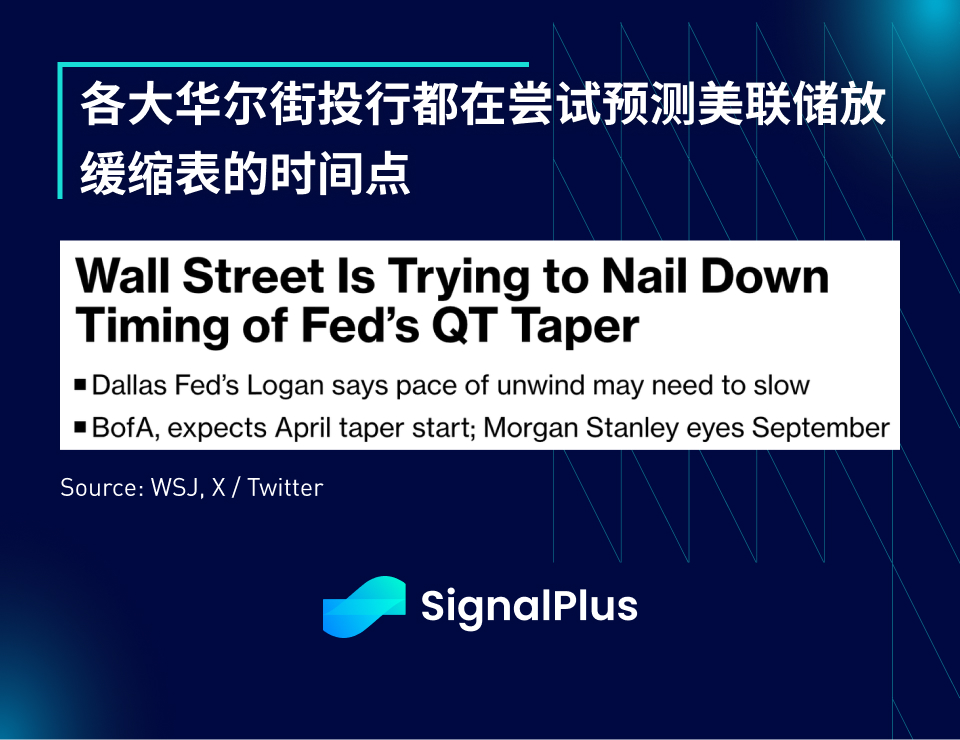
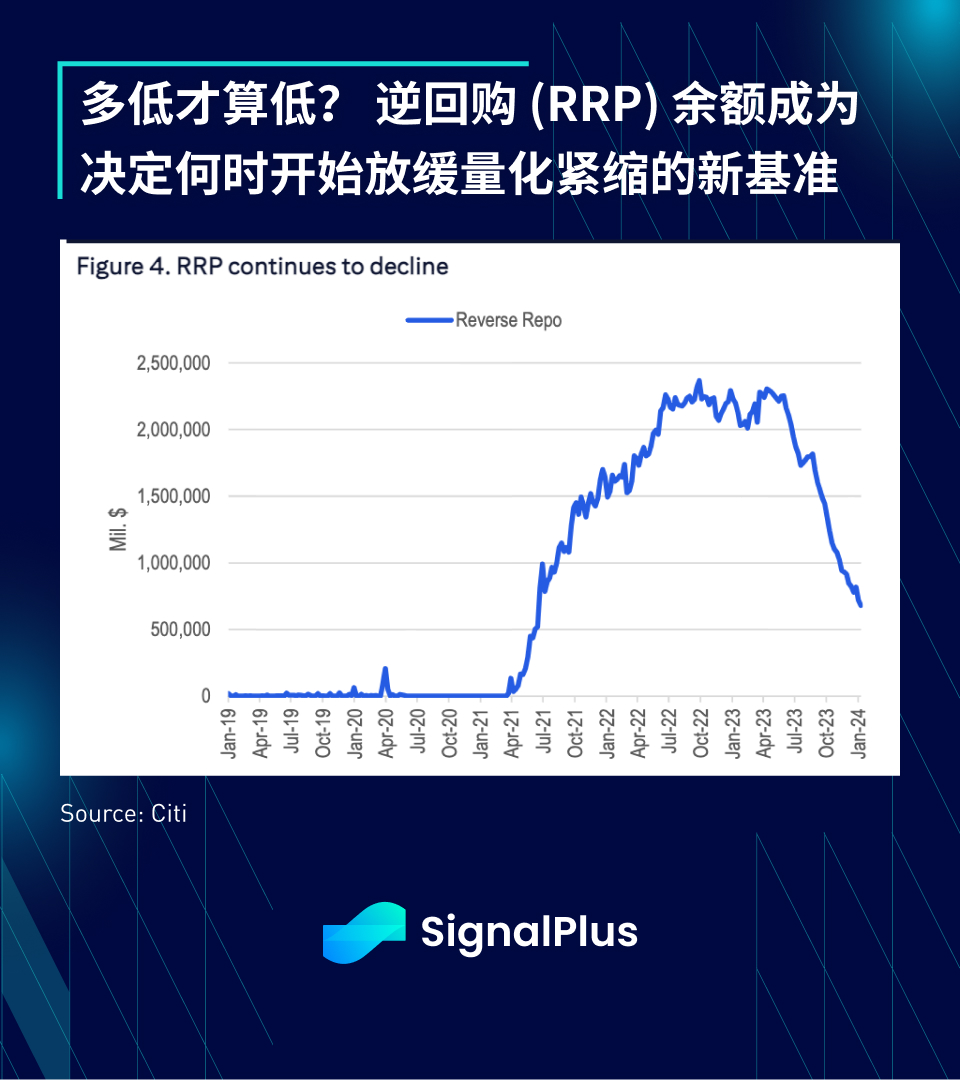
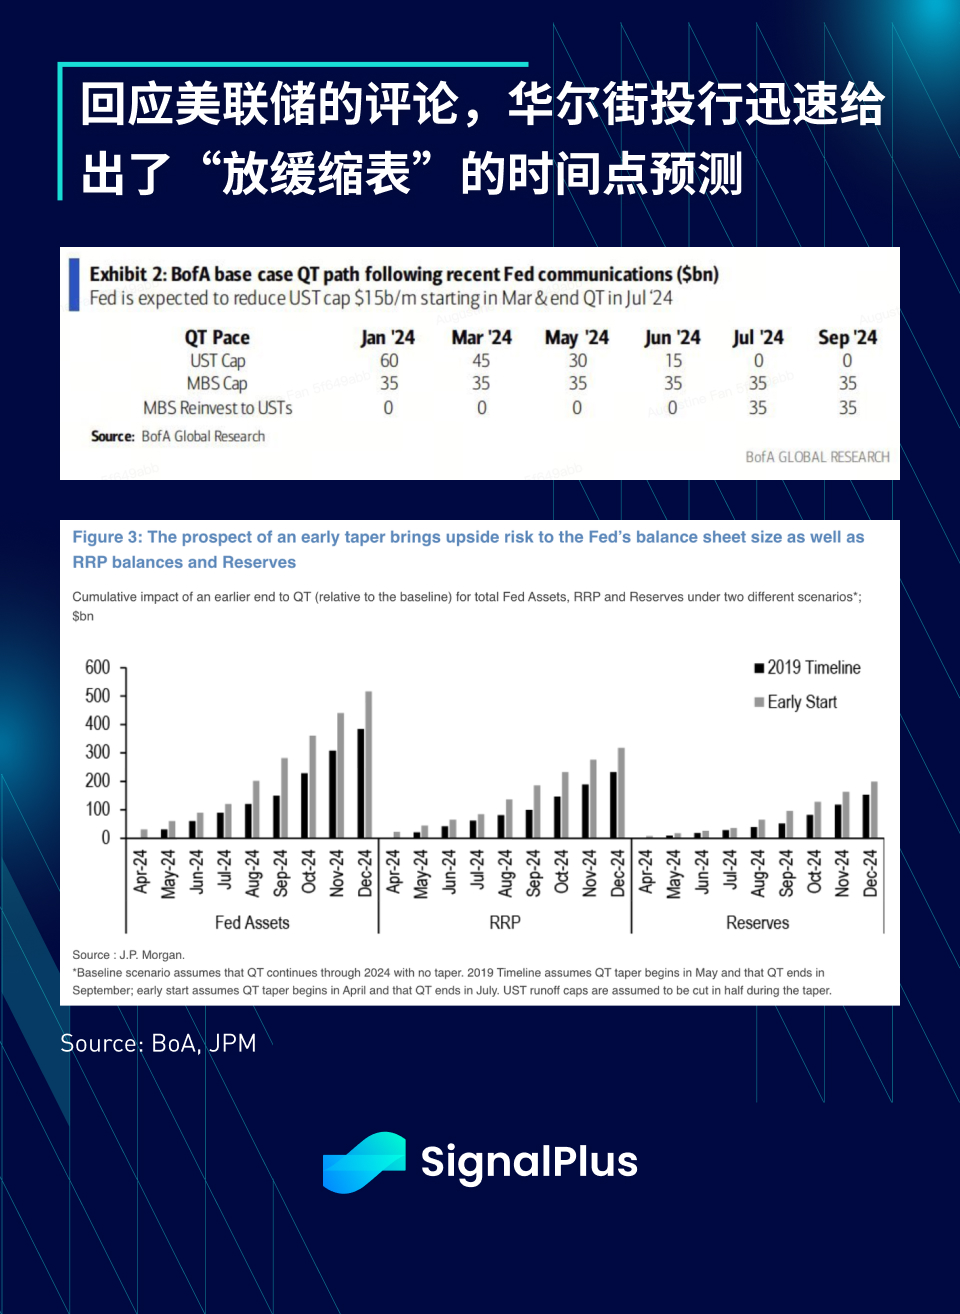
12 月的FOMC 會議紀要提出了提前停止縮減資產負債表的想法(即放緩縮表),主要是基於逆回購(RRP) 餘額萎縮的一些技術性討論。會議紀要的關鍵引述如下:
「幾位與會者指出,委員會的資產負債表計劃表明,當準備金餘額略高於充足準備金的水平時,將放慢並最終停止資產負債表的縮減,這些與會者建議,委員會應該在做在出相關決策之前,儘早開始討論可能導致縮表減速決策的技術因素,以便向公眾提供適當的提前通知。」— 12 月12 日至13 日, 1 月3 日發布的FOMC 會議紀要。
達拉斯聯邦儲備銀行主席在幾天後的1 月6 日接著表示,當逆回購(RRP) 餘額變「低」(無論定義為何)時,美聯儲放緩資產負債表縮減步伐是合適的;而紐約聯邦儲備銀行的Williams 隨後在1 月10 日提到,美聯儲似乎還未到需要放慢縮表的時候,克利夫蘭聯儲的Mester 於1 月11 日進一步呼應了這一點,表示“我們系統中仍有大量準備金,沒有迫切需要立刻這樣做,我們還有時間......我確信今年我們會開始討論這個議題並製定計劃」;最後,理事Waller 在1 月16 日就此議題發表意見,認為「今年某個時候開始考慮這個問題是合理的」。
無論最後何時發生,不要說他們沒有提前警告,寬鬆政策可能隨時到來。
追踪資金流向
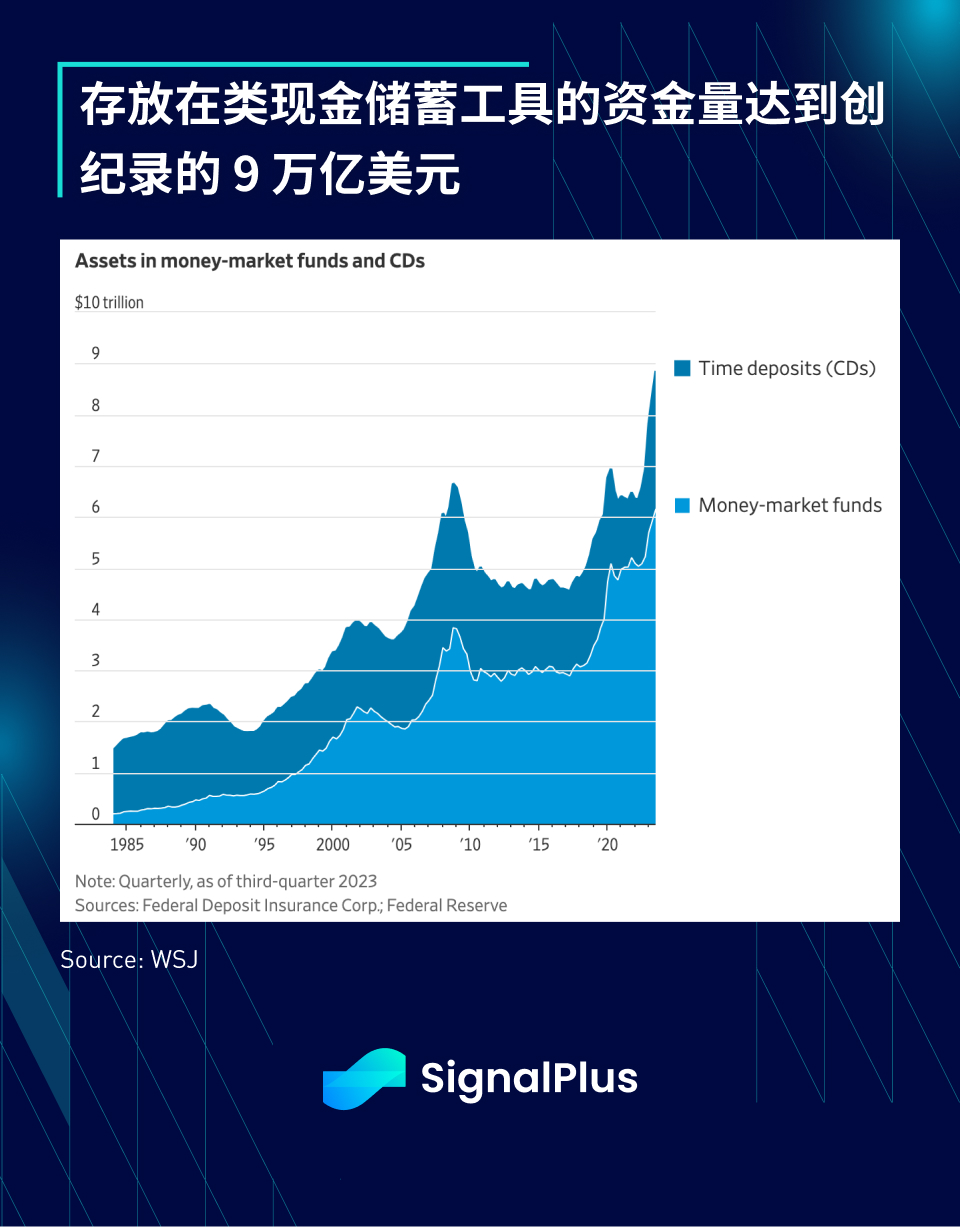
無論資金來源和目的,高達5% 左右的存款利率在過去兩年吸引了創紀錄的9 兆美元資金流入貨幣市場基金和類似工具。
隨著SP 500 指數重回歷史高點,債券收益率顯著下降,加密貨幣價格大幅反彈,甚至IPO 市場也出現解凍跡象,貨幣市場投資者是否會在美聯儲開始降息後重返風險市場?他們將如何重新分配資產?這將是2024 年市場積極尋求答案的關鍵問題之一。
商業房地產陷入深度凍結
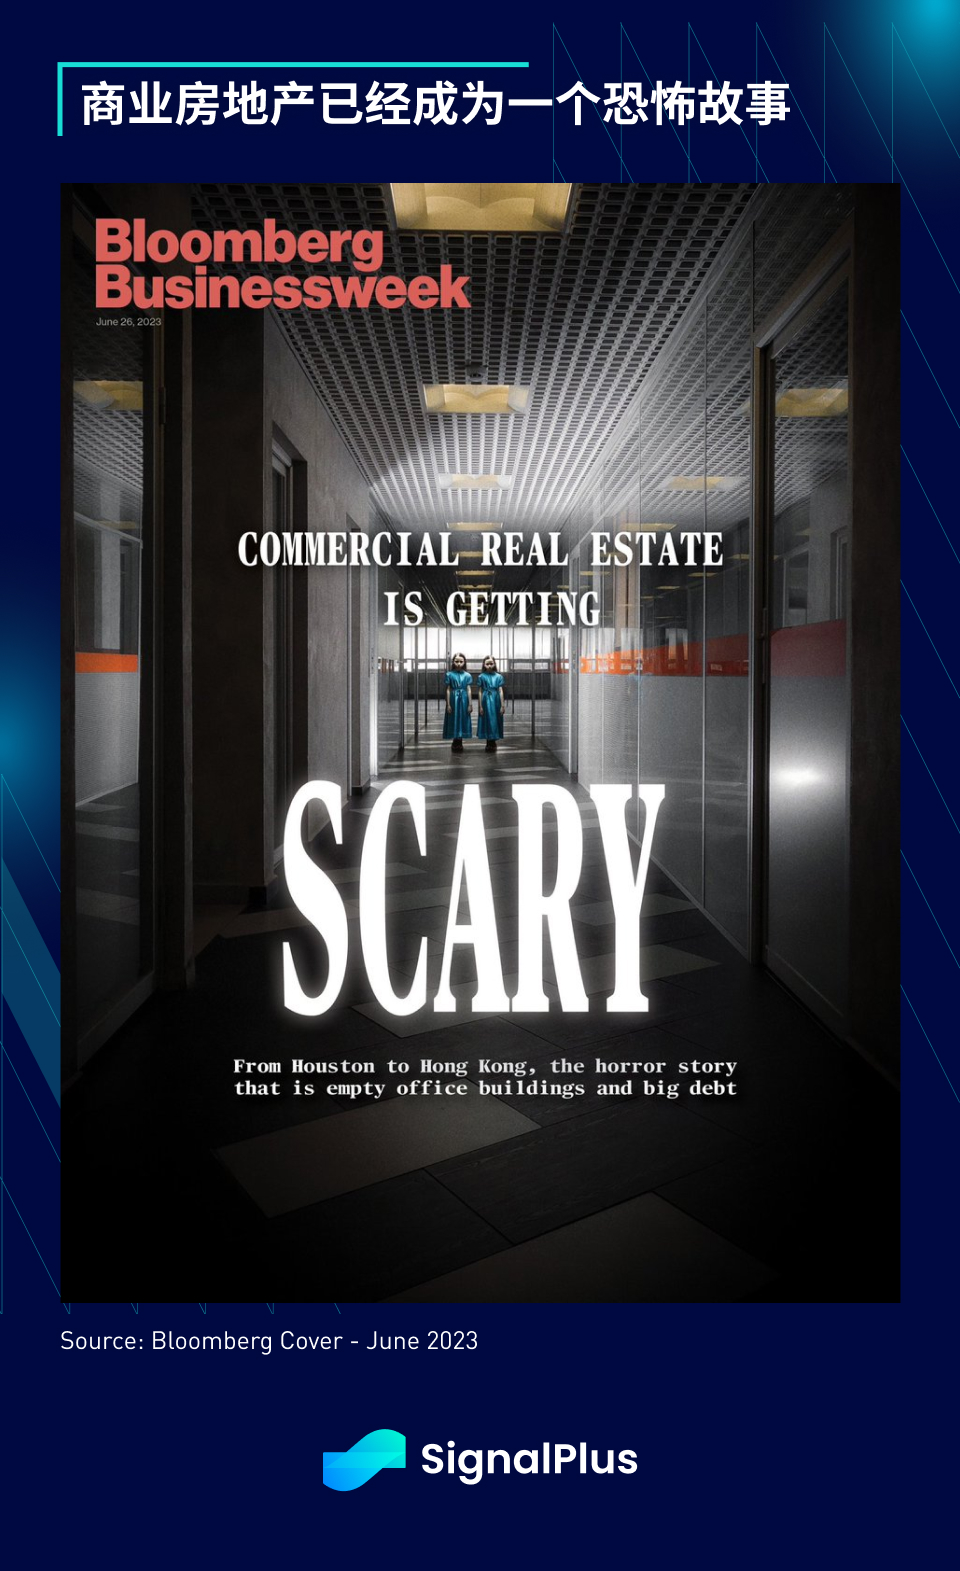
融資成本上升、銀行放款額度縮減、飆升的勞動力和投入成本以及疫情後遠程辦公的興起,已經從根本上改變了辦公大樓的吸引力,Starwood Capital Group (資產管理規模1, 150 億美元) CEO Barry Sternlicht 將當前情況形容為“ 5 級颶風”,不良債權投資公司Oaktree(資產管理規模1, 700 億美元)則表示,由於即將到來的債務到期潮,商業房地產面臨的風險是目前最嚴峻的。
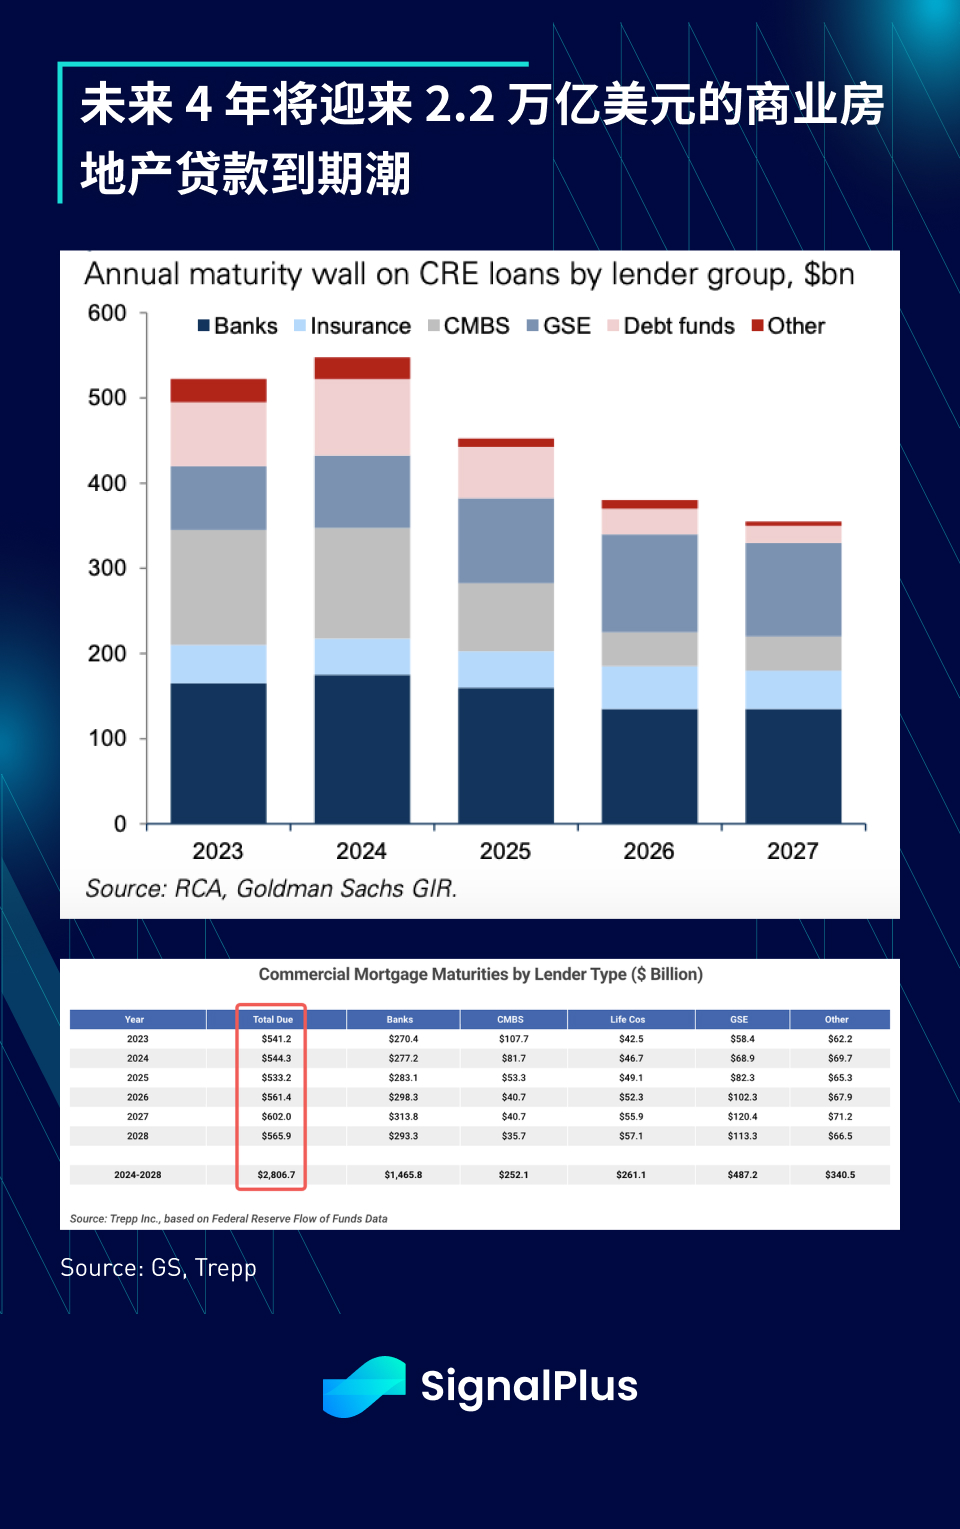
根據Trepp 的數據, 2023 年有超過5, 400 億美元的商業房地產貸款到期,是單一年度的最高紀錄,已經使得該行業陷入困境,雪上加霜的是,未來4 年內將有高達2.2 萬億美元的貸款到期潮。在目前的利率環境下,借款人無力償還或延長貸款期限,貸款拖欠率已經開始攀升。
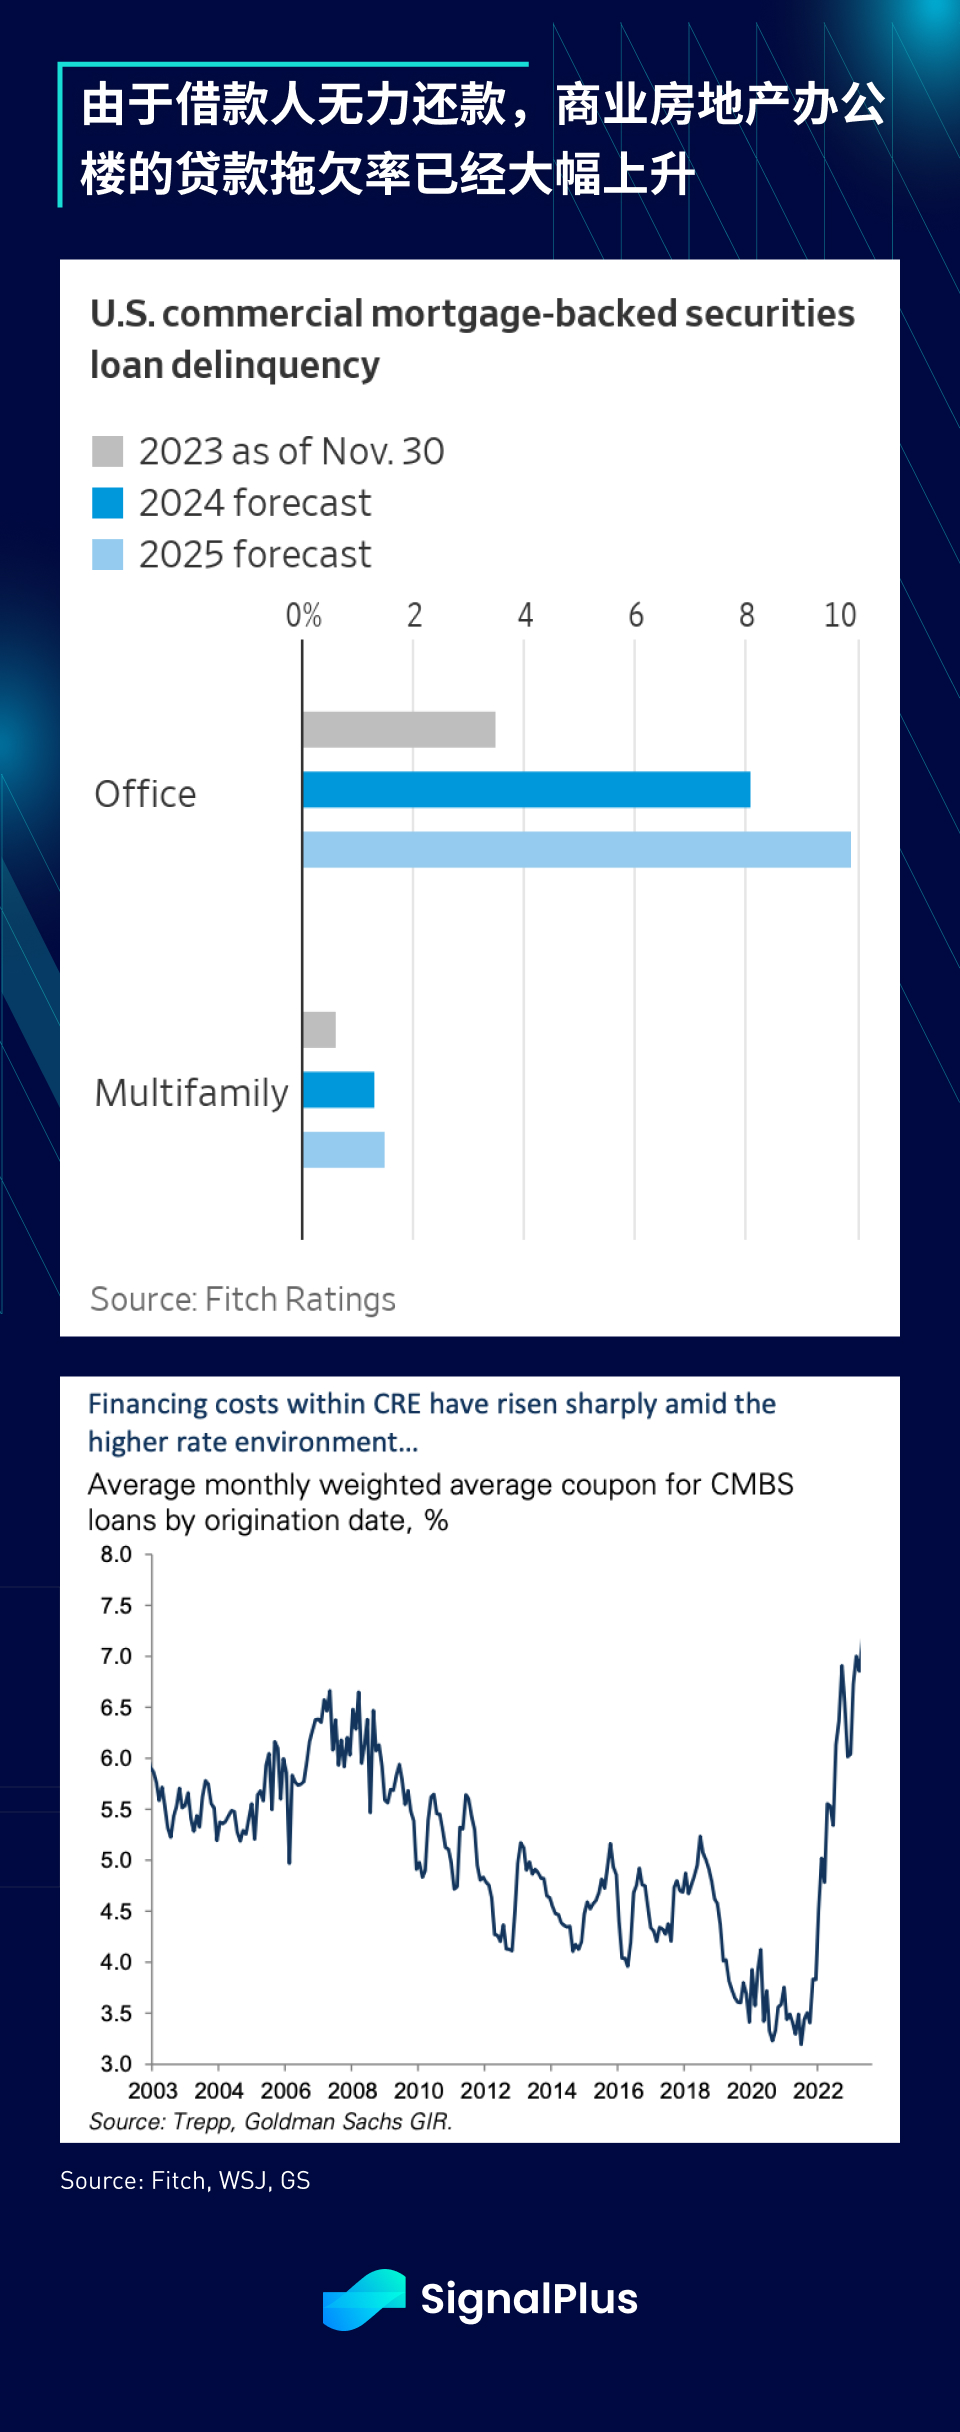
數據顯示,大約50% 的商業房地產貸款來自銀行,這些銀行的資產負債表早在去年第一季度就因為投資組合的未實現損失而受到打擊,當然,我們不能期望銀行單獨承擔所有損失,在接在下來的幾個季度中,借款人和貸款人應共同協商解決方案,分擔這一壓力;如果降息實際發生,這些痛苦可能會有所減輕,但我們仍需密切關注這一可能對資產負債表造成風險的領域。
中國會在龍年大放異彩嗎?
如果談到(境外)宏觀策略分析師最誤判的領域,恐怕非中國莫屬。
幾乎所有人都預測,在經歷了嚴峻的疫情封鎖之後,中國將在宏觀政策的支持下迎來一個複甦之年。
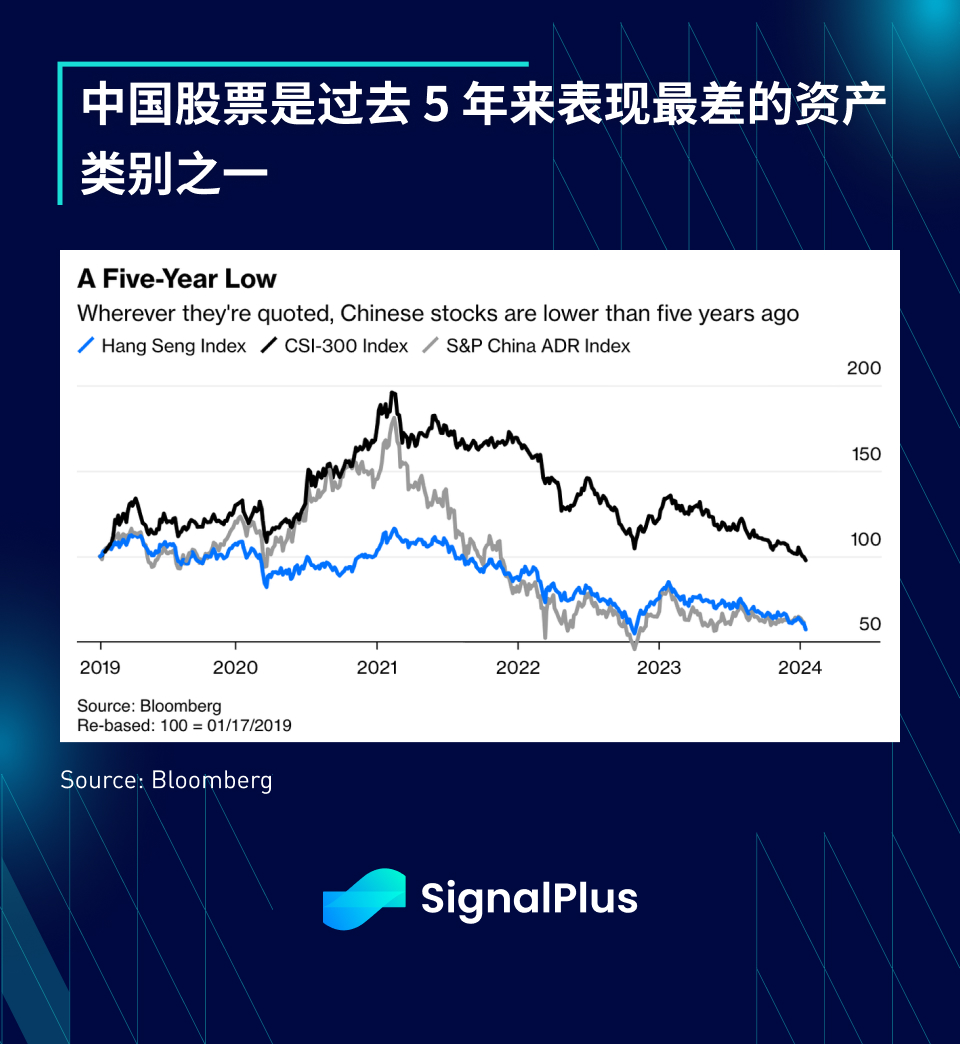
然而,不斷惡化的開發商違約情況、日益嚴峻的青年失業率、疲軟的消費支出、減弱的外資興趣、持續的地緣政治緊張局勢以及溫吞的政策放寬,使中國成為2023 年表現最差的市場之一。
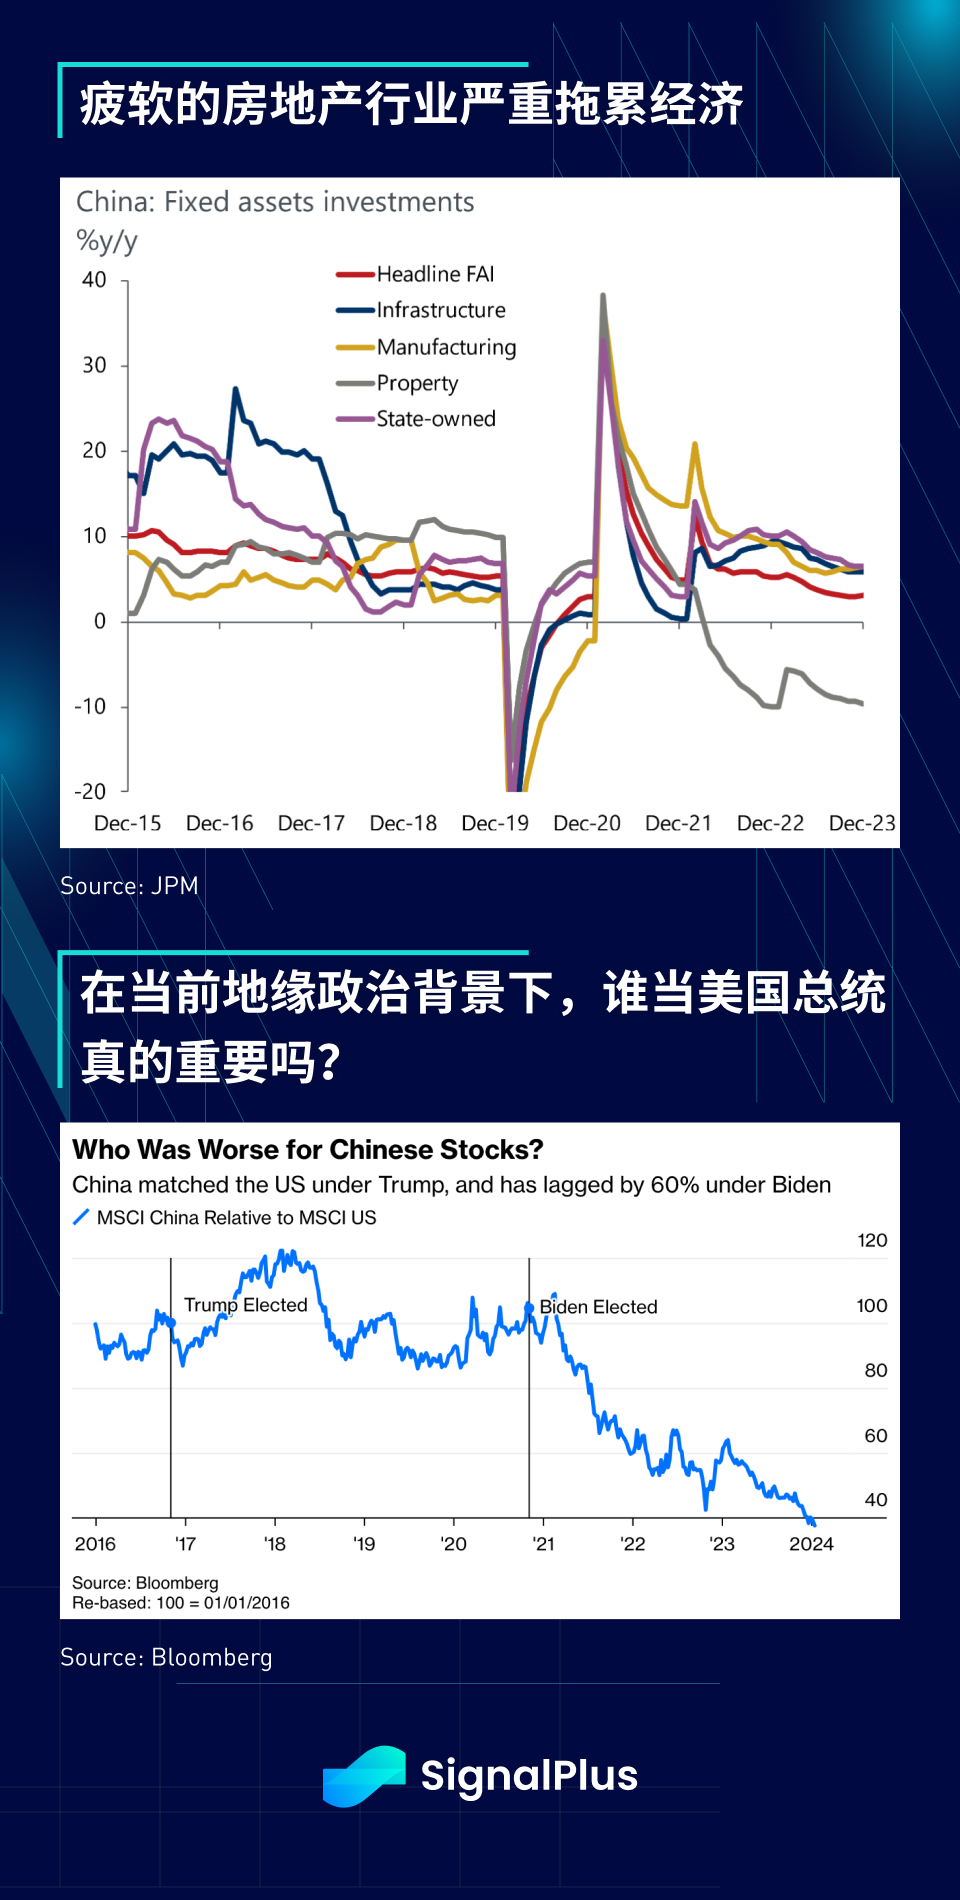
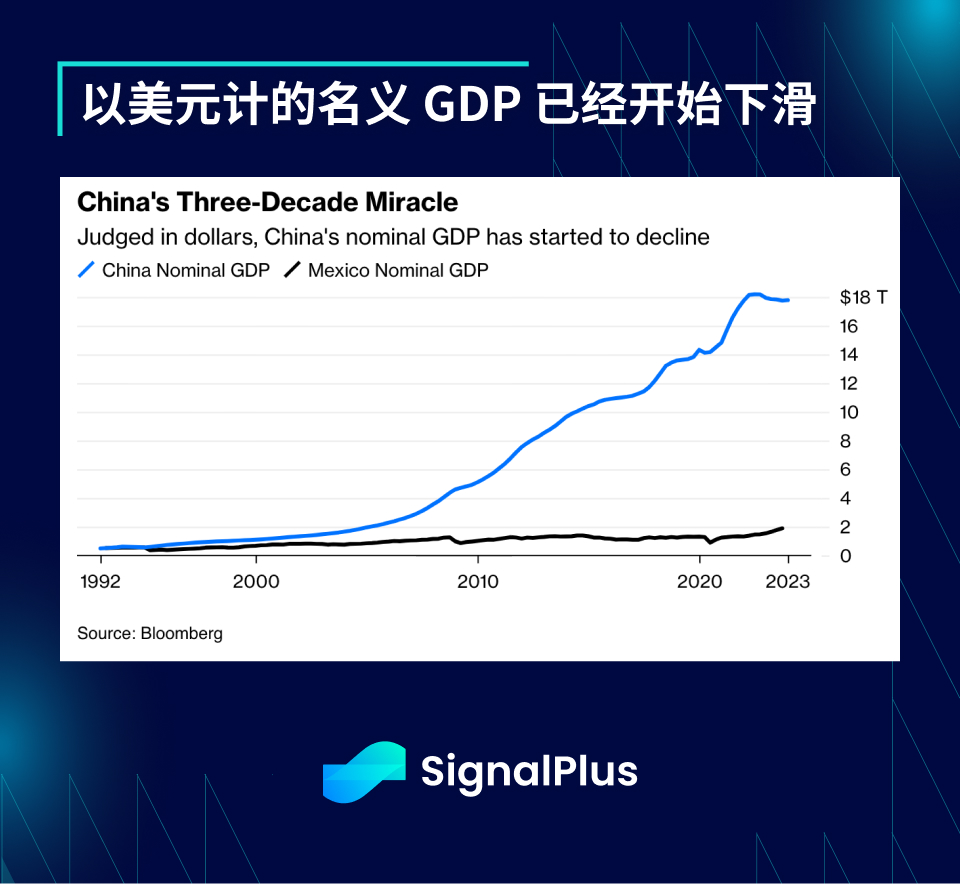
此外,在全世界都在擔憂通膨失控的時候,中國卻遭遇了數十年來最嚴重的通貨緊縮,其名義GDP(以美元計)也開始出現停滯。
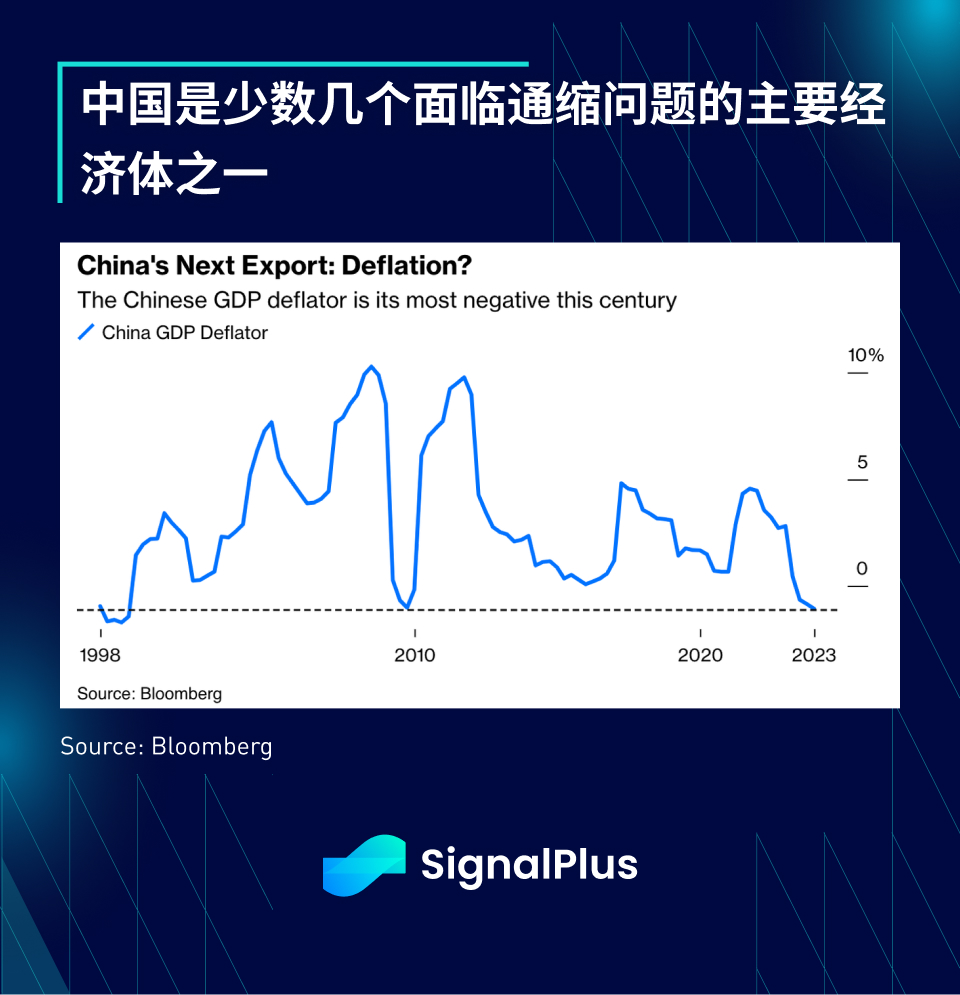
大多數華爾街分析師再次預測,在寬鬆的貨幣和財政政策以及穩定房地產市場新措施的支持下,中國將迎來反彈。今年會是這個世界第二大經濟體命運的轉折點,還是情況將維持不變?只能等待時間給答案。
投資者的持倉和市場的完美定價
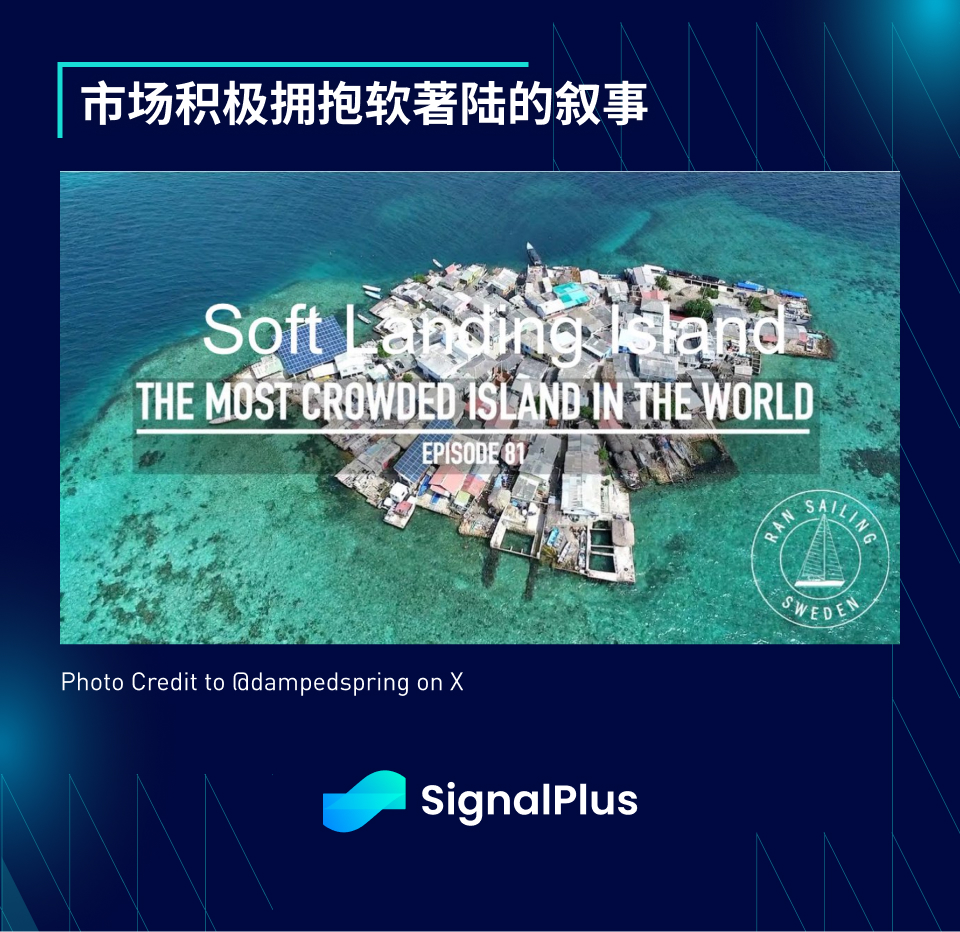
與2023 年初的情況截然不同,投資者在2024 年初就積極持有大宗商品以外幾乎所有風險資產類別的多頭頭寸。
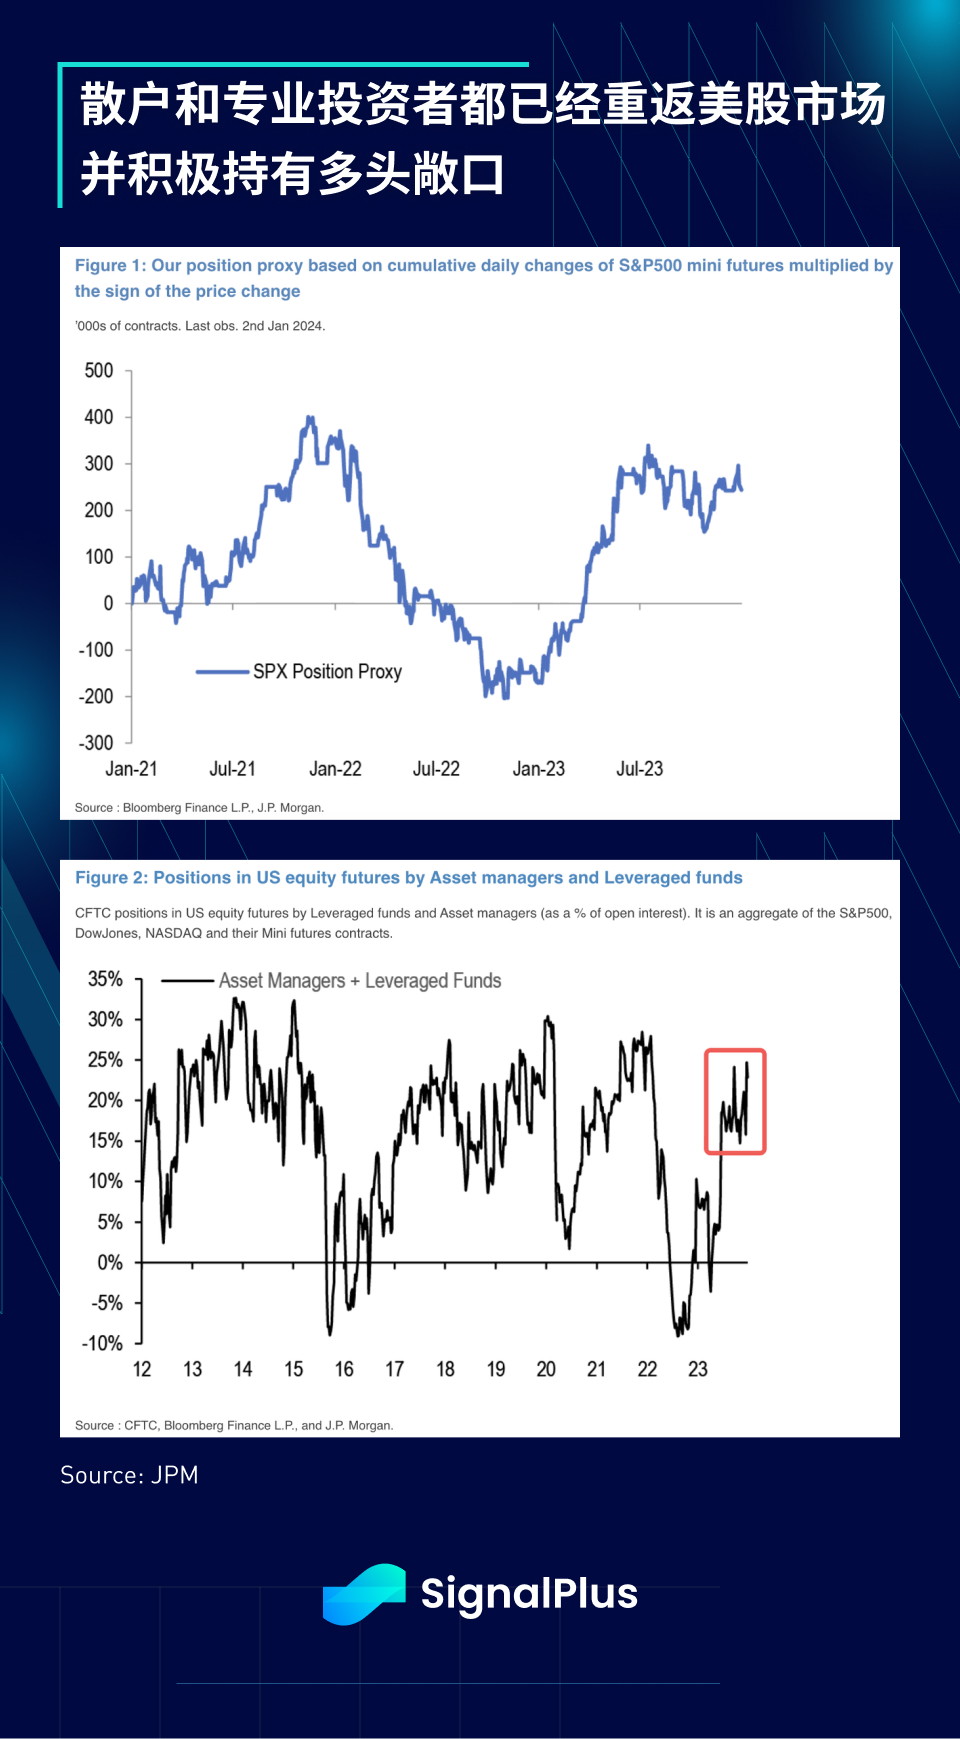
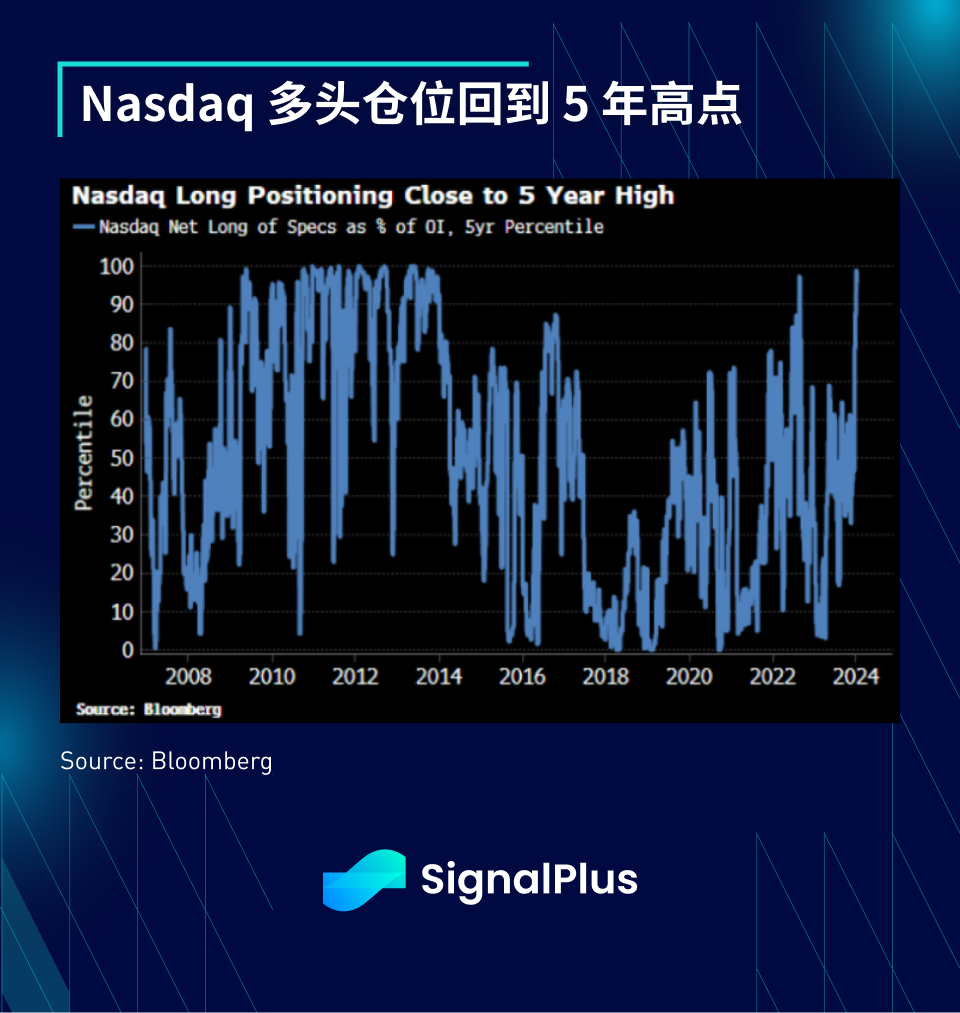
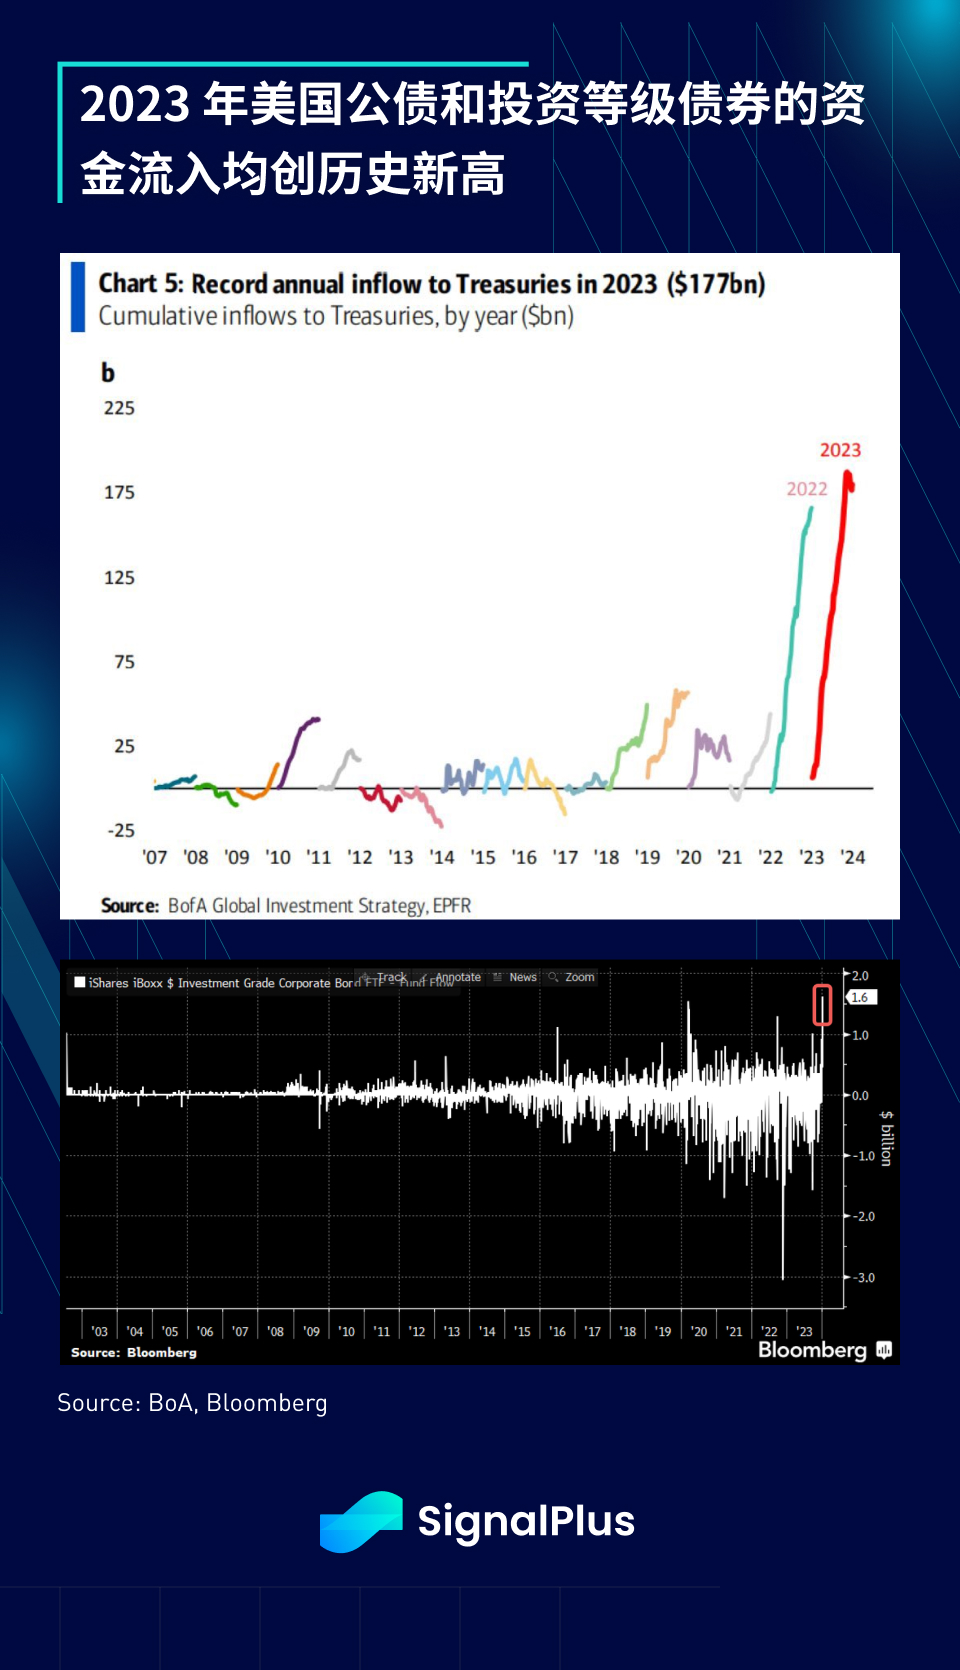
投資者的樂觀情緒不僅限於股票, 2023 年固定收益和企業債券的資金流入也創下歷史新高,投資者在新的一年也積極持有多頭頭寸。
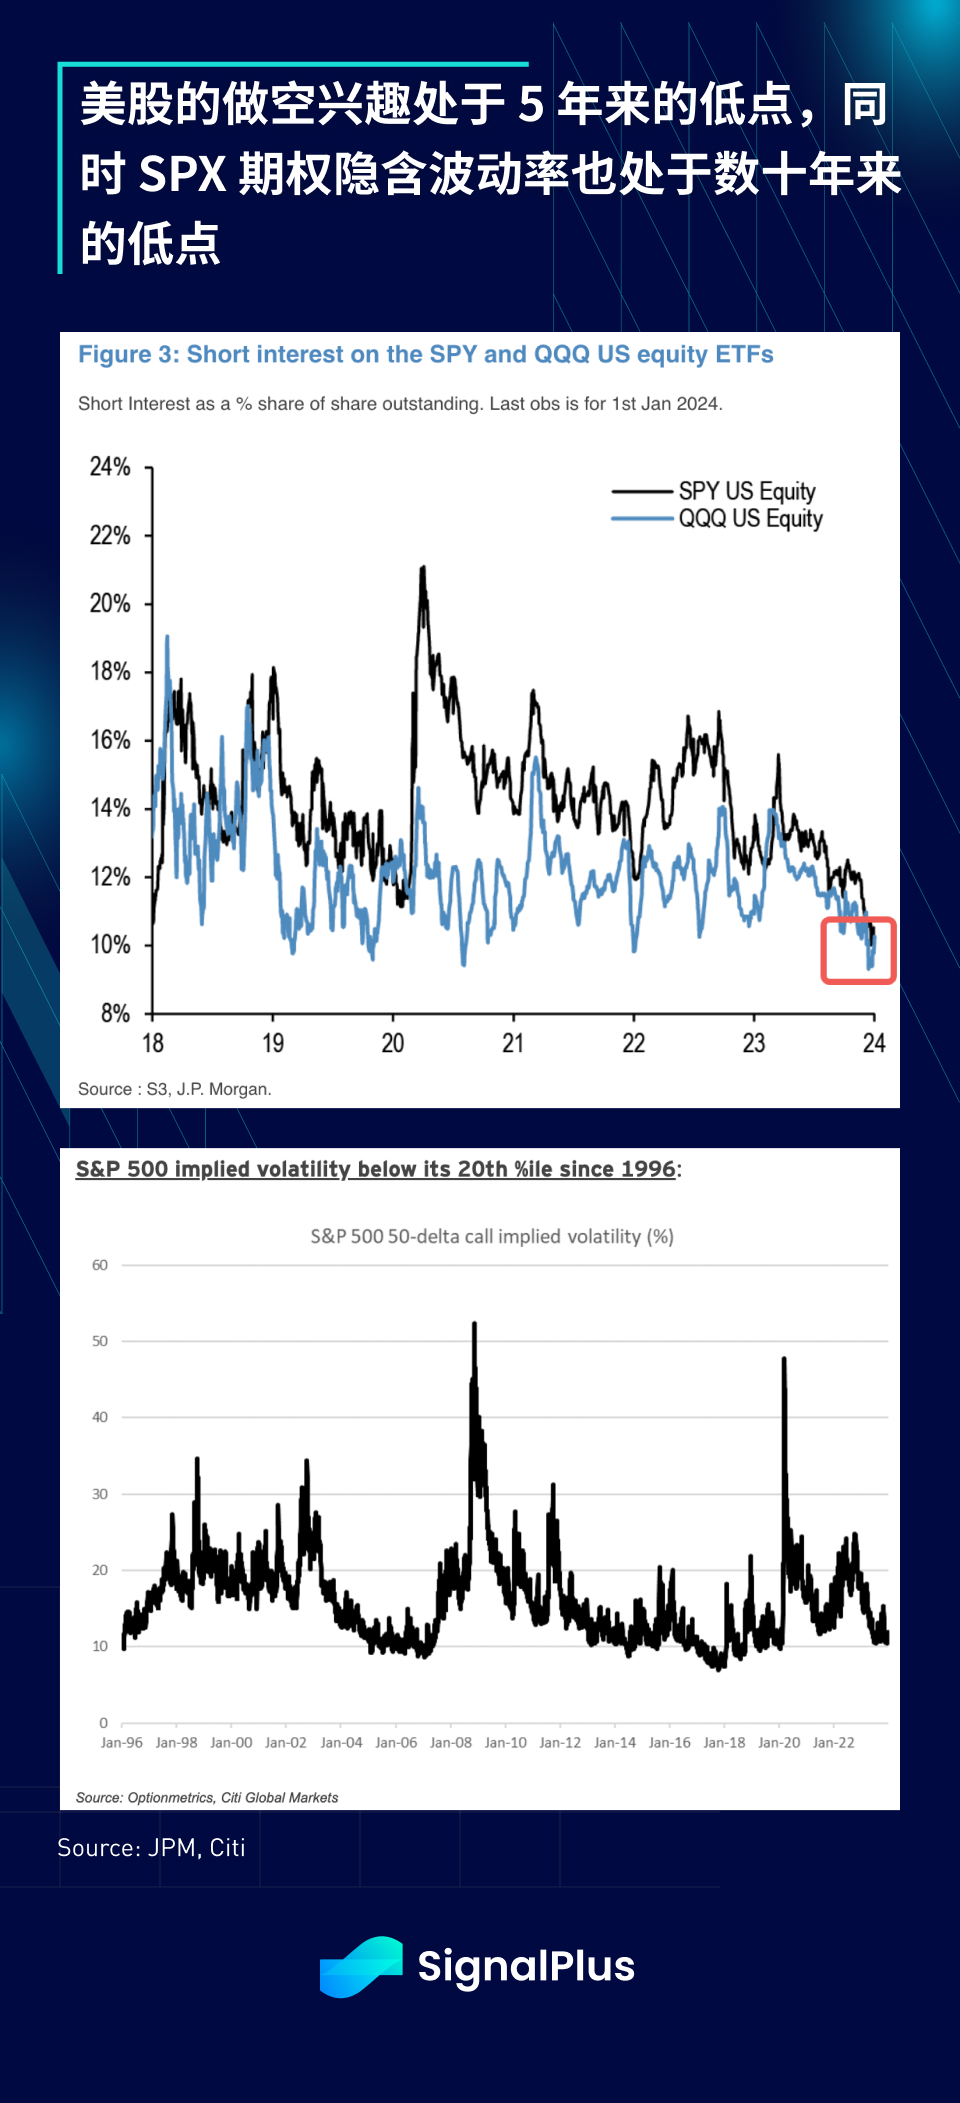
此外,市場對SPY 和QQQ 等ETF 的做空興趣降至5 年來的最低水準之一,同時SP 500 的選擇權隱含波動率已跌破過去30 年中第20 個百分位的水準。
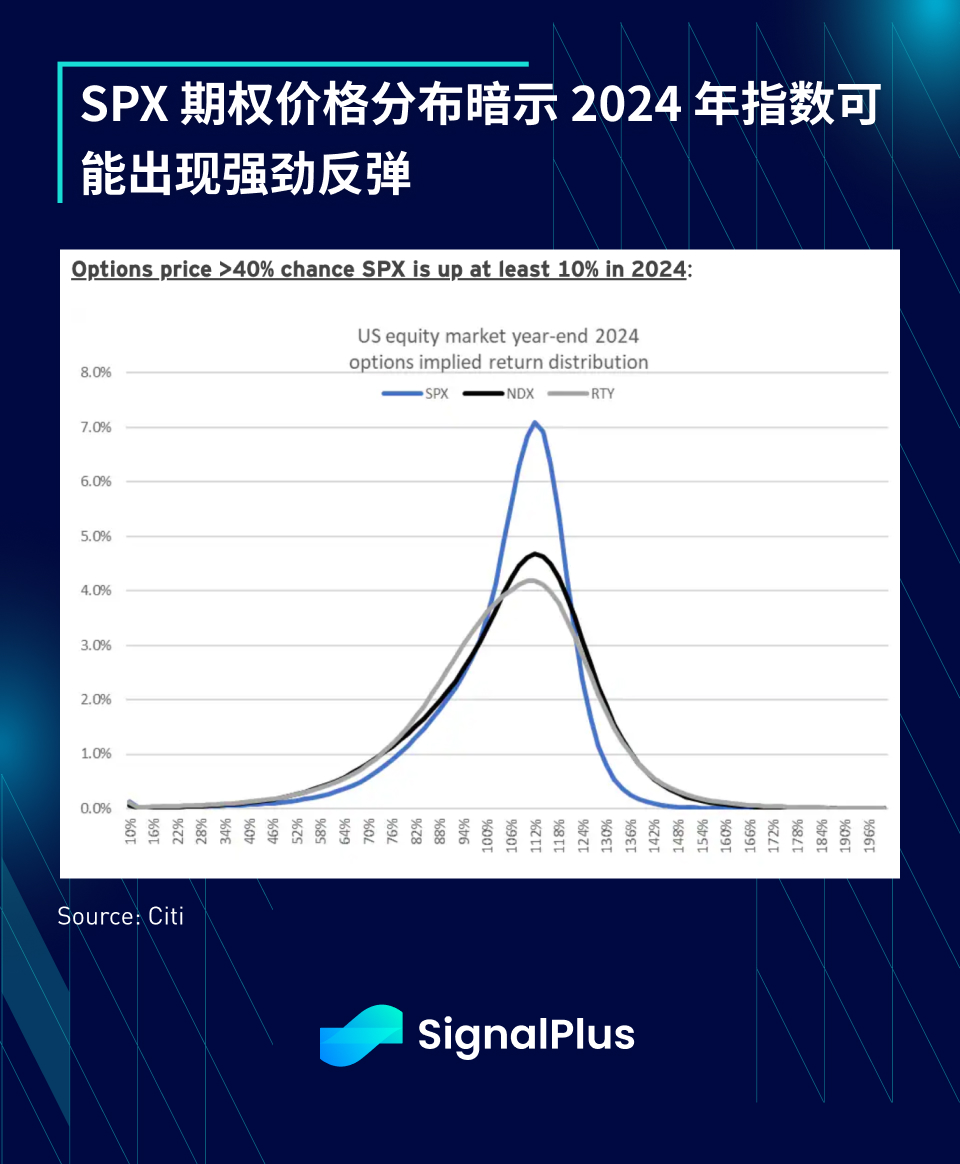
選擇權價格分佈暗示SPX 很有可能在2024 年上漲超過10% ,然而花旗的POLLS 指數(部位、樂觀情緒、流動性、槓桿、壓力)正發出投資者可能過於自滿的警告信號。
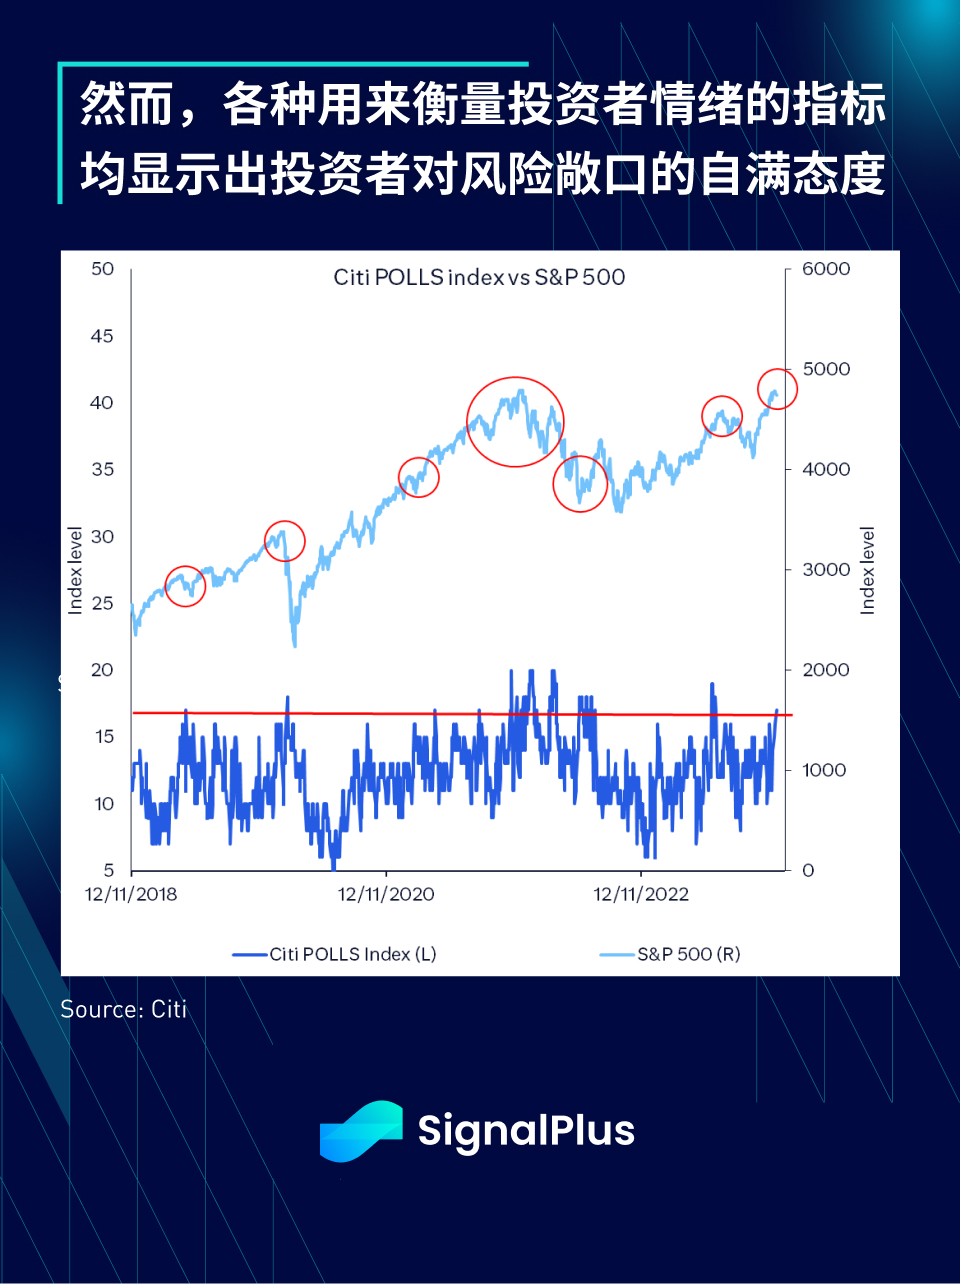
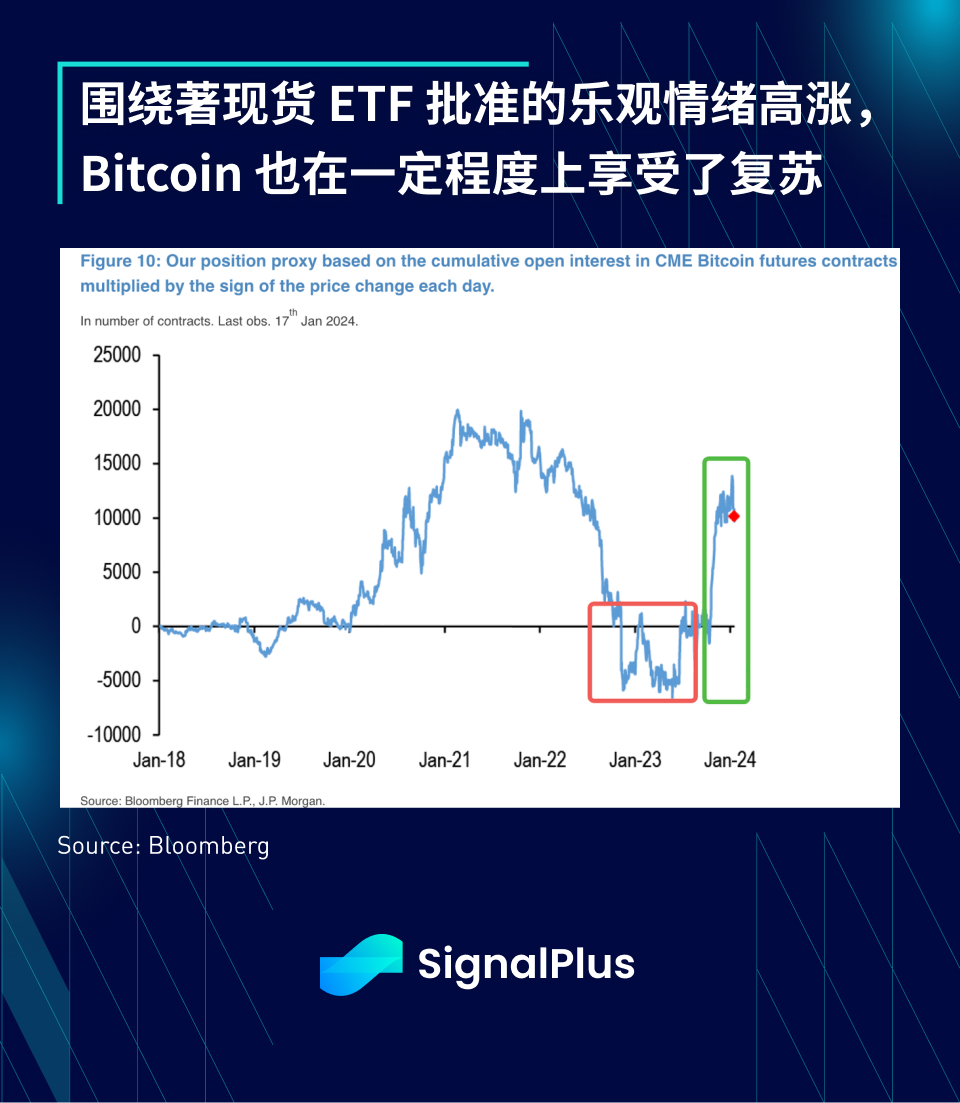
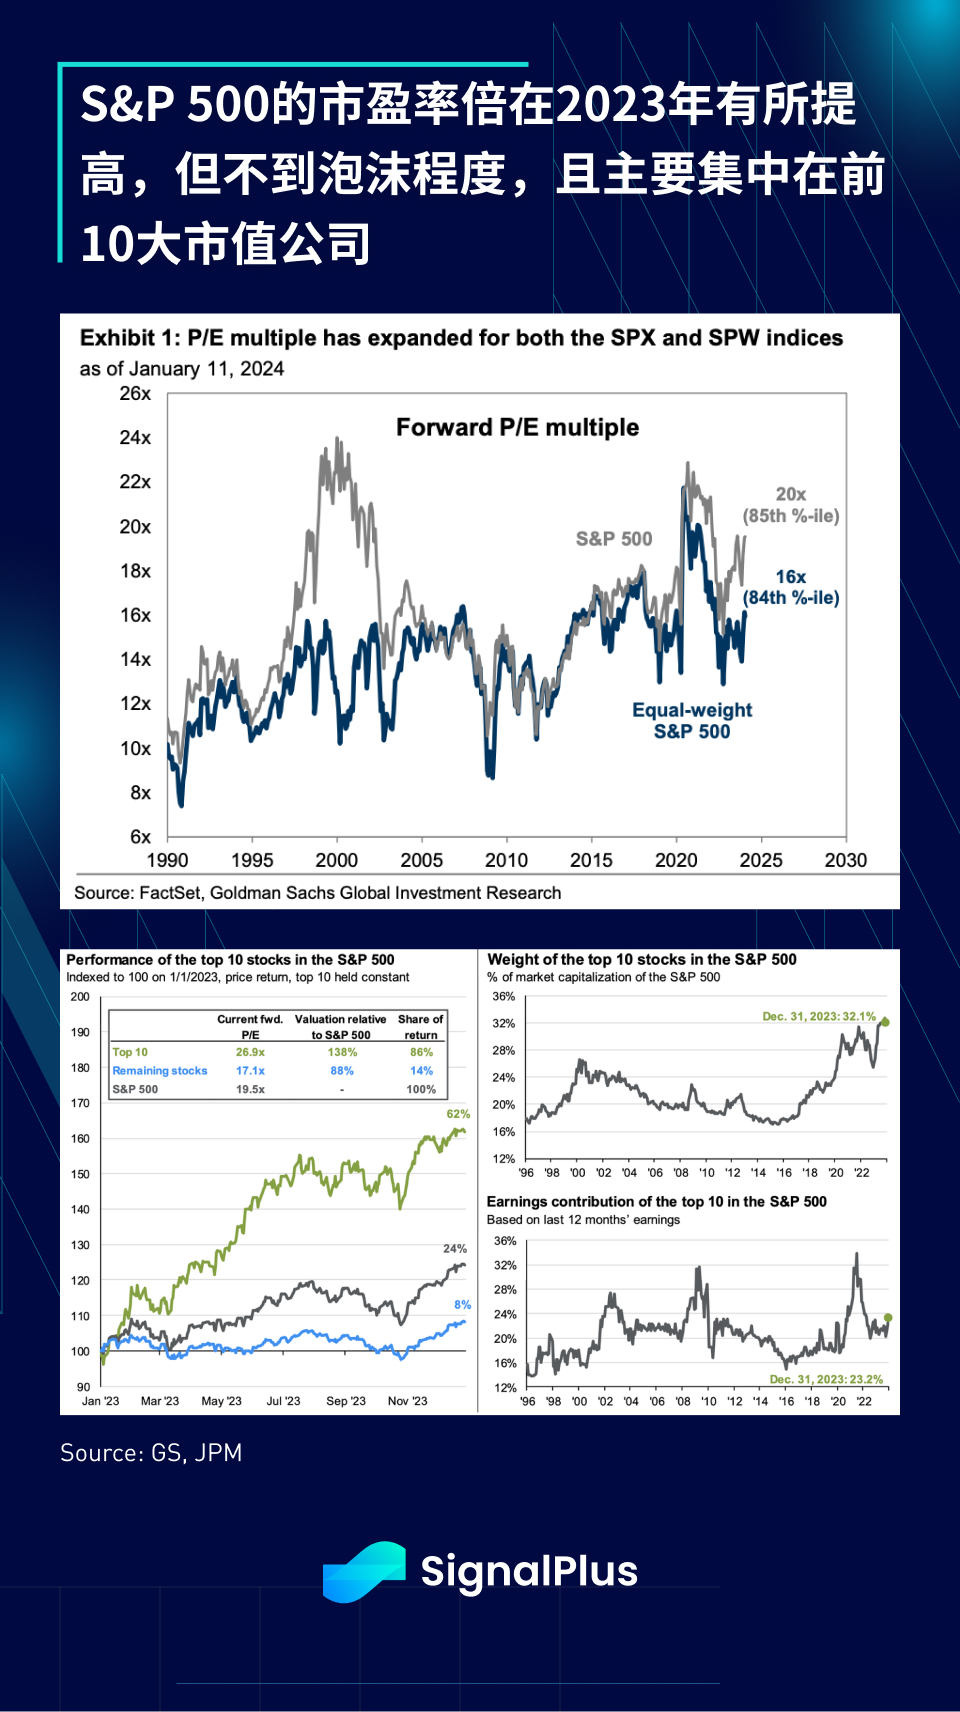
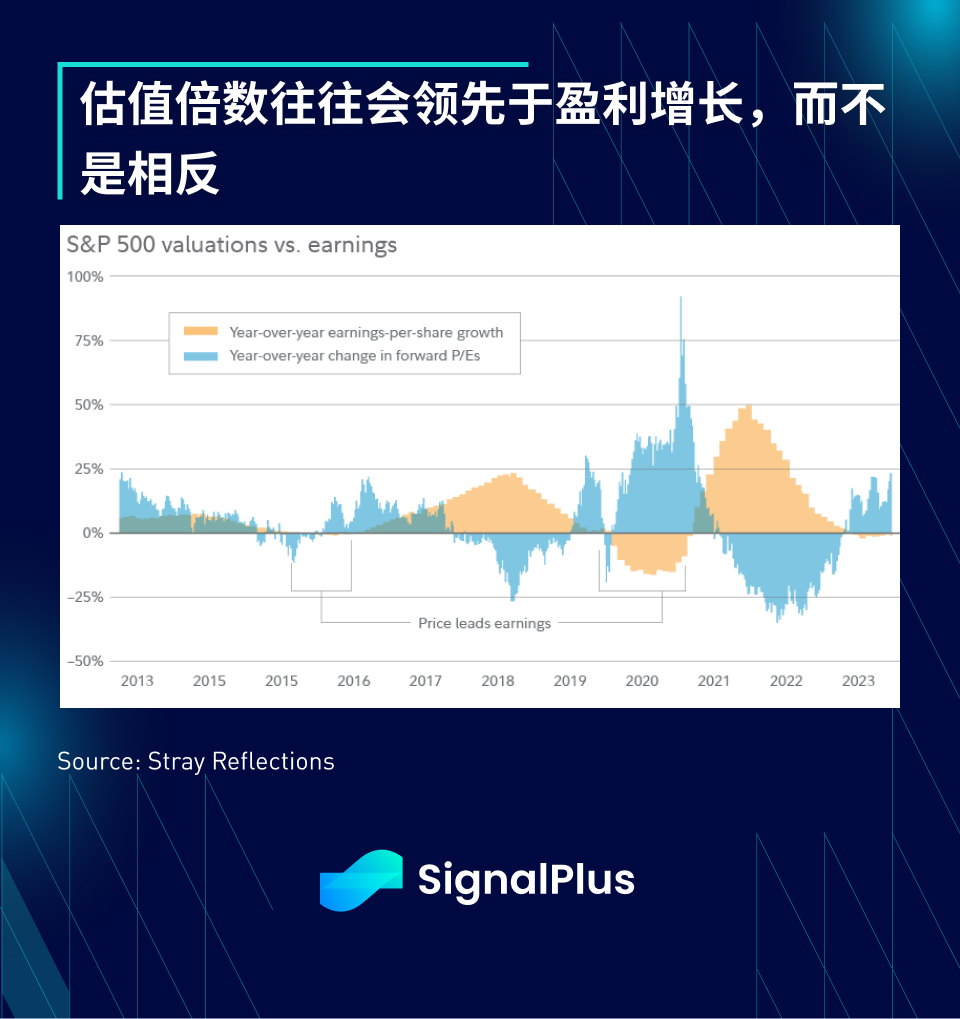
許多明智的投資者常說,“付出的是價格,獲得的是價值”,資產價格的大幅上漲提高了預期的門檻,而股市往往具有前瞻性,遠期市盈率倍數通常領先於實際盈利增長。美國股市將不得不在2024 年去實現擴大的估值倍數預期,與此同時,投資者的自滿情緒達到5 年多來的最高點,錯誤的餘地也隨之縮小,確實是無懈可擊的定價。
在政策制定者準備採取降息措施的背景下,我們認為宏觀前景似乎比過去幾年更加明確,然而,我們也擔心市場可能會對政策寬鬆的程度感到失望,因為在疫情之後,央行在全面釋放流動性方面顯得更加謹慎。
我們也對通膨壓力是否已完全消退持有疑慮,並應關注可能導致價格回升的各種因素。美國經濟狀況可能會持續超出預期,資產市場可能因為寬鬆預期而提前反應,不斷升級的區域衝突可能再次造成供應鏈中斷,而在美國大選前的貿易戰也可能再次回歸,這些只是一些「已知」的風險而已。
總而言之,雖然我們對風險保持更高的警覺,但經驗告訴我們永遠不要對市場過於悲觀,在接下來的幾個月裡,耐心可能會成為我們的主要指導原則。
降息了,然後呢?
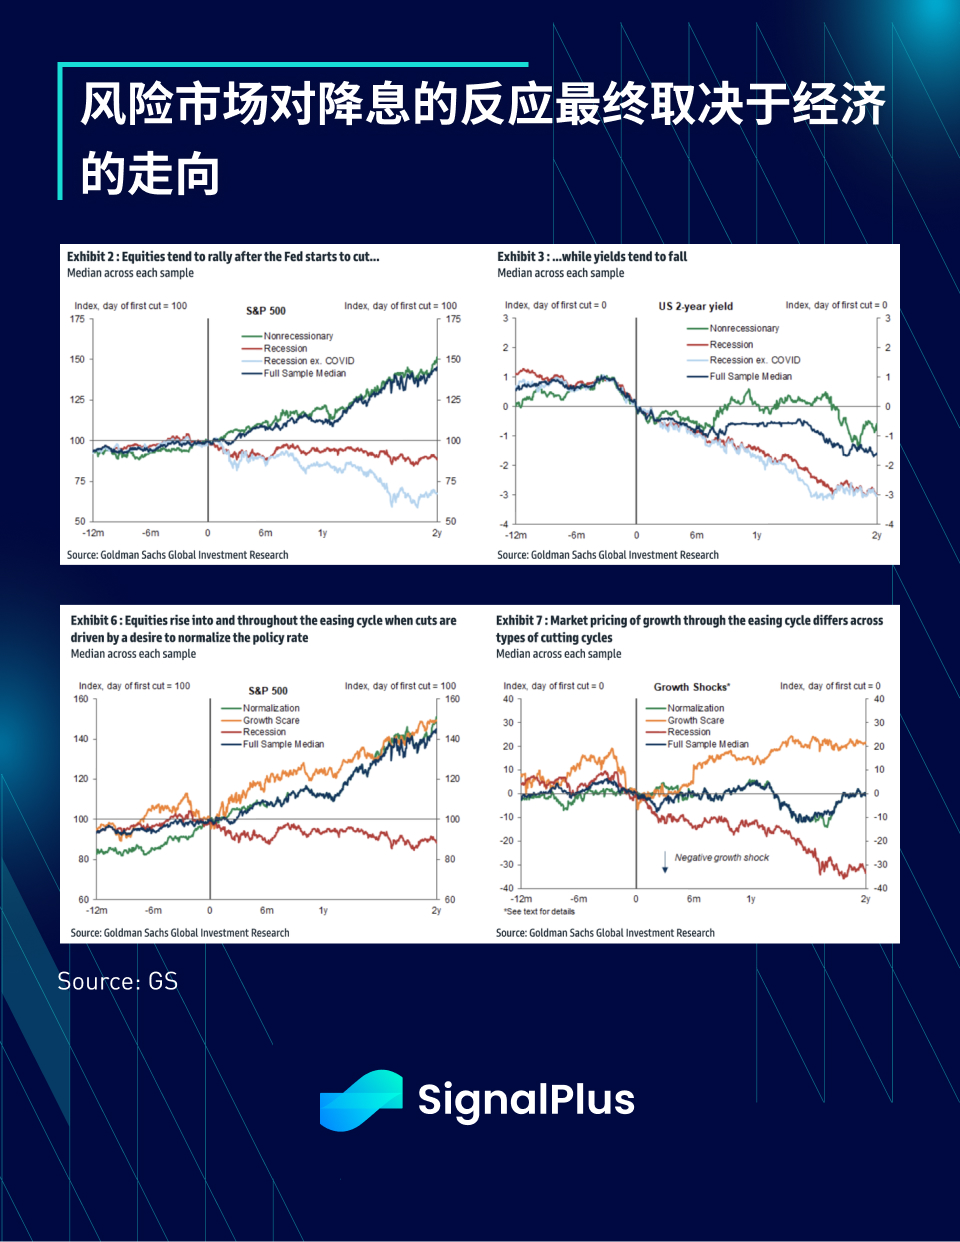
有一個古老的交易格言:市場通常會朝著對大多數投機者造成最大痛苦的方向發展,在短期內尤其明顯。市場沒有情感,當然也不會在乎你認為它應該如何行動。
市場是最終的預期貼現機制,它們很少按照我們最期望的方向移動,這就是為什麼資本市場是世界上最好的賭場,而投機者對此甘之如飴。
高盛最近進行了一項研究,觀察了過去十次降息週期,並對每個週期的開始和結束情景以及結果進行了詳細的橫斷面分析。
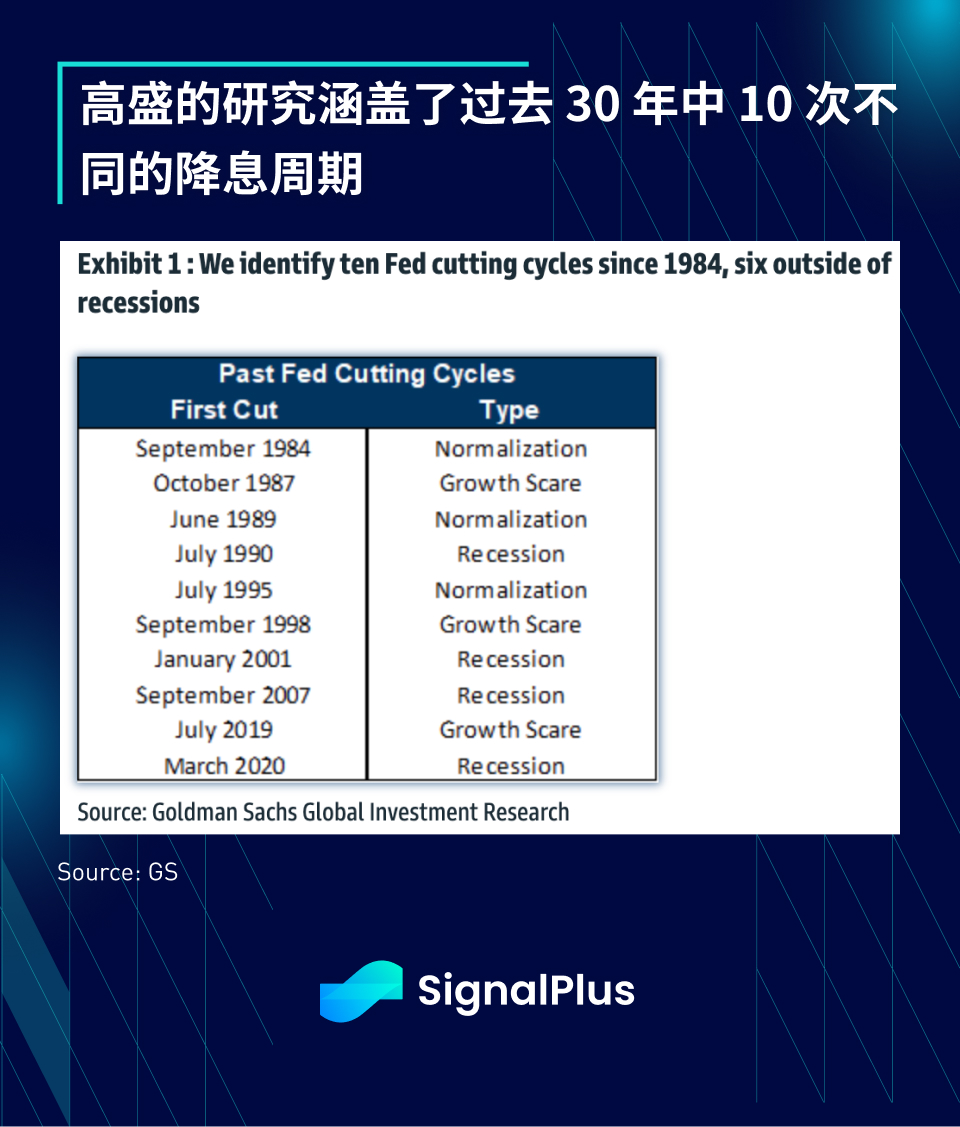
因此,利率本身並不是解決世界問題的靈丹妙藥,而是作為反應功能的催化劑,我們必須在考慮全球整體產出的背景下,才能充分理解利率寬鬆的影響。宏觀分析最終仍要取決於經濟,希望對於閱讀到這裡的朋友提供了一些有價值的見解。
在此,我們要感謝從SignalPlus 成立之初就持續支持我們的朋友們。我們對SignalPlus 以及虛擬資產領域在2024 年所能達成的進展感到無比興奮,也迫不及待想在合適的時機與大家分享,請繼續通過我們的官方X 帳戶、TG 和微信群來與我們保持聯繫,我們期待您的評論和回饋。
祝大家2024 年交易順利,獲利豐厚!
您可在ChatGPT 4.0 的Plugin Store 搜尋SignalPlus ,取得即時加密資訊。如果想即時收到我們的更新,歡迎追蹤我們的推特帳號@SignalPlus_Web3 ,或加入我們的微信群組(新增小助手微信:SignalPlus 123)、Telegram 群組以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





