






SignalPlus宏观分析(20240129):美国经济数据表现强劲


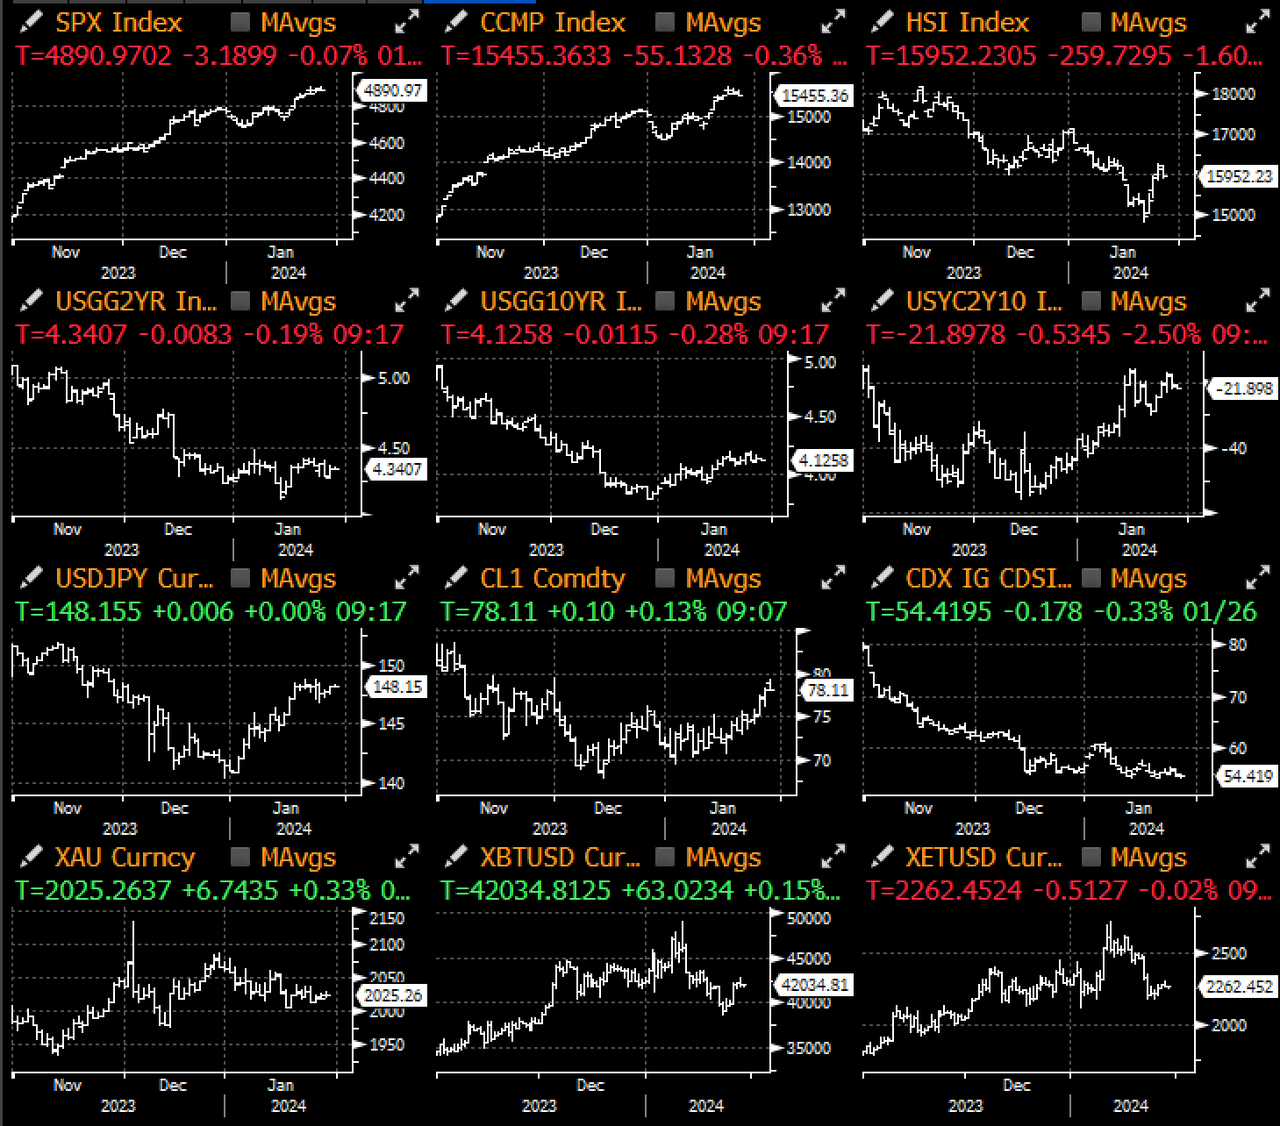
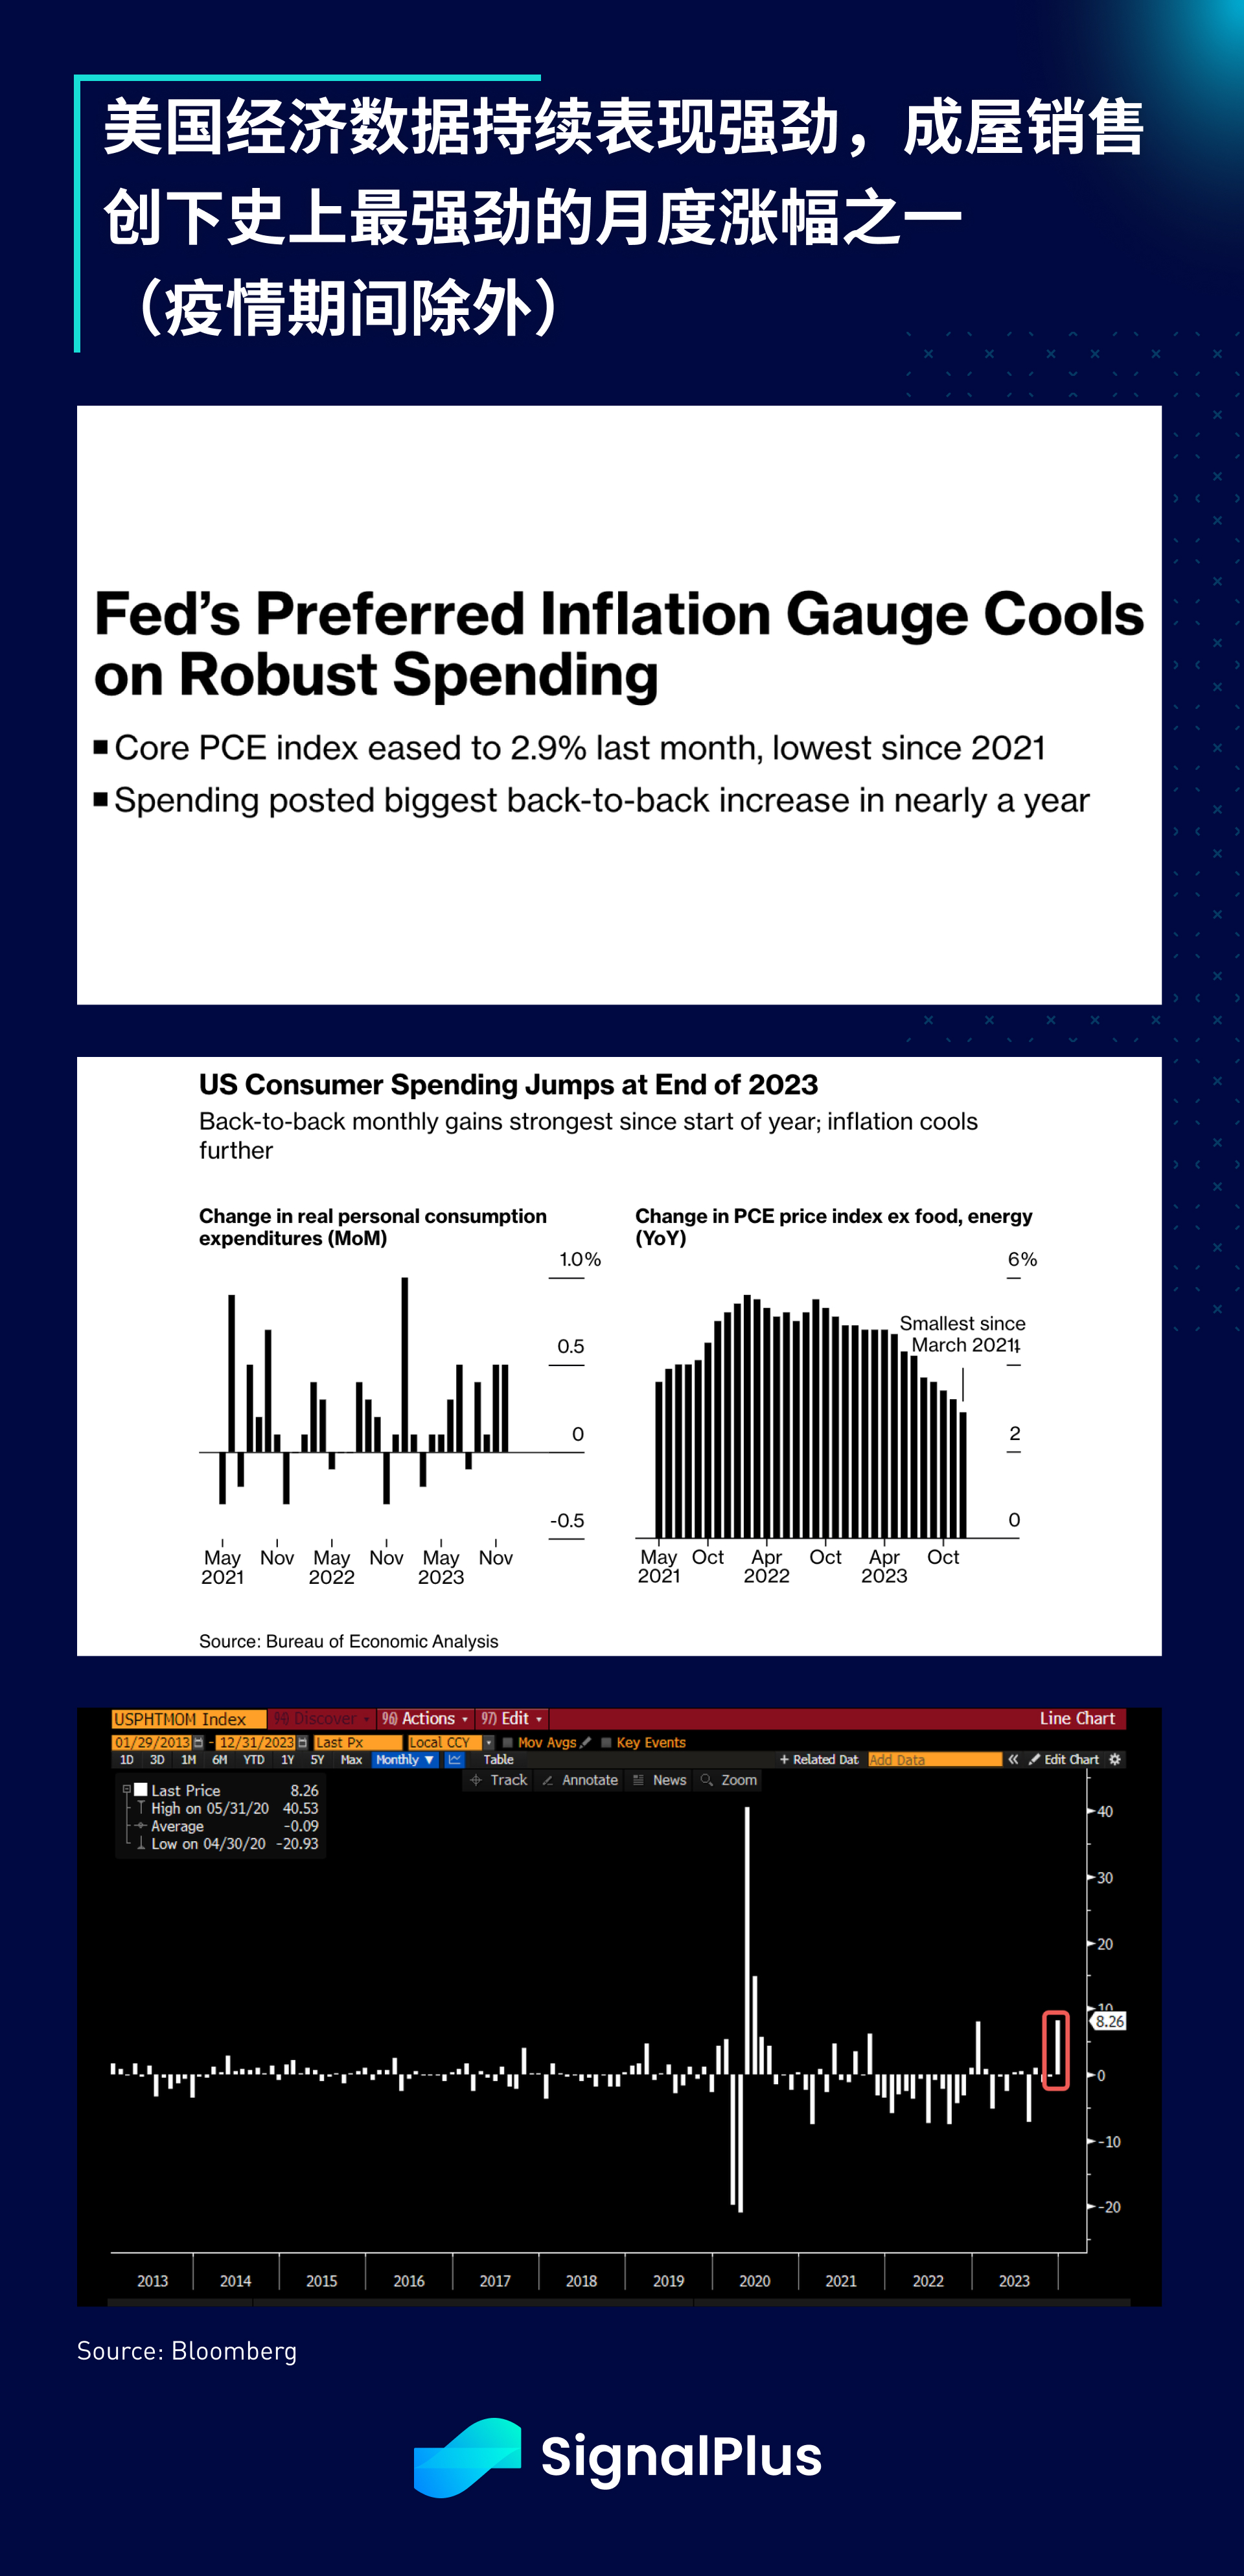
市場上週以更強勁的美國經濟數據收尾, 12 月整體核心PCE 環比增長0.17% ,然而除住房外的核心服務價格也仍保持強勁,環比增長0.28% ;個人收入和消費支出情況良好,同時成屋銷售也出現了過去10 年來(疫情期間以外) 最大的單月增幅之一(+ 8.3% )。
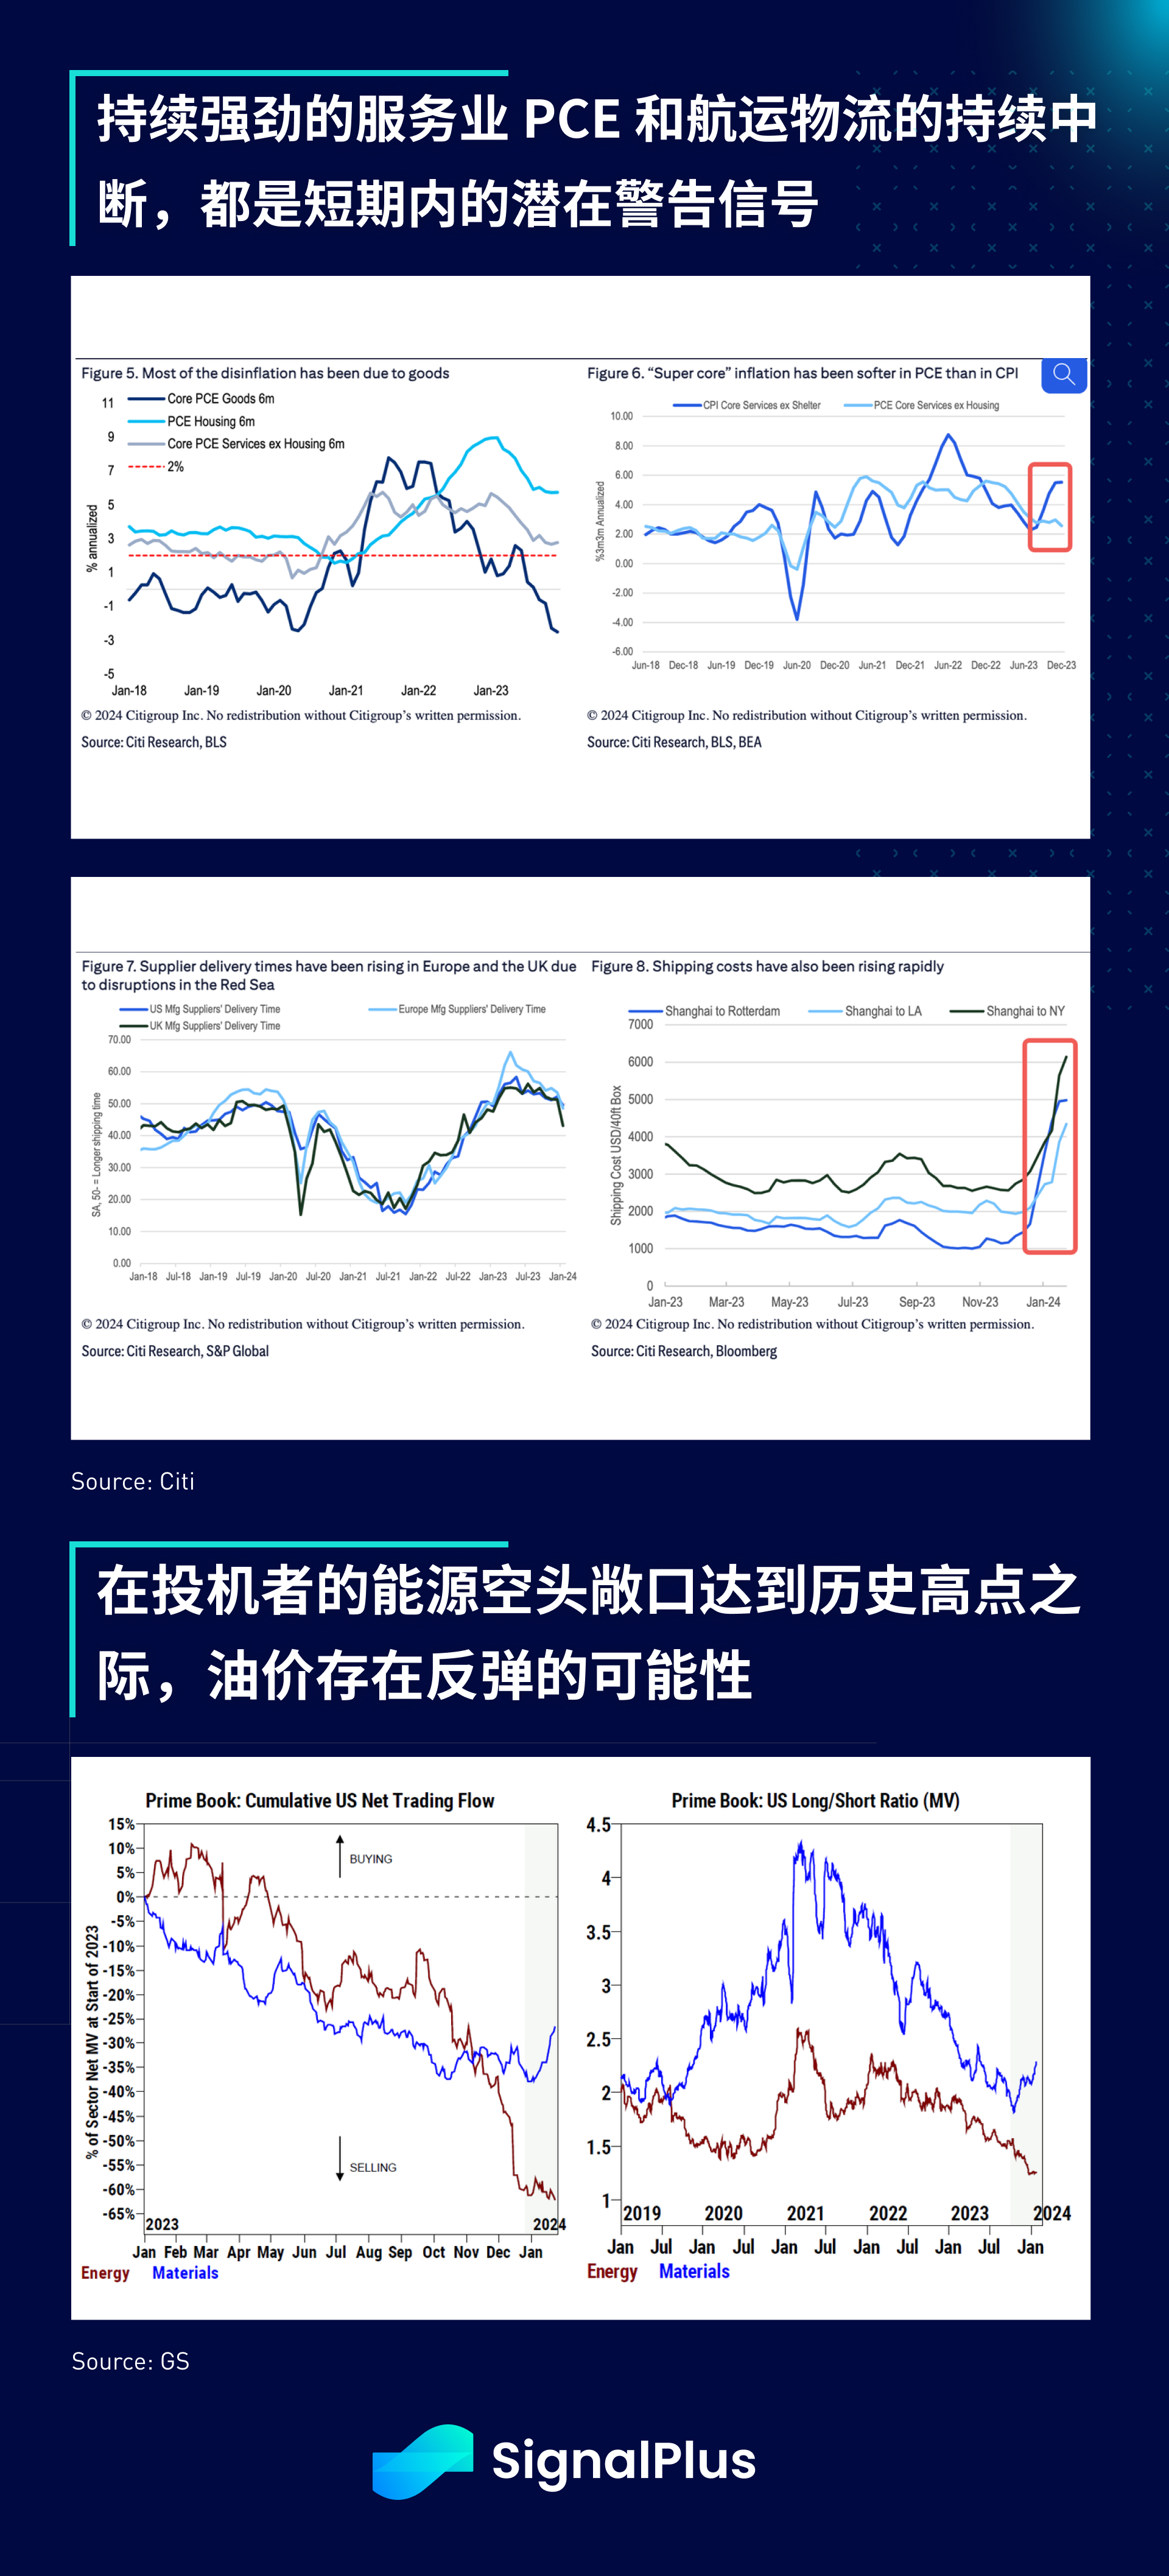
對於服務業價格走高的擔憂升溫,加上1 月迄今企業債券發行已達到創紀錄的7, 210 億美元,投資需求基本上已被滿足,導致固定收益表現不佳。此外,航運物流持續受到影響,加上中東衝突升級(約旦美軍基地遭到無人機攻擊),油價有機會突破每桶80 美元,有可能對通膨走緩構成威脅。
本週將是今年為止宏觀最繁忙的一周。週二將公佈消費者信心調查結果和JOLTS 職位空缺數,週三將迎來日本央行意見摘要、中國PMI、德國CPI 和失業率、美國ADP、FOMC 會議、季度再融資公告,緊接著是周四的財新製造業PMI、英國央行決議以及美國ISM 製造業指數,週五將以美國非農業就業數據和密大消費者信心調查來結束這忙碌的一周。
美國財報季也同樣繁忙, 32% 的SP 500 指數企業將在本周公布財報,包括Alphabet、Microsoft、AMD、Apple、Amazon 和Meta。
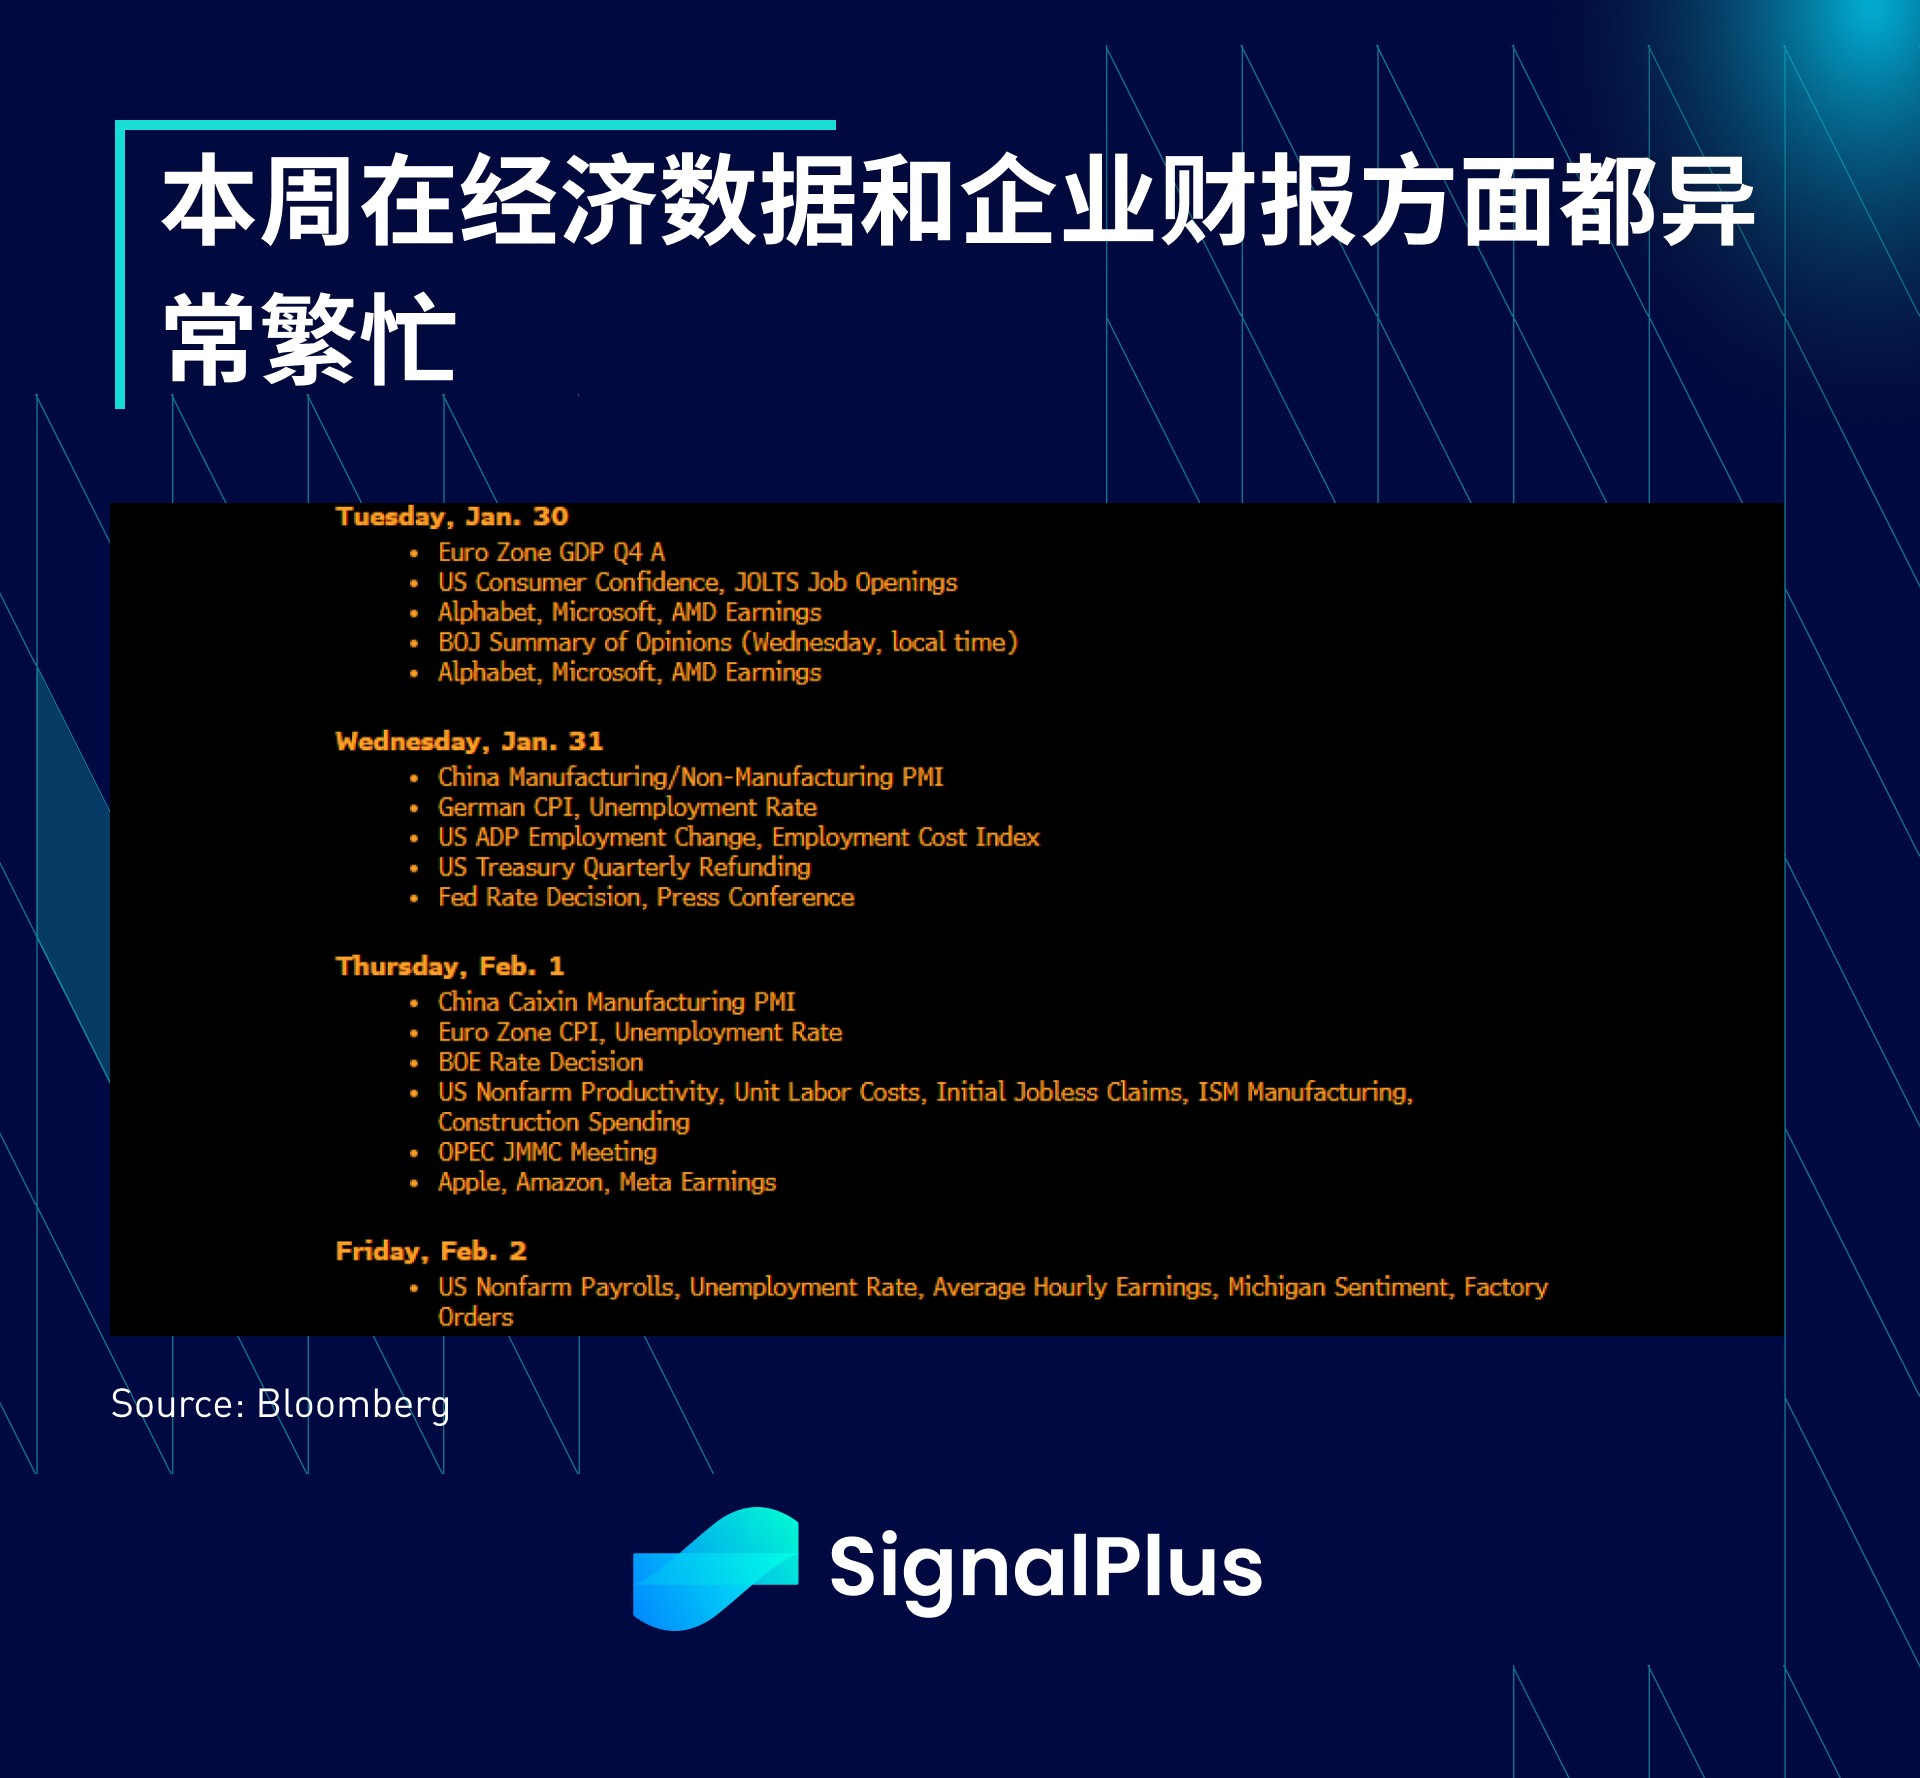
本週將在三個主要領域迎來大量新資訊:企業獲利、貨幣政策和經濟數據。我們認為,就業數據可能是其中最關鍵的,而FOMC 的決策將涵蓋最廣泛的範圍,同時,在一個自年初以來走勢向上但仍顯示出避險情緒的市場中,企業的盈利表現可能對市場的相對走勢影響最大。如果這些領域的結果都是正面的,那麼市場可能會進一步上漲,並消除投資者保持謹慎的理由。
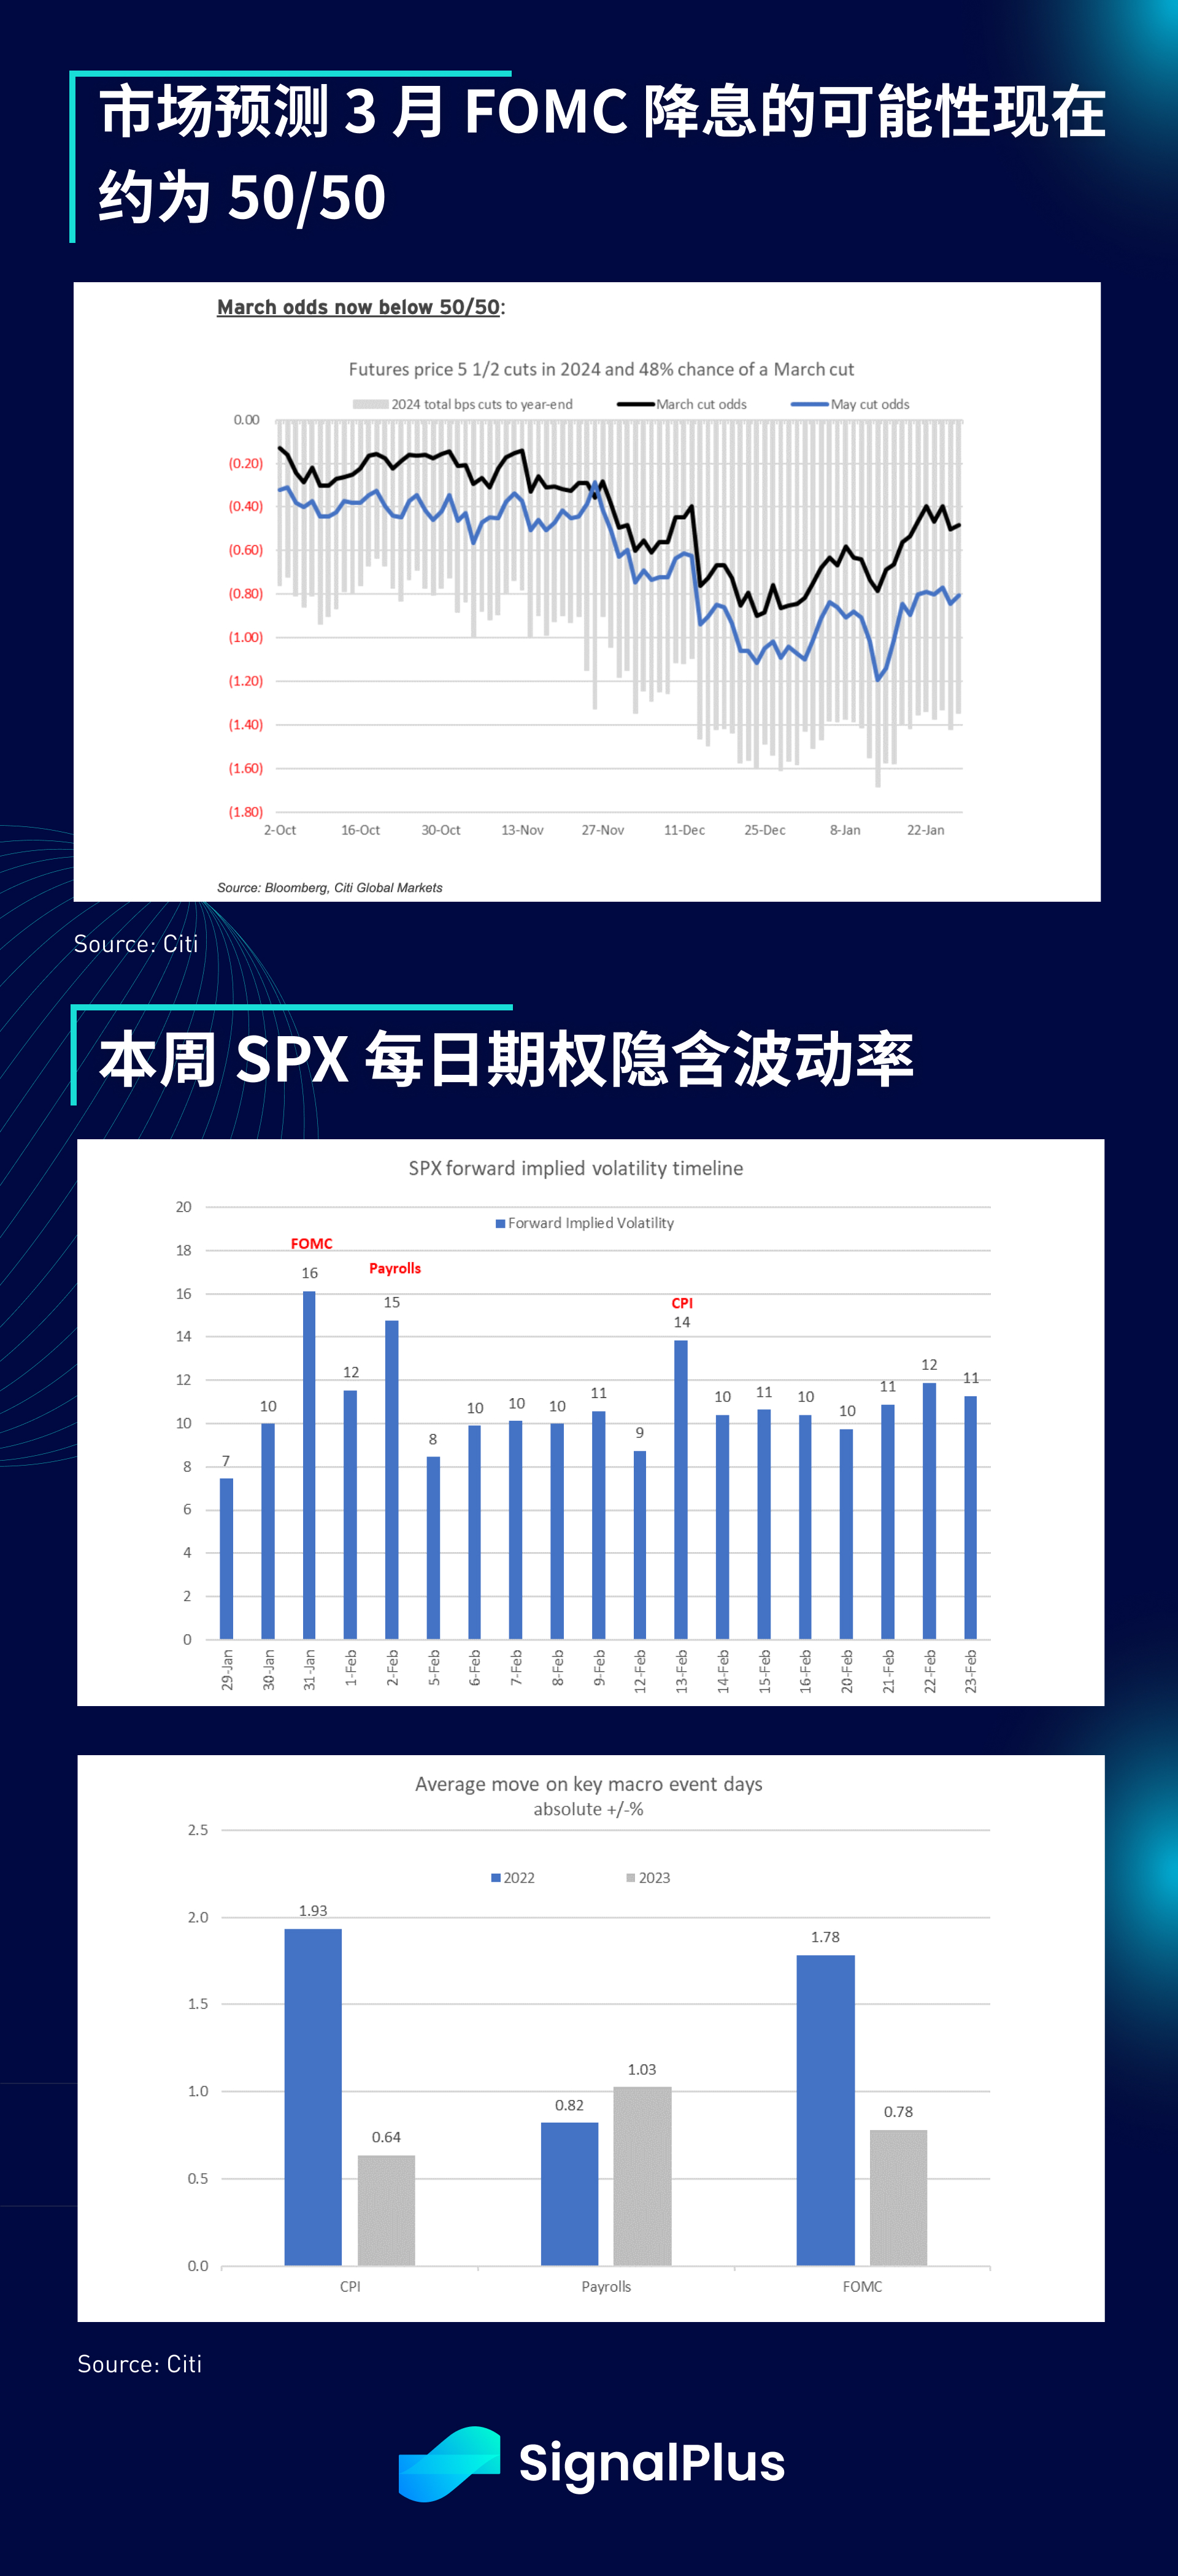
目前市場預測3 月份FOMC 降息的可能性接近50/50 ,不過本週的FOMC 會議本身可能不會帶來太大驚喜,因為不會公佈任何經濟預測,市場也普遍預期美聯儲將繼續沿用目前的言論基調來管理市場預期。花旗的報告指出, 1 月31 日的選擇權跨式組合(straddles) 目前隱含的波動為+/- 1% ,低於2022 年以來FOMC 會議日的實際波動+/- 1.3% 。
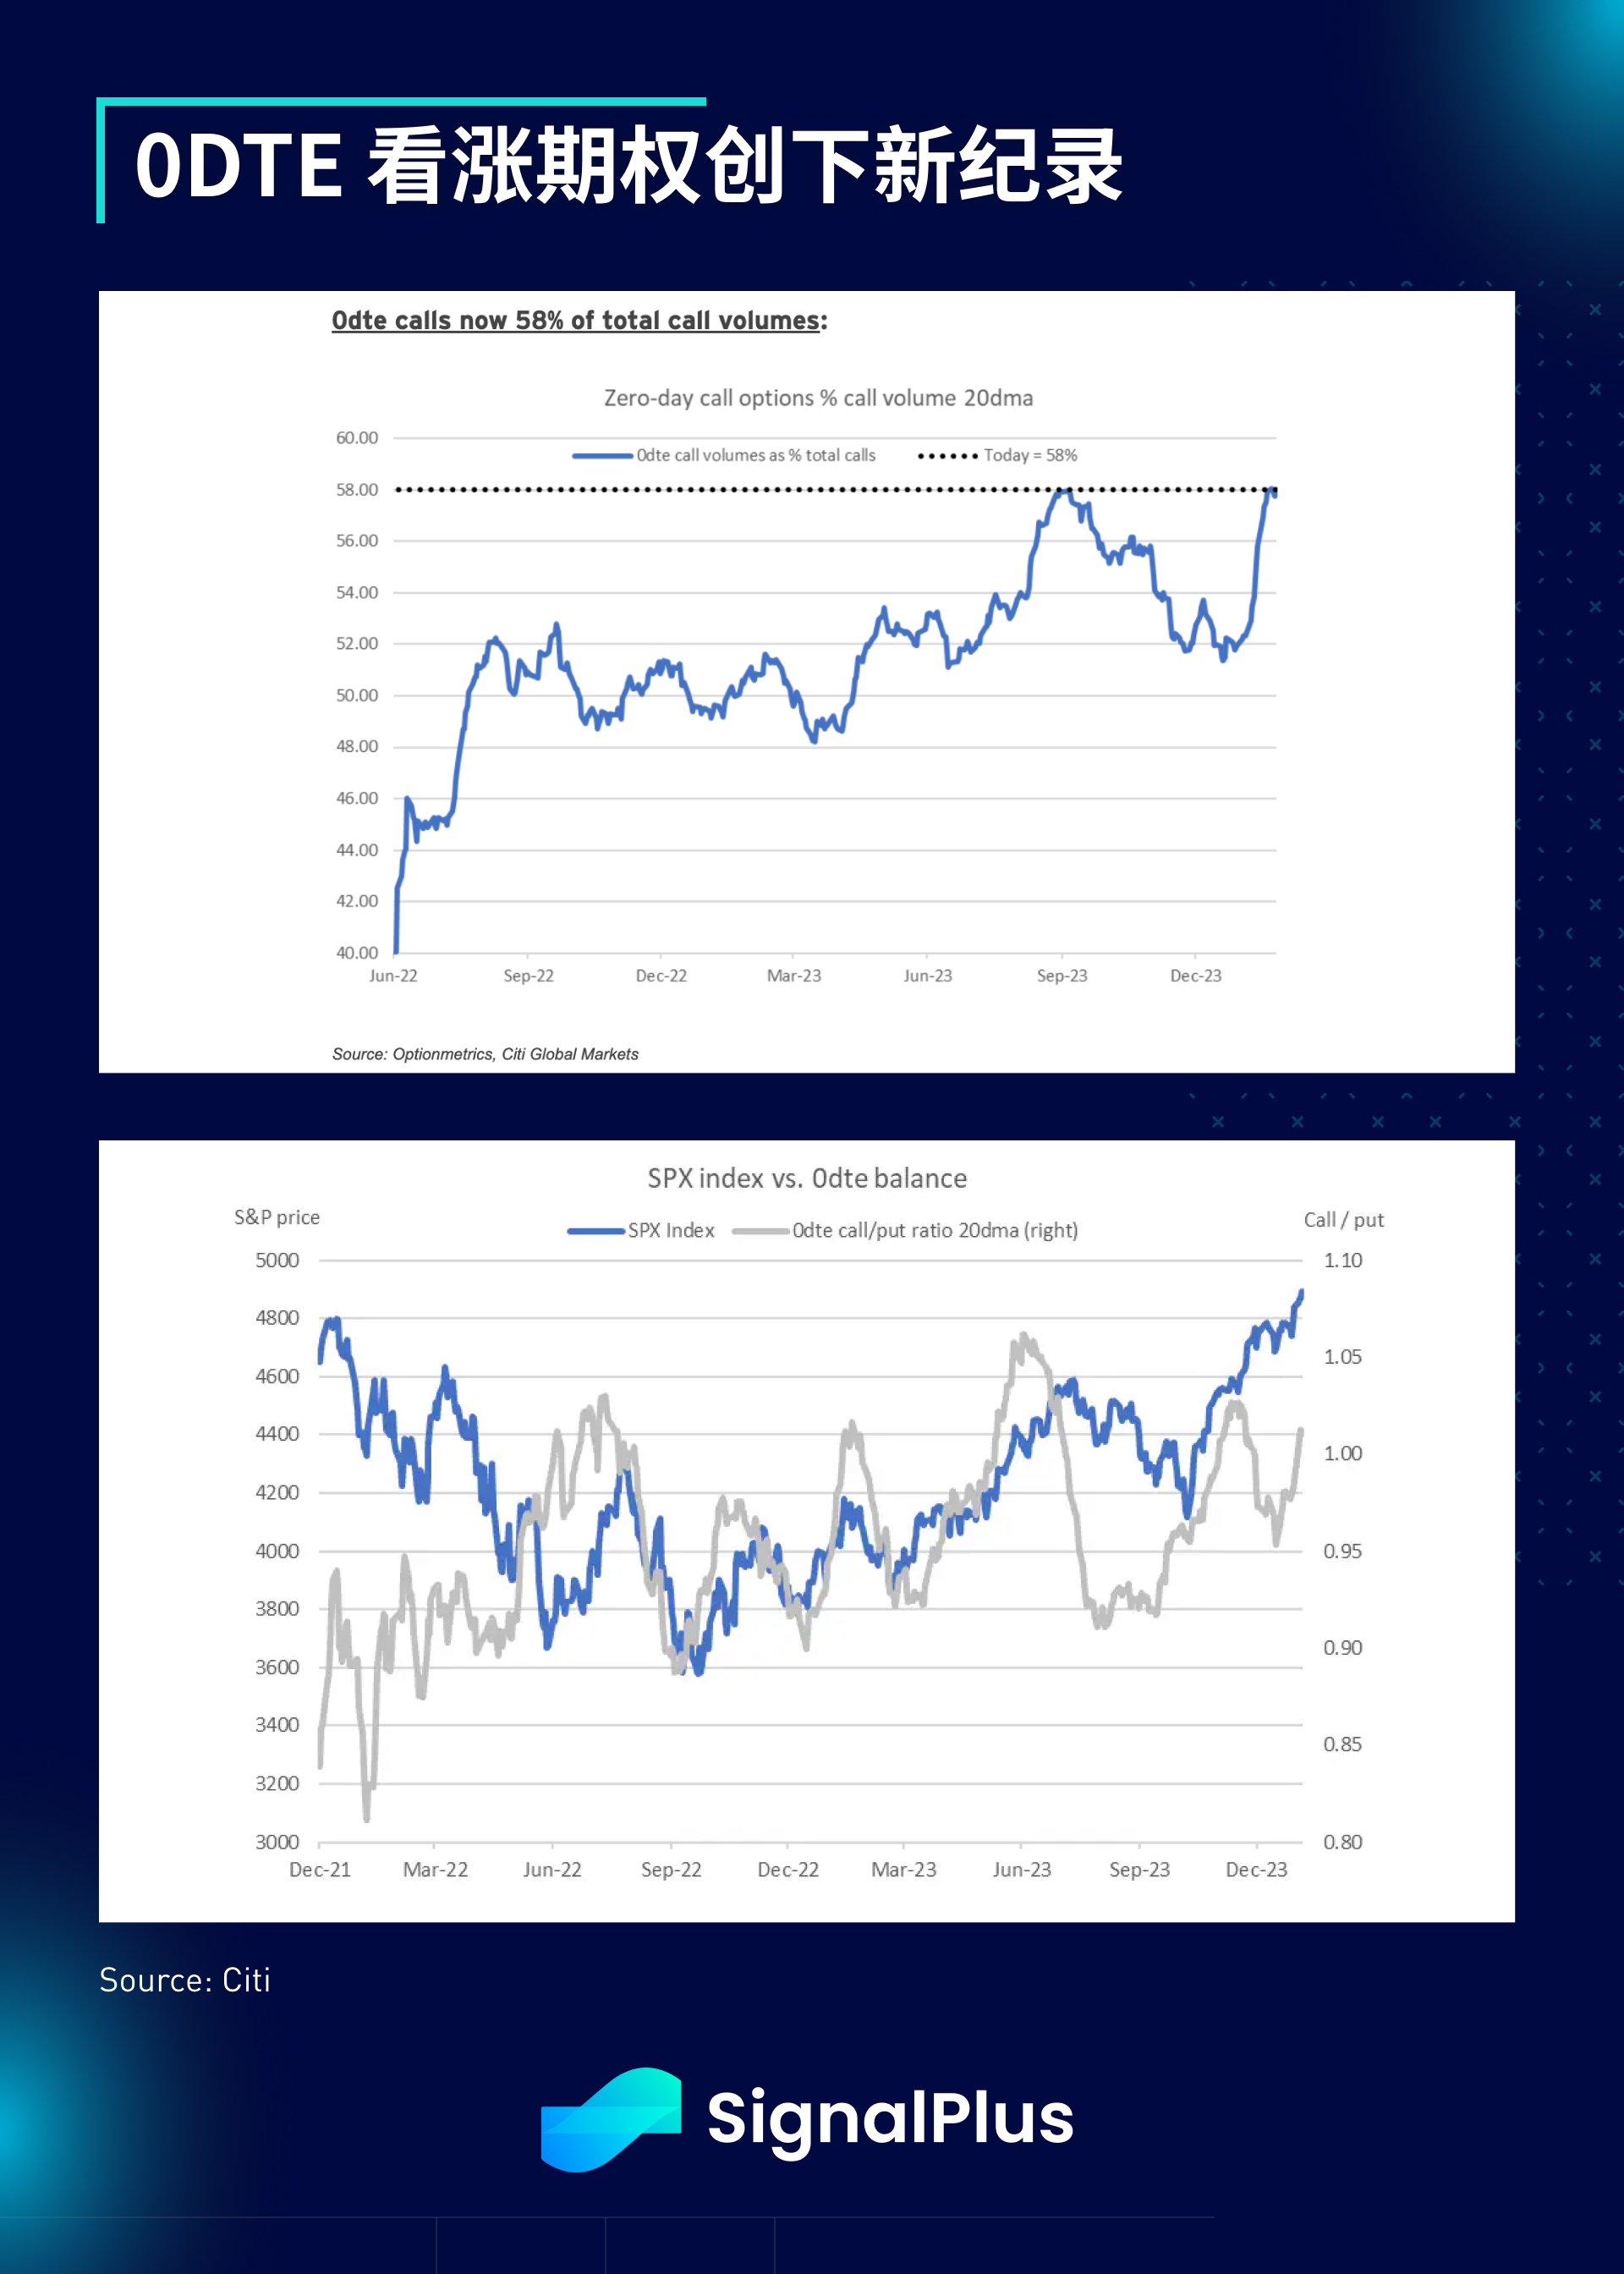
投資者情緒方面,期權交易者仍然普遍看漲, 0 DTE 看漲期權創下新紀錄,超過58% 的0 DTE 交易量是看漲期權,將看漲期權/看跌期權比率推回到1 以上。
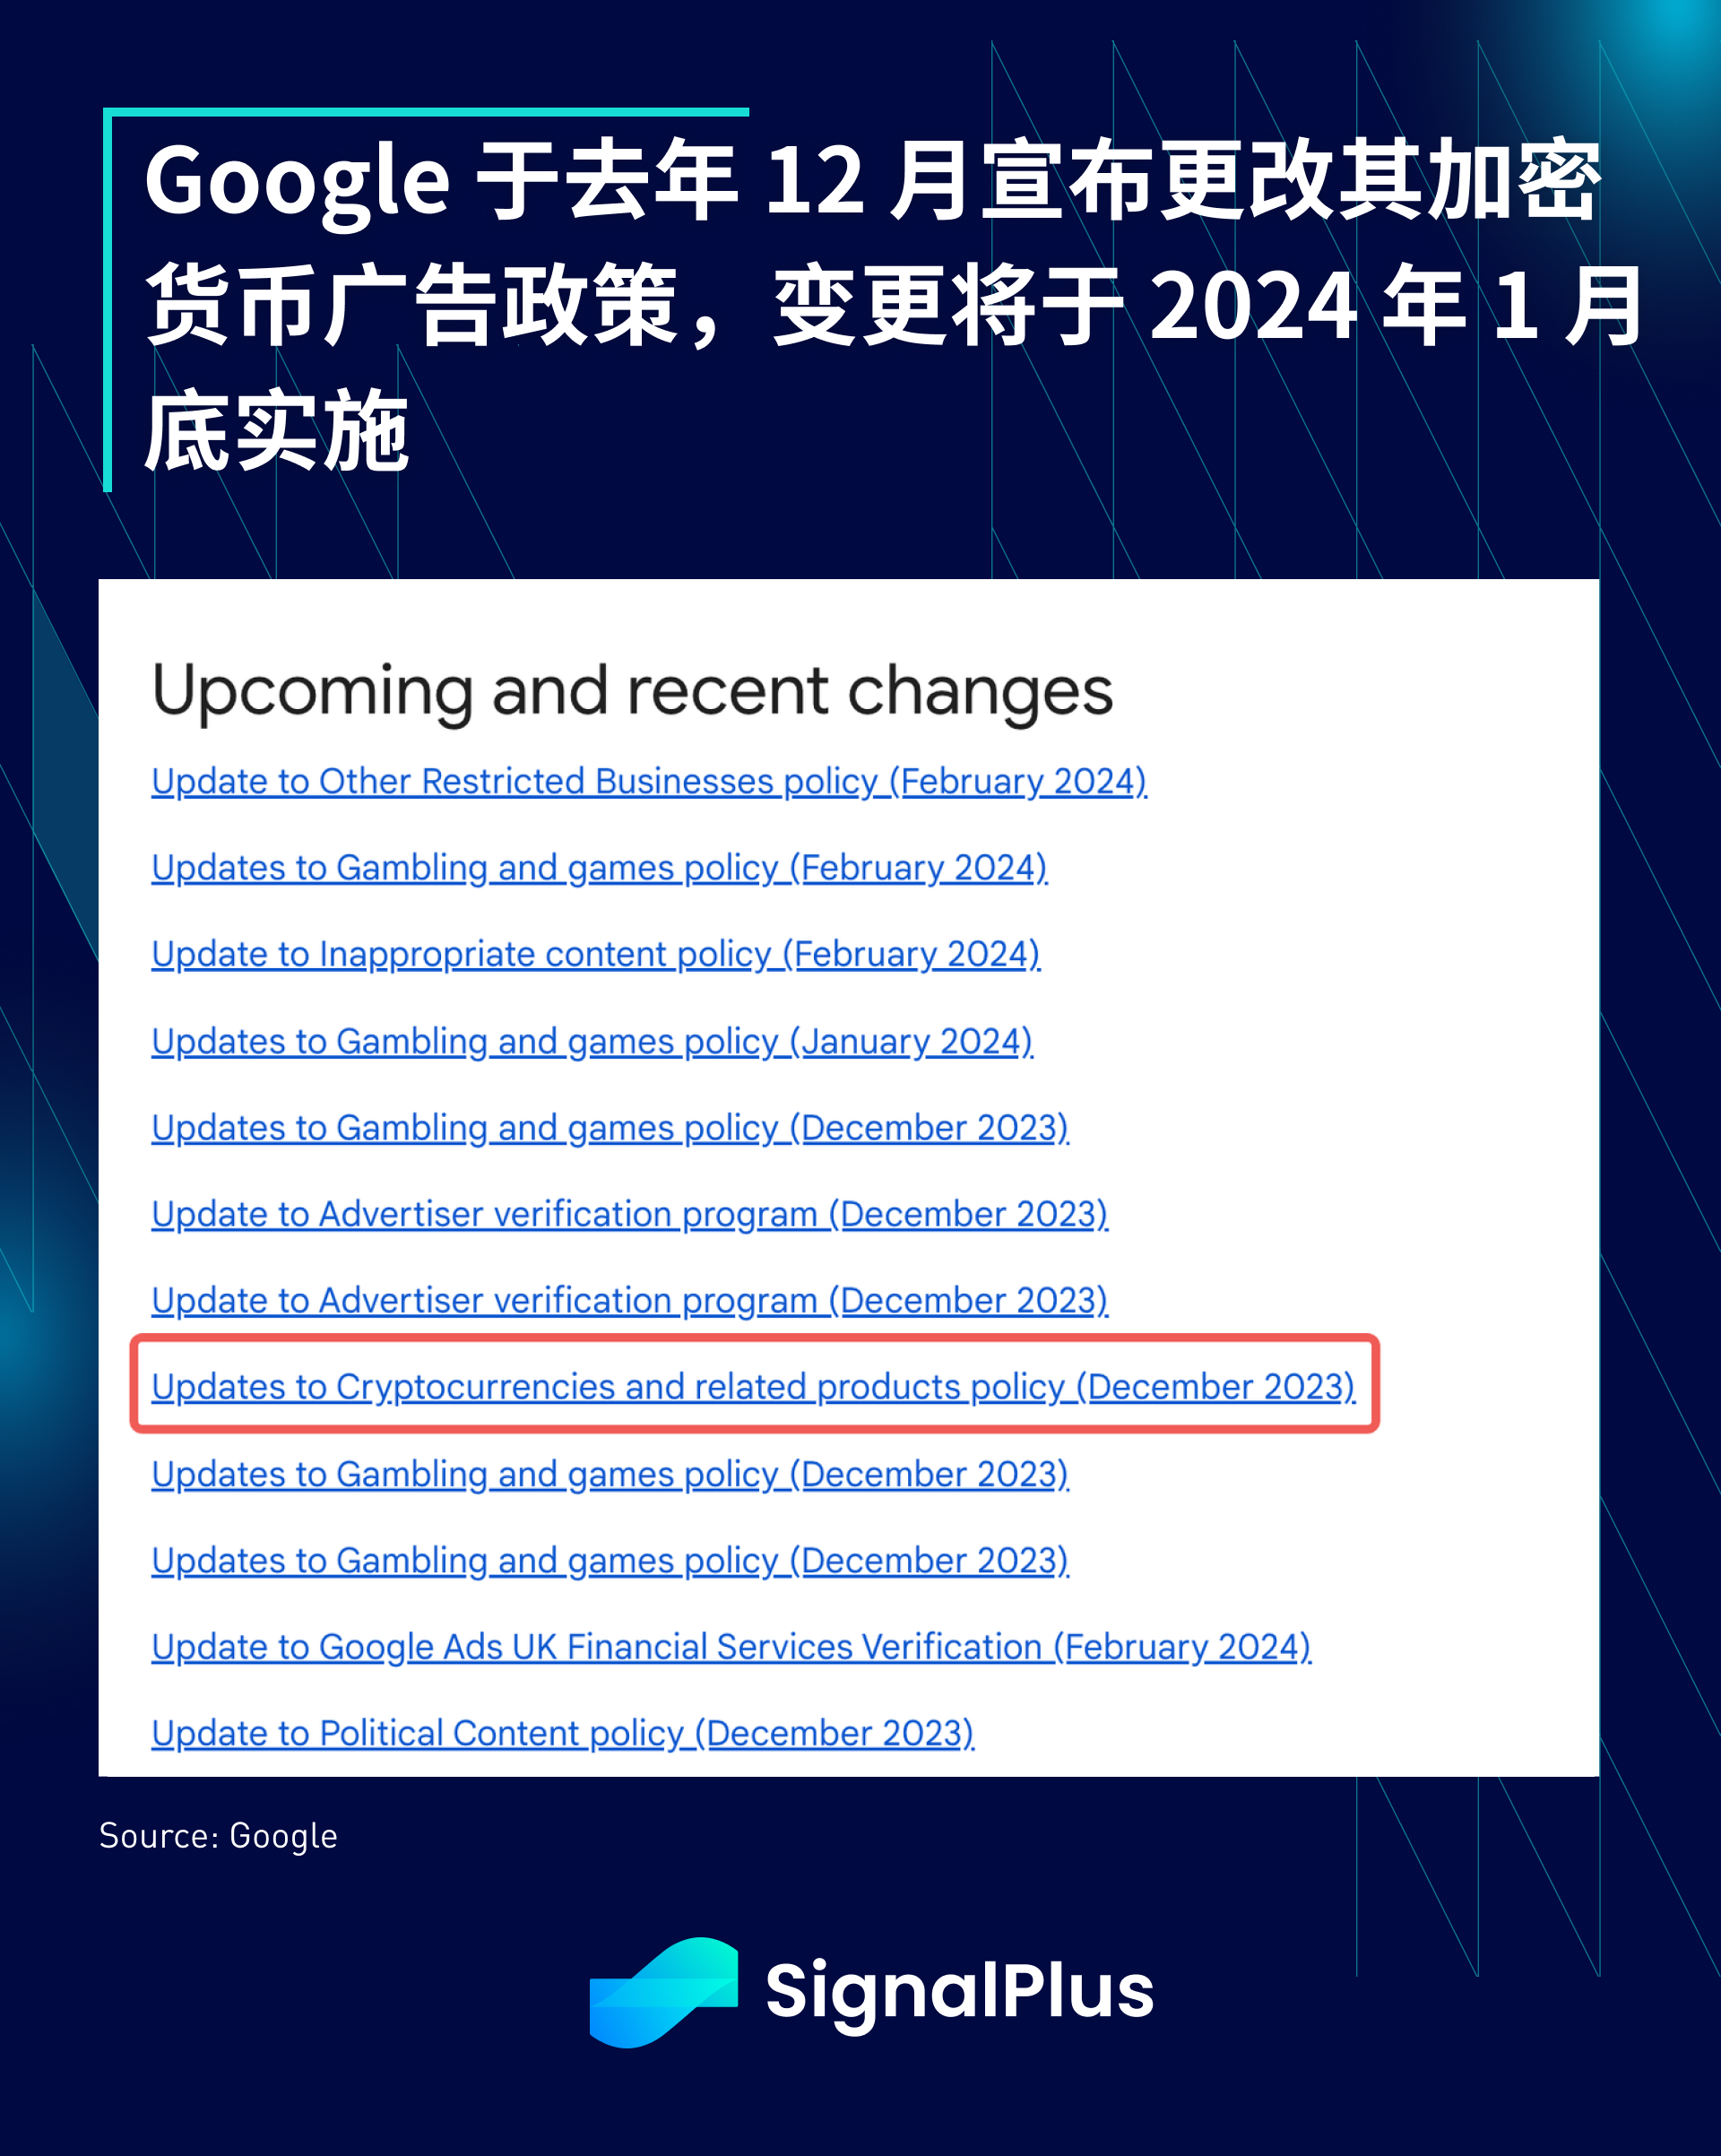
在加密貨幣方面沒有太多進展,在周末,價格因一些市場空頭回補而上漲,同時,有消息指出Google 將開始允許某些BTC 和加密貨幣廣告在其平台上展示,儘管這一政策變更早在去年12 月就已經宣布。
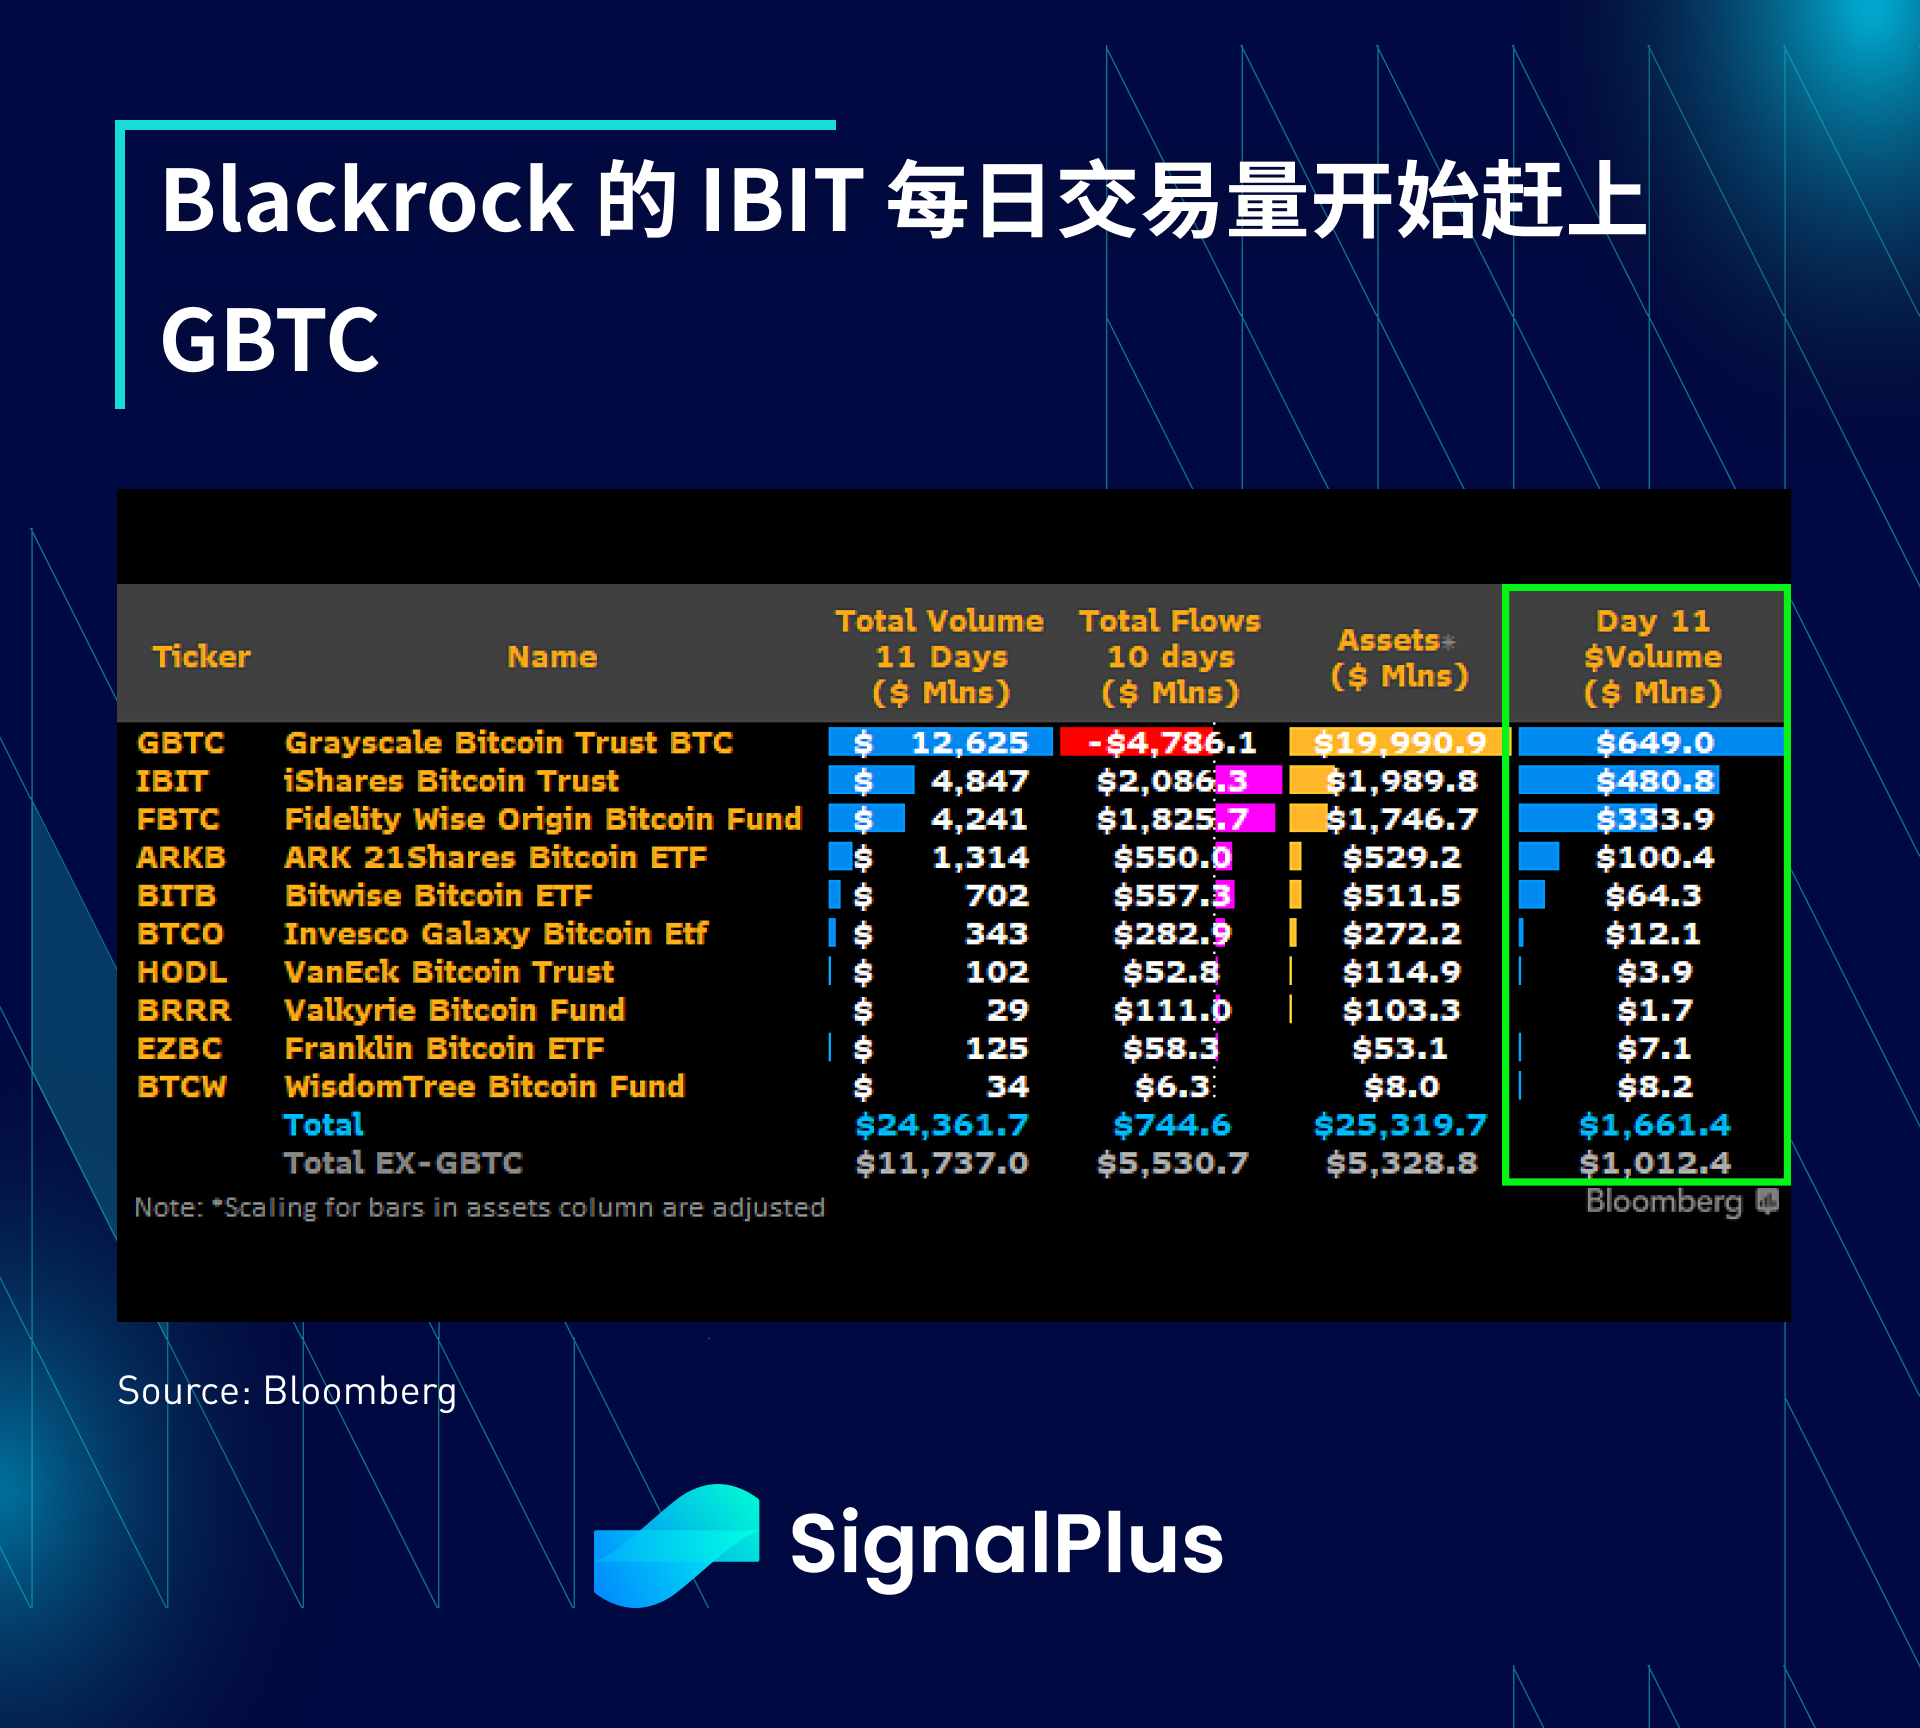
ETF 的資金流向與先前基本相同, 9 只ETF 仍在共同應對GBTC 的資金流出,然而,我們開始看到Blackrock 的IBIT 交易量有所增加,達到4.81 億美元,逐漸接近Greyscale 的6.49 億美元,且遠超過其首周的平均交易量。 IBTC 的交易量是否有機會在2 月中旬以前超過GBTC?這是否標誌著下一個多頭市場的到來,而代價是TradFi 繼續接管加密貨幣?讓我們繼續密切關注!
您可在ChatGPT 4.0 的Plugin Store 搜尋SignalPlus ,取得即時加密資訊。如果想即時收到我們的更新,歡迎追蹤我們的推特帳號@SignalPlus_Web3 ,或加入我們的微信群組(新增小助手微信:SignalPlus 123)、Telegram 群組以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





