






RWA漫談:底層資產、業務結構和發展路徑


原文作者:Colin Lee
RWA 是將傳統市場中的資產通過代幣的形式映射上鍊,供web 3.0 用戶買賣交易。 RWA 的代幣擁有資產的收益權。幾年前的STO,範圍主要集中在企業的債券融資,現在的RWA 範圍則更為廣闊:不局限於傳統資產的一級市場,任何在一二級市場中流通的資產都可以通過代幣化的方式上鍊,讓web 3.0 的用戶參與投資。因此,RWA 的敘事中,包含的資產種類豐富,所涵蓋的收益率範圍也較為寬泛。
RWA 是將傳統市場中的資產通過代幣的形式映射上鍊,供web 3.0 用戶買賣交易。 RWA 的代幣擁有資產的收益權。幾年前的STO,範圍主要集中在企業的債券融資,現在的RWA 範圍則更為廣闊:不局限於傳統資產的一級市場,任何在一二級市場中流通的資產都可以通過代幣化的方式上鍊,讓web 3.0 的用戶參與投資。因此,RWA 的敘事中,包含的資產種類豐富,所涵蓋的收益率範圍也較為寬泛。
RWA 逐漸被市場所關注,可能有幾方面的原因:首先,現在加密市場缺乏低風險U 本位資產,而傳統金融市場在加息的浪潮下,主要經濟體的無風險利率已經抬升至4% 甚至更高的水平,對於加密原生市場的投資者來說具有足夠的吸引力。與這個現象所對應的是,在2020-2021 年牛市期間,也有不少傳統資金進入加密市場,通過套利等策略賺取低風險收益。通過RWA 引入傳統市場中低風險高收益的產品,可能會受到部分投資者的歡迎;其次,加密市場現在並未處於牛市,即便在加密原生市場中也缺乏足夠多的敘事,RWA 是目前看到的少數有堅實收益支撐的賽道,可能會實現業務的爆發式增長;最後,RWA 是連接傳統市場和加密市場的橋樑之一,通過RWA 也有機會吸引傳統市場的增量用戶,注入新增流動性,這無疑對於區塊鏈行業的發展是一種利好。
RWA 逐漸被市場所關注,可能有幾方面的原因:首先,現在加密市場缺乏低風險U 本位資產,而傳統金融市場在加息的浪潮下,主要經濟體的無風險利率已經抬升至4% 甚至更高的水平,對於加密原生市場的投資者來說具有足夠的吸引力。與這個現象所對應的是,在2020-2021 年牛市期間,也有不少傳統資金進入加密市場,通過套利等策略賺取低風險收益。通過RWA 引入傳統市場中低風險高收益的產品,可能會受到部分投資者的歡迎;其次,加密市場現在並未處於牛市,即便在加密原生市場中也缺乏足夠多的敘事,RWA 是目前看到的少數有堅實收益支撐的賽道,可能會實現業務的爆發式增長;最後,RWA 是連接傳統市場和加密市場的橋樑之一,通過RWA 也有機會吸引傳統市場的增量用戶,注入新增流動性,這無疑對於區塊鏈行業的發展是一種利好。
但從目前看到的一些RWA 項目來看,其業務指標如TVL 並未快速增長,市場或許對於RWA 的短期期待過高了。對於一個RWA 項目而言,需要考慮以下幾個維度的問題:
底層資產。這是RWA 賽道最核心的問題。選擇合適的底層資產,對於後續的管理等幫助很大。
底層資產的標準化。由於不同底層資產的“異質性“不同,標準化底層資產的難度也就不一樣。異質性越強的資產,需要的標準化要求越高,流程越複雜。
鏈下合作機構及合作形式。優質的鏈下合作機構不僅僅可以順利履行其義務,還可以讓底層資產的價值得到充分釋放。
風險管理。底層資產的維護、資產上鍊、收益分配等環節都涉及風險管理,如果是債權型資產,還涉及到債務人違約後的資產清算、催收等環節的風險管理。
一、底層資產
底層資產是最為核心的要素。
現階段的RWA 賽道,底層資產主要分為以下幾類:
債券類資產,主要是短期美國國債或債券ETF。典型的代表包括穩定幣的USDT、USDC。部分借貸項目,比如Aave、Maple Finance 也加入了這一陣營。國債/國債ETF 是目前佔比最大的RWA;
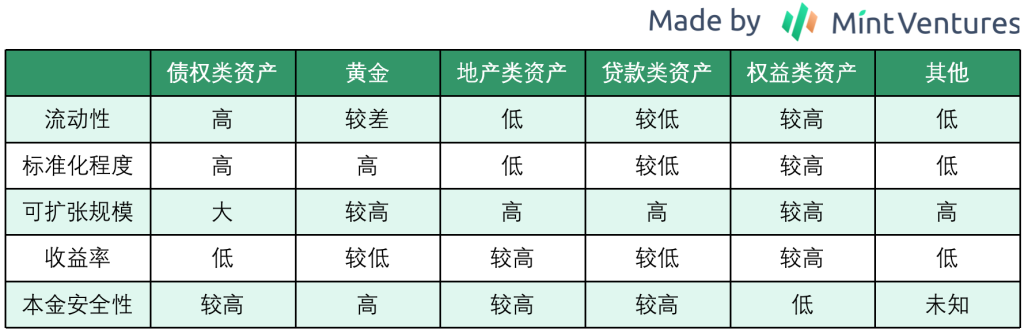
黃金,典型的代表是PAX Gold。仍然是在“穩定幣”的大敘事之下,但發展緩慢,市場需求疲軟;
地產類RWA,典型代表是RealT、LABS Group 等。類似於將房產打包之後做成REITs 然後上鍊。這類型項目的地產來源廣泛,項目方團隊往往會選擇自己的城市作為資產的主要來源地;
貸款類資產。典型類型如USDT、Polytrade 等。資產的種類較為廣泛,包括個人住房抵押貸款、企業貸款、結構化融資工具、汽車抵押貸款等;
權益類資產,典型的項目包括Backed Finance、Sologenic 等。這類型資產的交易尋求真實存在,但是極大受限於法律等問題。加密原生的“合成資產”的一個重要發展方向就是已上市流通股票,與該領域高度重合;
其他,包括農場、藝術品等規模較大(單個資產金額較大)但標準化程度較低的資產類型。
將何種資產作為底層資產,需要考慮5 個維度的問題:流動性、標準化程度,本金安全性、可擴張規模以及收益率。從這5 個維度,我們可以大致框定上述資產的屬性。
從底層資產來看,債權類資產目前看來是最值得挖掘的類目,基於自身的定位可以尋求差異化路線:錨定法幣穩定幣、加密市場餘額寶等。雖然目前錨定法幣的穩定幣賽道已經寡頭林立,且主要項目都已經與大量項目形成了生態合作,但目前“加密市場餘額寶”等賽道還有待挖掘。
目前筆者不建議過分關注“其他”類型的底層資產,最重要的原因是流動性和標準化。比如農業相關的底層資產,由於非標程度較大,這為確定底層資產的質量增加了很多難度。就單個農田為例,所產出的農作物的品質也會有差異,倉儲、運輸、銷售也是相對專業化的流程,想讓農業資產的收益最終交付給投資者,需要在行業內深耕多年才有可能。經濟作物面臨的產能週期波動、天氣因素影響也是較難預測的。最終變現也存在較大的難度。
來源:https://forum.makerdao.com/t/pre-mip-discussion-rwa-foundations/9510
二、業務架構
來源:https://forum.makerdao.com/t/poll-rwa-working-group-covenant-structure/4836
來源:
首先,為了實現RWA 上鍊的便利性,可成立RWA Foundation 架構。 MakerDAO 在這一架構之下,可實現通過RWA Foundation 管理多個RWA,新的RWA 裝入直接由RWA Foundation 發起SPV(Special Purpose Vehicle,特殊目的載體)即可。
來源:
其次,對於單個SPV,可採取類似於ABS(Asset Backed Securitization)項目所屬的資產為支撐的證券化融資方式的管理模式:
來源:來源:
MakerDAO為了資金的安全,選擇投資優先級資產,其餘投資者可成為劣後份額的投資人。對於其他項目方而言,可根據目標用戶群體的風險偏好來決定持有資產的風險等級。
與傳統的資產證券化步驟不同的是,在MakerDAO 的單個SPV 中,不存在結算、資金託管的角色,但增加了token 化的發行平台。未來在監管空間更加明確之後,結算、資金託管或許仍然是RWA 必備的參與方。三、風險管理
RWA 的風險管理主要分為3 個維度:
1.底層資產的風險管理。標準化程度越低的資產,需要的風險管理能力越高。相比於林場和農場,國債的標準化程度高,資產的流動性更好,價格發現能力越強。因此,管理國債的難度更低。不過,即便是同一類資產,在不同地區和國家,管理的難度也有所區別。比如,部分發展中國家的電子化水平較低,債權類資產可能仍然以紙質形態存在。這就要求在持有大額債券期間,項目方需要找到一個不能將債券損毀的地點存放。紙質形態存在的資產,還存在較大可能被“狸貓換太子”,這類型事件在很多地區都有大額案件發生。
對於目前還在萌芽階段的RWA 行業而言,筆者相信也會出現類似的情況,況且目前缺乏相應的監管細則,違法成本過低,上鍊的數據造假風險不容小覷。
在之前《加密世界的“原生債券市場”展望加密世界的“原生債券市場”展望
3.合作方風險管理。加密世界的“原生債券市場”展望和Pew Research和幣安和
 來源:https://medium.com/dexdotblue/defi-usage-survey-the-results-insights-b3481275019b
來源:和來源:
來源:https://k33.com/research/archive/articles/volatility-near-6-year-lows
來源:來源:在當前以“套利者、極高風險投資者“主導的市場中,其波動率也呈現出類似的特徵:5% 顯示,自2017 年年初至2022 年10 月,比特幣的波動率在絕大部分時間段內高於納斯達克和標普500 ,只有在市場極為寡淡的時候美股的波動率才有機會超過比特幣。
來源:
來源:
加密市場中兩類主要投資者群體對於收益率的需求可能不同:對於套利者而言,“低風險”投資機會更容易獲取,而這類型的交易機會,以比特幣永續合約資金費率為例,從產品出現至今的BNB、BUSD、MATIC年化收益率在15% -20% 之間
,這數值已經遠高於
這一全球股票市場的長期收益率水平,更高於各類型債券的長期收益率。對於高風險投資者來說,其期待的回報更是遠高於套利投資者。
因此,即便將股票token 化,可能也很難滿足目前市場的用戶結構和其期望收益水平。短期來看,大量RWA 產品的風險收益比的定位就比較尷尬。
五、監管:或許是潛在的機遇
今年6 月初,美國SEC 宣布,將包括
等在內的多個代幣定義為證券,引發了市場對於監管的擔憂,相應的標的也出現了較為明顯的下跌。
如果SEC 的監管措施被其他G 20 或更多的國家認可,將更多的代幣列為證券並納入傳統監管框架,未來在鏈上發行代幣或許也會被納入監管範圍內。從目前的監管政策上,我們看到了類似的苗頭:不論是美國、日本、歐盟國家,對於穩定幣的監管措施,紛紛開始向傳統銀行靠攏,或許未來關於代幣的監管,也會在一定程度上借鑒證券的監管措施。如果這樣的局面出現,一些目前在傳統金融領域的從業者會更加放心將資產上鍊:這樣的好處在於,資產是本地的,但是可以吸納全球的流動性。這樣的思路已經得到了一部分RWA 項目創業者的認可:他們雖然受限於地理因素,但是有了區塊鏈,則可以獲得全球的投資者。對於這些從業者而言,監管之下的資產上鍊會帶來兩個好處: 1.有了獲得全球流動性的觸角,資金端不會受到地理因素的影響,這可能會融到更便宜的錢;2.因為可能會找到對於收益率要求低於本地的投資者,讓項目的可選擇範圍增加。
與此同時,用戶側的監管措施也在推進當中:KYC。加密原生的項目只需要錢包即可訪問,但是在一級市場中融資的初創項目,已經有一部分項目需要KYC 的協助來認定用戶是否是合格投資者。一些引入RWA 的項目,如Maple Finance,也把KYC 作為獲客過程中不可或缺的一個流程。如果KYC 的流程也逐步在更多的新項目中得到執行,那麼更明確的監管與KYC 並存的區塊鏈行業,可能會帶來的一個附加的好處:越來越多普通的投資者能夠更放心的進入市場。
這一類用戶的風險偏好更偏愛熟悉的資產,對於新興的加密原生的資產也存在一定的興趣。此時RWA 就可以作為這一類更為普通的投資者的重要投資方向。短期看,RWA 給加密行業投資者帶來的好處有3 塊:
來源:https://www.theblock.co/data/crypto-markets/prices/btc-pearson-correlation-30d
來源:https://fred.stlouisfed.org/series/FEDFUNDS
來源:https://www.swanglobalinvestments.com/the-correlation-conundrum/
來源:
:以比特幣為例,在不同的市場階段,與黃金、美股的相關性也出現不同程度的波動。來源:
即便在2020 年之後宏觀因子驅動的大年,不同資產類別資產仍然存在一定程度的分散化優勢。
來源:
來源:對於配置型投資者而言,將加密原生資產與各類型RWA 相混合,可以在更大程度上實現資產風險的分散化。
3.發展中國家投資者對抗本國貨幣幣值波動的一種手段:部分發展中國家,例如阿根廷、土耳其等,常年通脹處於較高水平,通過RWA 可以協助這些地區的投資者在一定程度上對沖本國幣值波動問題,實現全球資產配置。
從上述3 個維度看,在中短期能被廣泛接受的RWA,更有可能是目前因為加息導致的高收益、低風險的主要經濟體國債類RWA。長期看,在監管框架落地更為明確、更加大眾的投資者逐步進入加密市場、加密行業的操作更加便捷的情況下,RWA 有機會復刻10 年前中國互聯網金融爆發時的盛況:
1.基於區塊鏈的RWA 資產,為全球的大眾投資者提供了前所未有的“可達性”





