






去中心化穩定幣龍頭Liquity的業務現狀、機遇與挑戰


原文作者:Lawrence Lee
原文作者:Lawrence Lee
1. 前言
原文作者:Lawrence Lee原文作者:Lawrence Lee1. 前言
近期,隨著BUSD 停止發行和USDC脫錨事件,以及Binance 上線LQTY,去中心化穩定幣以及Liquity 又一次成為了市場熱點。
二級標題
二級標題
2.1 項目業務範圍
二級標題
2.2 項目歷史和路線圖
2.2 項目歷史和路線圖
二級標題
2.2 項目歷史和路線圖
2.2 項目歷史和路線圖
以下為Liquity 項目創建以來的重要事蹟,截至2023 年3 月。
2019.12 項目成立.
2020.5 Liquity 發布了第一版白皮書,整個項目的核心框架(包括110% 抵押率、穩定池、恢復模式、贖回系統、無息借貸)都在初始版本中搭建完成.
2020.9 完成了Polychain Capital 領投的種子輪融資.
2021.2 發布了更新版的白皮書,新的白皮書著眼點在清算以及穩定性:重新設計了恢復模式,修改了對清算人的激勵.
2021.3 完成了由Coinspect 和Trail of Baits 進行的審計.
2021.3 完成了Pantera Capital領投的A 輪融資.
2021.4.5 Liquity 在ETH主網成功上線,除贖回功能外,所有功能都正常上線,代幣LQTY 也一同上線.
2021.4.19 贖回功能上線,協議TVL 超過100 萬枚ETH,LUSD 流通超過12 億枚.
2021.5.19 上線一個月的Liquity 迎來了519 極端行情,LUSD 流通量從16 億枚降低到5 億枚,協議安全性得到初步驗證.
2021.6 Liquity 被資產管理平台DeFiSaver 集成.
2021.8 Liquity 被資產管理平台Instadapp 集成.
2021.8 Chainlink 開始提供對LUSD 的報價.
2021.11 保險協議Insurace 開始給Liquity 提供保險服務.
2021.11 LUSD 上線借貸協議Rari.
2021.11 穩定幣協議Fei購買1 億美元的LUSD.
2022.1 LQTY 上線Coinbase和Huobi.
2022.4 Liquity 與Bitcoin Suisse 合作推出借款服務.
2022.8 LUSD 上線借貸協議Aave.
2022.9 Liquity 上線了協議引導流動性(POL)的整套機制Chicken Bonds,並上線了LUSD Chicken Bonds.
2022.11 LUSD 上線借貸協議Euler.
2022.11 穩定幣協議Angle Protocol 引入LUSD 作為抵押品.
Liquity 是實名團隊,兩位核心成員都在歐洲。創始人為Robert Lauko,此前是Difinity 的研究員,主要負責整體的協議設計。另一位聯合創始人為Rick Pardoe,主要負責研發工作。團隊總體人數在10 人左右。
二級標題
3. 業務分析
二級標題二級標題3.1 賽道分析
Liquity 屬於穩定幣-去中心化穩定幣賽道。
穩定幣是在DeFi 領域內最具有網絡效應的賽道,並且在上一輪週期也取得了明顯超過行業平均增速的發展,對於穩定幣賽道的價值我們在
Reflexer 研報
中已經有了詳細的分析,我們的核心觀點如下:
由於結算便利以及更加符合普通大眾的習慣,穩定幣已經取代BTC/ETH 成為:
現貨交易的基礎結算貨幣
大受市場歡迎的永續合約等新型衍生品的結算貨幣
大部分項目方和風險投資機構進行投融資活動的結算貨幣
體現在數據上,就是穩定幣市值規模的漲幅超過加密市場平均漲幅,且回調幅度也小於市場平均。
穩定幣作為加密貨幣基礎結算貨幣的定位在全市場參與者的心中已經非常穩固,其市場規模至少會伴隨著加密貨幣總體規模同步發展,仍然有著巨大的發展空間。
在3 月上旬,美國銀行業危機被矽谷銀行(SVB)破產所引爆。由於Circle有33 億美金存放在SVB,該事件也引發USDC 脫錨至0.9 以下,DAI 和FRAX 等對USDC 依賴度非常高的去中心化穩定幣也隨之脫錨,整個穩定幣市場的項目都發生了巨幅的波動。雖然美國聯邦存款保險有限公司(FDIC)迅速接管了SVB,美聯儲也推出了銀行定期資助計劃(BTFP)來應對銀行業風險,USDC 也在隨後迅速返回錨定。但是由於USDC、DAI 和FRAX 對於DeFi 世界的高滲透率,此事件還是引發了諸多對穩定幣去中心化問題的討論。受此事件影響,LUSD 的流通量也從2.3 億美金上升至2.6 億美金。
二級標題
這兩件事情都引發了市場對中心化/半去中心化穩定幣的信任危機,也引發了對去中心化穩定幣協議的價值重估。
二級標題
3.2.1 Chicken Bonds
二級標題
3.2 業務情況
3.2 業務情況
由於無治理的特性,上線之後Liquity 在協議層面的更新極少,在上線後的接近2 年時間內,只有在22 年9 月底上線的LUSD Chicken Bonds 屬於在用例層面的較大更新,我們先來簡單了解一下Chicken Bonds。
Liquity 推出的Chicken Bonds 嚴格意義上來說是能夠激勵POL(Protocol Owned Liquidity,協議擁有的流動性)的一套方案,其第一個產品模塊是LUSD 的Chicken Bonds。 Chicken Bonds 目標是幫助協議用盡可能低的成本來引導流動性的同時,給用戶更穩健的本金保護。 Chicken Bonds 計劃在今年的Q2推出能夠給其他協議應用的版本。為了簡化理解,我們下文所提到的Chicken Bonds 都是指LUSD 的Chicken Bonds。
在Chicken Bonds 產品內有如下概念:
bLUSD:boosted LUSD(增強的LUSD),是Chicken Bonds 份額單位,通過Chicken Bonds 的一系列設置,bLUSD 可以提供超過LUSD 的收益,這也是其名字的由來。 bLUSD 可以始終從Chicken Bonds 贖回LUSD。
LUSD bond NFT:LUSD 債券,可以按照預設的時間-收益曲線兌換bLUSD。
Chicken Bonds 內部將資金分為三個池:
待定池:Pending Bucket,參與Chicken Bonds 的所有資金首先會進入待定池內。
其在業務中的詳細含義,我們以Alice 用10000 LUSD 來參與Chicken Bonds 的例子,來向大家舉例說明:
圖片描述https://docs.chickenbonds.org/faq/economic-design
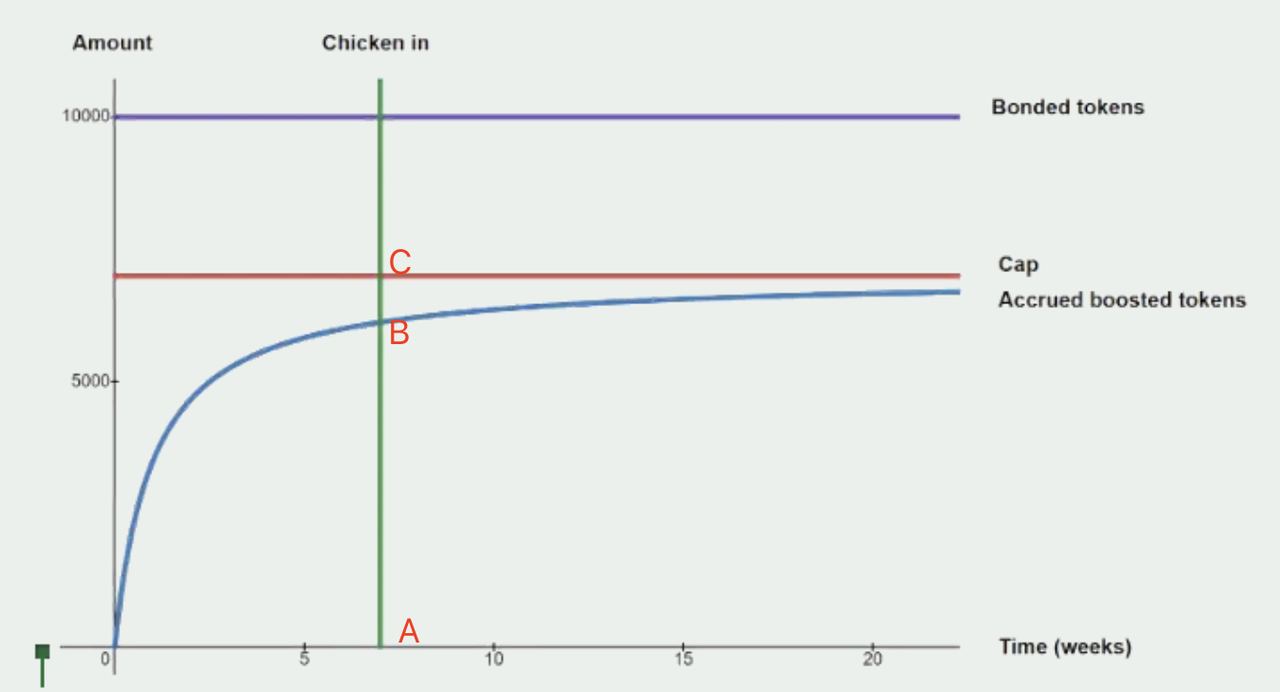
2. 在獲得了LUSD bond NFT 之後,Alice 就有了兩個選擇:可以領取bLUSD(Chicken in)或者取消債券(Chicken Out)。領取隨時都可以發生,可領取的金額按照系統預設的曲線變動。如下圖顯示了領取金額隨著時間的變化關係,橫軸代表時間,縱軸代表金額。 Alice 初始投入了10000 枚LUSD(對應圖中紫色橫線Bonded tokens),投入時根據bLUSD 當前的贖回價格(即bLUSD 淨值)就可計算出Alice 最大可獲得的bLUSD 數量上限(= 10000/贖回價格,即圖中紅色橫線)。我們可以看到,Alice 能夠獲得的bLUSD 的數量(圖中藍色曲線)從0 開始隨著時間的推移而逐漸增多,且其增加速度是逐步下降的,也就是說初始階段Alice 可獲得的bLUSD數量增加的較快,後續則越來越慢。但是Alice 可領取的bLUSD 數量不會超過上限(藍線會無限接近紅線,但不會相等)。
圖片描述
圖片描述
領取對應的收益曲線來源
3. 若Alice 付出3% 的手續費進行領取,則會按照曲線獲得相應的bLUSD(即圖中線段AB)。此時,儘管Alice 的10000 LUSD 仍然在穩定池內沒有變動,但是在Chicken Bonds 的內部記賬中,Alice 持有的bLUSD 對應的那部分LUSD 從待定池進入了儲備池(Reserve Bucket),而3 %的手續費連同提早領取所放棄的LUSD(即圖中線段BC),則一同進入了永久池(Permanent Bucket)。儘管從單個用戶的角度來看,越晚領取bLUSD 可以獲得的bLUSD 越多,但是從總體收益的角度,並非越晚領取bLUSD 收益越高,這是因為bLUSD 本身也在增值(來自全部三個池內LUSD 的挖礦收益),太晚領取bLUSD 的用戶所獲得的來自bLUSD 淨值上漲的收益會變少。因而邏輯上,最理想的領取bLUSD 時刻,應該是可領取bLUSD 的增長速度(即上圖曲線上升速度) = bLUSD 淨值增長速度時,但是這一點並不是某個公式所能計算出的結果,而是由參與者自由博弈所產生的結果。4. 在獲得bLUSD 之後,Alice 可以贖回(Redeem)bLUSD 或者賣出bLUSD,兩者的結果都是將bLUSD 兌換為LUSD,只不過贖回是對應著從儲備池內按比例將LUSD 本金與收益一併取回,而賣出則是通過Chicken Bonds 官方激勵的bLUSD+LUSD-3 CRV LP 實現。
5. Alice 也可以在領取之前選擇取消債券(Chicken Out), 取消之後,Alice 可以獲得她所投入的10000 LUSD,資金從待定池直接流出體系,但Alice 的10000 LUSD 在穩定池獲得的收益並不會退還給Alice,而是分給了儲備池的其他人。
進行分配。若通過Yearn 投資,則會將獲得的LUSD-3 CRV LP 代幣投入到Convex 中,收益同樣也是定期轉換成LUSD 來實現複利。
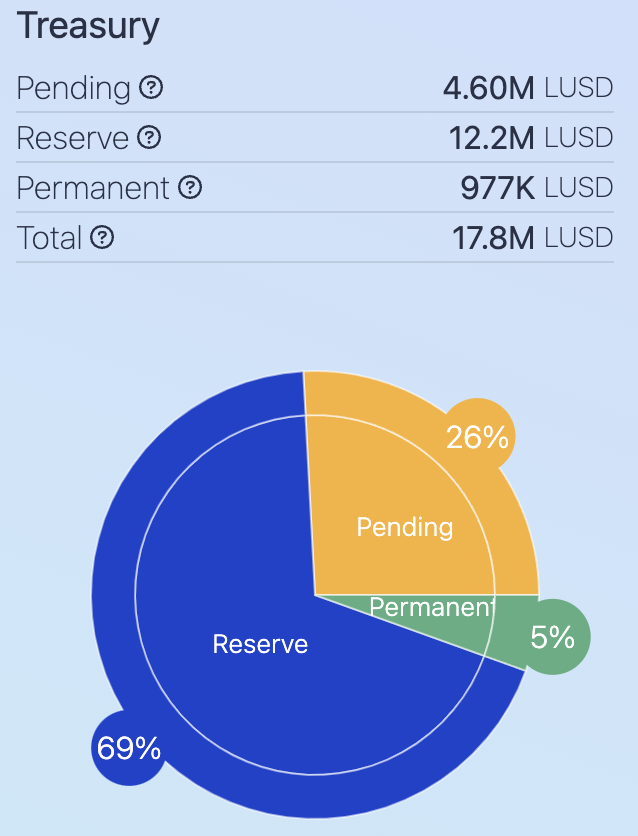
圖片描述 https://liquity.app/#/bonds
下圖是這三個池內的LUSD 情況:
圖片描述
圖片描述
如果我們拋開Chicken Bonds 內部記賬的儲備池、穩定池和永久池的概念,來觀察用戶存入的LUSD 的實際流向,我們可以比較清晰的看出:
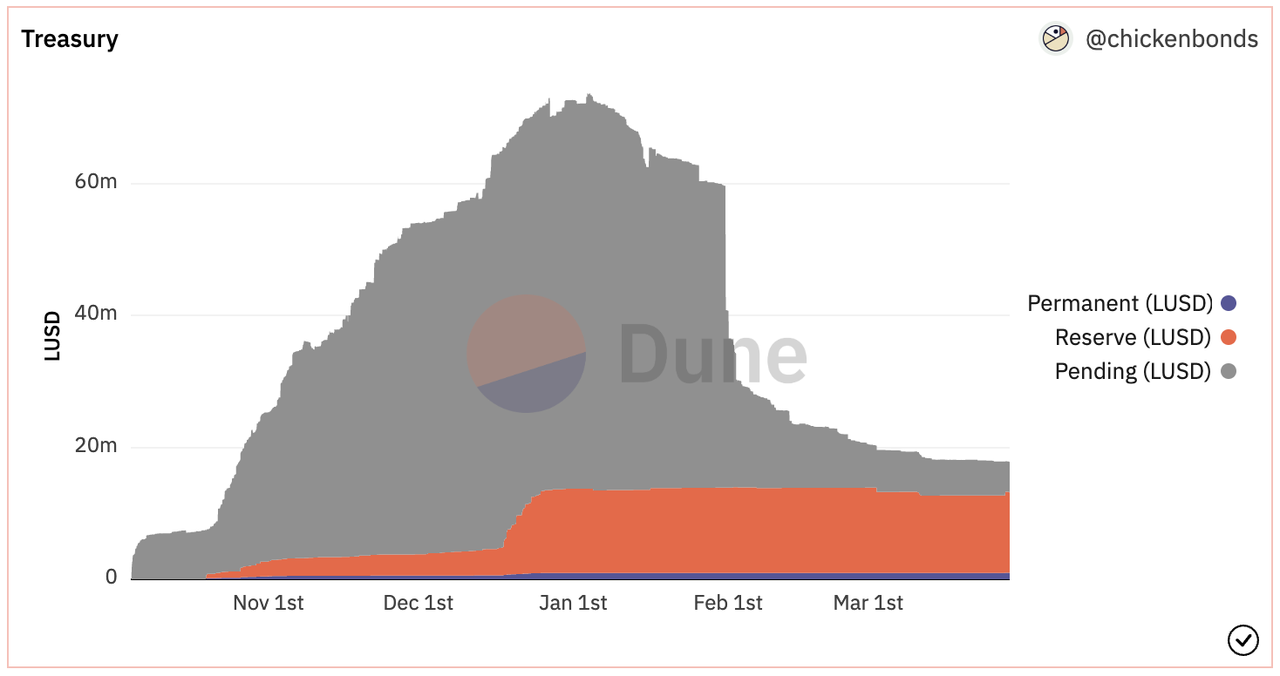
圖片描述 https://dune.com/chickenbonds/lusd
我們也可以看出,Chicken Bonds 並沒有為Liquity 擴展新的底層資產,或者引入新的產品類型,bLUSD 收益的增幅完全是來自於目前LUSD 持有人之間的零和博弈。 Chicken Bonds 並沒有給Liquity 帶來新用戶或者用例。其規模的增長並非來自用戶有機的需求,而更多的源於早期龐氏結構的助推。
圖片描述
圖片描述
Chicken Bonds 3 個池的資金變化情況來源
從TVL 總體的分佈和變化情況也可印證這一點:
早期,由於儲備池中的bLUSD 極少(因為早期領取bLUSD 會虧損),在極高的bLUSD APR 的吸引下,Chicken Bonds 的TVL 增長很快,TVL 在今年1 月之前處於直線上升狀態;https://dune.com/chickenbonds/lusd
在今年1 月前後,有不少的LUSD 選擇了領取,領取的bLUSD 變多,bLUSD 的收益率也就降低,此時整體的TVL 緩慢登頂;
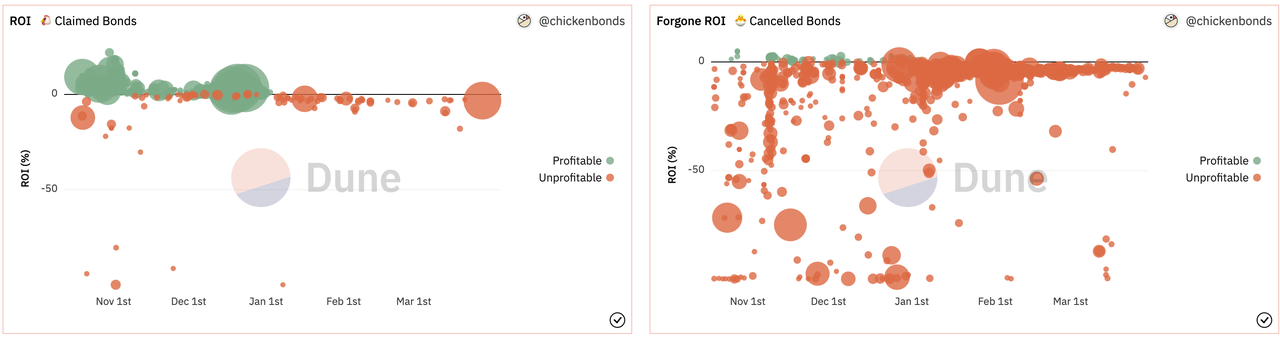
從1 月開始,越來越多的用戶開始取消(chicken out)bLUSD,體現為TVL 的持續降低,尤其是在2 月1 日前後,整個Chicken Bonds 的TVL 從6000 萬美金迅速降低到3000 萬美金左右,目前TVL 不足2000 萬美金。而且Chicken Bonds 新用戶的增長已經陷入了停滯。並且在Chicken Bonds 機制之下,到目前為止,絕大多數Chicken Bonds 的參與用戶(包括尚未領取bLUSD 的、已經領取bLUSD 的和取消領取的用戶)相比簡單的存入穩定池而言,都是虧損狀態。 Chicken Bonds 初始階段對所有參與用戶有一個長期且巨大的負反饋,這種負反饋將會嚴重影響Chicken Bonds 產品的拓展。如下圖,分別是領取和取消的Chicken Bonds 用戶(也就是Chicken Bonds 的全部用戶)的收益情況,紅點代表參與者虧損,綠點代表參與者盈利,點的大小代表倉位大小。我們可以看到,在Chicken Bonds 運行半年之後的現在,絕大多數參與者仍然是虧損狀態,或者已經虧損出局。Chicken Bonds 領取用戶和取消用戶的ROI 情況來源
另外,正如名字所揭示的,Chicken Bonds 具有一定的債券屬性,用戶獲取收益需要以流動性的階段性喪失為代價,但是對於Chicken Bonds 產品而言,流動性的喪失帶來的收益卻並不高(在DeFi 世界中,不鎖倉的10% APR 並不特別難獲得)並且這種收益隨著時間的推移還可能越來越低(因為儲備池佔全部TVL 的佔比會繼續升高),這也是可能限制Chicken Bonds 未來發展的重要因素。
關於Chicken Bonds,Liquity 團隊有相當
3.2.2 Liquity 業務發展情況
圖片描述 https://dune.com/dani/Liquity
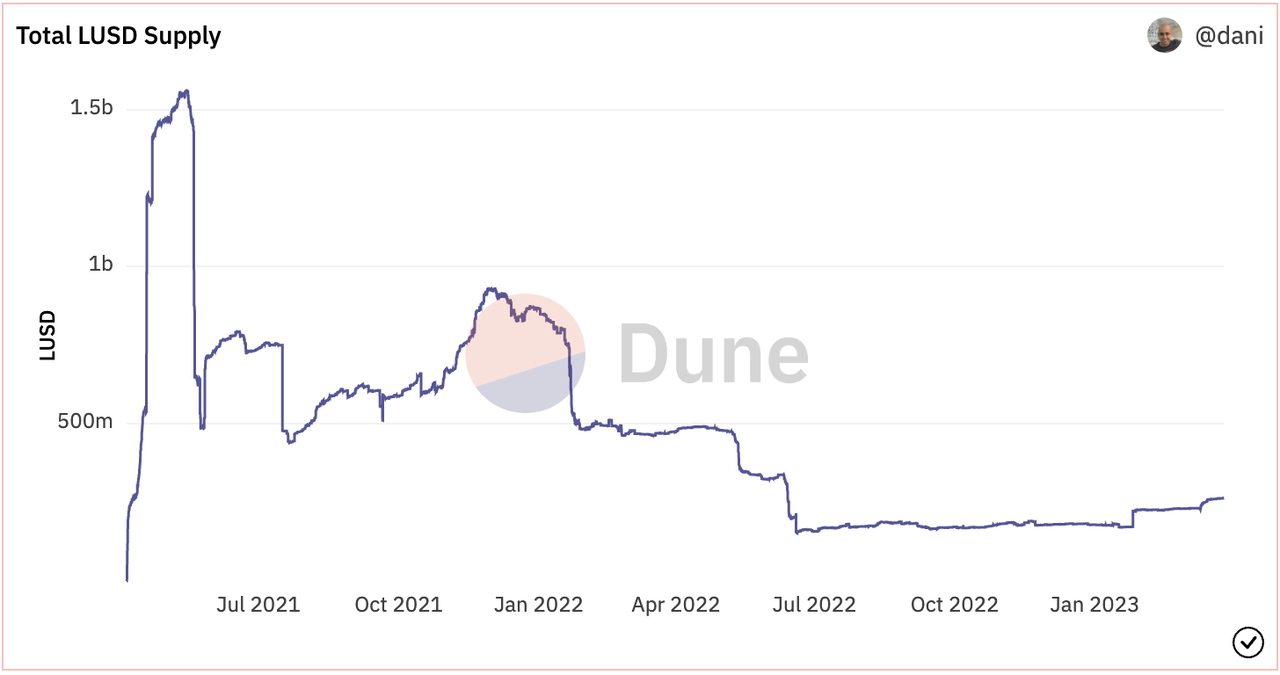
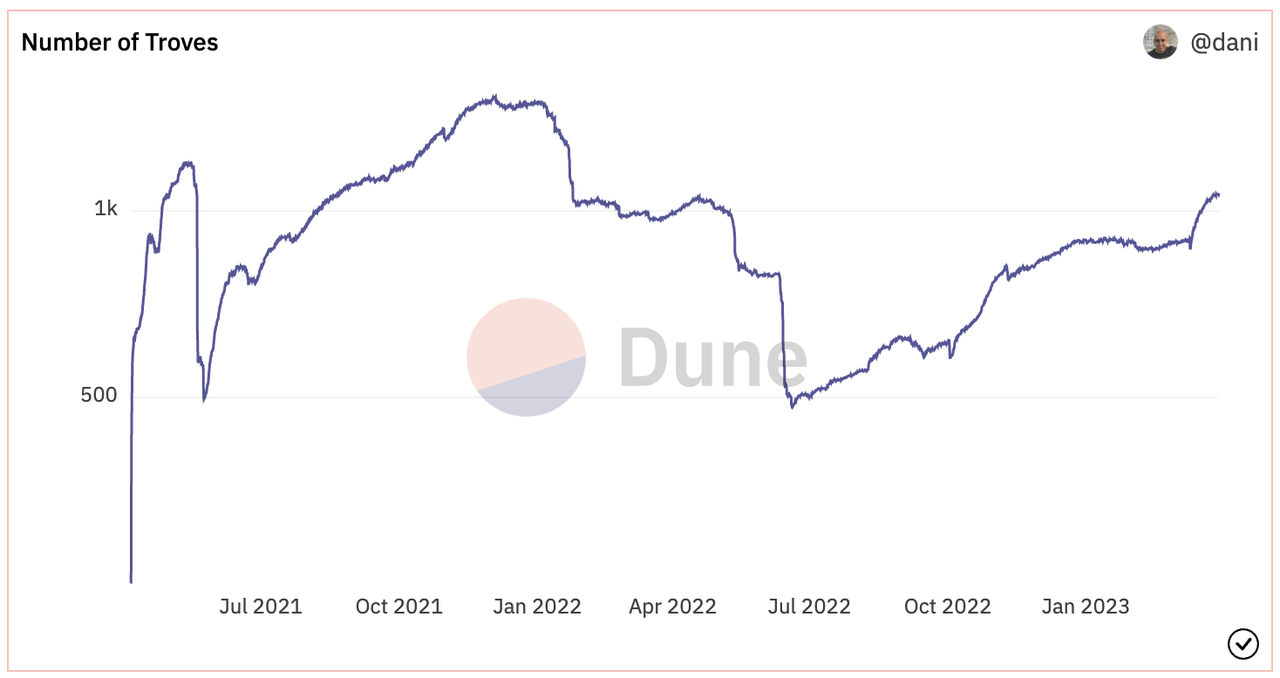
Liquity 在上線時正處於牛市頂峰階段,憑藉著優秀的穩定池-債務再分配-恢復模式的清算機制設計、穩定池可以天然清算其他人的特性,以及上線初期LQTY 的高Framing APR,吸引了諸多用戶前來使用Liquity 的產品,LUSD 的流通量在上線之後不足1 個月內,迅速超過10 億,最高峰時LUSD 流通量接近16 億美金,協議的TVL 超過110 萬ETH(46 億美金)。
圖片描述
圖片描述
圖片描述
來源https://dune.com/dani/Liquity
來源
來源https://dune.com/dani/Liquity
來源
但是,LUSD 的用例拓展情況卻相對一般,並未見明顯成效。
來源
來源
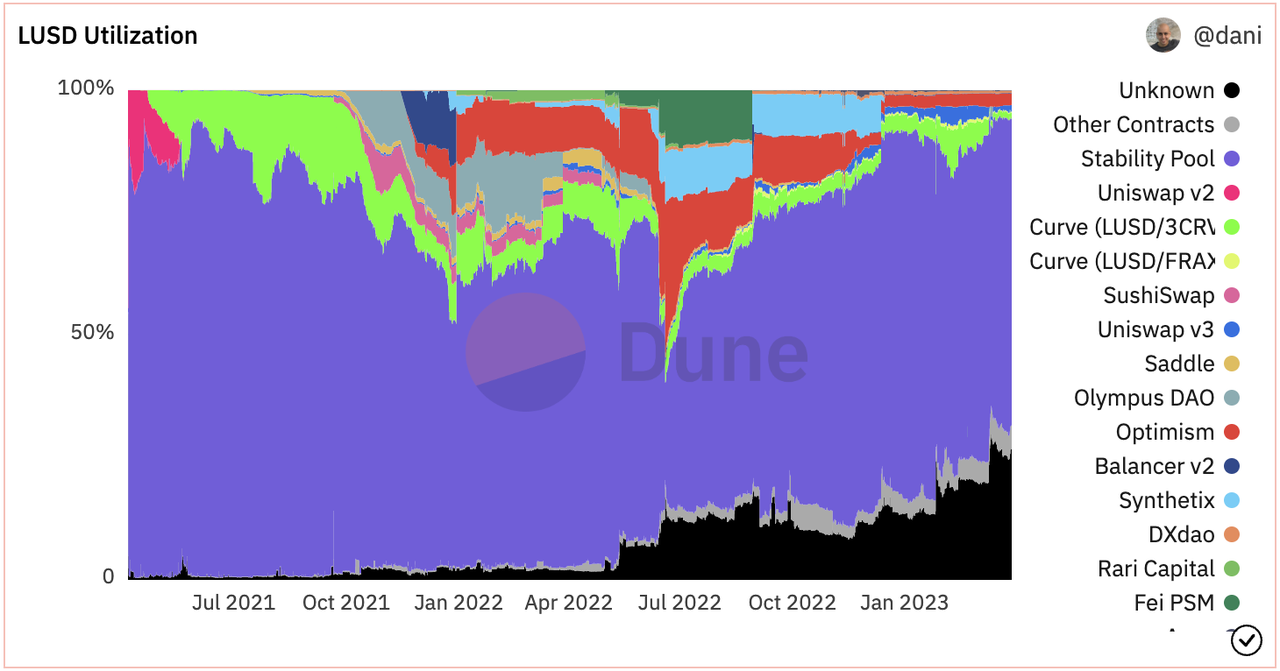
從LUSD 分佈來看:目前,有總計64.6% 的LUSD 存在穩定池內,儘管穩定池內收益除了LQTY 代幣激勵還包括ETH 的清算獎勵,但是上線以來,Liquity 總計清算了1378 枚ETH,而LQTY代幣激勵數量則已經接近了2400 萬枚,不論以何時的ETH/LQTY 價格計算,兩者之間都相差了至少一個數量級。說明用戶生成LUSD 存在穩定池,主要還是為了賺取增發的LQTY 獎勵。也就是說,目前LUSD 最大的用例並不“有機”,尤其在後續LQTY 獎勵降低的情況下,Liquity 的穩定池能否維持這個規模也存在疑問,我們將在3.4.3 詳細討論這一點。
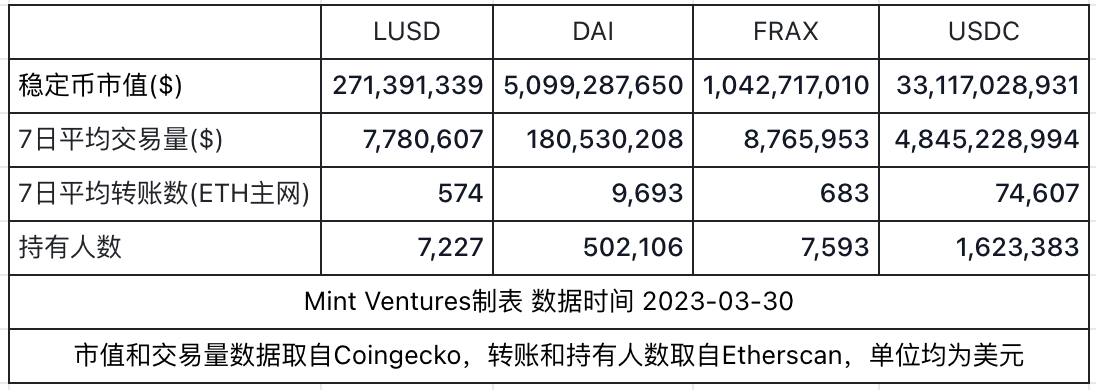
我們可以看出,從交易量、轉賬數和持有人數的數據來看,LUSD 和目前有10.4 億流通量的FRAX 都非常接近,當然這也和FRAX 目前大致有7.85 億的流通來自AMO 有關,除去這部分的FRAX 之後,用戶持有的FRAX 實際數量為2.55 億左右,與LUSD 的流通市值非常接近。而相比目前去中心化穩定幣龍頭的DAI,LUSD 的交易量和轉賬數相較DAI 存在著20 倍左右的差距,而持有人數的差距則更大。這也顯示了穩定幣賽道由於明顯的網絡效應所帶來的先發優勢。
二級標題
二級標題
圖片描述
圖片描述
3.3.1 去中心化
圖片描述
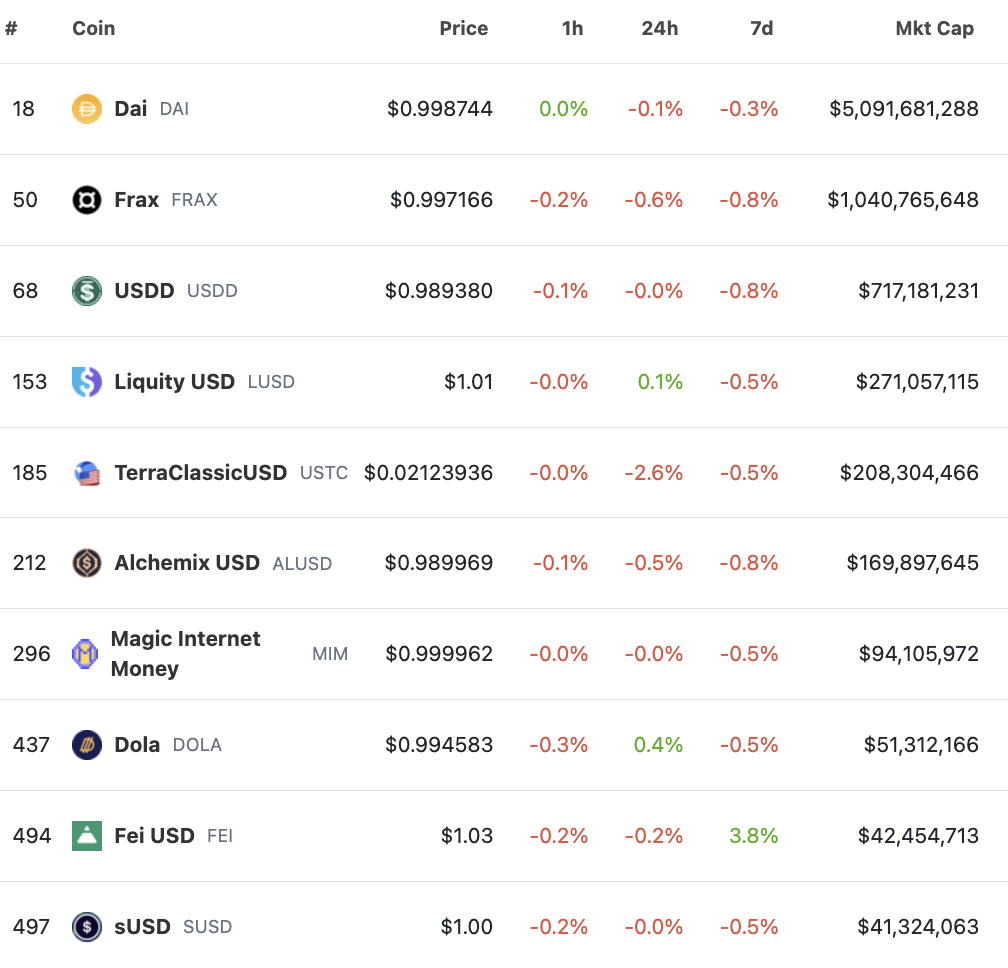
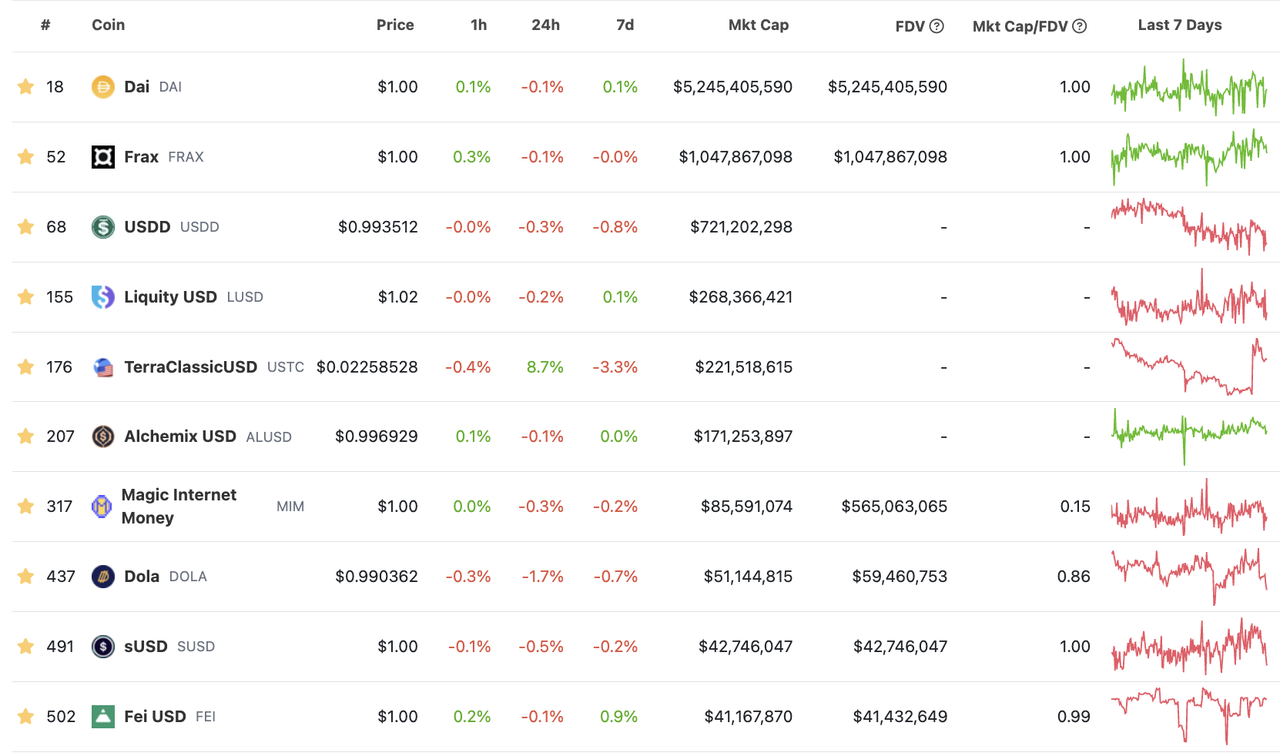
目前市值排名前十的去中心化穩定幣,來源:Coingecko
3.3.1 去中心化
完全的去中心化是Liquity 和LUSD 最顯而易見的優勢。目前的LUSD 僅由ETH 超額抵押生成,ETH 是完全去中心化的資產,因而LUSD 也是完全去中心化的資產。去中心化的優勢我們可以從上文提到的近兩個月的監管事件中非常明顯的感受到:
穩定幣發行商Paxos 被其監管部門叫停穩定幣BUSD 的發行,BUSD 將在未來1 年內“歸零”。不論是LUSD 還是DAI 和FRAX,他們都沒有一個監管機構可以要求他們完全停止業務,儘管MakerDAO和Frax 因為有/將要有RWA(真實世界資產)業務可能使得他們被監管的可能性加大,但仍然,在這關於穩定幣業務的生死的問題上,任何去中心化穩定幣的反脆弱性要遠遠高於中心化的穩定幣。
USDC 脫錨事件則顯示出了LUSD 這種完全去中心化穩定幣相對DAI/FRAX 這類半去中心化穩定幣的優勢。 USDC 一直在合規性和透明性方面遠勝USDT,這也是DAI 和FRAX 選擇USDC 的原因,但本次由於其RWA 發生風險導致的脫錨,是絕大多數市場參與者所未曾料想到的。從另一方面也說明,風險總是出現在人們不曾預料到的地方。而從機制上來講,LUSD 並無任何對其他中心化穩定幣的依賴,也就可以避免任何中心化穩定幣發行機構的操作風險、自身信用風險、以及他們真實世界資產面臨的操作風險、對手方風險等等可能的風險。
而上述列表中除sUSD 以及LUSD 之外的其他去中心化穩定幣,對於其他的中心化穩定幣都有相當程度的依賴:
DAI 目前有超過60% 對中心化穩定幣的依賴;
alUSD、DOLA、agEUR 等去中心化穩定幣,他們的抵押物構成都有一半以上的來自其他的穩定幣(USDT、USDC、DAI)或穩定幣在其他DeFi 協議的收益憑證,對於中心化穩定幣的依賴程度也都超過60% 。在*關於去中心化的意義,市場已經有了比較充分的認知,尤其是在Binance 上線LQTY 之後,也是對Liquity 一次極佳的廣告。放眼未來,在美國明顯的強監管趨勢之下,任何針對穩定幣的監管行動都有可能是Liquity 的機會,Liquity 仍然會長期受益於其去中心化的屬性。
3.3.2 優秀的機制設計
在*
《Liquity:穩定幣市場的後起之秀》
由於有了穩定池,並且穩定池預先同意作清算人,Liquity 實現了實時清算,而無需進行複雜繁瑣的拍賣流程。實時清算可以免除極端情況下網絡擁堵對系統可能存在的安全隱患,更加有效的保障協議的安全。同時穩定池還帶給了LUSD 天然的用例,由於穩定池可以獲取清算罰金,所以當行情劇烈下跌時,穩定池內的LUSD 通常能夠獲得較高的收益。除了穩定池之外,Liquity 的清算系統還設計了債務再分配-恢復模式用來彌補清算池可能存在的不足,從而實現了相當程度的安全性,這一點從上線2 年以來Liquity 成功度過了行情的劇烈波動也可以佐證。體現了代幣用例層面,就是LQTY 無需和MKR 和FLX 一樣,需要充當系統的最後貸款人。
二級標題
在上述優秀的機制設計之下,Liquity 具有了穩定幣協議最多的被Fork 次數。根據DeFiLlama 的統計,總計有16 個協議Fork 了Liquity,遠多於MakerDAO 和Frax Finance 的4 個。 Liquity 優秀的機制設計,是支持其長期發展的根源。
二級標題
二級標題
3.4 Liquity 的競爭劣勢
相比其他的穩定幣項目,Liquity 本身協議的創新之處很多,部分特性也存在不小的爭議,也給協議帶來了一定的競爭劣勢。
3.4.1 無治理
無治理是Liquity 一個非常值得討論的特性。 Liquity 對於無治理的堅持是非常徹底的,包括團隊自身並不運行任何前端,以及協議參數都是由預先寫好的算法來進行更新,任何人都不可能更新Liquity 協議的代碼,因而代幣LQTY並沒有治理功能,而僅是分享協議鑄造和贖回費的收入。無治理當然給Liquity 帶來了諸多好處,包括:避免個別人或者小團體的行為與整個協議的長期目標產生衝突,也可以避免無聊的協議政治。前者的例子數不勝數,如Uniswap 的DeFi 教育基金事件、SushiSwap 以及Abracadabra 團隊出現的信任問題等等;後者的典型例子,是在Uniswap 跨鏈到BNB Chain 時跨鏈橋選擇的整個過程,不同的利益群體圍繞到底選擇Layerzero 和Wormhole 的討論和投票。
協議安全性得到了進一步保障。 Liquity 至今運行2 年,從未出現過任何安全事故,這在藉貸/穩定幣協議裡可以說是非常罕見的,穩健如Compound也曾經因為激勵參數的問題導致COMP 過量增發。並且由於Liquity 並不更新代碼,隨著時間流逝,代碼出現問題的可能性就越來越低。
協議層面更進一步的去中心化。在目前的Dapp 架構中,前端模塊對中心化服務還會或多或少的有依賴,而由於Liquity 並不運行任何前端,從協議層面就可以更加免除對中心化服務的依賴。從現實例子出發,這點的明顯好處在於,Liquity 可以避免類似在OFAC 制裁Tornado Cash 事件後,
Uniswap 和Aave 等協議由於部分API 供應商的錯誤,而導致誤封禁部分用戶
的情形。
筆者說無治理可能是Liquity 的缺點,主要是因為無治理的特性會限制Liquity 協議的用例拓展,以及對新變化的適應能力。
前文提到,目前LUSD 的用例拓展並不算成功,這某種程度上也是因為無治理導致的。 Liquity 預留的儲備LQTY 代幣僅為200 萬枚,其餘LQTY 均已經在代碼裡規定了用途無法更改。這就使得Liquity 想要進行更多用例拓展和運營活動的抓手都不足,比如Liquity 就基本沒參與Curve war–這一2022 年穩定幣領域最大的敘事。
又比如,在ETH Merge 以及上海昇級之後,ETH 將會越來越多地參與到質押中,在主網上流通的ETH 可能會有很大一部分以質押衍生品(Liquid Staking Derivatives)的形式存在,在這種情況下,對於所有以ETH 為抵押物的穩定幣協議而言,是否需要支持LSD、如何支持LSD 都是需要討論的問題,但在Liquity 的無治理機制之下,除非Liquity 發行新版本,否則協議也無法適應這些新的變化。但如果不適應這種變化,那可能有40% -50% (假設ETH 質押率為40% ~ 50% )的ETH 將無法作為LUSD 的抵押物,這會更加限制僅由ETH 作為抵押物的Liquity的天花板。
筆者認為,願意治理在某種層面上也是團隊願意為項目發展承擔責任的表現,DeFi 世界目前雖然已經有了一些明確的商業模式,在各個版圖內都已經有了處於絕對領先地位的協議,但是如果我們以五年乃至十年的維度來看,DeFi 的發展與創新仍然是非常迅速的,各個領域的競爭者也仍然在不斷地湧現。在不斷變化的外部環境之中,一個努力盡責、並且對行業深入理解的團隊是任何項目能夠獲得長期成功的關鍵。
從DeFi OG 的發展歷程來看,我們也不難看出治理&團隊的重要性:
Uniswap 在V2已經佔據市場主導地位之時,仍然推出了V3版本的產品,並且此後開始拓展NFT 交易相關業務;
Aave 從最初ETHLend 的Peer 2 Peer 的借貸產品,到Peer 2 Pool 產品,又到後來的Aave v3以及新發穩定幣GHO,業務形態和邊界一直在發生變化;
Synthetix從v1版本的穩定幣,到v2版本在以太坊主網上線衍生品交易市場但是長期只有不足50 人交易,到Optimism 網絡最高達到5 億美元日交易量,再到全新設計的v3版本,儘管產品形態距離他們的想像仍然有差距;
Curve 整個協議的設計都是圍繞著治理展開,並且團隊推出了v2版本的Curve 切入非對價資產的交易,另外還準備上線crvUSD;
而目前領先的“去中心化”穩定幣協議MakerDAO 和Frax Finance,團隊也同樣積極地主動調整協議來應對變化:
MakerDAO 的穩定幣從SAI(單抵押版本的DAI)到DAI,再到312 之後上線Stable Vault 以及PSM(價格穩定模塊)穩定價格,上線D 3 M(DAI 直接存款模式)主動調節市場的供需,並且推動RWA(真實世界資產)的落地。近期MakerDAO 更是準備擴展借貸業務並切入LSD 市場,並且進行了組織變革–將MakerDAO 拆分為更多的子DAO,以期更快地推進業務進展。儘管PSM 和RWA 業務的推進使得MakerDAO 越來越偏離去中心化和去信任化,但是對於DAI 和MKR 的持有人來說,都是做了在當時當刻對協議更加有利的選擇。
Frax 最初是作為算法穩定幣面世的,當算法穩定幣的敘事不再被市場所認可,Frax 又及時上線了AMO(基於算法的市場操作控制器)模塊來承擔供需調整。此後還拓展業務到FPI、Fraxswap、Fraxlend 以及Staking 業務,也積極地參與Curve War,業務邊界不斷擴展,FXS 代幣市值排名也一路上升。
諸如上述的協議業務方向的變動或者針對協議模塊的更新,都是無治理的Liquity 所難以做到的。筆者認為,無治理可以作為穩定幣協議的最終追求,當整個協議已經到達發展的成熟狀態時,無治理可以幫助協議更好地維護安全,也免除人治可能的種種問題。但是在目前整個DeFi 乃至Web3領域的蓬勃發展才僅僅開始不到5 年時,就主動放棄變化的權利,將會很難應對後續的環境變化和激烈的後來者競爭。
3.4.2 協議收費結構
關於Liquity 另一個值得討論的問題是無息借貸,以及無息借貸所帶來協議整體收費結構的問題。在Liquity 借貸並不收取利息,而是在鑄造和贖回收取手續費,這個手續費比例由預先設定好的算法所控制,不過在Liquity 協議運行的絕大多數時間都是0.5% 。
縱觀所有的去中心化穩定幣協議,我們可以發現,(排除清算收入之外)他們獲取收入的通常方式有如下3 種:
通過收取利息。這個比較好理解,抵押其他資產生成穩定幣可以理解為抵押貸款,貸款需要付出利息。這也是穩定幣最傳統的收費方式,如MakerDAO 的DAI,除了PSM 模塊生成的DAI 之外,其他所有的DAI 都需要支付利息(穩定費,Stability Fee),每個不同的Vault 收取不同的利息,利息參數可以通過治理來修改。
通過收取鑄造/贖回費。用戶僅在鑄造穩定幣或者贖回抵押物的時候需要支付給協議一定比例的費用。採取這種收費方式的這類協議通常鼓勵用戶長期持有其穩定幣。
通過公開市場操作。是指穩定幣協議方掌握了某種直接鑄造或者銷毀其穩定幣的方式,鑄造穩定幣後發送到對應礦池來獲得收益,典型的如MakerDAO 的D 3 M 和Frax Finance 的AMO 模塊。
我們來看一下幾個去中心化穩定幣的協議收入獲取方式:
MakerDAO 的收入獲取方式是1 和 3
Frax Finance 的收入獲取方式是2 和 3
在21 年底22 年初火熱的DeFi 2.0 概念中的代表穩定幣協議的abracadabra(穩定幣為MIM)的收入獲取方式是1 和 2
另一個DeFi 2.0 代表對穩定幣協議Alchemix(穩定幣為ALUSD)相對比較特殊,協議並不直接向用戶收取利息或費用,而是從用戶資產所產生的收益中分成10% 。這種方式本質上也可以看作是1 ,只不過利息的付出換了一種形式
Liquity 的收入獲取方式是 2另一個完全去中心化的穩定幣Reflexer Finance 獲取收入的方式是 1僅有2 這種收費方式是存在較多問題的,一方面,其收入的獲取通常是跳躍性的,收入並不穩定;但更嚴重的是,會導致穩定幣協議無法從其發行的穩定幣的規模中持續獲利。
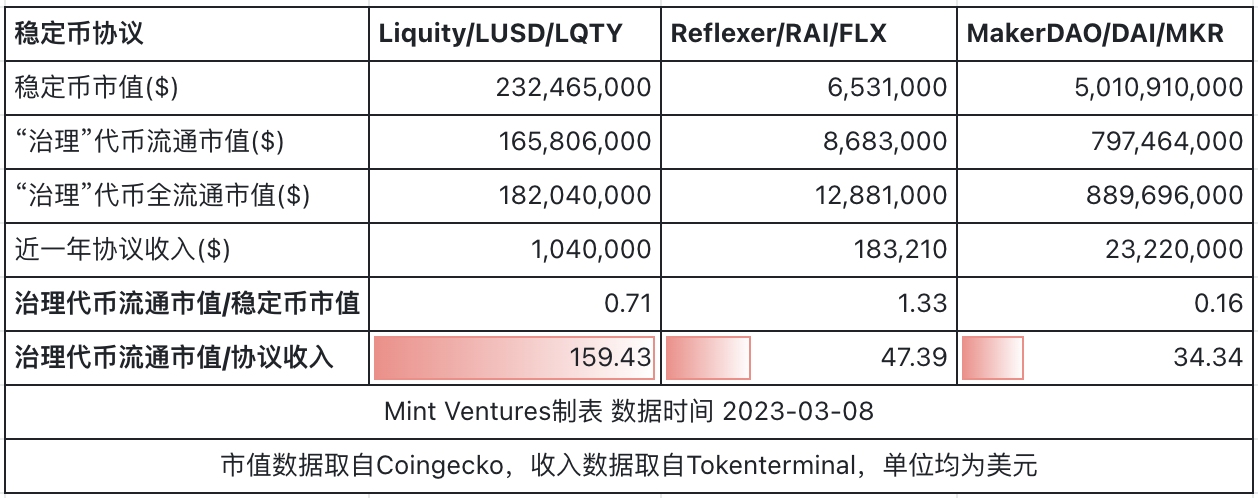
Reflexer Finance 研報中
圖片描述 https://dune.com/dani/Liquity
圖片描述
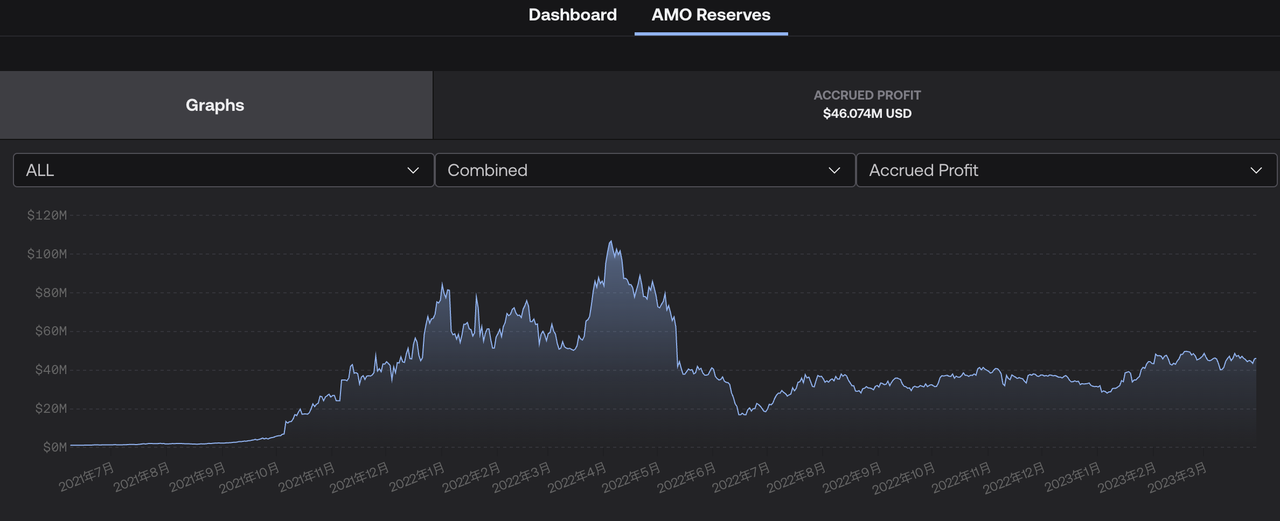
圖片描述 https://app.frax.finance/amos
圖片描述
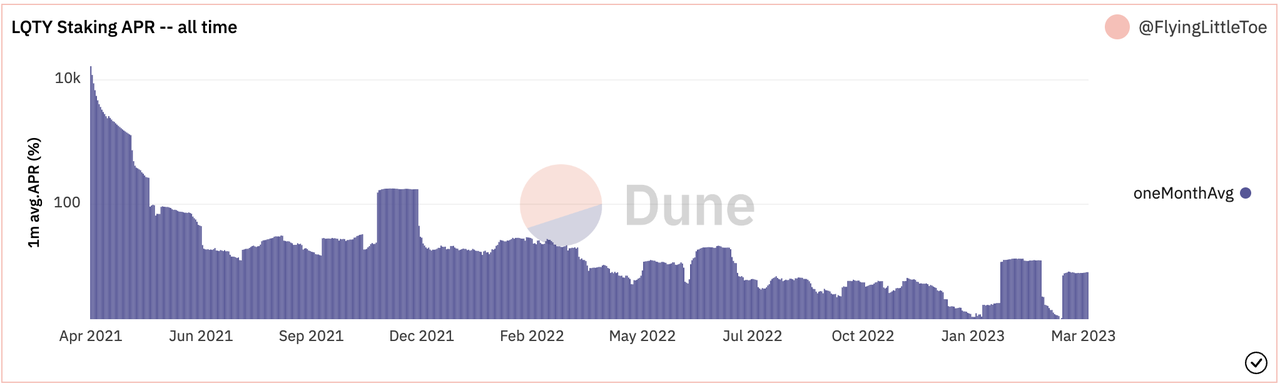
圖片描述https://dune.com/FlyingLittleToe/liquity
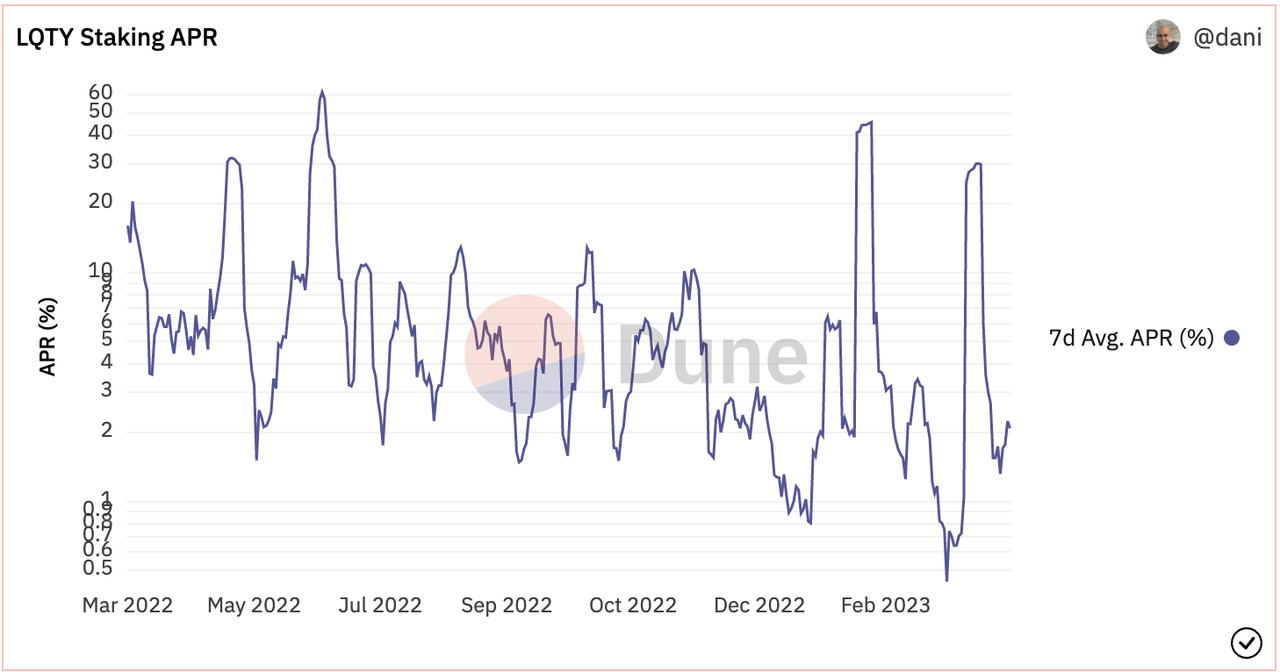
Liquity 在協議剛上線的第一年,LQTY 的Staking 收益率也較高,平均APR 超過30% ,如果後續能修改收費方式,通過收取利息或公開市場操作的方式使得用戶持有的LUSD 能長期地給用戶產生收益,那麼協議也有可能獲得比較有效的二次騰飛。
圖片描述
圖片描述
32, 000,QTY 歷史Staking APR(30 天平均APR) 來源
1, 333,可惜在Liquity 的無治理模型下,類似的調整併不可能實現。
2, 000,000 枚LQTY 分配給LQTY 獎勵池。這些代幣用於激勵穩定池存款,累積發行量遵循函數: 32, 000, 000 ( 1 – 0.5 ^n ),n 為發行之後的年數。也就是發行量逐步減少,在第一年分發1600 萬個,第二年分發800 萬個;
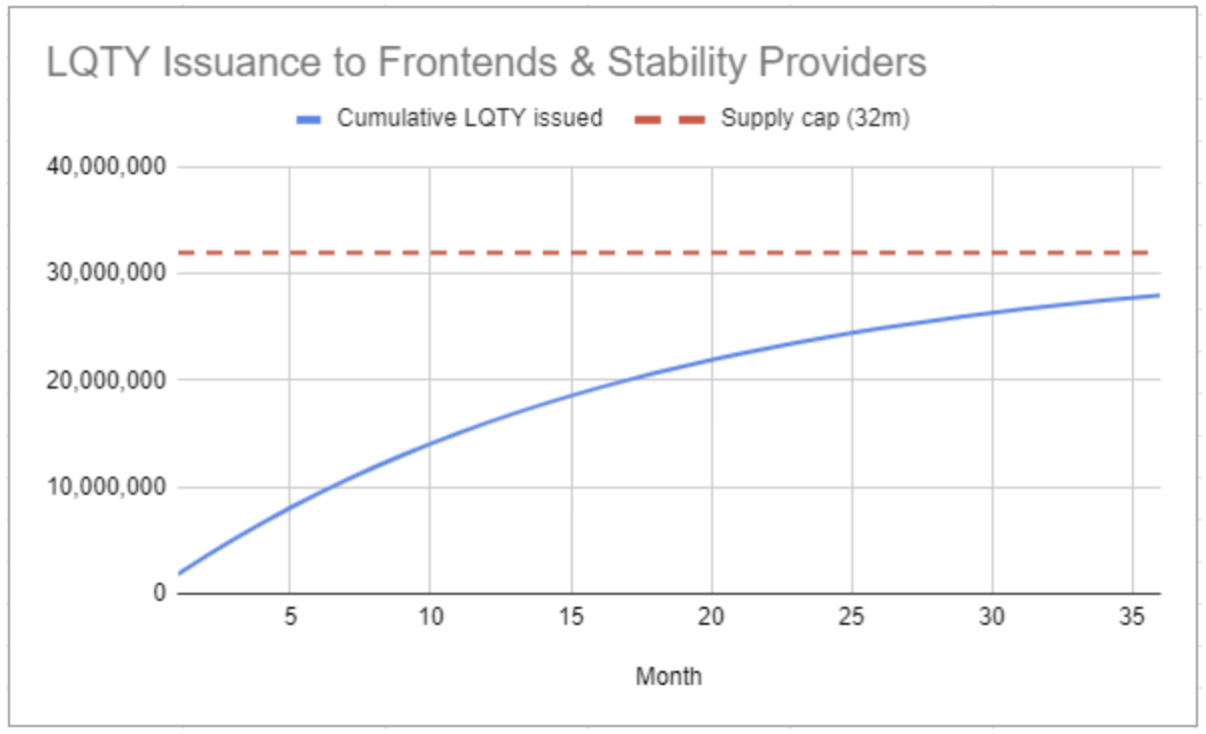
圖片描述
圖片描述
圖片描述
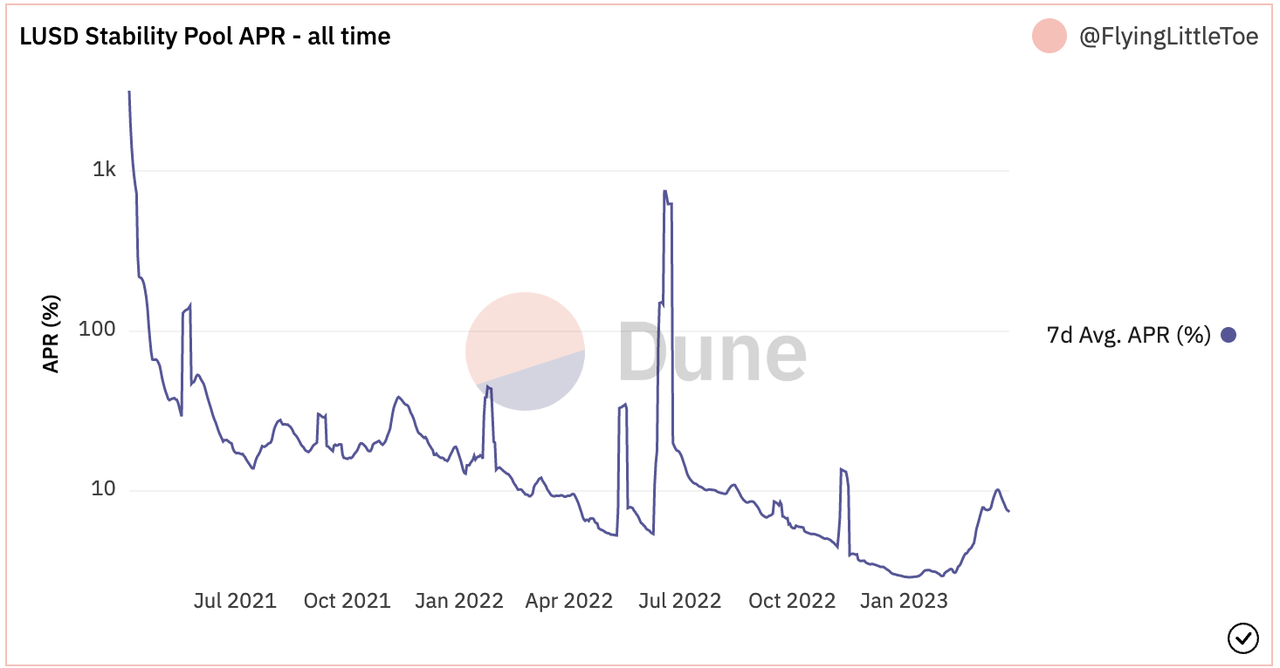
從分配給社區的LQTY 分配情況我們可以看出,LQTY 最主要激勵的就是穩定池, 90% 的LQTY 都分配給了穩定池。在Liquity 剛上線時,穩定池的收益也確實相當高,在21 年的大部分時間都在20% 以上,如此高且穩健的穩定幣收益足以吸引用戶前來使用Liquity。
圖片描述
圖片描述
穩定池歷史APR 來源https://dune.com/FlyingLittleToe/liquity
目前Liquity 上線接近24 個月,上述預留給穩定池的LQTY 僅剩餘800 萬枚,在2023 年4 月-2024 年4 月可以釋放400 萬枚LQTY,以目前2.2 U 的價格計算,未來一年用於穩定池激勵的LQTY 僅剩880 萬美金;而目前LUSD 的流通量為2.68 億枚:一方面,LQTY 對當前已經在穩定池內LUSD 的激勵作用在減弱,APR 低於10% 甚至5%將會是常態(8.8/268 = 3.7% ),而目前LUSD 的主要收益場景就是在穩定池存款,在這種低APR 下能否保持相同的規模存在疑問;另一方面,想要通過穩定池的激勵來激勵更多的用戶參與到Liquity 協議中來的難度也會增大。
筆者認為,Liquity 協議還沒有成長到可以在無激勵的情況下保持同等規模的地步(更遑論增長),但LQTY 並無通貨膨脹計劃,後續的發展可能面臨更多的挑戰。





