






如何定義加密世界的原生基準利率?


原文作者:Colin Li, Mint Ventures 研究員
原文作者:Colin Li, Mint Ventures 研究員
原文作者:Colin Li, Mint Ventures 研究員Multicoin Capital原文作者:Colin Li, Mint Ventures 研究員
那麼,鏈上世界到底有沒有債券市場?加密原生crypto native 的債券市場可能會有什麼樣的發展模式?要回答這些問題,對於加密原生的無風險利率(risk free rate)的思考是一個重要切入點,這是決定債券市場發展方向的基石,因為這是加密原生資產的折現因子的重要組成部分。思考了“無風險利率”,我們才會知道在加密市場中什麼樣的經濟活動可能達到風險與收益相匹配。
一級標題
一級標題一級標題1. 公鏈的敘事
如何看待公鍊長期以來是很多投資機構和研究者思考的重要課題之一。來自USV 的Joel Monegro 在2016 年提出了“胖協議”邏輯,對當時市場中主流的利用股票估值模型對公鏈進行估值的方式提出了質疑,並認為貨幣匯率模型來估值公鏈更有用。2022 年,Jake Brukhman 也提出,區塊鏈技術是新的人類協作方式,更像是一種公共產品公共產品
公共產品
當我們從一個“國家”敘事出發,下一步就是定義貨幣。一個國家的貨幣當然是本國“權威機構”發行。映射在區塊鏈世界中,一條公鏈的公鏈代幣才應該被當成這條鏈的貨幣。比如,以太坊的ETH,Solana 的SOL,Fantom 的FTM 等。
一級標題
一級標題
一級標題
現在來看看加密市場主要的幾個利率。
二級標題
二級標題
二級標題
USDC 這一類穩定幣與公鏈的公鏈代幣之間的價格關係,更像是外彙的匯率,兩類幣種的利率,也更像是一個離岸中心的美元與其他國家貨幣之間的不同利率水平。
二級標題
ETH、SOL 等在藉貸協議中也有相應藉貸池,借貸利率大部分時間非常低。以存在Aave 中的ETH 為例,大部分時間ETH 的利率水平在較低位置。
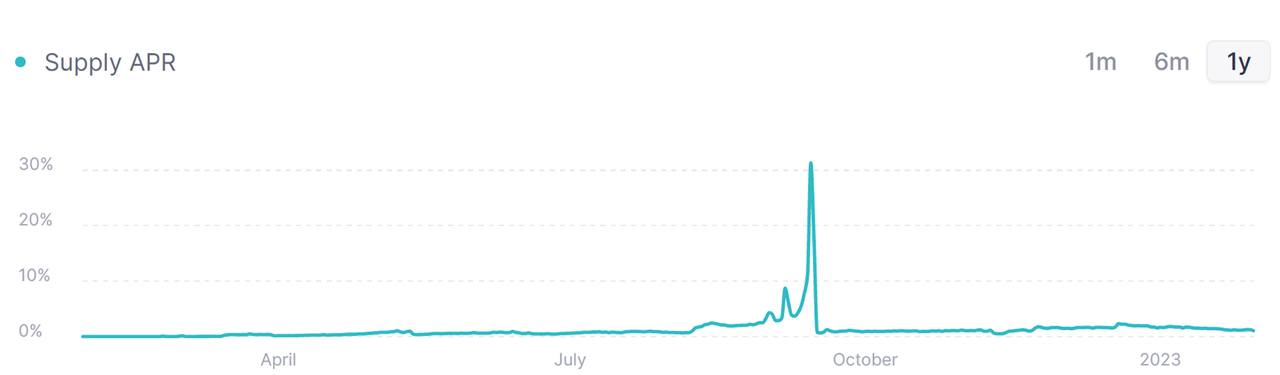
不過,公鏈代幣的借貸存在違約風險,也面臨著流動性風險問題,前者是藉貸的交易對手方導致的問題(counterparty risk),後者則是市場整體風險(market risk),而這一類風險並不在“無風險利率”之內,因此這一類的借貸利率也不能作為“無風險利率”的基準。
二級標題
來源:
圖片描述
來源:https://explore.flashbots.net/
來源:https://explore.flashbots.net/
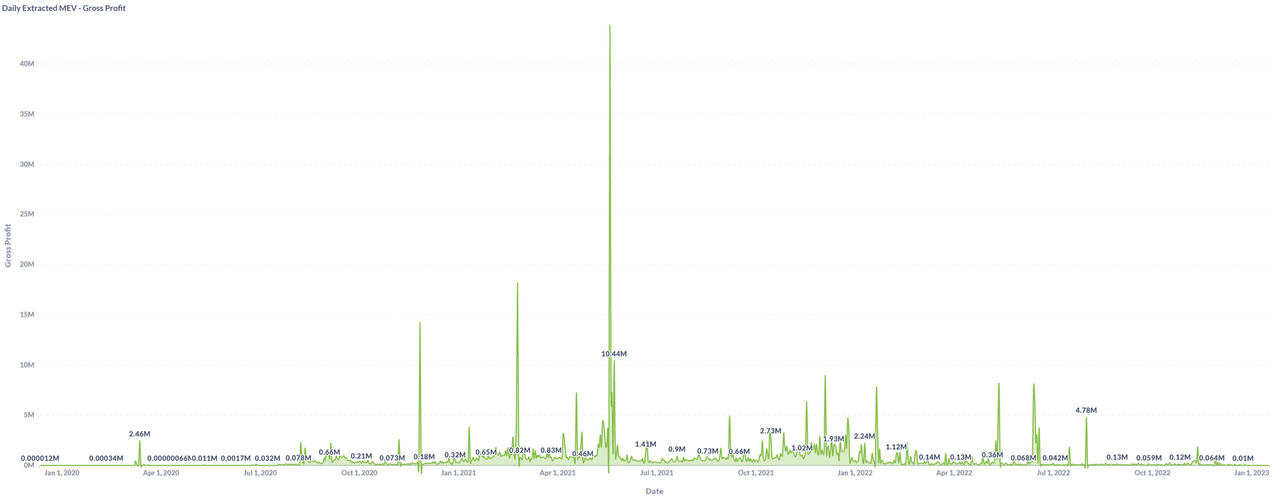
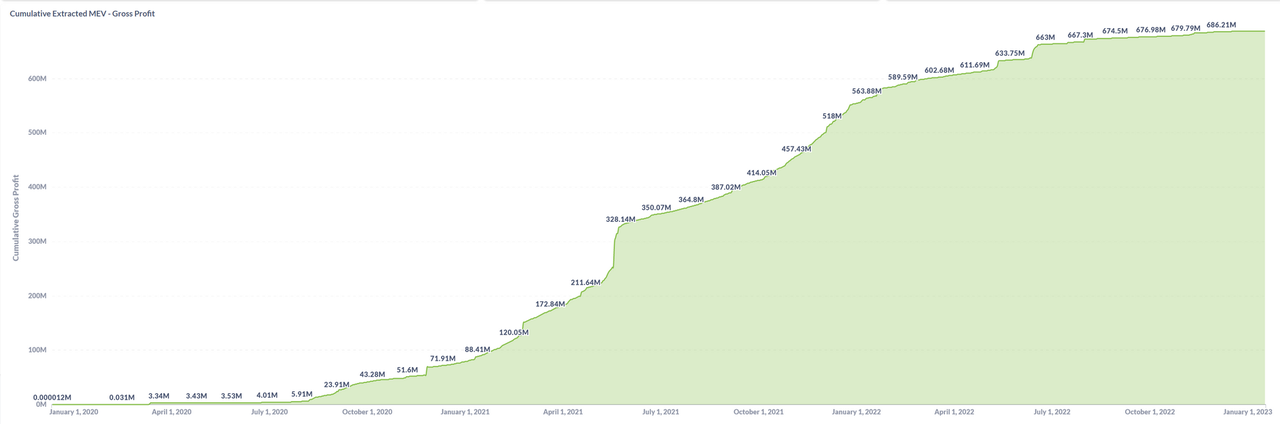
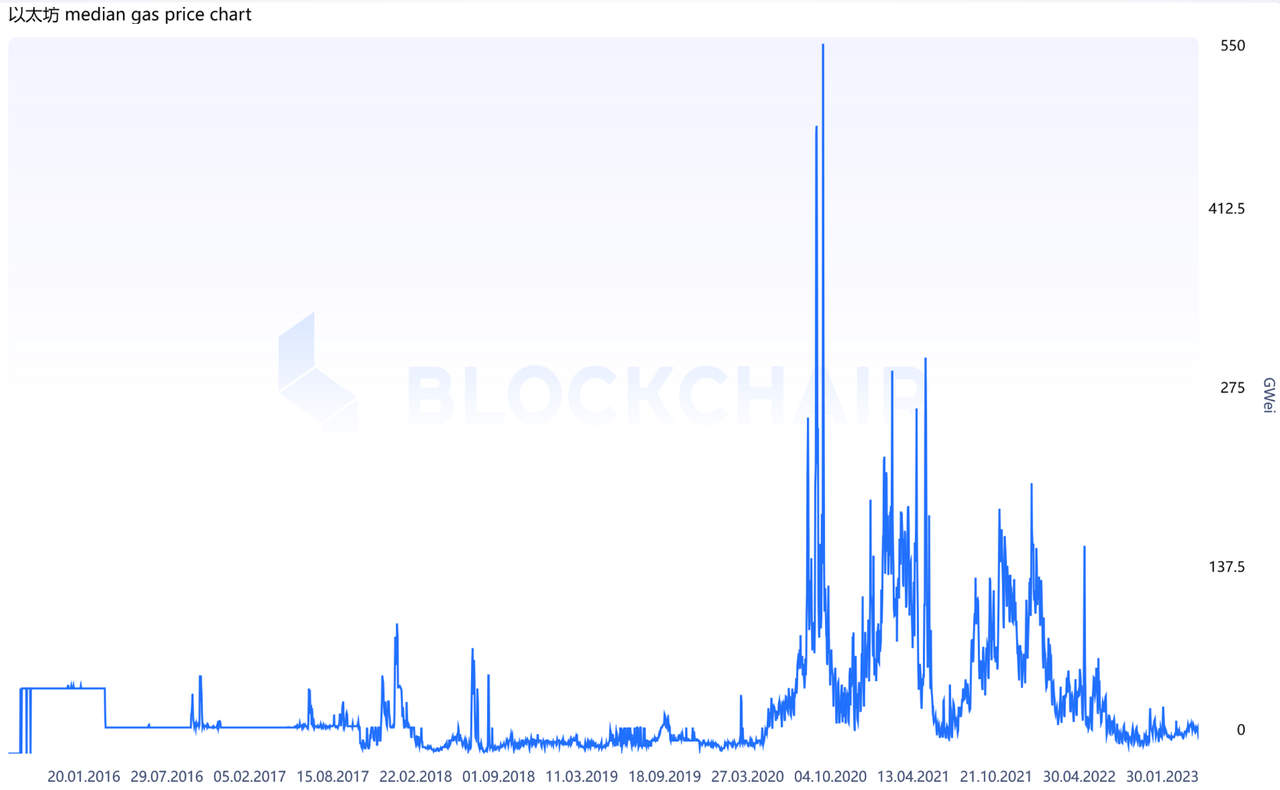
另一個相關的指標— — 鏈上gas fee 也顯示出相應的特徵。
來源:https://blockchair.com/zh/ethereum/charts/median-gas-price
來源:
來源:
總的來看,礦工/validator 所獲得的收益,一方麵包含了公鏈代幣的通脹,另一方面也有鏈上活躍程度的收益,優於前面兩種利率水平,Pos 收益率更加貼合“國家”敘事層面下的“無風險利率”。
二級標題
二級標題
二級標題
其次,在“國家”敘事下,公鏈幣作為了公鏈的本幣,其他的貨幣都應該看成“外匯”。與傳統意義上的國家不一樣的是,一般情況下一個國家在暴力機構的支持下只能使用本國貨幣進行日常的生產經營活動,而在加密貨幣市場中,沒有暴力機構和某種機制強制要求只能使用公鏈幣作為任何活動的支付幣種,所以公鏈看起來更像是一個極度開放的“國家”,接受任意幣種作為支付工具。所以,穩定幣等其他非公鏈幣種,都可以看成是“外匯”。
一級標題
一級標題
現在來看看一些公鏈的POS 收益率,我們在這裡選取TVL 在1 億美元以上、有POS 收益且持續通脹的公鏈項目。總體來看,呈現出與現實世界中非常類似的情況:經濟體越成熟,經濟體提供的利率水平相對越低。
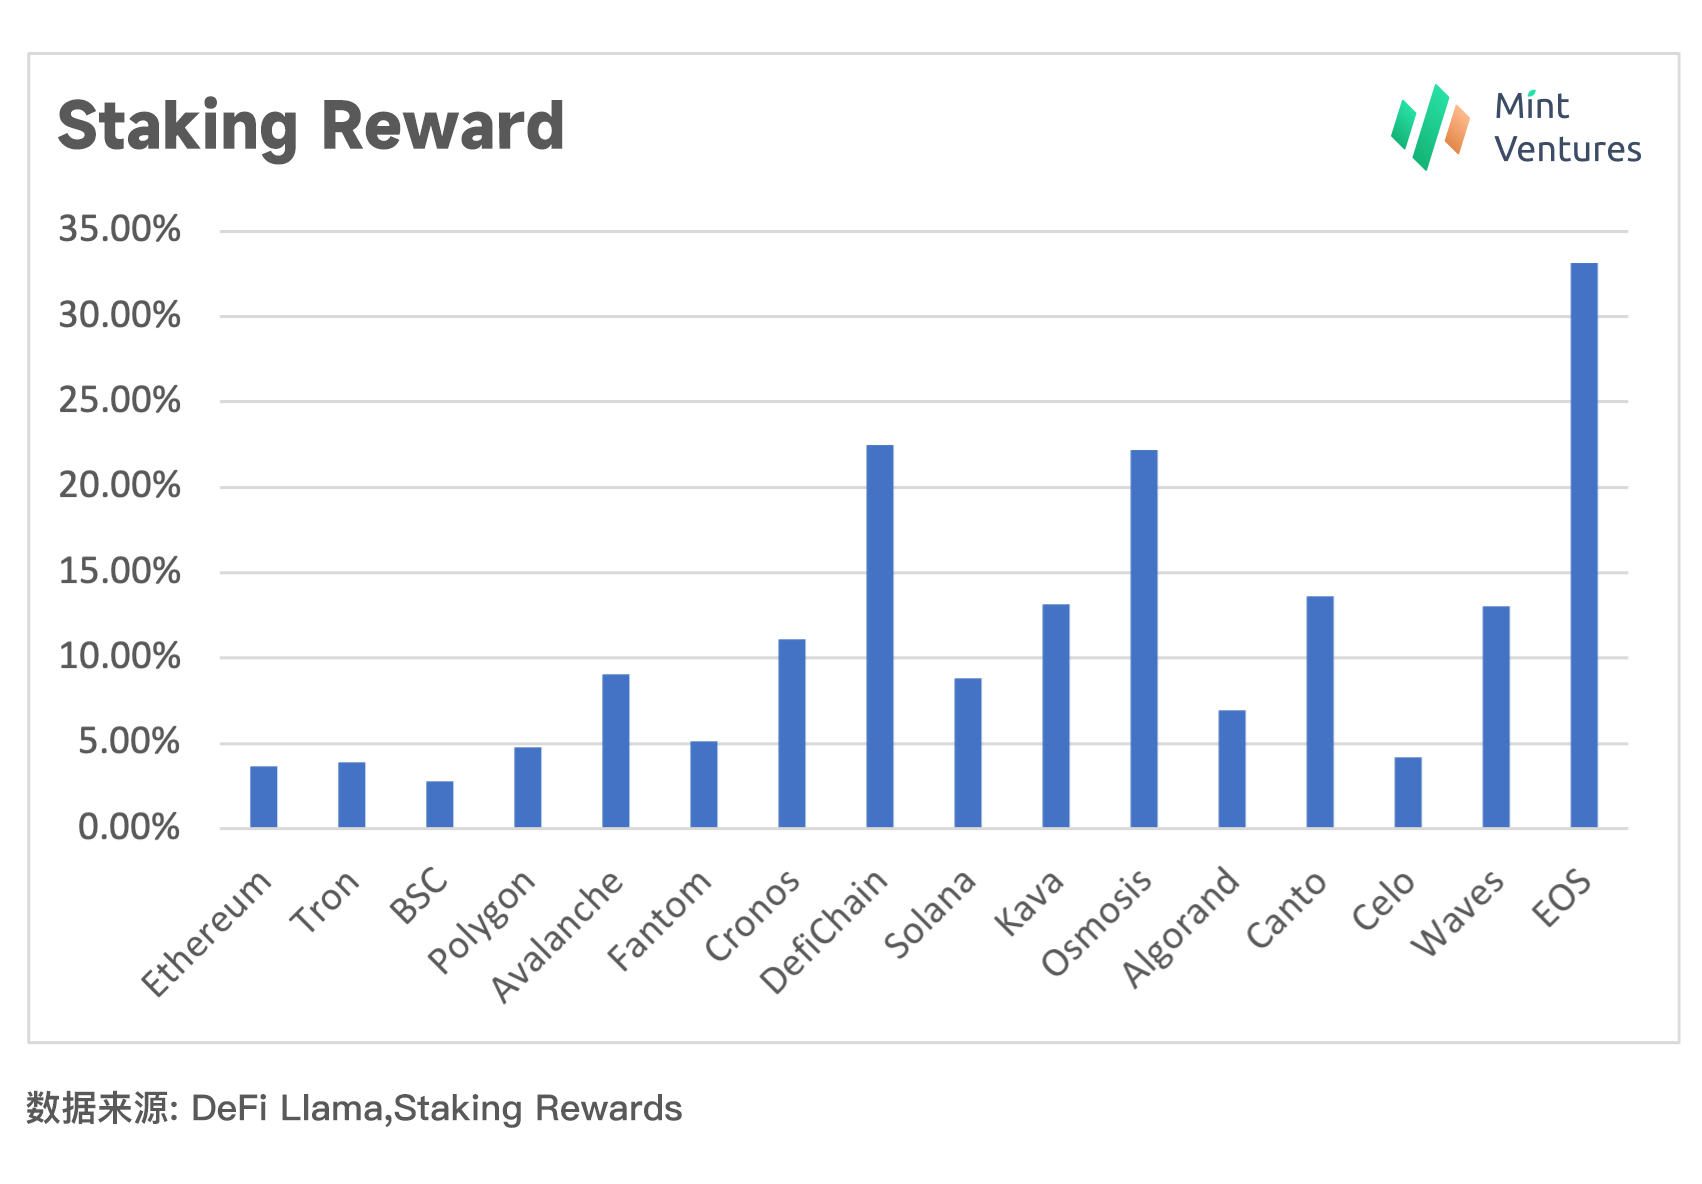
圖片描述
圖片描述圖片描述數據來源:DeFi Llama, Staking Rewards
StakingRewards 給出了調整後獎勵收益率(adjusted reward),通過調整網絡供應造成的通脹(the inflation of network supply)計算得出。 adjusted reward 可以用來代表實際利率。從下圖可以看到,大部分公鏈項目仍然處於增長態勢中。
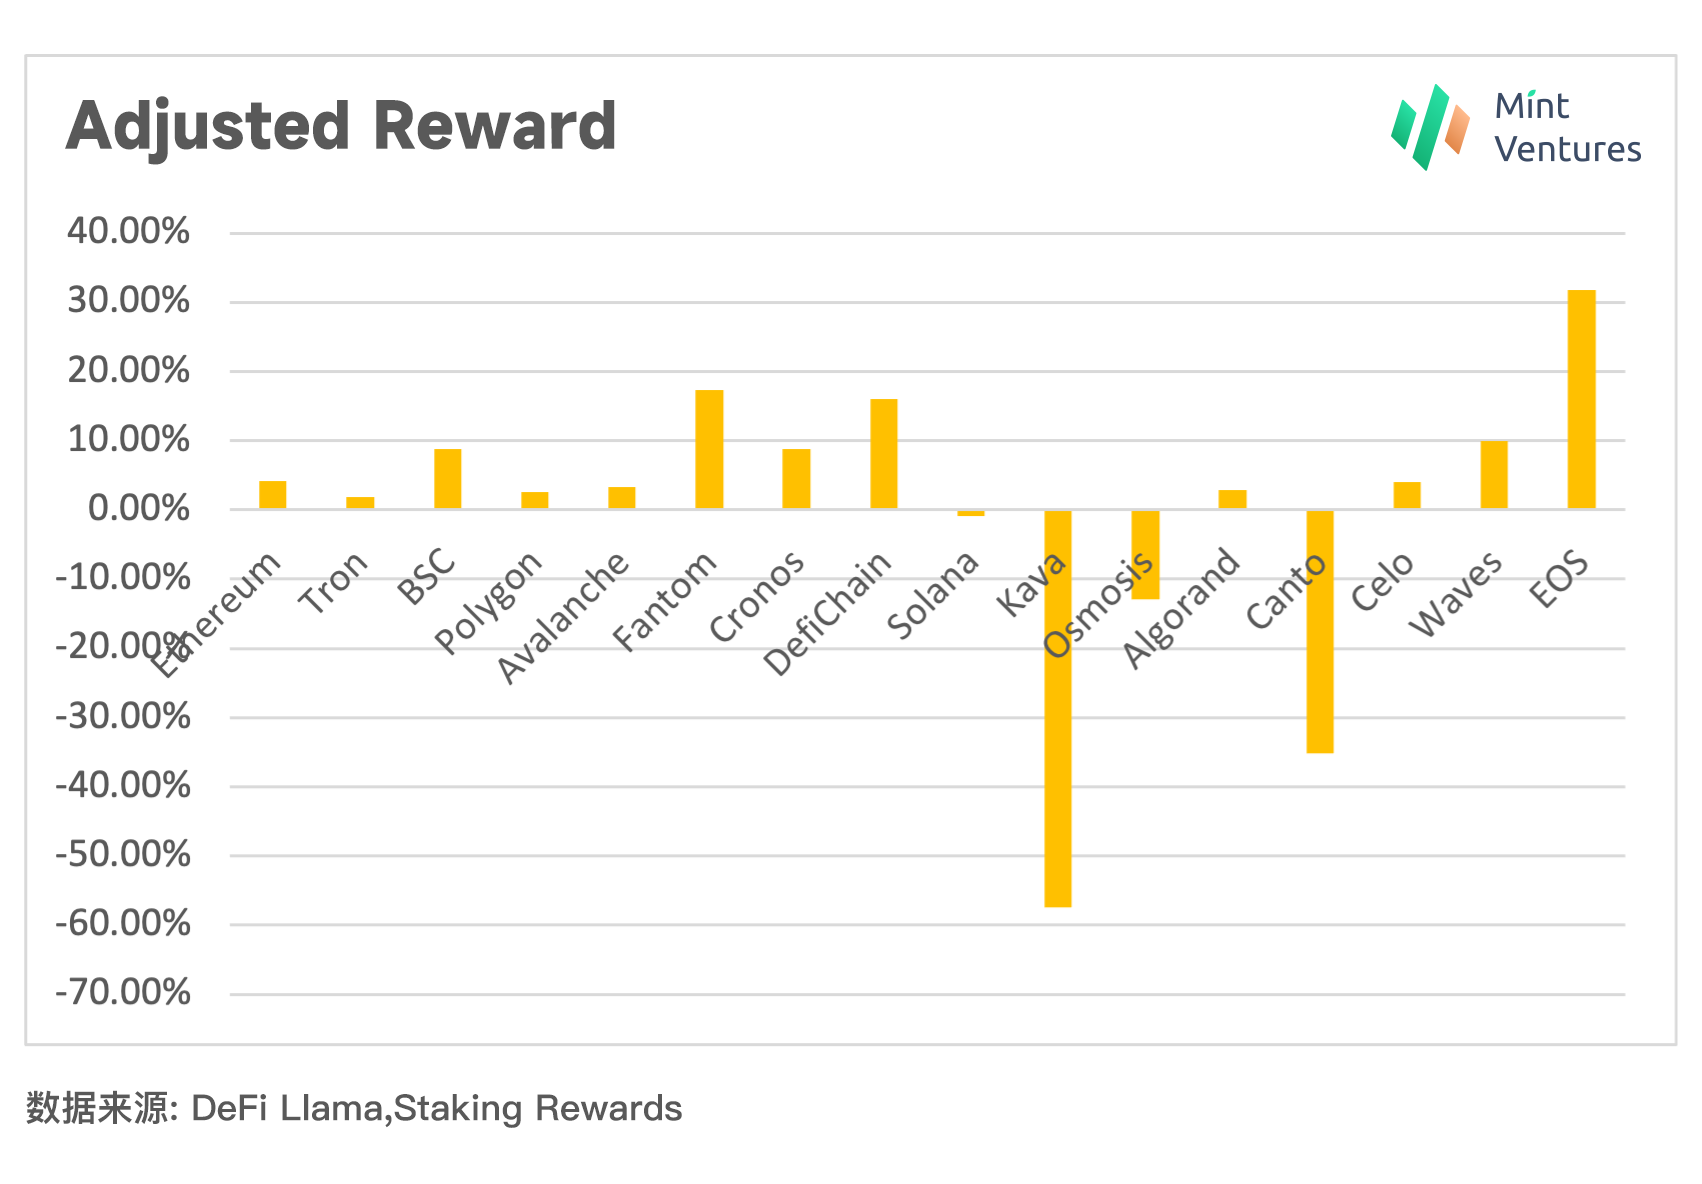
圖片描述
正文
正文
參考文獻:
1、Exploring the Opportunity for DeFi Interest Rate Markets, Multicoin Capital
2、Fat Protocols, USV
3、Price layer 1 blockchain tokens like countries, Tascha Labs
4、Crypto Networks Are Monetizable Public Goods, Jake Brukhman
5、Determinants of the real interest rate, European Central Bank





