






DeFi高玩必讀:Curve流動性市場業務現狀、生態發展、護城河及估值對比


原文作者:Alex Xu
原文作者:Alex Xu
一級標題
一.前言
原文作者:Alex Xu
一級標題
原文作者:Alex Xu
一級標題
一.前言
DeFi是Mint Ventures 長期關注和看好的加密商業賽道,而Curve則是DeFi 領域中我們最關注的項目之一。
相較於其他DeFi 產品,Curve 的諸多特點讓它具備很高的研究價值:
位於市場規模最大,同時也是競爭最激烈的賽道: 1.資產交易;2.流動性市場,且一直處於賽道裡的一線陣營設計了複雜精巧的“ve”經濟模型,嘗試實現兩個層面的協調:1.業務協調:實現“交易”、“流動性採購與分發”、“治理”、“市值管理”、“拓展生態合作方”等多個業務訴求之間的協調
2.參與方協調:實現“交易用戶”、“做市用戶”、“流動性採購用戶”和“代幣持有人”之間的利益協調
形成了協議生態,基於Curve 眾多項目搭建起了層層疊疊的金融樂高
多鏈佈局,在各主流EVM 兼容鏈都有版本部署,且業務量均處於靠前位置
自項目上線起就積極地對代幣價值捕獲進行實踐,與諸多免費的公用品類DeFi 形成對比
我們自2020 年開始關注Curve,並於2021 年9 月首次發表了關於Curve 的深度報告:
《Uni V3進擊下的CRV:深度解析Curve 業務模式、競爭現狀和當下估值》。時隔1 年半,Curve 就流動性的市場規模佔比、交易量等指標來說依舊處於一線,但其產品機制、業務組成、治理博弈都發生了諸多變化,圍繞Curve 的協議生態也變得愈加龐雜。因此,我們嘗試重新對Curve 及其生態進行調研梳理,尋找以下問題的答案:
2.生態:Curve 生態裡有哪些生態項目,它們之間的競合關係以及對Curve 的價值
一級標題
2.1 項目業務範圍
二級標題
2.1 項目業務範圍
二.項目基本情況
二級標題
2.1 項目業務範圍
二級標題
2.1 項目業務範圍
為了獲得協議的交易手續費現金流分配
2.2 項目歷史和路線圖
二級標題
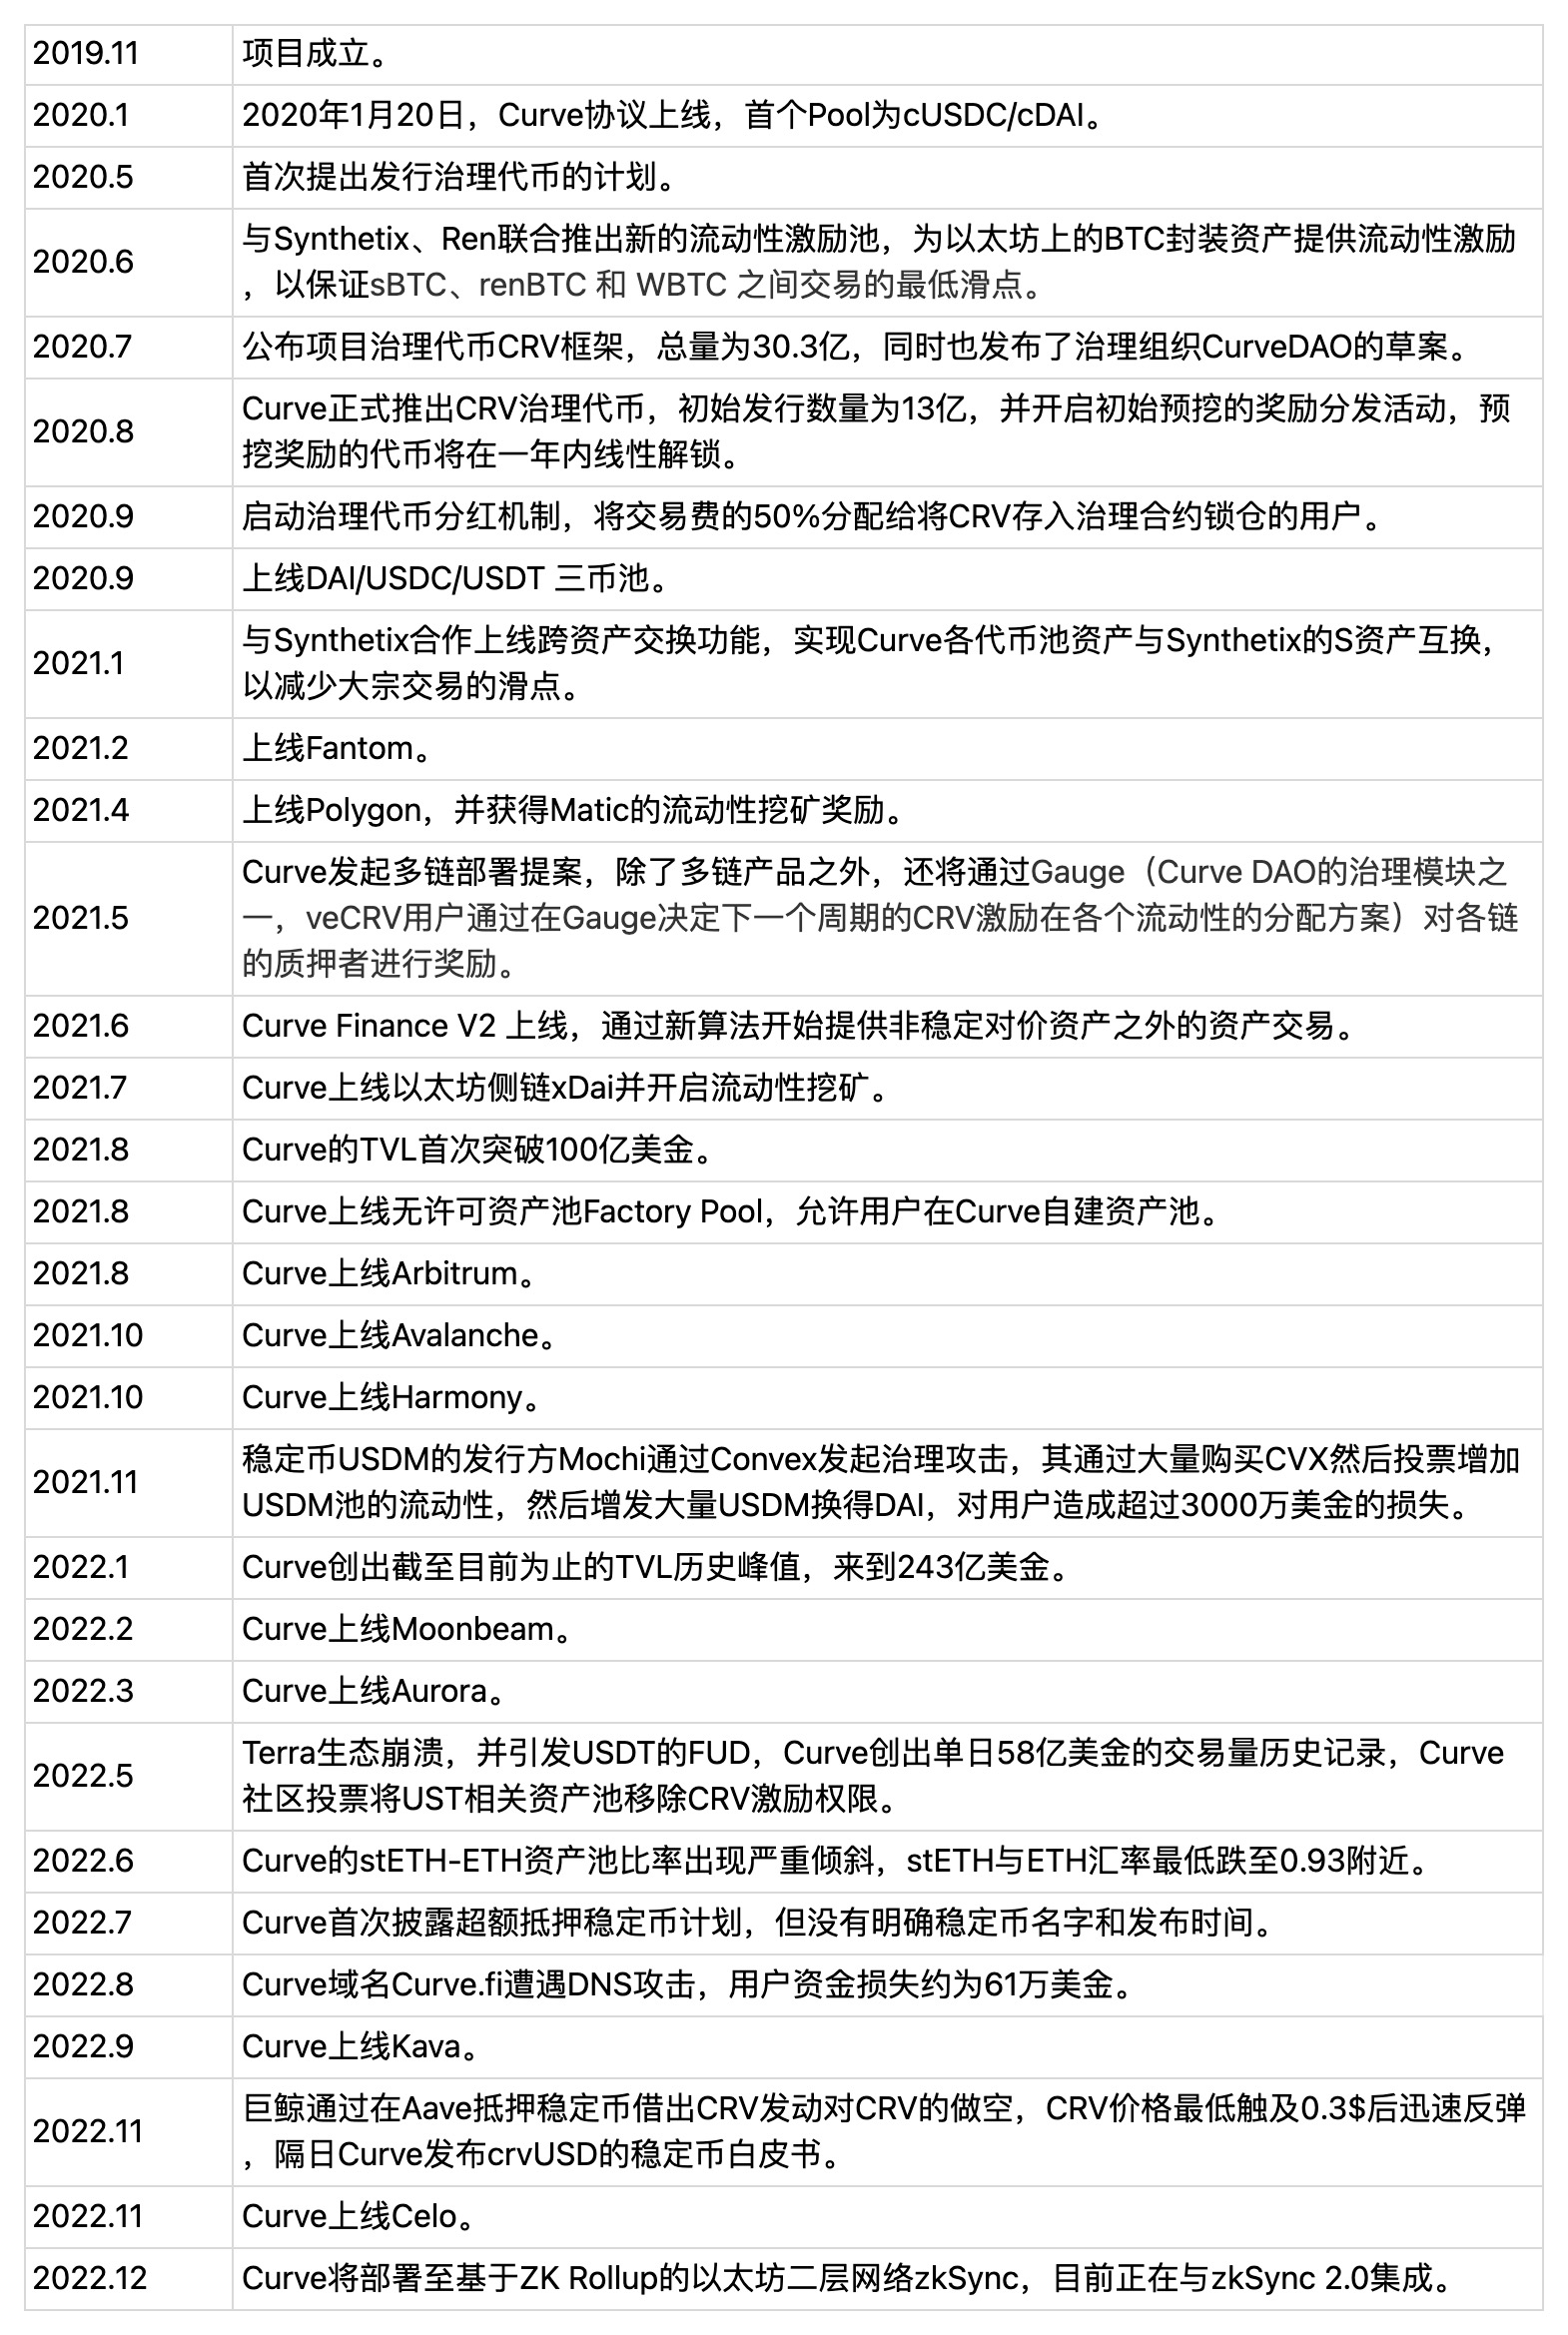
具體方式將在後文展開敘述。
2.2 項目歷史和路線圖
二級標題
而當下Curve 已公佈的未來產品里程碑,是穩定幣產品crvUSD 的上線以及交互Gas 的持續優化(有利於被各類交易聚合器分配到更多小額交易)。其中crvUSD 雖然採用了超額抵押機制,但是其分段清算的機制設計,很好地結合了Curve 巨量流動性的優勢,對整個加密市場都有穩定的作用,但截至目前crvUSD 尚未公佈具體的上線時間表。
一級標題
3.1 賽道分析
二級標題
3.1 賽道分析
三.業務分析
二級標題
前者的用戶是交易者和做市者,後者的核心用戶是項目票據的發行方,這裡的票據包括穩定幣(如BUSD、FRAX)、資產存託憑證(如stETH、aUSDC)以及封裝或合成資產(如renBTC、sETH)。
數據來源:https://defillama.com/DEXs
圖片描述
數據來源:
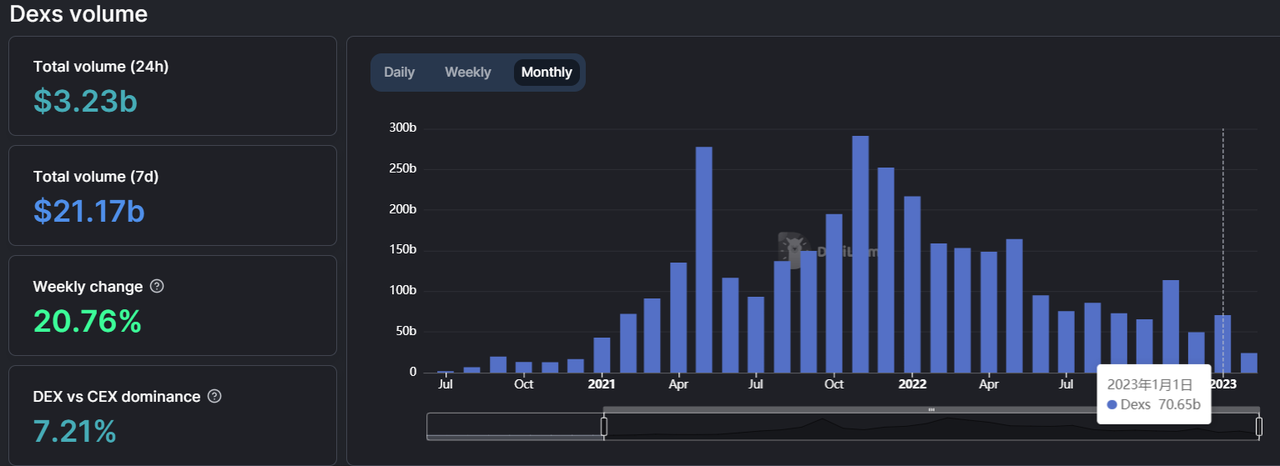
現貨交易是用戶量最龐大、資金交換最頻繁的加密商業場景。根據DeFillama 數據, 2023 年1 月DEXs 月總交易量為706.5 億美金,佔加密資產現貨的總交易量的7.21% ,意味著有超過90% 的現貨資產交易量仍然在CEX 發生。
圖片描述
數據來源:
圖片描述
數據來源:
這一方面意味著目前中心化交易所仍然是交易的主要場所,但也說明DEXs 們的有著很大的市場份額拓展空間,而DEXs 進一步提升交易市場份額的推動力,可能來自於:
用戶對中心化機構的信任逐漸流失,對資產自主性以及隱私性需求的提升,而2022 年FTX等交易平台的暴雷事件加快了用戶交易場景向DEXs 遷移的速度(同期硬件錢包銷量的大幅提升也側面印證了用戶資產向鏈上搬遷的趨勢)
Dex 所在的DeFi 大生態的可組合性,大大提高了用戶的資本效率和自由度。比如用戶可以在Lido質押ETH 獲得stETH 之後,在獲取Pos 質押收益的同時,將stETH 放入Curve 做市獲取手續費收益;或是將stETH 放入Aave 借出ETH,再用ETH 換得stETH 繼續質押借出ETH,以這種循環貸的方式放大Pos 收益
原生Web 3 項目大都選擇DEXs 作為交易和佈置流動性的第一站,而CEXs 只能淪為後知後覺的跟進者
總結來說,DEXs 在【上架資產】、【交易】、【提供流動性】上的無許可性,用戶的資產自主和透明度,以及自由的協議可組合性上,擁有CEXs 不具備的明顯優勢。
這是DEXs 成為創新項目(當然同時也是大量劣質項目)的流動性發源地,以及Web 3 用戶的長期遷移方向的根本原因。
因此,長期來看DEXs 的賽道將受益於: 1.加密商業發展帶來的資產類別和交易總量的增加(行業Beta);2.對CEXs 交易市場份額的逐漸蠶食(賽道Alpha)。
3.1.2 流動性採購、分發和管理服務
a.流動性服務市場的業務本質
“流動性”在不同的場景下有著豐富的涵義,本節所說的流動性,指某一加密資產可以快速、低損耗地被兌換為主流穩定幣或ETH 等主流資產的能力或程度。流動性越好的加密資產,兌換為穩定幣或ETH 的難度越低,交易磨損越小。
因此“流動性採購、分發和管理服務”指的是:
採購:通過自身代幣激勵+交易手續費獎勵的方式從市場上獲得流動性
分發:將採購獲得的流動性,分發(一般是有償地)給其他需要購買流動性的機構\項目方\用戶
管理:還為那些購買流動性的項目方提供了流動性的管理工具,方便他們規劃自己在流動性成本上的支出
以Curve 和Lido 為例:
採購:流動性主動聚集到Curve 這個平台,一方面是因為能獲得交易手續費,但更多是因為Curve 通過自身的代幣CRV 為流通性提供了激勵,CRV 是Curve 用來向市場採購流動性的貨幣。
分發:流動性匯集到Curve 之後,某項目方比如Lido 為了給自己發行的權益代幣(LDO)和票據(stETH)獲取流動性,以保證自己的業務正常運行,可以通過購買CRV 鎖定來獲得veCRV ,以veCRV 在治理模塊Gauge 中給自己的資產池stETH-ETH 和LDO-ETH 投票,保證在下一個CRV 排放週期中能獲得更多的CRV 獎勵,而CRV 又將流動性引導至stETH-ETH 和LDO -ETH 兩個池子,至此Lido 通過Curve 完成了流動性的採購。當然,Lido 也可以通過在Votium 等賄選平台直接購買下一期Gauge 的veCRV 選票,來實現流動性採購的目的,但這種採購是一次性的。
*還有一些情況下,項目方對流動性的採購以更迂迴的方式進行。比如Curve 生態的收益聚合&信貸項目Clever 通過出讓代幣投資份額,來換取綜合DeFi 協議Frax 承諾給Clever-ETH 的池子進行為期6 週的veCRV 投票,也是一種流動性採購形式。這裡筆者想說明的是:Curve 上的流動性採購方式實際上是多種多樣的,但都基於Curve 的Gauge 模塊進行。
到這裡我們可以做一個總結。
流動性採購、分發和管理服務是圍繞“項目方的代幣和票據需要流動性”這一需求產生的一個專項服務,Curve 在這裡扮演著一個流動性的批發和中轉市場的角色。
當然,項目方要解決自己權益代幣和票據的流動性,並非只有Curve 這一種方式,在Curve 出現之前也有著其他方案,比如:
將自己的權益代幣和票據上架交易活躍的中心化交易所,並與專業的做市商合作,來保證自己代幣的流動性,比如MakerDAO的權益代幣MKR 和票據DAI,都在很多CEX交易所有上架
在Uniswap、Pancake 等DEX 部署自己代幣的初始流動性,然後採用鼓勵用戶在DEX 做市,並對用戶質押在自己合約的LP 發放項目權益代幣獎勵的方式,來增加代幣流動性,即我們常說的“流動性挖礦”或“二池”
向其他PCV(Protocol control value,協議控制價值)類項目租用流動性,比如跟Fei protocol 合作,由Fei 提供自己控制的流動性給到項目方,不過採用這類方案的項目大多都已經衰落
而Curve 類的流動性方案相對於以上方案的優勢在於:
相對於CEX 流動性方案——有無許可性、較低的門檻和可組合性:上線幣安、Coinbase等流動性較好的一線大所成本和門檻很高,大多數項目無力承擔或無法達標,二三線小所則有流動性不佳的問題。而在Curve 的工廠池(Factory pool)交易對上架則是無許可的,當然想要通過Gauge 獲得CRV 的流動性指引還需要社區投票,但總體來說成本要低很多。此外,一個項目方在幣安的流動性是封閉的,更不具備對外的可組合性,而在Curve 上的流動性不但可以被其他DEX 聚合協議所路由,還能被借貸等DeFi 協議所組合,具備遠超CEX 的正外部性。
相對於項目自營的流動性挖礦——有更低的流動性成本和靈活度:項目自營的流動性挖礦和二池模式曾經是DeFi 項目的主流打法,但後來證明存在很多問題,包括:
而通過Curve 進行流動性管理,【一定程度】上解決了以上問題:
所以說無許可性、低門檻、可組合、流動性的低成本和管理方案的靈活性,正是Curve 作為流動性市場對於項目方來說的核心價值,也是Curve 商業模式成立的基石。
我們後續在分析Curve 流動性業務時,也可以從以上幾個層面展開。
項目方無論是以CRV\veCRV 作為媒介採購流動性,或是以自己的代幣在賄選平台採購流動性,都比自營二池模式更為迂迴,可以降低主營業務和幣價關聯的波動性,而且就激勵方案來說也更為靈活,綜合成本也更低。
項目方拿權益代幣作為流動性激勵,會造成代幣價格和業務有過強的正相關性,經常出現價格-業務螺旋上升和螺旋下降的巨幅波動情況,不利於項目長期平穩發展
二級標題
項目方直接調整二池挖礦的激勵策略,容易被社區過度解讀,且除了代幣激勵的調整外缺少更為豐富的流動性管理方案
在筆者看來,與交易市場一樣,流動性市場的規模上漲同樣受到兩個因素的推動:一是整個加密世界總的資產類別和資產總的價值規模的增長;二是用戶資金從中心化機構託管轉向鏈上自管的趨勢。與在CEX 做市不同,用戶在DEX 做市的難度和門檻更低,在鏈自管的流動性也更容易進入流動性服務市場來獲取收益。
二級標題
因此長期來看,流動性市場的規模將在以上兩個因素的推動下繼續發展。
二級標題
3.2 業務現狀
3.2.1 現貨交易業務
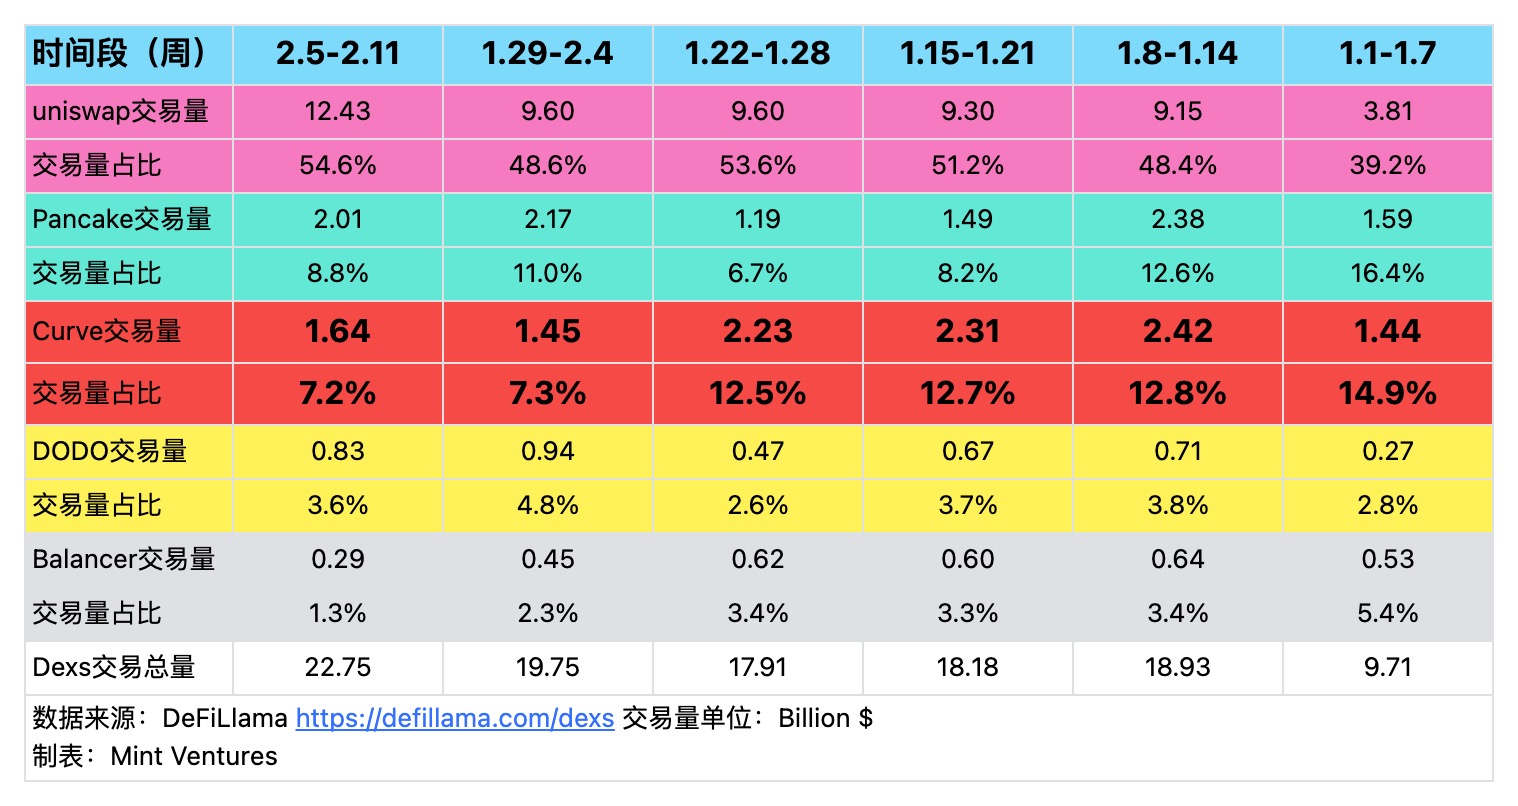
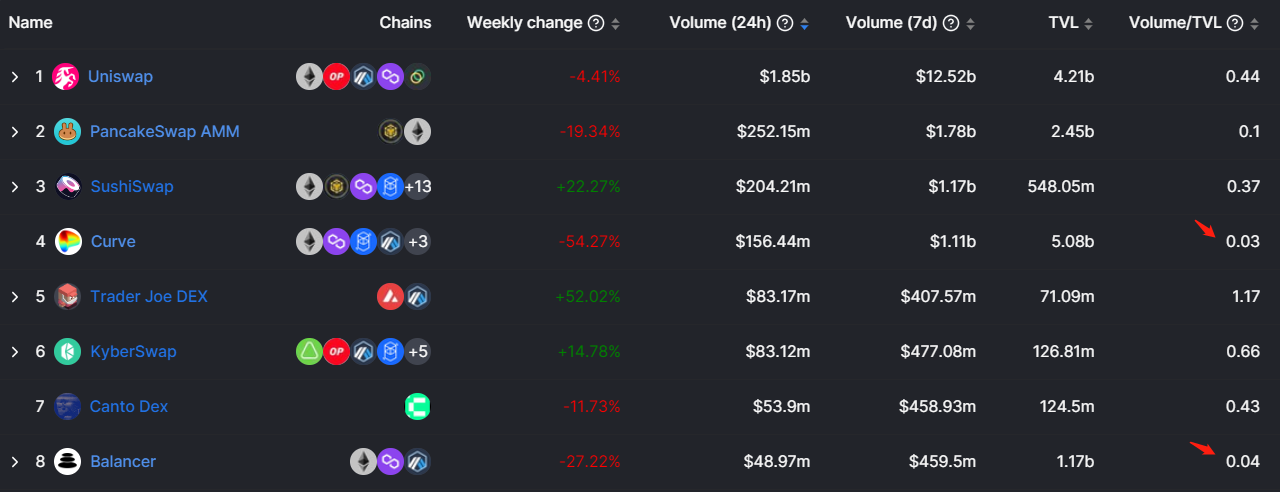
根據DefiLlama 數據,目前Curve 的周交易量基本位列DEX 交易排名前三,筆者將近6 週的DEXs 交易數據統計如下:
圖片描述
Uniswap 由於V 3 的集中流動性機制以及極低的交易費用檔位帶來的低交易滑點,讓其能捕獲到市場上大部分的交易量,Pancake 則佔據了BNBChain 80% 左右的交易量,讓其能保持在總量前三的位置,Curve 就交易量來看也處於前三的位置。
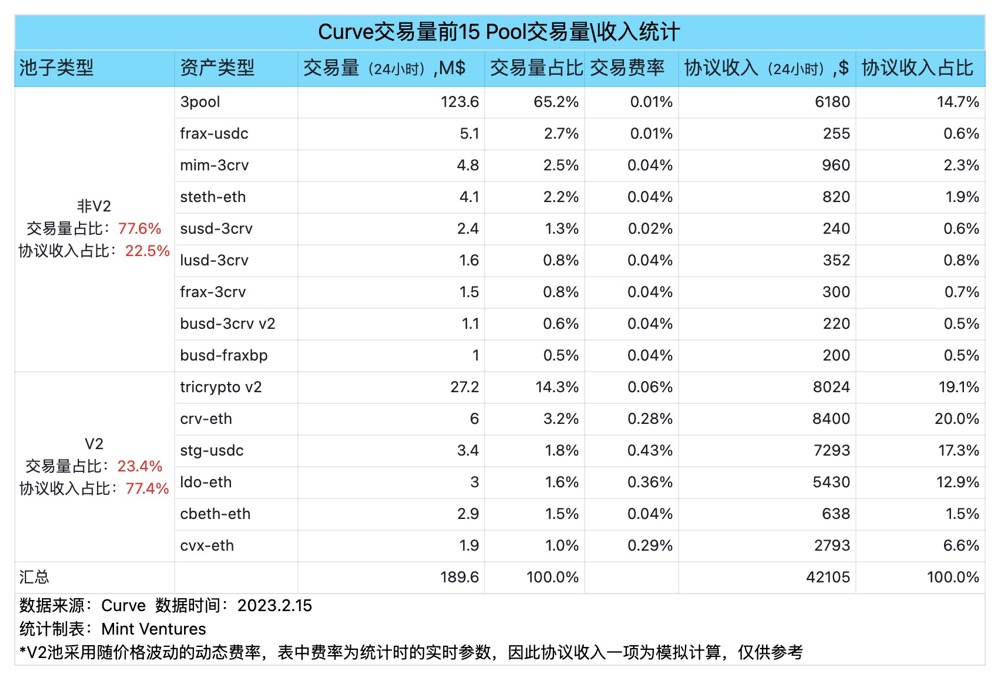
b.Curve 交易量和收入分解
圖片描述
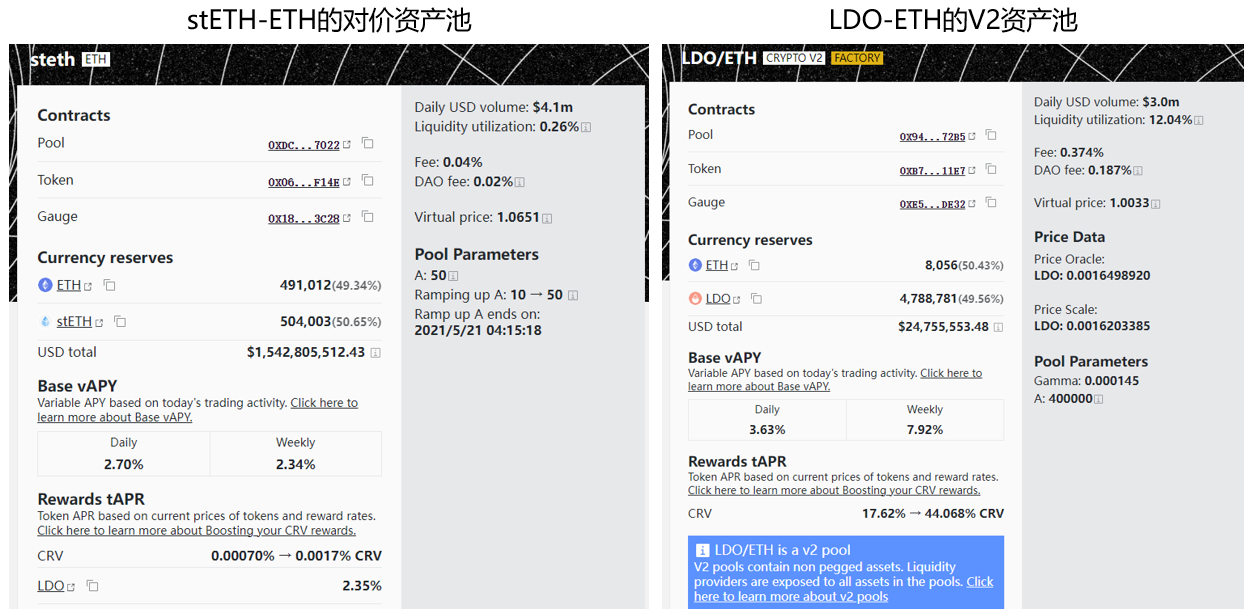
根據流動性池內的資產屬性,Curve 的Pool 可以分為池內資產無錨定對價關係的Crypto V 2 池,以及有對價關係的非V 2 池。
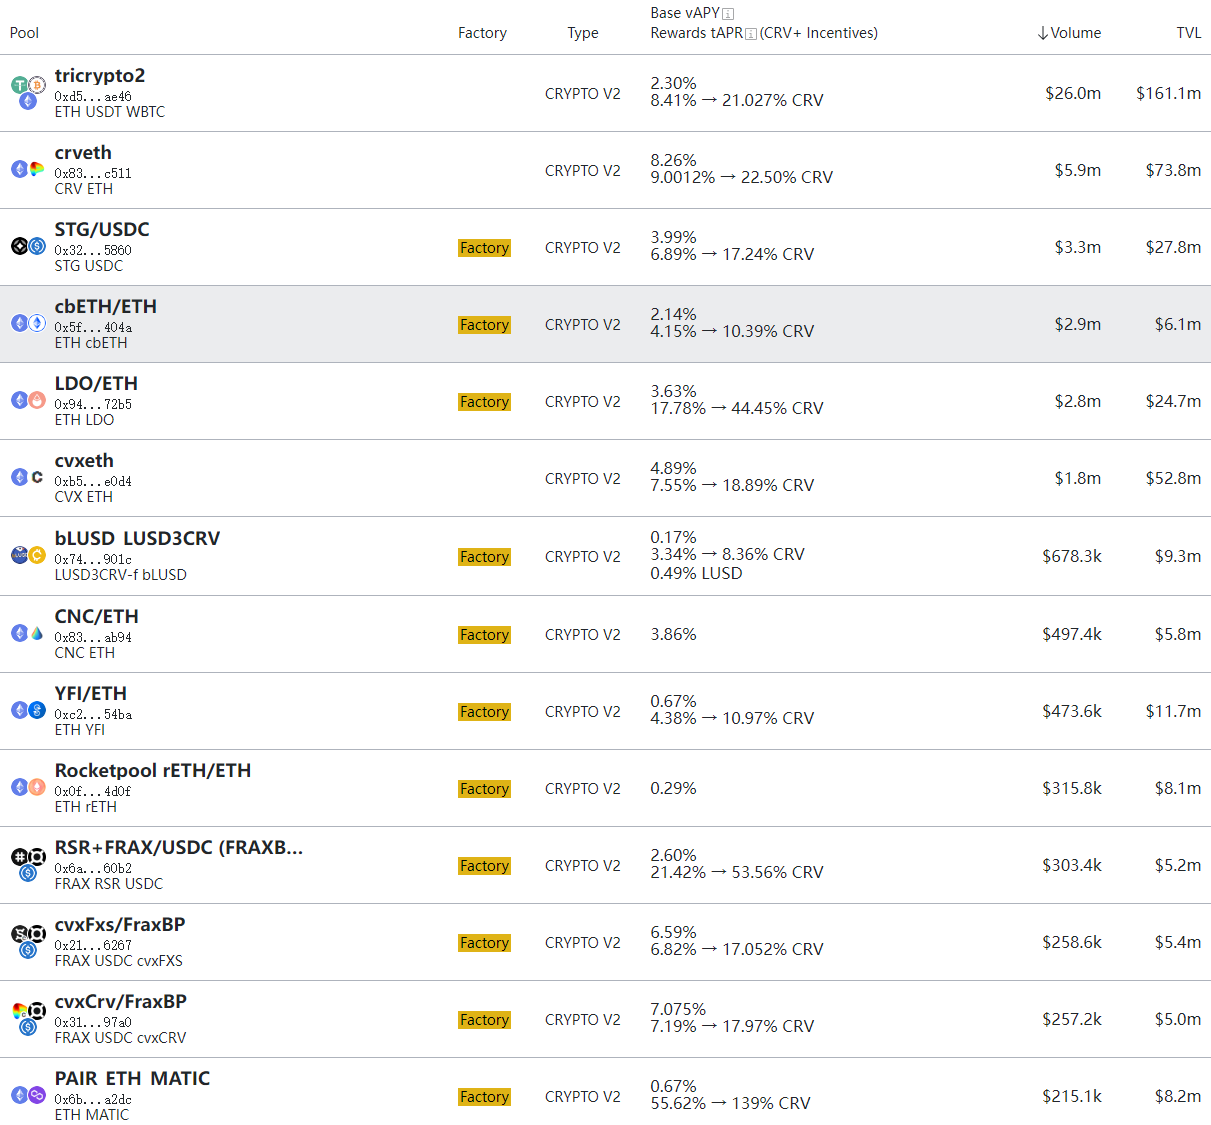
根據2023.2.15 日的交易數據來看:
圖片來源:Curve
圖片描述
圖片來源:Curve
值得注意的是,目前V2池除了Curve 生態的CRV、CVX、CNC、YFI資產之外,STG、LDO、MATIC 也在Curve 佈置了不錯的流動性,其中LDO 和MATIC 是近期剛在Curve 佈置的流動性,並通過Gauge 投票獲得了CRV 的排放激勵。
圖片描述
圖片來源:Curve
圖片描述
圖片來源:Curve
總的來說DEXs 現貨是一個競爭異常激烈的市場。
目前的前5 名頭部玩家中,Uniswap 的集中流動性+低手續費+ 0 協議收費方案,讓其在主流幣的交易中佔據了大部分市場份額,但實際上這已經把Uniswap 變成了一個難以盈利的“公共產品”(Public goods),面對來自Curve 為代表的其他DEXs 的殘酷競爭,Uniswap 在打開協議費用開關上始終舉棋不定(另有擔心監管的說法)。
而Pancake 依靠幣安的背書和資源優勢,以及用戶習慣的優勢,在BNBchain 占到了大部分的市場份額,但這個優勢很難拓展到其他競爭激烈的主鏈(儘管加入了做市商模塊提升流動性,但Pancake 在以太坊上的業務依舊慘淡)。
Dex:DODO 通過其PMM 機制有著最高的LP 資本效率,但其交易量大部分都發生於穩定幣交易,且協議目前對大多數穩定幣交易對採取0 費率。
而Curve 和升級後的Balancer,都走的是現貨交易+流動性市場的綜合模式,業務更加複雜,也需要更多的生態項目組合協同,同時有必須的流動性採購支出(代幣激勵)。3.2.2 流動性市場業務
流動性業務的模塊
正如前文所說,流動性採購、分發和管理服務(簡稱流動性市場業務)是圍繞“項目方的代幣和票據需要流動性”這一需求產生的一個專項服務。
以Curve 為例,一個流動性市場具備以下核心組件:
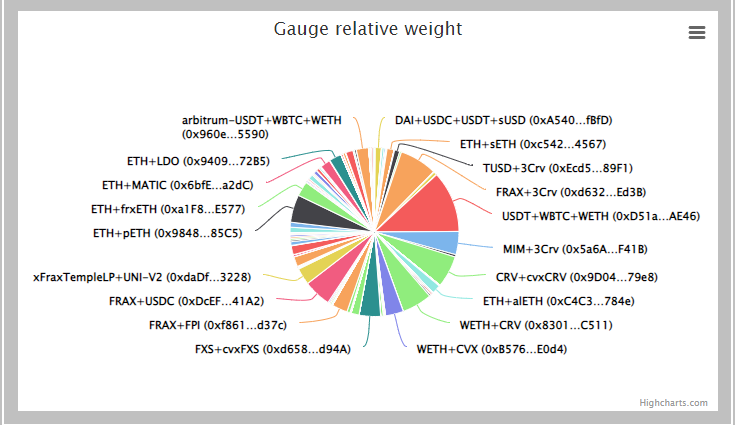
質押和治理模塊:
3. 圖片描述ve 模型的核心部分,包括質押和Gauge 功能,有多重目的:
一定程度上綁定了參與者與Curve 系統的利益,保證參與者很難單向地、短期地從系統中提取價值而不做貢獻
圖片描述
通過Gauge 的數據看板以及外部的賄選平台,為採購者提供了豐富的流動性採購信息,保證採購者可以基於信息比較高效地規劃採購行為,參與到博弈中來圖片描述
賄選模塊:
通過Convex+Votium 的組合,保證那些暫時不希望通過購買和質押CRV 來和Curve 深度綁定的流動性採購者,也能通過購買veCRV 選票為自己的資產採購短期流動性,同時也為veCRV 的持有人提供了選票尋租的收入
比如2021 年登場的流動性管理平台Tokemak,主打“流動性即服務”(Liquidity as a service),就剔除了Curve 模式裡的DEX 模塊,希望能作為中間商直接採購併分發流動性。在這種概念裡,Curve 也將變成Tokemak 的流動性下游。但目前來看該模式沒有跑通,由於缺少了Dex 業務創造的現金流,Tokemak 作為“流動性二道販子”的商業模式顯得更加艱難,很難實現收支平衡。
正文https://www.defiwars.xyz/wars
圖片描述
而Curve 之所以能夠持續運營流動性的採購和分發業務,核心在於其並不是簡單的流動性二道販子,而是通過其交易模塊對採購的流動性進行了有效利用,交易+流動性市場兩個業務之間有極強的協同性。
競爭對手
圖片描述
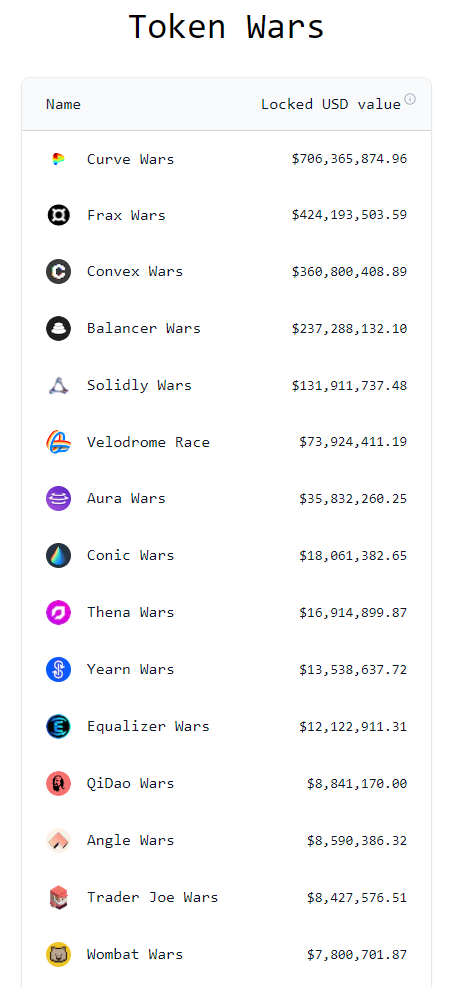
在Curve 的流動性市場模式成型後,老牌Dex Balancer,新項目Solidly、BNBchain 上的Wombat 等都於2022 年開始跟進,嘗試構建自己的“流動性War”敘事。但截至目前除了Balancer 之外的大部分項目由於TVL、交易量都較小,還沒有對Curve 的流動性市場產生較大的競爭壓力。
圖片描述
War 概念項目清單,來源:
本文僅就交易量和TVL 靠前的Balancer 與Curve 進行業務比較。
正如前文所說,對於流動性採購者來說,他們最看中的流動性市場要素之一就是流動性的“採購費效比”,即投入單位金額能換回的流動性價值。在其他條件相同的情況下,採購者當然希望花同樣的採購費用,能換回更多的流動性。
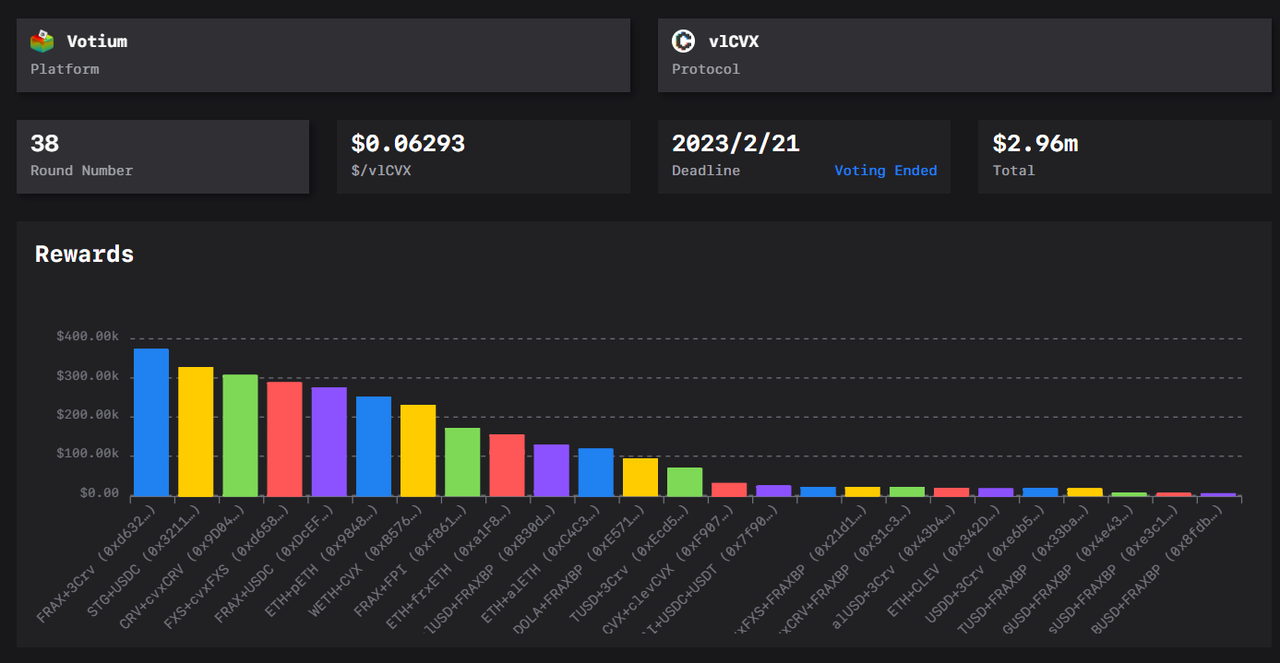
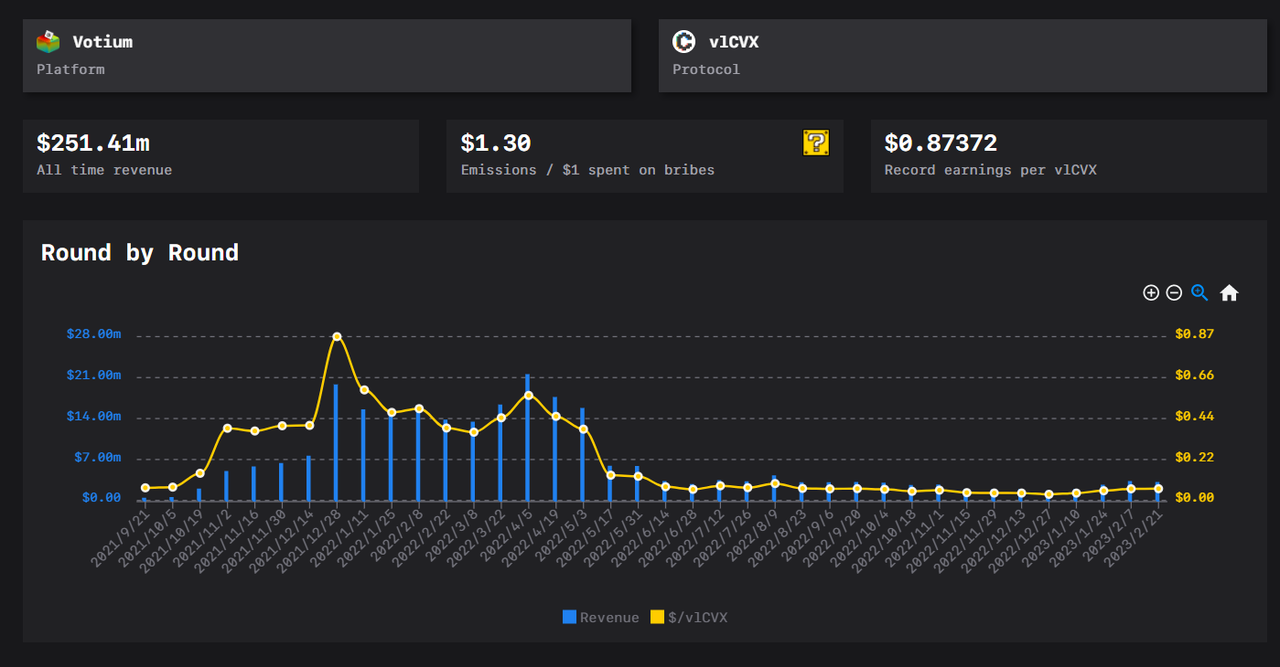
我們知道,為了採購平台的流動性,目前主要存在兩種方法: 1.購買平台代幣長期、持續質押後通過gauge 模塊投票,可以長期投票獲得流動性;2.通過在賄選平台支付費用,按治理週期(14 天)購買一次性的流動性。
對於採購者來說,這裡涉及到兩個問題:
2.一單位美元價值的平台代幣激勵,可以為我創造\維持多少的【流動性價值】?
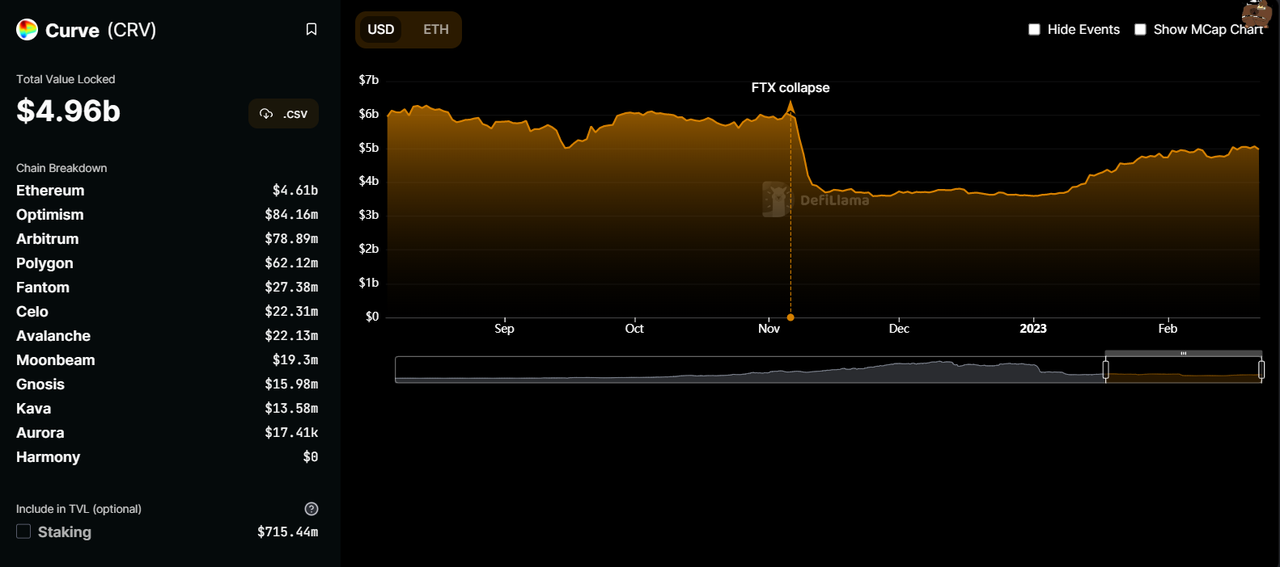
而根據DeFiLlama 數據,目前Curve 的總流動性為49.6 億$(此處的TVL 已將CRV 本身的質押價值扣除)。
圖片來源:Curve
圖片描述
圖片來源:Curve
圖片描述
圖片來源:Curve
圖片來源:Curve
圖片描述
圖片來源:https://dune.com/aura_finance/aura
圖片描述
圖片來源:
圖片來源:Defillama
圖片描述
圖片來源:
圖片描述
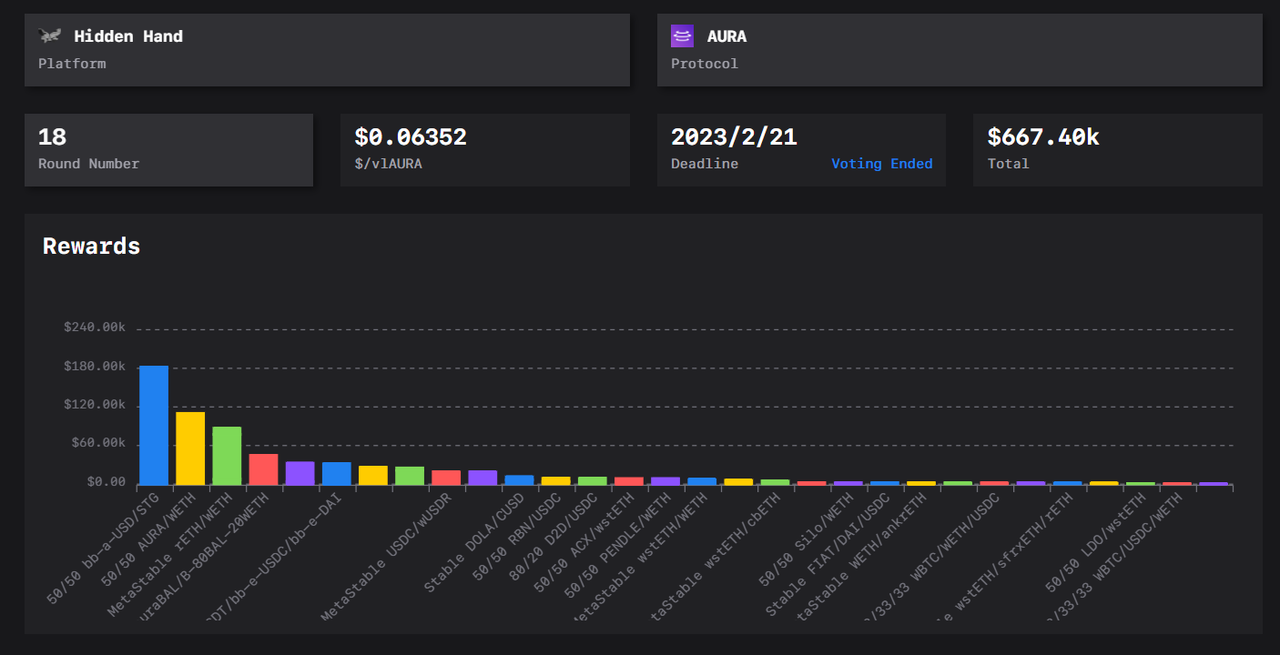
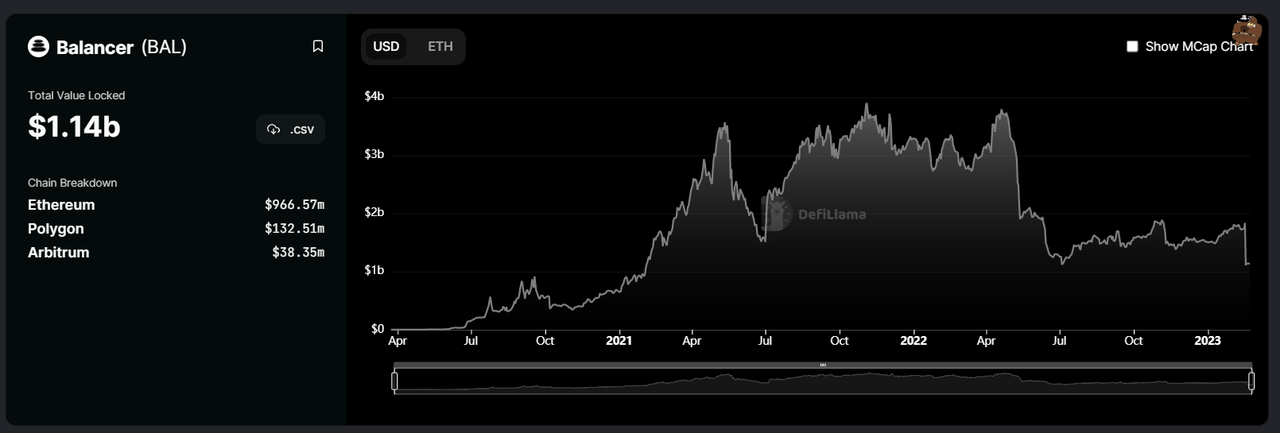
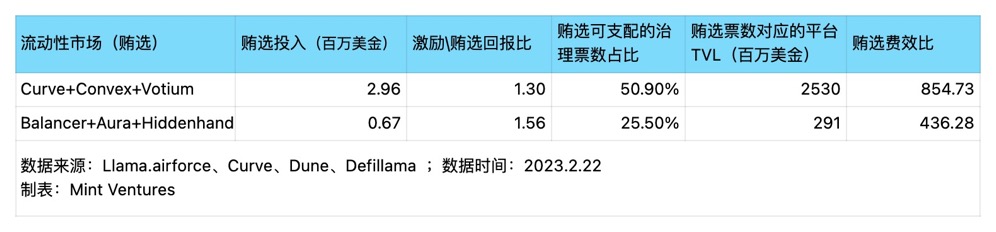
因為Aura 擁有25.5% 的veBAL 投票權,對應指引25.5% 的BAL 排放,對應指引了Balancer 25.5% 的流動性,即Balancer TVL* 25.5% = 2.907 億$。
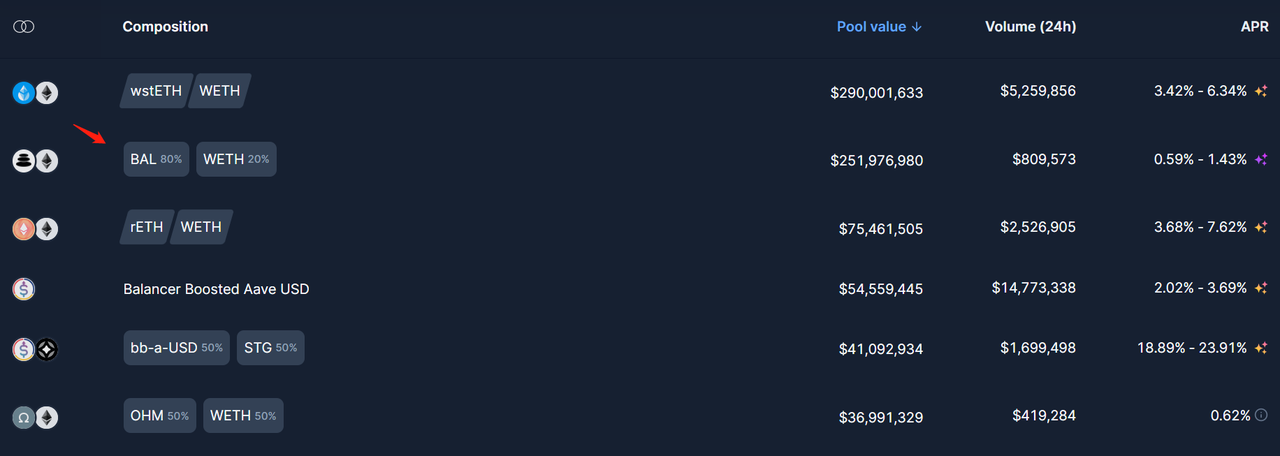
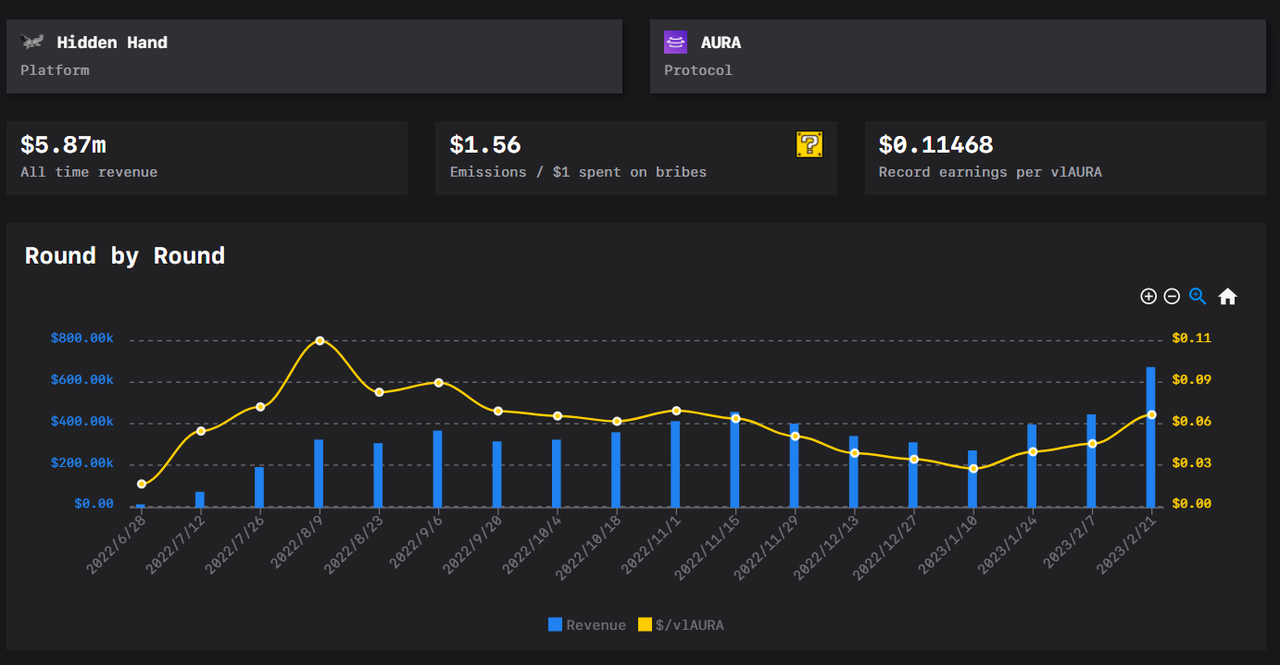
那麼,以賄選的投入66.7 萬$來看,對於賄選購買者來說,相當於【平均】用1 $可以買到14 天價值435.8 $的Balancer 流動性。
從賄賂投入到TVL 的數據結果來看,儘管採購成本能在balancer 能獲得更高價值的流動性激勵排放(CRV&CVX 或BAL&AURA),但是從最終獲得TVL 的角度來說,還是Curve 這邊能提供更高的TVL。
圖片描述
圖片描述
Curve 的資產池內的資產價值比值統一為1 : 1 ,而Balancer 由於池子的資產比例可以自定義,因此有不少8: 2 的資產池,比如TVL 排名第二的BAL-WETH Pool 就是8: 2的資產池
圖片來源:Balancer
圖片描述
Curve 和Balancer 的交易量、交易費不同,同樣的LP 存在資金效率的差異,僅從交易量\TVL 來看,Balancer 要比Curve 高(當然,這裡有Curve 穩定幣資產TVL 佔比很高但交易量卻較低的原因)
圖片描述
圖片來源:Defillama
表格中的賄賂投入\TVL 計算只是【平均值】,具體多少費用投入能收穫多少TVL,對於流動性提供者來說還需要衡量做市的資產質量、池子大小等因素
池子的TVL 不完全=流動性價值,池子內資產的分佈情況(集中還是分散)和各類池子參數等都會影響同等TVL 下流動性的價值和效率
但是即使將以上因素綜合考慮,對於流動性採購者來說,同樣的費用投入大概率在Curve 還是能獲得更佳的流動性。 Curve 相對於Balancer 具有更高的“費效比”,Curve 依舊是大多數項目的“流動性第一站”。
當然,Balancer 通過模仿Curve 的流動性商業模式,也正在逐漸拉近與Curve 的距離,具體體現在:其每個投票治理週期的激勵\賄選回報比(Emissions / $ 1 spent on bribes)在逐漸降低,這意味著流動性採購者們在提高自己對Balancer 的流動性出價。
此外,曾經那些Curve war 的主要參與者——比如Frax——也開始討論在Balancer 上建立和採購流動性,Frax 社區在2 月26 日正式發起了【FIP-191 】提案,將出資10 萬美元價值的FXS 或cvxCRV,用於veBAL 或Aura 的賄賂,為Balancer 上的BB-E-FRAX | BB-E-USDC 池引入流動性。
除了流動性成本之外,Balancer 在產品上的獨特功能也是Frax 考慮的因素:
綜合流動性:Boosted Pools 內的穩定幣,可以自如地跟借貸池中的其他生息穩定幣互換,讓穩定幣可以進入更多的渠道
不過,目前該提案尚未獲得足夠的Frax 社區選票支持。
二級標題
而除了Balancer 之外,同樣採用DEX+流動性採購市場雙輪模式的還有BNBChain 上的Wombat,以及Solidly(V2)。而Solidly 則同樣於2022 年誕生,其核心概念由AC 提出,綜合了Curve、Uniswap 以及眾多( 3 , 3 )項目的特點,近期V2版本發布後TVL 和交易量都有了明顯增長,其本身自帶賄選功能,目前TVL 為7800 萬$,屬於比較值得關注的回春項目,但就業務體量而言目前距離Curve 還有很大的距離。
二級標題
總體來說,由於採購成本、品牌、流動性量級、成熟的流動性採購體系的綜合優勢,Curve 目前仍然是大部分項目構建流動性的第一站,但是目前也有越來越多的項目開始效仿Curve 的做法,加入流動性市場的戰爭,其中不乏Balancer 這樣兼具創新能力、年代歷史的老牌DeFi 項目。
二級標題
3.3 DeFi 領域的“無限戰爭”
Curve 所在的DeFi 領域的殘酷競爭,遠不止於功能創新的賽跑、用戶上的激烈爭奪,還在於代幣發行機制的存在。
在筆者看來,Web3項目引入代幣機制有著多重意義,其中最重要的價值就是項目在發行了代幣後就擁有了靈活的貨幣政策選擇,可以用於迅速擴張自己的業務,
爭取比競爭對手更早地形成“網絡效應的領先”,從而構建起對於後來者的競爭壁壘。
所謂網絡效應,即某一種產品存在“產品網絡中每新增一個用戶,都會增加該網絡中其他用戶的價值”的情況。
Curve 所在的DEXs 賽道,也擁有網絡效應,只不過其屬於跨邊網絡效應,既:“某一邊用戶的規模增長將提升另一邊群體使用平台所獲得的效用,從而形成相互促進。”在互聯網領域,跨邊網絡效應的典型案例是電子商務平台,商戶一邊的規模增長帶來的品類豐富和價格競爭,會讓消費者一邊的購物體驗更好,反之亦然。而在DEXs 賽道,提供流動性的做市者越多,資產深度越厚,交易者就越願意來這裡交易,而交易者越多交易量越大,做市商獲得的手續費越高,也反向激勵了做市資金的進一步流入。
跨邊網絡效應是企業最強大的護城河之一,因此,用自己的代幣對業務的雙邊進行刺激,推動跨邊網絡效應的盡快形成,成為了眾多Web3項目,尤其是DeFi 項目的起手式。
然而,當所有的玩家都這麼做的時候,本該早早結束的賽道戰爭持續綿延,由於用戶的選擇太多,對流動性(或交易量)的補貼大戰持續進行,沒有一個項目可以做到階段性地構建壟斷,這就導致項目在代幣層面的持續赤字(協議收入- 代幣激勵為負)。
這時候,誰能在保證網絡擴張的同時,讓散出去的市場預算(代幣補貼)更晚拋向二級市場,就能保持激勵貨幣(代幣)的價格穩定甚至向上,形成更好的( 3, 3)網絡擴張效果。
這也是Curve 設計的ve 模型的主要目的之一。
這場戰爭的終局之一是某些項目(比如Curve 或Uniswap)耗死競爭對手,其他後來者也在評估形勢後放棄加入這場戰爭,市場的壟斷格局終於穩定了下來。這時候,處於壟斷位置的項目有多種手段可以開始實現盈利:
通過遠大於對手的市場份額實現薄利和規模兼具的運營
直接提升服務收費(提升收入)
這場戰爭的另一個終局就是沒有終局。
以上兩種可能,到底哪一個更大概率會成為DEXs 賽道的終局?
二級標題筆者目前更傾向於後者。3.4 Curve 的樂高生態
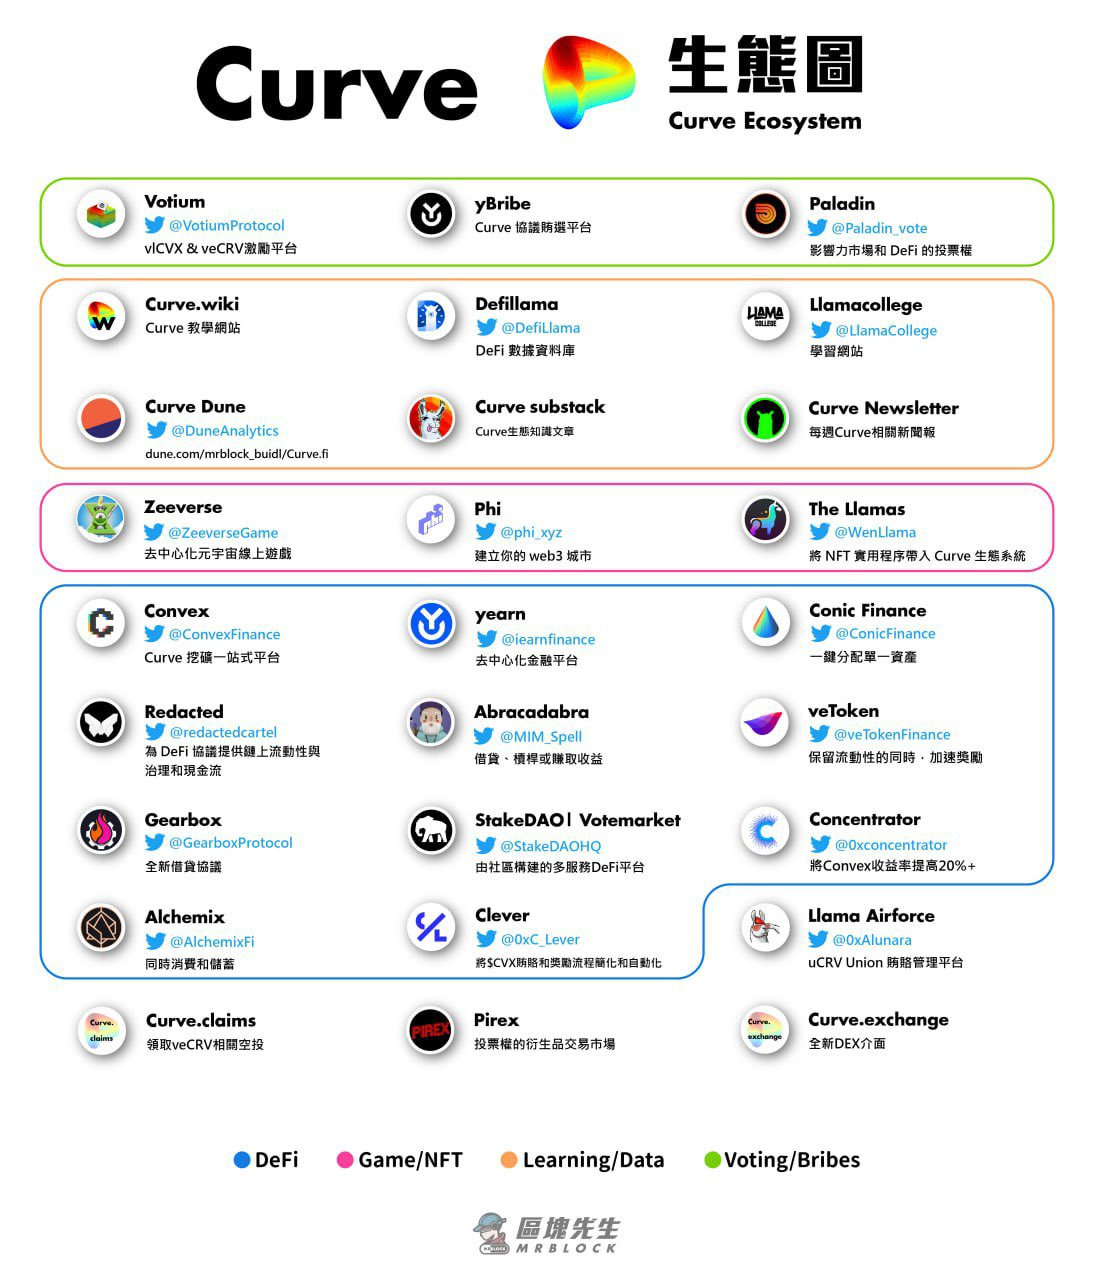
圖片來源:https://twitter.com/mrblocktw
圖片描述
圖片來源:
曾就Curve 生態做過以下梳理:
圖片描述
圖片來源:
圖片描述
圖片來源:
而在筆者看來,Curve 生態項目可以就生態重要性,大致分為:核心生態項目,生態項目、合作項目、用戶項目。
1.核心生態項目
能被定義為“核心”,需兩個條件: 1.這類項目基於Curve 構建,脫離Curve 將無法維持其主要業務或產品的運行,與Curve 有高度的利益一致性;2.這類項目的存在對Curve 的核心業務也至關重要。
其中最典型的項目就是Convex,也正是基於Convex 及其衍生項目,Curve 的流動性採購市場才正式成形。
2.生態項目
生態項目同樣基於Curve 構建,且與Curve 有著高度的利益一致性,但是就重要性來說不及核心生態型項目,它的們存在,一定程度上起到了潤滑Curve 業務的作用,但如果沒有它們Curve的核心業務也能正常運行。
其中比較典型的項目是收益聚合器Concentrator、Convex 收益聚合以及借貸項目Clever,以及流動性引導項目Conic(產品未上線)等。
3.合作項目
這類項目與Curve 有著業務層面的協議合作,其有少部分業務基於Curve 構建,它們與Curve 業務的組合對Curve 有推動作用。
比如借貸協議Abracadabra,其支持基於Curve Pool LP 的抵押物進行借貸。同樣的,MakerDAO 也支持以Curve 的ETH\stETH LP 作為抵押物借出DAI。收益聚合器Yearn 項目也屬於這類項目,其多個收益來源都基於Curve 構建。
4.用戶項目
這類項目需要Curve 的服務,比如需要在Curve 做市和採購流動性。比如知名的LSD 項目Lido,其就在Curve 構建了其存託票據的資產池,並在Curve 有著長期的流動性採購記錄。但是,用戶項目只是Curve 的客戶,其核心業務並沒有搭建在Curve 上,也不依賴於Curve 而存在。這類項目是Curve 生態圈的主流。
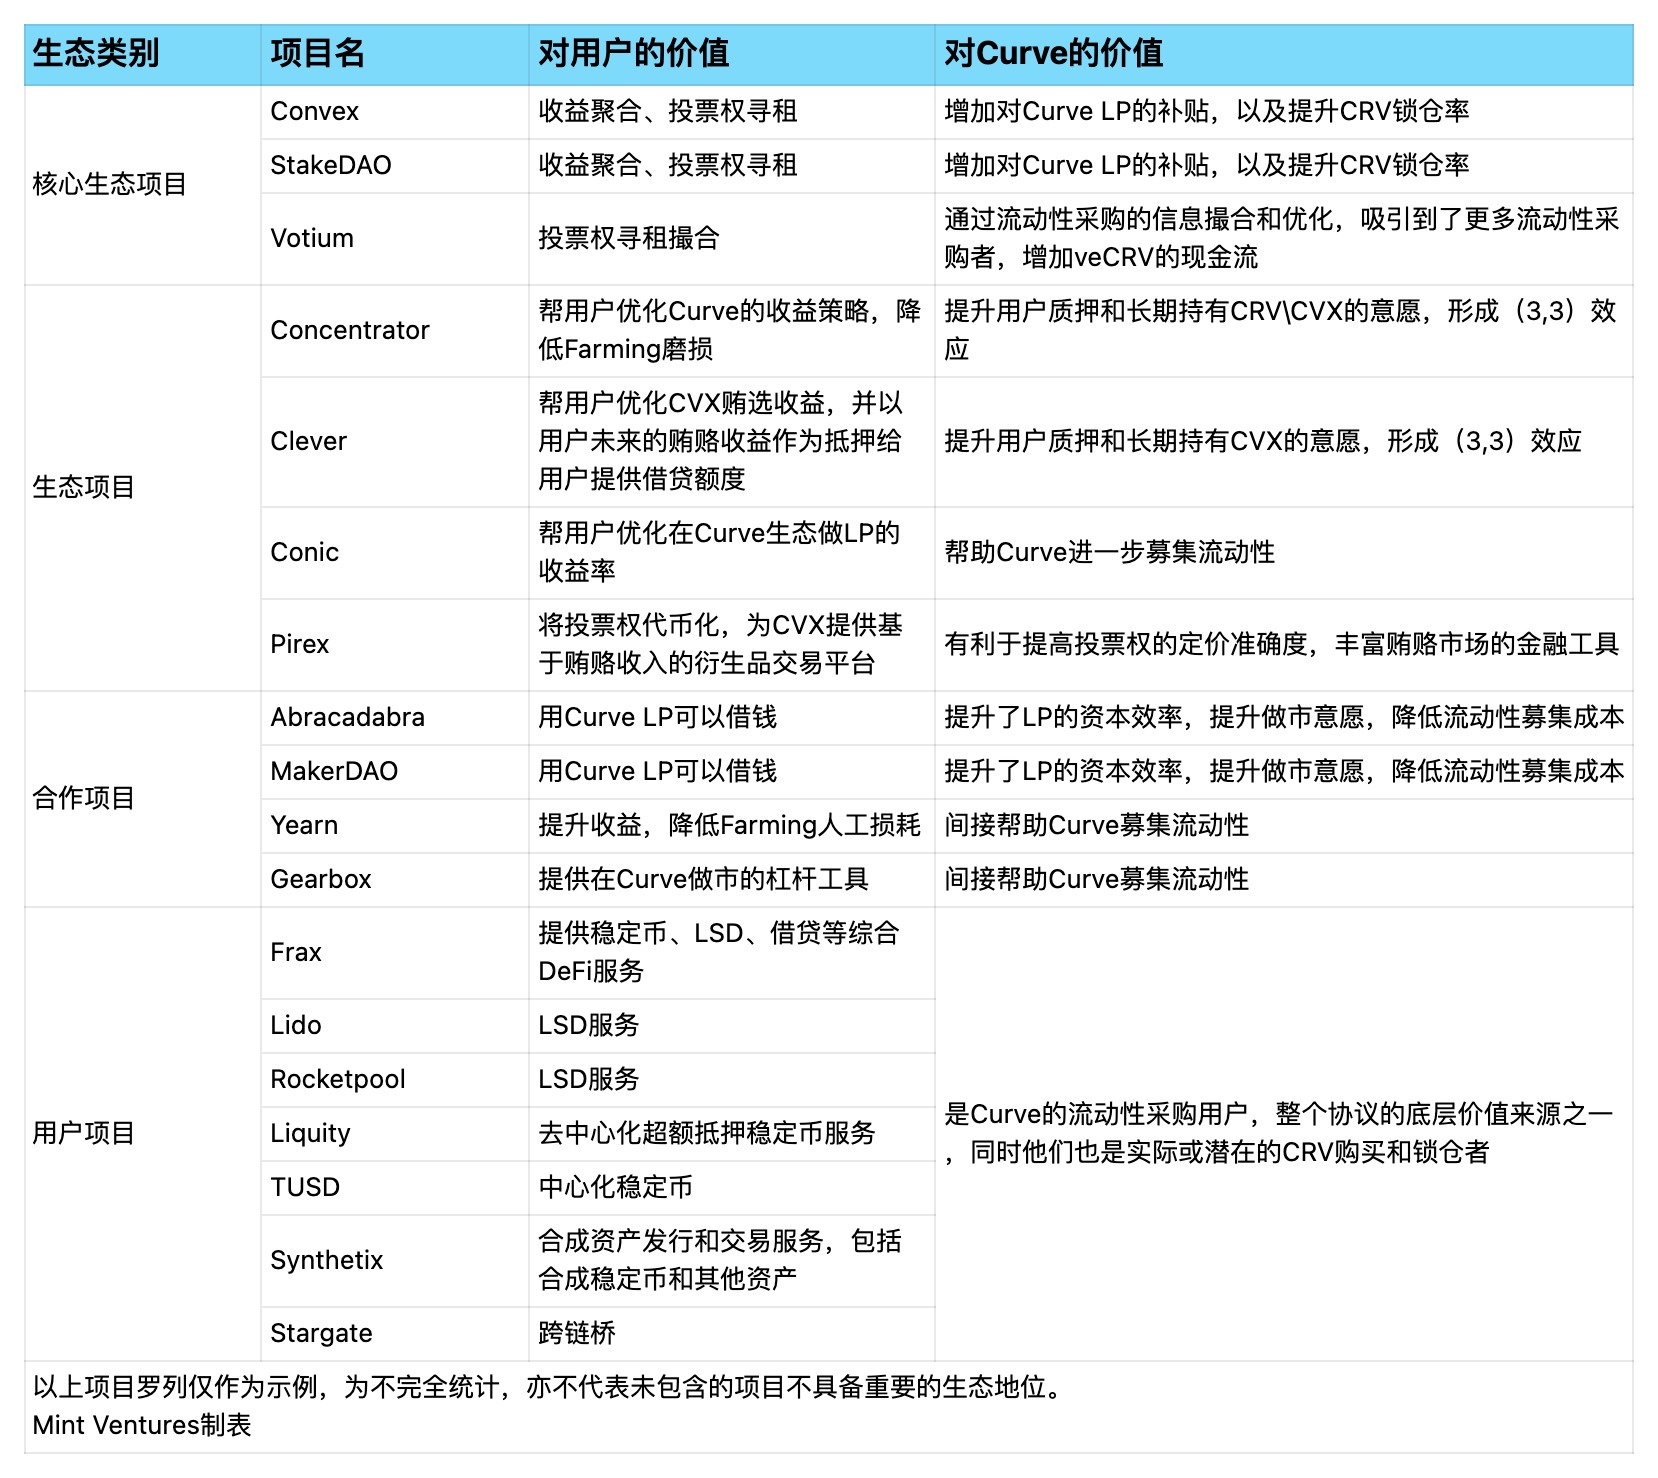
根據以上分類,我們可以將目前Curve 生態內的代表項目進行舉例梳理:
通過以上表格,我們可以發現Curve 的生態項目對其的主要價值有:
為Curve 提供直接的協議收入,即流動性採購費用
為Curve 的核心業務——流動性市場——在流動性募集或流動性採購上提供體驗優化或協助
吸收並增加CRV(或CVX)的鎖定,避免CRV 流向二級市場
站在更高的層面來看,生態項目中除了直接的客戶類項目是在給協議提供底層價值的價值來源之外,其他項目的主要作用體現在:
因此CVX 的價格決定了人們在Convex 做市提供流動性的動力,CVX 價格越高,就有越多人願意通過Convex 給Curve 提供流動性,Convex 的協議收入也就越高,能分配給在Convex鎖倉CRV 的用戶的收益也就越高,人們鎖定CRV 的動力就越強
3.5 風險
二級標題
3.5 風險
所以Curve 生態的各類伴生項目,對於Curve 的主要價值就是“產品功能和體驗創新”的分包商,以及CRV 鎖倉體系(直接影響CRV 價格)的直接或間接維護者,而這兩點正是Curve 在DEXs 和流動性市場這場“無限戰爭”中能否存活到“自然壟斷形成”那一刻來臨的關鍵要素。
二級標題
3.5 風險
二級標題
3.5 風險
Curve 有著良好的團隊履約歷史、執行力和安全記錄,其主要的發展風險來自於越來越激烈的市場競爭,以及生態內的利益協調,並要防範熊市時幣價-業務負螺旋的可能性。
現貨DEXs 作為DeFi 領域最重要,競爭也最激烈的賽道,目前在一線競爭者中已經形成了兩種模式,即Uniswap VS Curve。這是DeFi 領域到底能不能構建壟斷的絕佳對比實驗,Uni 目前是簡潔免費開放派,是典型的公共用品協議,導致遲遲無法盈利;而Curve 嘗試通過交易+流動性交易市場,聯合其伴生項目,希望構建具有護城河、壟斷性、強價值捕獲的現金流項目,但是Uniswap 這類免費公共品的挑戰,在熊市有限的交易量份額中只給Curve 留下了受限的空間。
相比現貨DEXs,Curve 在流動性市場有更明顯的優勢。不過隨著越來越多的項目認識到DEXs+流動性市場這種業務模式的好處,Balancer、Solidly、Velodrome 等項目也都採用了這種模式,後續對於流動性的爭奪會進一步加劇。
一級標題
利益協調的挑戰
CRV 幣價下跌造成流動性激勵下降導致的業務負螺旋
一級標題
與許多DeFi 一樣,Curve 的業務激勵由其權益代幣CRV 負責,CRV 幣價上漲會提升激勵價值,促進業務上漲,反之幣價下跌會造成激勵降低,流動性會逐漸流失。這種負螺旋在熊市中是對項目的嚴峻考驗,但目前來看Curve 的抗壓能力不錯。
一級標題
四.估值對比
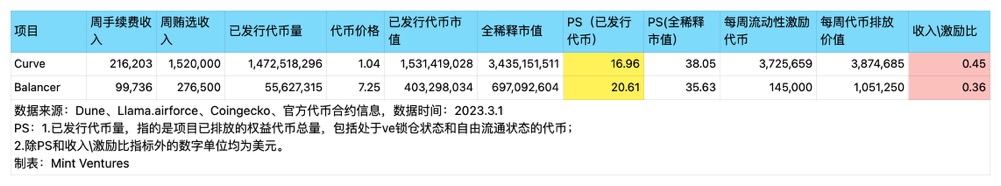
考慮到商業模式、市場地位的相似和相近,筆者在這裡選擇同樣是老牌DeFi,目前也同樣兼營DEXs 和流動性市場的Balancer 來跟Curve 做估值的橫向對比。
這裡具體採用的對比方案是:以交易手續費+賄選收入作為兩個項目的收入項,與兩個項目的已發行代幣和全稀釋代幣市值做收益倍數的對比。此外,我們也對兩個項目在流動性激勵上的代幣價值與它們的收入計算了比值。
兩者從收益倍數的角度來看非常接近,Curve 的相對估值略低(已發行代幣的市值更具可參考性,我們主要以此為準)
當然,以上Curve 與Balancer 在收益倍數層面的對比是比較粗略的,以下幾個因素沒有完全考慮在內:
一級標題@HaowiWang 賄選收入一欄,筆者僅統計了Llama.airforce 的賄選收入數據,該收入數據僅覆蓋了Votium(Curve 最主要的賄選平台)和Hiddenhand(Balancer 最主要的賄選平台)的賄選收入數據@fanyayunCurve 的代幣排放除了用於激勵流動性的部分,給團隊的每周代幣激勵還有3, 841, 978 CRV(時值近400 萬$),不過這部分代幣大部分未進入流通@lawrence_leeee一級標題@DeFi_Cheetah總體來說,基於以上收益倍數,Curve 相較於Balancer 的估值處於合理區間。@WinterSoldierxz一級標題
五.致謝
本篇研報的誕生需要感謝Curve 華語社區
分享的諸多信息和建議,以及Curve 社區用戶@Stakeholder 和我司創始合夥人
、研究員
的審閱和反饋。此外,本文也就一些問題徵詢了





