






Paradigm的錯誤:rETH將如何翻轉stETH


原文標題:Why Paradigm Was Wrong: How rETH Will Flip stETH
分析stETH 面臨的社會和經濟逆風,這些逆風在為rETH 創造順風的市場條件中、更廣泛的LSD 市場崩盤以及一般的Rocket Pool 牛市案例中如何反映
目錄
1 - 權力不是法律
壟斷者劇本
2 - stETH 增長的社會逆風
治理可攻擊
快速變化的費用/激勵結構
多鏈困境
驗證者註冊表
3 - stETH 增長的經濟逆風
質押——無風險或風險費用?
執行風險
尾部風險
中心化風險
4 - 橙色級聯
橙色蠕變- 提款前
橙色移民- 提款
橙色未來- 提款後
cbETH 的流失
cbETH 的流失
frxETH - 流動性與設計
火箭手的反思
火箭手的反思
6 - 交易對手代幣經濟學——被低估的藝術
一級標題
一級標題
1 - 權力不是法律
帕累托原則,也稱為冪律,是當少數個人或團體控制不成比例的資源或結果時發生的一種現象。這可以在許多不同的領域中看到,包括經濟學、社會學和生態學。例如,全球財富分配通常使用帕累托原則來描述。
一級標題
一級標題
關於質押池和質押衍生品- PARADIGM
從工作量證明(PoW) 到權益證明(PoS) 的轉變是以太坊自成立以來最受期待的里程碑。與其使用能源成本高昂的PoW 來擴展區塊鏈,限制壓力的存在才使帕累托原理成立,這種壓力可以防止生態系統的完全支配。例如,在生物生態系統中,捕食者和獵物種群之間的平衡可以控制兩個種群。但是,如果出現人為破壞,例如狩獵或引入非本地物種,生態系統可能會崩潰。
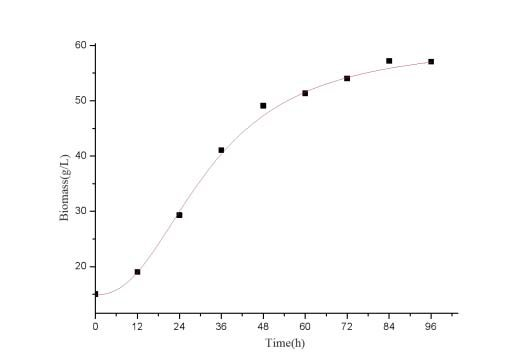
PoS ETH 已經處於冪律分佈的說法常常忽略了一個重要的組成部分——限制壓力。人們可以通過邏輯曲線建模的野生動物種群的生長階段看到這種限制壓力。在第一階段,指數增長迅速將人口從基本為零推向極端。在曲線的中間,增長達到拐點並隨著一些壓力開始增加而放緩。對於掠食性物種,這可能會因過度捕食而減少食物配給。
二級標題
圖片描述
二級標題
壟斷者劇本
我認為Lido 一直在人為地抑制冪律動態,以維持以太坊LSD 市場不可持續的高比例。這種行為的長期影響是簡單且不可避免的——隨著看似無窮無盡的流動性激勵枯竭,DeFi 整合差距縮小,市場的無形之手將推動回歸帕累托分佈。隨著理性參與者分散風險,Lido 的LSD 代幣(stETH) 的絕對主導地位應該會下降。
一級標題
一級標題
2 - stETH 增長的社會逆風
Hasu 和Georgios 自己列出了社會論點:
“對PoS 安全性很重要的一個指標是有多少股權由單個實體控制。對於[中心化] 交易所15-30% ;不僅如此,社會上可能還存在對以太坊生態系統中權力中心化的擔憂。去中心化的權益池可以控製網絡的任何份額,只要DAO 中的每個驗證者都不是太大,並且提款憑證不能更改/不能被投票。
我們必須強調,到那時,去中心化權益池擺脫了所有的治理功能是多麼重要。費用、取款地址和驗證器註冊表都不允許通過人工輸入進行更改。 ”
二級標題
二級標題
治理可攻擊
Lido 現在佔網絡的30% 以上,比3 個最大的中心化交易所加起來還要大,並且仍然處於治理之中。 Hasu 和Georgios 似乎在兩年前就強調了這一點,但他們現在很容易忘記政府最小化是他們2020 年論文的核心部分。與Lido 對增長的強烈渴望形成鮮明對比的是,“擺脫其所有治理功能”的措施明顯乏善可陳。更新後的雙重治理結構賦予LDO 持有者投票權,賦予stETH 持有者二次否決權。但是,如果說這有什麼影響的話,那就是沒有採取真正的措施來削弱Lido 的治理——可以理解這已經引起了以太坊一些有影響力的核心開發人員的憤怒。
圖片描述
圖片描述
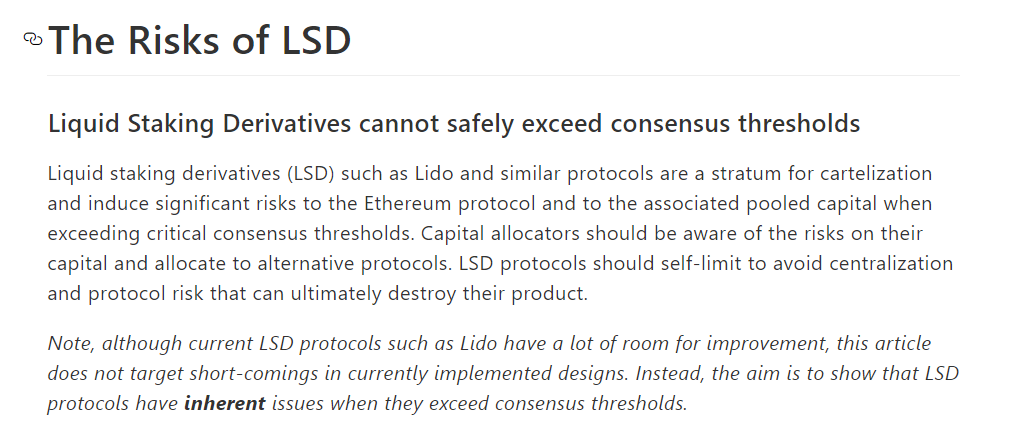
Danny Ryan,以太坊基金會- https://notes.ethereum.org/@djrtwo/risks-of-lsd
查看不同的流動性質押協議有助於在治理方面提供一些有趣的對比。 Rocket Pool 避開了嚴格控制和中心化的結構,通過不同利益相關者群體之間的粗略共識來運作。總體協議方向由節點操作員的DAO (pDAO) 驅動,然後由核心開發人員團隊進行更改。
核心開發團隊以多種方式展示了其與以太坊核心精神的強烈契合。首先,當以太坊核心開發人員在2018 年底更改了Casper 的質押合約時,該團隊願意完全重啟工作。此外,該團隊發布了一份意向聲明,打算對Rocket Pool 的市場份額實施自行設定的上限。
實際實施由第二個外部DAO(oDAO)控制,該DAO 以一定距離運作以審查和操作協議升級。 oDAO 由來自整個以太坊生態系統的主要各方組成,並通過三種紐帶的組合緊密結合:金融債券、可觀的社會資本以及與以太坊核心原則的自然結合。
二級標題
二級標題
圖片描述
圖片描述
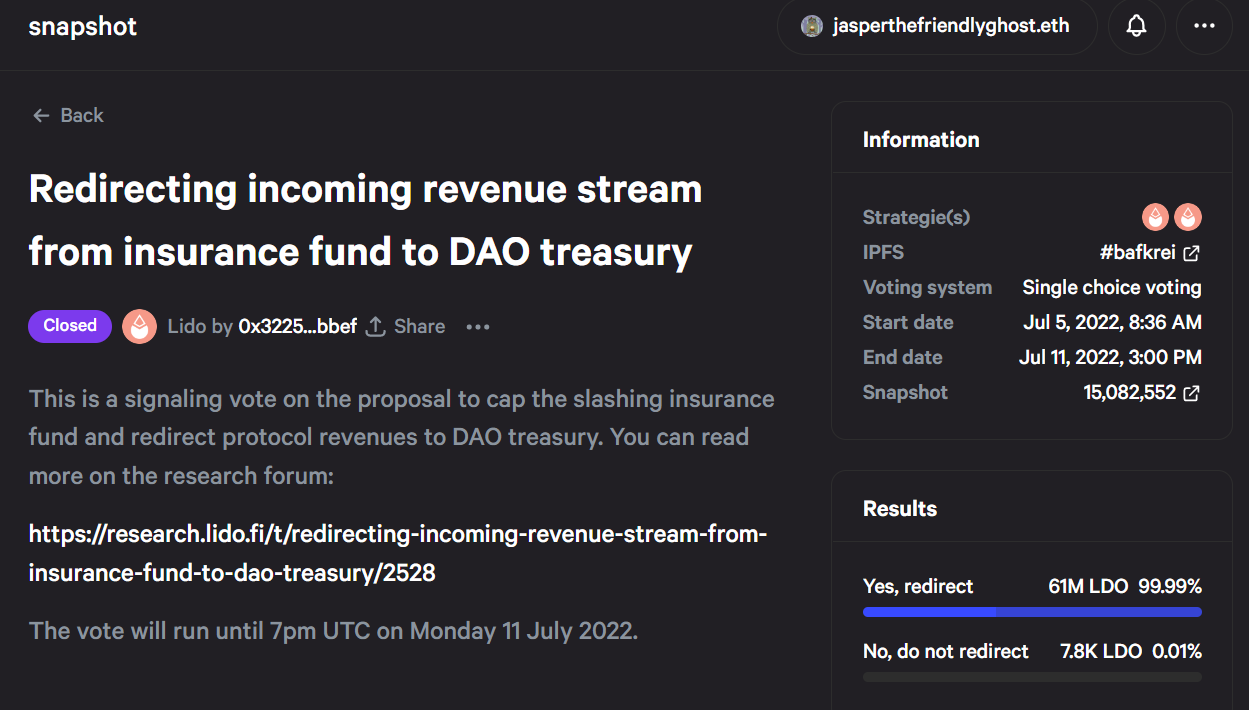
https://snapshot.org/#/lido-snapshot.eth/proposal/0 xb 99 f 87 eb 8 e 168 b 8 ad 28 a 70 fabbe 94 fe 5 e 0 d 9023 b 04 c 112331 df 0880480 f 96 a 63
一個相關的問題是鏈上治理的一般初期階段。 DeFi 代幣充當有投票權的股份,但沒有這些股份在傳統金融世界中賦予其所有者的任何信息權。因此,從治理中獲益最多的人(VC、其他協議)和最關心協議利益的人(創始人、活躍的社區成員)之間的信息不對稱將導致偶爾的剝削性治理投票。
二級標題
二級標題
多鏈困境
有一個優點是,一組獲準的公司經營Ethereum 大部分驗證器,盈利企業將比家庭放置者更加專注。
Lido 的CTO 最近甚至聲稱“[home stakers] 以樂趣運行節點會放棄它們......當它不再有趣時......如果你的業務[和] 職業依賴於區塊鏈,你往往會考慮周到和承諾”。
然而,明顯的問題是Lido 的許多專業驗證者同時向多個不同的鏈提供服務。這種明顯的利益衝突讓人質疑Lido 對以太坊到底有多忠誠。
圖片描述
圖片描述
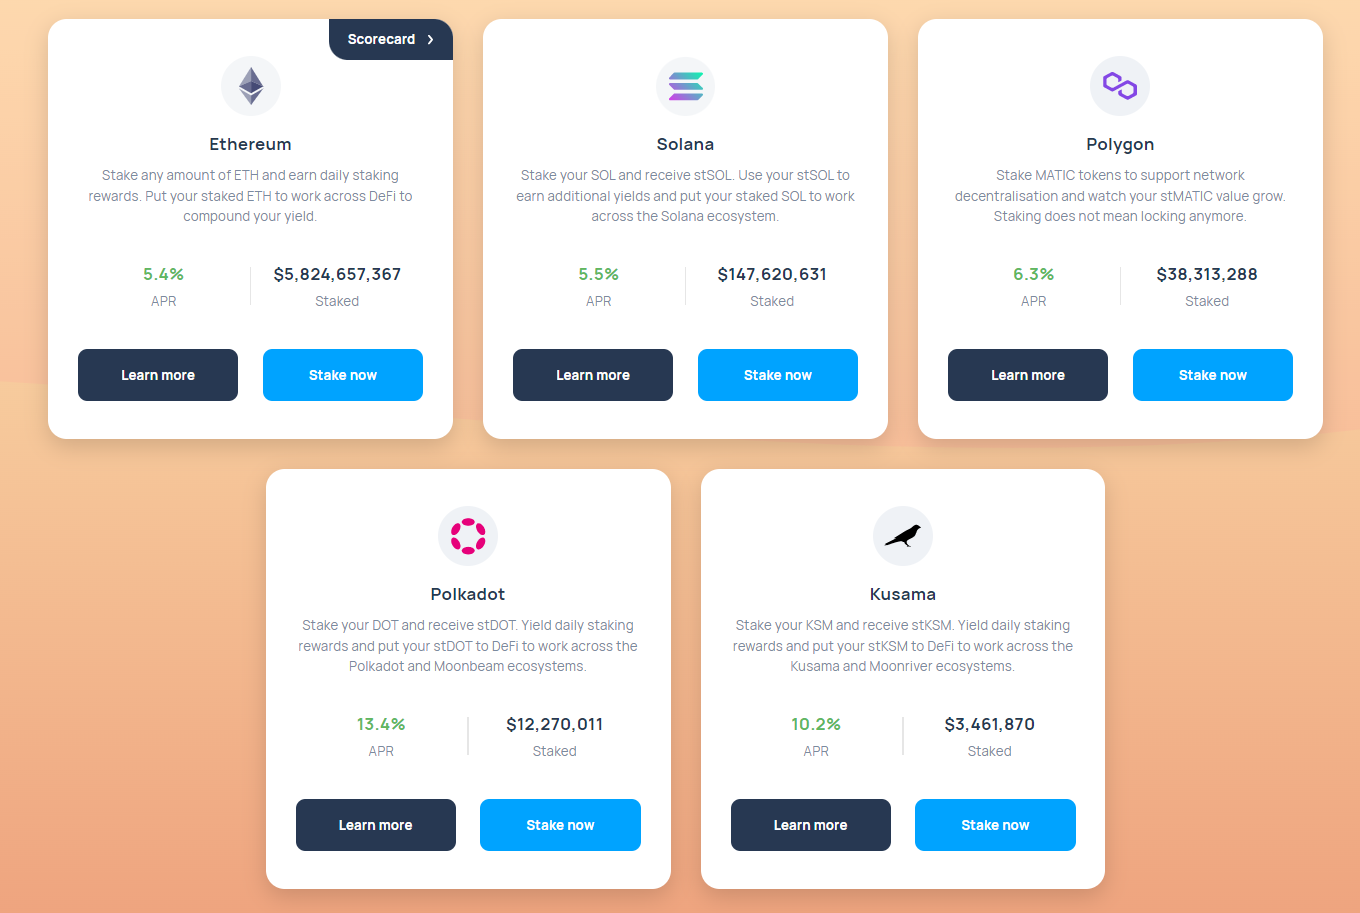
https://lido.fi/
二級標題
二級標題
圖片描述
圖片描述
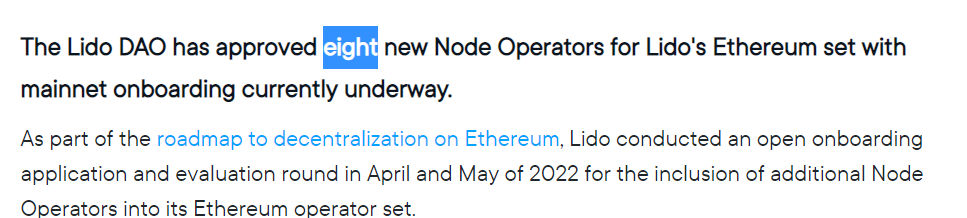
https://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
由於這些社會原因,廣泛的以太坊生態系統對Lido 的主導地位表現出越來越大的抵制。隨著DAO 獲得權力,Lido 呈現出空前的風險,未來的投資者將非常關注社會風險。
一級標題
一級標題
二級標題
二級標題
質押——無風險或風險費用?
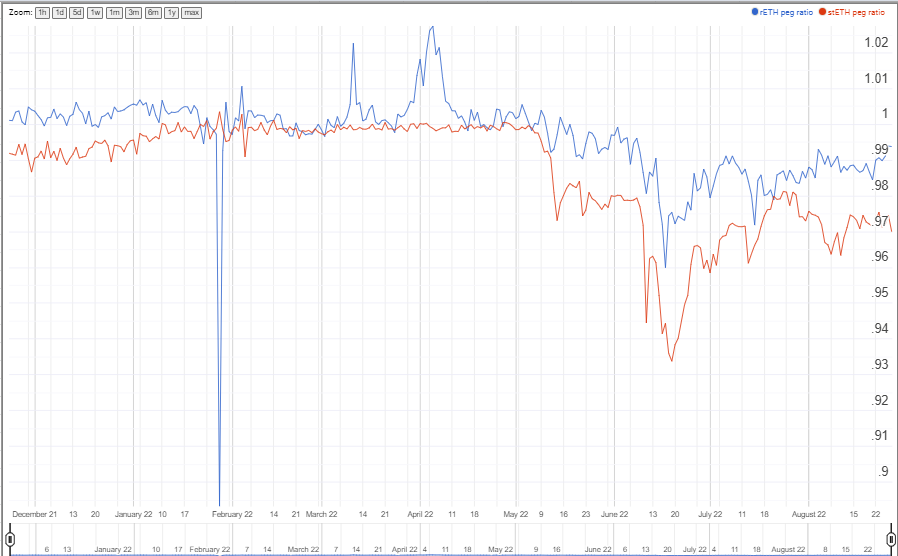
各種不同的LSD 代幣圍繞其掛鉤或參考價格波動。 Coinbase 的cbETH,其次是stETH,最大和最持久的掛鉤折扣是Rocket Pool 的rETH,自合併以來一直以溢價交易。持續的stETH 脫鉤可以追溯到這樣一個事實,即數十萬個代幣是通過槓桿鑄造的,隨後被拋售到二級市場,從而壓低了價格。因為每一個用槓桿鑄造的stETH 都有資格贖回ETH,Lido 通過促進創造比存款更多的存款收據,鬆散地參與部分準備金銀行業務。
Nansen 對stETH 在3 AC 投降期間的-6.6% 脫鉤事件的分析顯示,大部分銷售來自大錢包,而購買壓力來自較小的散戶投資者。因此,stETH 的價格偏離掛鉤代表了風險折扣或銀行從小散戶的ETH 存款擠兌Lido 的可能性。因此,散戶願意購買stETH 的價格準確反映了與stETH 相關的市場風險。
從另一方面來看,任何在崩盤前不久購買stETH 的人都會看到大約18 個月的所謂低風險回報在幾天內消失——重要的是不要低估這種脫鉤的規模。在此事件期間,顯然很少有人認為stETH 是未來ETH 贖回的無風險包裝。
二級標題
圖片描述
二級標題
執行風險
二級標題
二級標題
尾部風險
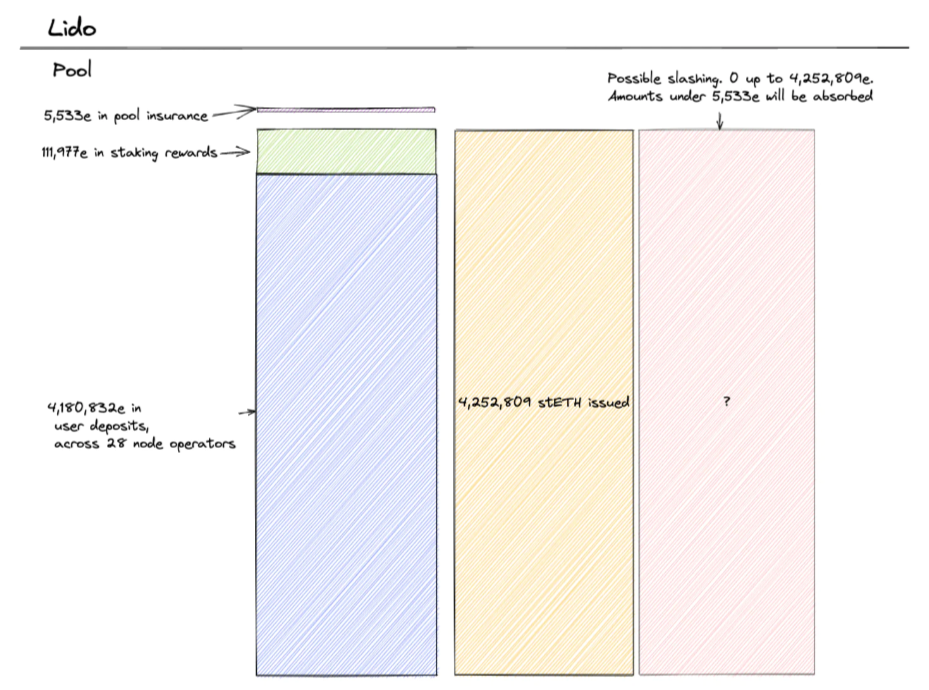
接下來,尾部風險指的是一系列潛在的治理濫用和可能發生在鏈上或鏈下的事件,例如智能合約漏洞利用、削減、二次洩漏、硬件故障和保管錯誤。這些事件難以預測並且很少發生,但由於其潛在的嚴重性,在風險管理中考慮很重要。此外,像wETH 這樣的抗脆弱DeFi 原語的彈性,應該通過它承受最壞情況的能力來衡量。
圖片描述
圖片描述
二級標題
二級標題
中心化風險
圖片描述
圖片描述
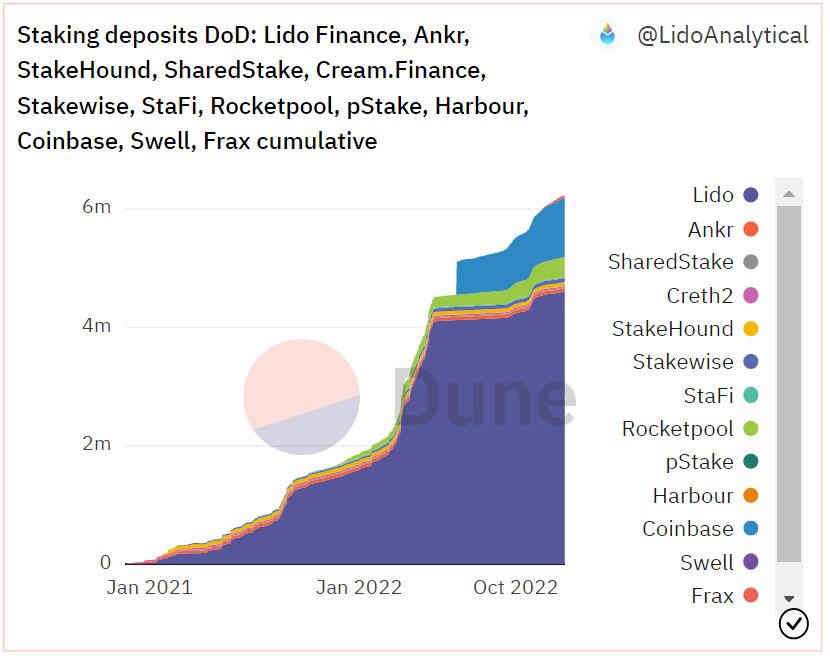
https://dune.com/LidoAnalytical/Lido-Finance-Extended Lido: 4.6 m ETH,Rocket Pool: 330 k ETH
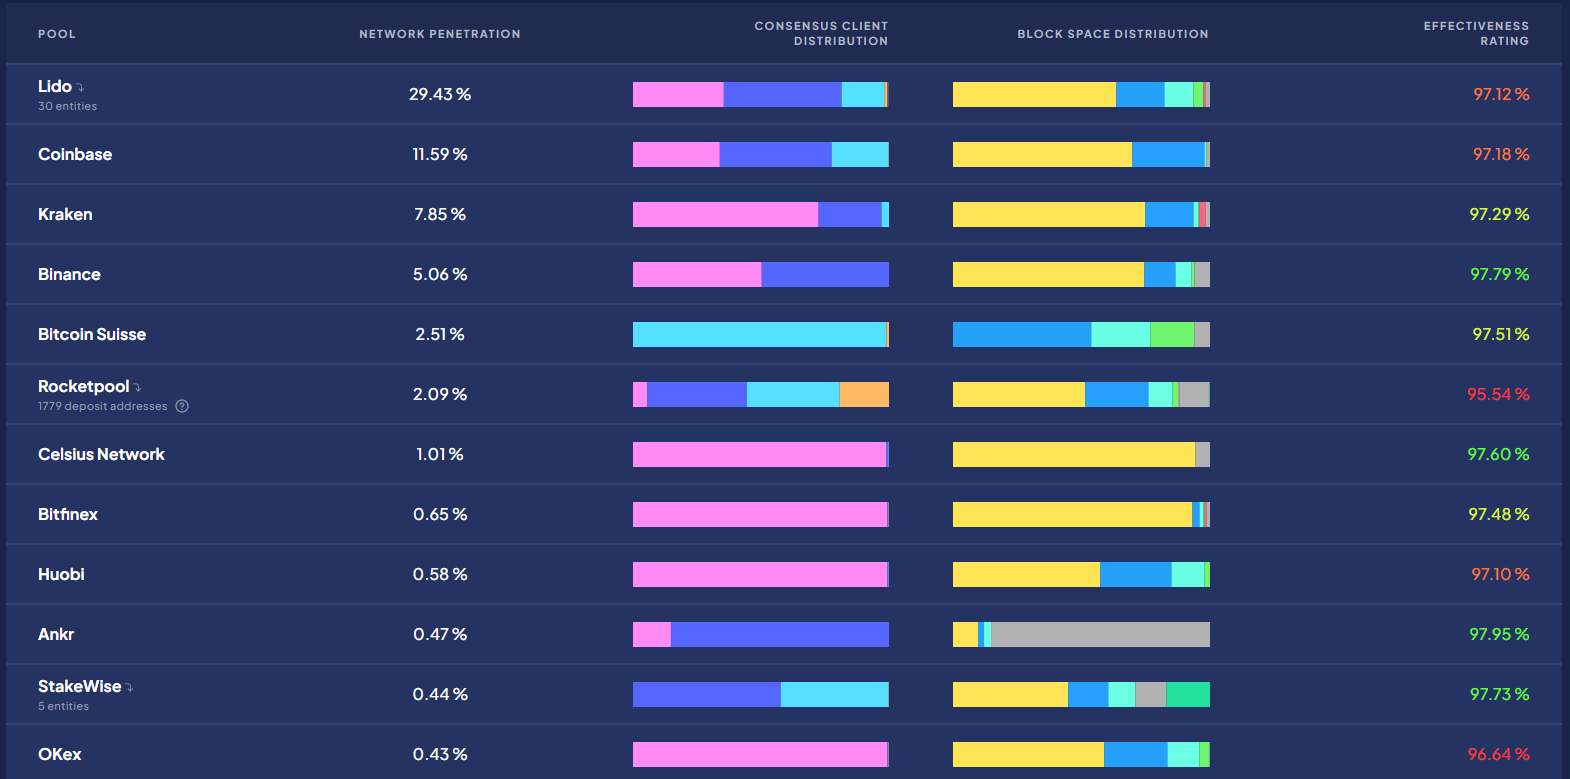
stETH 佔所有驗證者的30% 以上,佔所有流動性ETH 的75% ,比rETH 大一個數量級,佔所有驗證者的1.5% ,佔流動性ETH 的5% 。儘管Lido 還沒有在所有ETH 中佔據絕對多數,但他們投票反對自我封頂,並保持了一種特殊的、也許是不自然的領先優勢。
回顧一下,rETH 的執行風險、尾部風險和中心化風險遠低於stETH,rETH 對stETH 的持續溢價需求證明了這一點。在執行風險方面,Rocket Pool 很好地處理了合併,而Lido 的主要節點運營商之一經歷了嚴重的停機時間。隨著高度複雜的Merge 完成,未來升級的影響可能會很小,因此執行風險的相關性也很小。然而,Lido 仍然面臨著略微更大的執行風險,因為驗證者的集中意味著任何錯誤的代價都會更高,正如BridgeTower 事件所指出的那樣。
一級標題
圖片描述
一級標題
二級標題
二級標題
橙色蠕變- 提款前
Paradigm 的研究人員建議,第一個具有社會可擴展性和親MEV 的LSD 可以迅速吸引林迪效應並以冪律分佈式方式佔據主導地位。我認為Lido 的增長過於激進,以至於本應是冪律領域的市場變成了單一市場,其中stETH 在DeFi 中佔LSD 市值的90% 以上。在社會和經濟上,對這種stETH 主導地位的抵制越來越大。最終,大多數ETH 仍未抵押,預計未來幾個月將有更多資金進入。與2021 年的繁榮時期相比,隨著市場對風險的意識增強,將更加嚴格地關注尾部風險情景。
由於stETH 的不靈活和不充分的保險已經被轉移到通用的“財務”用途,Lido 將發現自己無法安全地進一步擴展。 stETH 可能已經達到了它的相對峰值。就增長的社會障礙而言,Lido 過度依賴腐敗的人為指定白名單進行治理。從經濟上講, 6 月份崩潰的清算級聯和持續的脫鉤證明了stETH 實際上與其他LSD 相比具有更大的中心化和大幅削減風險。
在Lido 的任何一個節點運營商中發生的一次重大削減事件將永久降低對該系統的信任——因為在很長的時間範圍內,這就變成了一個問題,即大型投資者何時願意參與進來?已經有證據表明,對更廣泛市場的信心動搖可能導致多年的收益被抹去。 Lido 特定事件的影響會有多嚴重?質量stETH 向紅色重新平衡會有什麼反應?生態系統可能有必要通過重大削減事件來吸取教訓,但壓力仍然存在。
即使Lido 試圖通過扭曲的激勵措施來增加stETH 的LSD 主導地位,競爭對手提供的更好的替代方案也很可能會讓市場回歸傳統的帕累托分佈。
Rocket Pool 已經是最具尾部風險彈性、社會可擴展性和MEV 友好的去中心化LSD 協議。成為受益最多的人是有道理的。提款前時代還將以8 ETH 抵押品減少(LEB 8 s)和生活質量升級為標誌,前者將抵押品要求降低到每個迷你池8 ETH,後者提供獨特的方式,Rocket Pool 為節點運營商提供最佳體驗.
LEB 8 s 上的電源倍增器足以將rETH 電源單獨增加三倍。每組16 個節點運營商ETH 將產生48 個rETH,而以前它只會產生16 個rETH。然而,真正的意義在於它降低了進入門檻。與16 個ETH 相比,願意綁定8 個ETH 的人要多得多,因此儘管預計增長3 倍,但我們可以期待更多的增長。
在此期間,生活質量的改善將會激增,例如MEV 平滑池(小型節點運營商獲得與大型運營商相等的EV 的唯一途徑)、救援節點和Rocketarb。總的來說,這些獨家功能將吸引節點運營商加入Rocket Pool 並擴大rETH 供應。 MEV 平滑池是一個選擇加入系統,每個節點運營商在其中相互共享MEV + 提示。這讓所有參與者都有更高的機會接觸到長尾MEV,而長尾MEV 通常可以構成很大一部分回報。 Rocket Pool 社區的Ken Smith 在此處提供了一項分析:
GitHub - htimsk/SPanalysis: Rocket Pool 平滑池的統計分析。
Rocket Pool 平滑池的統計分析。
- GitHub - htimsk/SPanalysis: Rocket Pool Smoothing Pool 的統計分析。
github.com
有數百個節點運營商參與,它本身就是一個強大的實體,可以使其他大型實體的加入有利可圖。這反過來將吸引更大的參與者進入生態系統並擴大rETH 供應。
Rescue Node 是一個社區主導的項目,它將允許任何Rocket Pool 節點運營商利用輔助信標節點作為後備。這在修剪或輕微中斷期間很有用。通常情況下,這會非常棘手且設置成本高昂,因為它是一個異常的冗餘量,但Rocket Pool 網絡將很快將其提供給網絡中的所有節點運營商,而無需額外費用。目前在用戶和救援節點維護者之間存在一些信任假設,但是,維護者都是公開的。此外,速率限制已到位,因此用戶不能過度依賴救援節點作為集中委託節點。
救援節點的直接結果是協議的整體性能將顯著提高。用戶停機的情況將會減少,從而為rETH 帶來更高的回報。此外,對於新的節點運營商來說,停機時間可能非常令人生畏。救援節點的存在使Rocket Pool 成為一個更加寬容的學習環境,而不會犧牲性能。即使對於有經驗的用戶來說,知道任何計劃內或非計劃內的停機時間都可能不再與收入損失相對應,這對生活質量來說是一個巨大的好處。最重要的是,讓Rocket Pool 生態系統的用戶更容易訪問節點操作將吸引新成員並增加TVL。
最後,Rocketarb 是一種從rETH 目前享有的公開市場溢價中獲利的方式。 rETH 的供應受到節點運營商的限制,存款池已滿5 k ETH。當一個新的迷你礦池啟動時,價值16 ETH 的rETH 將以原生資產價值進行鑄造。如果您設法鑄造出價值16 個ETH,您可以獲得16 x 2-3% 的利潤,或0.3-0.45 個ETH。 Rocketarb 合約將迷你礦池的創建與rETH 的鑄造和銷售捆綁在一起,這樣節點運營商就可以獲得一個迷你礦池和擴大rETH 供應量的可觀獎金。
圖片描述
Arbitrage rETH mint/burn with minipool deposit/withdrawal - rocketarb/README.md at main · xrchz/rocketarb
github.com
圖片描述
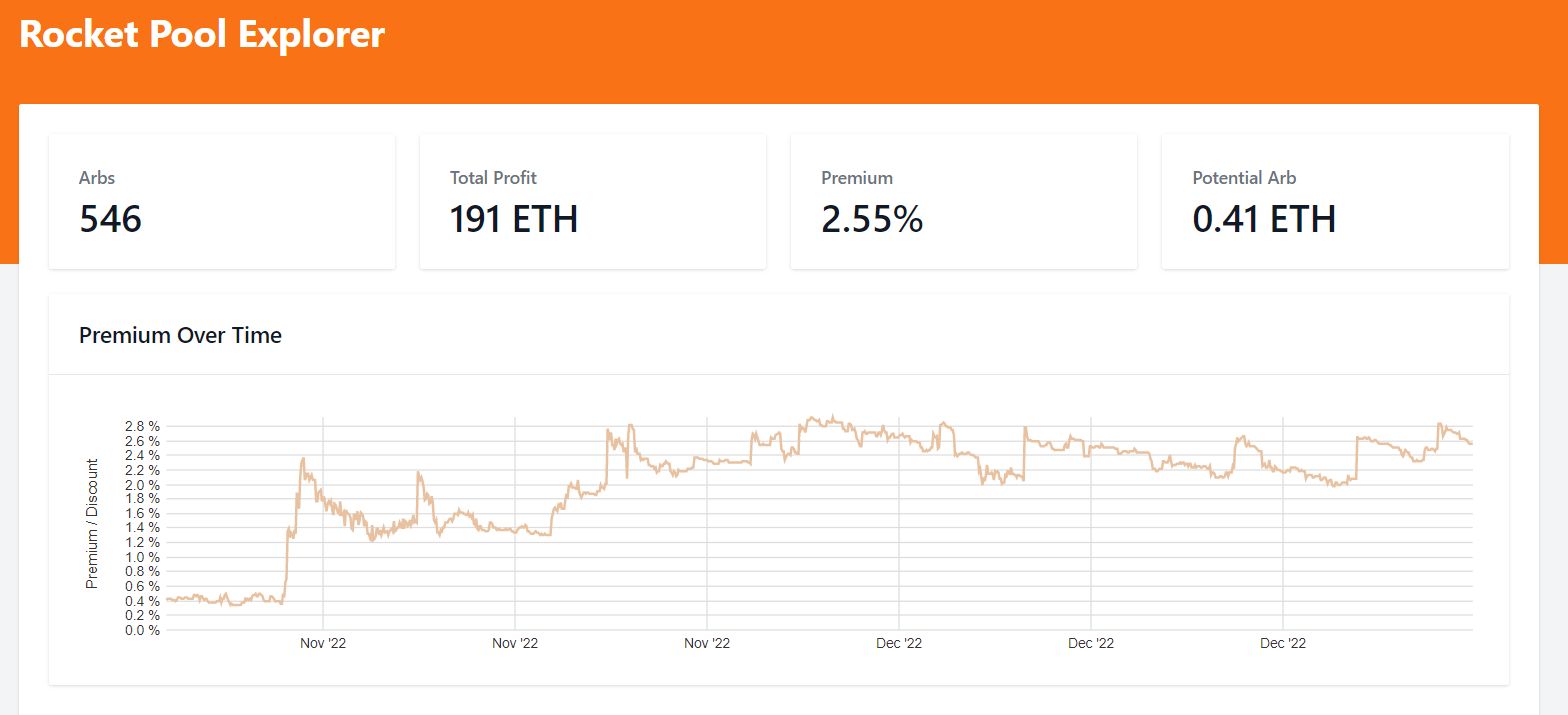
https://rocketscan.io/rocketarb
Rocketarb 也是對未來的一瞥。取款後,套利LSD 使其恢復掛鉤將是一項非常有利可圖的業務。 Rocket Pool 社區令人難以置信的工作只是找到了一種在提款上線之前獲得這種好處的方法。
為了與另一場Web3 權力鬥爭相提並論,儘管Sushiswap 推出時大張旗鼓,但它從未能夠翻轉Uniswap。但與此同時,Sushi 也從未能夠提供令人信服的更好產品,這或許可以解釋為什麼它能夠打破UNI 在dex 量上的壟斷,但沒有取得進一步的進展。已經確定,Lido 的stETH 受到社會和經濟力量的反對,流動性和Lindy 效應支撐了它的主導地位。但隨著成熟玩家之間公平競爭環境的出現,Rocket Pool 卓越的社交敘事和更高的彈性可以推動rETH 的市值超過stETH。原始DeFi 資產的趨勢線是朝向最大的安全性。這就是rETH 將翻轉stETH 的方式。
橙色移民- 提款
在接下來的六個月裡,取款很可能會上線,rETH 將獲得三個巨大的獨特推動力:單獨的staker 遷移、從stETH/cbETH 的逃離,以及流動性緩解。
提款後能夠轉移到Rocket pool 的第一批用戶是在Rocket Pool 稍後推出之前存款的個人質押者。將單個常規驗證器轉換為多個迷你礦池(至少四個用於提款)並從流動質押存款中賺取佣金,這在經濟上有很強的論據。擁有32 個ETH 質押的人可以遷移並接觸到128 個ETH。 Smoothing Pool 是Rocket Pool 節點運營商獨有的另一個好處,它不僅降低了獎勵的波動性,還增加了大多數參與者的平均回報。生活質量升級將繼續推出。
據估計,大約30% 的現有股份由這些早期節點運營商管理。這些ETH 大部分是在Rocket Pool 上線之前推出的,當然也是在它被認為經過實戰測試之前推出的。儘管在Rocket Pool 準備就緒之前質押瞭如此多的ETH,但Rocket Pool 節點運營商仍佔網絡上所有節點運營商的15-25% 。越來越多的新節點運營商選擇使用Rocket Pool 而不是vanilla 或其他服務。因此,有理由認為,在Rocket Pool 推出之前已經抵押的大量用戶將希望遷移過來。移民將主要影響節點運營商供應,這對TVL 增長有放大作用。如果約420 萬個ETH 早期單獨質押的ETH 中有10% 遷移到LEB 8 ,那麼rETH 容量將增加近300% 。該協議將能夠處理170 萬個rETH TVL。鑑於第二批移民,將需要這種能力。
圖片描述
圖片描述
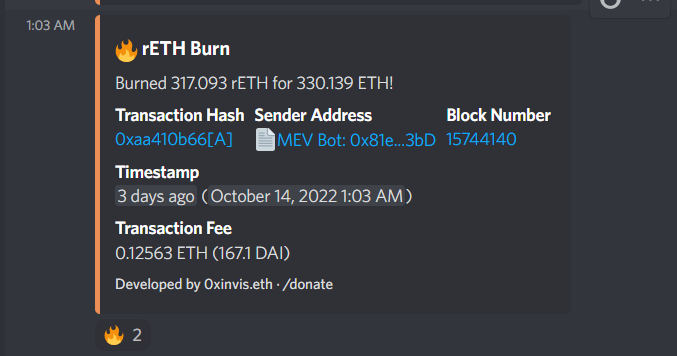
取自Rocket Pool discord 的#events 選項卡
圖片描述
圖片描述
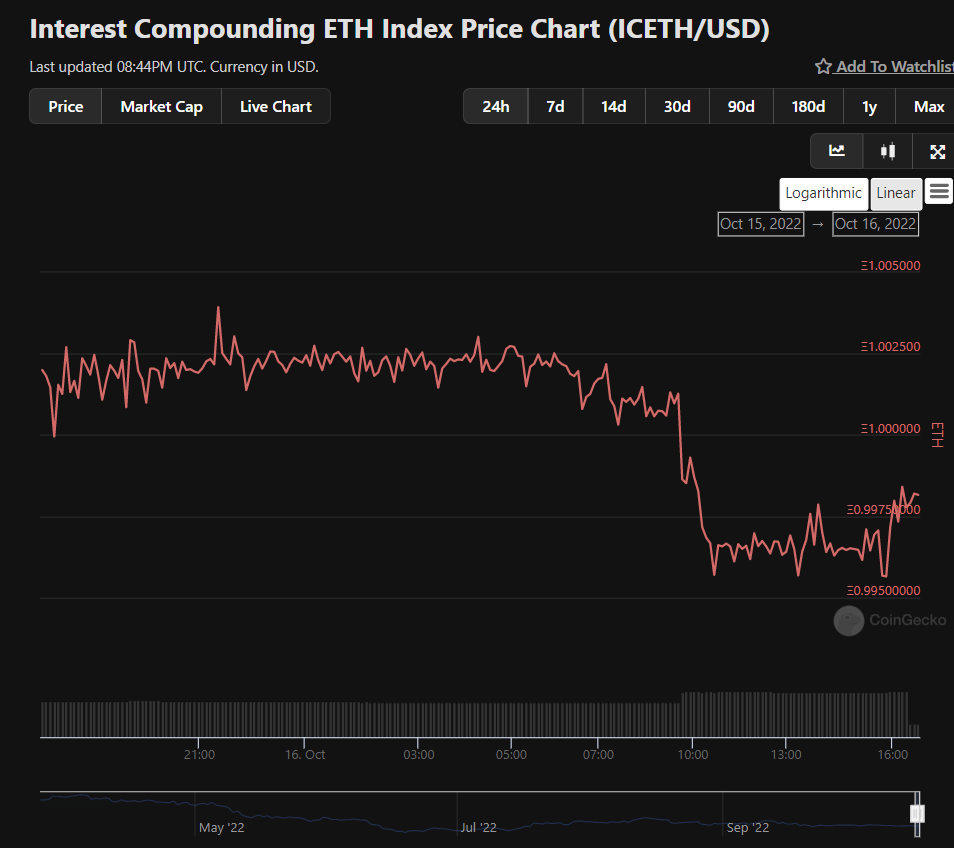
icETH 利用stETH 對抗ETH 來提高質押收益率
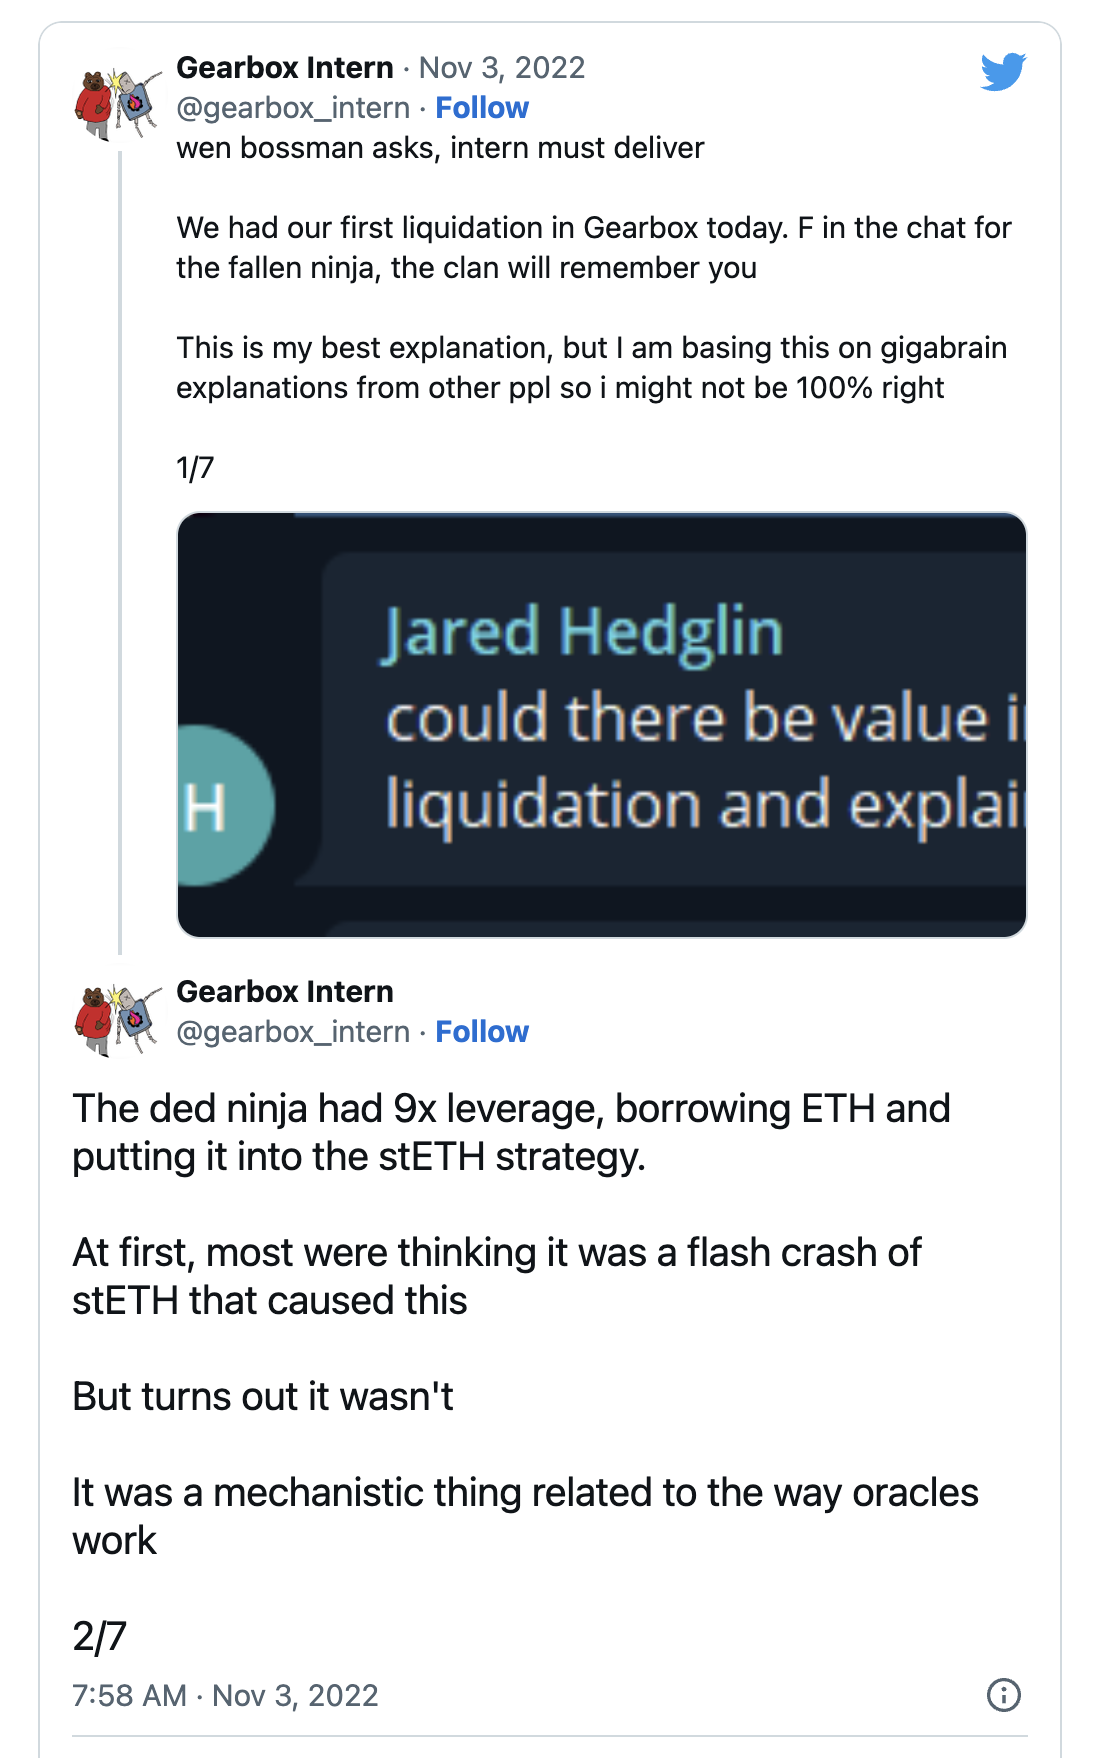
事實上,隨著新的槓桿策略的發展,stETH depegs 的第一批清算案例開始逐漸增加。例如,Gearbox 協議創造了廣義槓桿。一位用戶使用這種廣義槓桿在stETH/ETH 8 x 上做多。對stETH 的輕微依賴和一些oracle 技術細節導致該用戶的位置成為Gearbox 協議上第一個被清算的位置。貪婪將促使用戶利用LSD 代幣追逐看似安全的回報。最具彈性的LSD 將倖免於難。
橙色未來- 提款後
Rocket Pool 的遠大未來很令人興奮。通往世界主導協議的道路已經很明確,它們包括四次重大升級,這些升級將在被套路之後的某個時間發生。這些升級,按照我們可能看到它們上線的大概順序是原生質押即服務(StaaS)、Eigenlayer、強制退出和分佈式驗證器技術(DVT)。總之,這些升級將使Rocket Pool 能夠擴展到數百萬的ETH 質押。
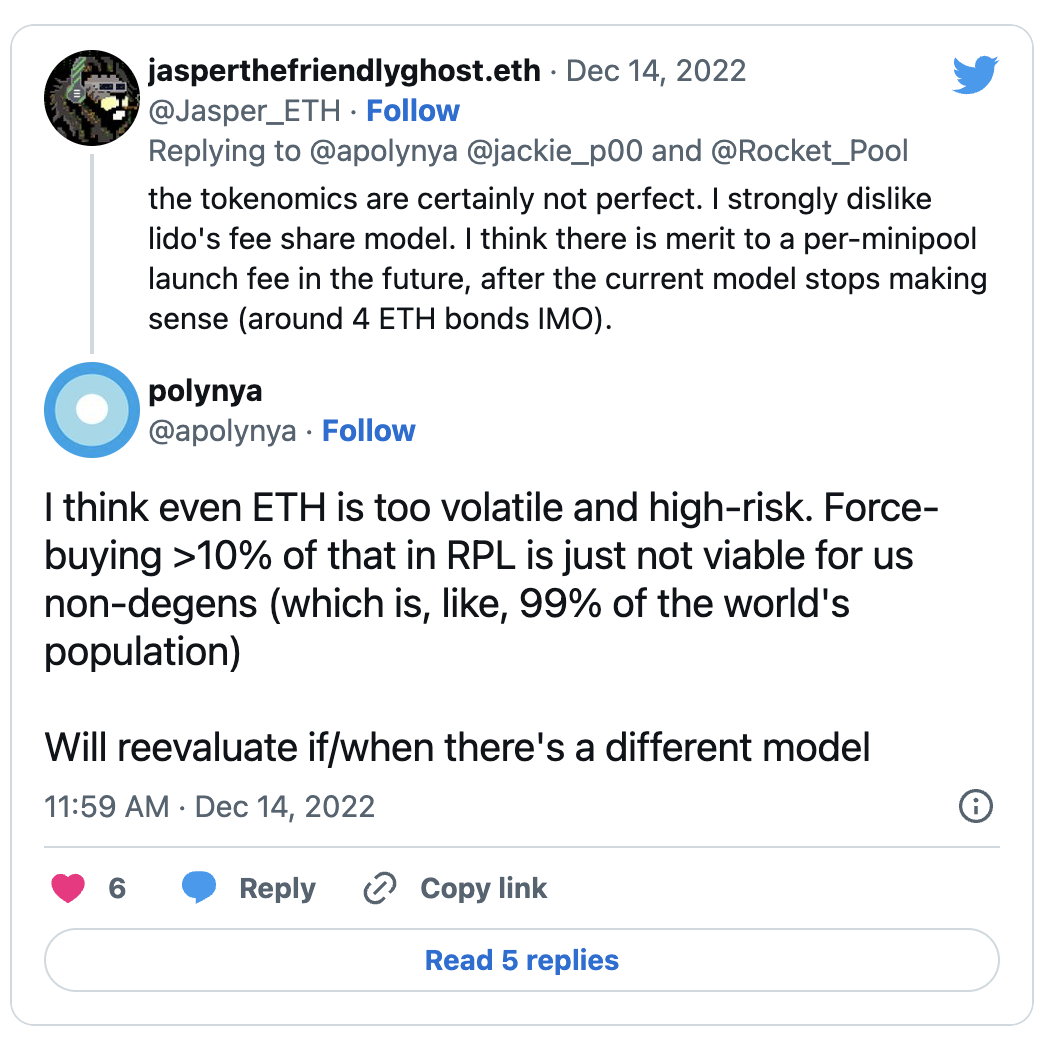
對Rocket Pool 系統最突出的批評之一是它迫使節點運營商對RPL 進行投機。許多家庭質押者參與是因為他們對其他代幣持懷疑態度,因此這是一個很大的障礙。此外,持有RPL 成為一些較大機構的問題。因此,Rocket Pool 團隊設計了一項升級,將引入超級節點,從而在節點運營商與ETH 和RPL 抵押品提供者之間建立新的關係。它將引入一種協議內的方式來分離三個部分的風險:節點操作、ETH 和RPL。 Rocket Pool 將大大擴展其總可尋址市場(TAM),因為許多人表示希望只抵押ETH,而不希望暴露RPL,反之亦然。 StaaS 設計將允許節點運營商協會等第三方團體加入這些用戶並轉移RPL 抵押品的負擔。
Eigenlayer 代表了一個新穎的想法——質押再抵押。總體思路是根據增加的任務(例如oracle 職責或數據存儲)向節點的ETH 股份添加新的削減條件。這將允許市場重新使用鎖定在存款合約中的令人難以置信的經濟安全。 Eigenlayer 團隊正在為初始產品設計開發數據可用性層,但正在探索其他實施形式。在一個足夠發達的市場中,一個精明的節點運營商可能能夠通過承擔額外的負擔來賺取數倍於原生ETH 的收益。
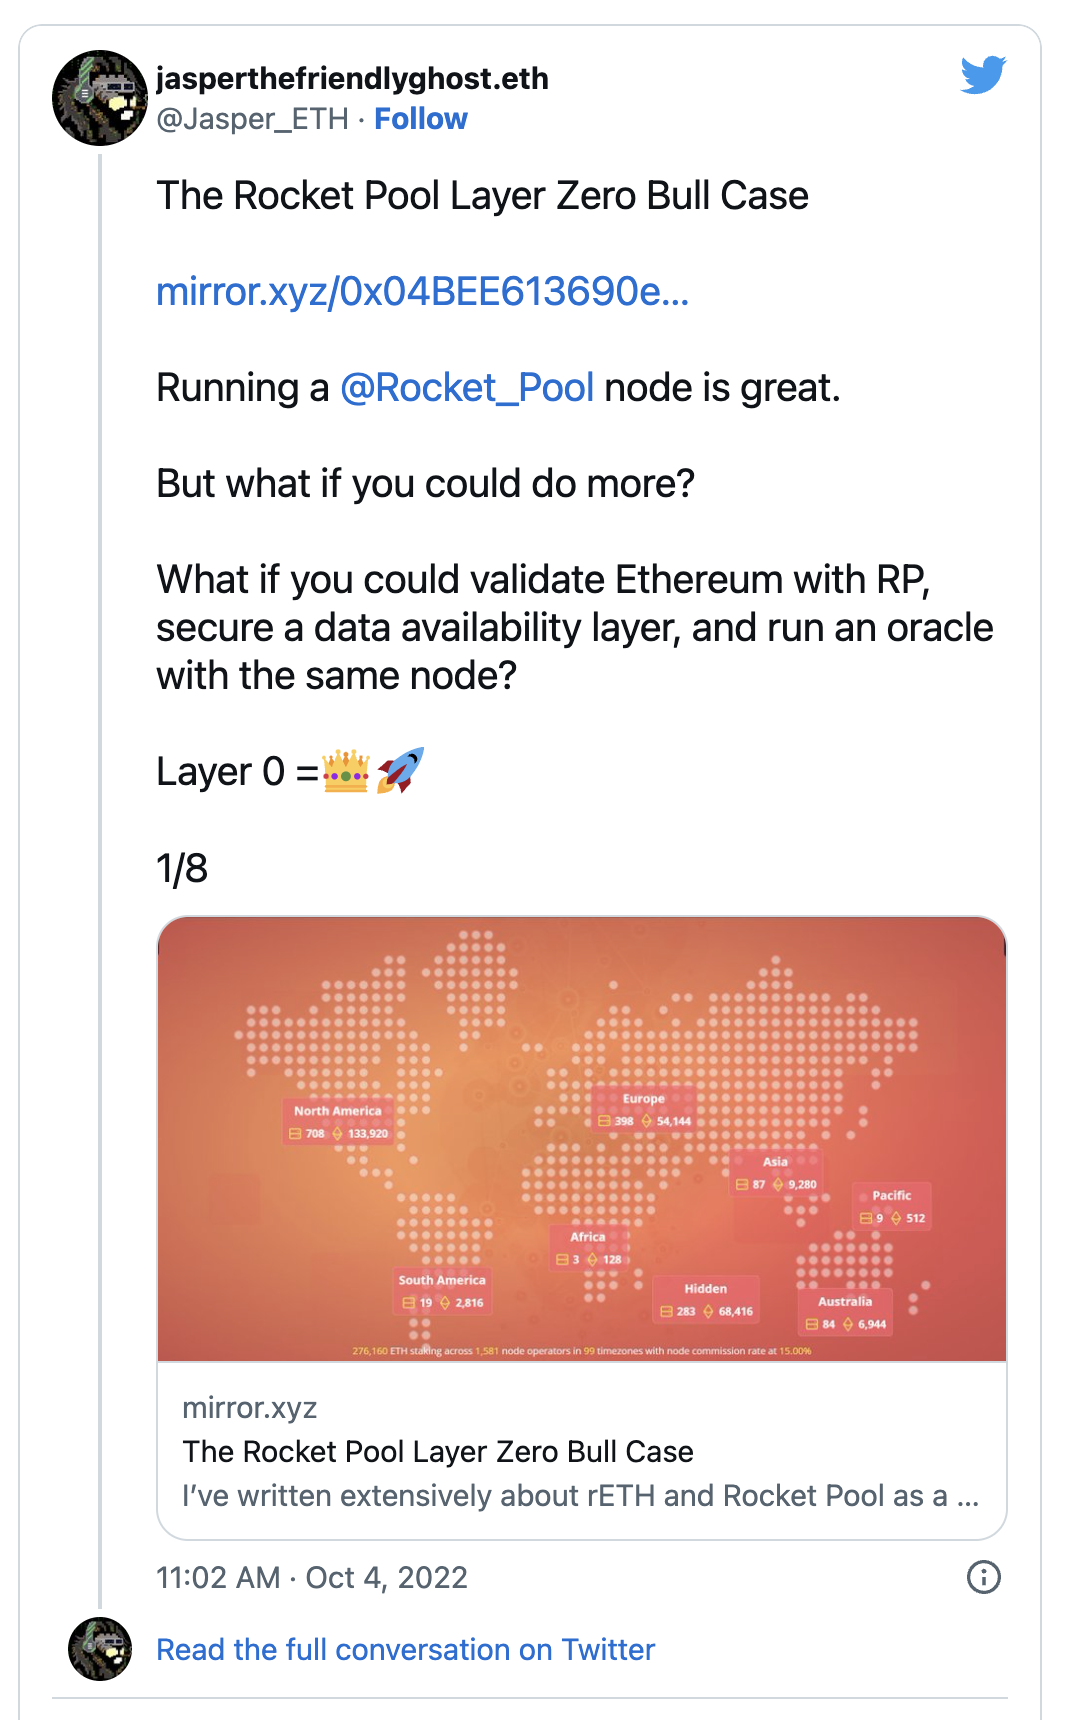
未來可能會有許多定制設置,一些節點運營商進行純ETH 質押,而其他節點運營商則承擔十幾個額外職責。這給Lido 等中心化運營商帶來了挑戰,也為Rocket Pool 等無需許可的運營商帶來了機會。對於Lido,可能需要一個以Eigenlayer 應用程序安全使用並為DAO 提供可接受的風險水平為中心的長期治理流程。 stETH 的APR 將因此受到影響。對於Rocket Pool,用戶可能會自由試驗。
Rocket Pool 和Eigenlayer 繼續就如何以一種使與rETH 的利潤分享變得簡單的方式整合這兩個協議進行交流。 Eigenlayer 和Rocket Pool 之間的這種關係是互惠互利的。 Rocket Pool 生態系統是以太坊之上分佈最廣泛的節點運營商市場。任何Eigenlayer 產品想要立即擁有強大的去中心化能力,都可以瞄準Rocket Pool 運營商。
另一個未來的升級是強制退出。目前,Rocket Pool 無法強制驗證者退出。這是以太坊規範的限制,需要EIP 才能更改。強制退出對於所有LSD 協議來說都是一個有用的功能,可以增加去中心化和安全性。因此,它正在協同工作。強制退出將有助於防止不良行為者並在行為者流氓時增加保留的價值。因此,包含強制退出可能會讓Rocket Pool 將保證金要求一直降低到2 ETH。這是一個巨大的變化。從長遠來看,如果當前每個節點運營商都切換到2 ETH 池,那將使Rocket Pool 有能力裝載15 倍的rETH,即240 萬個rETH。目前, 16 個節點的ETH 會產生16 個rETH,但隨著強制退出, 16 個節點的ETH 將容納240 個rETH。
抵押品從16 個ETH 下降到2 個ETH 也將意味著節點運營商基數的大幅增加。如果這個下降在節點基礎上達到4 倍,儘管便宜了8 倍,那麼Rocket Pool 將擴展到1000 萬個ETH。
最後但並非最不重要的是分佈式驗證器技術(DVT)。過去,我一直批評DVT,因為我不認為它是解決中心化問題的一種手段。 Lido 的長期計劃以DVT 為中心,我對此不屑一顧。 DVT 的前提是幾個“委員會”成員各自運行一個節點。如果一個節點由於某種原因出現故障,則不會發生任何事情,因為只需要委員會的一些共識閾值來維持正常運行時間。從中可以獲得巨大的好處。 DVT 可以防止停機或大幅削減造成的大部分損失,但是,有些重要的事情DVT 無法做到。
DVT 本身並不能減輕中心化。例如,如果Lido 網絡的約30 個節點運營商開始在DVT 委員會上運營,stETH 代幣將有更好的正常運行時間並減少尾部風險,但中心化和一些尾部風險,如智能合約風險和二次洩漏,仍然存在。此外,與MEV 相關的DVT 是一個開放探索的領域。為Rocket Pool 提供債券的主要原因之一是可以對MEV 盜竊進行一些補償。如果以債券為代價竊取MEV 是微不足道的,那麼啟動迷你礦池並在收到大筆MEV 支出後放棄它們可能是+EV。這些問題必須先解決,然後才能被大型協議採用。
一級標題
一級標題
https://www.rated.network/? network=mainnet&view=pool
圖片描述
二級標題
圖片描述
https://info.uniswap.org/#/tokens/0 xbe 9895146 f 7 af 43049 ca 1 c 1 ae 358 b 0541 ea 49704
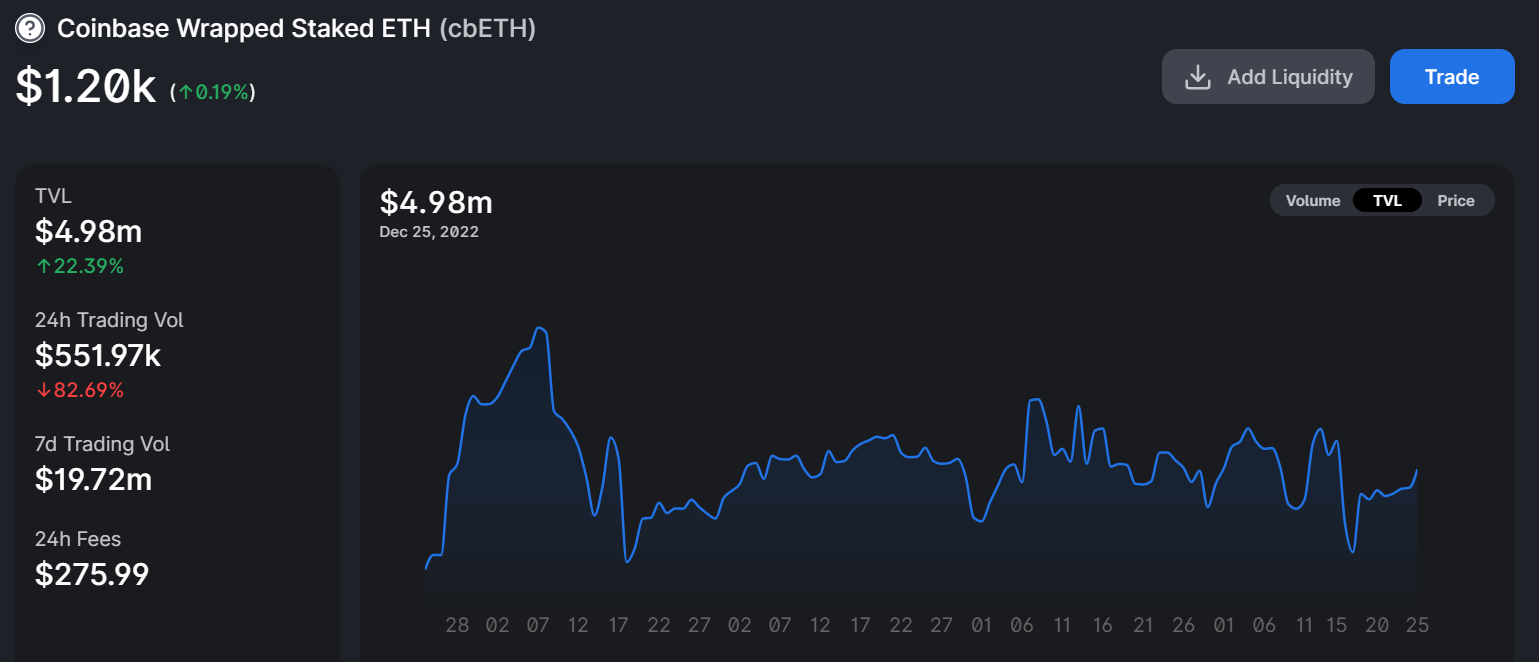
Hasu 和Georgios 認為,只有當競爭對手專注於快速擴展時,才能避免集中交易所(CEX) 在以太坊staking 市場上的主導地位。 Lido 將此解釋為將增長置於權力下放之上。但奇怪的是,Coinbase 的cbETH LSD 的發布實際上提供了一個有用的證明,說明在沒有激勵的情況下,市場參與者將如何傾向於去中心化程度最高的選擇。
圖片描述
圖片描述
https://app.euler.finance/
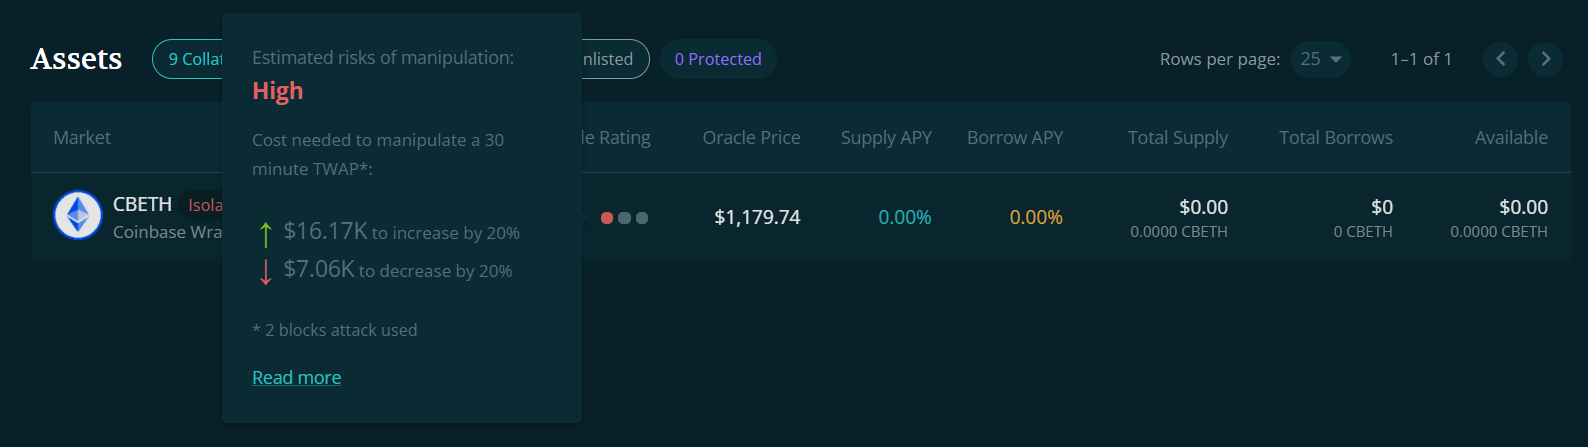
如前所述,流動性不足和由此導致的價格低迷可能會困住持有者並阻止他們出售。那些確實出售的人可能會賣給套利者,因為cbETH 沒有生產性用途,而且競爭對手的收入更高。目前,流行的DEX 聚合器1inch 顯示,在發生1% 的滑點之前,只能出售2000 cbETH 換取ETH。同樣的交易對於rETH 只會有0.4% 的滑點。由於收益機會和流動性有限,uniswap 上的大多數cbETH 買家可能持有該代幣以進行取款後可用的套利。因此,正在建設新框架。
隨著時間的推移,現有或新的Coinbase 用戶將在某個時候希望將其頭寸退出cbETH。這可能是由於ETH 價格暴跌或探索DeFi 的願望。這兩個用戶很快就會意識到,他們最好的選擇是將他們的cbETH 賣給套利者。越來越多的cbETH 最終會以銷毀為明確目的而被購買。這一龐大的買家群體不需要DeFi 集成,因此很樂意坐在他們以折扣價購買的非流動性cbETH 上並積累,直到提款為任何LSD 轉換為掛鉤的ETH 創造了途徑。這不會像3 AC 危機期間stETH 生態系統那樣,在小持有者和大鯨魚之間進行重新洗牌。但會有一個單向流動將cbETH 快速拉向銷毀地址。
二級標題
二級標題
frxETH - 流動性與設計
LSD 領域的最新參與者之一是來自FRAX 生態系統的frxETH。 FRAX 是一種穩定幣,通過FRAX DAO 積極收購和使用流動性導向代幣(veCRV/vlCVX) 而聲名鵲起。 DAO 通過他們的DAO 代幣的投票權為FRAX 持有者創建有利可圖的流動性提供策略,從而吸引用戶鑄造他們的穩定幣。該模型具有明顯的優點。提款前,所有主要的LSD 代幣都必須創造流動性,通常需要支付租金。通過擁有這些流動性導向代幣,FRAX 可以避免Lido 等競爭對手產生的資本支出。由於FRAX 在這種穩定幣模型上取得瞭如此巨大的成功,因此DAO 決定冒險進入一種新型穩定幣,即與ETH 掛鉤的LSD。
圖片描述
圖片描述
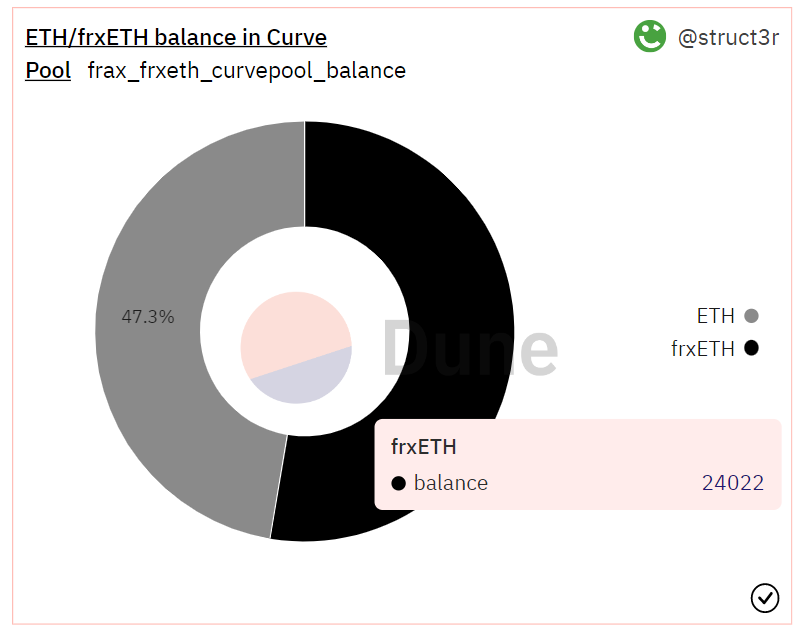
https://dune.com/struct 3 r/frax-frxeth
圖片描述
圖片描述
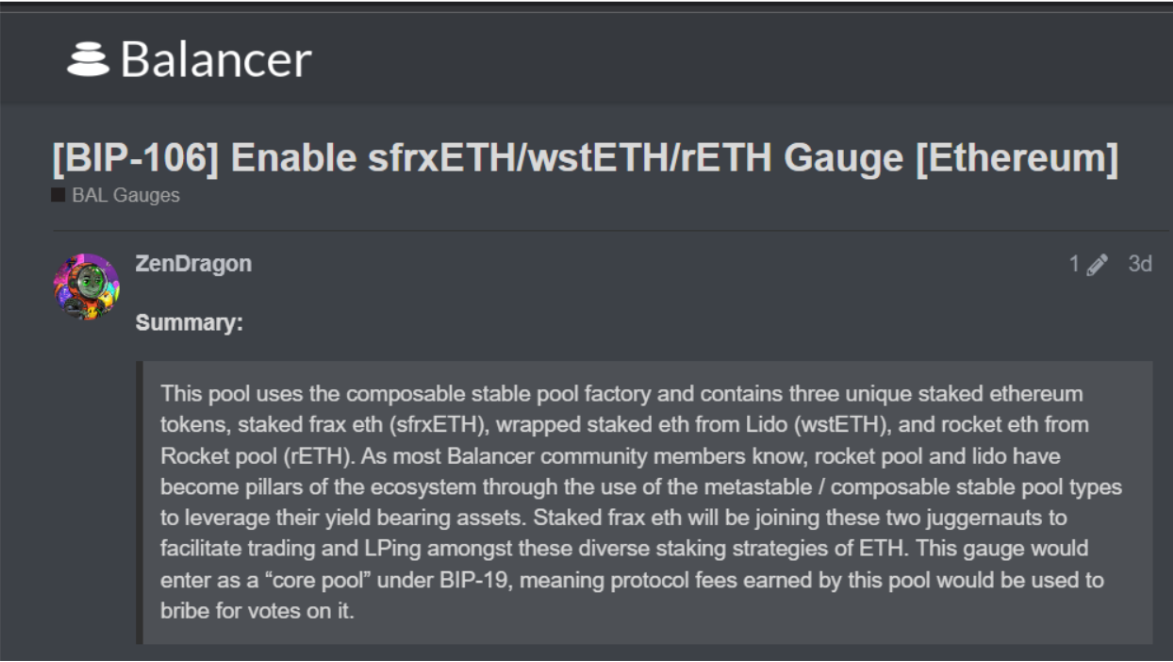
https://snapshot.org/#/balancer.eth/proposal/0 x 16 fd 7 c 010 fa 1 d 7318 fab 383 a 1 a 6 cb 59471 dda 824 b 53 a 1026 cd 197 eea 3890 dcb 4
二級標題
二級標題
陰暗的超級利益相關者
最難分析的LSD 是目前不存在的一種——osETH。 Stakewise 是一種質押服務,目前使用一組經過許可的節點和兩個代幣模型進行操作。 Stakewise v3 將完全重做,計劃於2023 年發布。在此版本中,Stakewise 正在通過變得無需許可來挑戰Rocket Pool 在獨立節點運營商方面的主導地位。用戶將能夠啟動驗證器並以類似於貸款價值計算的方式針對所述驗證器鑄造osETH。許多關於osETH 的細節還沒有公佈,所以這部分應該主要被視為推測。
Stakewise v3 平台將允許個性化的債務市場。這種結構的好處是可以根據具體情況管理風險,因此Stakewise 提供的以前缺乏的保險範圍可能會得到改善。此外,根據Stakewise 允許的LTV 比率,可能只需4-8 ETH 就可以開始運行驗證器。然而,Stakewise 團隊面臨許多困難。
火箭手的反思
二級標題
火箭手的反思
以太坊生態系統參與者最終將決定哪些LSD 值得擴展。為了追求知識上的誠實,我現在將探討對Rocket Pool 協議的一些合理批評,以期推動更好的迭代。
對該協議的最早批評之一是,Rocket Pool 是對以太坊共識的攻擊媒介。任何想要廣泛攻擊以太坊共識的代理人都可以通過啟動Rocket Pool 迷你礦池而不是單獨的驗證者來加倍他們的攻擊力。使用LEB 8 s,該向量被進一步放大。這個問題的一個限制是只有當存款池中有ETH 時才能啟動迷你池。要使這次攻擊發揮作用,必須滿足兩個困難的條件。首先,這種攻擊需要很長時間才能執行,因為必須反复填充存款池。它還要求Rocket Pool 的規模遠遠超過之前討論的上限。因此,這種批評雖然真實,但不太可能相關。
我現在詳細處理過的一個批評是Rocket Pool 資本效率低下,無法擴展,並且具有令人厭惡的代幣經濟學,需要接觸RPL。正如第4 節中所討





