






詳解Curve穩定幣crvUSD的創新之處:LLAMMA、PegKeeper、貨幣政策


去中心化穩定幣賽道市場廣闊,但大都“創業未半,而中道崩阻”,曾經數百億美元市值的LUNA 和UST 也在短時間內歸零。如今,坐擁37 億美金TVL 的Curve 也開始加入競爭。
近期,Curve 發布了穩定幣的白皮書和代碼,從GitHub 看,該白皮書完成於10 月份,並非最終版本。雖然白皮書中並沒有明確Curve 穩定幣的名稱,但從代碼來看,該穩定幣的全稱為“Curve.Fi USD Stablecoin”,縮寫為“crvUSD”。 CRV 的通脹讓人詬病,通過穩定幣的穩定費和PegKeeper 的收入,或者可以改善Curve 收入不足的問題。
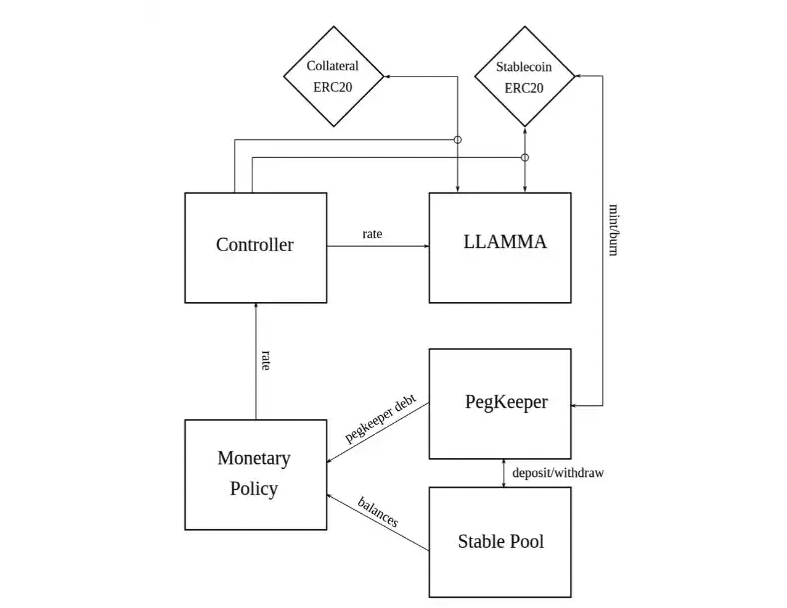
本次白皮書中主要介紹了crvUSD 的幾個創新之處:借貸-清算自動做市商算法(LLAMMA)、PegKeeper 和貨幣政策。
更加平滑的清算算法LLAMMA
在此前的CRV 多空大戰中,巨鯨抵押USDC,從Aave 借入CRV 做空。當CRV 債務的價值升值至USDC 抵押品的89% 時,這筆借貸開始被清算。儘管各個借貸協議在參數設計上有所不同,但整體思路相差並不大,在預留一定的清算罰金比例(激勵清算人的參與)和市場波動空間後,盡可能大的增加資金的使用率。當市場上流動性不足時,就會像這次Aave 一樣產生壞賬。
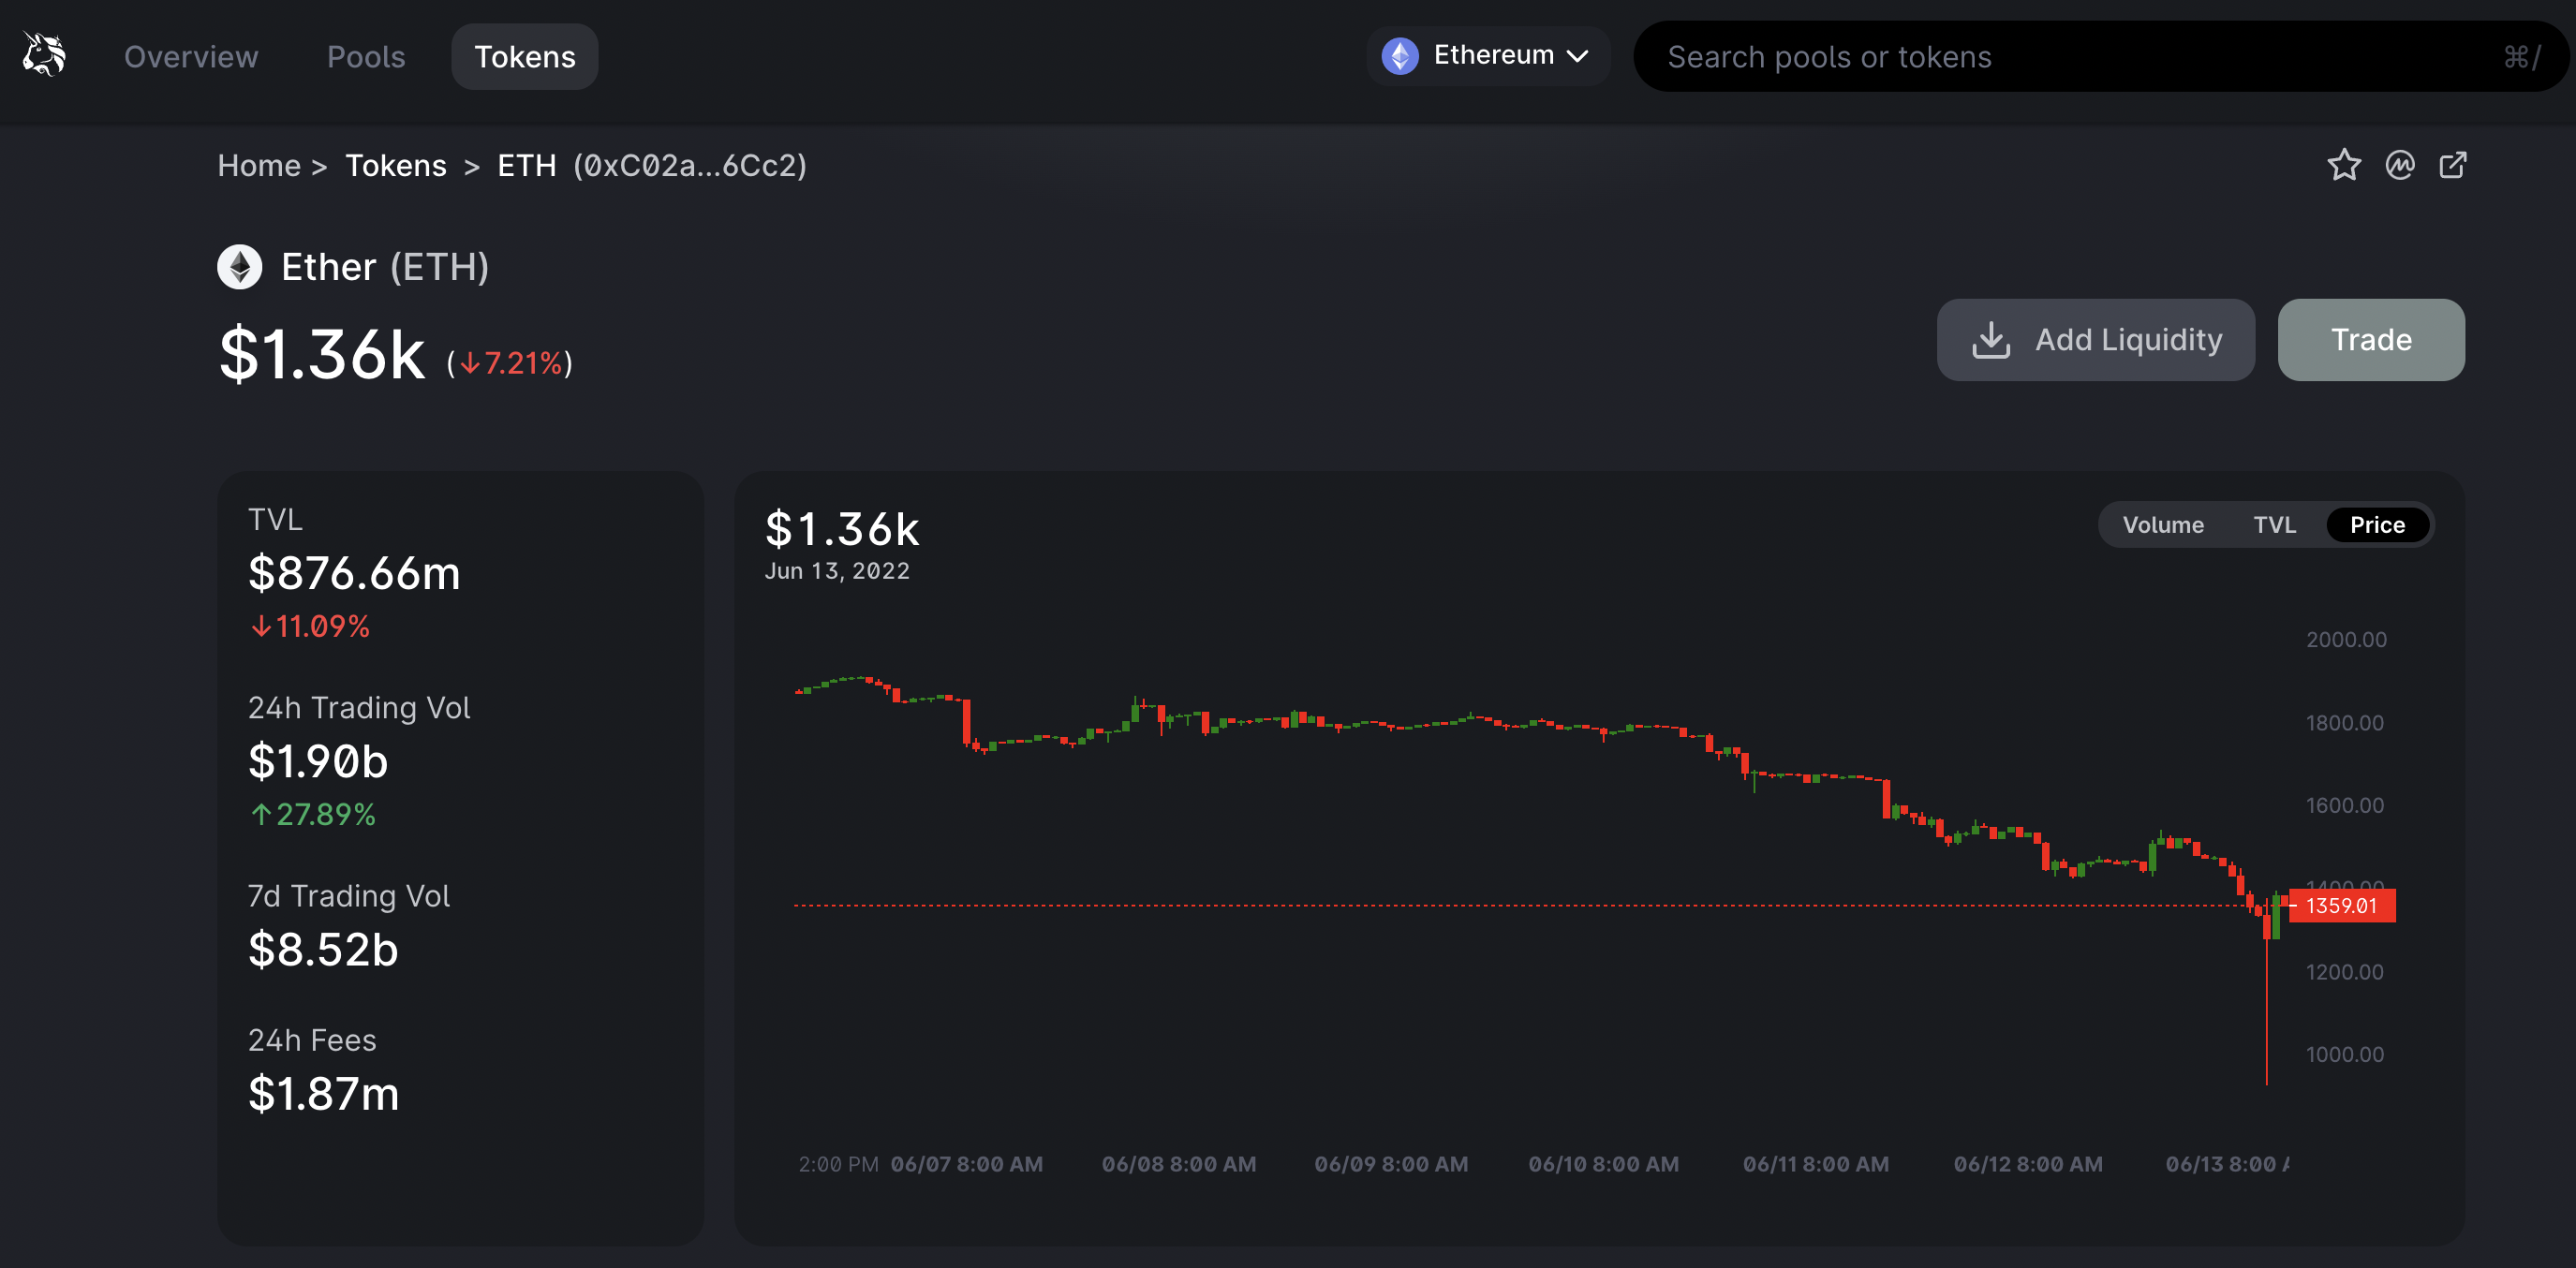
短期集中的巨額清算也會給市場帶來劇烈的影響,如下圖所示,在6 月份市場下跌的過程中,MakerDAO 中的一筆清算/止損操作,直接讓Uniswap 上ETH 的市場價格從1300美元下跌到1000 美元以下。
為了減少清算過程帶來的影響,crvUSD 採用了這種更為平滑的清算算法LLAMMA,這也是crvUSD 最主要的創新。
首先,crvUSD 仍然是通過超額抵押的方式發行的,但採用了一個特殊用途的AMM 來代替傳統的借貸和清算流程。當達到清算閾值時,清算並不是一次性發生的,而是一個持續的清算/去清算的過程。
例如,以ETH 為抵押品,借入crvUSD。當ETH 的價值足夠高時,和傳統抵押借貸一樣,抵押品並不會發生改變。當ETH 價格下跌,進入清算區間後,ETH 開始隨著下跌被逐漸賣出。在跌破區間後,則全部為穩定幣,繼續下跌不會發生變化,也和其它藉貸協議相同。但是,在中間的清算區間,若ETH 出現上漲,則Curve 會用穩定幣幫助用戶重新買入ETH。若在中間的清算區間內波動,那麼就會不斷的重複清算和去清算的過程,不斷賣出和買入ETH。
這個過程類似於在AMM 中提供流動性後的無常損失對沖,如在Uniswap 上提供ETH/USDC 的流動性。當ETH 上漲時,ETH 被動賣出,要使自己在提供流動性過程中幣本位的資金不發展劇烈變化,只能在市場上買入ETH;同樣,ETH 下跌時,再賣出ETH 進行對沖。
相比MakerDAO 等一次性清算的借貸協議,若發生清算後市場反彈,在MakerDAO 中,用戶手裡只剩下清算後的一點殘值,而在Curve 中則會在上漲過程重新買入ETH。
在Curve 團隊做的測試中,當市場價格跌至清算閾值以下10% ,並重新上漲後,在3 天的時間窗口內,用戶抵押品的損失僅1% 。
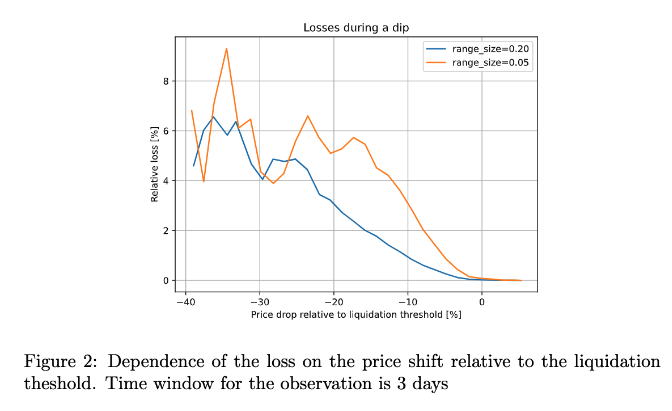
雖然這種算法確實能夠降低用戶在極端行情下遭到清算的損失,甚至在價格回升後將損失控制在很低的範圍內。但也並非完全沒有缺點,可能會更容易進入清算。例如,以相同的條件在Aave 和Curve 上抵押ETH 借入穩定幣,當價格波動較小時,Aave 上的頭寸可能不會被清算,但Curve 上可能遭到了清算和去清算的過程,用戶存在少量損失。
自動穩定器和貨幣政策
由於有足夠的抵押品,crvUSD 的價格可以錨定為1 美元。但二級市場中價格是波動的,crvUSD 的價格會在1 美元附近小幅波動。
當crvUSD 的價格由於需求增加而處於錨定價格以上(ps>1 ),也就是高於1 美元時,PegKeeper 可以無抵押地鑄造crvUSD,並將其單邊存入穩定幣兌換池,使crvUSD 的價格下跌。即使鑄幣過程沒有抵押,但可以由流動性池中的流動性提供隱性抵押支持。
當crvUSD 的價格低於1 美元時,PegKeeper 可以撤回部分crvUSD 的流動性,讓價格恢復至1 美元。
PegKeeper 在這個過程中等於是在高於1 美元時賣出了crvUSD,在低於1 美元時買入了crvUSD,會有利可圖,並維持了crvUSD 的價格穩定。
思考與總結
思考與總結
思考與總結
雖然白皮書中抵押品的例子是ETH,但Curve 上更重要的是穩定幣池中的資產。若能將3 pool 等池的LP 代幣用於抵押品,將可以提高資金利用率。
Curve 團隊本身控制著大量的veCRV 作為投票權,能夠引導crvUSD 與3 pool 等池間的流動性,方便crvUSD 的冷啟動,這是其它穩定幣項目不具有的優勢。
Curve 並沒有打算為穩定幣發行新的治理代幣。當前Curve 作為DEX,其中主要交易對的交易手續費僅為0.05% 或0.01% ,收入有限。穩定費和PegKeeper 的引入可能改善Curve 的收入情況。
大多數借貸協議都是採用的Chainlink 的預言機,而Curve 採用了自己DEX 中的價格預言機,所以可能只有Curve 上已有的資產才能作為抵押品,也節省了在預言機上的花費。白皮書例子中的ETH 已經包含在tricrypto 池中。
由於Curve 是在交易的基礎上做的借貸,如果根據流動性控制每種代幣能夠借入的上限和清算閾值,那麼理論上可以完全杜絕清算不及時產生的壞賬。





