






Bankless:從四個敘述探討以太坊合併是否被誇大了?


原文來源:Bankless
原文來源:Bankless
原文編譯:AididiaoJP,Foresight News
圖片描述
Graphic by Logan Craig
圖片描述
圖片描述
未來已至,5 位數的ETH 已經近在咫尺,如超音速般襲來。受到通貨膨脹的推動,ETH 價格進入螺旋上升週期。質押者將得到超大的實際回報,以太坊成為加密行業霸權一樣的存在。
這樣的劇本正在無數人的心裡上演,但在我們開始準備資金,甚至從沙發墊中尋找私房錢購買ETH 時,讓我們先更加仔細地看看以下四個敘述,思考哪個更接近實際情況。
敘述1:新聞和謠言充斥:以太坊價格將以螺旋形態進入超級週期
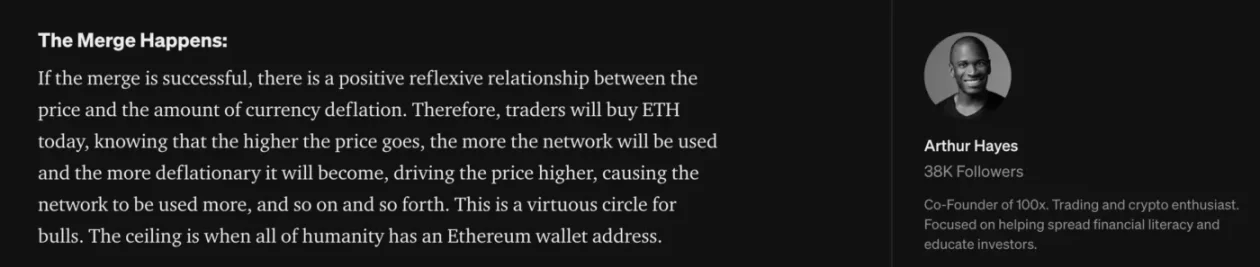
Arthur Hayes 在ETH-flexive 帖子中曾發表觀點,唱多以太坊合併。他通過索羅斯的反身性理論預測合併帶來的利好並不會因為合併的結束而停止,反而會加速ETH 價格從7 月低點1000 美元左右劇烈反彈。
他的中心論點是合併會導致ETH 出現更高的價格,而加密貨幣的暴漲會引起更多的關注。用戶、開發人員和鏈上活動都與關注度關係,因此以太坊將進入一個全球規模的良性循環當中。
雖然這是一個看似靠譜的理論框架,但當我們從短期和長期兩個角度再來看這個推斷,會有不同的結論。
從短期來看,正如Arthur Hayes 所說的那樣,市場預期加上利好新聞的推動會帶來行情出現大幅反彈。但從長期來看,ETH 價格雖然出現大幅上漲,但燃燒的Gas 費卻在持續下跌,這不禁讓我們重新思考L1 區塊鏈的價值積累。
首先讓我們考慮合併之後ETH 的可能走勢:
我們在加密市場一次又一次看到同樣的事情發生:當有一個巨大利好消息出現時,就會有大量的參與者買入支持。逢低買入是事件即將發生的預期推動的,賣空者會因為行情的大幅上漲而被嚇跑,當事件發生時,信息鏈中落後的接收者會做出最後的買入動作。
然而人們的注意力在同一件事情上的持續時間很短,尤其是加密領域,當閃亮的新事物成為頭條新聞時,下一個升級或者代幣經濟學調整就已經開始了。當市場出現滿足最大飽和度和注意力時,市場每一次都會出現完全片面且極易出現反轉的情況。目前已經有加密基金和鯨魚基於這個歷史性事件開始持有多頭頭寸。
當合併結束,新聞消失,短線玩家能否在音樂停止時獲取他們的未實現利潤嗎?在一個許多人預計極具有挑戰性的宏觀背景下,想要保持持續的神話是一件無比艱難的事情。
敘述2「三重減半效應」使ETH 陷入通貨緊縮的供應危機
在最近相關的數千條轉帖中,Montana Wong 認為合併之後將出現災難性的供應短缺問題。
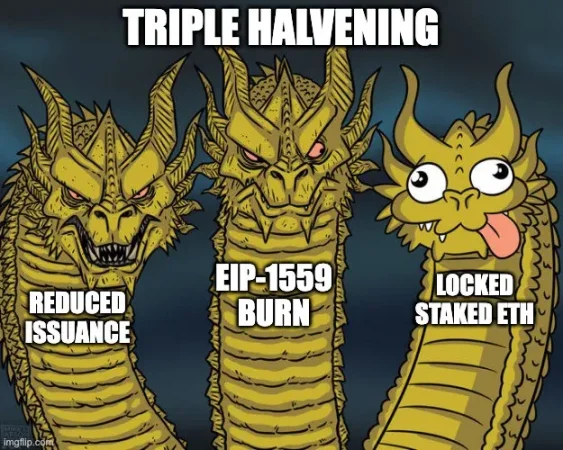
所謂的「三重減半效應」是指類似比特幣的每四年供應量會減少一半,以太坊將三種強大效應的疊加成單一現象,這將使ETH 變得更加稀缺。
效應一:減少發行量
合併之後以太坊將逐漸「解僱薪酬最高的員工」,以太坊網絡將不再需要支付礦工費來驗證網絡上的交易。這將導致每天節省近13000ETH 的費用。相反以太坊的安全將由質押者去保障,質押者的薪水要低很多,每天的預算最初只有2000 個ETH,隨著質押者增多,預算將增加到5000ETH。每天淨節省8000-11000ETH,這確實是一個重要的利好消息,因為近2000 萬美元的市場拋壓被消除了。
效應二:Gas 費消耗增加
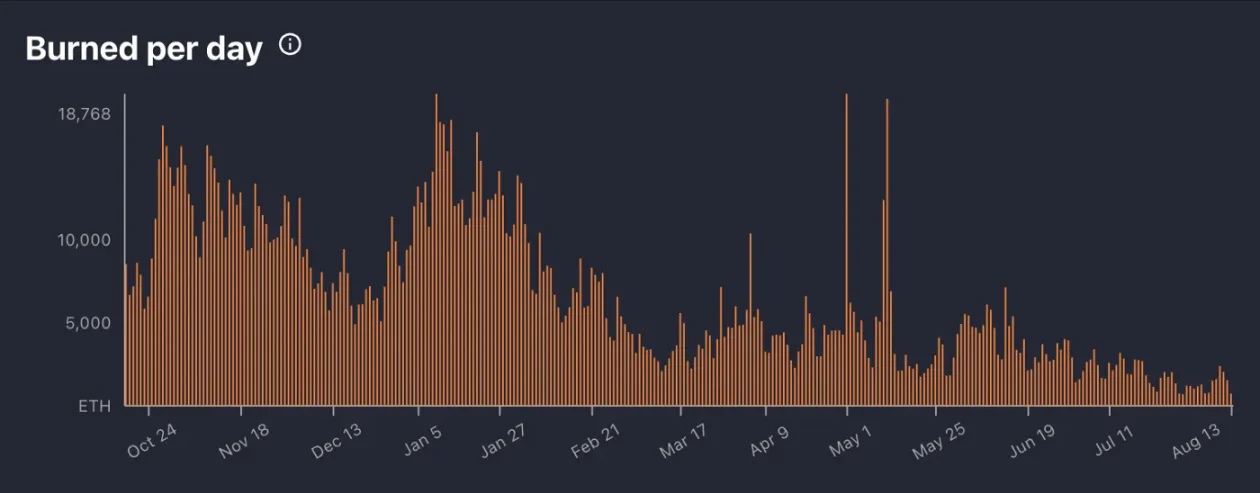
在2021 年實施的EIP-1559 是當時ETH 價格上升的強大催化劑,用戶在每個區塊支付的大部分Gas 費都被燃燒了,這有助於抵消部分通脹發行的新代幣。然而EIP-1559 部署後的Gas 費燃燒帶來的通脹抵消效果可能被高估了。
從圖中可以看出,每天超1 萬枚ETH 燃燒的日子似乎已經一去不復返了,而且正如技術分析師所指的那樣,目前沒有任何支撐線。我們也無法確定底部究竟在什麼位置。在過去的30 天裡,ETH 價格上漲了50% 以上,而Gas 費消耗量僅為1300ETH 每天。
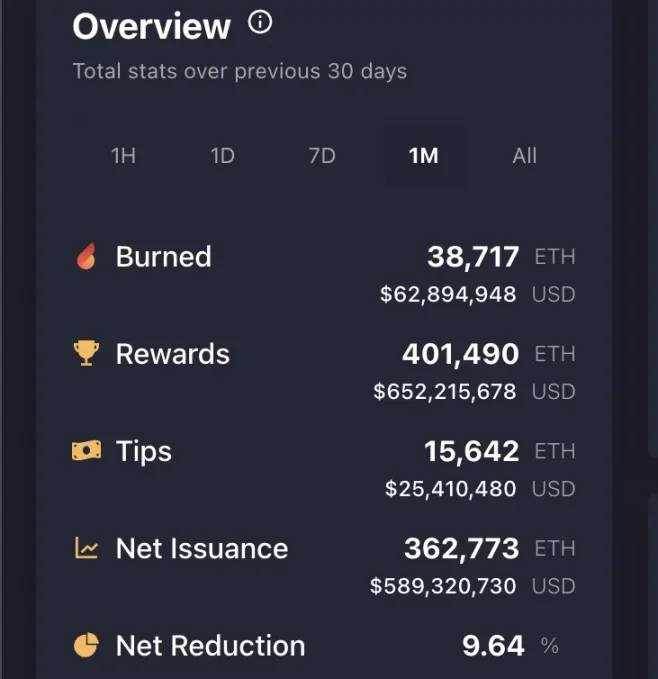
雖然ETH 多頭會聲稱這僅僅是由於加密貨幣的周期性,並且支付的費用最終將回到高位,但他們忽略了正在進行的單向結構變化。
在牛市狂熱時期,有大量的資金流入系統,即使不是很情願,參與者仍然會支付高昂的費用來參與活動。第一波浪潮是DeFi 的早期發展,富有創意且合法的金融創新利用高昂的APY 價格等病毒式的營銷策略引發了新一波的龐氏騙局,並創造了一場看似火爆的空投和流動性挖礦盛宴。
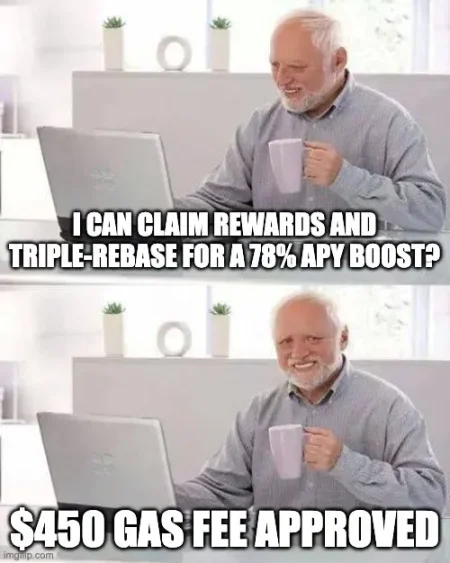
直到參與者弄清楚這些免費資金的來源,盛宴才會結束。如果它們沒有成為AMM 中的被動LP,為流動性提供資金的代幣實際上幾乎一文不值,項目最終將會變成一家虧損的企業。隨著2021 年DeFi 漏洞頻出,黑客從協議中獲得大量收益,以及二池價格下跌,市場對於此類活動的熱情也逐漸消散,DeFi 的夏天也隨之結束。
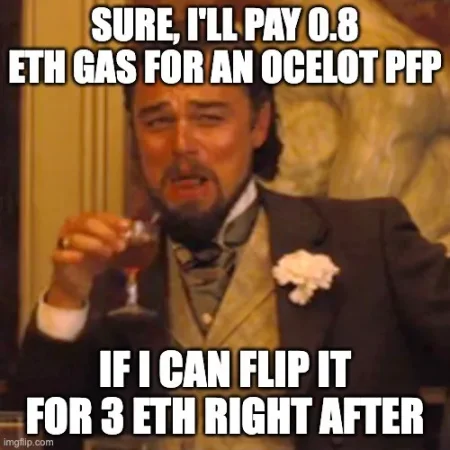
然而就當Gas 費隨著DeFi 活動的減少而減少時,NFT 熱潮突然來襲,與DeFi 類似,從合法的數字藝術品和新穎的算法藝術開始的東西很快就成為源源不斷山寨PFP 的剽竊對象。
這些項目中大多數都是為了滿足市場的熱度而開始的,大多數項目從開啟的熱度逐漸消散,最後默默無聞。在市場選擇出真正具有價值的NFT 之前,新項目NFT 將被大量超額認購,大量的Gas 費也在不斷消耗。
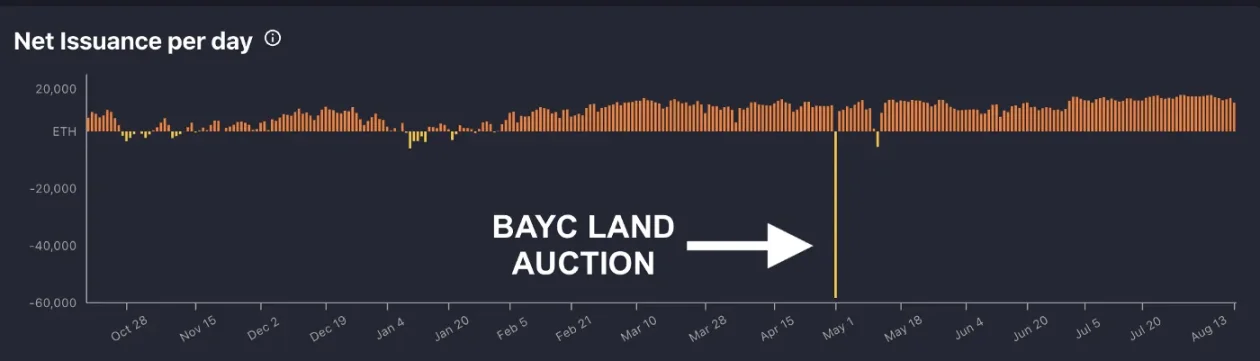
當在NFT 和GameFi 浪潮中為數不多的贏家成功吸引了粘性用戶時,他們意識到他們可以自己積累更多的價值,而不是浪費在ETH Gas 費上。 Gas 費消耗現像在Bored Ape Yacht Club 虛擬世界土地銷售中有著明顯的體現,該土地銷售額為2.85 億美元,而Gas 費卻高達1.76 億美元。這對ETH 持有者來說是好事,但對於Yuga 社區來說是殘忍的。這次銷售對於Yuga Labs 和其他熱門NFT 社區來說是一個需要吸取的教訓。
雖然無法確定他們最終是轉移到L2 區塊鏈來避免這種經常性成本,還是留在主網上並優化拍賣流程從而消除Gas 費。我們可以肯定的是,像過去那樣高燃燒費用的日子在未來可能不會出現了。
試想在DeFi 和NFT 之後,會不會有一天出現另一個新浪潮從而再次導致高昂的Gas 費呢?
事實上,在某個時候引起關注的創新是一定會出現的。然而新的熱門應用程序如果需要消耗大量的ETH Gas 才能成功,項目方也一定會想辦法通過技術創新的來避免高昂的Gas 費。使區塊空間變得不那麼稀缺:
即使在現有的高使用率應用程序中,代碼效率也在迅速提高。例如,OpenSea 交易現在的效率提高了35%,消耗的Gas 也少了很多。
隨著無數的L2 和應用鏈在不久的將來上線以滿足各種不同的用例,許多應用程序將在以太坊主網之外找到一個新家。
對於那些留在L2 上的人來說,使用EIP 4844(proto-danksharding)在L2 編寫以太坊L1 上的狀態會隨著時間的推移變得更便宜。
L2 區塊鏈也許會將創建新的充滿活力的鏈上生態系統,從而導致大量的ETH Gas 費燃燒,但這還有待觀察。一旦L2 區塊鏈獲得龐大且具有粘性的用戶群時,生態中的用戶將開始要求本地化增值,而不再是把價值輸送給以太坊網絡。
效應三:質押供應量將被鎖倉
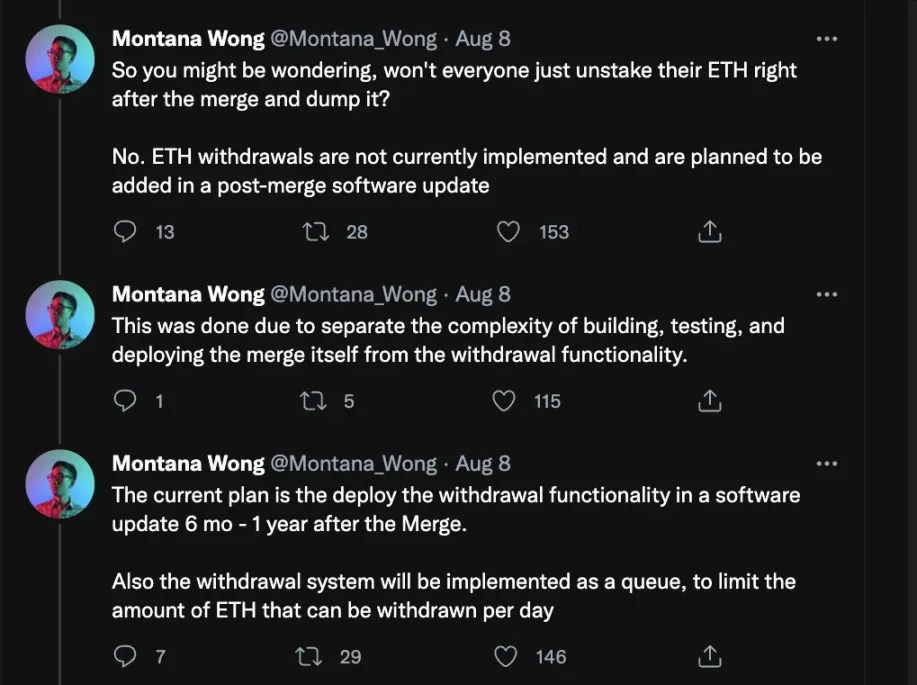
當ETH 被質押之後,將無法在場外進行拋售。在所有投機的參與者都完成分叉之後,參與質押的參與者將無法提取他們的代幣,直到2023 年上海分叉。
敘事3:質押的ETH 將成為尋求受益者的重要籌碼
圖片描述
圖片描述
圖片描述
資料來源:推特
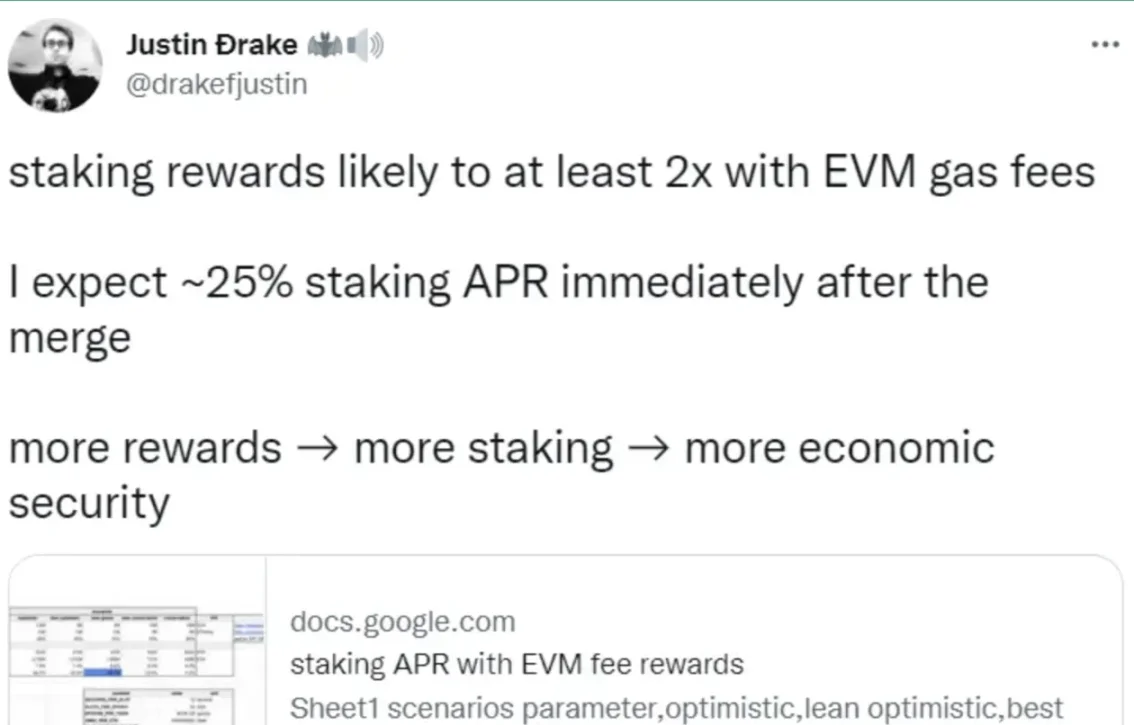
所有人都期待的區塊獎勵,曾經只有礦工精英才能獲得,現在將被安全地打包成無風險的收益,供所有人享用。當資產負債表的年利率僅為區區3% 時,機構財務主管將如何繼續忽視這種神聖的高收益資產?
首先要迅速拋開企業買家潛意識中的概念,要承擔ETH 價格風險,ETH 收益率不可能是無風險的!但即使是ETH 持有者的質押交易也並不像所代表的那樣神奇。不幸的是,這可能是所有Merge 敘述中最具誤導性的,並且很快就會讓人變成失望。 Internet Bondooors 最終會被迫想起最基本的規則:天下沒有免費的午餐。
當風險消失時,匿名保安員期望得到什麼?他們似乎沒有做任何有用的工作,也沒有任何技能。他們只是買了代幣,在網站上點擊了質押按鈕。這僅在短期內適用於那些承擔合併技術風險和上海分叉的非流動性溢價的人。在過去的一年裡,質押以太坊在代幣通脹後賺取的1-2% 的APY,甚至還低於美國國債。
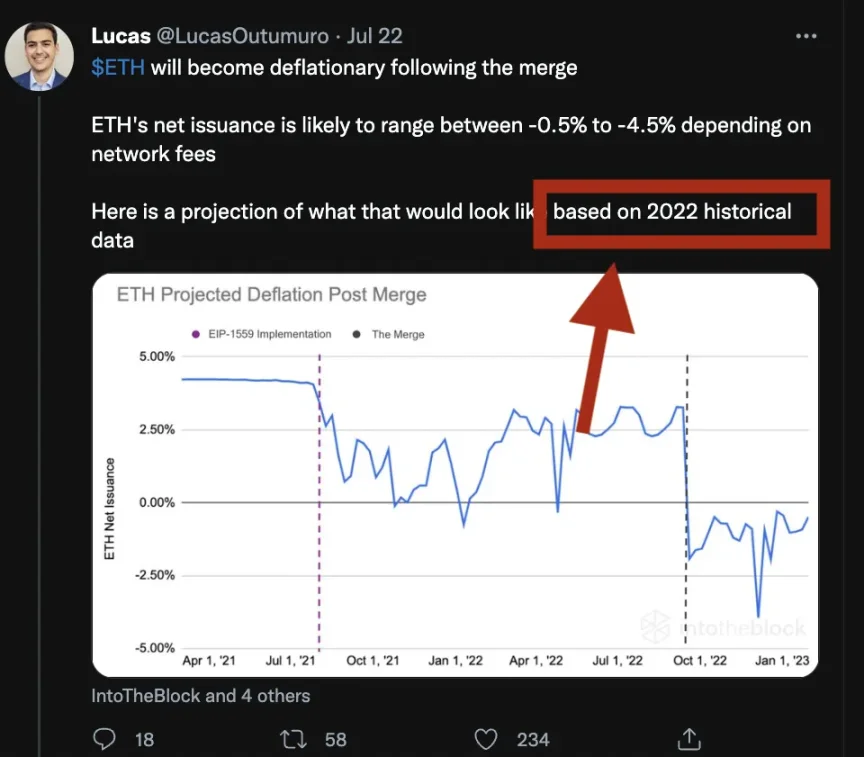
為什麼會出現這樣的脫節?根據歷史數據進行預測並假設參數不會發生改變是有風險的。我們已經看到,由於對Gas 費消耗的錯誤估計,導致他們錯誤地預判了通貨緊縮。
因為質押ETH 需要運行驗證器,所以會產生收益。標題產量的來源構成有三個:
區塊獎勵:從ETH 通貨膨脹的新代幣中獲得
Gas tips:來自希望優先交易的用戶
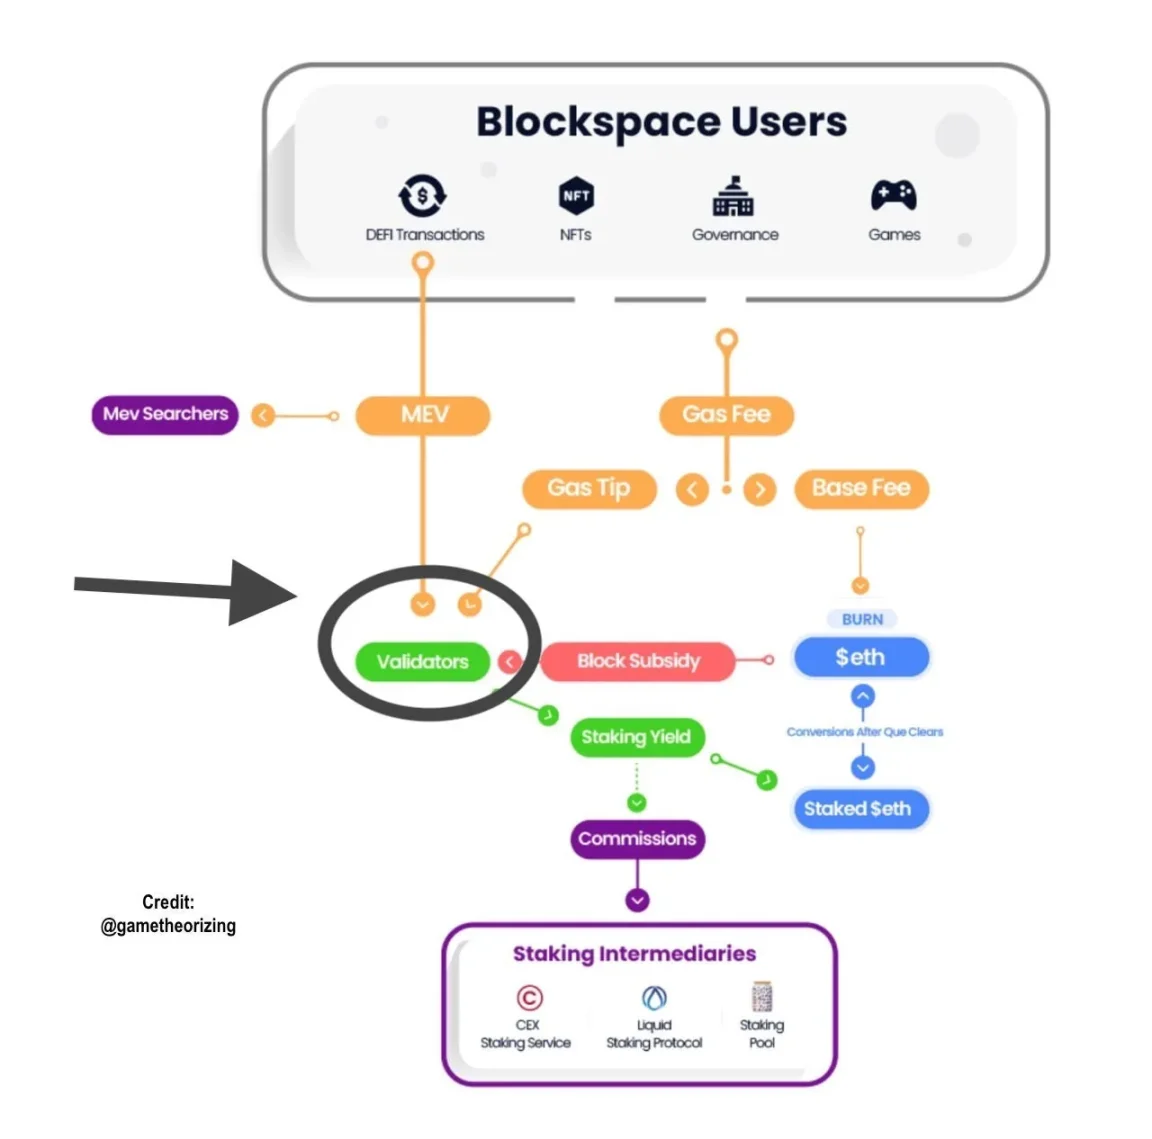
MEV 獎勵:以賄賂的方式組織交易
現在讓我們看看他們是如何工作的?
區塊獎勵
今年早些時候由於對未來的所有風險的擔憂,只有0.083% 的ETH 被質押在信標鏈上。即使是以太坊基金會也沒有抵押他們的ETH。然而,這不到10% 的質押參與遠遠低於其他權益證明鏈(約50-80% 的參與)。隨著合併風險的降低,更多的質押者將迅速出現並進入質押隊列中。
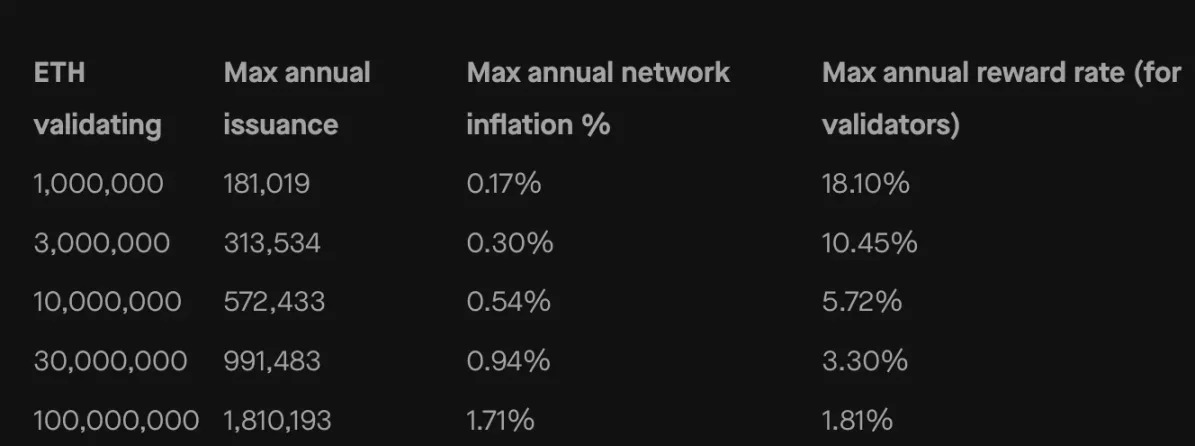
這就是回報率的主要稀釋來源,現在已經有大約1400 萬枚代幣被質押,每個驗證者的獎勵減少到4.1%。不用說,發布成功的合併後,這個數字將繼續增加通過隊列允許的最大值:大約2M/ 月。這只是一個事實,即使有人現在想取消抵押,他們也無法取消。
更多ETH 質押產生的影響如下所示:
Gas tips
隨著越來越多的ETH 被質押,不僅獎勵率會降低,而且年度通貨膨脹率也會增加,從而導致實際收益率更低。在極端情況下,如果質押100~120M,所得獎勵率減去通貨膨脹率將是1.81%-1.71%= 0.1% APY。在某些方面,這對以太坊本身有好處,更多的ETH 質押等於更高的安全性,想要攻擊網絡則需要更多的成本。
而只有當供應量的一小部分被質押時,真實(扣除通貨膨脹)質押獎勵才會很高。整體獎勵是一種通脹形式,以犧牲尚未質押的人的利益為代價來反哺質押者。這是對他們懶惰、規避風險、不成熟的懲罰。
除了驗證者已經獲得的不斷減少的區塊補貼獎勵之外,很多炒作都圍繞著等式的另一部分:Gas Tips 和MEV 賄賂,二者只有在合併後才會啟用。
不過,我們也發現炒作遠遠超出了當前的現狀。正如我們看到的結構變化導致燃燒更少的Gas 費一樣,對於Tips 和MEV 來說,情況同樣如此:
AMM 的流動性減少,套利者競標首先被移除
低效流行的NFT 拍賣導致花費較少的費用即可mint
Flashbots 無聲競價拍賣取代了公共Gas 費優先拍賣
從鼎盛時期的每月超過50,000 ETH 開始,最近幾個月的Gas tips 低於每月20000ETH,並且可能會繼續呈螺旋式下降。
MEV 獎勵
最後討論在方程式中貢獻最少卻討論最多的部分MEV 獎勵。在Proof-of-Stake 中,發佈區塊的選定驗證者充當爭奪區塊內位置的交易裁判。如果有更有利可圖的命令,裁判可以受賄來操縱競爭。
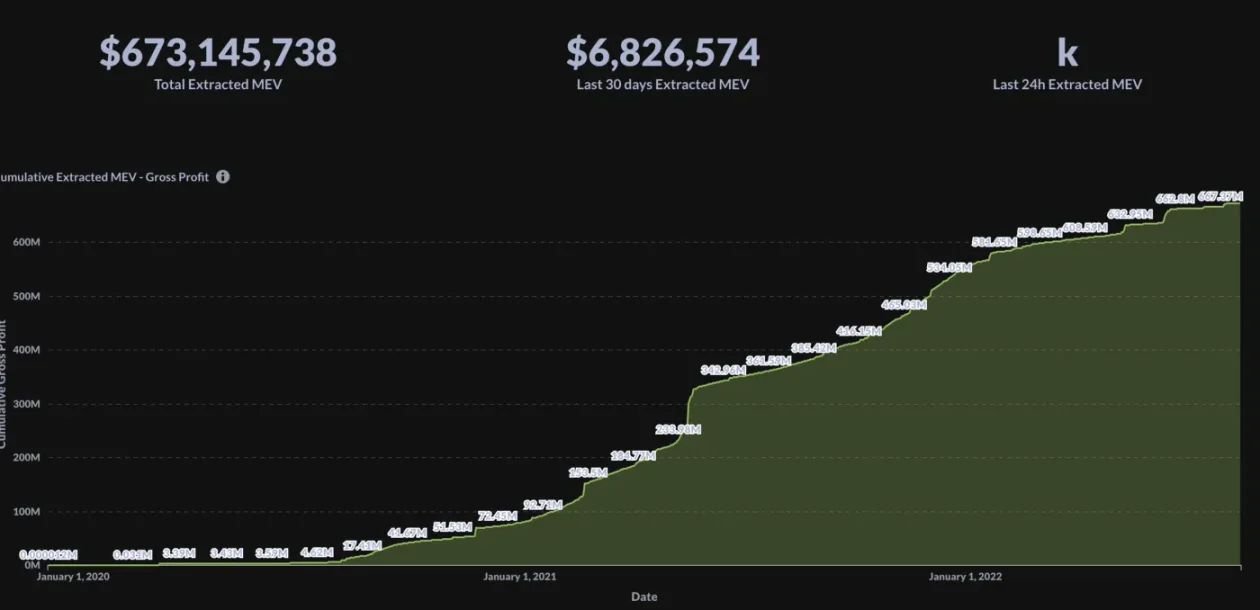
雖然這聽起來像是一種惡意動態,但它實際上比創建不穩定係統的替代方案要好。 Flashbots 正在創建一種名為MEVBoost 的產品,以使這些賄賂透明且可供所有裁判使用,這意味著ETH 質押者更有可能獲得他們的「公平份額」。
這似乎是一個利好影響看漲,但是MEV 正在包括dApp 層的各個方面受到擠壓,例如使用批量拍賣的CowSwap 。
現在從MEV 中每年可提取的價值不到1 億美元,從長遠來看,它只是收益率方程中的一個極小的部分。
更真實的案例
到2023 年,我們將看到3000 到6000 萬個ETH 質押,這將會有2.5%APY 最大驗證者獎勵、0.5% 的Gas tips 和0.1%-0.2% 的MEV 提升,總結下來獎勵約等於3.2%的APY。其中還包括1.5% 的代幣通脹和0.25%-1% 的第三方驗證者運營商成本。最後剩下的確實不多了。
關於區塊鏈收入和成本的最後說明
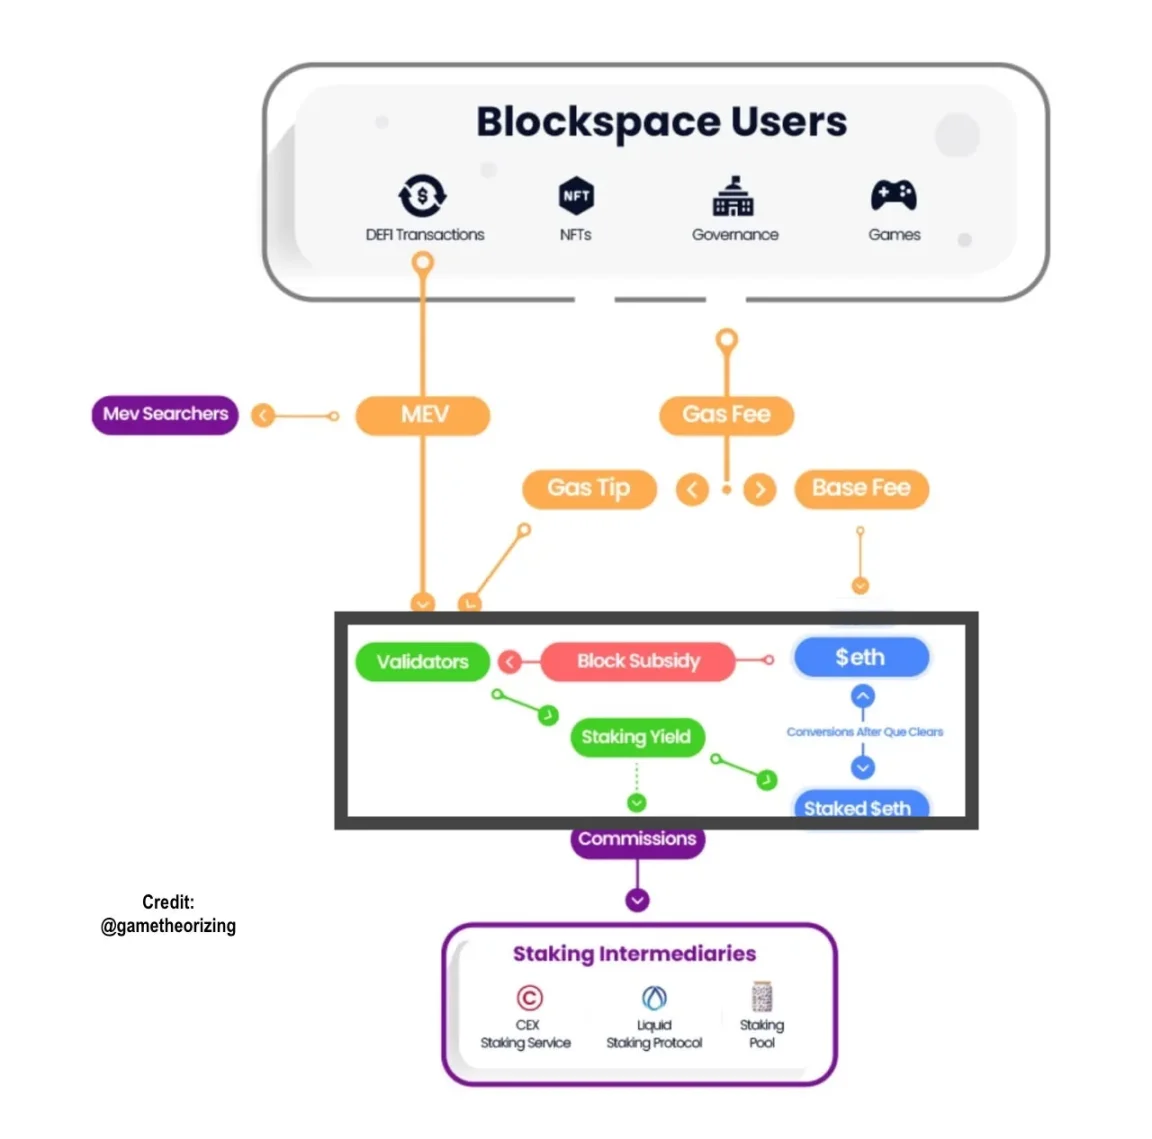
代幣經濟學以及區塊補貼和代幣銷毀的規則,這些對於創建適當的用戶激勵措施確實很重要。但歸根結底,它們只是利益相關者之間的PvP 遊戲。看透本質的首要方法是將區塊鏈的經濟分解為3 個清晰的部分:
價值
代幣生態系統
價值損失
要使得PoS 區塊鏈真正增值,需要滿足MEV + Gas 費用> 中間支付。普通用戶、質押池、流動質押DAO、中心化交易所等都準備好參與其中,任何最終出現在資產負債表上的東西都是區塊鏈生態系統的熵損失。要想保持可持續發展,必須為用戶提供超過他們消耗的區塊空間成本的效用。用戶的持續使用是推動整個經濟的引擎,實現這一目標,將比任何PvP 收益遊戲更具長遠的影響。
敘述4:將會誕生一個真正的生態區塊鏈
合併後的以太坊預期將擁有比meme 代幣更強大的社區和社交層,比Alt-L1s 更好的技術和更去中心化,它的價格將會急速上漲甚至超越BTC 也有可能。所有的預期都來自於成功合併。例如在合併之後,會有很多的用戶採用以太坊網絡。以太坊也會繼續朝著卓越性能的路線圖前進,同時供應大幅減少,有希望挑戰BTC 成為更好的儲備資產。
這些故事每一個都看似非常可能發生,但當把他們放在一起比較時,就會產生嚴重的衝突。
技術、Meme 和儲蓄價值,每一個從各自維度都會有一個最佳故事,以下是需要考慮的一些例子。
推動技術創新和維持原狀
隨著其他區塊鏈生態也在不斷創新,以太坊的技術領先地位還不足以讓我們高枕無憂。然而技術升級重置會留下更大的潛在漏洞,容易被黑客攻擊而造成損失。如果技術分享持續存在,硬通貨概念就不會具有可信度。
增值和良好的用戶體驗
雖然用戶和持有者不是完全不同的群體,但合併後的代幣持有者對決策的影響越來越大。那時可能會出現無數種方法可以創造不正當的激勵措施,允許短期價值提取而不是長期生態系統健康:
圍繞鎖定代幣進行設計,可以增加稀缺價值
如果最強的激勵措施是囤積代幣,那麼使用和創新的價值就會大大降低。
技術改進旨在通過更高效的代碼和交易dApp(如Cowswap)來降低MEV 並降低gas 費用。
代幣價值累積需要更多的MEV 和更多的價值拍賣。
效率與審查阻力
PoS 在某些方面提高了效率,但也增加了額外的複雜性,從而擴大了可能存在的攻擊面。
Memeing 約為99.9% ESG 收益令人震驚
可擴展性願景的路線圖向前發展
去中心化貨幣將會面臨最終的審查阻力。
如何在諸如贏者通吃的流動性質押協議的效率優勢和潛在的中心化風險之間保持平衡是值得深思的一個問題。
或者以太坊成為完全主流的中心化區塊鏈,這時機構投資資金將會大量湧入,但作為交換,當主權政府拍拍肩膀時,每個人都必須得服從。代幣持有者的激勵措施會湧向密碼朋克的自由主義夢想。
小結
小結
原文鏈接
原文鏈接





