






一文詳解Aave原生穩定幣GHO的設計理念


原文編譯:PANews
原文編譯:PANews
原文編譯:PANews
在Aave DAO和團隊將GHO推向市場並將其打造成與DAI一樣重要的穩定幣之前,讓我們先來看下這款穩定幣的設計理念。不過由於目前掌握的信息還不夠全面,因此本文第二部分內容主要是根據DeFi行業經驗進行的一些推斷。
 一級標題
由於Aave是大部分借貸人的首選DeFi借貸協議,因此Aave最初設定的一個目標就是吸引足夠多的穩定幣存款。接下來,創建DAO原生穩定幣也是非常自然的事情,因為這樣可以降低借款人的成本。此外,通過鑄造穩定幣,存款人也就不需要為年化收益支付額外的費用了。
二級標題
二級標題
二級標題
有意思的是,Aave並沒有將“USD”這幾個字眼加在這款穩定幣的名字上。由於美國監管機構向來較為激進,因此從法律角度來看,GHO很可能不想惹出太多麻煩。此外,Aave創始人Stani還暗示GHO未來可能會發生錨定變換,他解釋說:
二級標題
二級標題
二級標題
1.2 利率模型和質押折扣
利率模型可能是GHO目前為止最不出彩的一個部分,Aave最初的想法是由Aave DAO來直接確定利率,就像在Maker的運作方式一樣,但這種做法很低效,並且會給治理增添不必要的麻煩。而使用一個根據市場情況調整、由算法確定的利率模型將會更加合理,這就像Aave上的其他代幣一樣,由池中的供需關係來決定利率。
通常情況下,DAO是絕對不適合參與系統操作參數管理的,因為這樣就會產生一個具有固定基本利率的混合模型,這種模型只能根據市場情況在一定範圍內進行調整。所以說Aave社區想讓DAO參與利率確定的設想可謂十分荒謬。
事實上,利率的動態變化可以通過阻止大規模鑄幣事件來保護GHO的錨定,就像Liquity協議上的baseRate(基準費率)可以防止LUSD向下錨定一樣。在Liquity協議上,最初的費用為0.5%,而隨著需求激增,費用就會上漲,當需求穩定之後又會逐漸趨向0.5%。
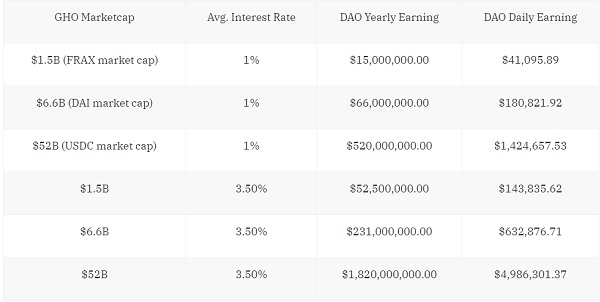
下圖給出了不同GHO市值對應的利率、收益參考值:
1. GHO市值:15億美元= FRAX當前市值,66億美元=DAI當前市值,520億美元=USDC當前市值。
二級標題
二級標題
二級標題
二級標題
二級標題
二級標題
1.4 “去中心化”和無抗審查性
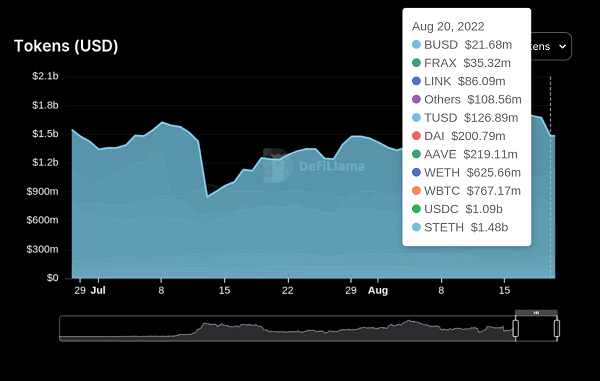
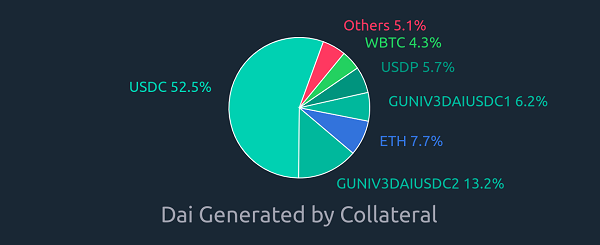
從團隊的描述來看,GHO將像DAI一樣“去中心化”,且由於其抵押品的構成而具有較弱的抗審查性。事實上,假設目前所有可以被當作抵押品在Aave上進行借貸的aToken也可以藉入GHO,那麼GHO的抵押品將主要由USDC等一些可審查性代幣構成:
圖片描述
圖片描述
一級標題
一級標題
一級標題
2 上市後,Aave與GHO會是什麼樣子?
aGHO應該會成為Aave協議上最令人著迷的抵押品,但如果允許借用GHO,也可能會產生重大的反身風險(reflexive risks)。因此,最好可以阻止用aGHO鑄造GHO,否則很可能會看到目前在DAI上出現的問題。
二級標題
二級標題
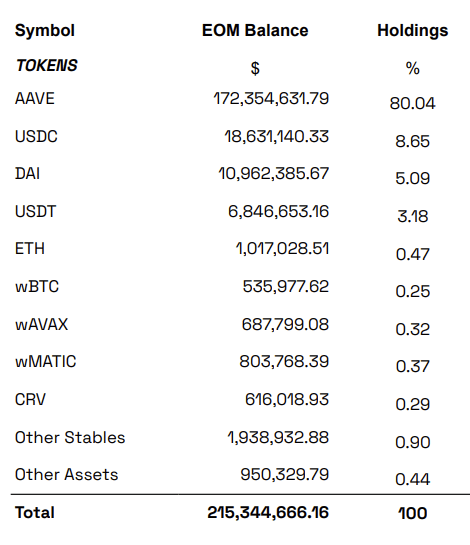
穩定幣設計的另一個關鍵部分就是流動性策略,在Aave上,CRV、CVX和BAL都可以作為抵押品,基於儲備因子(Reserve Factor),這些鎖定在原生協議中的代幣將會在“金庫”中不斷累計,繼而讓Aave DAO能將激勵引導至與GHO相關的礦池。
圖片描述
圖片描述
上圖:Aave“金庫”當前狀態,CRV超61.5萬枚,資料來源:Aave“金庫”報告(2022年7月)
最後提一點的是,Aave和Balancer的關係其實“不錯”。首先,自從過渡到AAVE代幣之後,Aave安全模塊中採用的分配規則就一直是“80% AAVE / 20% wETH Balancer Pool”。其次,Aave的儲備金庫內目前持有20萬枚BAL,而且還計劃增持。因此,我們可以期待穩定幣GHO在Balancer協議上會有精彩表現。不過,相比於Balancer,Aave穩定幣GHO的潛在風險點可能在Cruve上,因為Curve既是“王者”又是“造王者”,所以如果想在Curve上增加GHO流動性,難度應該不低,甚至有可能和Frax一樣被迫選擇“對抗”Curve。
一級標題
一級標題
一級標題
3 總結
希望這篇文章能幫助您更好地了解穩定幣戰爭中的利害關係,隨著GHO發布臨近,Curve穩定幣也將支持超額抵押並在年內推出,今年的穩定幣市場肯定會非常有趣。對於DeFi市場而言,穩定幣規模擴大或許是下一步發展趨勢,而且大多數DeFi協議都在探索自己的原生穩定幣擴張,比如:
3、Curve最初只是一個DEX,但很快添加自己的穩定幣並開始為流動性提供者提供有效的借貸服務。
原文鏈接





