






一文詳解AAVE最新穩定幣GHO提案


前言:
前言:前言:前言:
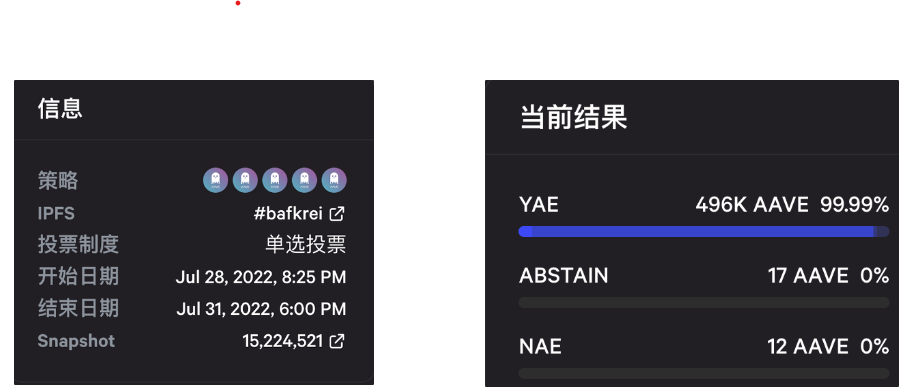
Aave 社群發布徵求意見(ARC) 提案,向其DAO組織提議”引入與美元掛鉤的原生去中心化、超額抵押的穩定幣GHO“,此提案已經在7.31以99%的支持率通過。
而此提案不僅具有常規超額抵押穩定幣的特點,還額外提出促進者概念,打破原先超額抵押均為現有資產(ETH等),而嚴格篩選的“促進者”
將會打破“現有資產才能質押的束縛”
,可將未來收益作為穩定幣抵押品!
本文將從穩定幣本身賽道知識展開,梳理GHO提案的目標與創新點,並詳細講述模範競品穩定幣DAI的整個生命週期(生成,銷毀,清算等出發)
本文頗長,如果你有以下好奇,請細細看來~~
總結GHO與DAI的差異與優勢
一級標題
一級標題一級標題
對於大多數穩定幣來說,這就是美元。
二級標題
二級標題
二級標題
1.1、幣價穩定的隱形優勢
一個能被信任的穩定幣,則是用戶可在任何合理的情況下,都可以將其兌換成真正的美元。總之穩定兌現是必要的因素,而一旦代幣能實現長期穩定,他就並不僅僅是一種幣更是一個平台,圍繞幣價穩定這特性雖然無聊但是確特別有用。其收益是
for平台:實現無摩擦無滑點的金融價值交互基礎平台,供大量上層應用穩定運作。
for投資:一旦成為機構投資者投資鏈上產品的首選貨幣將會聚攏巨量資金
for服務:儲存發幣可收取無風險利息,轉移出金賺取額外穩定使用費。目前僅USDT,USDC這兩以法幣質押的穩定幣就合計發行超千億美元!1.2、穩定幣的分類
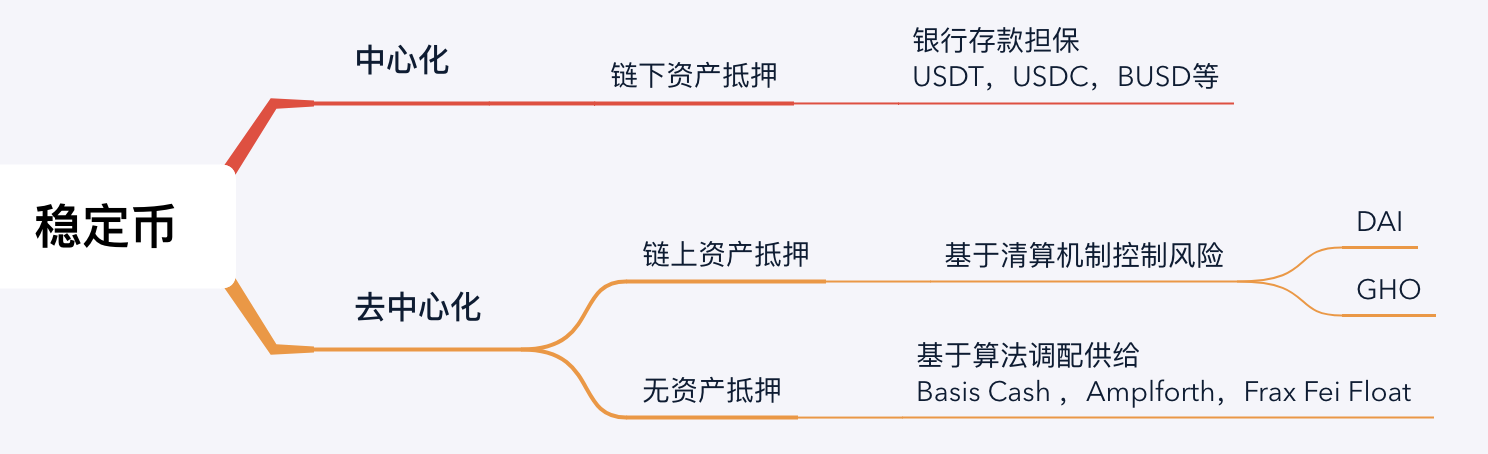
區塊鍊是一種全球性市場,穩定幣總市值約1500億美元,基於
中心化程度、抵押物、錨定物
鏈下資產做抵押擔保,基於銀行存款擔保的:USDT,USDC
二級標題
二級標題
二級標題1.3、穩定幣的收入來自哪裡?。
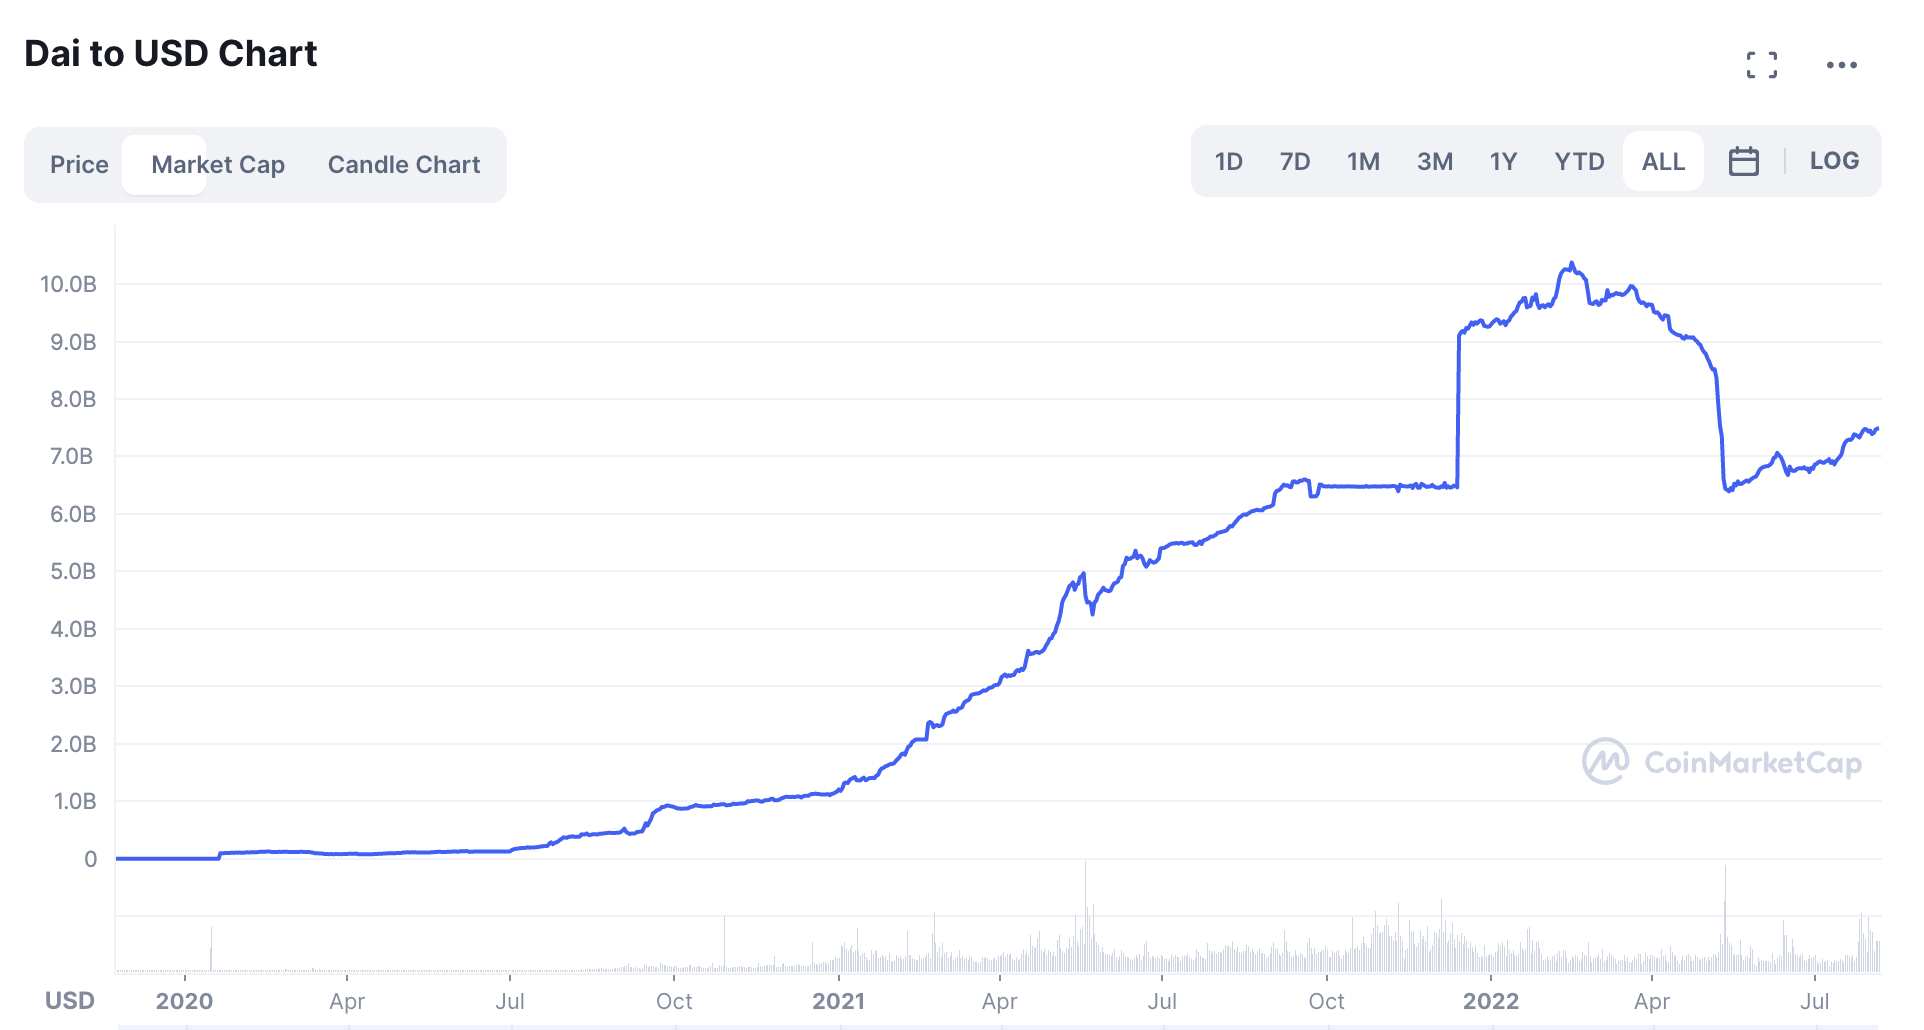
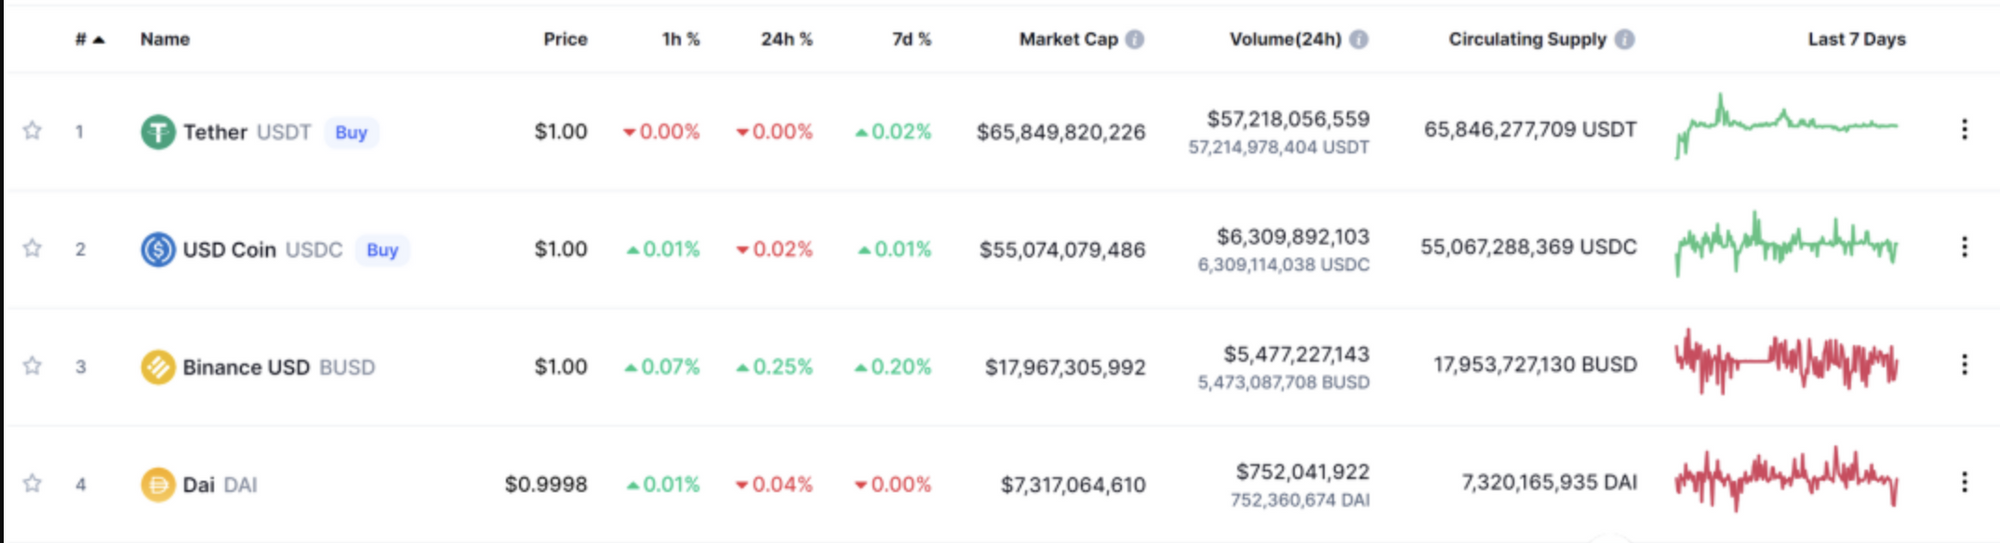
穩定幣這門宏大的生意,目前USDC就有548億美元,而DAI在以太坊上累計發行70億美元。
要理解各類產品的價值就需要
抓住他的賺錢模式,領會發幣動機
因為幣價穩定所以相對不大可能靠漲跌獲取收益,且代幣的使用是在區塊鏈上運作的智能合約,用戶進行轉賬消耗的只有gas費,轉移1W個USDC也會到賬1WUSDC,並不會從中扣去以ERC20協議為核心的穩定幣。
第一種:鏈下法幣擔保型
針對鏈下資產(美元)在銀行存款做擔保的類型
銀行利息收入就是一大頭,例如USDC有548億的發行量,這意味著它通過其銀行和託管夥伴持有價值相同的現金或國債,這部分稱為儲備金,其收益類比短期美國國債大約2 %左右。其次在提幣環節可以收取手續費,例如USDT:查閱Tether官網,走官方兌換美元的門檻為至少10萬美金,手續費則為1000美金或是兌換金額*0.001之間的更高者。
這裡就存在信任問題,如果過多的儲備金轉為持有國債或者更長期限的國債,雖然能提高收益率,但是對提現的信任度就會降低。
對此類而言博弈就是:
是保持更多儲備金少賺取利息收益,還是選擇更高收益但會犧牲信任度
目前看多數選擇是先提高發行量,成為更多用戶的共識,增加更多儲備金。
第二種:鏈上資產擔保型
針對鏈上資產(各類主流token)在智能合約內做抵押擔保的類型
以目前世界第四大加密穩定幣DAI為例子,用戶獲取流程是在質押資產並換出DAI,而要取回原始資產則是歸還DAI+0.5%-0.75%的穩定費,後面咱們會詳細展開
1.4、小結
這不,同樣是備受考驗的DeFI借貸協議的王者AAVE也將邁入穩定幣市場。
一級標題
一級標題
一級標題
二、AAVE的GHO穩定幣提案
截止7.31號,此提案已經在DAO組織內部獲得99%認可率通過。
二級標題
二級標題
二級標題
2.1、GHO 的重要特徵
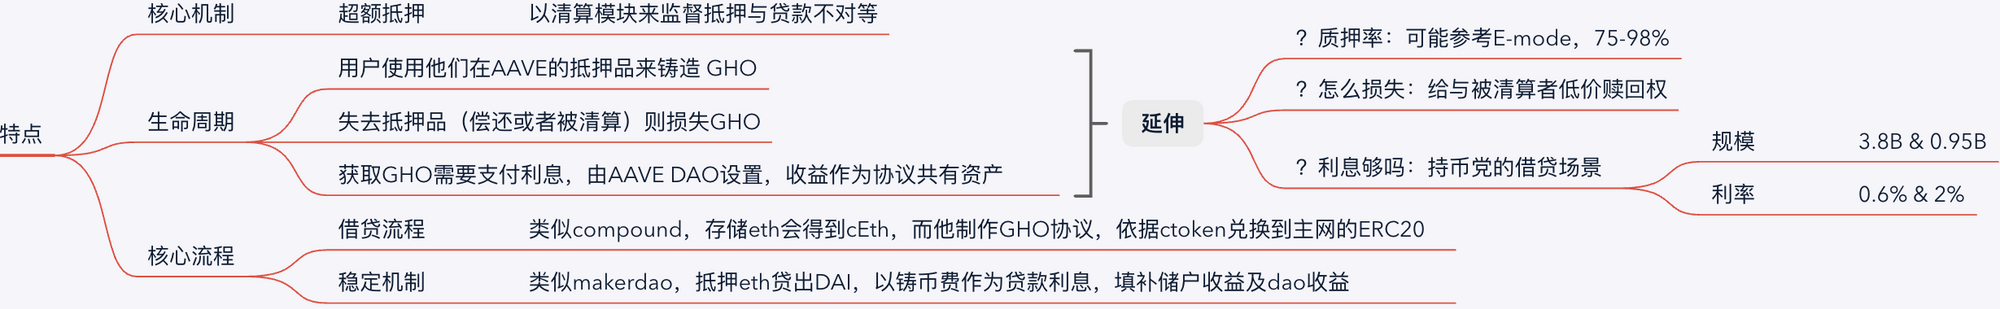
提案明確了核心機制:是與美元掛鉤的原生去中心化、由質押物支持的穩定幣
因此將會與MakerDao下的DAI高度相似。同樣基於超額抵押,也同樣會有清算模塊來監督抵押與貸款不對等風險。
咱們來對比下特徵並逐個展開解釋,確實專業名詞有點多啊。
常規的特徵是:
去中心化—核心機製完全運作於區塊鏈上。
超額抵押—需要鏈上資產用作擔保,1K美金的ETH,只能貸出質押率以下的GHO。
社群治理—核心參數利率、手續費等由DAO投票設置,並通過治理代幣共擔風險。引入獨特的特徵是:
引入
「促進者」(facilitator)概念解讀:能夠無抵押可生成銷毀GHO,嚴格篩選的“促進者”將會打破“現有資產才能質押的束縛”,可將未來收益作為穩定幣抵押品!不僅能夠大幅提高發行規模,更能讓眾多web3產品簇擁以達成篩選標準,促進長期可靠服務的應用:->Aave V3 的E-mode模式
結合
Aave V3 的E-mode模式
案例:當DAI可低滑點損耗兌換GHO,則能鼓勵套利者幫助價格穩定來賺錢。套利者收穫槓桿加持下的利差,而GHO收穫穩定性。
例如:GHO up -> 以dai鑄造GHO -> 供給提高-> GHO down
穩定
解讀:常規質押貸出的LTV一般75%,即100抵押品只有可貸出75,而在E-mode下,以穩定幣質押貸出穩定幣則可以使用98%的LTV,是高效的穩定幣資產互換的穩定機制。
例如:GHO down -> 以GHO鑄造dai -> 供給減少-> GHO up
在多鍊網絡中天然跨鏈分配的門戶概念:->待評估
解讀:最近橋炸的有點多,解讀需看後續實現方式,期待筆者續作吧
2.3、GHO的運作流程
如果從整個代幣的生命週期來看,用戶會接觸到的GHO的使用方式
參照compound當前存儲ETH的0.07%生息利率和DAI的生息利率0.6%估算,這個穩幣費大概率會設置在0.5%→1%之間,
二級標題
二級標題
二級標題
2.4、小結
GHO還是提案階段,雖然可能近期已經在開展合約安全審計等工作,但是要正式主網上線可用還有很長一段時間,
其中核心問題還處於社區火熱討論階段,他們特別關注以下問題
4:Defi動輒聚集百億資產,需要安全的進入及退出機制
一級標題
一級標題
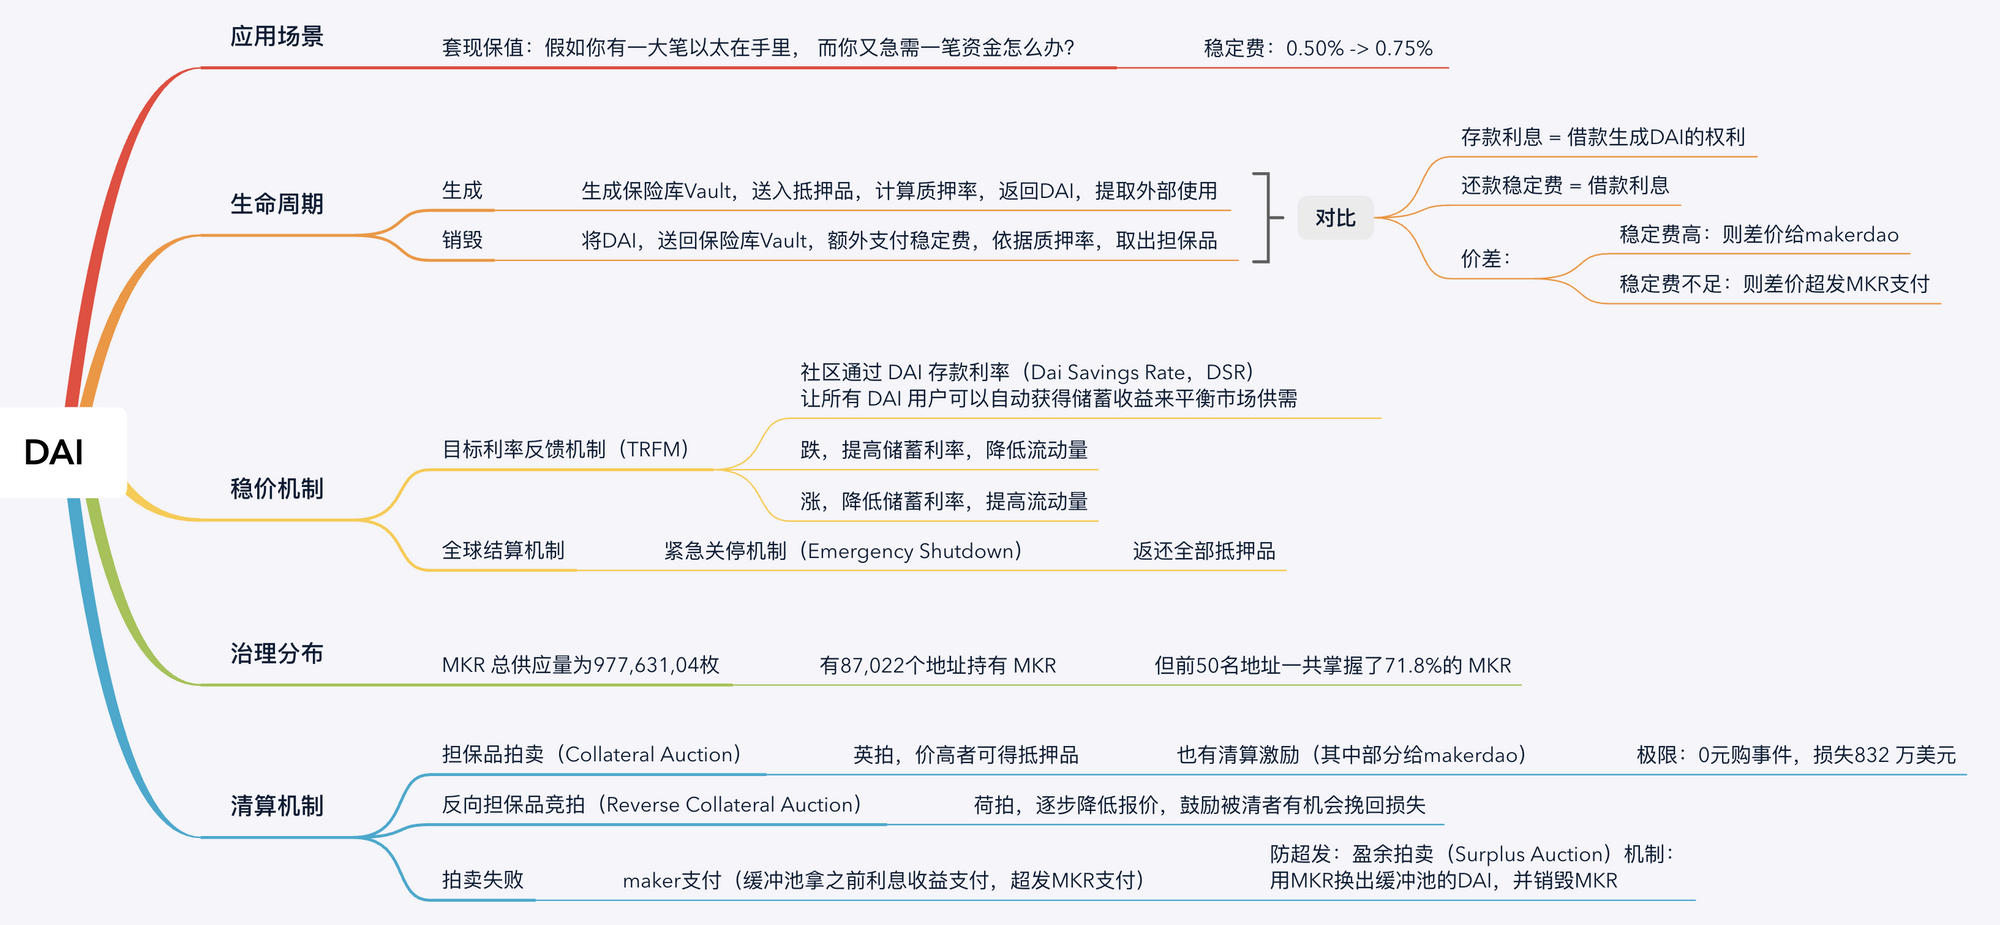
讓咱們來通過解讀同款產品,去中心化穩定幣的詳細實現標桿MakerDao的DAI。
二級標題
二級標題
二級標題
3.1、超額抵押的意義
對平台方而言,當債務足夠大的時候,如國債等就形成以最低風險的最穩定利息收益,成為動態調節市場資金量的很好管控金融工具,類比web3項目方則是鎖定大量流動中的代幣,促進經濟系統相對穩定。
所以,所以,
所以,🌰
所以,
是一個非常有意義的做空做多的槓桿工具。
舉個栗子
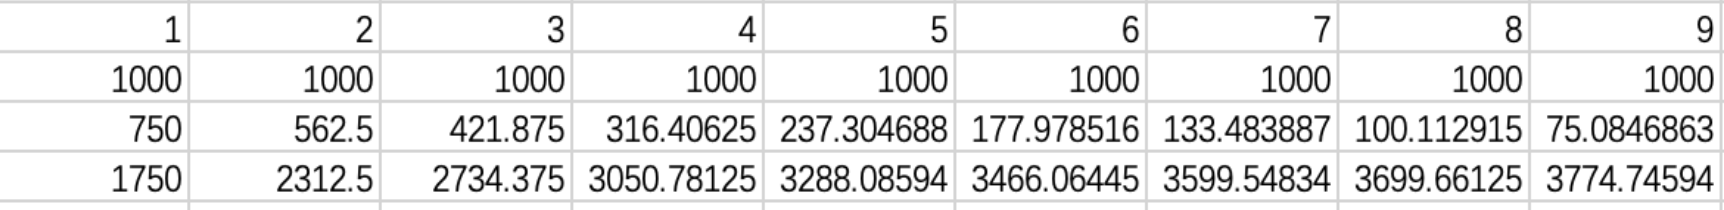
做多就是看好其上漲而買入,槓桿做多則是藉錢加倍買入。
其槓桿的效率如下雖然不高,但是可以輕鬆達到2-3倍,
二級標題
二級標題
二級標題3.2、DAI的生命週期
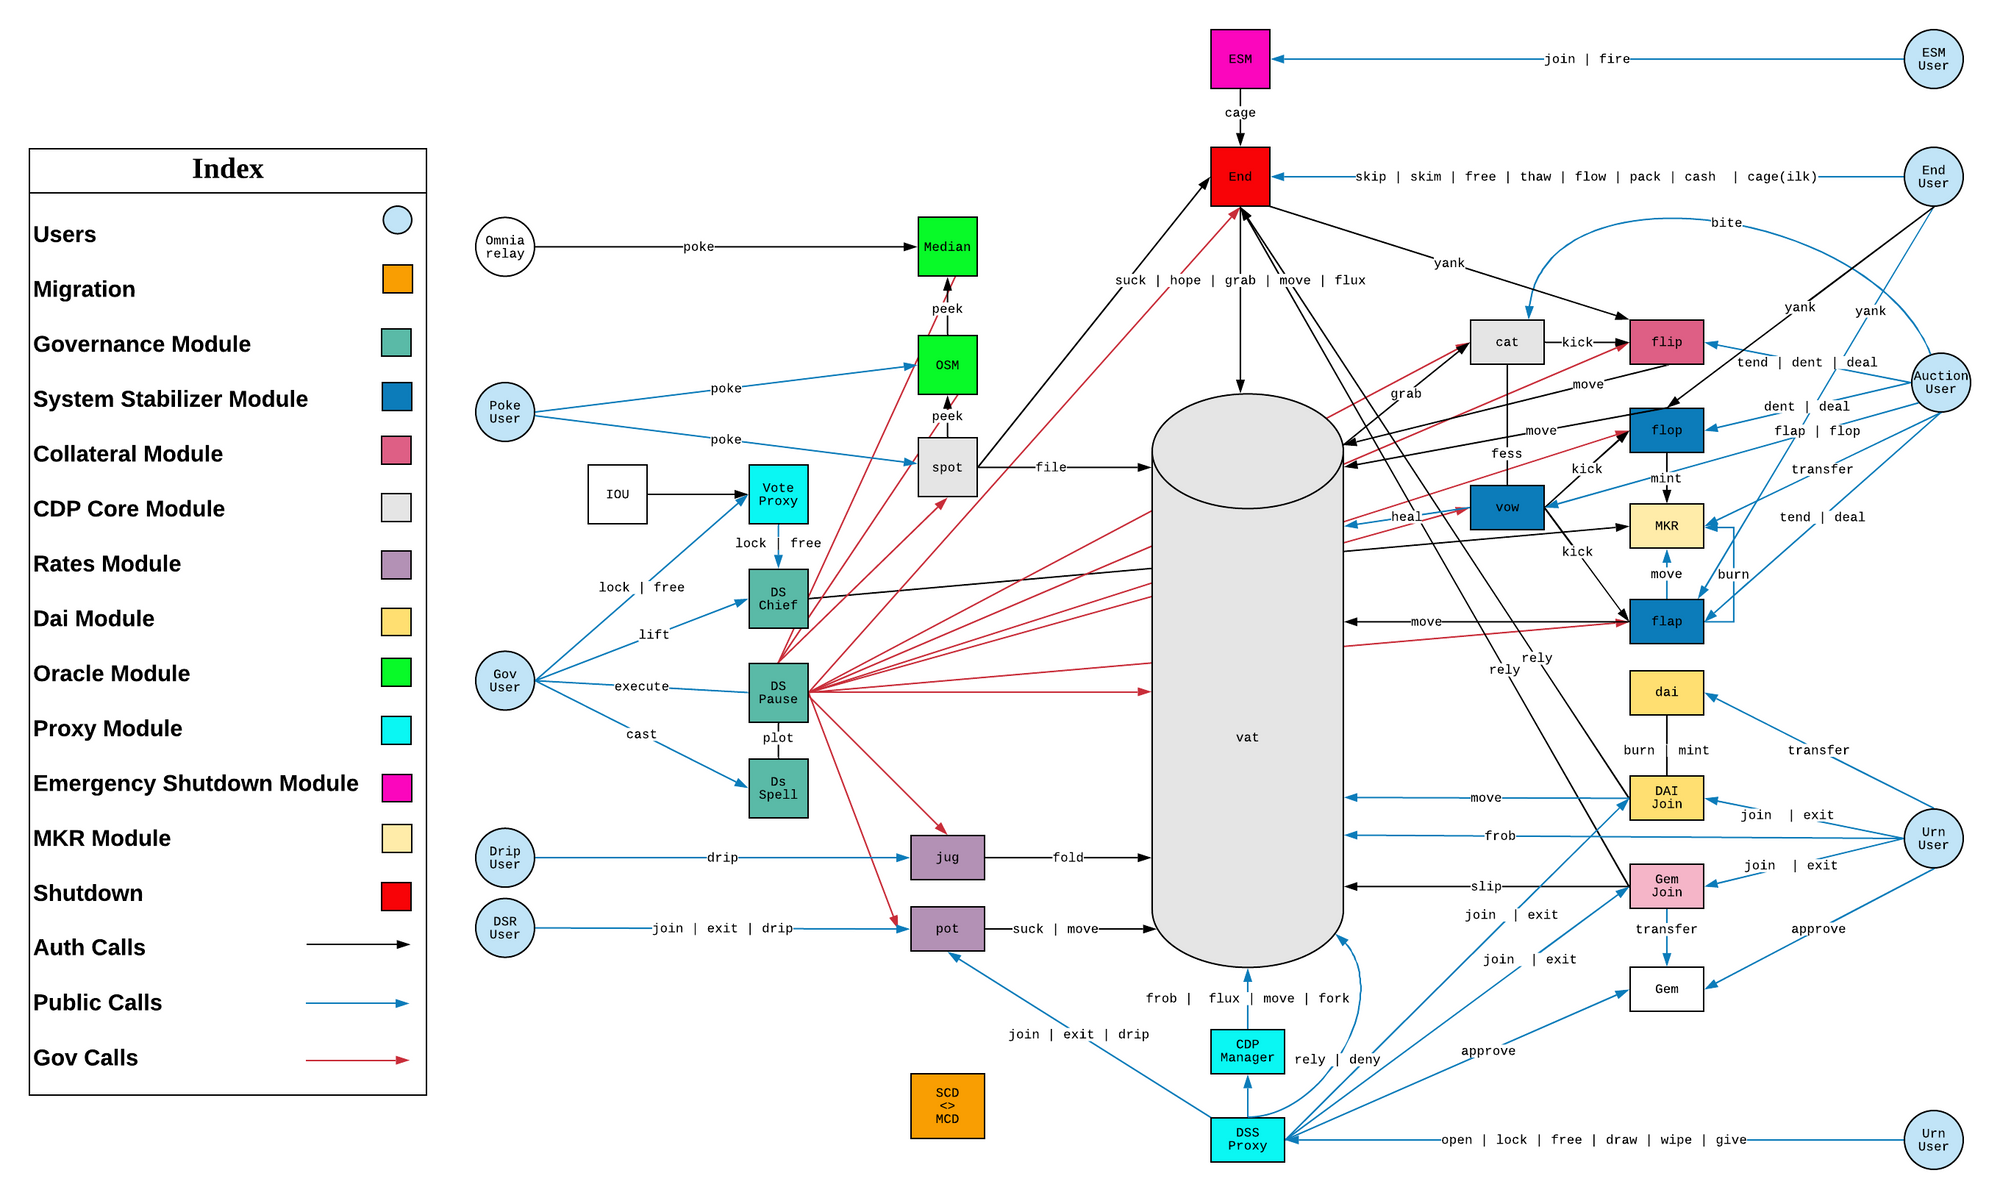
其實整個圍繞DAI的穩定係統非常複雜,下圖是官方系統架構圖,簡直堪稱是web3產品中的藝術品。
所以咱們避開復雜的代碼,
只圍繞用戶會感知到的幾個環節來講述,其實都在圖中黃色的部分
整個DAI的生命週期,分獲取和銷毀兩個大環節。
獲取:生成保險庫Vault,送入抵押品,計算質押率,返回DAI,提取外部使用
銷毀:將DAI,送回保險庫Vault,額外支付穩定費,依據質押率,取出擔保品
類比一下:
假設我去銀行做房屋貸款(低流動性資產換高流動性穩定幣)
我把我的房子作為抵押品(抵押ETH)
銀行把現金給我作為貸款(獲取DAI)
如果房子的價值下降了(資不抵債)
銀行會要求我償還貸款(補充抵押品)
銀行出問題徹底倒閉了(觸發全球結算系統)
二級標題
二級標題
二級標題
3.3、黑暗森林,風險先行
都知道即使是ETH也是高度風險的波動資產,在MakerDao的鑄DAI幣入口,我們可以顯著看到
他有幾個核心參數
穩定費:歸還DAI,贖回抵押物時需要額外支付的成本(成為MakerDao的收益)
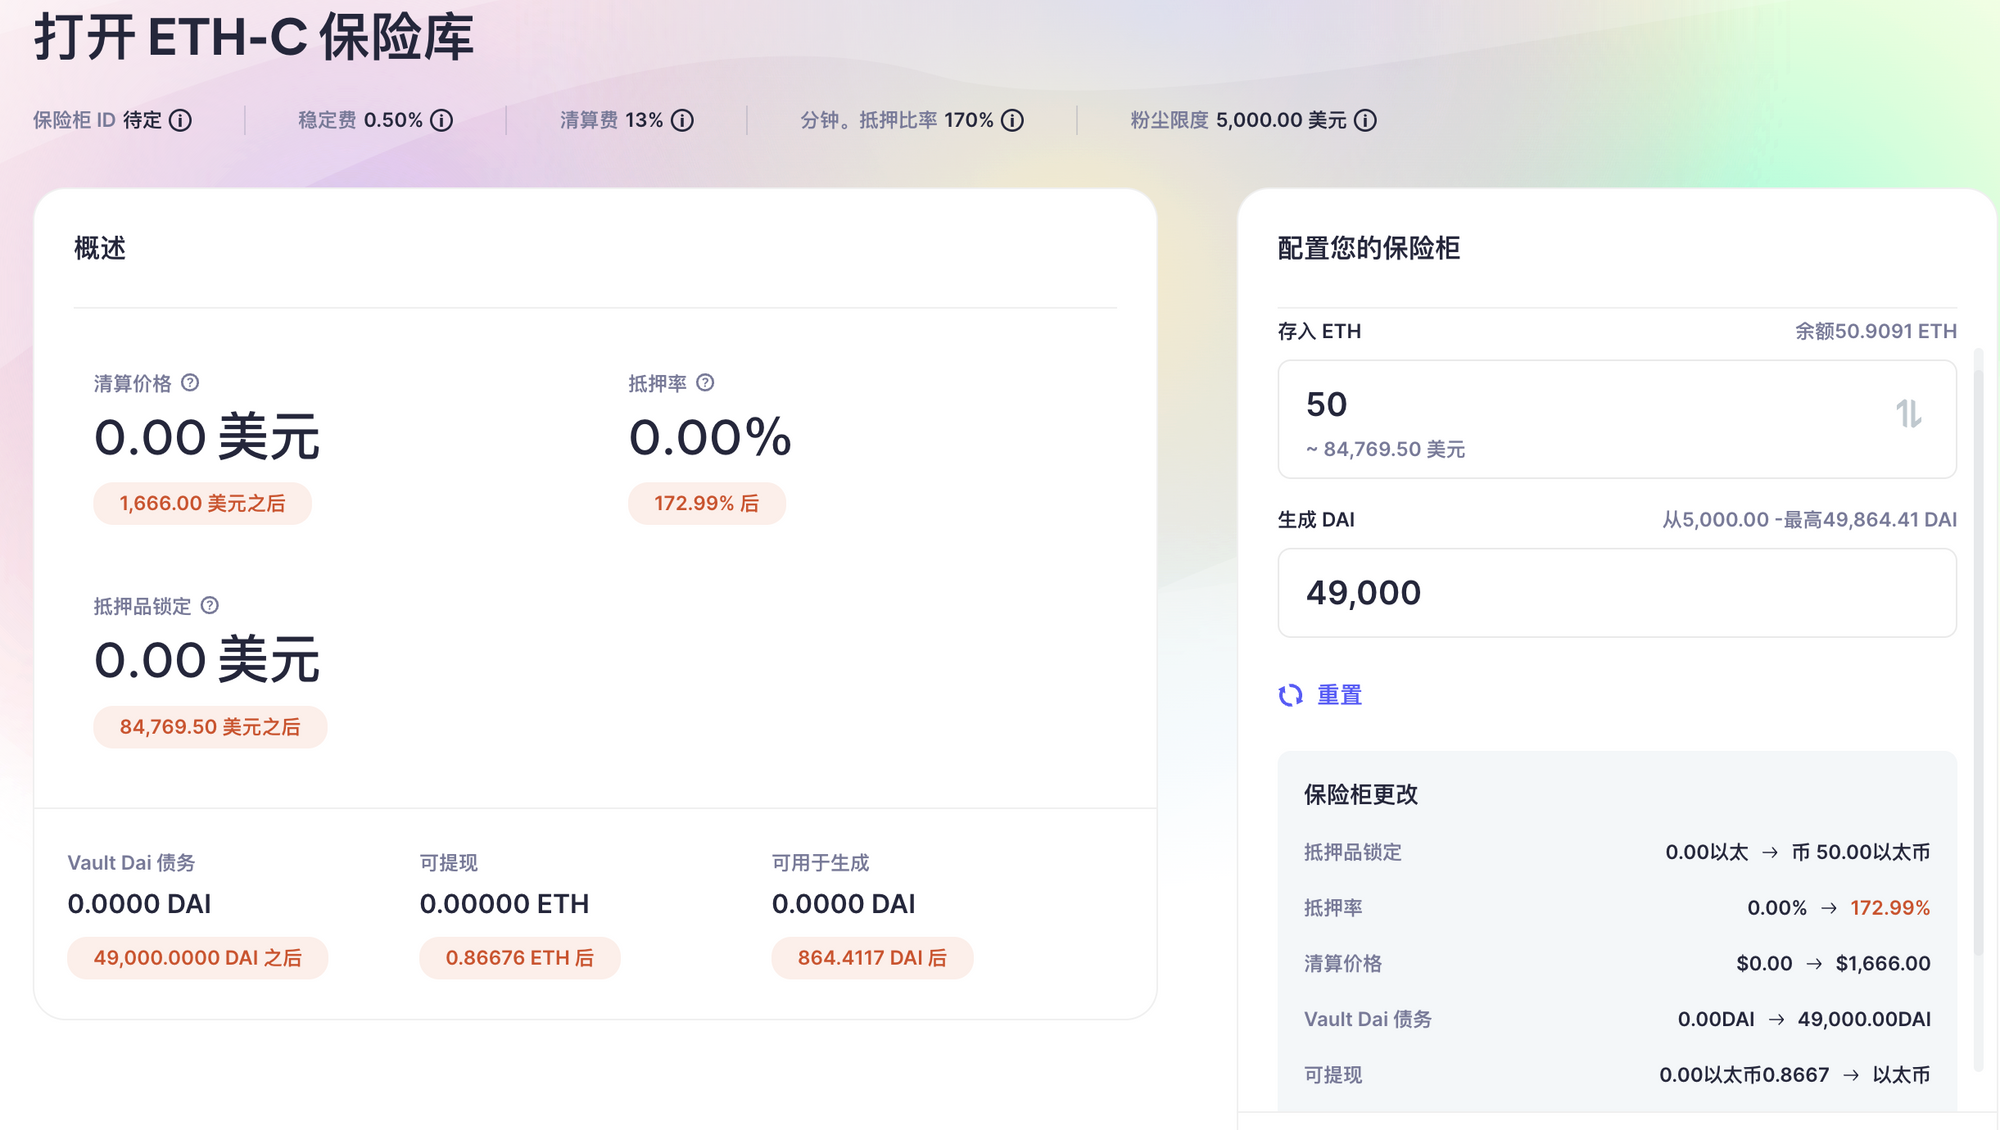
清算費:一旦資不抵債,將會有13%的罰金納入我的未償還債務中。
抵押率:要貸出100美金的DAI就需要170美金的資產質押。且右下角會告知,如果我以50個ETH生成保險庫,且取出49000個DAI之後,一旦當前ETH價格達到1666刀則會觸發清算(簡單機器翻譯了下,方便直觀的理解)3.4、資不抵債,四道拍賣
而風險一旦越過紅線,就會發生清算,
意味著用戶不再需要歸還DAI,而用戶生成的保險箱(Vault)將會被進行抵押品拍賣把虧欠系統的DAI 補回來,同時被清算的用戶還需要繳納一筆清算罰款,,
Maker協議的拍賣流程有4道,
首先會觸發
擔保品拍賣(Collateral Auction)機制採用英拍模式即價高者可得抵押品,付出的DAI則去補償本次債務和罰金。,
如果擔保品拍賣環節就已經可以順利解除債務危機,且如果還有部分未被賣掉的抵押品
則觸發
反向擔保品競拍(Reverse Collateral Auction)機制
被清算者可以以荷拍模式,在逐步降價的過程中的可接受價位自己消耗DAI來換會部分擔保品,協議如此設計則是激勵被清算者的的償還意願。
這裡細心的觀眾可以發現,其實資金總是不可能完美匹配消除債務的。如果完全無人接盤,就會動用緩衝池(Maker Buffer)的資金來承擔壞賬的風險。而他的資金是來自於上面描述的穩定費和罰金等。,
當然,如果風險大到連緩衝池都救不了這次死亡螺旋了,
則觸發
債務拍賣(Debt Auction)機制Maker 協議將會超發MKR (治理代幣)來啟動拍賣程序,拍賣者可以使用DAI 拍賣獲取MKR,拍賣獲取的DAI 將進入緩衝池去償還債務。
長期如果都通過超發MKR的來救急則必然這個治理代幣本身將變得毫無價值,因此控制通膨率也是保護整個系統運作安全,
會通過一道
盈餘拍賣(Surplus Auction)機制
來通過賣出緩衝池裡的DAI換取並自動銷毀市面上的MKR,從而減少MKR 的總供應量。3.5、小結看哪,多麼優美的系統啊!
有各種清算流程保障整個資金運作的流程,風險已經降低很多了,但是穩定幣的作用就得讓波動的降到最低,因此還有一套
目標利率反饋機制(TRFM)
這裡就不贅述了,建議大家能閱讀下文末的相關文章(尤其是MakerDao的白皮書)
一級標題
一級標題
一級標題
四、總結-GHO與DAI的區別
我們從穩定幣是什麼開始,探討他的價值,分類,收入來源。可以理解Aave 想涉足穩定幣領域的根本動機,為了便於理解穩定幣的為何能穩定,這一宏大的問題,咱們通過對整個MakerDao抵押生成DAI的生命週期,清算策略,安保措施等等逐個理解。
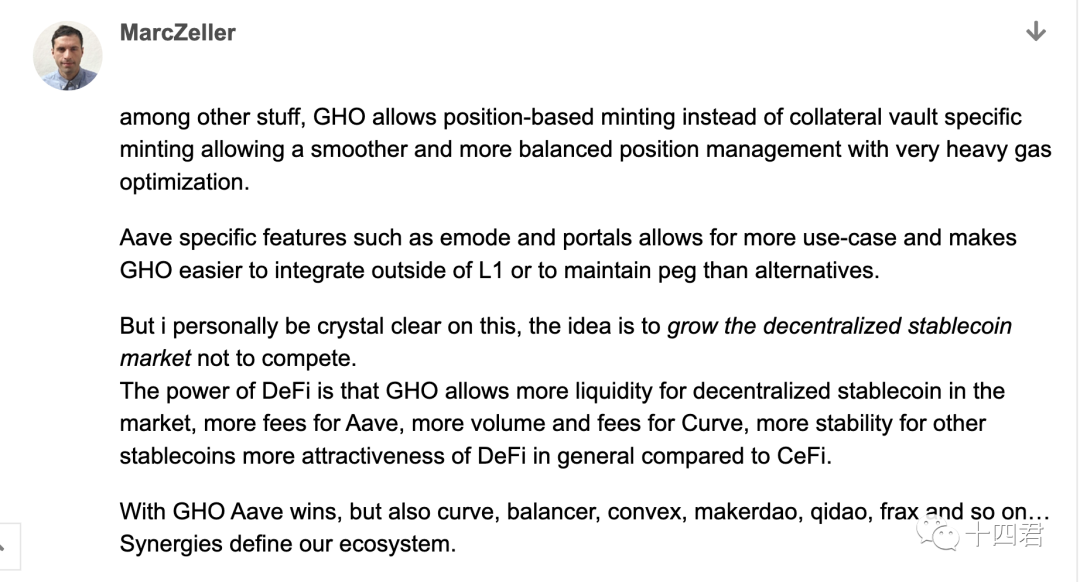
雖然無法斷言未來是否會脫鉤(可別烏鴉嘴),但如此優美的系統機制著實讓人著迷。
而提案發起者自己
也講述GHO與DAI的區別
真是一篇Defi長文,十四君感謝您的閱讀!
引用:
https://governance.aave.com/t/introducing-gho/8730
https://docs.makerdao.com/
https://makerdao.com/zh-CN/whitepaper/
https://coinmarketcap.com/
歡迎點贊關注,轉發給適合的朋友探討。
https://mp.weixin.qq.com/s/tjy2AWzRFGE6OLDrj9Y6kA
引用:
https://mp.weixin.qq.com/s/-7KggzOFXzDPF9T2YcGyww
Aave 的穩定幣GHO提案原文
https://learnblockchain.cn/2019/03/19/understand_dai
MakerDAO:以太坊“最瘋狂”的DAPP
理解去中心化穩定幣DAI
點贊關註十四,用技術視角帶給你價值





