






永恆牛市的幻滅


一級標題
一級標題
圖片描述
圖片描述
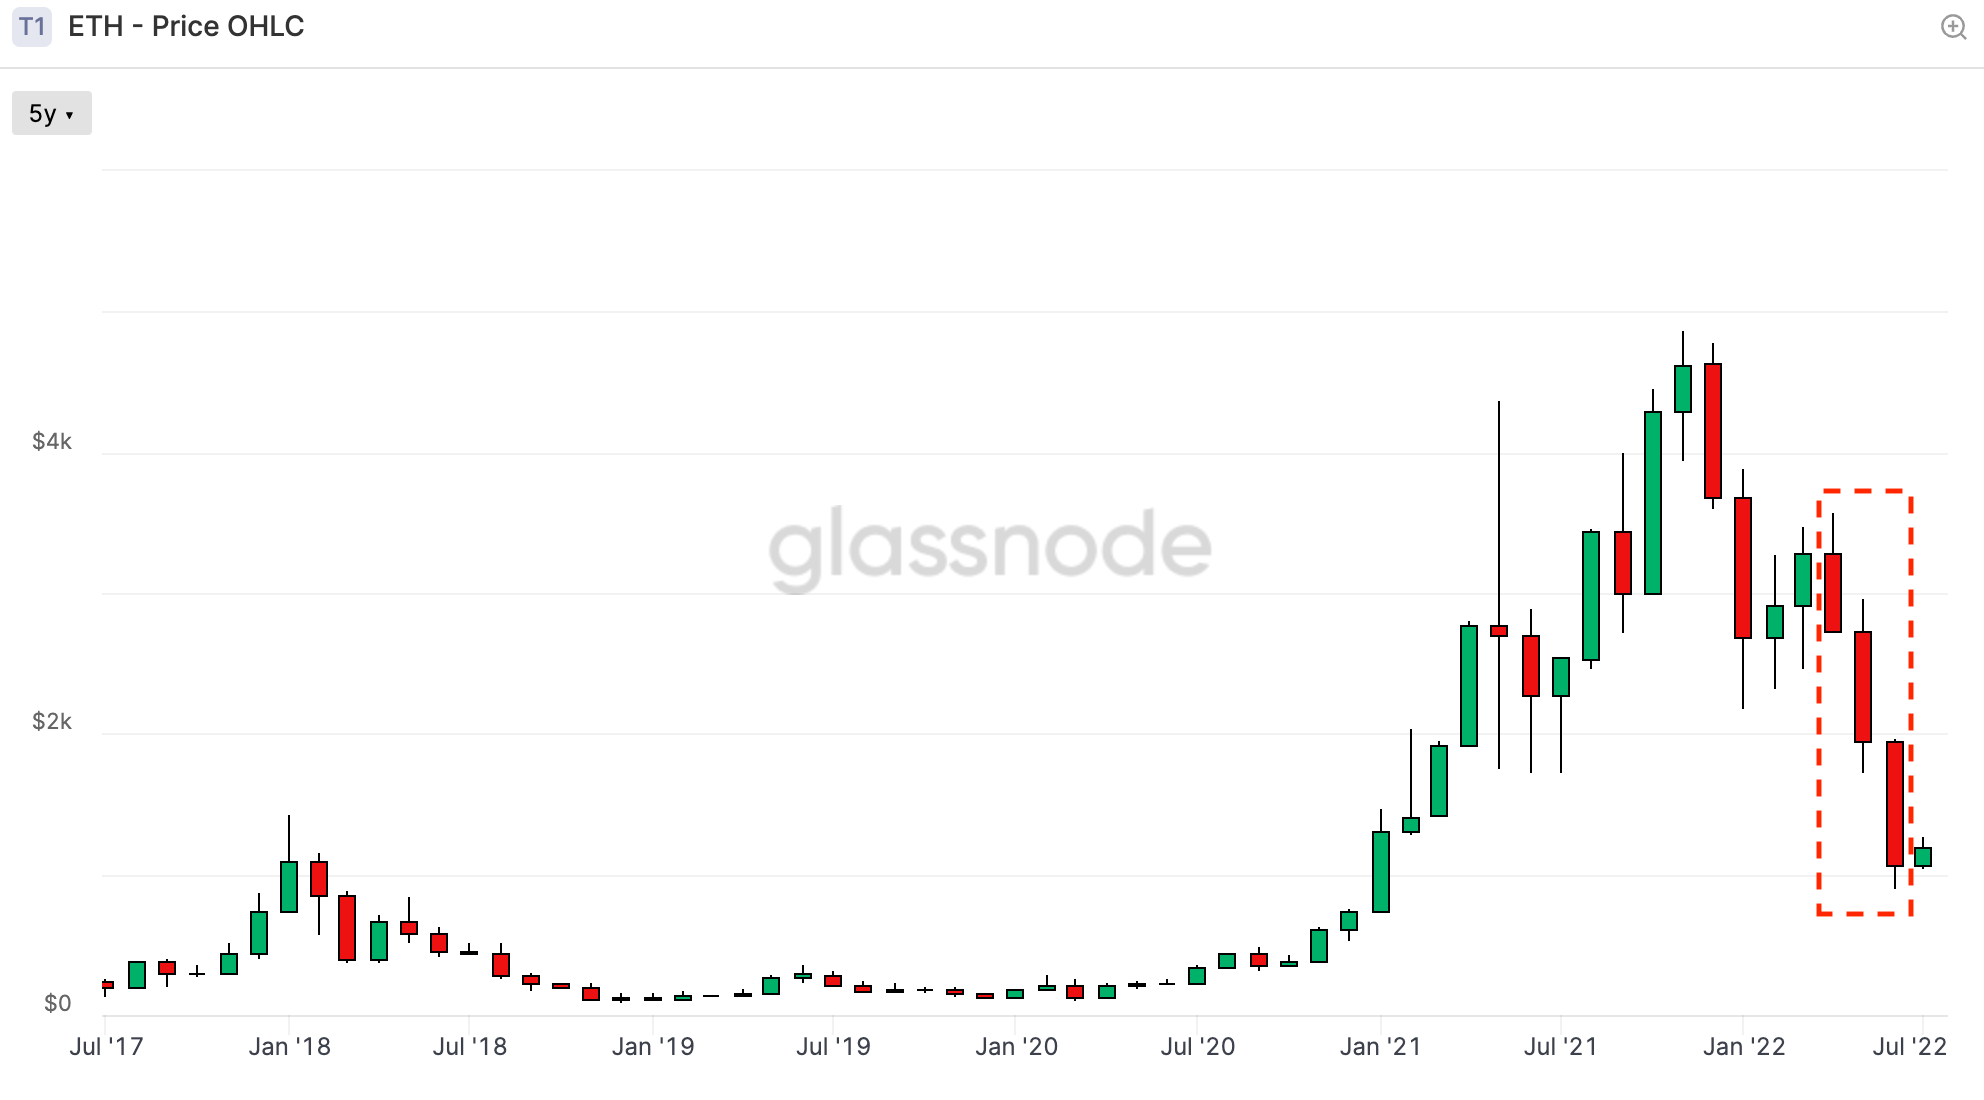
圖片描述
圖片描述
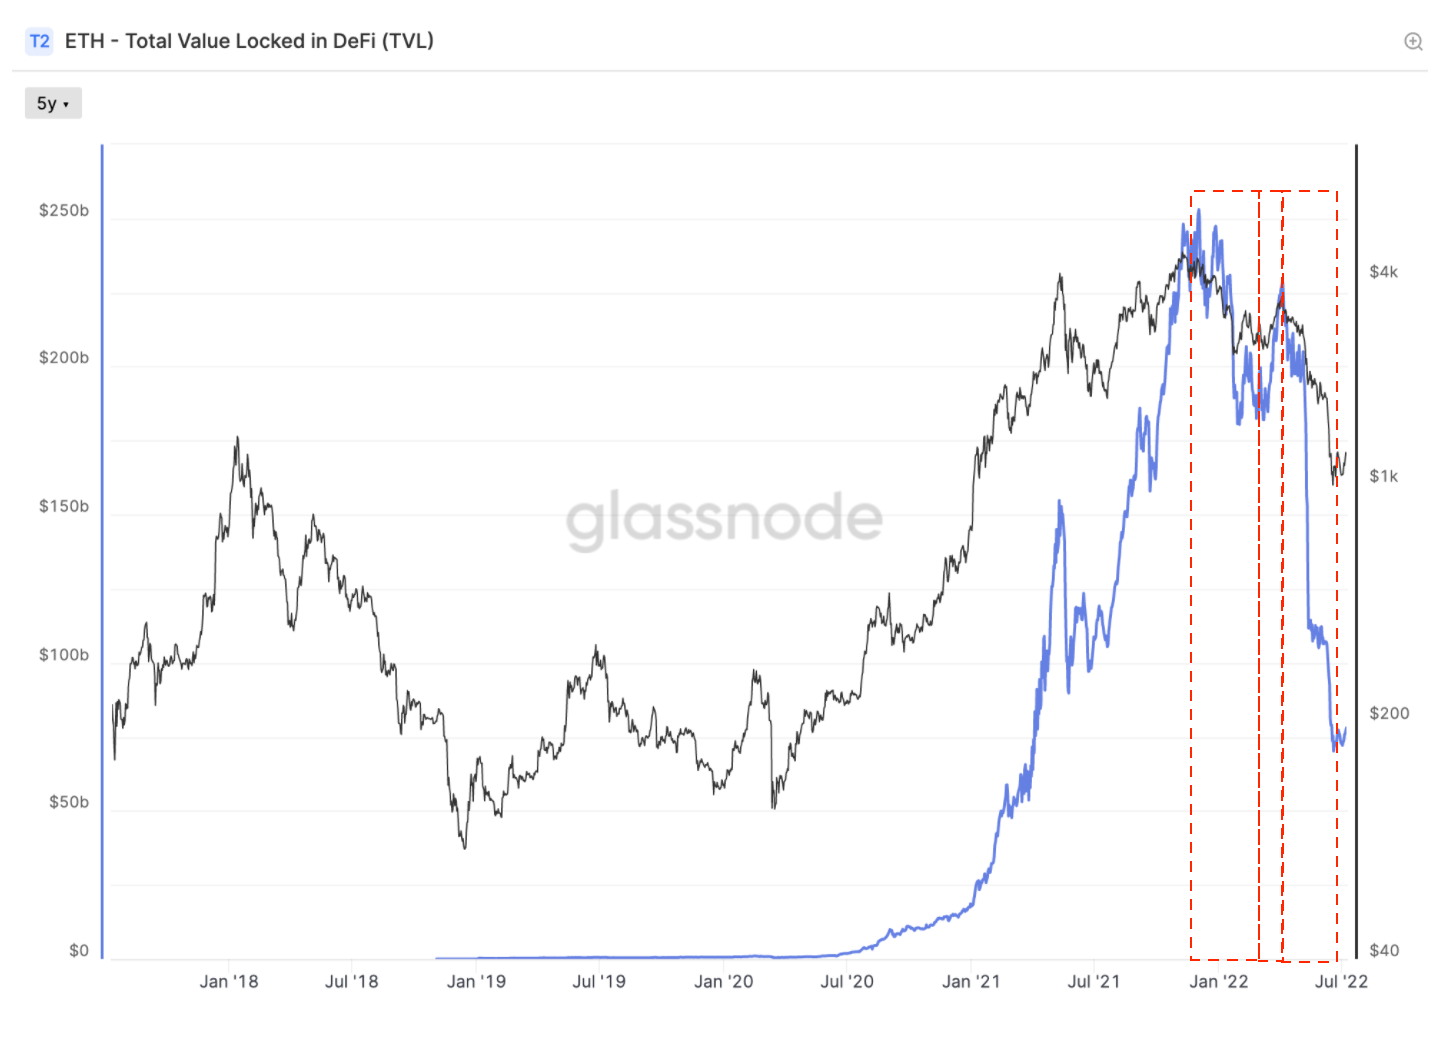
圖片描述
圖片描述
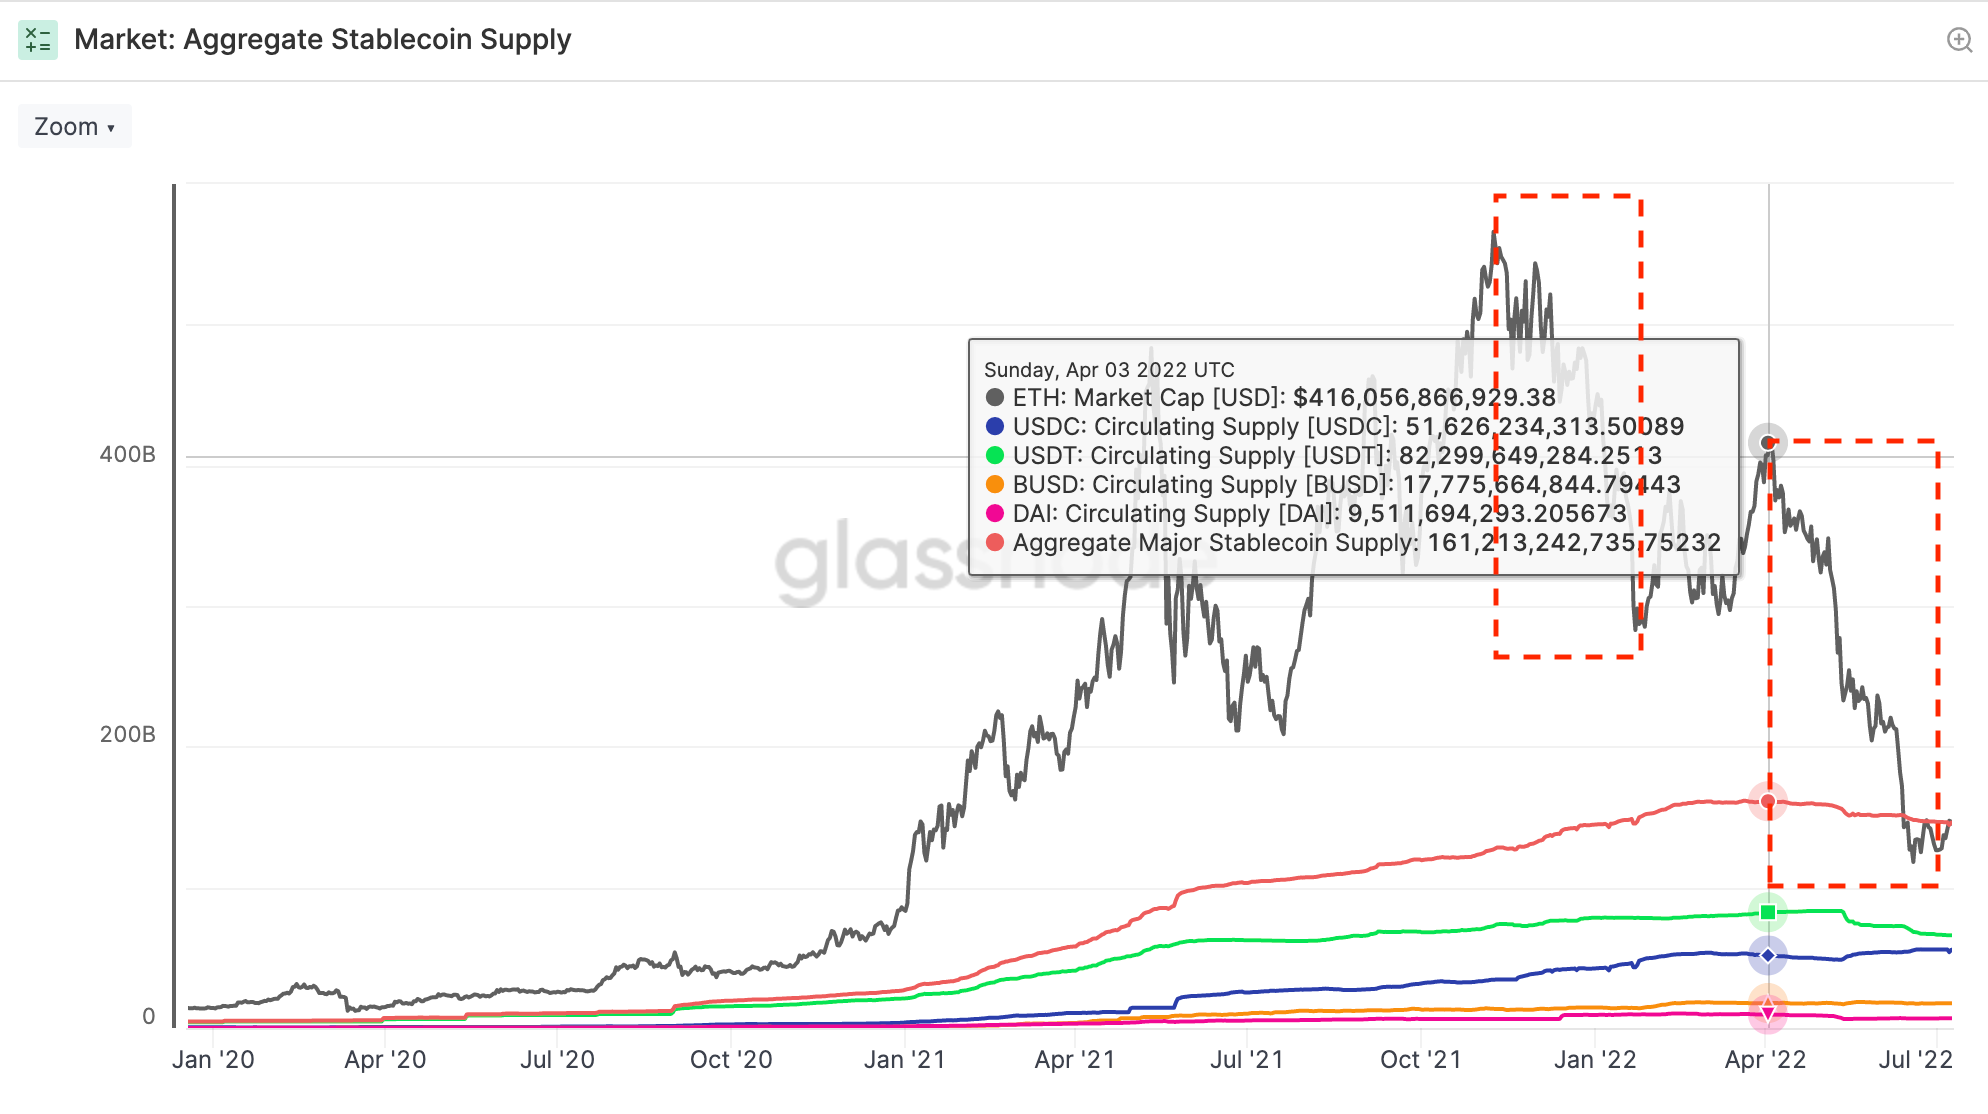
圖3 2020 年1 月-2022 年6 月間以太坊市值及各主流穩定幣供應情況
這一連串的價格暴跌、TVL 緊縮和穩定幣供應量下跌,似乎都在告訴我們:這一次的市場震盪,比起2021 年底至2022 年3 月的的下跌,來得更加兇猛——畢竟資金量或者說流動性直接反映了市場信心,是市場蓬勃程度的直接驅動力。
圖片描述
圖片描述
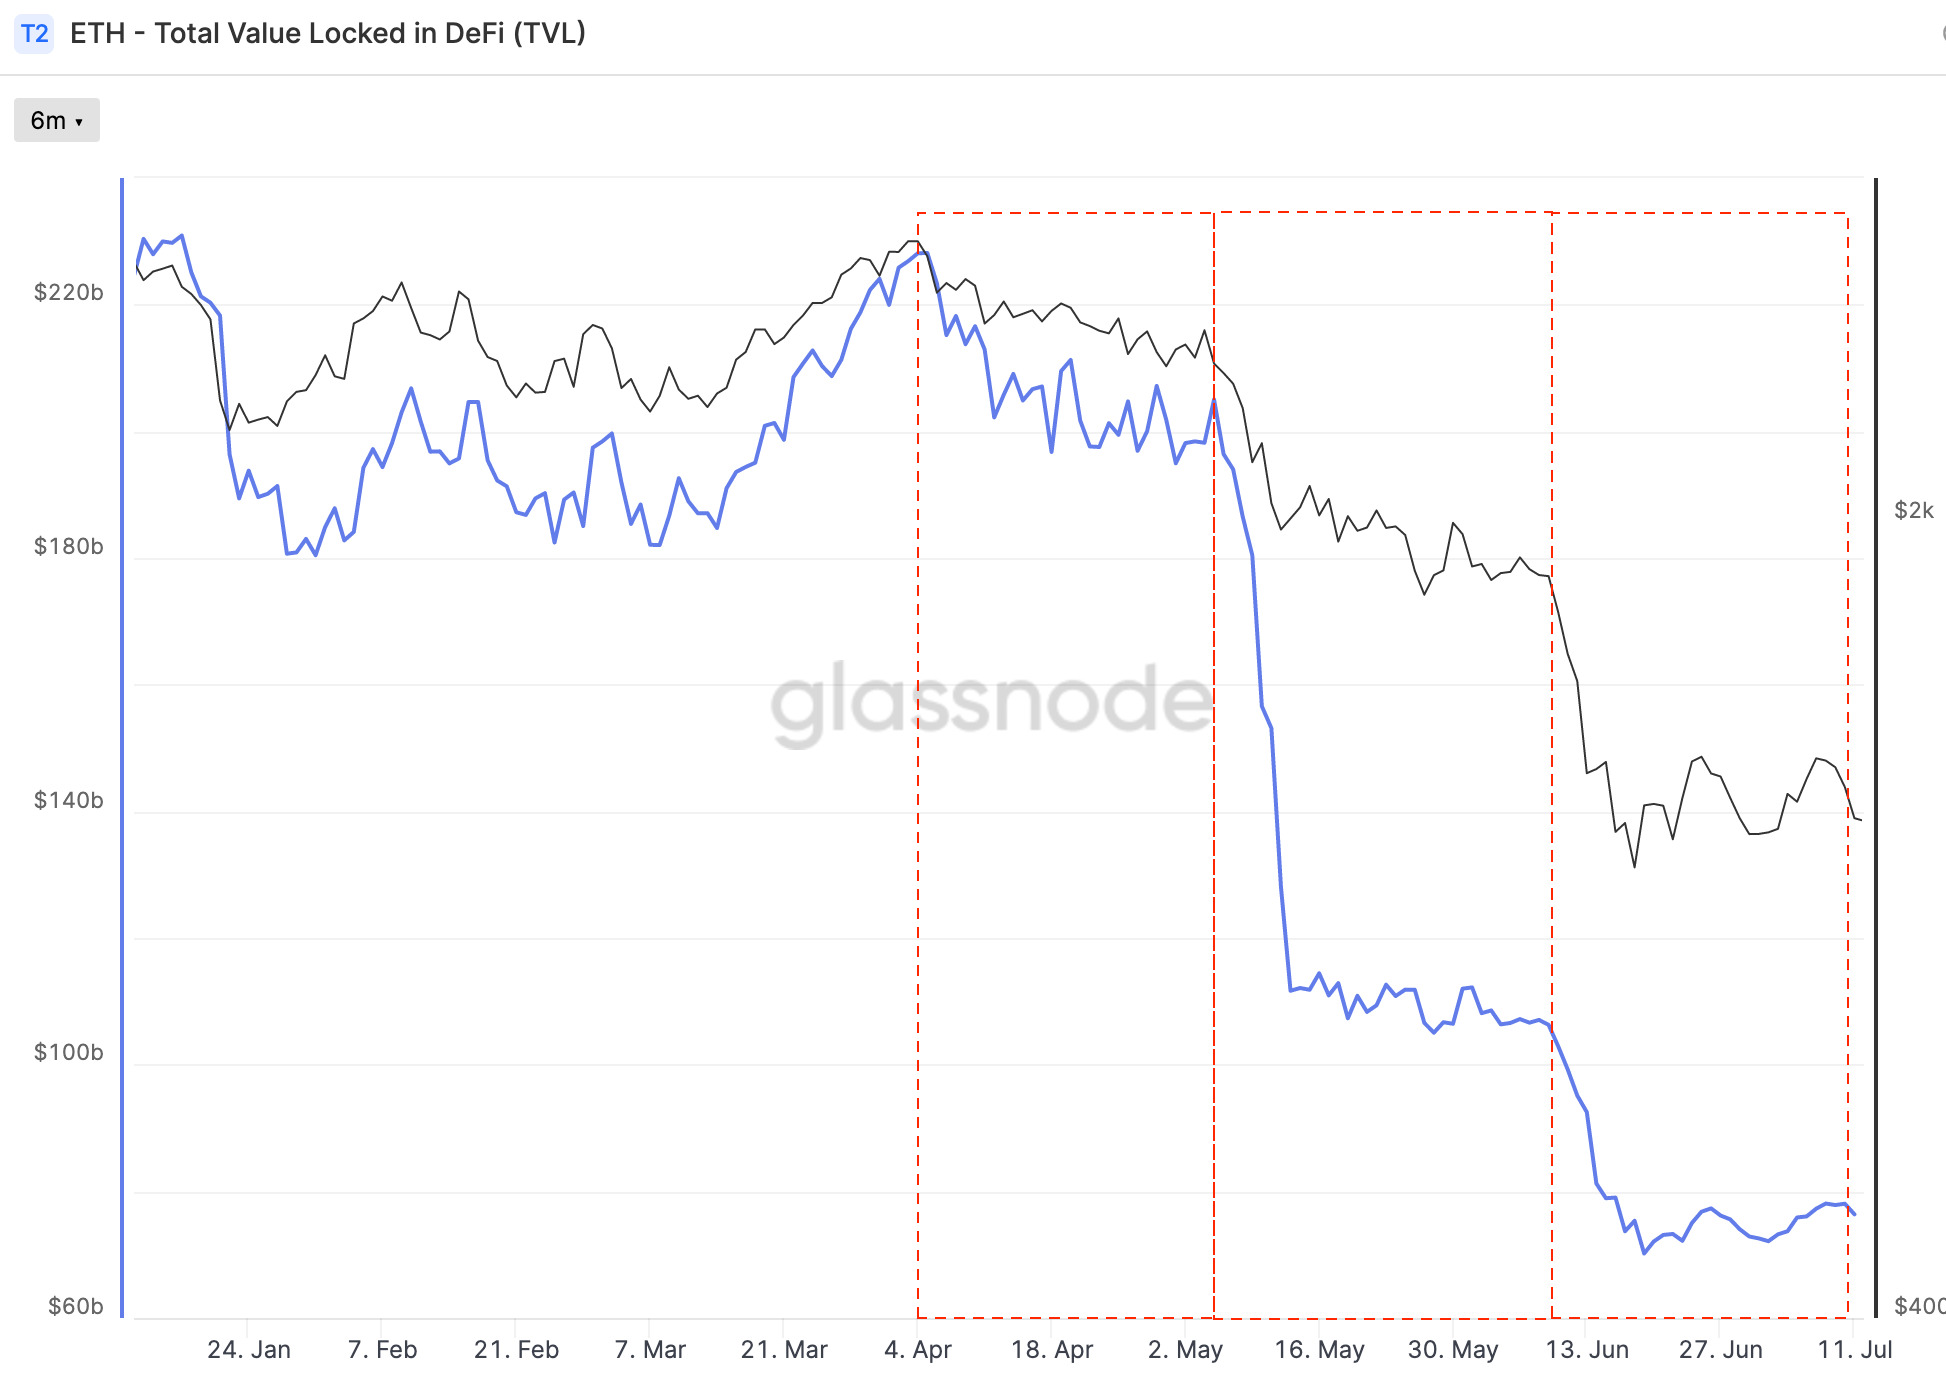
圖4 2022 年1 月至2022 年6 月期間以太坊市值及TVL 變化情況
一級標題第二階段
第二階段圖片描述
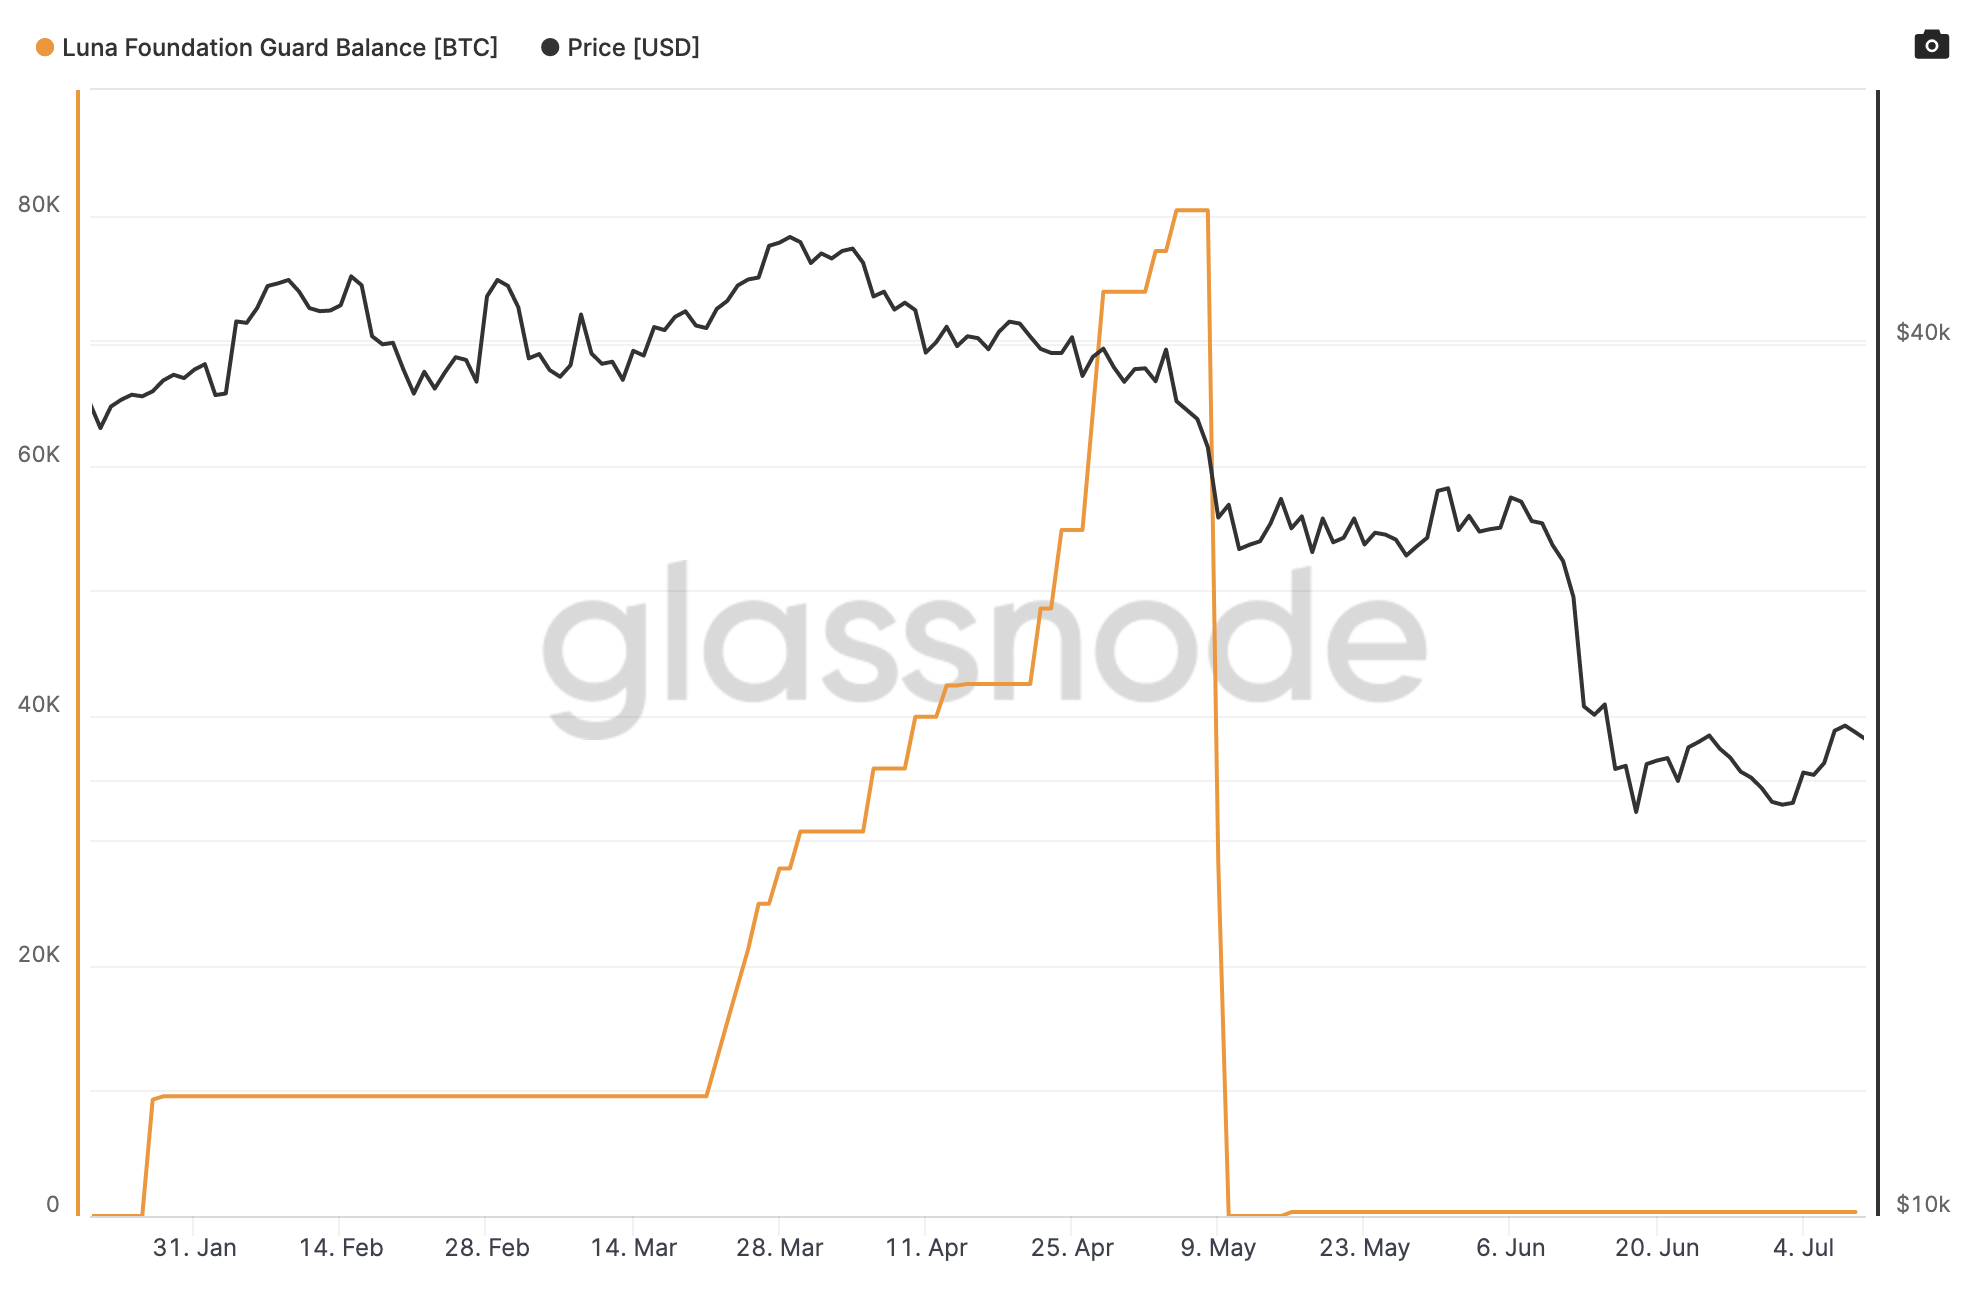
第三階段
第三階段一級標題
歷史只是在重複它自己
Roger Lowenstein 有一本書,叫When Genius Failed: The Rise and Fall of Long-Term Capital Management,還原了當年長期資本管理公司(LTCM)的升起和墜落,裡面有一句話,衍生品是新事物,但是恐慌和市場一樣古老。
那一年,是1998 年。
我們耳熟能詳的衍生品,包括期權、期貨等,在那一年,還是屬於金融創新的範疇。
LTCM 於1994 年由傳奇的華爾街公司所羅門兄弟公司的債券交易主管創立,在債券市場進行高槓桿套利。其董事會成員包括邁倫·斯科爾斯和羅伯特·C·默頓,他們在1997 年共同獲得了諾貝爾經濟學獎,以紀念他們開發的用於期權定價的、大名鼎鼎BS 模型。
那時風頭正健的LTCM,用了一套現在看起來很簡單的策略——均值回歸,押注市場會回到平均水平時他們會獲得的回報,其中暗含的假設是,市場不會偏離“ norm” 太久。多年來,在市場正常運行的時候,確實是這樣。 LTCM 在頭三年分別向投資者交出了年化21%、43% 和41% 的滿意答卷,令華爾街所有銀行家趨之若鶩。基金簽訂了數千份衍生品合約,幾乎當時所有銀行都是他們的債主,涵蓋了價值超過1 萬億美元的風險敞口。
然而,這套押注市場總會回歸“norm” 的策略失效了——應該說是,在LTCM 倒閉之前,他們沒有等到市場恢復正常的那一天。黑天鵝事件還是發生了。俄羅斯金融危機導致的全球恐慌,使世界各地的投資者拋售一切,LTCM 押注的收益率差沒有如他們預期的回歸正常,反而擴大了。突然間,數百億的槓桿交易策略都虧本了。基金被迫平倉,加劇了所有投資者的系統性風險。
很多人把三箭資本的危機,和當年LTCM 的墜落相比。
儘管三箭與LTCM 的規模無法相比,據報告,三箭在巔峰時期也僅擁有180 億美元的規模,與LTCM 相差甚遠,但仔細回顧其中的脈絡卻頗為相似。
LTCM 押注均值回歸,廣泛借入債務高槓桿運行其策略,然而黑天鵝事件發生,策略失效導致無法償還債務,流動性受到擠兌,市場定價扭曲,信仰崩潰。
三箭押注LUNA 與stETH,以低抵押甚至無抵押的方式廣泛借入債務,高槓桿運行,LUNA 崩盤,stETH 同時受到衝擊,為了減小損失,三箭不得不拋售stETH,面對大範圍無力償還的償還債務,給Voyager Digital、BlockFi 和現在的Genesis 等公司造成了巨大損失,甚至許多與LUNA 與stETH 無關的投資者也選擇撤回流動性,市場以崩潰的方式實現著“去槓桿” 與“硬著陸”。
1998 年,2022 年,期間24 年,發展過程幾乎是一致的。更不用提中間的1990 互聯網泡沫、2008 年間的次級貸款導致的全球金融危機,歷史似乎一直在重複。
不,一定有的。
不,一定有的。
只是這種聲音被飆升的資產價格淹沒了,樂觀主義者們狂喊這“這次不一樣”。
一級標題
一級標題
技術的本質與槓桿週期
“熊彼特獎” 得主布萊恩•阿瑟在《技術的本質》一書裡,認為經濟是技術的表達,同時,技術的本質是組合與遞歸。組合是指彼此的快速集成,遞歸是指有方向的優化性克隆。
“可組合性” 對於技術和創新的推動作用是指數級別的。
我相信這是DEFI 在問世以來,這麼多年受到追捧的主要原因。因為DEFI 技術的本質,是樂高積木的疊加。這種疊加會縮短創新周期——我們總站在巨人肩膀上。想像一下,如果OHM 不是開源的,curve 是有專利保護的,要從頭建立一個ve (3,3) 的難度是多大。正是由於其句法的可組合性、協議的可複用性、工具的可兼容性,自Uniswap 點燃DEFI Summer 後,我們見到了其在加密賽道引人矚目的發展。我們不用從頭開始,只用集中精力在最需要技術突破的地方。
回看多米諾骨牌是如何迅速搭建并快速倒下的。
LUNA-UST 這套算法穩定幣的協議,在興起之時,爭論就不絕於耳,很多人指責這只是另一種意義上的龐氏,另一群人指責這種機制不過是左腳踩右腳。這是一套全新的敘事以及全新的保持錨定的技術方式——通過算法實現和美元的一比一兌換,拋棄了以往USDC、USDT 乃至DAI 所堅持的資產質押保證的方式。 Delphi 甚至為這套敘事打造了一個DEFI 樂園——Anchor,擁有20% 的無風險收益——來承載這些被憑空製造出來的資產去向。
圖片描述
圖片描述
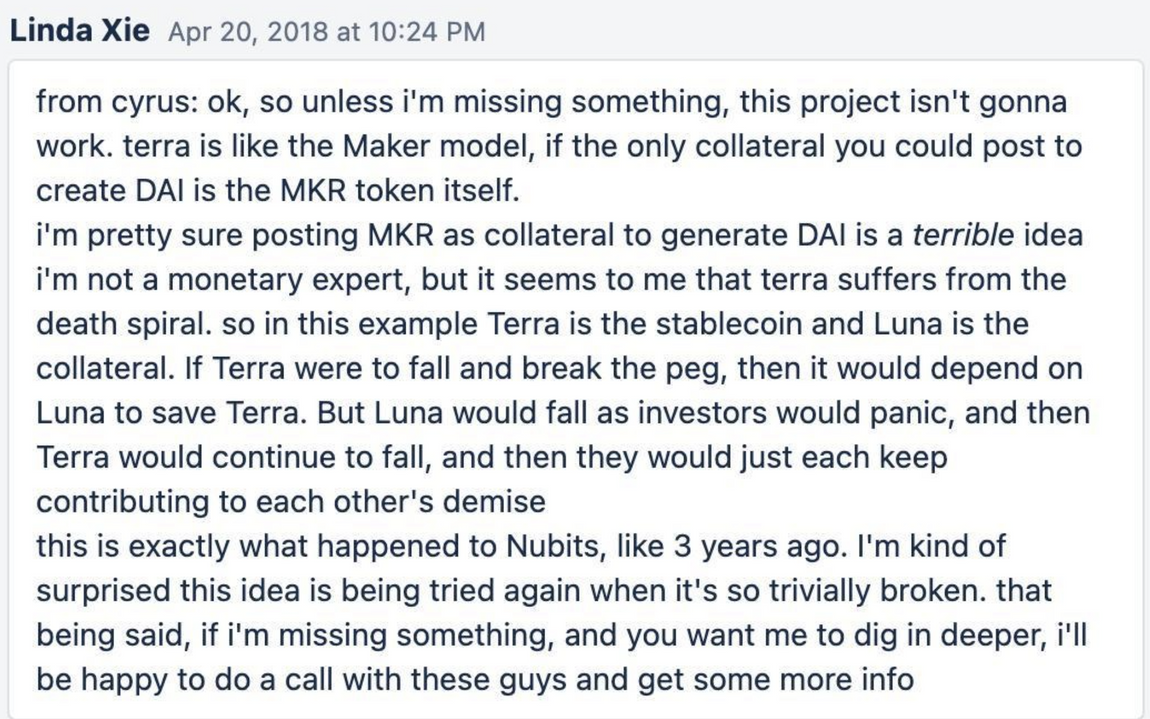
圖6 Cyrus 闡述terra 的死亡螺旋,圖片來自推特
然而直到2022 年,LUNA 的價格還在走高,Do Kwon 甚至在推特上信心滿滿與人打賭。時間似乎在證明,LUNA 和Nubits,是不同的——這次不一樣了。
看起來不同的原因主要來自於:Anchor 和LFG。
其實從最早開始,DEFI 的故事總是圍繞著流動性。
DEFI 的三駕馬車:DEX、Lending、stablecoin。用流動性進行翻譯:DEX 是流動性的兌換場所,Lending 是流動性的標價場所,Stablecoin 是流動性的錨定。
如果你要創造錨定的神話,就需要思考,這些流動性被憑空創造出來後,將要去向哪裡。如果把流動性比作水,那市場需要找到一塊海綿,將這些水吸收進來,鎖定在某個地方。基於這樣的考慮,2020 年7 月,LUNA 創造了Anchor,Nicholas Platias 在Medium 上描述了這個協議。
他構想了一種儲蓄協議,並且具有以下特徵:
本金保護:Anchor 實施清算協議,在貸款有風險時清算借款人的抵押品,從而保護存款人的本金。
即時提款:Terra 存款可立即提款——無需鎖定。
穩定利率:Anchor 通過將可變部分的整體獎勵從抵押資產轉移給存款人來穩定存款利率。
最終,他們的穩定利率定為20%。
這是一個在正常情況下,任何受過投資者教育的人,都會引起警惕的收益率。
其中最簡單的道理是:資本資產定價模型(CAPM),對於一個給定的資產,其期望回報率和市場投資組合的期望回報率之間的關係可以表示為,投資組合的回報率只跟系統性風險有關。 Anchor 為UST 提供的20% 固定回報率,顯然是極大幅度高於市場無風險回報率的。這個差異暗含的內容是:其20% 的收益率不可能是無風險的。
在市場最火熱時,UST 市值高達180 億美元,這其中有140 億以上鎖定在Anchor 協議中,每年需要負擔20% 的APY,無論底層如何通過質押和借貸都無法達到這個收益——市場就是這麼簡單,不承受相應的風險,就無法獲得高於無風險收益率的收益。那麼,LUNA 需要一個辦法,補充上其中的收益率差。
2022 年1 月,與Anchor 遙相呼應的另一個機制,LFG 啟動了。 2022 年1 月19 日,Do Kwon 宣布啟動Luna Foundation Guard,該組織“被授權在動蕩的市場條件下建立支持美元掛鉤的儲備”,並通過贈款“分配資源支持Terra 生態系統的增長和發展” 。據測算,當時的Anchor 每天要燒掉LFG 超過400 萬美元。
在2021 年5 月,按照LUNA-UST 的機制,已經觸發過一次死亡螺旋,LFG(Luna Foundation Guard)以其雄厚的資金實力向市場注資,將UST 拉回到錨定位置,也無形之中為市場共識的形成了一次助力。
Anchor 提供了超越市場無風險利率水平的收益率,LFG 為市場提供了狂熱的信心,人們開始淡忘最簡單的金融原理,資金開始了槓桿操作:通過燒掉LUNA 形成更多的UST,存入Anchor ,將憑據抵押進其他協議(比如Edge),再藉貸出UST,然後將這部分UST 再存入Anchor 裡進行Loop。這個套娃過程中的每一層,都是在為UST 的平地高樓添磚加瓦。
個人投資者在獲得資本和信息的渠道相對有限方面的投資機會有限,而老練的“套利者”(CEFI 機構)由於獲得資本的機會更大、更好的投資機會而獲得比個人投資者更好的投資機會信息。槓桿允許套利者持有更多的頭寸。然而,由於保證金要求,即使是套利者也可能面臨財務限制——而在這個過程中,三箭進行了不可思議的槓桿操作,他們甚至利用無抵押的方式借入資產。
當人們開始總結LUNA 的成功之道並且各大公鏈競相模仿時,市場匯聚了一種無根據的信心,以及其驅動的不可持續的投機活動,隨著信貸泡沫的增長,投機者出現並開始狂熱地宣教,幾個月前隨意刷刷推特你將看到無數的LUNAtic 在宣講這個神奇的聖杯故事,以吸引後來的投資者進入同樣的螺旋。
然而,如果出現壞消息,資產的價值會隨著套利者的財富一起下降。槓桿套利者面臨追加保證金通知(margin call),並被迫出售資產以滿足保證金要求。資產出售的拋壓進一步導致套利者的資產價值和財富損失。波動性和不確定性的增加,導致更多的margin call,從而導致進一步被迫出售資產。由此產生的利潤率變化,意味著槓桿率下降。因此,由於槓桿的存在,價格下跌的幅度大於其他情況。
一級標題
一級標題
貪婪與是否中心化無關
當我們身處社會以及經濟生活時,不得不面對的困境是多方不信任,尤其是金融活動。傳統金融解決這個問題的方式,是由公證人、律師、銀行、監管合規官、政府等提供“信任服務”,這是加在每一個參與者身上的隱形成本。
DEFI,“去中心化金融” 的縮寫,是對人和人之間信任問題的另一種解法。旨在創造一個無金融中介機構的金融世界,它繼承了比特幣的精神,將區塊鏈的使用從簡單的價值轉移擴展到更複雜的金融用例。其內涵概括起來,有以下幾點:censorship resistance, immutability, verifiability, accessibility 和social consensus,翻譯出來是:抗審查性、不變性、可驗證性、可訪問性和社會共識。它承諾了開放和無需許可的金融未來。任何人都可以訪問各種金融服務,了解所涉及的透明風險並相信他們的錢不會被盜或凍結。
然而,就算DEFI 有宣稱中的這樣那樣的好處,加密貨幣投資者還是在與CEFI 機構打著交道。
在接下來討論之前,我們先對CEFI 進行一下定義。這裡我們拋棄掉傳統的中心化金融機構,比如銀行、券商等,僅討論加密貨幣領域的中心化金融機構,比如CEX 如幣安、FTX 等,借貸機構如BlockFi 等。
究其原因,CEFI 提供了DEFI 的一些收益優勢,以及傳統金融服務產品的一些易用性和安全性。因此,即使冒著交易對手風險、黑客風險、欺詐風險等各類風險,用戶還是將自己的資產由100% 秘鑰控制的鏈上,轉移給了一個黑匣子。在這個過程中,用戶似乎在權衡,在選擇,在讓渡,他們讓渡了對自己資金的100% 所有權,換取了更加方便、易用的服務。
這些黑匣子,在處理客戶的資金時,理應按照系統性的風險措施對市場波動進行彌補,比如超額抵押、比如控制槓桿、比如保證流動性,然而當人類的貪婪失控時,很難有合適的手段對CEFI 黑匣子內這些跡象進行預警。
那麼DEFI 呢,宣稱擁有著immutability, verifiability 和accessibility 的DEFI,可以抑制住人類的貪婪與恐懼嗎?
2013 年,V 神預見了智能合約應用於復雜金融應用的未來。
由規範我們交互方式的軟件和算法控制——“代碼即法律”,code is law——是另一種意義上的監管形式,私人行為者可以將他們的價值觀嵌入技術製品中。這帶來了多種好處,比如法律自動化,比如先驗的執行規則和法規自動發生。區塊鏈技術,就是其中最偉大的一例實踐,帶來了許多將法律轉化為代碼的新機會。通過將法律或合同條款轉換為具有執行保證的“智能合約”,這些規則將由底層區塊鍊網絡自動執行,而且始終按計劃執行,而不管各方的意願如何。
正如創立DEFI 貨幣市場協議Compound 的Robert Leshner 曾經說過的:沒有人的判斷、沒有人為錯誤、沒有流程,一切都是即時和自主的。
依靠技術作為約束個人行為的手段、作為自動執行規則的手段,聽起來是的。很多“代碼就是法律” 的支持者似乎認為DEFI 完全在法律框架之外,而不是簡單地成為金融機構去中介化的一種方式。
然而,僅僅因為所有這些都是通過區塊鏈發生的,並不意味著數百年的法律程序突然神奇地停止適用了。因為,通過代碼進行監管有重要的限制和缺陷,可能會產生與公平和正當程序相關的新問題——代碼本身,就是人類意志的反映,在沒有更強大的約束力之前,很難想像有人會用技術的禁錮阻止自身的貪婪。
我們還是再提一次LUNA,LUNA-UST 的套利機製本身是由代碼完成了,因此只要在網絡不擁堵的情況下,這個套利過程是自動自發、順暢快捷,然而這只是技術上的進步。實際上這套機制沒有解決的是,套利之外的問題——風險的問題、槓桿的問題、泡沫的問題。
參考文獻:
參考文獻:
參考文獻:
1.https://www.theblockbeats.info/news/30901?
2.https://min.news/en/economy/31b8631378008cf22a291ba7537495b1.html
3.https://www.nasdaq.com/articles/ltcm-and-other-history-lessons-for-crypto
4.https://medium.com/alpineintel/stop-saying-decentralized-a-plea-for-purging-cf4002d96c95
5.https://studio.glassnode.com/dashboards/8a7eca2d-efd9-4260-5554-74dfce400c34?&utm_medium=website&utm_source=defi_analysis_EN&utm_campaign=defi_deleveraging_2022_2022
6.https://insights.glassnode.com/the-week-onchain-week-26-2022/





