






一文探討下一代穩定幣設計


一級標題
一級標題因此在討論下一代穩定幣的設計之前,我們需要先了解不可能三角,並與穩定幣建立聯繫,從而抓住穩定幣設計的關鍵。
一級標題
一級標題
一級標題
什麼是不可能三角
不可能三角由蒙代爾和弗萊明在1960 到1963 年間分別獨立提出,並在此後國際金融的實踐中被反复證明。不可能三角是指,一個主權國家,不可能同時實現固定匯率制,資本自由流動和獨立的貨幣政策。
固定匯率制是指本國貨幣與某種貨幣的匯率保持穩定,從而實現本國貨幣的幣值穩定。固定匯率有利於進出口貿易的穩定。資本自由流動是指對資本沒有管制,資本可以隨時進入和推出本國的金融市場。獨立的貨幣政策是指,本國央行可以自由決定實行何種貨幣政策,自由調控本國貨幣發行,自由決定本國利率水平。
為什麼三個要素不能同時達成呢?簡單來說,對於一個主權國家信用貨幣來說,
如果資本是自由流動的,那麼隱含的一個條件是,當該主權國家信用貨幣體系提供的收益率不再具有吸引力時,由於資本不受限制,那麼資本將會完全撤出。
本文認為穩定幣的不可能三角包括,穩定,去中心化和資本效率。
去中心化
去中心化
去中心化去中心化。
什麼是去中心化?交易的去中心化和資產的去中心化交易的受限程度越低,交易的去中心化程度越高。交易的去中心化指交易不受限制,任何實體無法阻止系統中的交易,。
交易的受限程度越低,交易的去中心化程度越高。資產的去中心化是指儲備資產無法被特定主體控制,無法被挪用,。
儲備資產被特定主體的控製程度越低,資產的去中心化程度越高交易的去中心化在現階段實現程度已經相當高了,許多穩定幣項目會依靠公鏈實現交易的去中心化,並且交易所的高度發達使得資本流動的程度接近於完全自由流動,實際上,在數字貨幣的範圍中,全球資本的自由進出達到了前所未有的高度
而資產的去中心化是難以實現的,USDT、USDC 的儲備資產完全由項目方控制,即使有透明的資產公示和第三方審計,
仍然無法排除項目方挪用資產的風險
。即使是協議控制流動性的項目,也存在項目方擅自挪用儲備資產的前車之鑑。 Luna 崩盤時,LFG 儲備了UST 大量的高價值儲備資產,如BTC、AVAX 等,這些資產是否被拿來救市,是不透明的。資產的去中心化解決方案仍然是一個難題。資本效率什麼是資本效率
資本效率本身包括很多因素,體系本身的增長率是一部分,更小的交易成本也是一部分,與體系相關的一些協議的收益率也是一部分。但是這些都可以被討論成獨立的貨幣政策,為什麼,因為
資本效率作為不可能三角的製約實際上是說,體系本身能不能獨立地調控資本效率
。從Luna 崩盤中可以看出,獨立的高收益率,在同時實現穩定和去中心化的情況下是不可維持的,因為一旦預期發生改變,資本可以自由撤出,拋壓非常嚴重,因此,如果想要實現穩定和去中心化,那麼資本效率就是不可維持的。超額抵押不是資本效率的損失。快速的信用膨脹在長期來看是不利的,在短期內會導致財富的快速再分配。超額抵押實際上降低了信用風險,對於新的信用形式,是必然的選擇。
穩定
穩定
穩定
信用形式不是一成不變的,上一個階段算法穩定幣的嘗試就是想創造一種新的信用形式,但是想要憑空創造一種新的信用形式是不可能的,新的信用形式需要依靠舊的信用形式,逐步轉變。
一級標題
一級標題一級標題
下一代穩定幣設計
下一代穩定幣設計要考慮的問題是如何在不可能三角之間做出選擇,如何在邊際上進行信用擴張。
,本文針對這一問題提出了信用擴張的零售模式,用來解決信用擴張的邊際問題,提出了不可能三角的動態平衡,根據情況做出選擇,提出了貨幣政策調控框架來調控貨幣發行。也有一些研究機構和學者提出了可供選擇的設計思路,但是都具體於儲備資產選擇,抵押率選擇,穩定機制構建等具體問題上,對穩定幣如何進行信用擴張,如何選擇不可能三角論述較少,而這些在長期來說對一個穩定幣項目才是最關鍵的。因此,本文從這幾個角度針對下一代穩定幣設計提出三個改進的地方。。
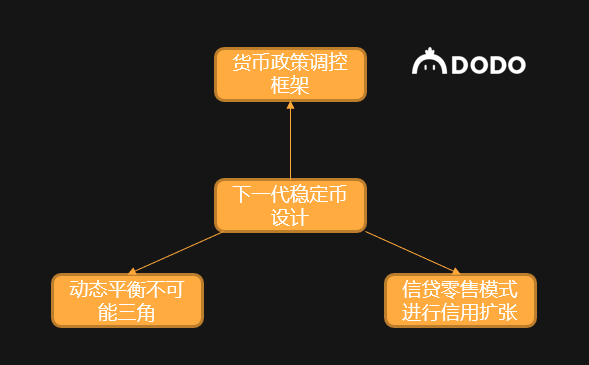
本文討論的穩定幣是以穩定為目標的數字貨幣,並不特指以某種資產作為儲備資產的穩定幣或算穩
本文認為,下一代穩定幣在設計上有三點需要注意:在不可能三角的選擇上,對不可能三角進行動態平衡,根據市場情況調節自己的選擇,做出彈性的應對;在信用擴張上,應當採用零售模式;在貨幣政策上,原生代幣應部分吸收鑄幣稅,並構建流動性市場
動態平衡不可能三角
💡 對於一個穩定幣項目來說,不可能三角的約束不是剛性的,即三個因素不是非此即彼的剛性約束,每一個因素都可以選擇不同的強度,不可能三角的更合理表述是三者不可能同時達到高強度。
穩定幣既可以在同一時點對三個要素分別選擇不同程度,也可以根據不同的發展階段調節三者的強弱程度。
同一時點,不同程度,各要素非剛性
對於穩定來說,實際上穩定本身不足以概括所有的選擇,穩定本身也有強弱之分,通過抵押率的選擇,儲備資產的選擇,兌現的摩擦成本控制,一個穩定幣項目呈現出不同的波動率和承兌能力,選擇更強的穩定,勢必要削弱另外兩個因素。。
同理,去中心化也是一樣的,資產的去中心化程度越高,調整資產的靈活度越差,交易去中心化程度越高,資本流動越自由,越難以控制資產從內部到外部的流失,也越難以控制資產從外部到內部的湧入,另外兩個因素就會受到影響。
資本效率的獨立性越強,即貨幣政策越獨立,就需要調控體系內部的收益率,而這要求在穩定的情況下越封閉的系統以及在開放系統下越浮動的兌換比率。
總之,三個要素不是剛性的,可以調控三者的相對強度來達到平衡
不過,意識到三個要素都不是剛性的,實際上選擇就更加靈活了,這一點在RMB,FRAX 中都是有所體現的,RMB 放開CA 賬戶(經常賬戶,商品和服務等貿易)的自由流動,但嚴格控制KA 賬戶(資本金融賬戶),RMB 雖然是固定匯率制,但是也有浮動機制,會根據情況調整目標價,而獨立的貨幣政策也不是完全獨立,美聯儲的加息降息週期也會考慮在內。動態規則。
雖然選擇的範圍更多更靈活了,但是如何根據外部情況來調整,是更加關鍵的問題。本文在宏觀上給出動態規則來指導不可能三角的動態平衡。
對於動態平衡的選擇,基本原則是服從傳統金融的大周期和自身的發展戰略,但要在擴張期更激進,因為整個數字貨幣市場也會有大的外部吸收。
宏觀上的選擇有,加強內部吸收,優化內部增長,以及投機產品三種
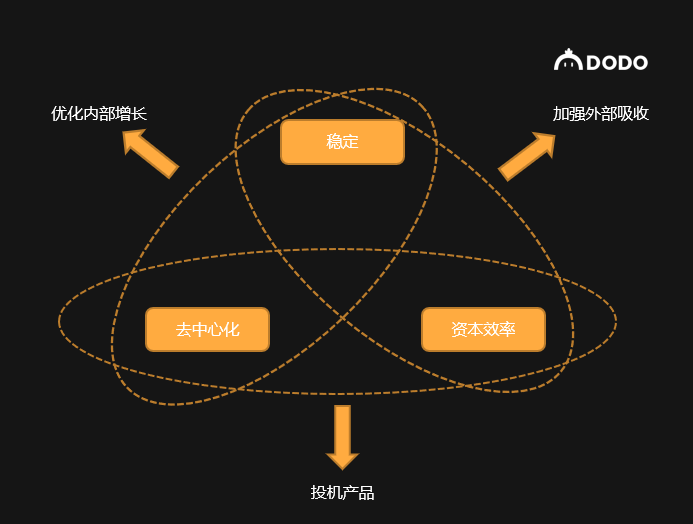
加強外部吸收:高利率(資本效率)、錨定(穩定)、限制資本自由流動(鎖倉等)
優化內部增長:低利率(資本效率)、錨定(穩定)、放開資本自由流動
合格的投機產品:高利率(資本效率)、浮動(穩定)、放開資本自由流動採用信貸零售模式進行信用擴張💡 信用擴張對於一個穩定幣項目來說,是和不可能三角選擇問題獨立的,而且是比不可能三角選擇更重要的。信用擴張是穩定幣在微觀層面上如何增發貨幣,如何提高自己的信用水平的一種模式體系。本文提出採用信貸零售模式進行信用擴張,在邊際上具有靈活性。
在傳統的主權國家信用貨幣體系中,信用擴張依靠整個一套中央銀行加商業銀行的擴張體系,微觀上是密集的銀行網點和大量的業務員。對於上一代算法穩定幣來說,其想通過一整套的智能合約加互聯網的前端運營推廣來進行信用擴張。而本文則提出,
穩定幣完全依靠智能合約是存在問題的,還是需要有零售的模式,在微觀上還是有一部分需要人來操作,人具有主觀能動性,更重要的是,每個人都有資產專用性強的信息,這一部分構成了信用擴張的基礎。信用擴張存在邊際問題
利率在邊際上應當是變化的,有一定的範圍,否則就會出現一系列問題,而算法穩定幣依靠智能合約或一些特定協議做信用擴張時,對於所有人的准入門檻、抵押率等都是一樣的。這
裡就存在逆向選擇問題,當一個人在考慮借貸或抵押資產以獲得穩定幣時,如果他覺得抵押率不合適,那麼,他會選擇他認為更優的項目,而且最有可能選擇的就是他認為他是占到便宜的項目,因此,如果邊際上一視同仁,那麼選擇來這個項目的用戶就會比預期要差,整個項目面臨嚴重的逆向選擇問題,即違約概率比想像中的要高。這也就是為什麼要在邊際上針對個體做出調整。這也是在傳統金融和去中心化金融中都被反複驗證的。要解決這一問題,就需要引入信貸零售模式。信貸零售模式
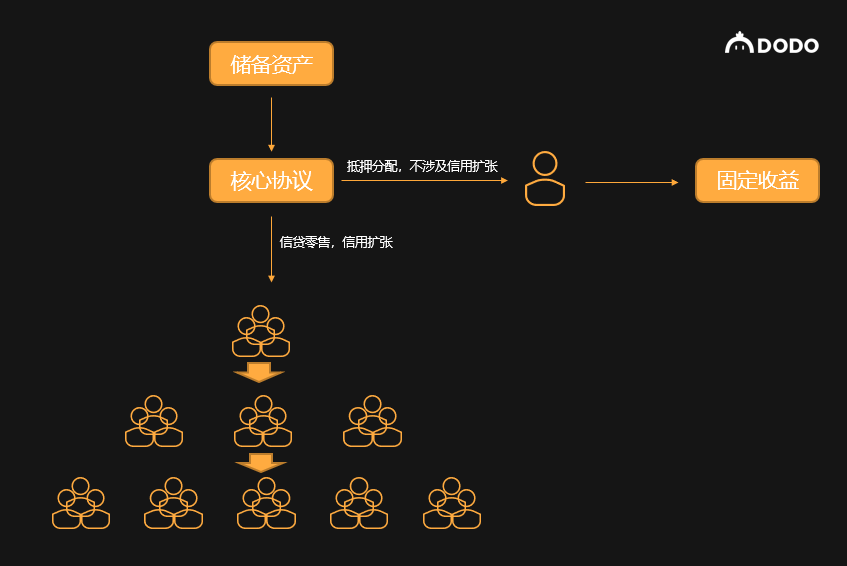
該模式需要完備的鏈上信用體系,整體的信用擴張依靠業務員在微觀層面上的信貸發放,業務員為自己工作,同時對信貸起到一定的擔保作用,業務員可以自由形成組織,並按歷史業績疊加自身在穩定幣項目上的抵押來確定自己的層級和額度優惠,而項目方只負責確保支付清算和信用結算以及維持一個固定收益市場。貨幣在這個過程中創造了增量價值,流動性不是分配給套利者,而是分配給真正有借貸需求的人,而這些需求就是商業信用,當商業信用不斷被實現時,整個體係就有了內部增長的動力。
一級標題
一級標題
一級標題構建貨幣政策調控框架。
原生代幣設計在先前的項目中,發行原生代幣的算穩項目大部分都要拿全部的鑄幣稅,動機是以貨幣發行的預期來激勵人們購買原生代幣,反過來支撐穩定幣。
但是這種信用形式被證明是脆弱的,拿全部的鑄幣稅不合理的地方在於,鑄幣稅不應當被少數實體控制,也不應當激勵少數人大量購買原生代幣
整個信用體系的形成並不是靠一個團隊就能實現的,他依賴於所有的體系內參與者,而原生代幣的分配不合理會導致體系擴張帶來的收益不平衡,有少數人會在短時間內迅速積累大量財富,這對於激勵體係來說是失敗的。
應當均衡分配收益,並且明確規則,以促使財富分配降速,這適合於整個體系的發展。因此,本文提出,原生代幣應吸收部分鑄幣稅。
因此,要發行原生代幣作為部分儲備資產吸收部分鑄幣稅,並且隨著信用擴張來提高比例,原生資產作為儲備資產的比例反映了該信用形式被大眾接受的程度。原生代幣設計應遵循以下幾點。
原生代幣只拿部分鑄幣稅,小比例,現階段要選擇穩定和去中心化。
當體系內的收益增加,逐步轉變為以原生代幣的未來期收入做儲備資產,支撐發行貨幣,比例慢慢提高。
靈活選擇週期,加速擴張時可以適當增加原生代幣的比例。
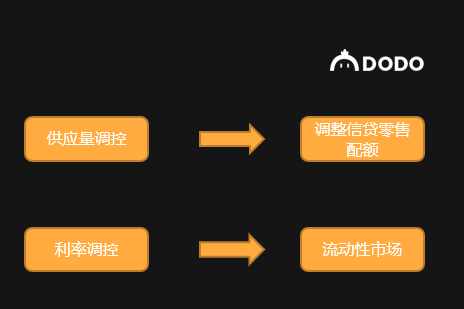
貨幣政策的量價調控量指的是貨幣供應量,而價指的是收益率,**整個體系的收益水平,直接反映了邊際上的流動性價格。 **直接調控貨幣供應量是最直接的貨幣政策,上一代的貨幣政策調控機制rebase 等機制,在邊際上是一致的,沒有所謂的精準投放。而如果採用信貸零售模式來投放貨幣,通過給業務員配額的直接調整來直接在邊際上投放貨幣。。
相比於直接調控貨幣供應量來說,價格的調控更加精準,這就必須有一個完善的流動性交易市場,形成一個收益率,而項目方自己有一個可以調控的利率作為基準利率,來影響整個市場。對於採用信貸零售模式進行擴張的項目來說,基準利率可以使用抵押率。
一級標題
一級標題
總結
總結
免責聲明
本研究報告內的信息均來自公開披露資料,且本文中的觀點僅作為研究目的,並不代表任何投資意見。報告中出具的觀點和預測僅為出具日的分析和判斷,不具備永久有效性。
免責聲明
本研究報告內的信息均來自公開披露資料,且本文中的觀點僅作為研究目的,並不代表任何投資意見。報告中出具的觀點和預測僅為出具日的分析和判斷,不具備永久有效性。
版權聲明
版權聲明
關於我們
關於我們
更多信息
Official Website: https://dodoex.io/
GitHub: https://github.com/DODOEX
Telegram: t.me/dodoex_official
Discord: https://discord.gg/tyKReUK
Twitter: https://twitter.com/DodoResearch
Notion: https://dodotopia.notion.site/Dr-DODO-is-Researching-6c18bbca8ea0465ab94a61ff5d2d7682
Mirror:https://mirror.xyz/0x70562F91075eea0f87728733b4bbe00F7e779788





