






失敗的算法穩定幣項目:AMPL、ESD和Terra都遇到了什麼問題?


一級標題
一級標題
一級標題
一級標題
機制
機制
機制
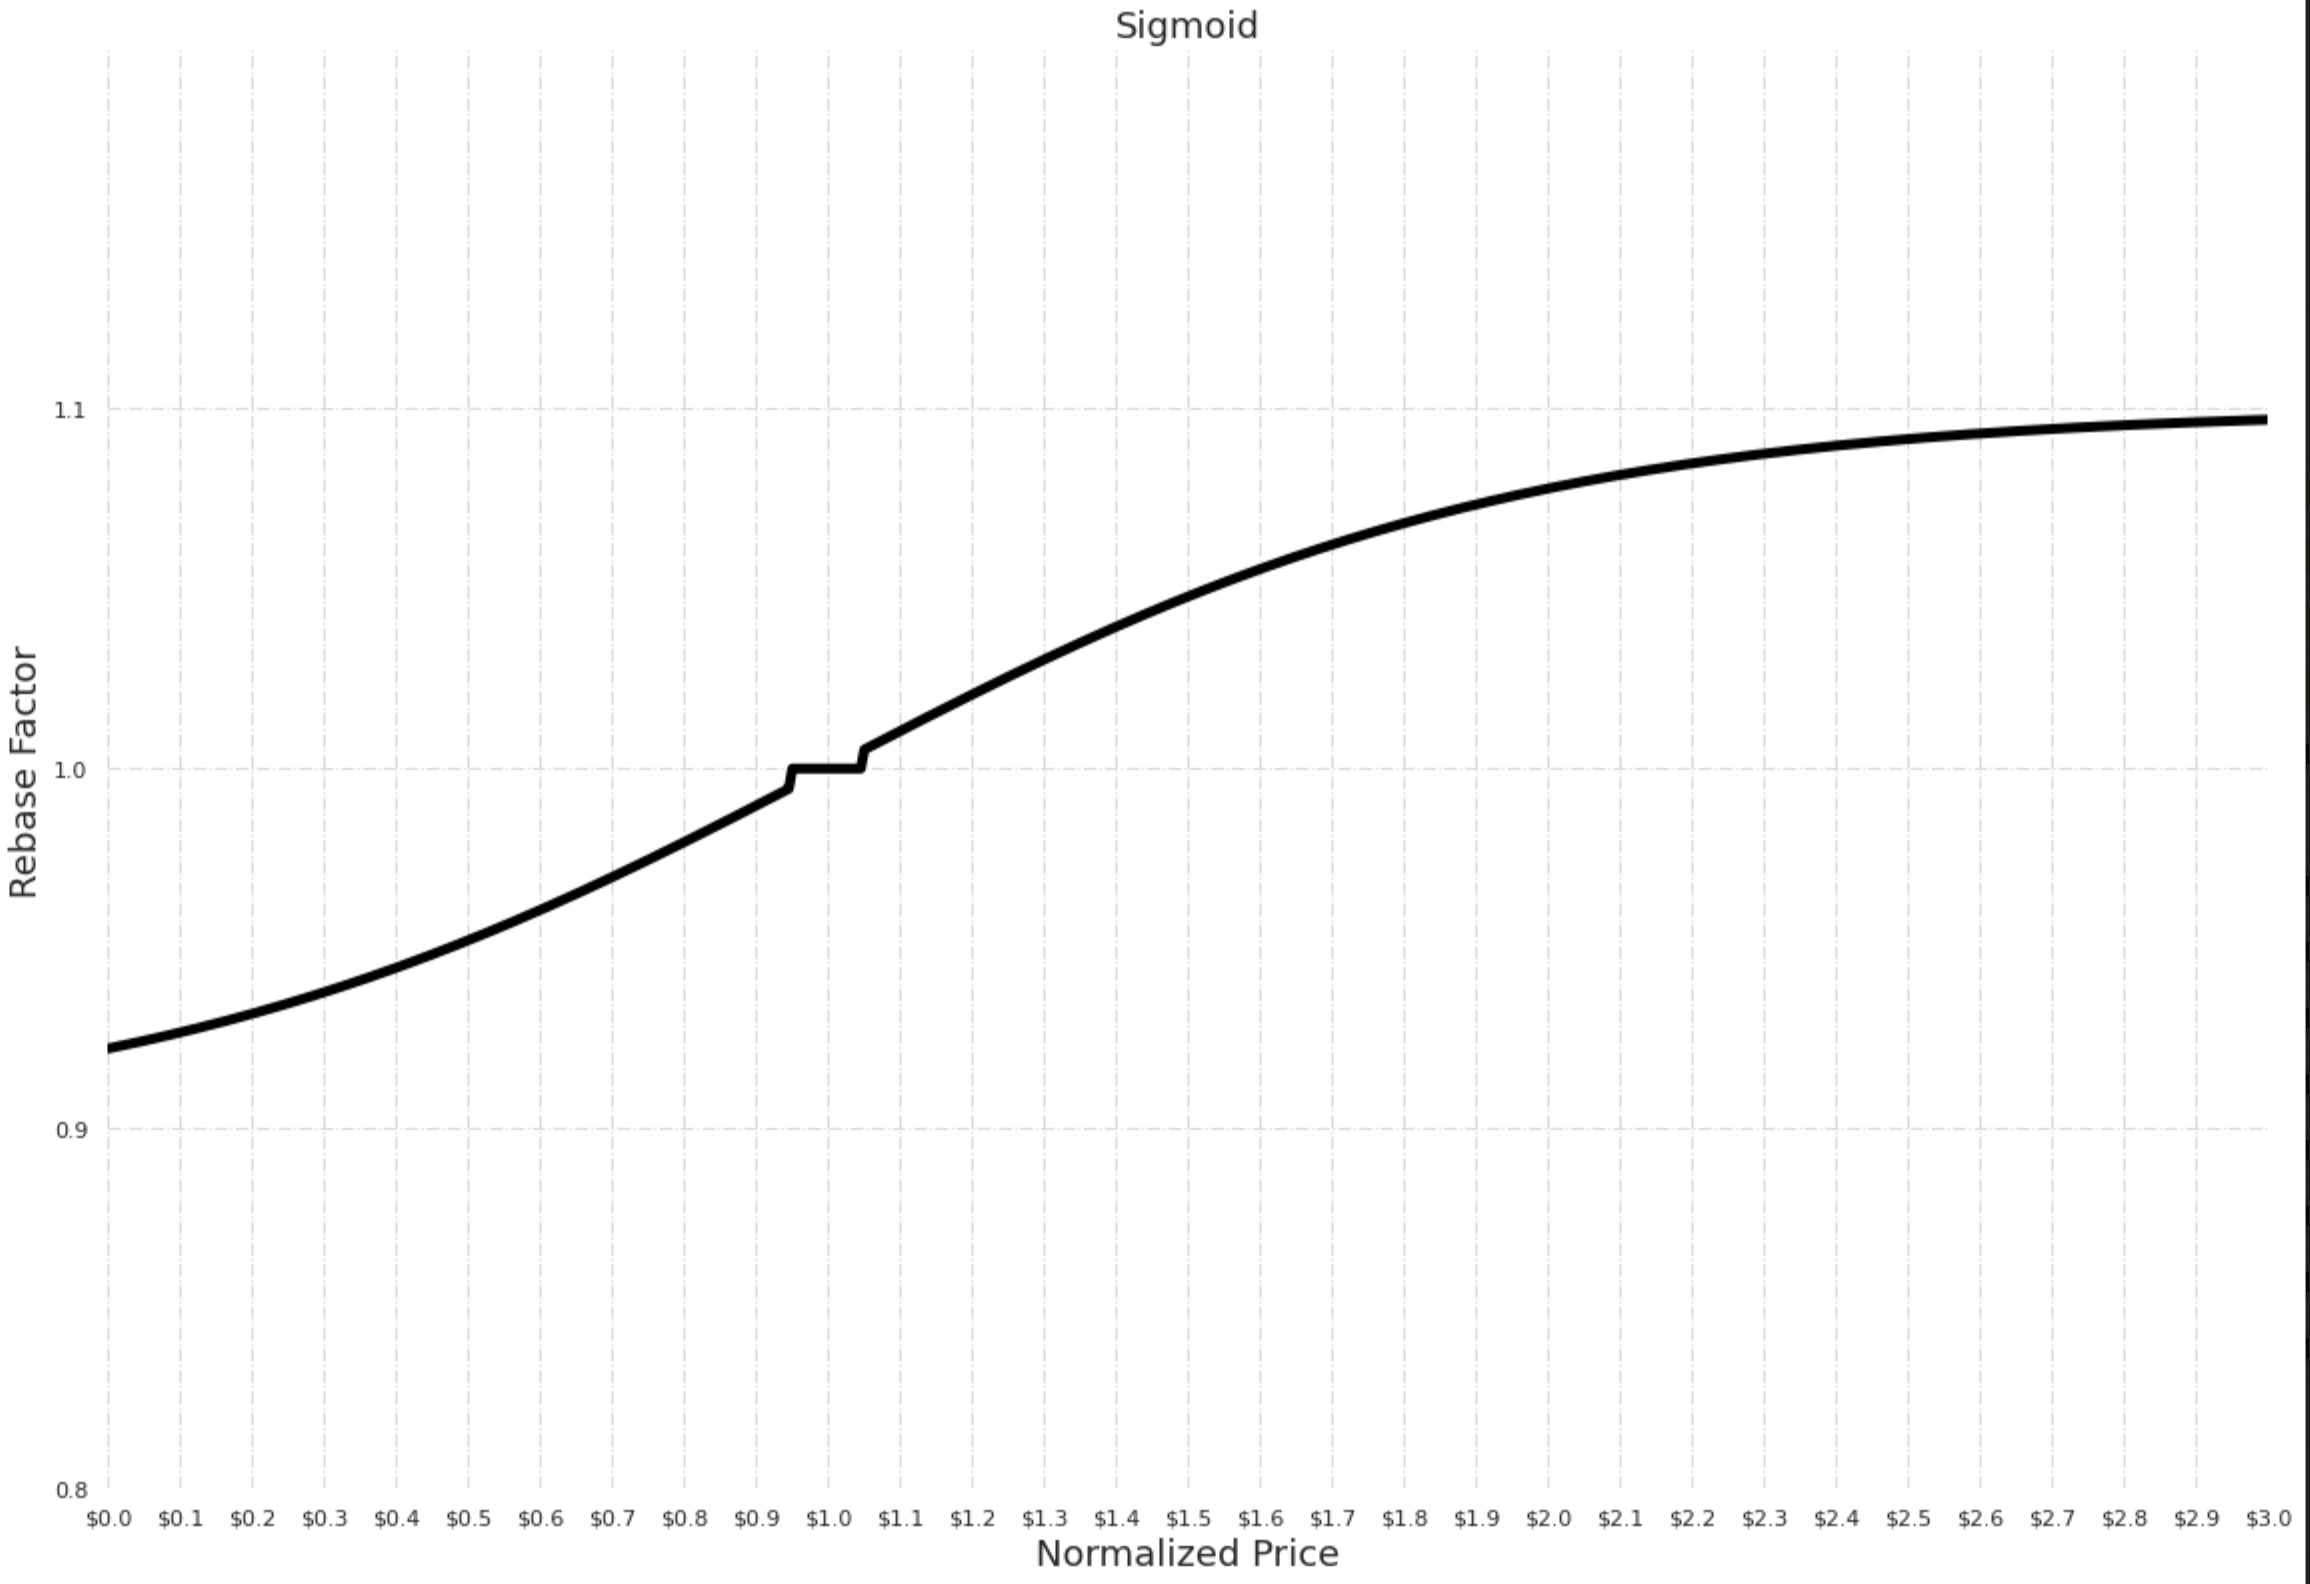
作為一個rebase 代幣,其代幣數量會每24 小時向目標價變化一次:
當價格處在目標價格5% 以內時(當前CPI 調整後的目標價為1.1 美元),代幣數量不變。
目前
目前
目前AMPL 的整個增加過程由一個2022年2月提出並通過的提案控制,其最高每日變動為增加10% 或者減少7.78%。分別在3 美元以上以及0 美元市場價的時候出現。
AMPL的波動主要來源於對於市場調整的滯後性以及rebase 帶來的被放大的波動。
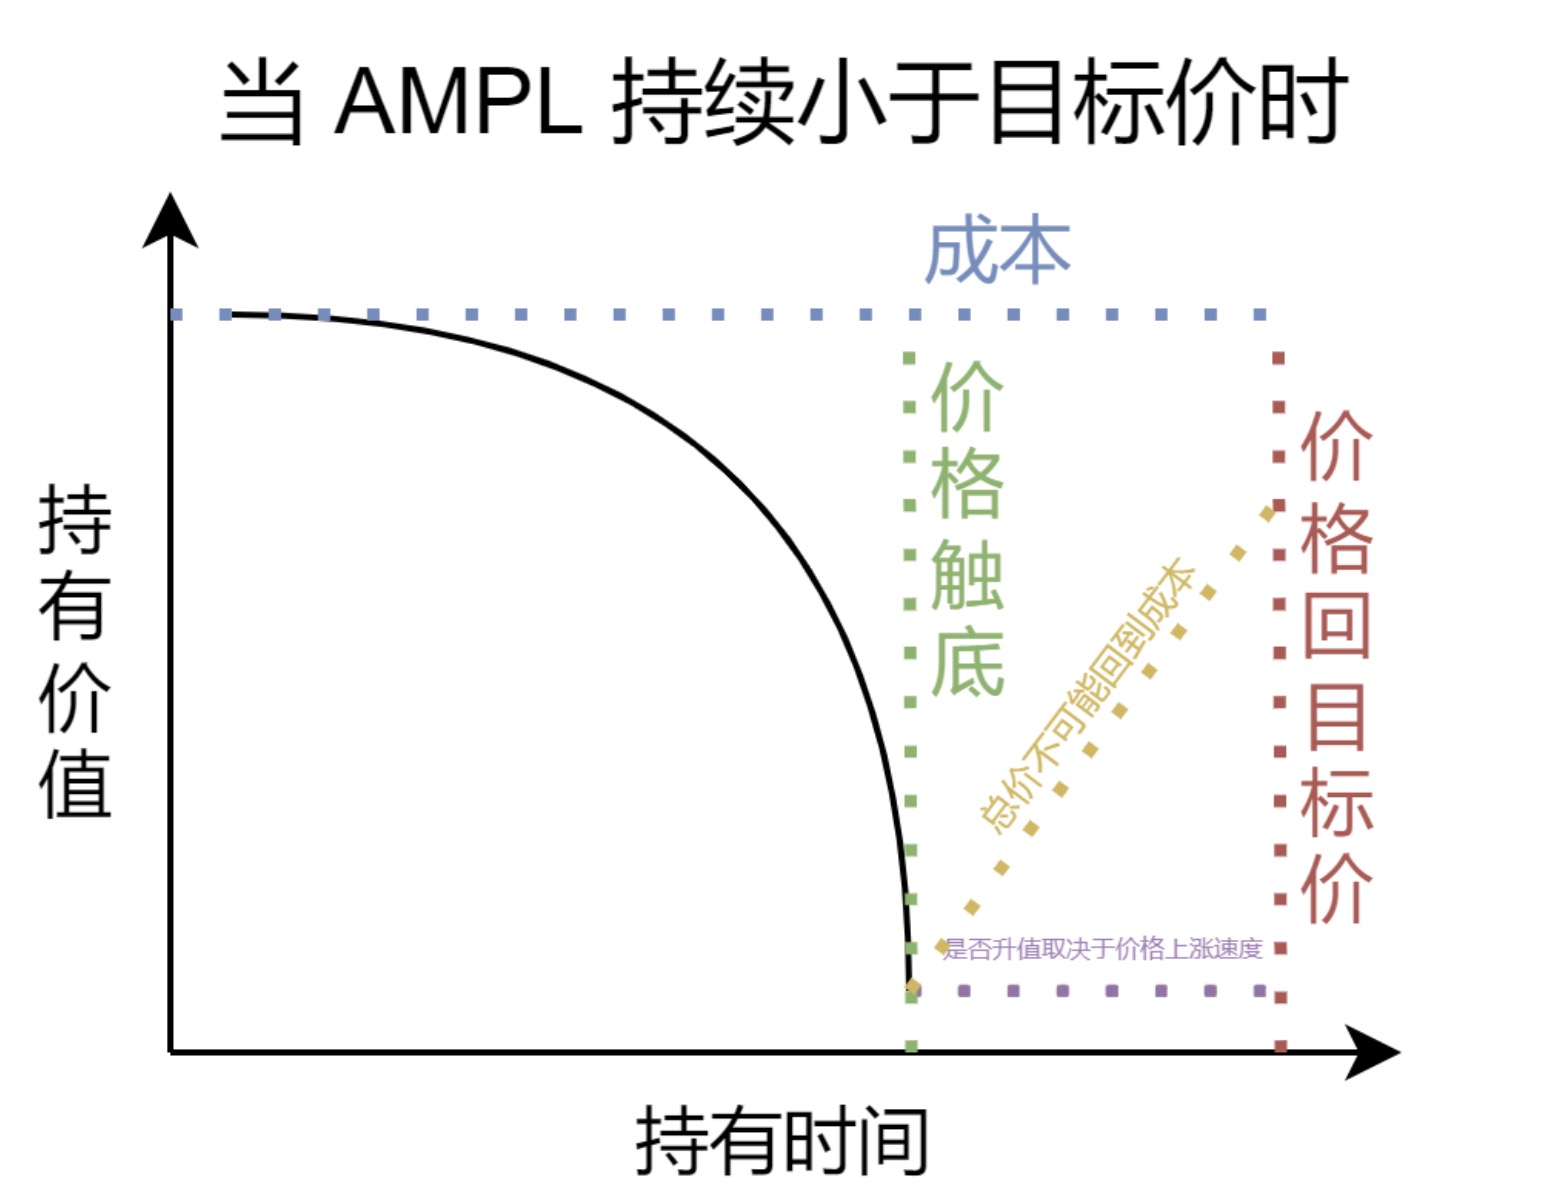
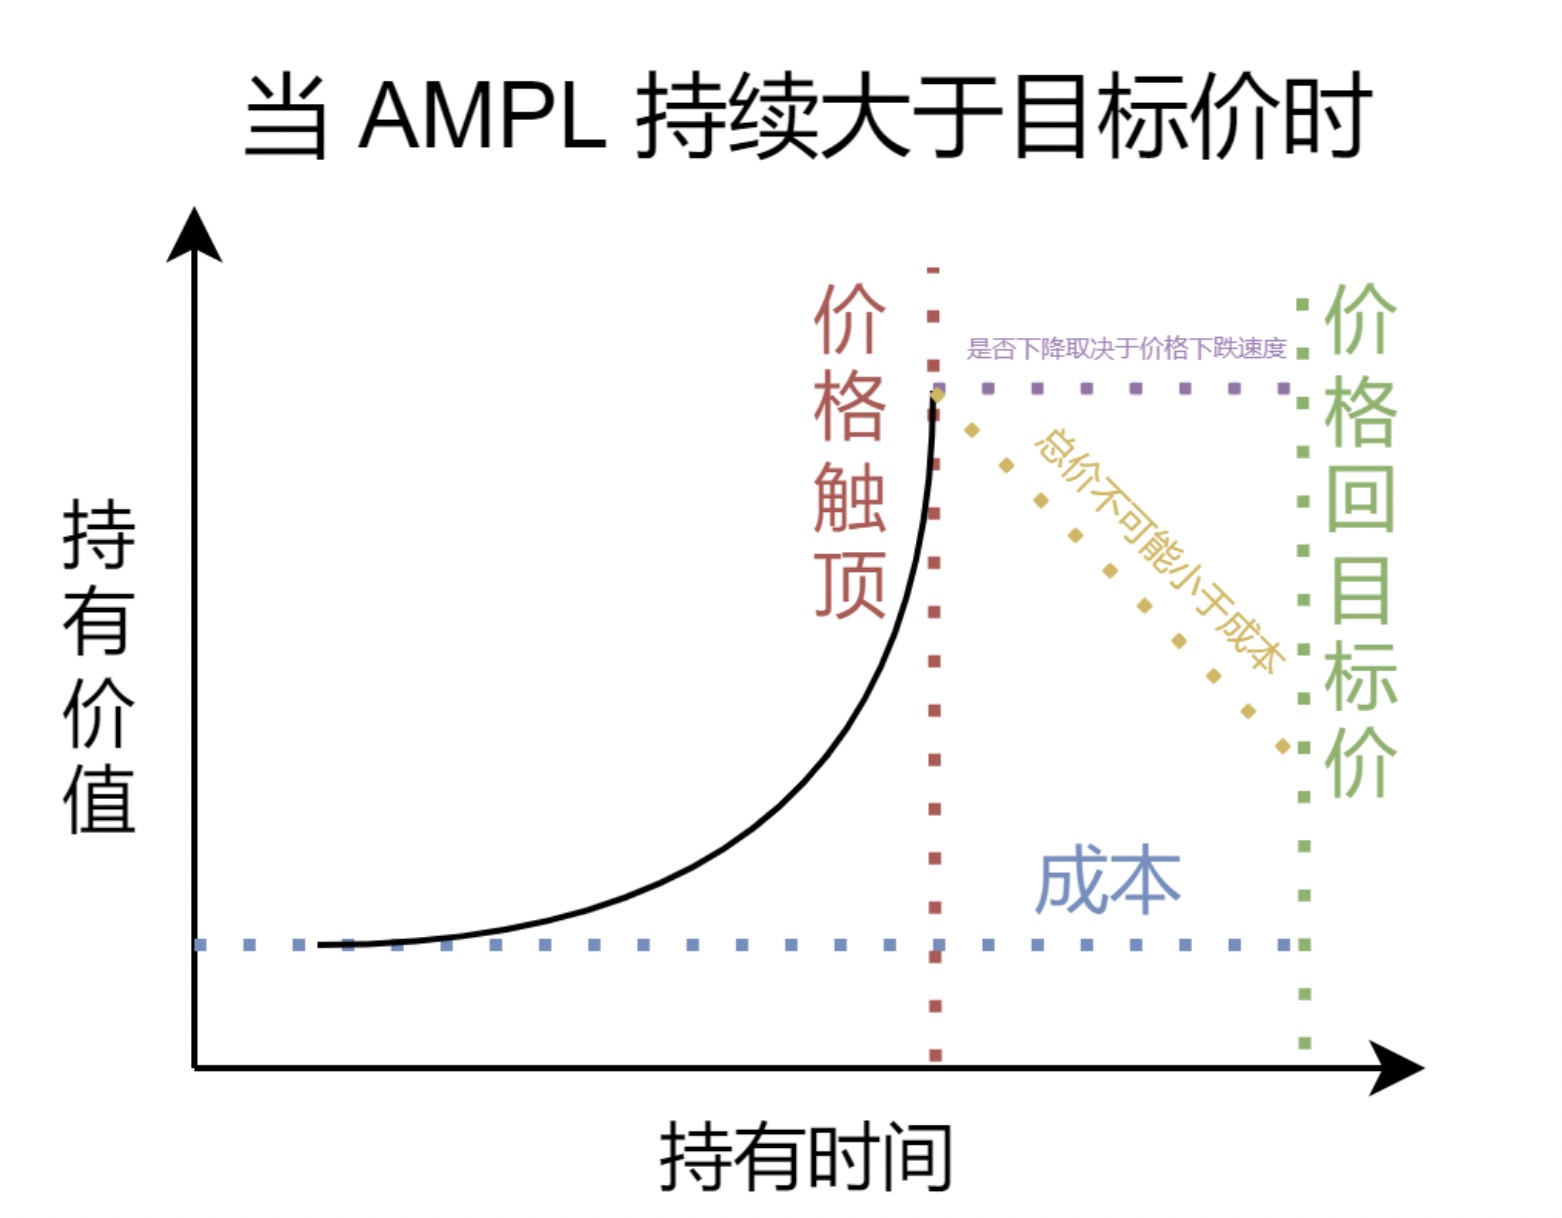
當市場在短時間內大幅變化(如24小時下跌50%),Ampleforth 協議並不能直接在下個rebase 時間點將所有的波動吸收。而是會有一個調整週期Δt。在周期中,AMPL 代幣的數量會不斷減少,用於減少供給從而提升價格。
博弈
二級標題
博弈
二級標題
二級標題
一級標題
總結
總結
一級標題
機制
機制
機制
ESD 擁有一個以Uniswap v2 為報價來源的預言機。
當價格低於1 美元時,ESD 持有者可以將持有的ESD 銷毀,並獲得等額債券。債券有90 天(最初白皮書時間)的有效期。
在有債券效期內,如果價格高於1 美元,那麼債券持有者將遵循贖回提交順序一一兌現債券。即係統會產生新的ESD 並滿足債券兌現需求。如果債券完全兌現,且價格仍高於1 美元,此時新的ESD 會平分給所有在DAO 中質押的ESD。
博弈
二級標題
博弈
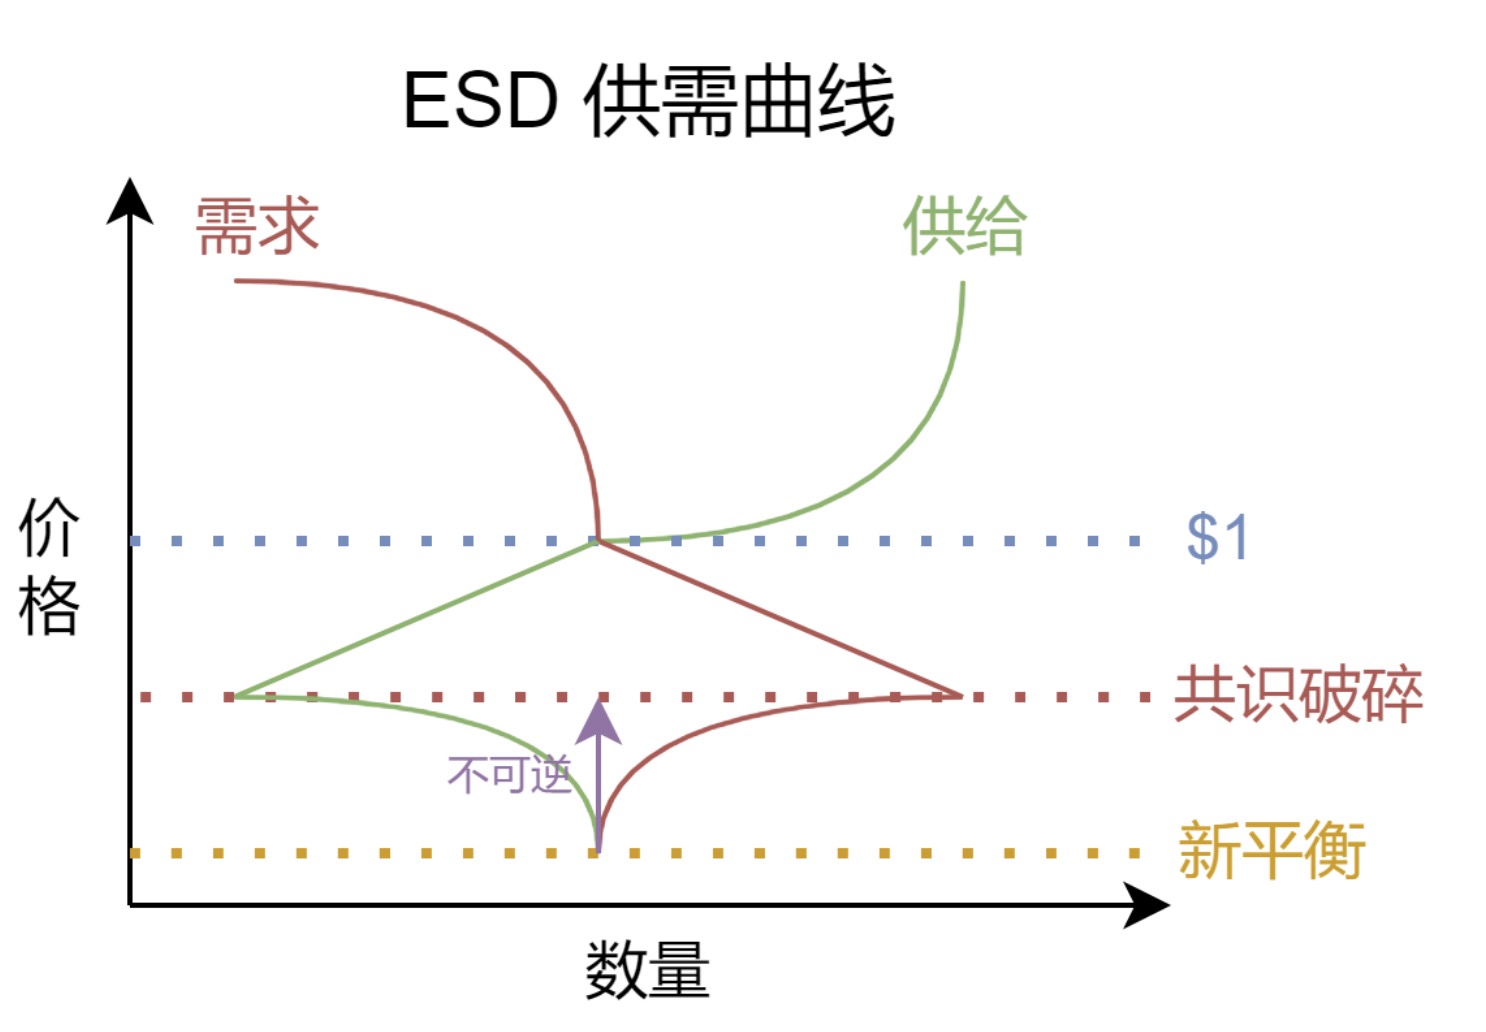
當價格高於1 美元時:
供給方面,ESD 開始通脹,此時價格越高,供給增加越快。
需求方面,因為ESD 通脹所帶來的潛在效應,當價格維持在高於1 美元時,則意味著開始對ESD 質押者進行分紅,則在初期會帶來一個相當大的質押需求。但是當價格越來越高,投機者將逐漸不再質押新的代幣。此時供給之間的相對關係並沒有被兩邊的改變而破壞,仍維持了一個1 美元的均衡點。
當價格小於1 美元時:
如果稍微小於1 美元,市場會對其回到1 美元並達到1 美元以上的信心較足,此時持有者和新入場投機者都會傾向於選擇購買債券來獲得優先在1 美元以上獲利的權利。
但是當價格逐漸偏離1 美元,市場對其回歸的信心會逐漸減少,購買債券的風險也越來越大,但同時,債券的潛在利益也變大了,所以也會有更多高風險偏好資金入場。
總結
總結
總結
ESD 的機制初看沒有什麼問題,債券所附帶的變相銷毀機制能有效拉升低於1 美元時的價格。但是其共識一旦破碎,不像AMPL 能無限通縮,ESD 將沒有任何補救措施。因為此時已經不再有人願意去購買不能兌現但是有兌現期限的債券。所以對於ESD 來說,失去1 美元的共識就意味著失去一切。
一級標題
一級標題
機制
機制
機制
UST 以Terra 主網代幣Luna 作為抵押,整個生態初期沒有任何現金儲備。
當價格高於1 美元時,套利者可以燃燒用1 美元購買來的Luna 鑄造UST 並以當前高於1 美元的價格賣出並獲利。
當價格低於1 美元時,套利者可以用低於1 美元的價格購買UST 並兌換市場價1 美元的Luna 並賣出Luna 獲利。此種方法套利最高額度為每天3 億美元,每36 個區塊重置額度(後在UST 大崩潰中通過提案提高到了每天12 億美元)。
UST 沒能及時調整的極端生息負債結構給了其致命一擊
2020年,Do Kwon 提出了解決Terra 鏈上資產質押率過低的問題的方案。 2020年中,區塊鏈歷史上生息最高效的協議之一,Anchor 上線。之後,在20% 的利率吸引下,Anchor 的鎖倉量(TVL)持續上升。 2022 年1 月時就達到了將近50 億美元。而其在之後短短四個月就又攀升到了恐怖的140 多億TVL。在Luna 崩盤前夕(5月8日),UST 總市值也不過180 多億,而UST 在Anchor 中的鎖倉量就有140 多億。
同時,面對高額的收益,看似人畜無害且穩定的UST 讓很多人對高槓桿趨之若鶩。所以雖然超高的生息鎖倉量風險很大,但是槓桿的集中清算也是崩盤的關鍵要素之一。
此時,也就難怪博弈二級標題
博弈
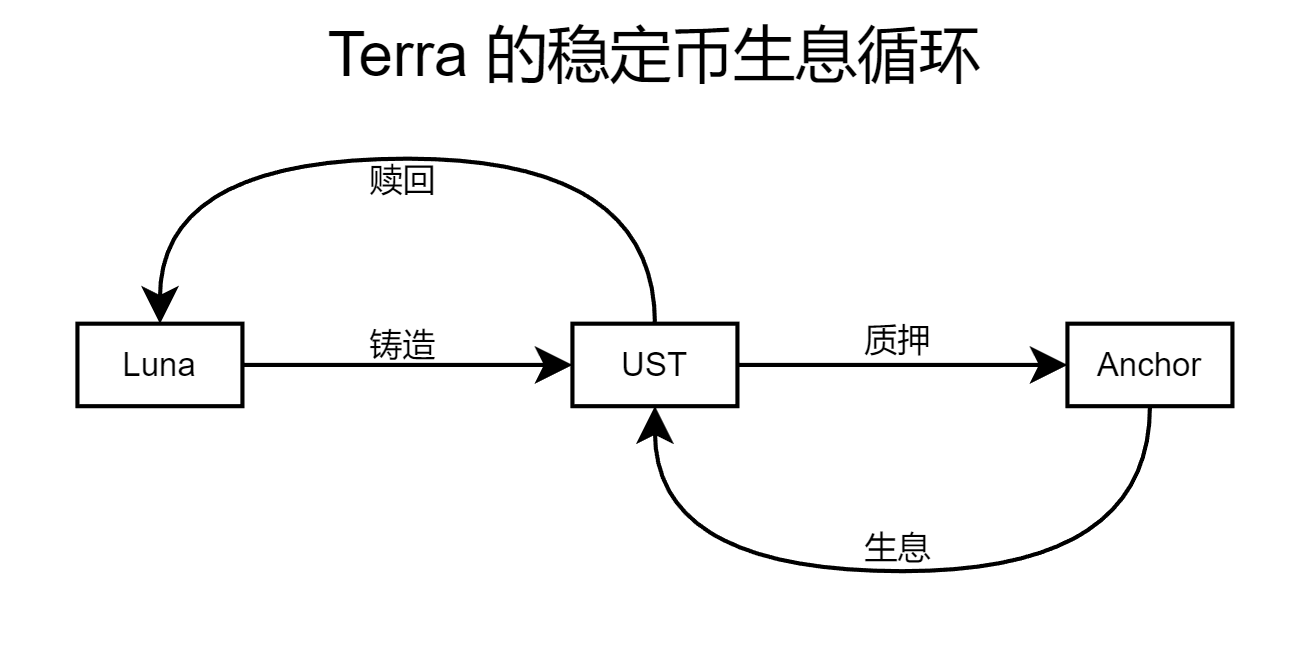
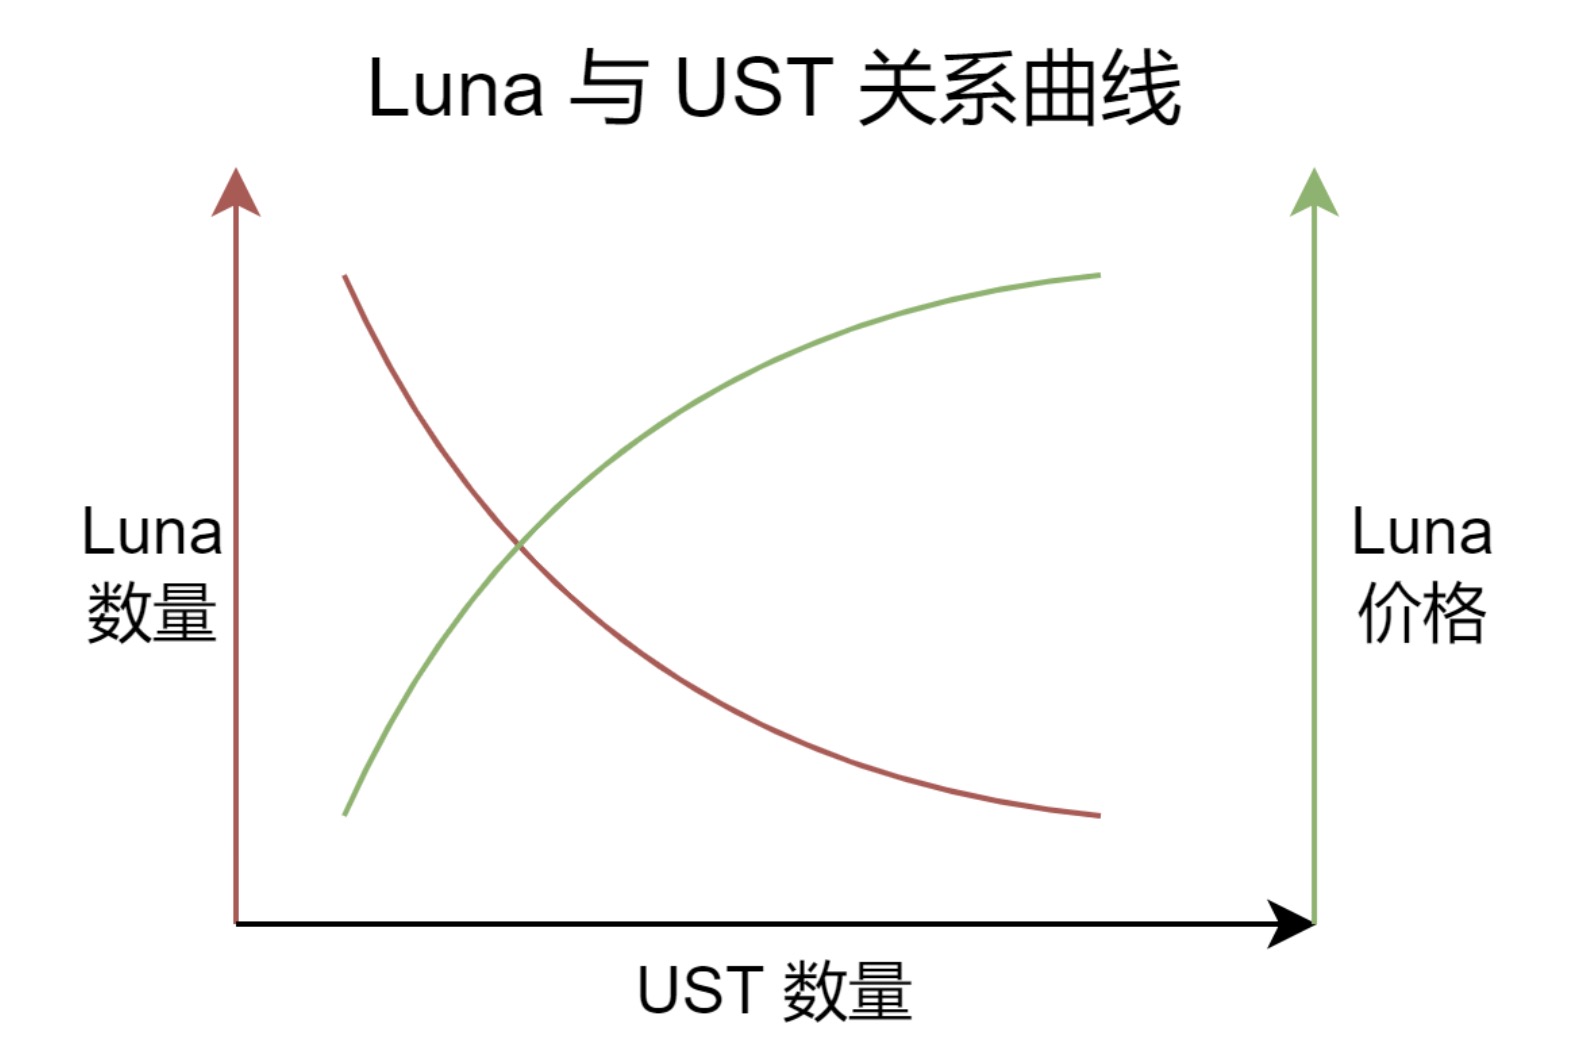
UST 是與Terra 生態上的主網代幣Luna 的博弈。 Luna 的價值來源於其作為主網代幣對於整個生態的gas 費用和POS 挖礦機制。而UST 會轉移Luna 產生的價值並以穩定幣的形式存在於Terra 生態,並為Terra 提供一個更好,更穩定的使用場景中轉平台(相較於波動較大的其他主網代幣如ETH) 。在這一個過程中,Luna 和UST 的持有者所購買的價值是同一個,即Terra 主網的生態價值。
那麼此時,如果有人說Terra 生態目前最主要的價值就是Anchor 的UST 生息質押,這樣是不是就听起來非常像一個純粹錢生錢的旁氏騙局了?
另外,Luna 和UST 的生態的問題其實不止Anchor。在產生UST 的過程中,Luna + UST 的總市值應該是不變的。因為UST 會代表其燃燒Luna 所燃燒的市值而存在於整個生態中。鑄造UST 這個行為不應看作對Luna 代幣的一個需求,而只是一個形式的轉換。想要購買Luna 的人同樣也能通過購買UST 再換成Luna 的行為獲取Luna。但是實際上,市場將UST 的鑄造看成了一個對Luna 的需求和消耗,從而讓市場對於Luna 的價值極度高估。而高估所帶來的就是更多的UST 被更少的Luna 鑄造,並產生惡性循環,從而讓虛假的繁榮更甚。
一級標題
一級標題
如何在後Terra 時代看待算法穩定幣
我們真的需要算法穩定幣嗎?
Terra 的暴雷讓很多人對非超額或足額抵押的穩定幣非常反感,認為其就是生產空氣的龐氏騙局。但是也有人覺得Terra 的暴雷和算法穩定幣的關係並不大,而是整個Terra Money 生態體系的不完善導致的。
2022 年5 月25 日的Vitalik 顯然更贊成後者,且在文中對RAI 的穩定機制讚賞有加。當日,他在博客中發表了兩個他用於衡量穩定幣的標準。
穩定幣能否安全清退所有用戶?
當穩定幣機制被錨定到一個每年漲20%的指數會發生什麼?
具體分析可以參考原文。
算法穩定幣的本質是一場鑄幣權的去中心化運動,它將原先只有國家才能做到的事情,在互聯網通過用戶的共識和一系列算法做到了。當然,目前算法穩定幣的道路不算如意,尤其是Terra 的失敗讓非常多的人失去了信心,從而產生了”既然已經有中心化合規穩定幣如USDC 和超額抵押穩定幣DAI“,為何還需要算法穩定幣?
對於這兩類穩定幣,算法穩定幣給出的回答其實也非常簡單,因為中心化就會面臨監管的封禁風險,而超額抵押就會面臨資金效率問題。既然已經出現了完全去中心化的區塊鍊網絡,為啥還要求人人都服從中心化的管制?既然能有更好的資金利用率來用更低的保證金風險賺取更高的收益,為啥還要去抵押更多保證金資產?我們不能因為當前階段算法穩定幣項目的失敗,就陷入一味的批評風暴。算法穩定幣作為穩定幣未來形態的實踐,仍然有其價值和必要性。
每一個公鏈都需要自己的算法穩定幣嗎?
在Terra生態的算法穩定幣獲得成功之後,Waves、NEAR、TRON等公鏈紛紛推出了自己的算法穩定幣。而如今,Luna走下神壇,一個疑問是其它公鏈有必要推出自己的算穩嗎?
參考
寫在最後
寫在最後
參考
參考
更多信息
Ampleforth:
https://www.allcryptowhitepapers.com/wp-content/uploads/2019/07/Ampleforth.pdf
ESD:
https://github.com/emptysetsquad/dollar/blob/master/døllar.pdf
Terra:
https://docs.terra.money/index.html
版權聲明
https://vitalik.ca/general/2022/05/25/stable.html#analysis
免責聲明
本研究報告內的信息均來自公開披露資料,且本文中的觀點僅作為研究目的,並不代表任何投資意見。報告中出具的觀點和預測僅為出具日的分析和判斷,不具備永久有效性。
版權聲明
關於我們
關於我們
更多信息
更多信息
Official Website: https://dodoex.io/
GitHub: https://github.com/DODOEX
Telegram: t.me/dodoex_official
Discord:https://discord.gg/tyKReUK
Twitter: https://twitter.com/DodoResearch
Notion: https://dodotopia.notion.site/Dr-DODO-is-Researching-6c18bbca8ea0465ab94a61ff5d2d7682
Mirror:https://mirror.xyz/0x70562F91075eea0f87728733b4bbe00F7e779788





