






Terra:穩定幣軍團的崛起之路


研究機構:Mint Ventures
研究員:許瀟鵬
第一節
研報要點
——
1.核心投資邏輯
研究機構:Mint Ventures
研究員:許瀟鵬
一級標題
第一節
一級標題
1.核心投資邏輯
2.主要風險
1.核心投資邏輯
第二節
項目基本情況
——
1.項目業務範圍
2.主要風險
1.核心投資邏輯
一級標題
第二節
一級標題
項目基本情況
1.項目業務範圍
2.主要風險
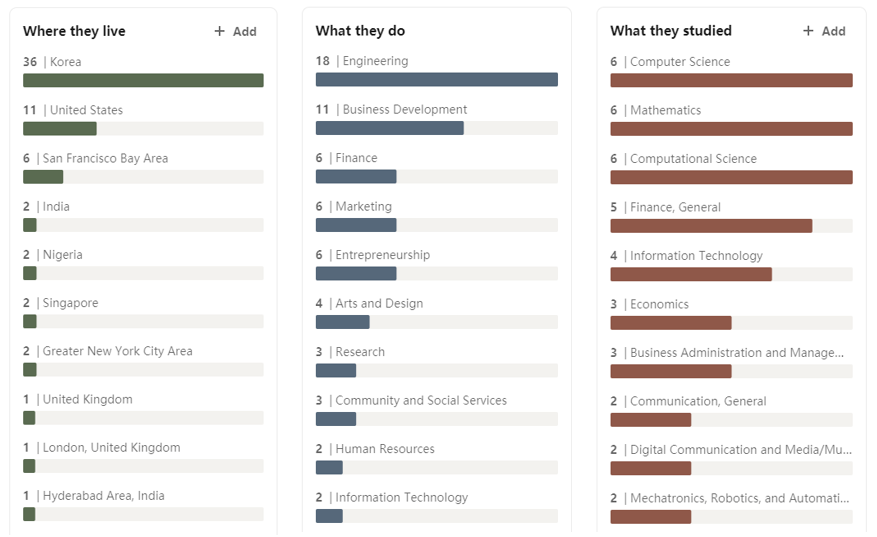
● 所處的監管和加密人口環境:Terra所在的韓國有著超高的加密貨幣投資人口,相對務實的監管環境,這讓Terra的探索可以走出沙盒,充分實踐加密產品的平民化。
一級標題
第二節
一級標題
項目基本情況
1.項目業務範圍
2.主要風險
項目的主要風險包括較高的中心化程度、監管政策的不確定性、產品的增長瓶頸、項目信息透明度不足,以及面對極端市場行情時爆發債務危機可能性,值得投資者們重點關注。
第二節
項目基本情況
3.業務情況
1.項目業務範圍
Terra Protocol是一個基於算法的穩定幣協議,致力於提供一套價格穩定且被廣泛採用的穩定幣系統。
“Terra”指的就是該系統內的穩定幣,與Maker、Liquity等貨幣協議主要專注於鑄造與美元掛鉤的穩定幣不同,Terra在一開始就志在提供一套更為豐富的貨幣組合,以滿足不同區域、不同場景的穩定幣需求。目前Terra協議提供包括與美元、韓元、蒙古圖格里克、泰銖以及國際貨幣基金組織特別提款權(SDR)掛鉤的多個穩定幣。
Terra項目於2018年1月立項,在其白皮書中,它對項目願景的描述是:創造一個橫跨法幣和加密世界的去中心化的穩定幣系統,並促進加密貨幣真正意義上的大規模採用。
圖片描述
3.業務情況
交易量
項目的重要時間節點包括:
● 2018年1月:立項
● 2020年4月,Solona將Terra穩定幣引入Solona生態,後續雙方資源的合作不斷加強。
市值
3.業務情況
交易量
● 2021年3月,Terra發起的DeFi儲蓄協議Anchor完成2000萬美金融資,Arrington XRP Capital、Hashed、Galaxy Digital、Pantera Capital、AngelList創始人Naval RavikantDelphi Digital、Dragonfly Capital、Alameda Research等機構參投。同月,Anchor V1版本啟動。
● 2021年7月,Terra推出1.5億的生態基金, Accomplice Blockchain、Arrington XRP Capital、BlockTower Capital、Delphi Digital、Galaxy Digital、Hashed、Pantera Capital、ParaFi Capital、QuantStamp等參投。該基金的目的在於扶植Terra生態內的應用,提升Terra DeFi生態的可訪問性,為更多主流場景所採用。
3.業務情況
圖片描述
A.Terra的穩定幣業務
圖片描述
Terra上另外兩大穩定幣分別是世界貨幣基金組織的特別提款權SDR的穩定幣SDT,以及與韓元掛鉤的穩定幣KRT,其中SDT的現有鑄幣量高達7.12億(相當於10.1億美金) ,而KRT鑄幣量為438億韓元(相當於3800萬美金)。
圖片描述
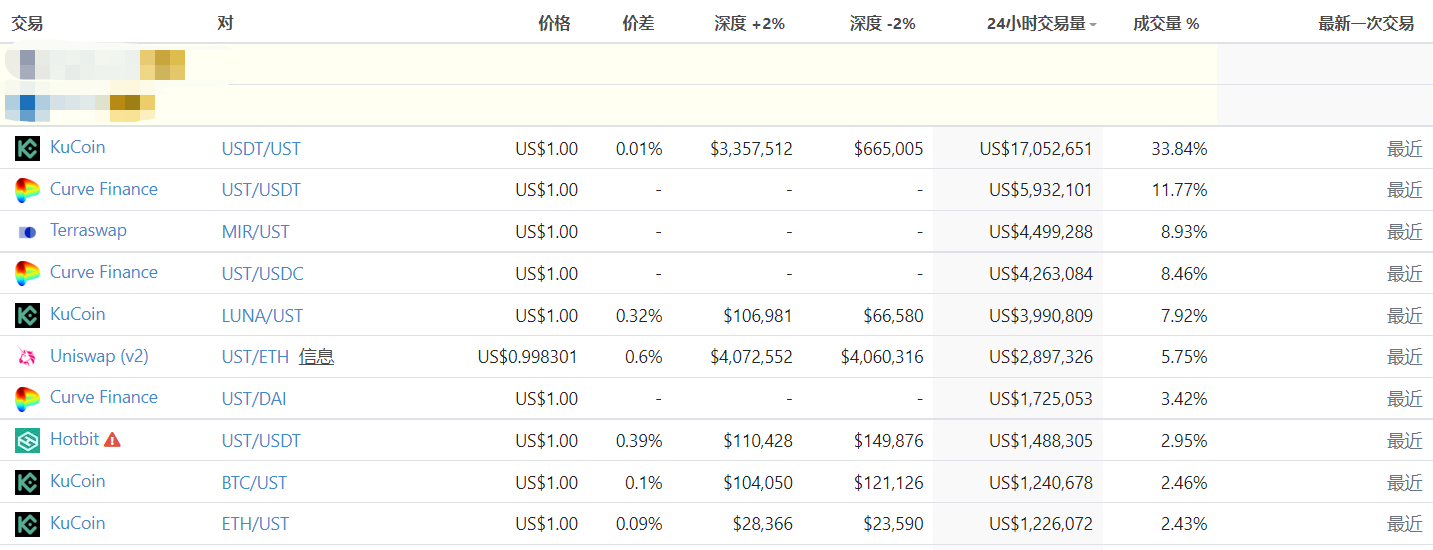
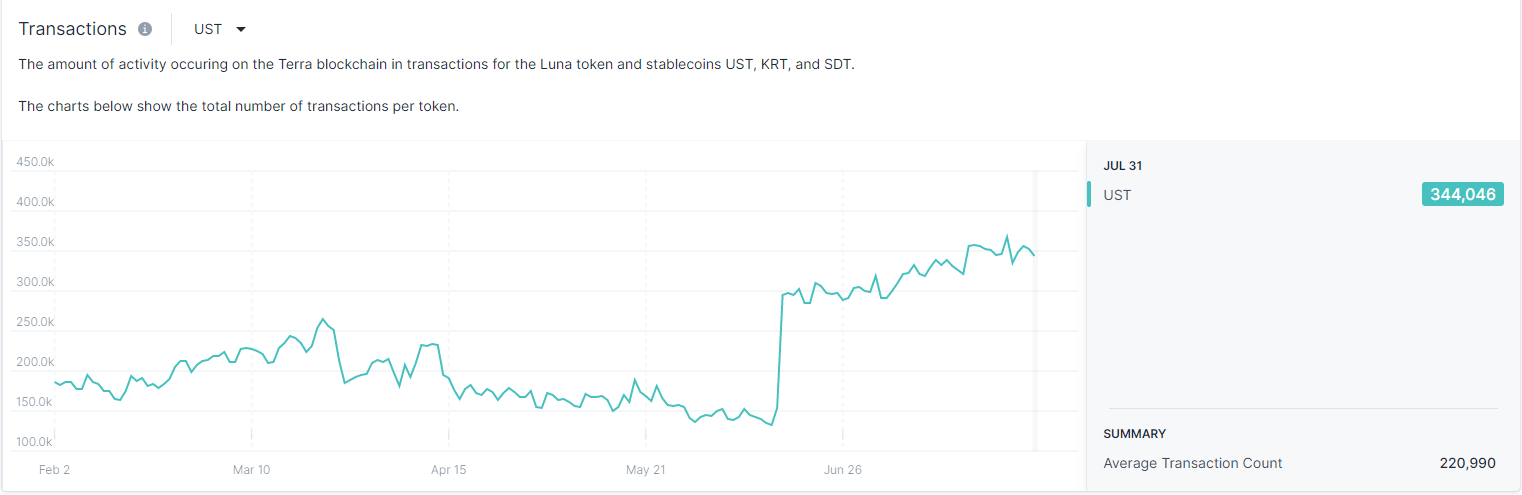
從的分佈來說,UST交易量最大的平台是海外用戶較為活躍的Kucoin,以8月2日的數據計算,Kucoin24小時UST的交易量達到全網的33.8%。其次是穩定幣\封裝資產兌換平台Curve,然後才是Terra生態的官方平台Terraswap。從交易種類來說,UST的最大交易對像是穩定幣互換,比如交易量最大的交易對是在UST在Kucoin、Curve與USDT的交換,其次是和Terra的合成資產交易代幣MIR的交易,排名第三;UST與Terra的治理代幣Luna的交易量也比較大,同樣主要發生在Kucoin。
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
總結
圖片描述
數據來源:https://etherscan.io/
圖片描述
圖片描述
數據來源:https://tronscan.org/
圖片描述
總結
圖片描述
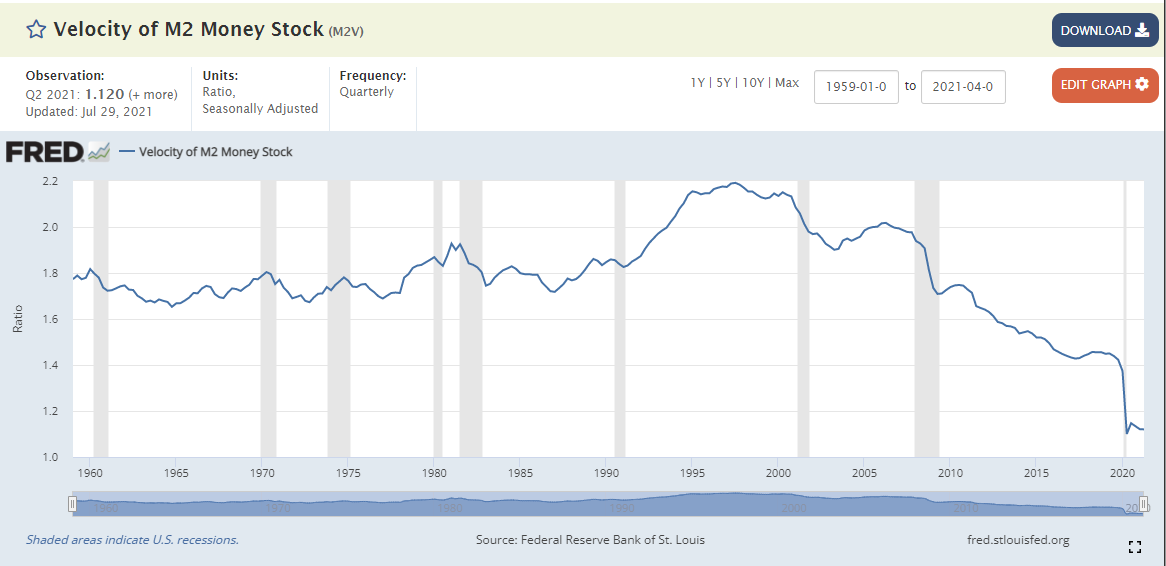
美聯儲公佈的Velocity of M2 Money Stock數據,https://fred.stlouisfed.org/series/M2V
圖片描述
圖片描述
數據來源:https://terra.flipsidecrypto.com/
圖片描述
總結
數據來源:https://terra.flipsidecrypto.com/
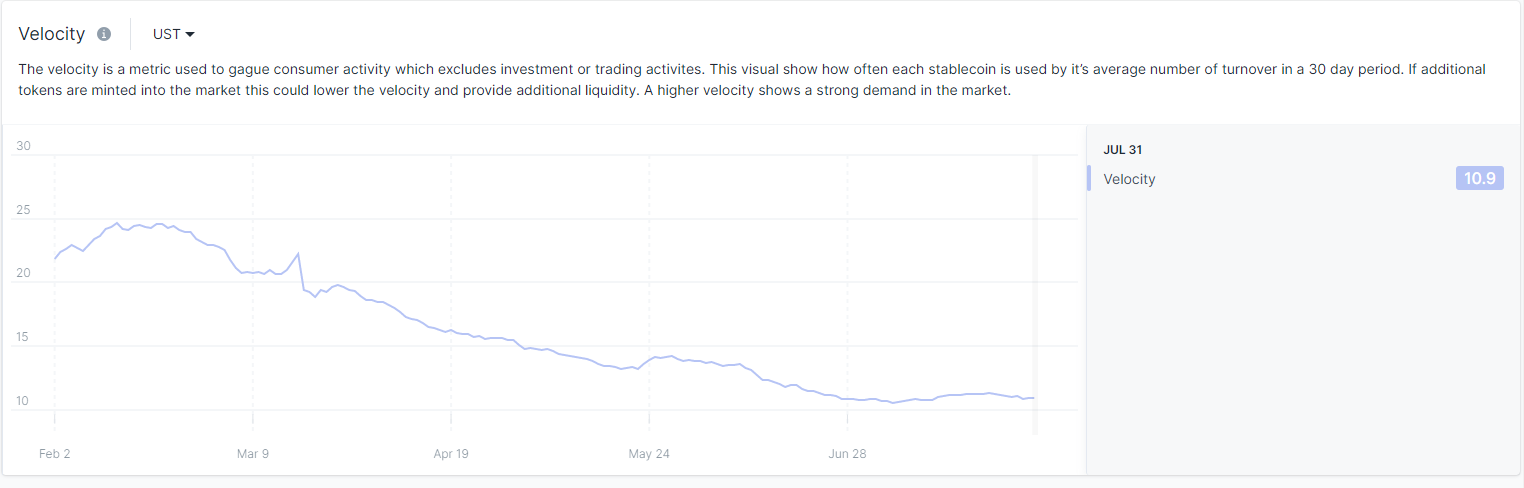
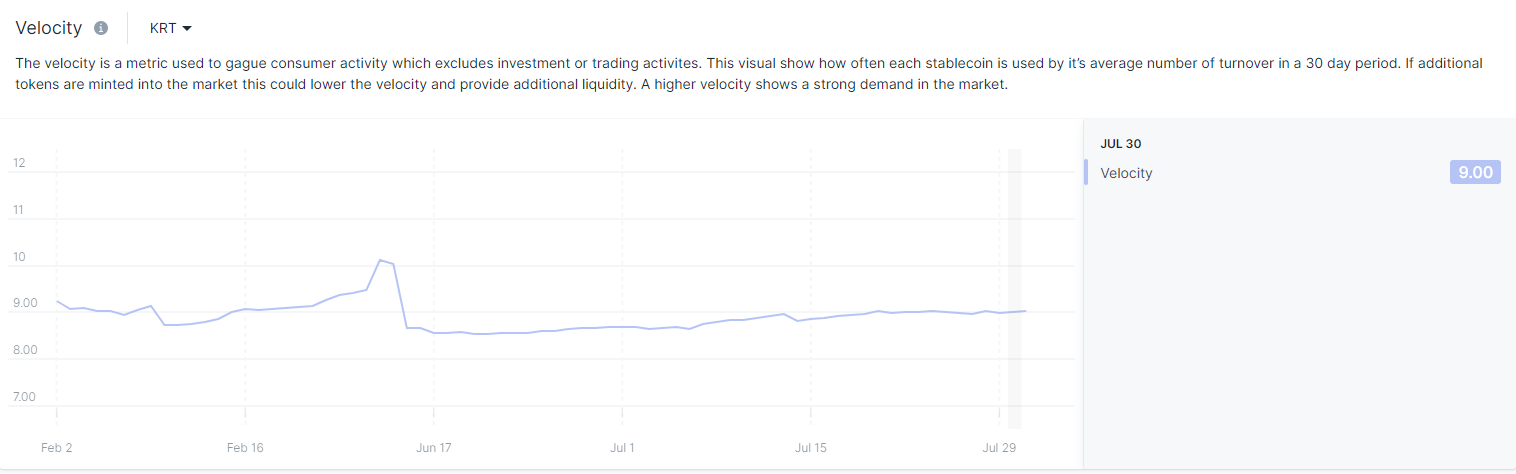
UST和KRT作為Terra協議目前發行量前三穩定幣,我們從他們貨幣流速的變動和對比中,也可能看到這兩類穩定幣應用場景的顯著差異:
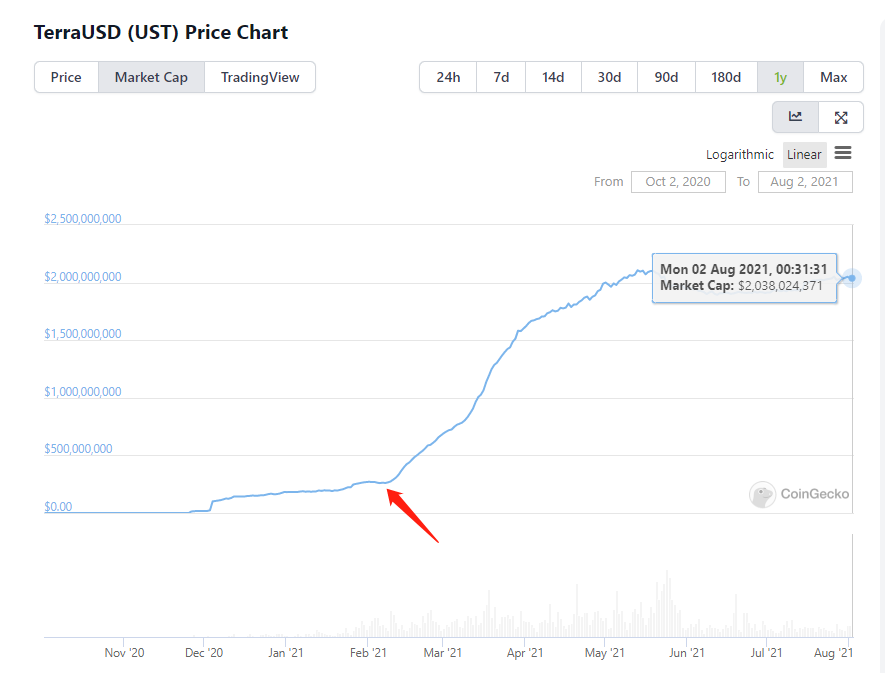
● UST穩定幣主要的應用場景是在DeFi中,具體來說,主要用於交易和借貸。其貨幣流速隨著2月加密市場的暴漲,活躍程度達到頂峰。而後隨著UST鑄幣體量的快速增長,貨幣流速開始下降。再加上3月Anchor儲蓄協議的上線,大量UST進入儲蓄協議,用於儲蓄的貨幣佔比提高,進一步導致了貨幣流速的下降。
圖片描述
2021年2月下旬開始,UST鑄幣量暴漲,導致UST的貨幣流速下降,數據來源:Coingecko
● 而KRT作為與韓元掛鉤的本地貨幣,目前在DeFi中場景不多,比如Terra生態裡的Anchor、Mirror均不支持KRT。所以KRT的主要使用場景在於本地生活支付,不受加密週期影響,比如通過Terra的移動支付應用Chai進行電商或線下消費,體現為KRW的貨幣流速保持在一個比較平穩的水平。
總結
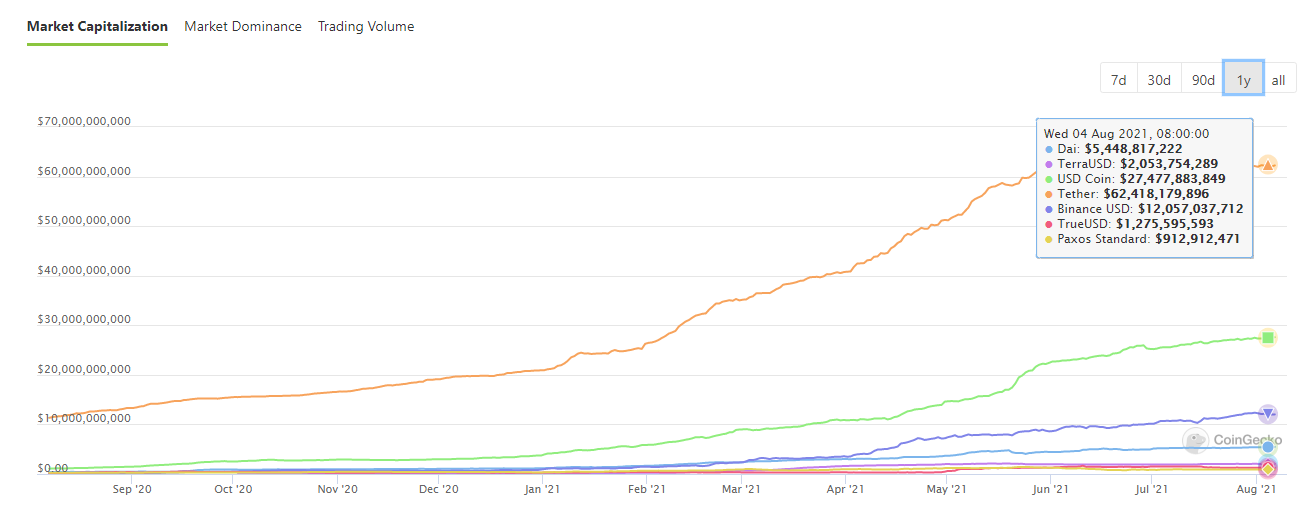
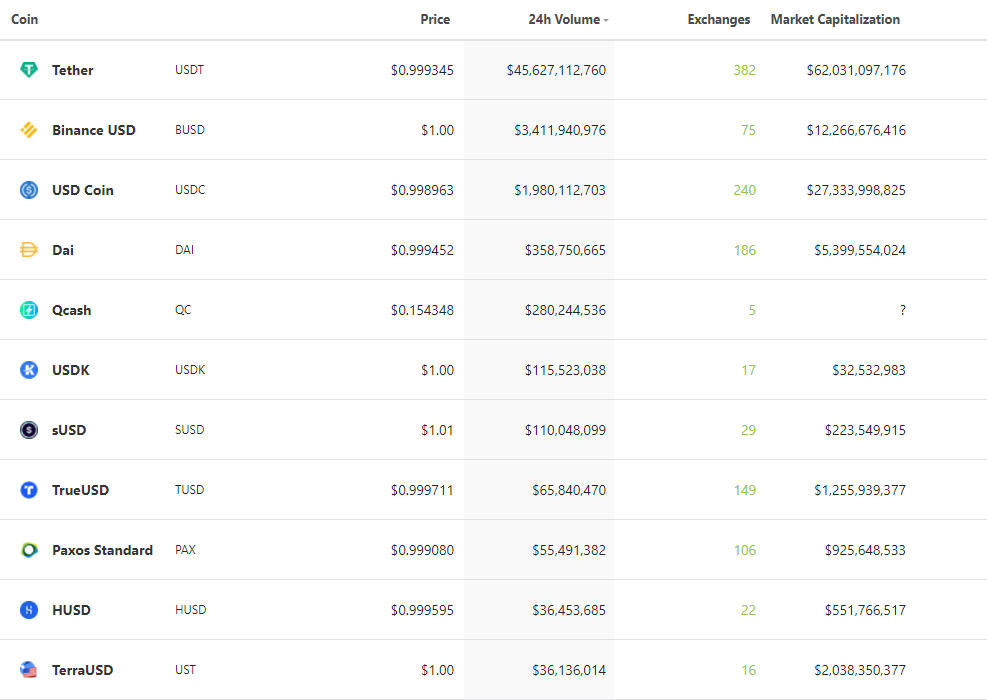
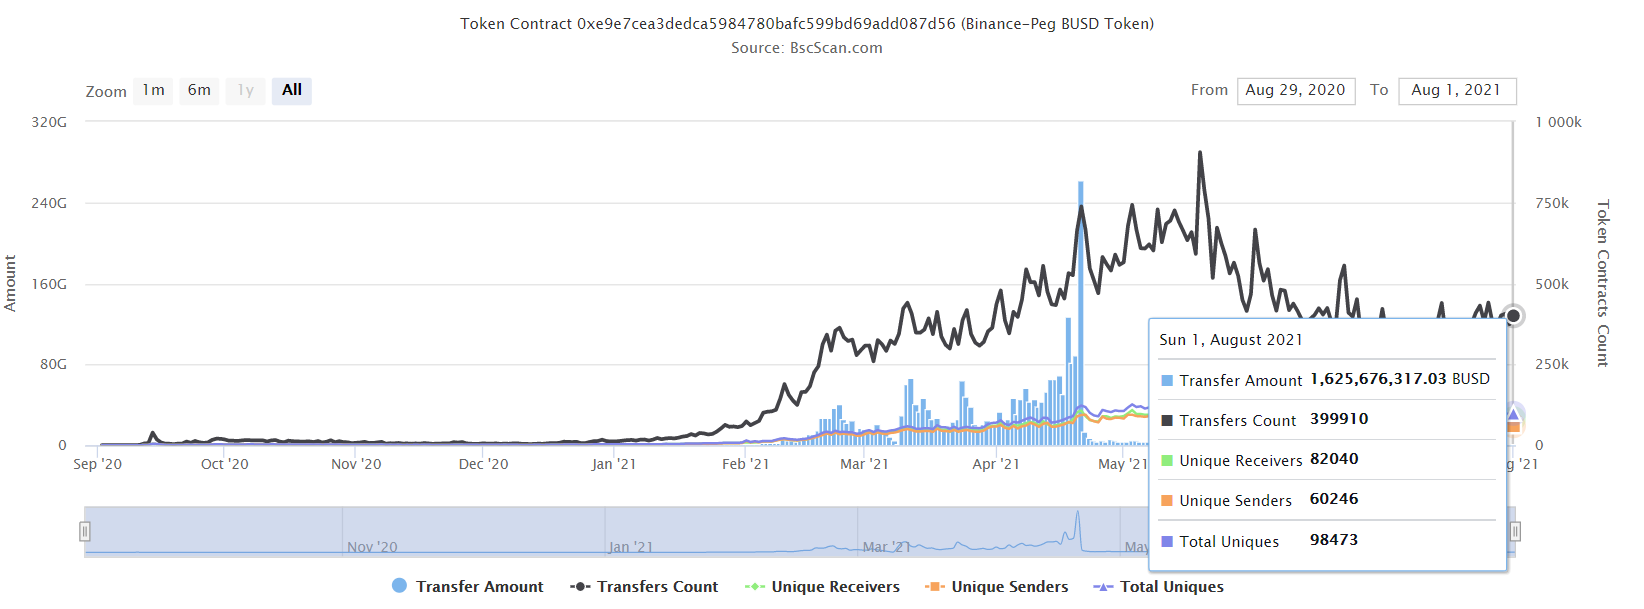
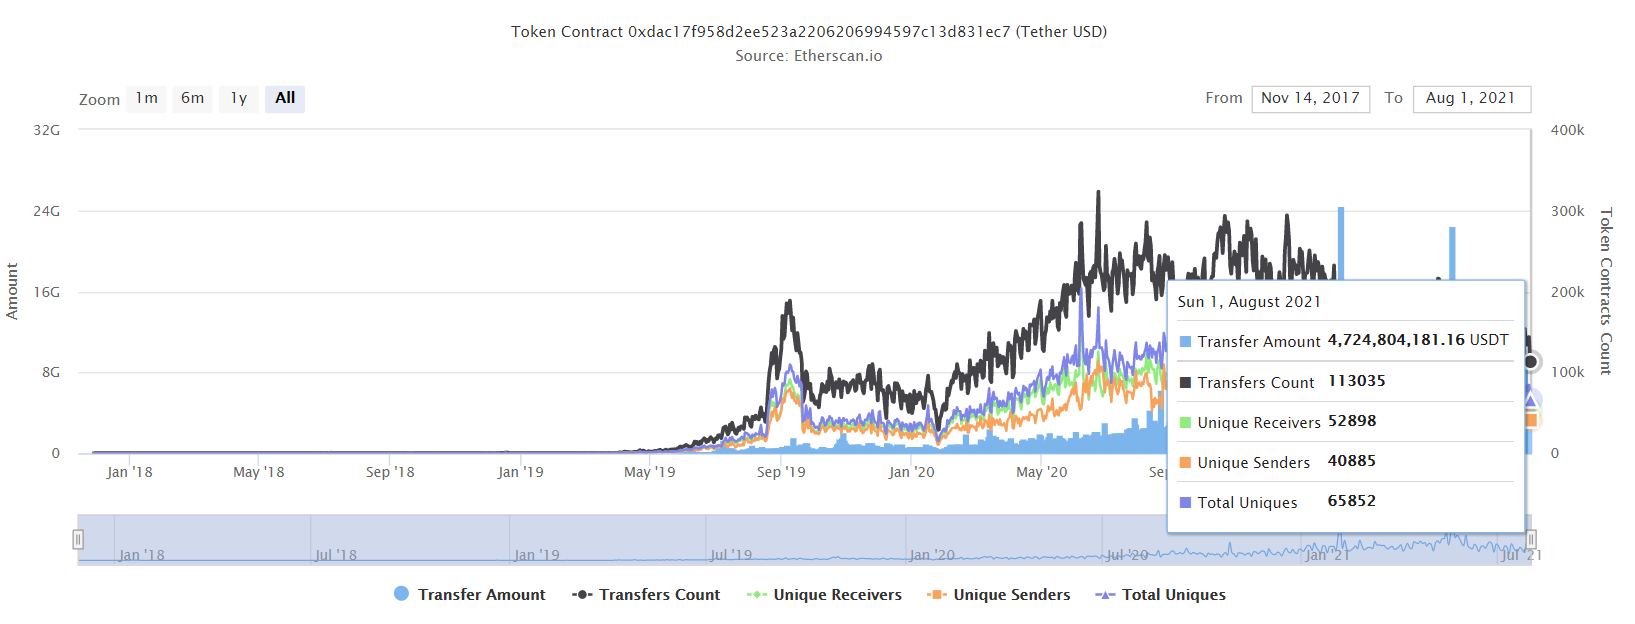
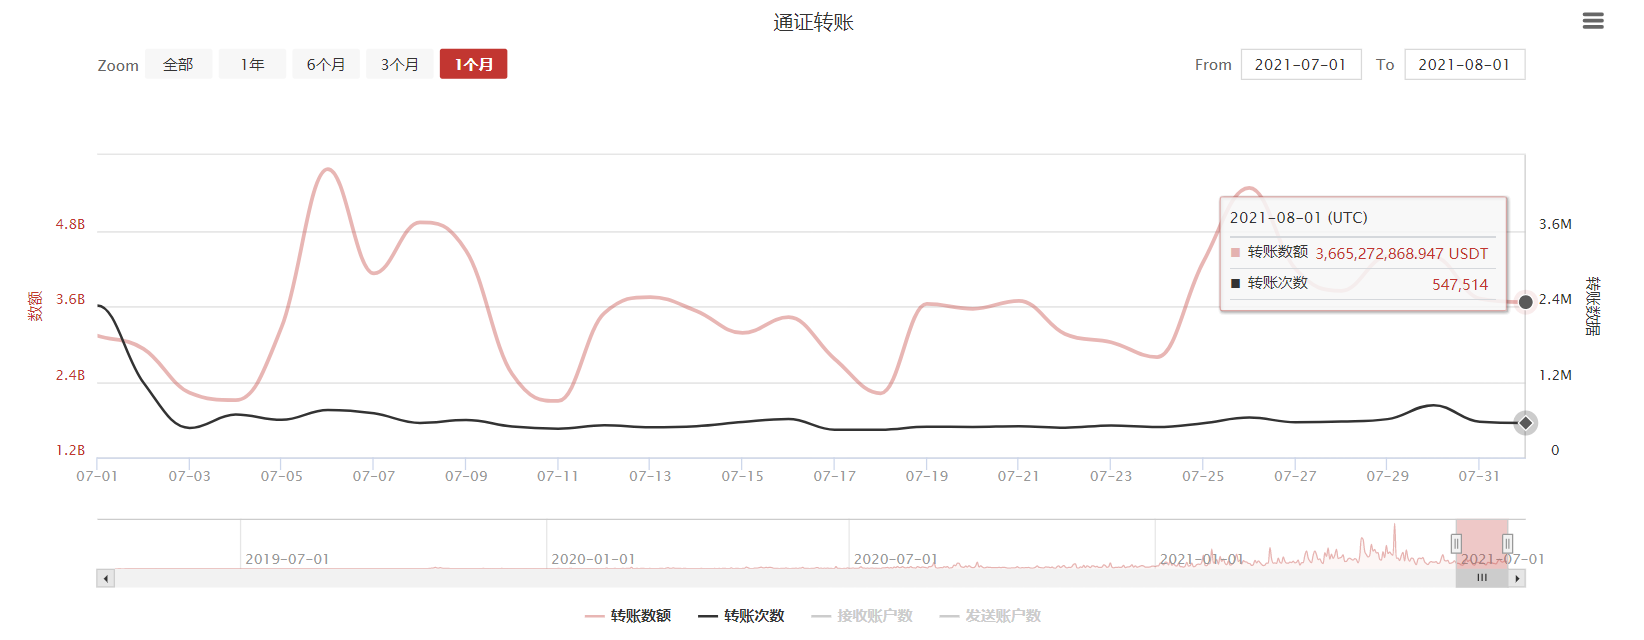
Terra的穩定幣自去年開始正式推廣以來,在總市值\總發行量上沖進前5,就轉賬的活躍度來看,UST的日均轉賬數據也非常靠前。但就代幣的交易量來說,無論是距離中心化託管穩定幣USDT、USDC和BUSD還是去中心化穩定幣Dai,UST都還有較大的差距。
接下來將重點分析Terra的公鏈生態
B.Terra的公鏈生態
業務數據
也正是因為採用了Tendermint和POS的共識,後續Terra的穩定幣產品將會更容易進入COMOS和其他POS生態,拓展其產品的滲透範圍。
在構建公鏈生態方面,Terra採取了與大多數公鏈截然不同的競爭策略。
圖片描述
主要原因有兩個:
差異點A:公鏈內在的發動機不同
無論是以太坊、BSC或Solona,其定位都是一個開放的去中心化平台,穩定幣協議雖然重要,但不過是公鏈生態裡,甚至DeFi生態裡的一部分而已。這決定了以太坊類公鏈生態的應用發展是開放、隨機、自由探索的,其種類除了DeFi之外,還包括遊戲、社交、DAO、隱私解決方案等多個賽道,其項目間的競爭和存續完全是自由市場之下的博弈結果。
常規的公鏈競爭把重點放在開發者+用戶這個雙邊市場上,Terra的競爭策略則將重點放在其穩定幣的拓展上,當Terra得到廣泛的用戶群體採用之後,由於貨幣天然具有的網絡效應,一個龐大的穩定幣網絡就可以反過來帶動貨幣協議之上的公鏈生態。
圖片描述
正是以這種競爭策略作為大前提,Terra早期的應用生態才呈現為“全是DeFi”的特殊面貌,因為DeFi是迅速提高穩定幣需求的最佳產品類型。
圖片描述
主要原因有兩個:
大部分公鏈的目標用戶是加密世界的原住民,或是加密資產投資者,這批用戶具有冒險精神,崇尚去中心化理想(儘管隨著用戶群體的擴大該精神屬性已經逐漸淡化),在財務和認知上也有較高的水準,但是人數較少(雖然增長迅速)。
而Terra則更專注於拓展加密世界之外的用戶群體,希望把加密世界之外的普通用戶引入系統,或者說把區塊鏈服務嵌入到民眾的日常生活中,成為傳統金融之外的另一套解決方案。正如Galaxy Digital的創始人Mike Novogratz在2021年1月接受Bloomberg的採訪時所說:“Terra在做的事之所以偉大,是因為他們在做一個跳出加密世界沙盒的偉大實驗。”此前不久, Galaxy Digital與Coinbase等知名機構領投了Terraform Labs新一輪的2500萬美金融資。
a.儲蓄和收益型應用:引入用戶和資金
圖片描述
這類應用的主要目的是通過提供高於傳統金融世界的儲蓄收益率,將擁有理財需求的用戶吸引到加密生態裡來。
圖片描述
主要原因有兩個:
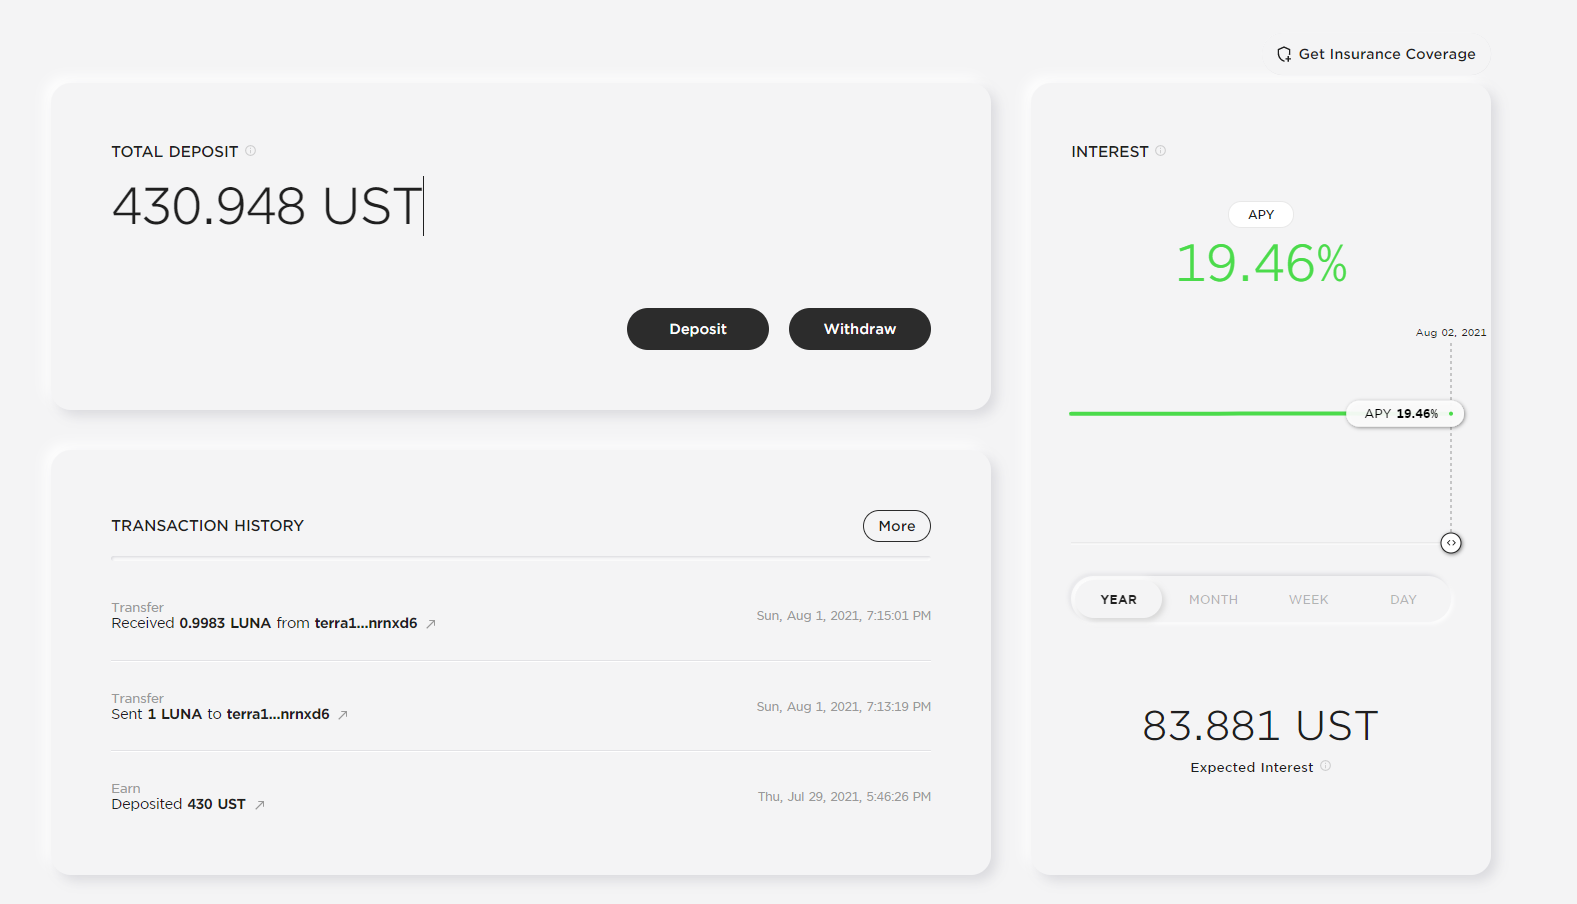
Anchor產品存款界面,https://app.anchorprotocol.com/earn
Anchor面向儲蓄用戶的收益率是比較固定的,可由其社區治理來調整目標利率,目前為19.46%。相對大部分DeFi產品的浮動存款利率,Anchor的固定利率更加符合傳統金融用戶的理財習慣,這種又高又穩定的“理財產品”是一種粗暴有效的資金拉新手段。大家還記得幾年前中國阿姨們追逐年化10%的P2P理財時的狂熱嗎?
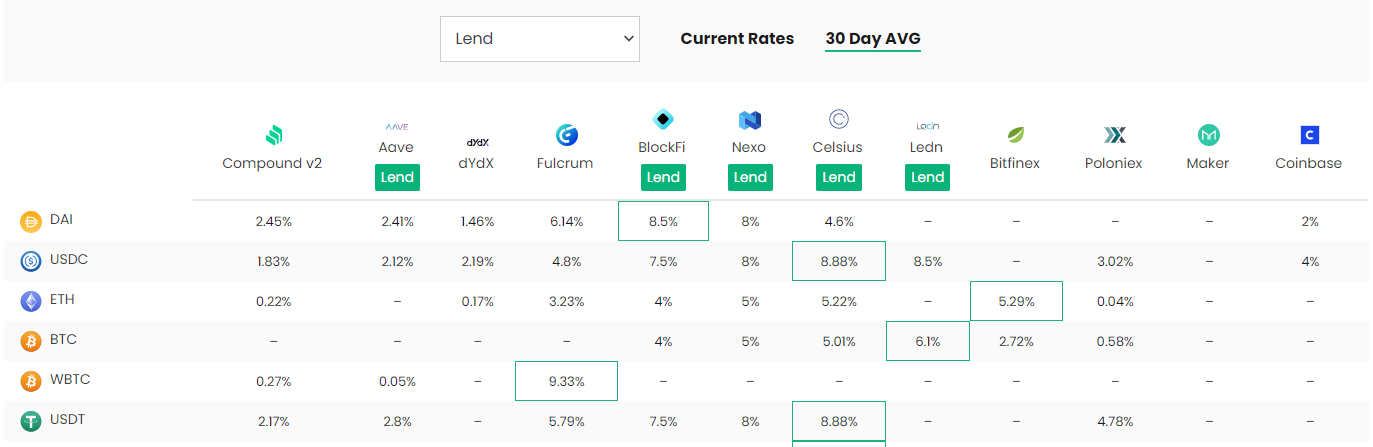
在加密貨幣牛市中,由於各類項目估值的泡沫化,項目代幣的價格也水漲船高,加上投機和套利需求的活躍,穩定幣的借用需求大增,這使得各類挖礦收益長期能保持在二位數甚至三位數。但當加密市場進入熊市,獎勵的代幣價值下跌,投資和套利需求萎縮,儲蓄收益自然也大幅下跌。
圖片描述
各主要平台30天平均儲蓄利率已經跌回個位數,數據來源:https://defirate.com/
那Anchor是如何保證其存款利率長期處於20%附近的呢?
主要原因有兩個:
2.Anchor上線後啟動了為期4年的借貸挖礦機制,當系統的實際收益率(借款利率+抵押代幣的Staking收入)低於目標儲蓄利率時,系統就會提高借貸挖礦的力度,以刺激借款行為(本質上是通過代幣補貼來降低借款利率),進而提升存款資金的利用率,最終提升借貸利率來到目標的儲蓄區間(比如目前的19.46%),滿足儲戶的收益需求。
https://terra.mirror.finance/trade
看到這裡,你應該會有一個疑問:隨著儲蓄資金規模的擴大,以及抵押資產的staking收益逐漸降低(POS網絡通脹力度的減少)和ANC代幣的獎勵用盡,Anchor要怎麼保持目前20 %的儲蓄收益率?
筆者認為,20%不可能是一個可以長期保持的收益率水平,而是Terra生態的“早鳥補貼利率”,其目的在於通過高收益快速吸引傳統世界的用戶進場,就好像早期的P2P產品為了獲客,通過各種加息券把自己的理財收益率做高一樣,而Anchor的“加息券”就是它的代幣ANC。
除了Anchor之外,Terra還在籌備針對不同國家的類Anchor產品,包括同樣以20%儲蓄利率為目標的儲蓄類應用Tiiik(優先向澳大利亞地區的用戶開放),定位消費級應用的固定利息產品Saturn Money(支持英鎊和歐元存入),這也透露出Terra拓展更多區域用戶的野心。
其中最具代表性的就是Terra上的去中心化交易平台Mirror。
這也是傳統世界裡資金使用最高頻的兩類場景。當用戶把資金搬遷到Terra的儲蓄平台之後,如果發現這裡不但能滿足基礎的理財,還能滿足投資以及日常大部分的消費所需,其離開的可能性就大大降低,Terra也就完成了將傳統用戶引入其Terra加密生態的最終目的。
圖片描述
消費支付類應用
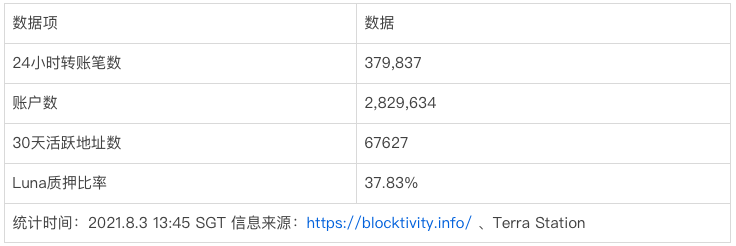
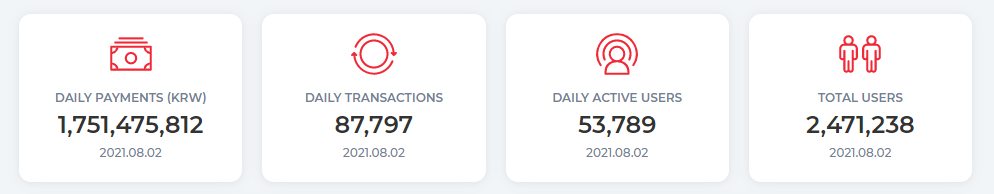
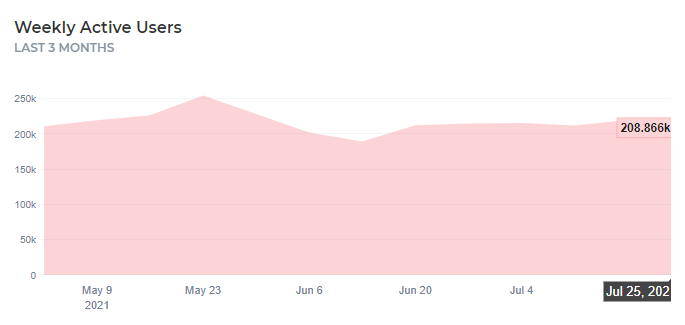
Chai於2019年6月上線,同年10月就獲得了50萬用戶的註冊,目前官方披露的賬戶數為247萬。
對於用戶來說,消費者通過Chai應用或是Chai借記卡在合作商家中進行消費,可以獲得折扣或積分返現。
總結
圖片描述
圖片描述
金融投資類應用
4.團隊情況
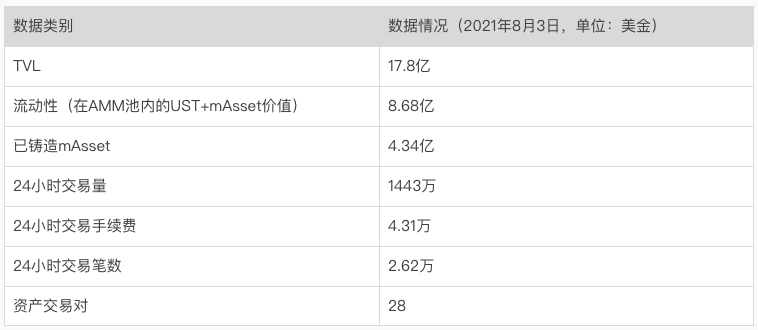
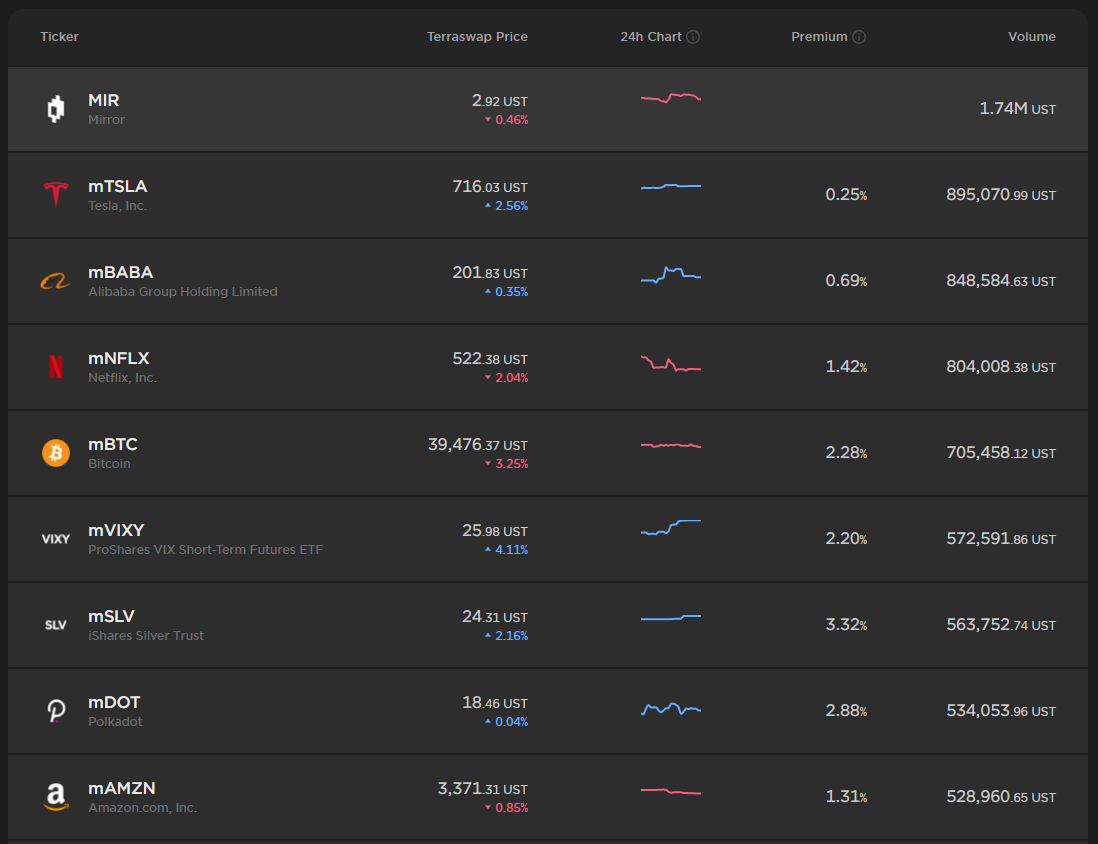
Mirror Protocol是一個去中心化的合成資產協議,它由Terra孵化,並以Terra穩定幣作為主要抵押物以150%的抵押率自由鑄造和交易各類合成資產,合成資產在Mirror平台中也被稱為鏡像資產(mAssets)。 mAssets的目標是模擬和跟踪從股票到加密貨幣任何資產的價格,這為投資人提供了豐富的資產類別可供選擇。
創始人
總結
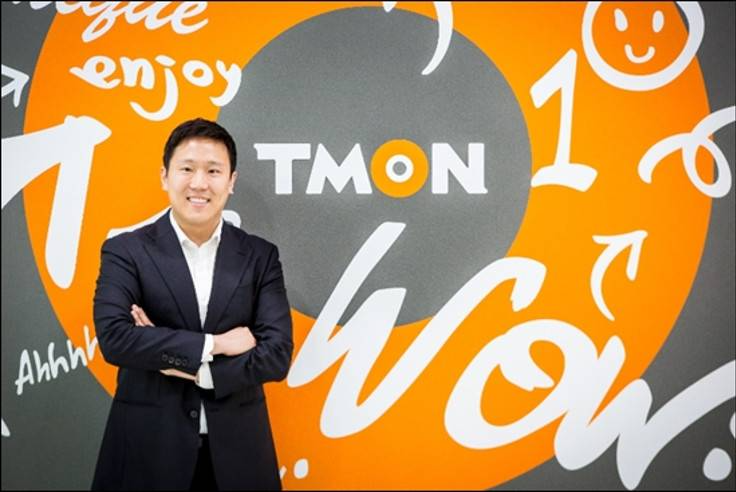
Daniel Hyunsung Shin
圖片描述
圖片描述
理論上來說,合成資產的價格是一個基於底層標的物參數變化的“數學函數”,並沒有實際的價值支撐,也不需要託管底層資產(比如特斯拉股票合成資產的底層資產本應是特斯拉股票),直接在區塊鏈上合成。
此外,目前Mirror啟用了流動性挖礦,該機制為這一原本是零和博弈的市場帶來了額外的收入,對於Mirror初期的迅速起量幫助巨大,但MIR代幣的價值捕獲及這種模式的可持續性仍然需要觀察。
創始人
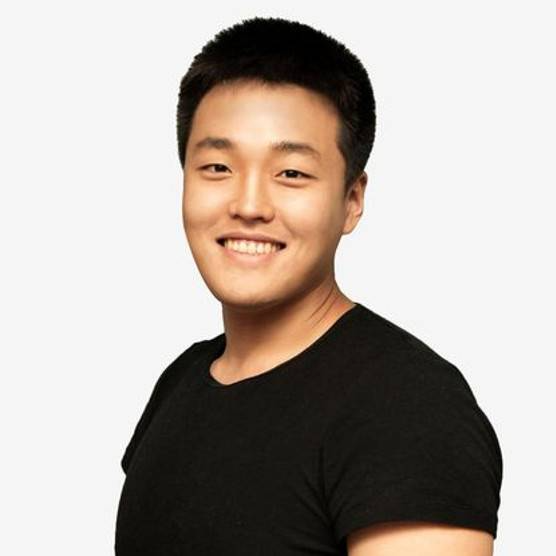
Do Kwon
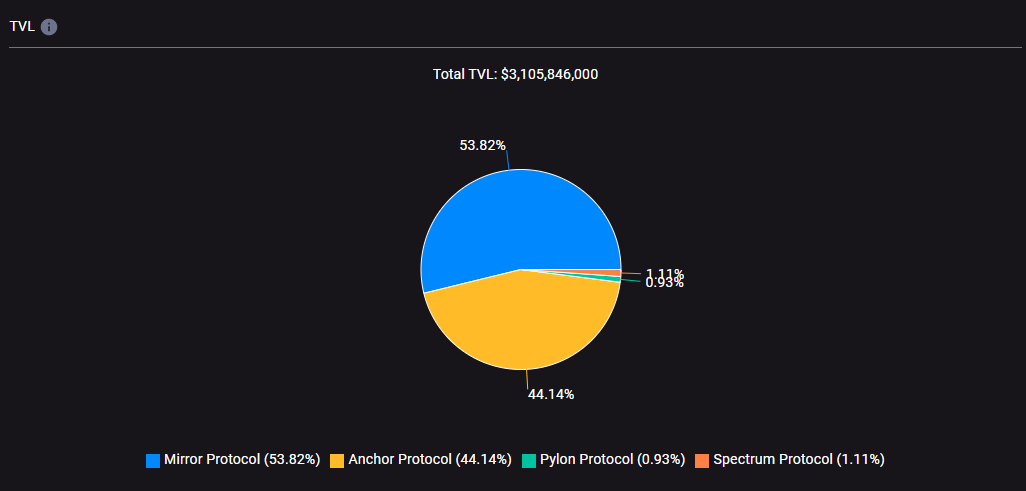
目前Terra前5大應用中,Mirror和Anchor的TVL就占到了近98%的比率,與Anchor通過高息固定收益存款創造Terra的穩定幣需求不同,Mirror是通過mAsset資產的流通性挖礦為Terra創造了巨大的穩定幣需求。
團隊
圖片描述
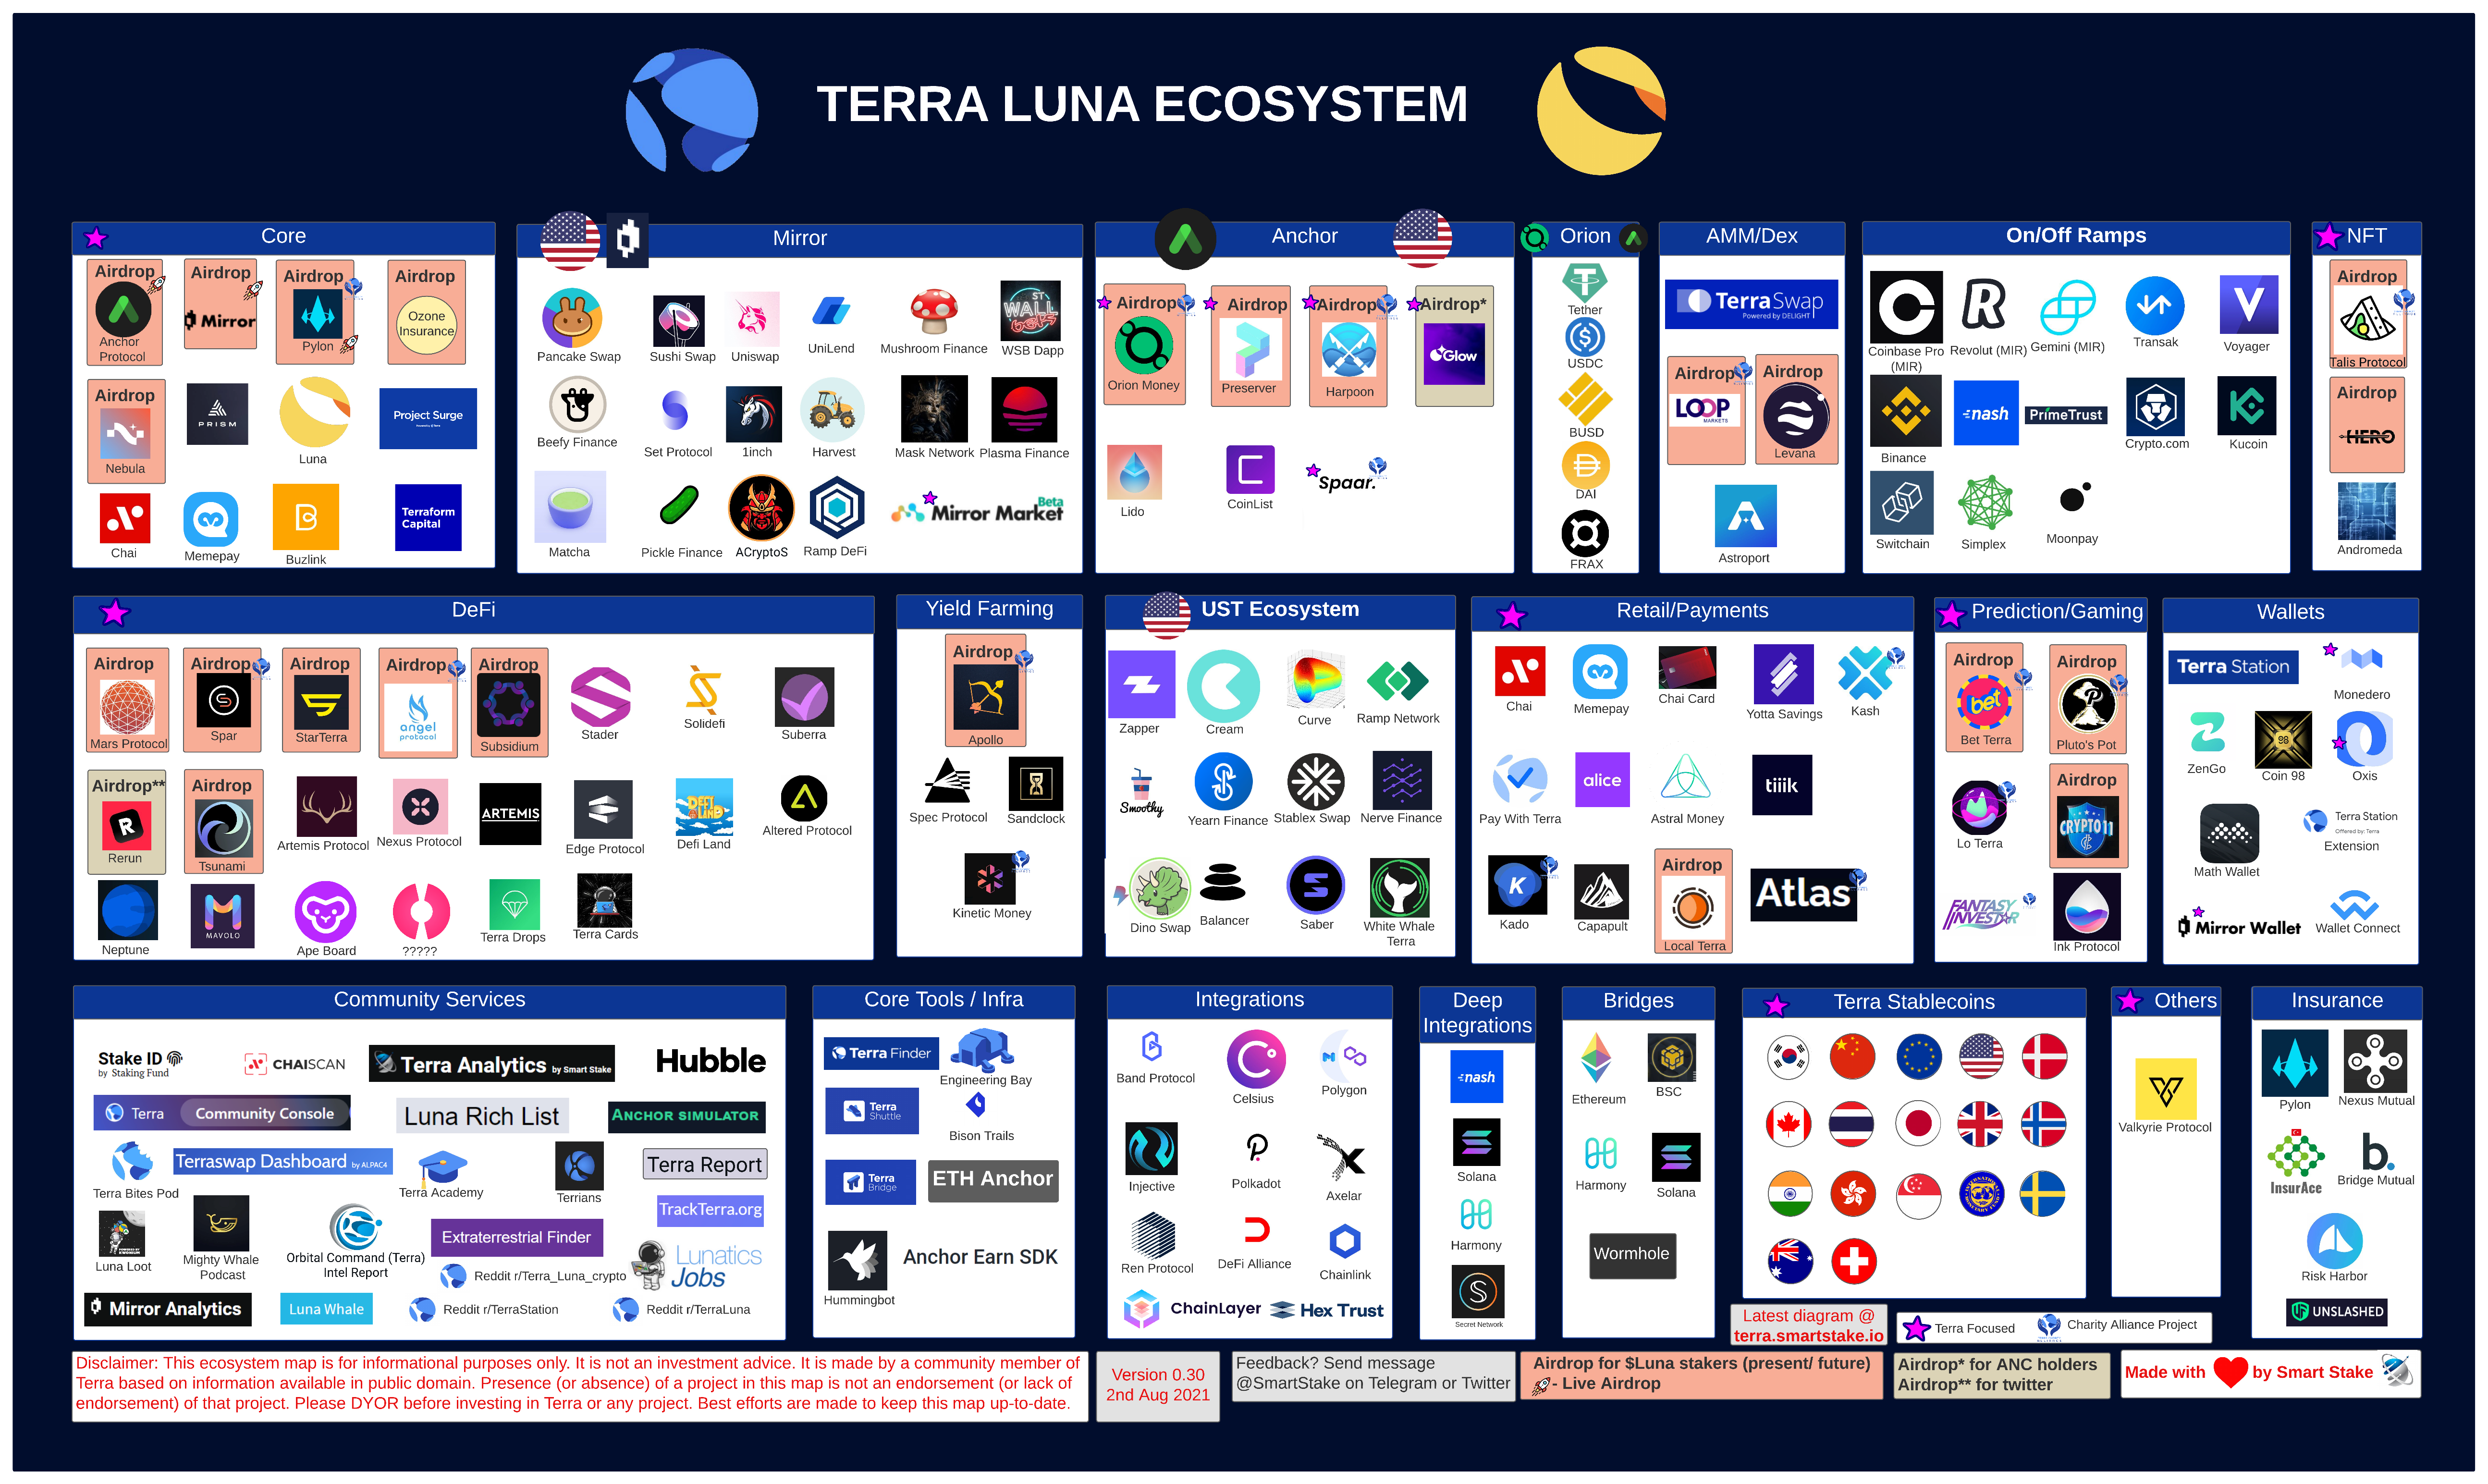
社區用戶梳理的Terra生態圖景
圖片描述
與大部分公鏈生態的自由生長不同,Terra生態內應用的扶植有明確的目的性,即:以提升Terra穩定幣的使用場景為第一目標,構建能:1.吸引用戶入圈;2.留存用戶資金的金融服務應用。
總結
團隊
圖片描述
第三節
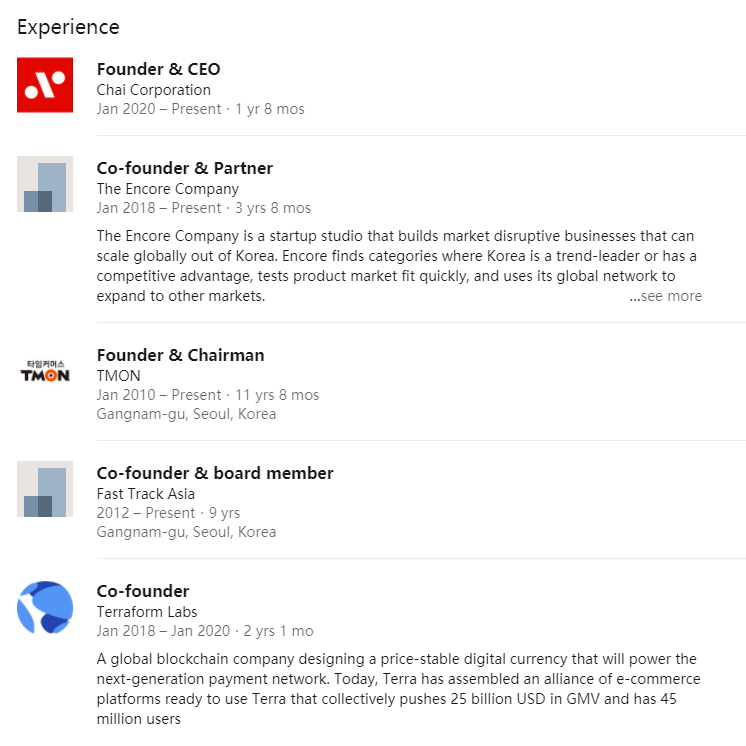
Daniel Shin是Terra的聯合創始人,在Terra早期的報導中他作為公司的創始人在新聞報導中頻繁現身。 Daniel本身就是韓國電子商務領域的知名企業家,畢業於美國沃頓商學院,同時也是韓國電子商務平台TMON的創始人兼主席,該平台創立於2010 年,主打團購模式,截至2020年約有900萬用戶,據新聞報導是韓國第二大的電子商務平台。
——
團隊
圖片描述
一級標題
一級標題
總結
一級標題
團隊
一級標題
一級標題
圖片描述
業務分析
一級標題
1.行業空間及潛力
一級標題
圖片描述
一級標題
● 2.DeFi
圖片描述
業務分析
一級標題
1.行業空間及潛力
相較於BTC、ETH等原生加密資產,穩定幣的歷史算不上最悠久,但也已經存在了大約7年的時間。穩定幣是一種加密貨幣,其價值通常錨定另一種資產,無論是政府發行的貨幣,還是貴金屬,或者是一種購買力(比如Ampl的目標就是錨定2019年1美元的購買力)。
圖片描述
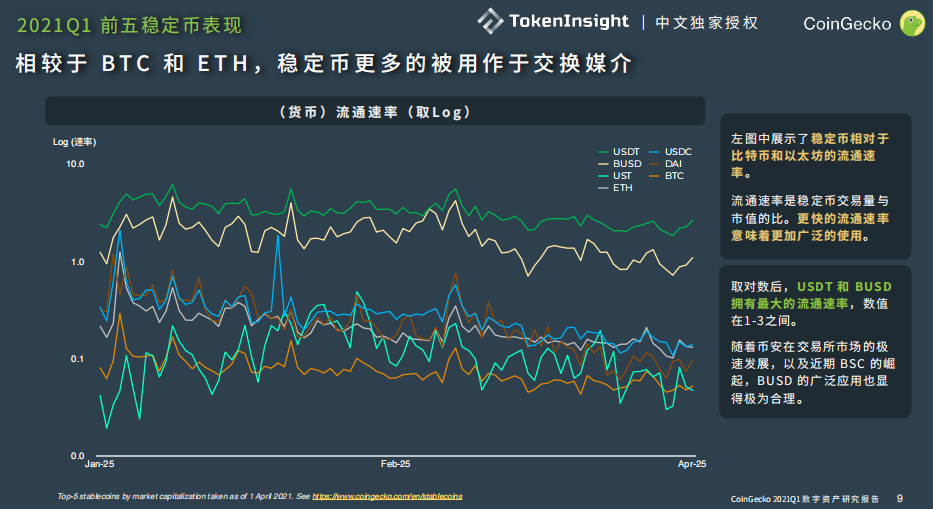
目前來看,穩定幣的主要使用場景是加密貨幣交易、借貸以及作為外匯使用。在CoinGecko發布的2021年Q1報告中,他們指出穩定幣更多被用於交換媒介,而非價值儲存,具體體現為其流通速度是BTC和ETH的幾倍乃至幾十倍。
信息來源:CoinGecko-2021-Q1-Report
2.通證模型分析
此外,由於監管原因,很多國家並不支持法幣和加密貨幣的直接交易,穩定幣就成了聯通傳統世界和加密世界的中轉站,而對於那些想要避免市場波動的用戶,穩定幣也是他們兌換的第一選擇。
儘管穩定幣作為交換媒介、外匯替代品的功能早已有之,且市場規模一直穩步增長,但是穩定幣的真正爆發起始於2020年的6,7月。
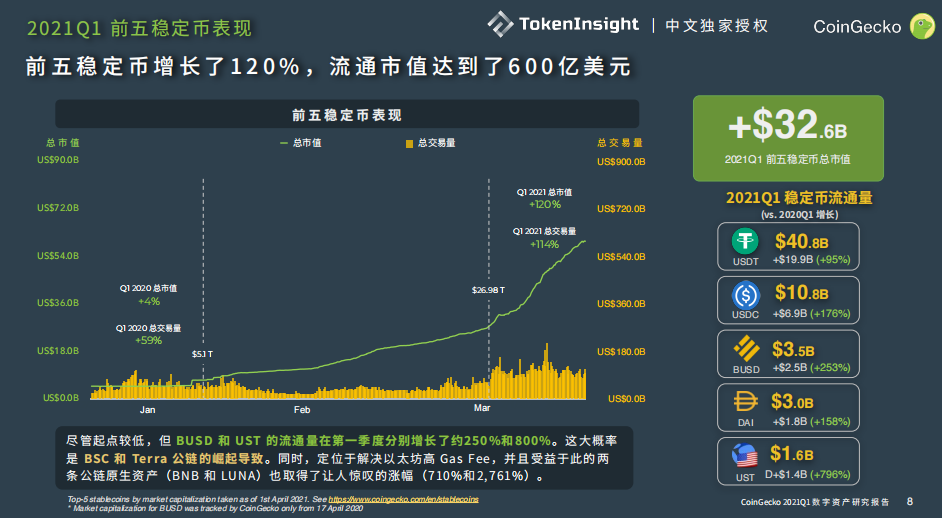
而穩定幣最為狂飆突進的時期乃是在今年的一季度,根據CoinGecko的報告統計,市場上前5大穩定幣的市值在一季度增長了將近120%。而如今穩定幣市場的總規模已經來到了1150億美金,這個數據是去年同期水平的10倍左右。
圖片描述
信息來源:CoinGecko-2021-Q1-Report
我們認為,穩定幣市場規模的急劇擴展,原因主要來源於以下幾個方面:
● 各類DeFi應用在近一年間快速成熟,疊加流動性挖礦機制的興起,高昂的收益率吸引了大量圈外資金進場
代幣經濟模型
● 加密貨幣市場走出低谷,以比特幣為代表的加密貨幣總規模創出新高,激發了巨大的穩定幣交易需求
● 合規安全的託管機構和法幣進出通道進一步完善,加密世界的機構化元年到來
結合以上分析,我們發現近一年間穩定幣的急劇擴張,主要還是來自於兩個目前法幣無法或不便直接接觸的市場的回暖和爆發:
● 1.加密貨幣交易
而在2021年6月加密市場暴跌並開始低位震盪走勢後,穩定幣市場的規模增長也開始明顯放緩,因為無論是加密交易還是DeFi的需求都隨著行情走低而變冷了。
因此,預判穩定幣市場的擴張趨勢,就需要觀察市場行情的冷暖,以及更重要的:DeFi的服務是否在繼續創造新增的流動性需求。
代幣經濟模型
儘管目前市場處於大漲回調後的偏冷情緒中,但是長期來看,以DeFi為代表的加密商業疆域才剛剛展開。我們認為,儘管傳統世界的金融服務已經相當成熟,但是DeFi仍然有著相當大的增長潛力,而該潛力並不僅僅來自於傳統資金的跨界流入。
DeFi的生命力來自於區塊鏈底層架構所提供的透明、低信任成本、可組合、高流通性、匿名、全球化的特質。在人類社會的經濟史上,或許還從未出現過如此純粹且全球性的自由市場。
也正是在這樣的市場環境中,在加密世界的沙盒裡,DeFi的創新阻力極低,是“敏捷開發”理念最好的試驗場。創業者可以短時間內迅速融資,迅速搭建和實驗出形式豐富的DeFi產品,弱者迅速死亡淘汰,真正優秀的產品則以十倍於傳統世界的創新效率脫穎而出。
正是這種來自於徹底的自由市場的創新速度,才是DeFi生命力的真正來源,只要這種來源依舊存在,我們認為不用擔心DeFi和區塊鏈商業的創新枯竭。
而只要圍繞用戶需求的技術和商業創新仍在繼續,傳統資金進入加密世界的趨勢就不會停止,穩定幣的市場規模擴張之路也將繼續,目前1150億的穩定幣總規模遠非盡頭。
Terra生態內的主要代幣有兩類:核心治理代幣Luna,以及以Luna作為基礎資產發行的Terra系列穩定幣,本節將就這兩類代幣進行分析。
代幣經濟模型
在正式開始對Luna和Terra穩定幣的機制進行分析之前,有必要對Terra Protocol的共識機制進行簡單說明。
Terra採用POS共識機制,其內核由Cosmos的Tendermint共識提供支持,平均6秒產出一個區塊。 Luna持幣者通過將Luna質押給驗證節點,由驗證節點來進行出塊。
核心治理代幣:Luna
代幣數量、分配和流通情況
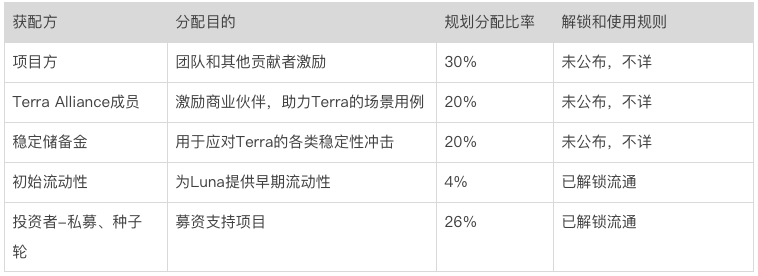
Luna代幣規劃總量為10億枚,實際代幣總量為9.95415枚左右,目前實際供應量為4.15億左右,其代幣分配情況如下:
我們發現,總代幣量中有高達70%的代幣解鎖時間不明,此外,Terra的瀏覽器功能極為有限,目前並沒有查詢Luna地址排名、持倉比率等功能,這進一步降低了項目代幣的透明性,這一點值得投資者警惕,畢竟清晰透明的規則和數據公開,比依賴項目的道德自律要來得更靠譜。
代幣經濟模型
Luna作為Terra的核心代幣,其對於持幣者的作用主要有三:
● 治理代幣:用來發起提案,以及對協議的重要參數和規則調整、資金贊助等提案進行投票
● 質押獲得獎勵:通過質押Luna給驗證節點,可以獲得Terra網絡的Gas費、穩定幣稅和Luna的鑄幣
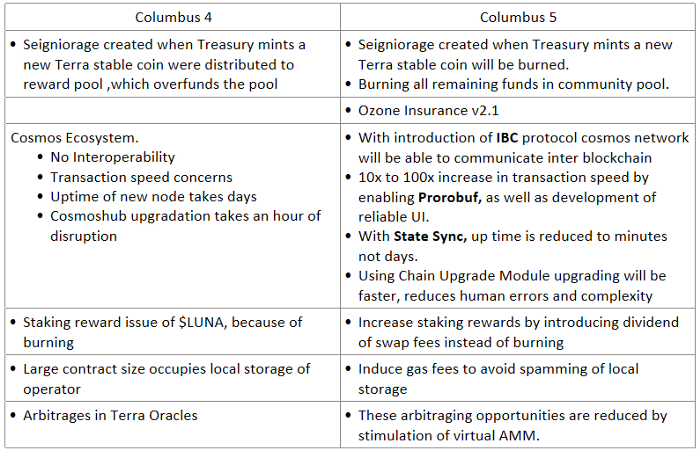
● 鑄幣資產:用戶要鑄造新的Terra穩定幣,必須通過Luna來進行,這個動作有點類似於將Luna轉換為穩定幣,該過程稱為鑄幣(Seigniorage),目前鑄幣所消耗的Luna將統一進入社區池(Community Pool),根據官方的規劃,社區池內的Luna將在Terra Protocol的Columbus-5主網上線後進行銷毀。
除此之外,目前在Terra的官方錢包客戶端Terra Station通過內置的Terra Swap功能將Terra兌換為Luna時,其產生的手續費也將用於回購Luna,分給節點作為收入。
Luna對於Terra協議來說相當重要,其作用主要有二:
● 是POS機制的底層資產,Luna在POS機制中類似於POW機制的算力,通過資產質押為Terra的網絡提供著最底層的安全保障
● 是UST等系統穩定幣的穩價來源,吸收了穩定幣的波動,防止穩定幣脫錨。這條將在穩定幣機制部分詳述。
對於Terra Protocol來說,Luna的市值越高,其穩定幣的流動性規模天花板就越高,其網絡的安全性以及穩定幣的脫錨概率就越小;反之,如果Luna市值太小,其在保證系統安全性上的能量就不足,甚至有可能出現Luna總市值跌破Terra網絡裡的穩定幣總市值的情況,造成穩定幣擠兌之下的脫錨。
也正是因為如此,Terra將會不遺餘力得給Luna做賦能,以提高其內在價值。
● 是系統不可或缺的安全保障,以及鑄幣流程中的關鍵資源
● 捕獲了系統運行過程中所產生的大部分經濟價值
穩定幣家族:Terra
Terra是對Terra協議中各類穩定幣的總稱,根據Terra Station顯示,目前協議已經支持鑄造的穩定幣種類已經達到17種之多。
Terra本質屬於無抵押穩定幣,或者稱為算法穩定幣,算法穩定幣的優點是無抵押機制為其帶來了更高的資本效率,劣勢在於用戶對其穩定性的信心不如那些足額抵押的穩定幣,更容易出現幣價脫錨的情況。
Terra的穩定機制來源於智能合約對於其穩定幣和Luna按照固定比率兌換的承諾,其本質是Luna市值對全系統穩定幣的“隱性擔保”。
圖片描述
具體來說:用戶可以通過燃燒1美元市值的Luna鑄造1美元UST,也可以通過向系統發送1美元UST並獲得等值的1美元Luna,那麼當:
● 1枚UST價格>1美元時,套利者可大筆買入Luna,並按照1美金=1UST的匯率,將Luna換成UST,並迅速將UST在市場上賣出,這就會迅速為UST創造賣盤,並增加UST的市場流通量,直至UST的價格逼近1美金,套利空間消失;
圖片描述
所以說是套利者的存在,以及Luna和UST無縫兌換的機制,保證了Terra穩定幣的穩定性。
該機制背後的風險
因為維護著UST穩定的套利者之所以願意在UST低於1美金時買入UST來套利,是因為他們相信1UST足以兌換1美金市值的Luna,並能在二級市場迅速轉手賣出獲利。
圖片描述
但當極端行情發生時,Luna的市值如果暴跌到全系統已經鑄造的穩定幣總市值之下,理論上如果此時全部的穩定幣都被換成Luna,對應Luna的市值也已經不足以償付穩定幣的目標錨定價值,再加上套利者換取Luna的最後一步是將Luna在二級市場上賣出以獲得套利收益,這種行為將加劇Luna的下跌,形成一個死亡螺旋,最終造成整個Terra協議的嚴重資不抵債。
簡言之,Luna雖然不是嚴格意義上鑄造穩定幣的抵押資產,但其市值本質上是對系統內穩定幣價值的一種“隱性擔保”,也是套利者敢於參與套利的根本原因。
圖片描述
實際上,在今年5月下旬的加密市場崩潰中,Terra的穩定幣就短暫經歷了以上過程。
通證模型總結
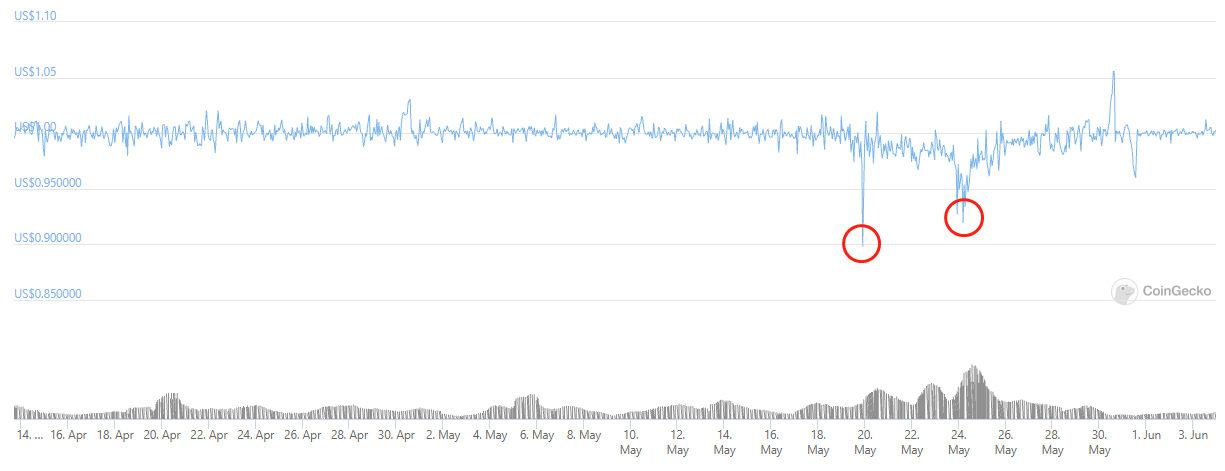
在5月19日之前,UST的錨定機制一直運轉良好,沒有出現過較大的向下偏離。但在5月19日~5月25日的市場暴跌期間,UST二度出現10%左右的負溢價,且持續了2-3天的時間。
圖片描述
Terra的主力穩定幣UST在5月19日、5月24日經歷了兩次嚴重脫錨,信息來源:CoinGecko
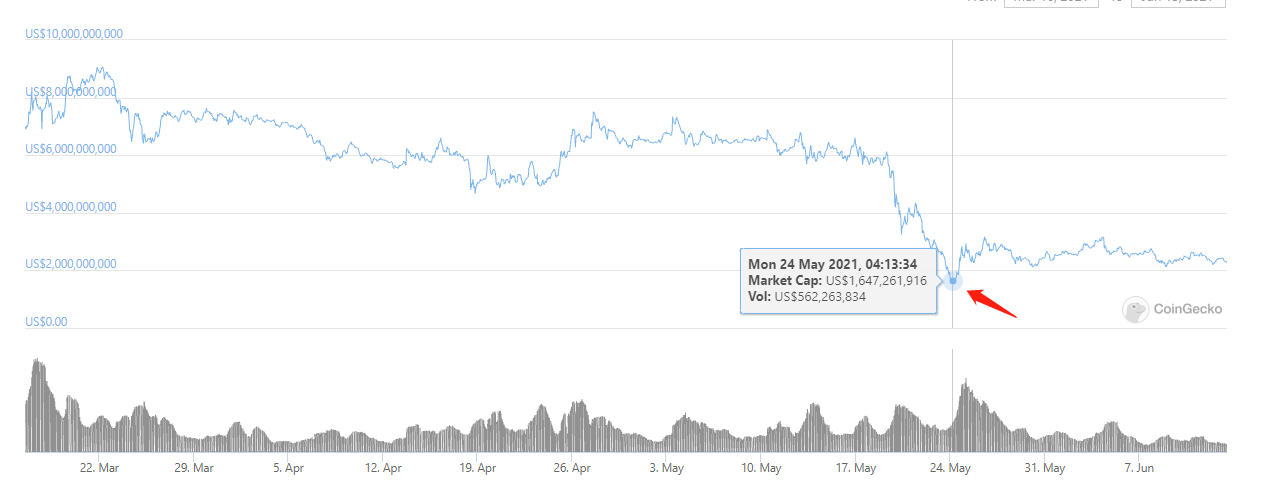
其背後的原因,是Luna的市值經歷了嚴重的滑坡,在幾天內市值最高跌去73%。值得一提的是,在5月19日,UST首次嚴重脫錨,儘管當時Luna當時的市值尚未跌破已發行的穩定幣淨值,但市場已經出於恐慌大量拋售,當日1UST最低跌至0.89美金。然後由於市場的止跌企穩,UST也迅速收復失地,重回1美金左右。但在5月24日更嚴重的暴跌中,Luna總市值首次跌破UST的總市值,這造成了UST第二次更為嚴重的脫錨,這次脫錨的修復,也是在Luna總市值重新反彈到UST穩定幣市值之上才完成的。
圖片描述
系統風險的消化
通證模型總結
為什麼在UST兩度嚴重脫錨之後,Terra系統仍然沒有全面崩潰,Luna市值也沒有陷入徹底的死亡螺旋?
Luna的礦工群體分為兩類,一是直接搭建POS節點的驗證人,他們負責著Terra網絡的多項職能:
● 負責系統出塊
● 負責對穩定幣和Luna進行報價,扮演著預言機的角色,如果報價在準確區間內會獲得獎勵,如果錯誤會被罰沒抵押的Luna
委託人將自己的Luna委託給節點的行為就是Staking,然而委託人如果要取回Luna,則需要經歷漫長的21天的等待期,這期間Luna沒有收益和投票權,該過程也不可撤銷,對於委託人來說需要慎之又慎。
通證模型總結
而這種這個漫長的等待期,讓質押Luna的用戶在短期風險發生時,即使想撤回Luna也是做不到的,這就意味著面臨極端的市場暴跌乃至全系統資不抵債,Luna的委託人和節點也無法及時撤回Luna來拋售止損。他們能做的只能是繼續履行自己的出塊和預言機責任,慢慢等待風暴過去,期待事情會好轉。
最後值得一提的是,除了礦工群體之外,化解系統風險的還有那些在恐慌中低價拋售UST的人。
圖片描述
3.項目競爭格局
他們的“割肉”行為發揮了兩重作用:1.用自己的虧損承擔了系統的壞賬,本質是在幫系統做債務重組;2.他們的砸盤造成UST脫錨後,當套利空間大到足夠程度,就會有膽大的套利者進場收購UST換成Luna開始套利,這就造成了UST的通縮,對於穩住UST的價格有直接幫助。
當然,如果最後Terra沒有挺過這次風波,那又是另一個故事了。
通證模型總結
Terra穩定幣和Terra治理代幣的Luna相互依存,共同維持著整個系統的運轉。
以上邏輯之所以能夠成立,主要是來自於Terra自己搭建了一條POS公鏈,這使得Luna不再是一個簡單的DeFi產品股權代幣,而有機會捕獲更廣闊的公鏈生態價值,讓持幣者和礦工群體能心甘情願地吸收穩定幣的短期波動。
圖片描述
3.項目競爭格局
A.基本市場格局&競爭對手
Terra的核心產品為穩定幣,也可以把Terra協議看做一個圍繞穩定幣搭建的產品組團。因此,其穩定幣的業務情況基本反映了該組團的整體情況。
關於Terra穩定幣的主要產品UST,之前已在本文第二節的【Terra穩定幣業務】中有具體的數據呈現,此處不再贅述,我們重點來觀察加密市場上其他穩定幣的情況。
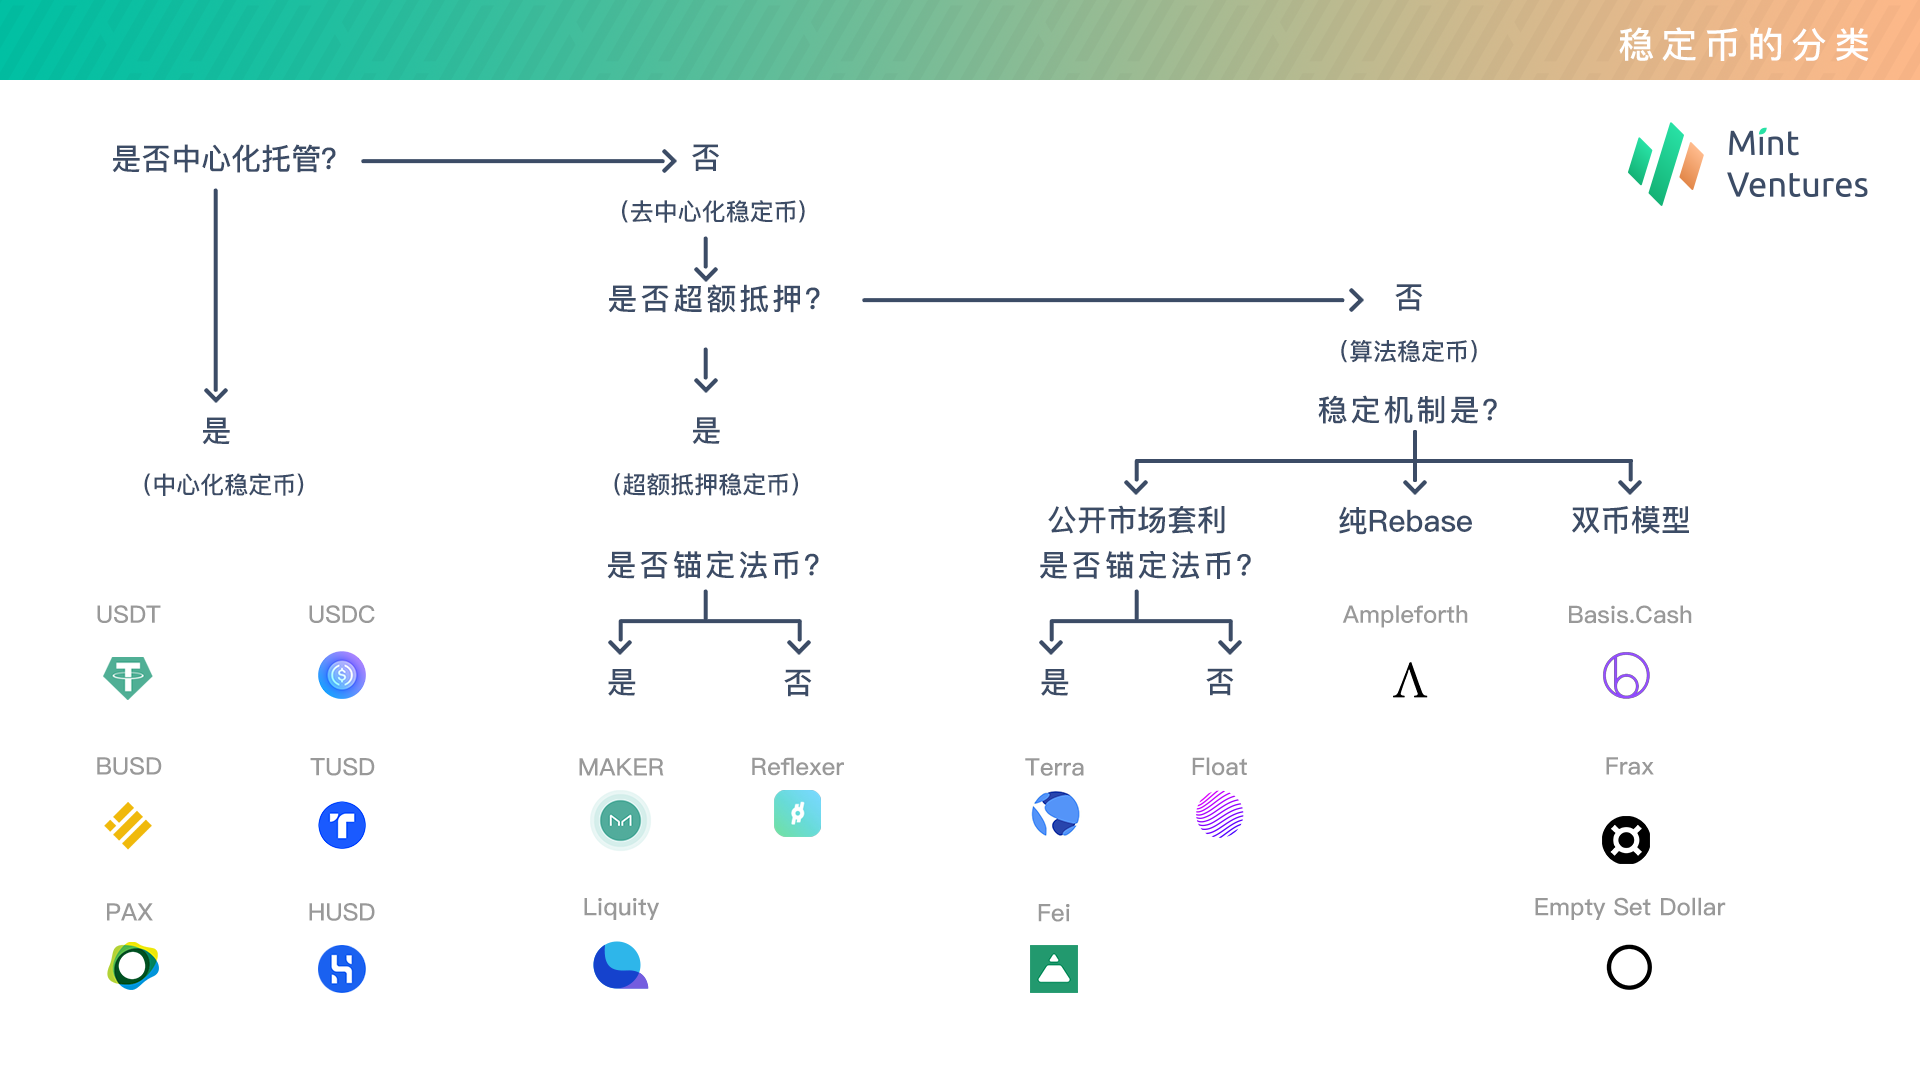
在目前總規模為1150億美金的市場裡,穩定幣的種類卻非常豐富,我們試著根據機制將穩定幣做以下分類。
圖片描述
4.風險
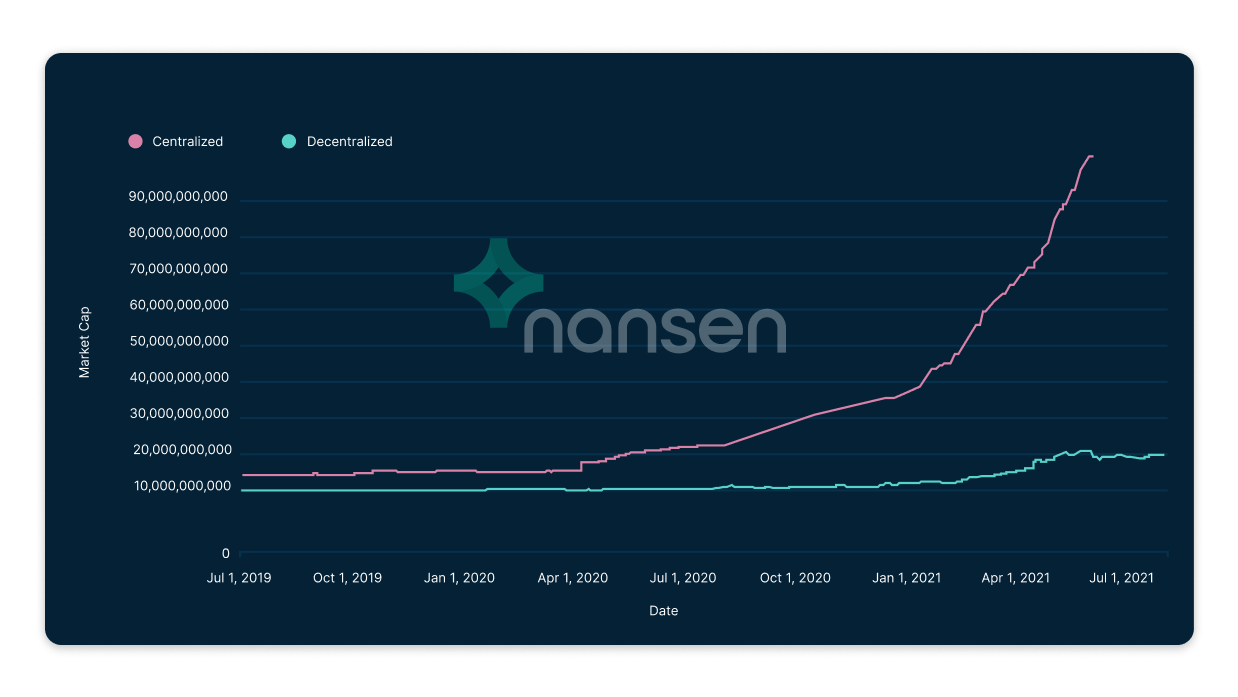
中心化和去中心化穩定幣的市場規模增長曲線,數據來源:Nansen
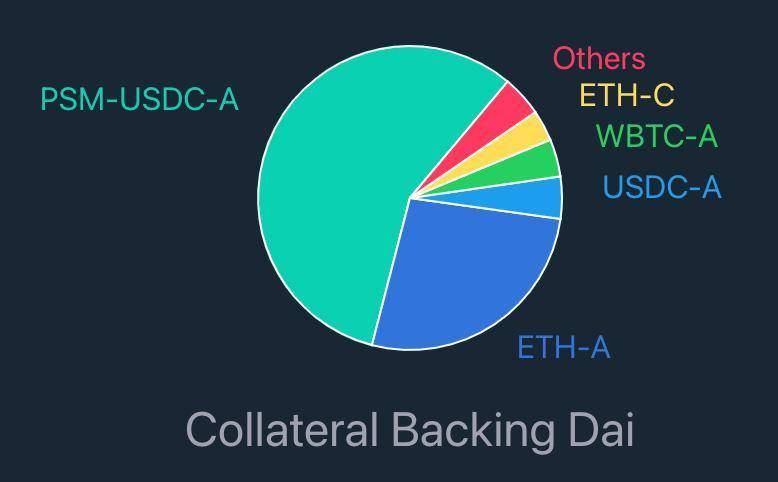
中心化穩定幣的影響力甚至已經侵入到去中心化領域,根據Maker此前6月公佈的數據,Dai的抵押物中將近60%為USDC。
這也體現出超額抵押的去中心化穩定幣DAI難以避免的抵押品質量困境,算法穩定幣的意義由此而生。
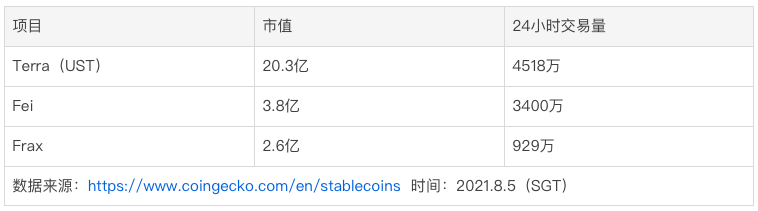
而在算法穩定幣領域,目前真正能做到大部分時間不脫錨的項目僅有Terra、Frax和Fei。
從市值規模來看,Fei與Frax的市值相比UST差了一個數量級。而從用例來說,得益於Terra生態應用的發展,Terra穩定幣的場景遠好於Fei和Frax。
B.項目競爭優勢及護城河
4.風險
具體來說,其早期集中資源圍繞穩定幣構建生態,讓生態為穩定幣服務。待穩定幣的線上線下的網絡效應形成後,再反向帶動生態發展,形成自我強化的飛輪。
1.中心化
這就迴避了大部分公鏈面臨的“以太坊殺手難題”(即:你憑什麼再造一個比以太坊更強大的生態?),也避免陷入殘酷的應用補貼大戰,或者更準確的說:避免了應用補貼的低效率和不精準。
到目前為止,Terra作為一個圍繞穩定幣協議建立的公鏈生態,我們認為其主要的競爭優勢在於:
● 採用了自有的POS公鏈以及Cosmos的Tendermint內核,這為項目帶來了多方面的好處——
4.風險
3.基於Tendermint內核開發,保證了Terra未來與其他外部生態的互操作性,提升了其穩定幣在加密世界的流通邊界和想像空間。https://www.chaiscan.com/
● 穩定幣+DeFi的組團打法:通過DeFi生態為穩定幣提供初始用例,以幫助穩定幣迅速冷啟動,形成較大的市值規模和交易量,快速進入到穩定幣的第一陣列;然後再通過穩定幣產品向更多領域的滲透,反向帶動其Defi生態的滾動向前。這種穩定幣+Defi的組團策略,讓Terra擁有了一個比較堅固的基本盤。
● 豐富的商業資源:Terra早期創始人是韓國知名的互聯網創業者,後來發起的Terra Alliance產業聯盟也獲得了大量韓國一線互聯網企業的加入,這讓Terra生態相比其他原生的加密項目可以為用戶提供更便捷而廣泛的DeFi產品入口,把互聯網人口大規模引入到自己的矩陣中來。





