Crypto世界的今日與未來宏圖


原文標題:《LP該怎麼進場Crypto? 》,作者溯元育新團隊
全球頂尖的另類投資管理公司Cambridge Associates,在PEVC行業LP圈子裡有不可比擬的影響力。經過投資團隊和管理層漫長而仔細的研究和審查之後,CA在2019年初發布了一份研究報告,闡述crypto資產的前路一片光明(劃重點,這是2019年的報告,不要看錯了) 。
CA在這篇研究裡傳遞的信息很簡單:區塊鏈市場和crypto世界真實不虛,LP應該認真對待。此外,機構投資人需要盡快弄清楚crypto世界的遊戲規則,確保自己不會錯過潛在的大好機會,更不會在crypto技術迅猛的更新迭代裡掉隊。
兩年過去了,我們回過頭來看CA的一樁樁預言,發現全部成真了。機構投資者要投資crypto的話,就是CA點明的這幾條路。作為一種新興的資產類別,crypto會怎樣出現在大部分機構LP的資產組合裡?出現之後又會衍生出哪些投資方式?
更長遠地來看,Coinbase,Circle(USDC穩定幣),加上最近的Bullish(當然這個另說,裡面全是幣)都揭示了crypto世界未來的宏圖。 Circle最近與Compound和Fireblocks合作,允許金融機構以4%的固定利率以美元兌換USDC。 crypto/defi和tradfi的融合已經開始,未來這一趨勢會進一步演化。 crypto資產會不會在全球的重要LP資產敵占到1%到5%? 10年之後回過頭來看是很有可能的,更何況我們所知道的很多機構LP已經通過VC投了crypto。
2020年開啟的crypto資產,就像是上世紀70年代的高收益債,和過去20年的科技成長股。 2021年已經過半,crypto的序曲收場了,正篇的捲軸正在徐徐展開,不斷釋放出機會的信號,雖然來勢洶湧,但也稍縱即逝。所以綠燈亮起的時候,就加足馬力向前邁進吧。
2018年,投資人目睹了各種crypto資產的價格跳水。比特幣價值縮水約四分之三,從16000美元以上跌到4000美元以下。一場場暴跌的淒風苦雨席捲crypto世界,讓人們對crypto資產的未來,以及支撐它的區塊鏈技術心生疑竇。
然而,縱觀整個crypto投資領域,它仍是一個冉冉上升的行業,並沒有陷入舉步維艱的敗局。
二級標題
二級標題
1.熱火朝天的crypto世界
2018年,crypto世界的活動一度火熱。 crypto資產出現了巨大的價格波動(如圖1),但募資活動激增(如圖2),而且有重要的結構性發展。 crypto世界日新月異,crypto期貨交易也開始嶄露頭角,託管業務、可擴展性以及其他基礎設施相關的關鍵項目都有了長足的發展。
圖片描述
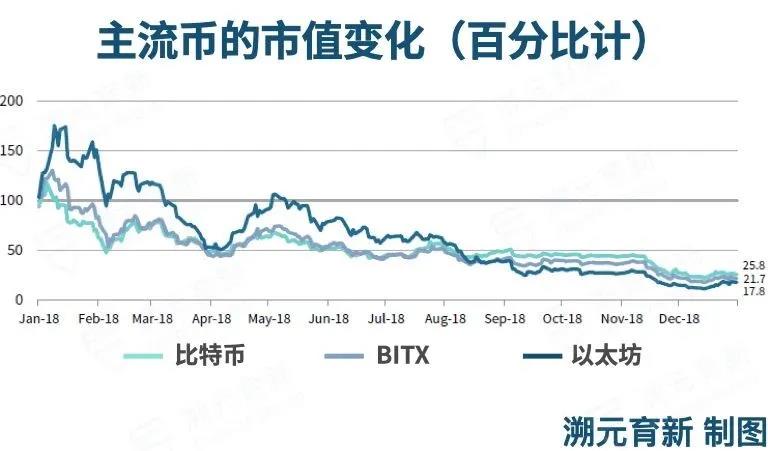
圖2
圖2
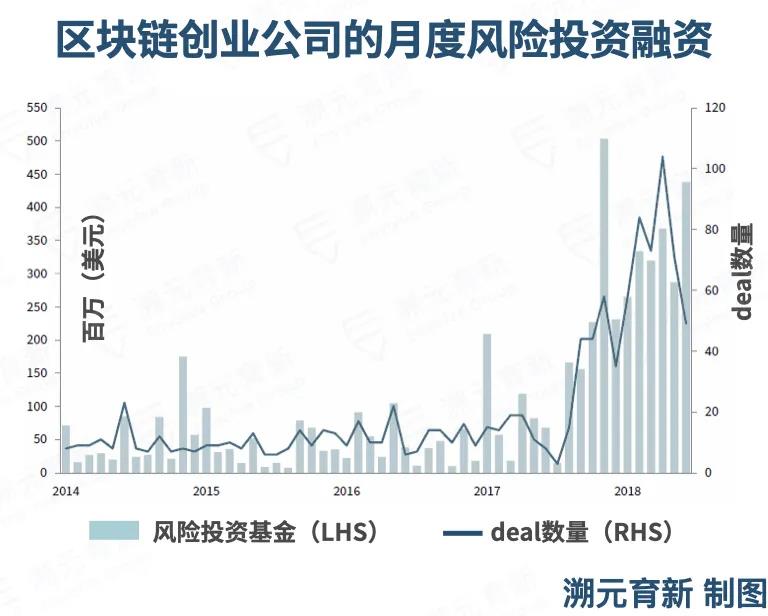
圖2
投資活動回升的一個最典型例子是Coinbase的融資。 2017年,以16億美元估值進行D輪融資之後,Coinbase在E輪融資中以80億美元的估值融資了3億美元。 Coinbase在募資公告裡說,他們認為「在邁向互聯網下一個偉大階段(也就是Web3.0)的路上,crypto的前景無量。」
傳統的風險投資公司也在逐漸進軍crypto領域。 a16z推出了一隻專門的crypto基金,紅杉也做了Paradigm的LP(後來Paradigm會成為最有影響力的crypto fund基金之一)。獨立研究機構Autonomous Next發現,crypto基金資產已攀升至100億至150億美元(2019年數據)。
二級標題
二級標題
2.直接投資crypto資產,從三個方面入手
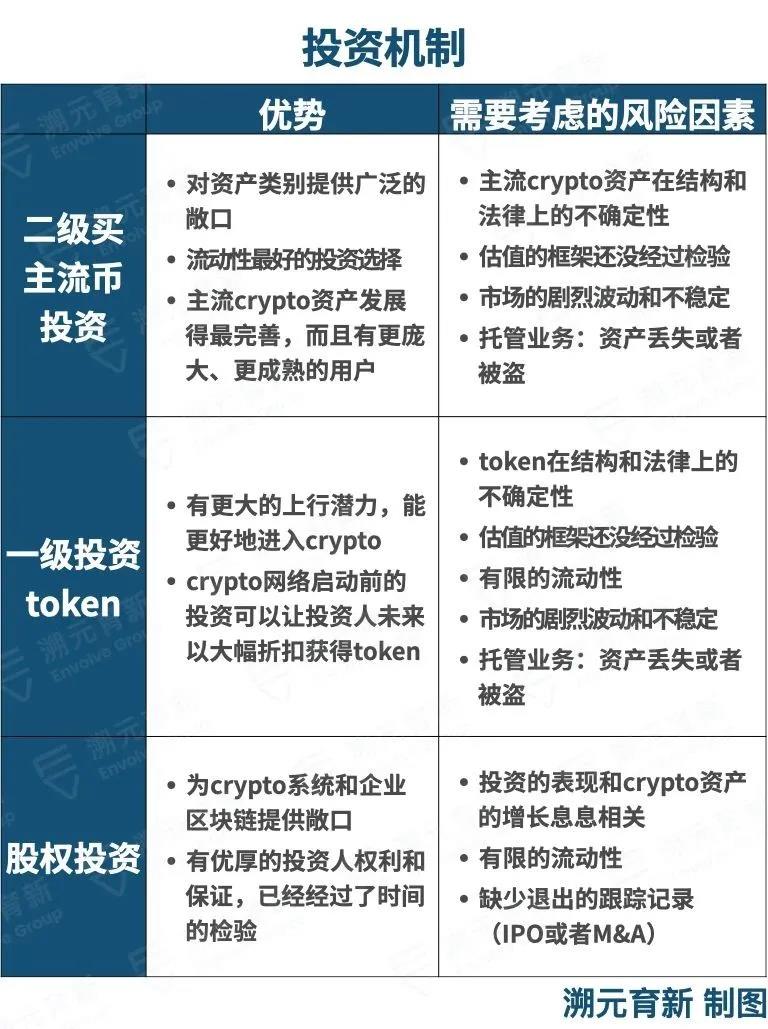
投資人進場crypto資產投資的方式有很多種。主要可以分成三大類:
(1)二級市場買主流幣(GBTC)
(2)靠SAFT和其他協議,一級市場投token(Paradigm投UNI)
(3)股權投資(Coinbase)
我們分別來聊聊這三類分組。
第一類,二級市場投資主流幣。投資人可以購買像比特幣這樣的高流動性crypto資產。比特幣每時每刻都在交易,這意味著流動性會優於其他投資選擇。不過,就像2018年發生的那樣,這樣的市場有時候也會疲軟,資產面臨波動風險。投資人既可以直接自己上手買token然後存起來,也可以通過中心化交易所購買、託管,或者通過投資一家主動或被動管理基金來進行間接投資。
第二類,一級投資token。這一類包括ICO token和未來token的簡單協議(SAFT,是指項目方向合格投資者提供的投資合同,承諾在網絡或公司運行時交付一定數量的token)。 SAFT允許投資人在項目公開發布之前以折扣價獲得項目的crypto資產。它與標準ICO不同之處在於,ICO會立即發放token,而SAFT實際上是一種未來交付token的承諾。投資人購買的,是對未來發行的token購買的權利,而不是公司的股權。
ICO項目會有不同的變現後分配方案——有的可能會立即把crypto資產產生的利潤分掉,有的可能需要等24個月。儘管變現時間較短,但投資SAFT和ICO本質上與投資早期科技企業並無二致。這裡需要說一句的是,ICO的募資機制被一些人濫用了,這樣的項目大多數都有問題,或者就是徹頭徹尾的欺詐。
第三類,股權投資。投資人可以投資那些回報與資產類別增長相關的公司,同時維持傳統的資本結構。這裡的典型例子就是前面提到的做數字貨幣交易的Coinbase。儘管這些公司受到更大範圍的crypto資產價格波動的影響,但它們應該比任何一項私人領域的投資都更穩定。它們是按成本持有的長期、非流動性投資,根據融資輪次的不同上漲或者下降。這種投資的流動性和傳統的風險投資類似。
二級標題
二級標題
3.通過基金投crypto,也有三種方式
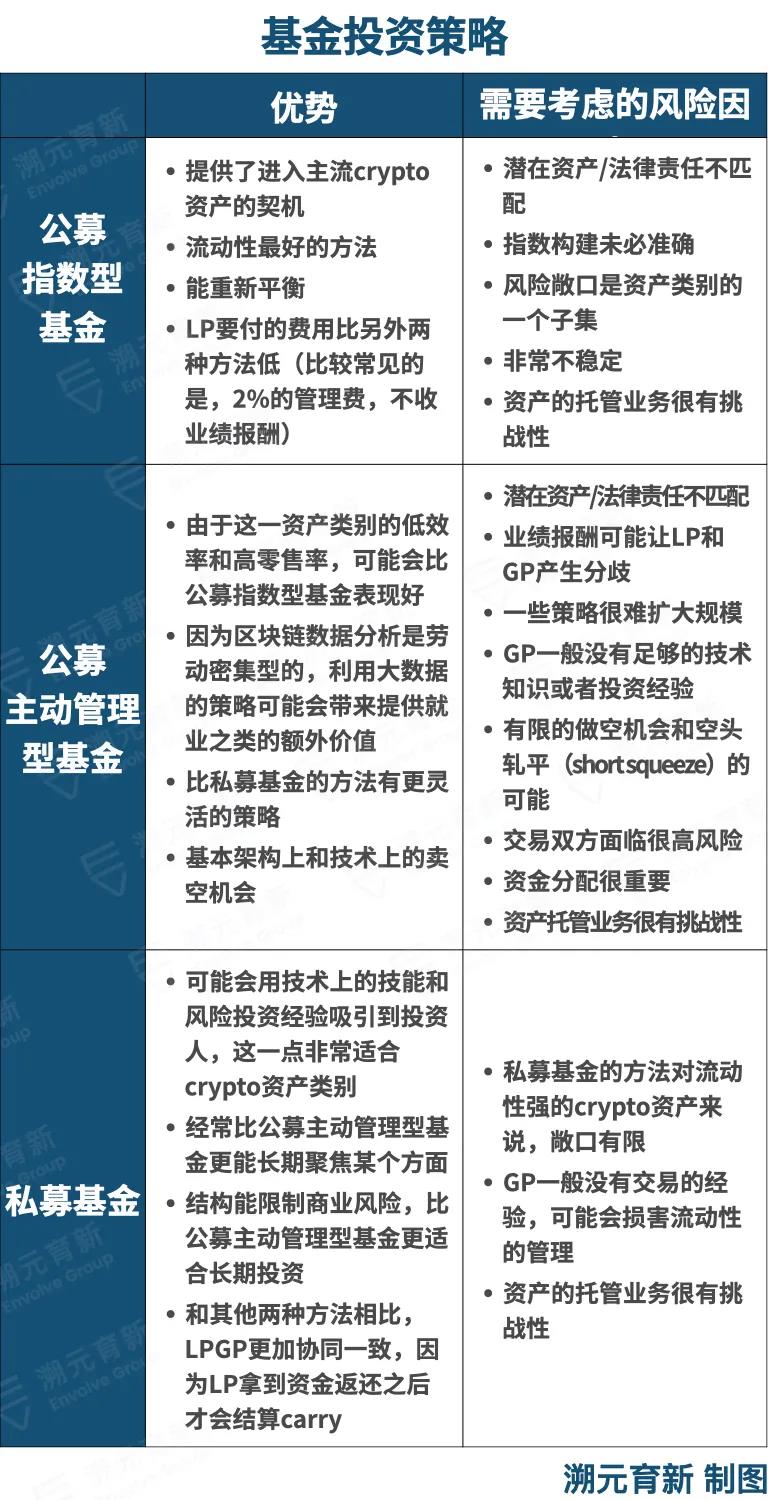
GP可以通過不同的投資策略走進crypto的財富池。目前市場上的絕大多數策略可以分成三類:第一類是公募指數型基金(ETF和信託),第二類是公募主動管理型基金,第三種私募基金(流動性較差)。
不管採用哪種方法,投資人都應該明白,他們的標的都是基於非常早期的技術,因此,任何投資都應被視為早期風險投資,儘管早期流動性已經打開了一些對沖基金式的交易機會,比如套利(arbitrage)。
二級標題
二級標題
4.紛至沓來的機構投資人
2019年初,絕大多數機構投資人幾乎從未投資或涉足過crypto資產這個新興領域。即使是涉獵廣泛的機構投資人,往往也只會把大約0.2%-0.3%的資金投給crypto資產。
二級標題
二級標題
5.廣義挖礦(比如staking)的崛起
crypto世界一個有趣的現像是,投資人會積極地把自己編織進crypto網絡。隨著權益證明(PoS)協議的氾濫和挖礦回報的通貨膨脹,那些買入然後一直持有的投資人看到了新的投資機會。
(1)在原本的投資來賺取收益的基礎上,他們還可以在crypto世界獲取額外收益(一般是以crypto資產的形式);
(2)通過持有crypto貨幣,來參與鏈上投票來影響整個鏈上的生態。
舉個具體的例子,有一部分投資人一直很關注Livepeer(LPT)。 LPT是一個開放的傳輸協議,它促進了以太坊區塊鏈上的去中心化視頻轉碼。任何LPT持有者都可以抵押LPT token,處理來自app開發人員的轉碼需求,獲得LPT token作為回報(2019年的年化收益率是24%)。
這樣的機制鼓勵並促使投資人積極參與到crypto網絡中,類似模式的盛行也正促使一些投資人重新思考自己的投資模式。
雖然投資人目前還是主要根據portforlio中VC基金的回報好壞,來確定可以分配給crypto資產的資金(因為透過VC投比較方便),但他們應該考慮留出一筆錢專門用來投資crypto資產。
不過,crypto領域的專業性和技術性很強。這意味著crypto世界的新人和非專業人士,完全無法與早早入局的投資人抗衡。傳統風投機構裡那些專注於crypto世界投資的投資人,也會依靠他們的關係和經驗,最終spinoff出來,建立自己的crypto fund。 (你可以來找溯元聊聊)
二級標題
二級標題
6.面朝風浪,擁抱高峰
參考鏈接:
參考鏈接:
參考鏈接:
1.https://www.cambridgeassociates.com/insight/cryptoassets-venture-into-the-unknown/
2.https://medium.com/@HuttCapital/reflecting-on-cambridge-associates-blockchain-investment-research-piece-d06bc3af0469