






去中心化穩定幣:一個未兌現的承諾


Odaily 譯者| Moni
Odaily 譯者| Moni
引言
引言
Odaily 譯者| Moni
Odaily 譯者| Moni引言
二級標題
引言
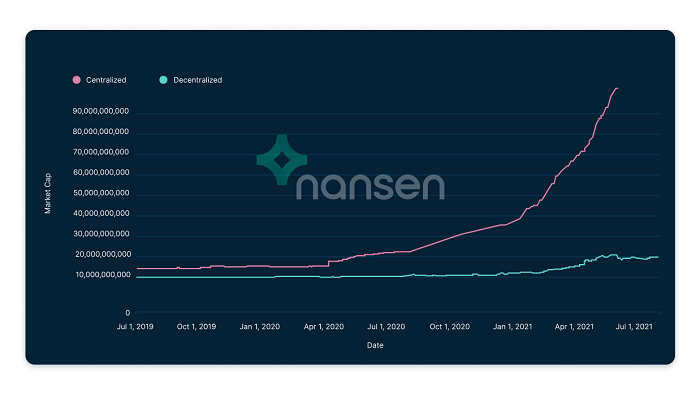
儘管許多權威人士認為加密貨幣是一種能夠取代傳統金融的獨立貨幣體系,但穩定幣(一種與美元掛鉤的加密貨幣)仍然在區塊鏈上廣泛流通。據Coingecko 數據顯示,目前穩定幣基本占到加密貨幣日進交易量的50% 以上。然而,只有不到10% 的加密貨幣總市值由穩定幣組成,因此穩定幣可能更多地被用作資產之間的交換媒介,而不是價值存儲。
如今,大多數穩定幣都是由單一法律實體發行的,因此具有一定的中心化風險,從這個角度來看,穩定幣其實並不符合DeFi 用戶“規避中心化風險”的預期。但是,如果我們可以將穩定幣本身去中心化呢?
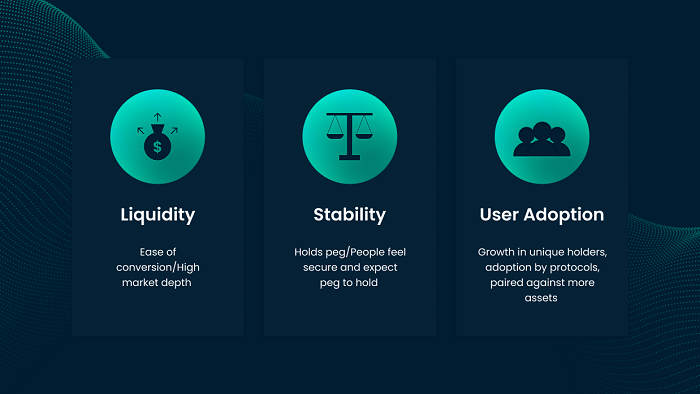
1、流動性
二級標題
2、穩定性
3、用戶採用率
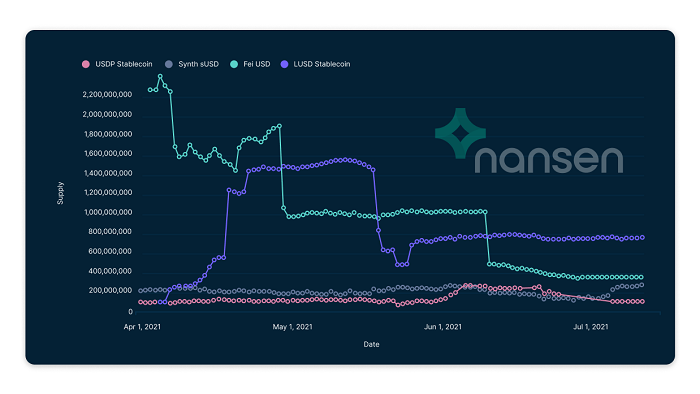
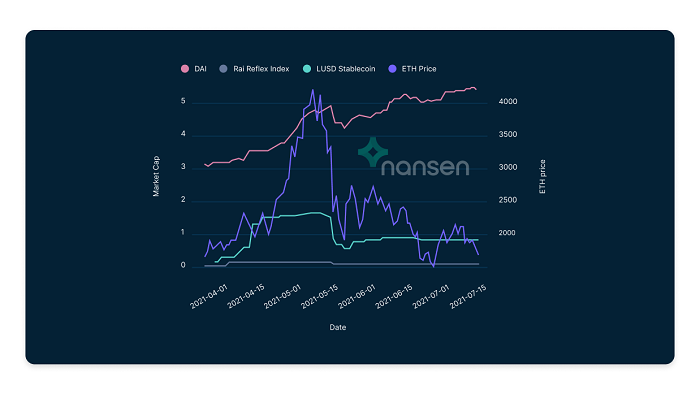
上圖展示了截至目前具有相對穩定錨定的穩定幣供應量情況,包括USDP Stablecoin、Synth sUSD、Fei USD 和LUSD Stablecoin。二級標題
二級標題
不同的穩定幣模型
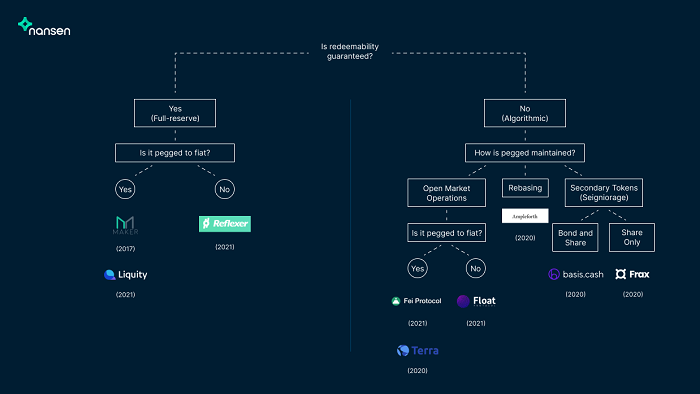
雖然許多穩定幣協議都經過了很多迭代,但市場上大多數穩定幣都具有一些相似的特性。下圖展示了一個常用的分類框架,旨在用於思考更廣泛的去中心化穩定幣。需要注意的是,即便在同一類別的穩定幣協議裡,某些技術參數和機制也會有所不同。
可贖回性
,是指用戶有能力將穩定幣換成等值資產。
MakerDAO 是一種全額儲備、與法幣掛鉤的穩定幣協議。人們可以將儲備資產(例如ETH)存入Maker,然後就可以根據資產的美元估值來鑄造DAI。大多數加密貨幣資產都是不穩定的,因此Maker 只允許按照資產價值的一定比例發行DAI 並通過這種方式確保DAI 始終與價值1 美元的相應資產錨定。
正因為如此,Maker 就像是一家具有全額準備金的傳統銀行,傳統銀行可以讓儲戶隨時取錢且不會出現擠兌,而DAI 用戶也可以隨時兌換自己的抵押。 Maker 之所以能有這種“保證”,其實是因為其全儲備穩定幣是超額抵押的,但這種超額抵押模式會導致資本效率低下。與其他借貸協議相比,Maker 通常具有更低的貸款價值比率和更高的利率,這意味著鑄造DAI 的人通常可以在其他地方以更便宜的價格借入USD。此外,全額儲備穩定幣協議還有一個“天然缺陷”,即:限制增長,這是因為穩定幣供應會受到ETH 等加密資產槓桿需求的限制。想像一下,如果今天世界上所有的USDT 用戶都想轉換為DAI,但沒有人願意存入ETH 來鑄造DAI(例如,ETH 可能被鎖定在staking 中),那麼市場根本就沒有足夠的DAI 可供使用。
2、Rebasing。上圖:隨著ETH 價格下跌,全儲備穩定幣供應也會隨之下降
算法穩定幣協議旨在繞過全額儲備穩定幣協議的問題——按照算法穩定幣協議的定義特點,它不會保證用戶可以隨時將自己的穩定幣兌換為同等市場價值的基礎資產。算法穩定幣通常有三種保持錨定的方式:
1、公開市場操作。
在公開市場,算法穩定幣協議通過智能合約為穩定幣本身交換儲備資產來確保錨定,反之亦然。比如,Fei Protocol 通過在其Uniswap 流動性池上直接進行買賣交易來實現這一目標,而Float Protocol 則通過荷蘭式拍賣來確保價格錨定。
在二級通證模型中,穩定幣的“脫錨”風險會不斷被二級代幣持有者吸收。讓我們以Basis Cash 為例,當穩定幣交易價格低於錨定價格時,用戶可以以折扣價將穩定幣換成債券,比如0.70 美元的債券。一旦錨定價格重新恢復,債券持有人就可以按面值(1 美元)贖回自己的債券。當穩定幣交易高於錨定價格時,新的穩定幣會被鑄造並發行給債券代幣的持有者,獎勵承擔此類風險的股東。
二級標題
然而在進入到2021 年之後,市場上出現了一種全新的垂直穩定幣:這些穩定幣根本不與任何法定貨幣價格掛鉤。那麼,此類穩定幣又是如何運作的呢?
這些協議會對穩定幣設定可變的目標價格,這個目標價格波動較小且定期更新。問題是,這個目標價究竟是如何確定的呢?以專為DeFi 構建的加密原生穩定幣Reflexer 為例,事實上,隨著協議對ETH 槓桿的需求增加和減少,Reflexer 的目標價格會(逐漸)增加和減少。從贖回機制角度來看,本質上Relexer 也面臨與早期全額儲備穩定幣模型相同的問題,即:資本效率較低。
Float 協議可以被歸類為使用二級通證模型的算法穩定幣。從更高層級來看,Float 的目標價格會隨著其抵押品整體價格的上升和下降而(逐漸)上升和下降。
貨幣是一個令人棘手的東西——穩定幣協議通常只是在理論上得到驗證,而在實際應用中,我們並沒有看到太多有效實例。
結論
結論
由於用戶與穩定幣協議的交互非常複雜,因此適用於較小規模的協議可能不適用於大規模應用,反之亦然。之所以會有這樣的問題,原因之一是:隨著用戶採用率的增加,不了解協議機制的參與者數量/比例也會增加。正如來自風投公司Framework Ventures 的Vance 所指出的那樣,一旦參與者出現恐慌性拋售,穩定幣協議出現死亡螺旋的可能性就會變大。
此外,穩定幣協議的增長也依賴於路徑:一旦穩定幣協議無法有效支撐錨定,可能會完全破壞人們對該穩定幣模型的信心;一旦發行的治理代幣不能神奇地重新分配給合適的人,用戶也會失去信任。通常來說,在穩定幣協議發展的早期階段,最重要的就是培養一個強大的用戶社區,希望穩定幣協議長期維持運營的人越多,願意“押注”穩定幣保持錨定的人也就越多。龐大的用戶社區這是一條不可替代的社區“護城河”,但需要花費大量時間來建設。
結論





