






Messari二季度DeFi報告:DeFi正向全球開放金融體系大步邁進


Odaily 譯者| Moni
Odaily 譯者| Moni
Odaily 譯者| Moni
 Odaily 譯者| Moni
“DeFi 是人類的巴別塔。我們已經將金錢重建為一種語言......一種計算機語言,讓這片土地上的所有文化都可以使用。現在,我們所有的才華、貪婪和理想都可以統一到一個系統中,DeFi 的增長將是無與倫比的,未來1-2 年非常關鍵,將會影響之後的數十年甚至數百年” ——Redphonecrypto
去中心化交易所(DEX)
去中心化交易所(DEX)
去中心化交易所(DEX)
 二級標題
去中心化交易所(DEX)
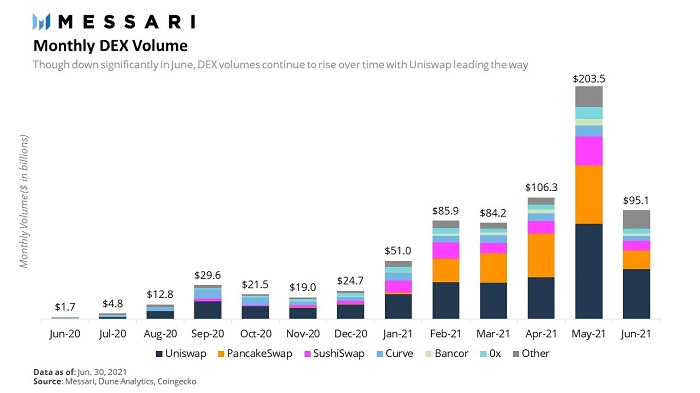
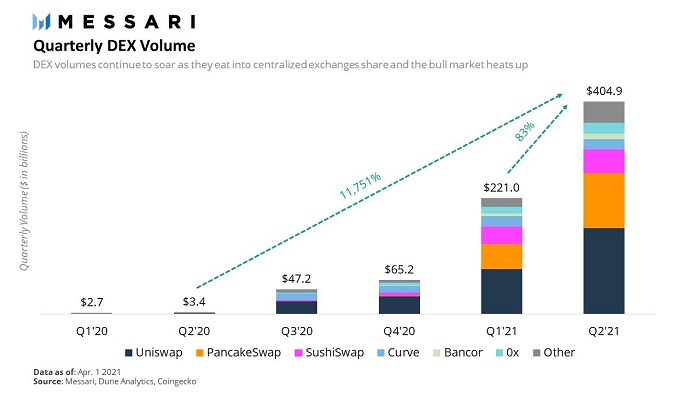
DEX 交易量在第二季度繼續爆炸性增長,在本季度達到4050 億美元——同比增長117 倍,自第一季度以來增長83%。僅5 月份就佔了本季度交易量的一半以上,出現這種情況並不意外,因為5 月份數字貨幣市場也沖頂了。
自5 月以來,DEX 交易量減半,6 月交易量降至950 億美元。儘管該指標有所下降,但6月份仍創下了歷史第三高的DEX 交易量。
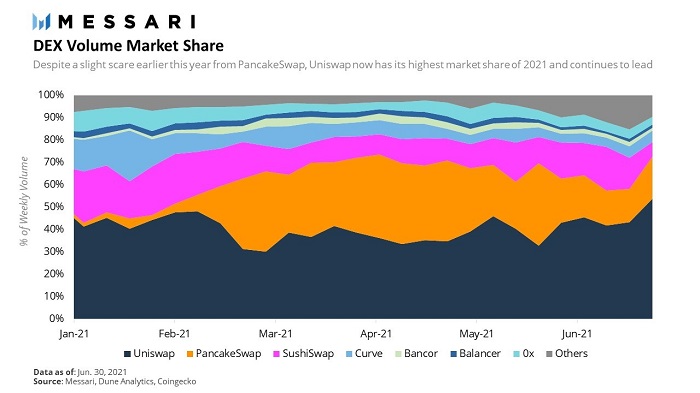
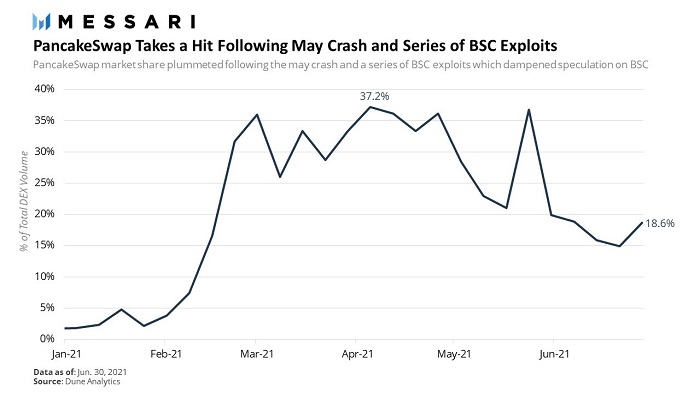
縱觀整個季度的競爭格局演變,我們看到PancakeSwap 的地位發生了相當大的變化。雖然在4 月份的短暫時間裡,以“早餐”為主題的DEX 在數量上顛覆了Uniswap,但從那時起,由於Uniswap V3 的興起以及5 月份之後幣安智能鏈生態系統出現不少問題,導致PancakeSwap 的市場份額直線下降。到本季度末,Uniswap 每週交易量已經占到DEX 總交易的54%,也創下了自2020 年11 月以來的最高水平。
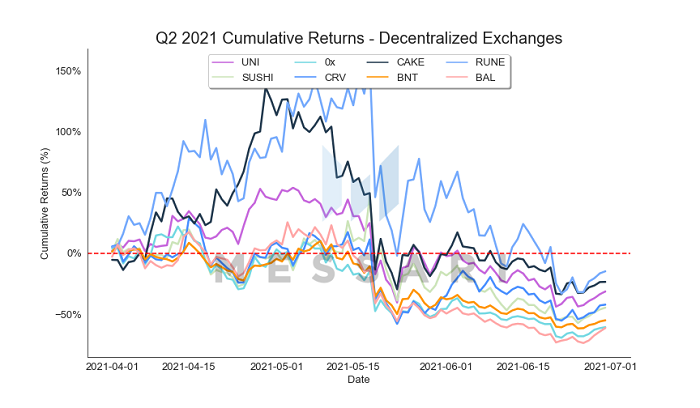
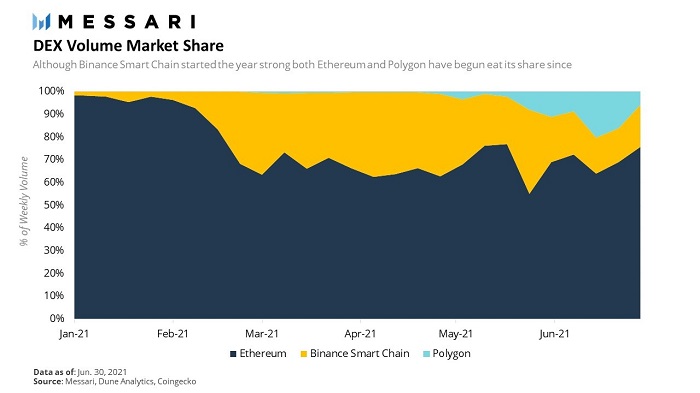
Polygon 的崛起也在蠶食幣安智能鏈(BSC) 在去中心化交易量中的市場份額,隨著越來越多項目轉向Polygon,有了新的通證進行收益耕作,幣安智能鏈被擠出了市場。這種情況很好地詮釋了公鏈之間正在開展的流動性“戰爭”,表明當通證激勵是資本進入區塊鏈生態系統的主要原因時,一旦激勵下降或其他地方的激勵更具吸引力時,流動性就會發生轉移。
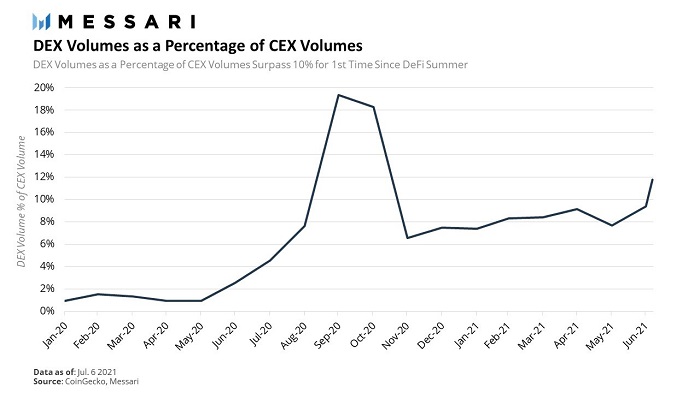
最後,縱觀整個DEX 市場,我們發現自2020 年10 月以來,DEX交易量佔中心化交易所(CEX) 交易量的百分比首次超過10%。數據顯示,隨著時間的推移,去中心化交易所正在吞噬中心化交易所的交易量。
Uniswap V3 成為頂級DEX
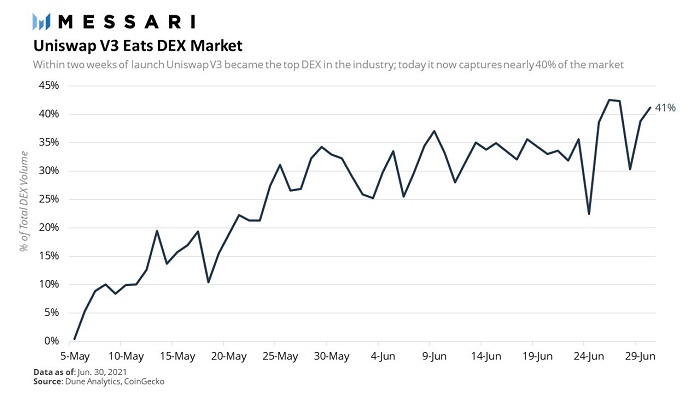
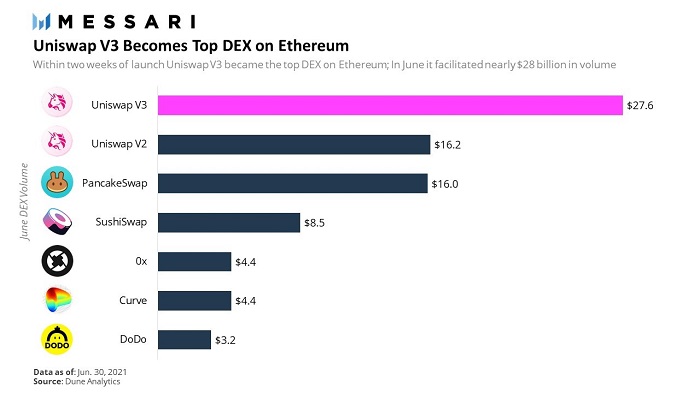
5 月,Uniswap 終於推出備受期待的Uniswap V3 協議,其最大特點是將流動性集中起來——允許流動性提供者(LP) 能夠在定制的價格範圍內做市,並在此過程中創建個人價格曲線。該設計承諾通過使流動性提供者在指定的價格範圍內提供與V2 相同的流動性深度,同時使閒置資本變得更少,從而將流動性提供者的資本效率提高了4,000 倍。在短短幾週內,Uniswap V3就成為了業內最大的DEX,並在6 月份實現了近280 億美元的交易量。
Uniswap V3 在所有DEX 交易量中佔比已經達到40% 以上,而且還在繼續蠶食DEX 市場,更沒有任何放緩的跡象。
THORChain 推出多鏈Chaosnet
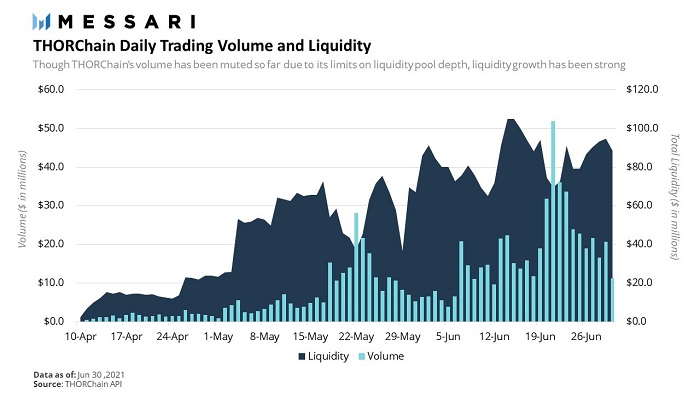
經過兩年多的開發和多次延遲,跨鏈流動性協議THORChain 終於在2021 Q2 首周上線。目前正在以受保護的方式推出,隨著網絡的發展,社區將逐漸提高流動性池的上限,證明其安全性並解決bug。目前THORChain 支持五條鏈,包括比特幣、以太坊、幣安鏈、比特幣現金和萊特幣,併計劃在未來幾個月內連接更多區塊鏈。儘管目前THORChain 交易量保持低迷,但流動性正隨著上限提高而同步增長,這也顯示出跨鏈流動性市場需求越來越大。我們正在進入一個多鏈未來區塊鏈,像THORChain 這樣的基礎設施可以在沒有可信第三方的情況下在公鏈之間轉移價值。
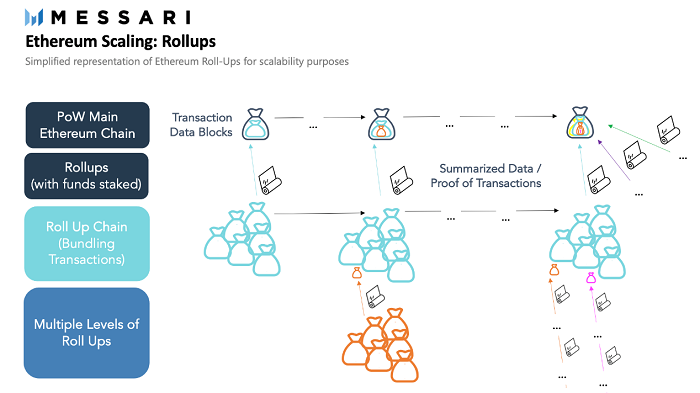
DeFi 行業正在向前發展,其中一個共同主題是在以太坊上推出Layer 2 擴展解決方案,旨在不影響安全性的情況下將DeFi 性能擴展幾個數量級。這些解決方案中,最受期待的推出是Optimistic Rollups,它允許將數千筆交易捆綁到一個Rollup區塊中,其中領先的解決方案是Arbitrum 和Optimism,預計將在第三季度推出.
二級標題
二級標題
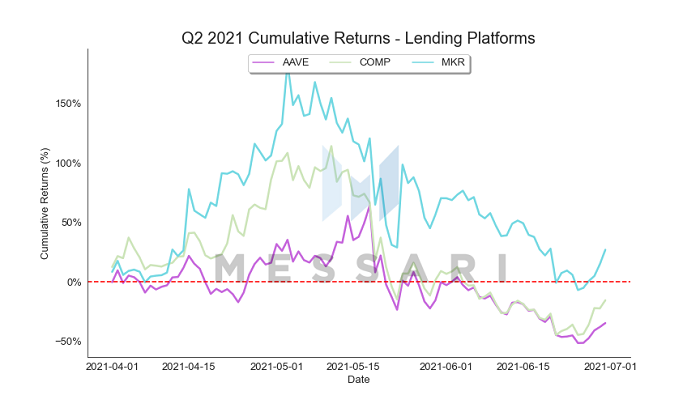 二級標題
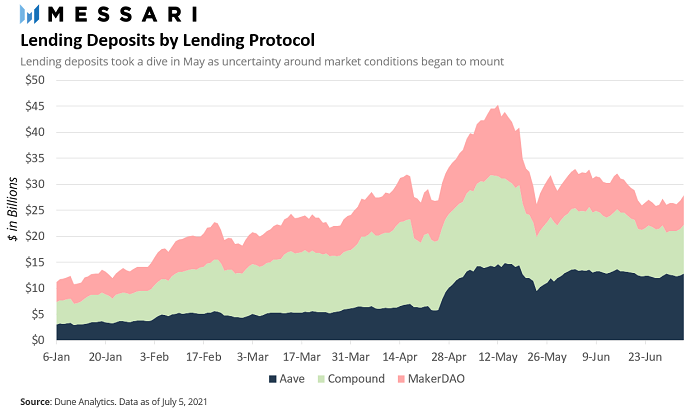
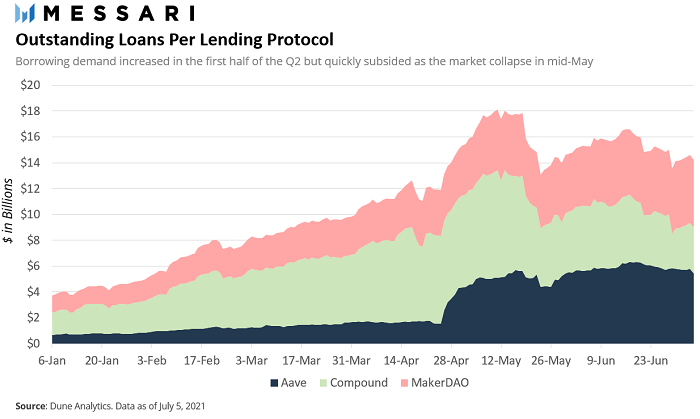
不出所料,未償還貸款的數量也遵循類似的模式。在第二季度的前六週,未償還貸款總額增加了62%。之後的10 天裡,未償還貸款總金額僅為40 億美元,只比最高點減少了21%。截至本季度末,未償還貸款總額較上季度增加約44%。
圖片描述
圖片描述
圖片描述
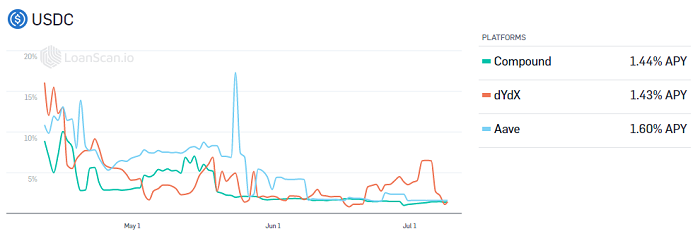
上圖資料來源:LoanScan
Aave 加入多鏈世界
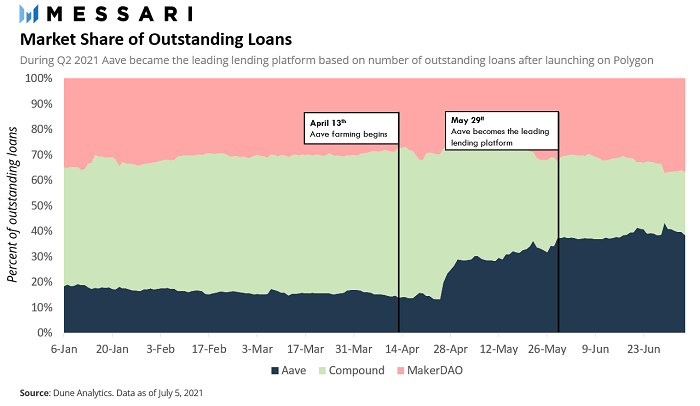
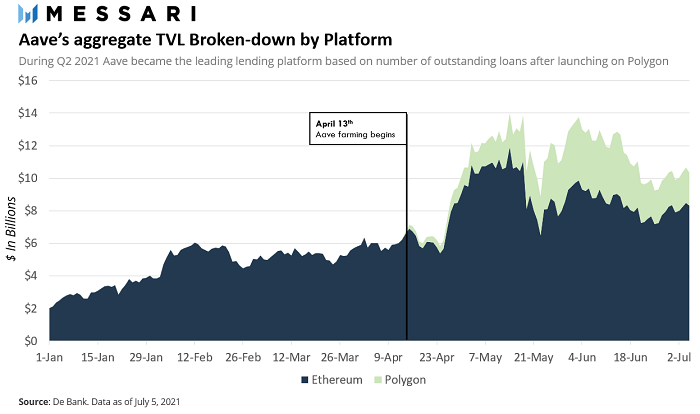
2021 年第一季度末,Aave 宣布推出Polygon,旨在擺脫以太坊的高費用環境。之後,Polygon 和Aave 聯手為早期用戶提供流動性挖礦獎勵。事實證明,該項目取得了巨大的成功,導致Aave 的鎖倉量在短短兩週內從60 億美元增加到120 億美元。在Polygon 的推出和大量代幣激勵措施的推動下,Aave 在未償還貸款總額中的市場份額在4 月份飆升,這讓Compound 陷入了競爭。到5 月底,Aave 取代Compound 成為領先的借貸平台,佔據了DeFi 總借貸市場的37% 以上。
彌合加密貨幣和傳統銀行業務之間的差距- Compound Treasury
圖片描述
圖片描述
二級標題
二級標題
二級標題
DeFi 的新領域——固定收益市場
雖然固定收益領域在DeFi 中仍然是一個新興的利基市場,但在傳統金融行業規模十分巨大。在這種情況下,固定收益產品是指產生穩定和可預測現金流的任何工具,例如公司債券、國庫券和固定收益共同基金。固定利率的概念是DeFi 中一個相對較新且未開發的領域,其中Aave 和Compound 等協議提供的可變利率將會成為一種常態。
穩定幣
穩定幣
穩定幣
二級標題
穩定幣
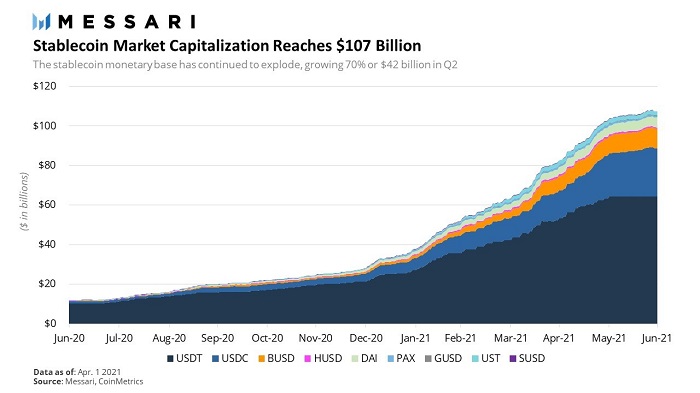
2021 年第二季度,穩定幣總發行量超過1070 億美元,自第一季度以來增長了70%,同比增長了803%。
穩定幣被廣泛採用的原因有很多:
• 穩定幣很容易被接受作為付款,因為您只需要一個公鏈上的地址即可;
• 穩定幣在全球公共基礎設施上運行,而且是24/7/365 運行,這使得它們非常可用和可靠;
• 與需要KYC 且經常限制訪問的現有支付解決方案相比,穩定幣為用戶提供更強的自主性、隱私性和互操作性;
• 穩定幣是可編程的,允許開發人員使用它們輕鬆構建和部署具有全球分佈和即時訪問資金權限的應用程序。
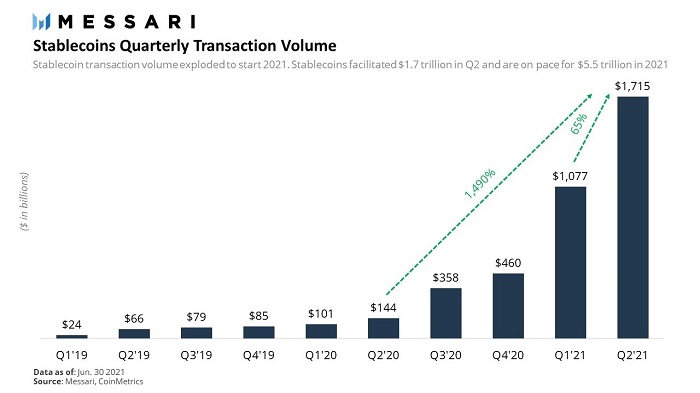
在本季度,穩定幣交易量高達1.7 萬億美元,同比增長1,090%,自第一季度以來增長59%,令人印象深刻。
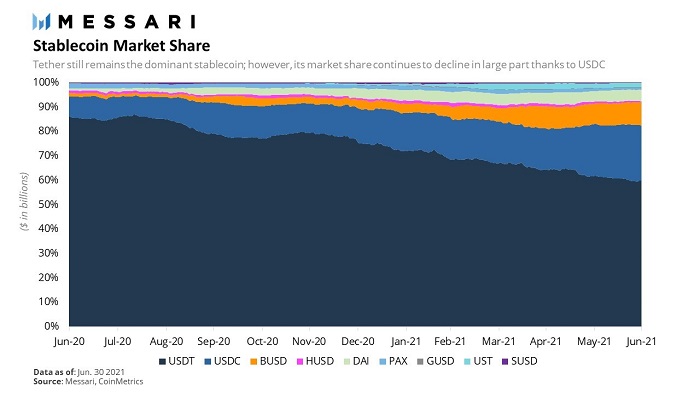
本季度最大的贏家是USDC、BUSD 和DAI,它們的份額分別增長到23%、9% 和5%。儘管USDT仍然是王者,但隨著時間的推移,其主導地位正在逐漸消退。
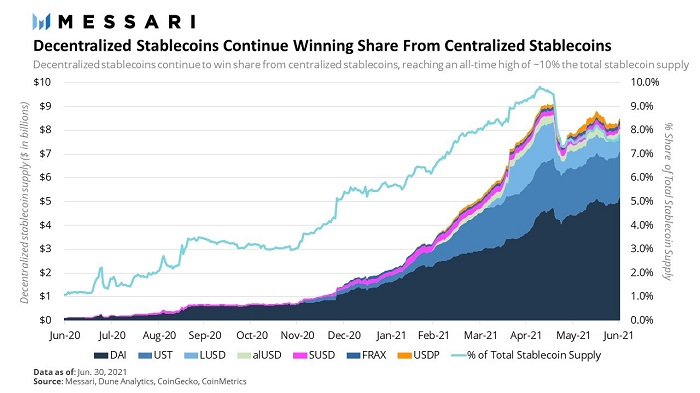
最後,我們再來看看去中心化穩定幣市場情況。實際上,去中心化穩定幣在二季度繼續從中心化穩定幣中贏得份額,去中心化穩定幣已經占到穩定幣總供應量的10% 左右,創下歷史新高。
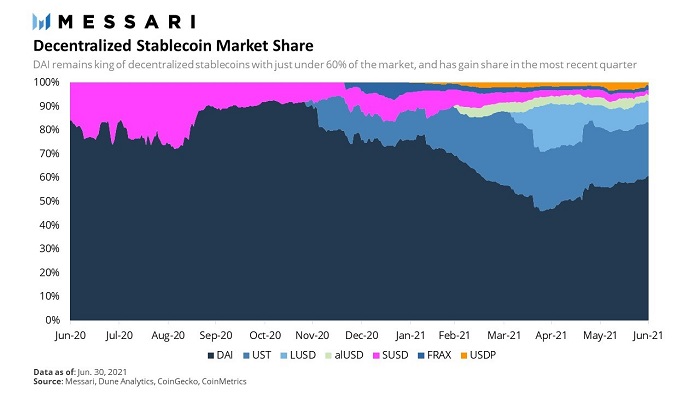
由於Terra 的UST 的崛起,DAI 的市場份額在第一季度下降在很大程度上是,但它仍然以61% 的市場份額遙遙領先於市場。在第二季度,DAI又恢復了一些份額,而Terra 則停滯不前。
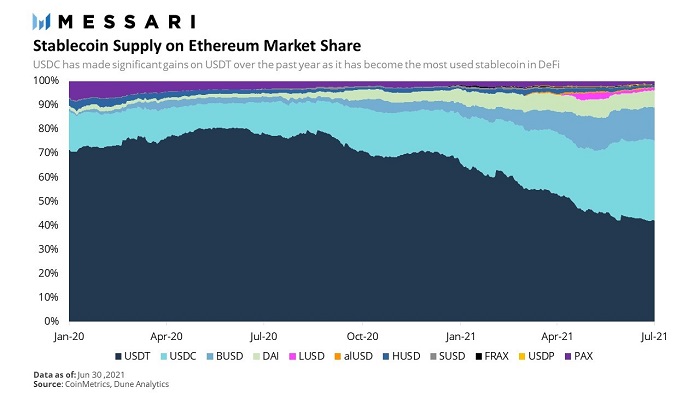
USDC 崛起並成為DeFi 的首選穩定幣
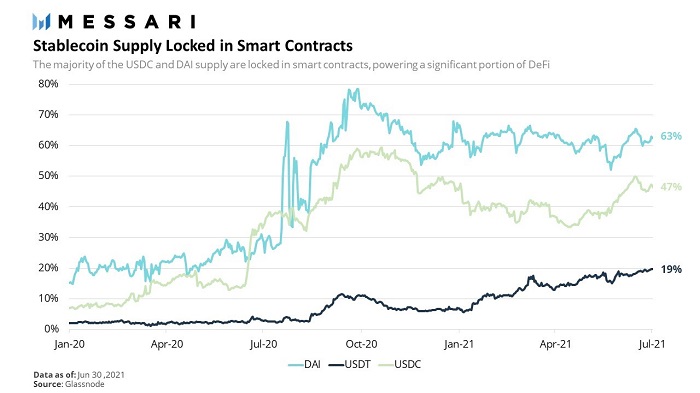
也許沒有哪個穩定幣在一個季度中表現地比Circle 的USDC 更好。 Circle 不僅完成了4.4 億美元的融資,而且計劃以45 億美元的估值通過SPAC 方式上市,更在以太坊蓬勃發展的DeFi 生態系統中取得了長足的進步。預計USDC 將很快超過USDT,成為以太坊上的主要穩定幣。
現在超過50% 的USDC 供應位於智能合約中——相當於約125 億美元。雖然這個百分比沒有DAI 高,但如果以美元計算,USDC 仍處於領先位置。
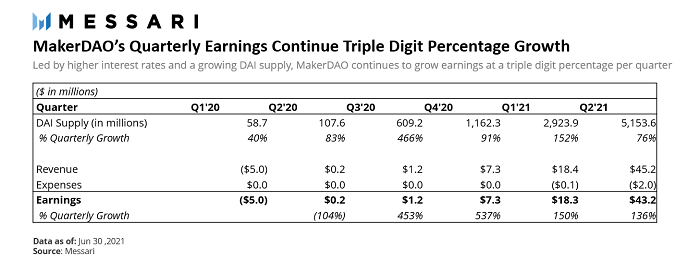
DAI 在中心化風險增加的同時繼續實現了令人難以置信的增長
MakerDAO 又迎來了一個令人難以置信的季度,DAI 供應量增長76%,收益增長136%。截至二季度末,DAI 供應量達到了令人印象深刻的50 億美元,而MakerDAO 在本季度產生了4300 萬美元的收益。
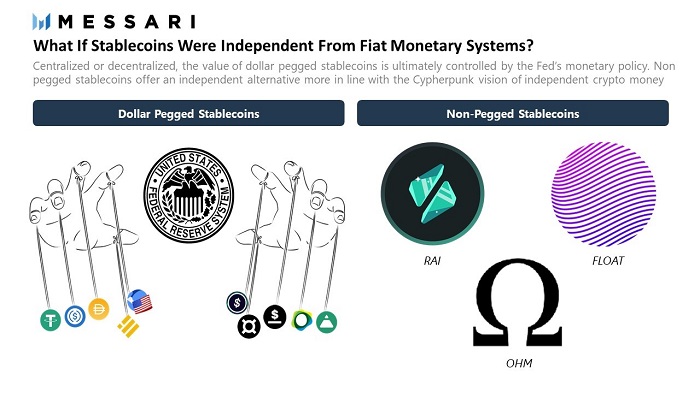
非錨定穩定幣的崛起
二級標題
二級標題
資產管理
二級標題
資產管理
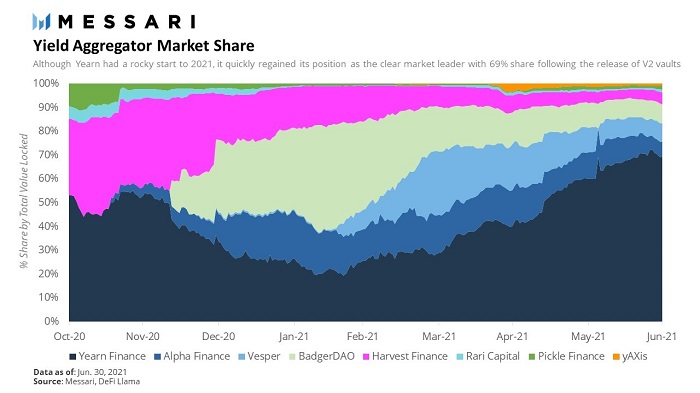
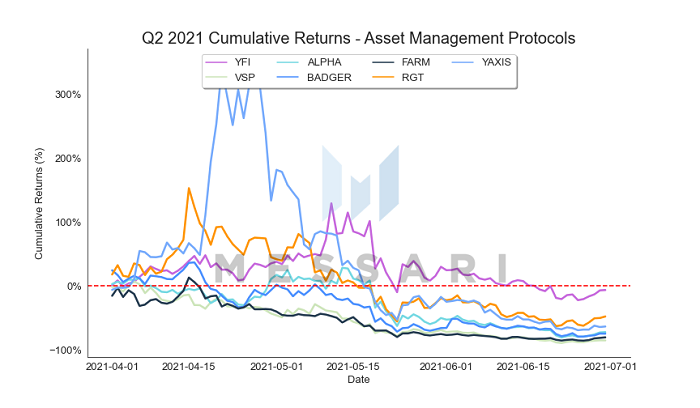
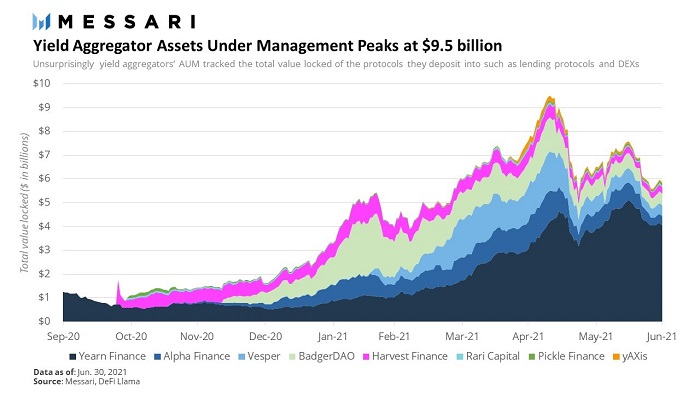
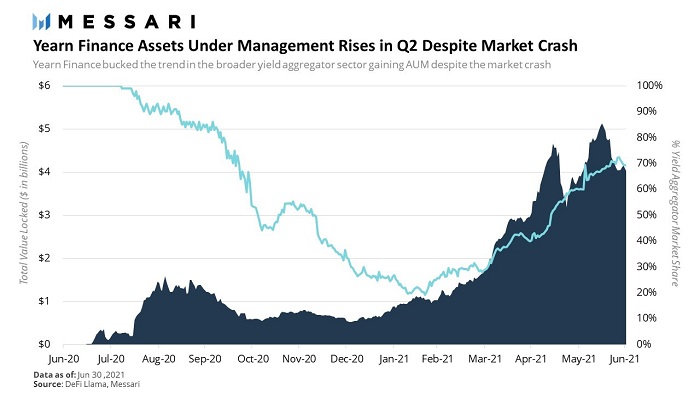
不出所料,隨著DeFi 協議流動性在本季度飆升,將流動性注入DeFi 的收益聚合器的鎖倉總價值也出現上漲,資產管理規模在第二季度末達到95 億美元的峰值後下降了2%。
二級標題
二級標題
衍生品
二級標題
二級標題
DeFi的下一站
二級標題
DeFi的下一站





