Uniswap V3正式啟動,首日表現遠超V2,會成為DeFi新一輪熱潮的催化劑嗎


2020年,大餅頹廢主流行情表現不佳,DeFi突起,其中Uniswap V2憑藉恆定乘積自動做市商AMM一舉成為DEX領域的龍頭,成為了加密行業中新的財富密碼。
在過去一年裡,Uniswap V2不斷刷新去中心化交易所的紀錄,鎖倉量和交易量不斷創下新高。如今,Uniwap V3版本已正式啟動,會成為撬動新一輪DeFi熱潮的關鍵嗎?
Uniswap V3上線首日後,Uniswap創始人Hayden Adams在推特上表示,其24小時交易量已經達到V2第一個月的兩倍以上。
截止奔跑財經發稿時,Uniswap總鎖倉量已經突破5億美元(5.4625億美元),24小時交易量達4.094億美元。此外,根據Uniswap Info官方數據顯示,Uniswap V3 24小時交易量和鎖倉量比達75.03%,遠超過V2的19.57%。
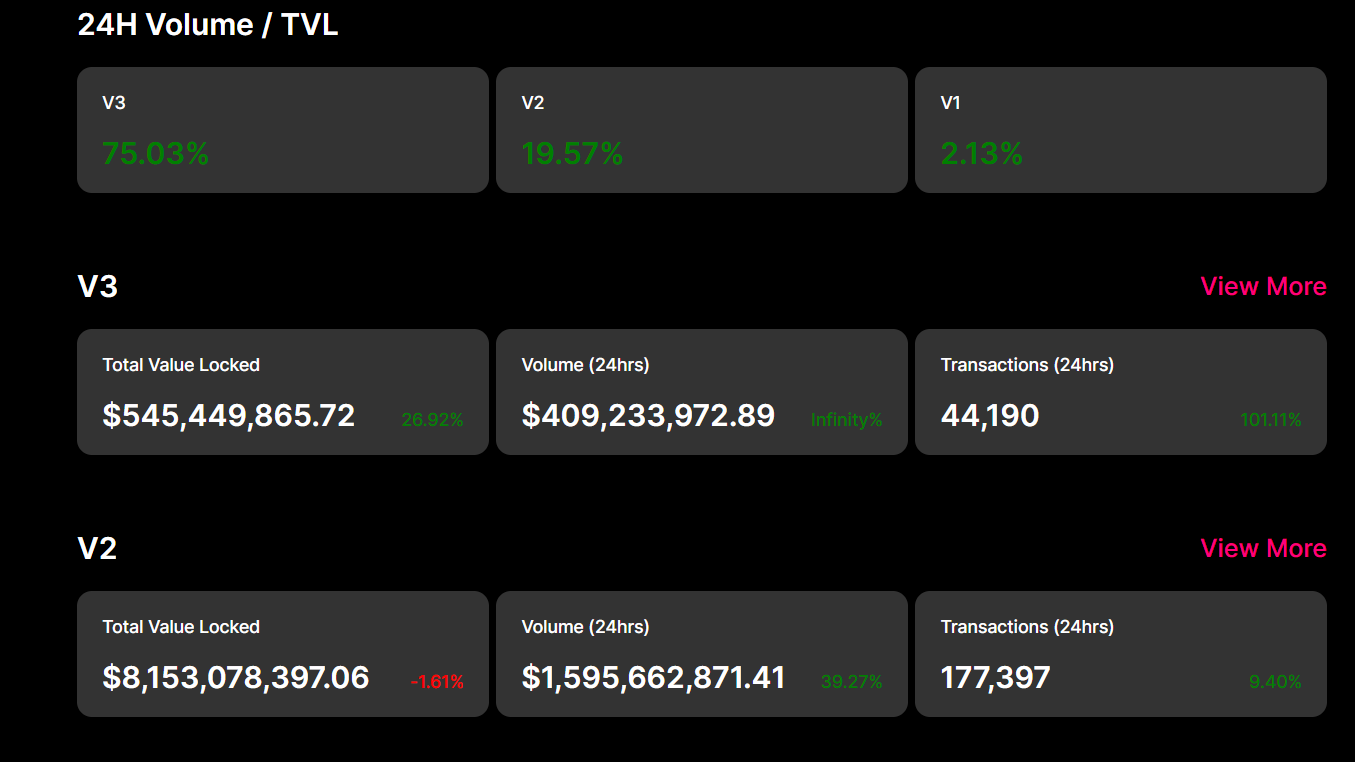
從Uniswap V3目前所展現鎖倉量和交易數據來看,新版本的核心舉措“集中流動性”較為成功的,較高的資本效率為交易提供了更強的執行力。可以預見的是,在未來很長一段時間內,Uniswap將穩坐DEX的頭把交椅。試問,會引發新一輪的DeFi熱潮嗎?
2020年DeFi熱潮
回顧2020年DeFi發展,活躍錢包數從5.8萬個增長到20萬個;交易額從210億美元增長至2700億美元以及以太坊DeFi生態130億美元的總鎖定歷史最高水平。
引發DeFi熱潮的原因,是“流動性挖礦”和“收益耕作”。
天下熙熙,皆為利來。在大餅行情不佳,全球經濟發展緩慢,流動性挖礦項目通過“提供流動性-獲取代幣收益”吸引了大批資金湧入。此時DeFi市場,野蠻生長,雜草叢生,伴隨著無代碼審計,黑客攻擊,安全問題頻發等諸多問題,將DeFi變成了一個賭場。
在這波短暫的熱度中,YAM出道即巔峰的48小時崩盤,讓越來越多人回歸理性,DeFi熱度背後去中心化金融的透明性和安全性讓人們看到了未來金融行業升級發展的可能性。
去中心化交易所(DEX)、去中心化借貸、穩定幣、支付等不同類別的去中心化金融應用開始步入良性發展的軌跡。
而這其中,DEX 作為DeFi生態中重要的組成部分,也在不斷創新中為DeFi新一輪熱潮積蓄能量。
DEX的生態格局
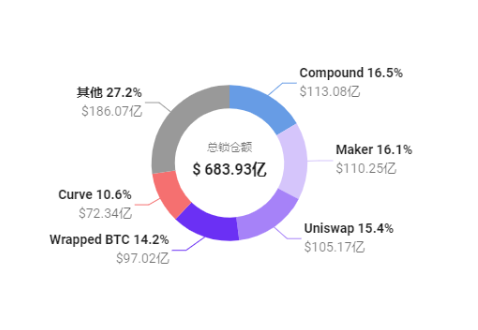
根據QKL123數據顯示,DeFi總鎖倉量為683.93億美元,其中藉貸平台Compound和Maker分別佔總鎖倉量的16.5%和16.1%,DEX平台Uniswap和Curve分別佔總鎖倉量的15.4%和10.6 %。
隨著DeFi生態的不斷發展,業務板塊在市場需求下不斷擴充,DEX面臨無法滿足用戶更多特定的需求的困境,資金效率低、無常損失、高滑點、高手續費、激勵不足等痛點,促使一些創新形態的DEX相繼誕生。
-Bancor
Bancor是最早的AMM提出者,其V1版本與Uniswap V1類似,需要藉助其平台BNT代幣作為兌換介質才能進行交易。 Bancor V2通過彈性供給模型以抵押單邊資產的方式,去除雙面流動性存款的要求,利用固定的流動性儲備金,通過預言機動態調整AMM池權重,保持資金池內部與外部市場價格的統一,保證流動性提供者在獲得完全無常損失保護的情況下賺取收益。此外,Bancor為用戶提供流動性保險,用戶除了可以享受流動性收益外,還可享受無常損失的補償。
-Curve
Curve是結合了恆定總和和恆定乘積函數的混合AMM,最大程度地降低價格相對穩定資產的滑點。 Curve的資產兌換通過打包版本的代幣資產,如sUSD和sETH。通過Synthetix的抵押合成資產模型,兩者之間兌換無滑點,再基於Curve自身的AMM模型完成打包版本代幣和目標代幣的兌換。
-SushiSwap
基本延續了Uniswap的核心設計,與Uniswap專注於AMM的深度探索不同,SushiSwap發展方向是向多元的金融平台發展。其中包含了交易、借貸、期權、期貨;單一金庫;代幣發行平台;NFT發行平台等多條金融產品線將共同推進。同時,基於Onsen的激勵政策將幫助SushiSwap獲取長期積極的流動性。
-PancakeSwap
PancakeSwap是基於幣安智能鏈BSC的去中心化交易平台。相較於Uniswap、Bancor、Curve以及ShshiSwap,PancakeSwap的用戶享有BSC上較低的Gas費和高效率。並且,PancakeSwap具備完善的流動性激勵政策,通過其平台原生代幣的通縮機制保持流動性提供者的積極性,從而保證具有良好深度的AMM。此外,PancakeSwap多元的產品生態讓其獲得了較高的用戶關注度和參與度。
Uniswap V3 的多元化金融趨勢
作為DEX的龍頭項目,Uniswap V3版本的上線,毫無疑問對於整個DEX領域生態發展有著較大影響。
上文提到,Uniswap V3最大的創新即“集中流動性”,是其為解決資本效率不高問題提出的核心策略,其具體幾大特性如下:
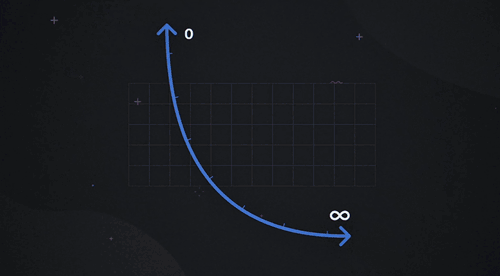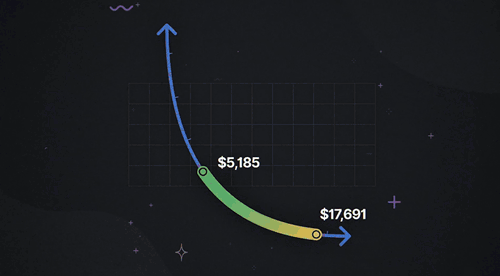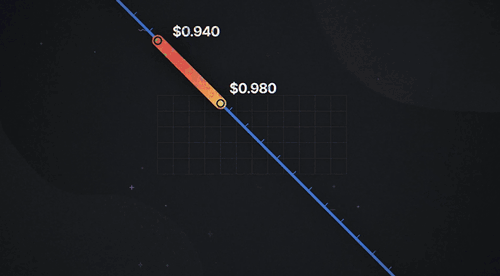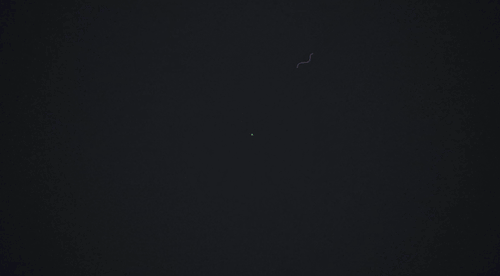
-增加了粒度控制,允許流動性提供者在交易最頻繁的區間內部署資金,提高資金利用率,減少交易滑點,獲得最多收益。
粒度控制,就意味著增加了交易的複雜性,必然會導致Gas費的增多。
在V3版本上線後,很多人吐槽V3的操作成本過高。 CPlusPlus開發人員在Reddit上表示:“Uniswap V3所承諾的降低GAS費已經落空,在Uniswap V3主網中處理事務的費用遠高於V2,平均消耗費用比V2多102%。”
雖然看上去全網都在抱怨Uniswap V3手續費過高的問題,但從首日交易額表現上來看,Uniswap V3“集中流動性”的創新措施還是為它帶來了不俗的市場反響。
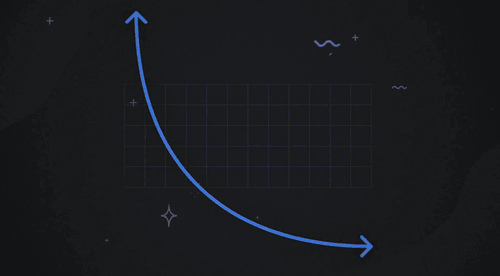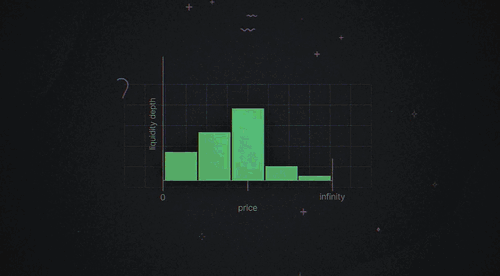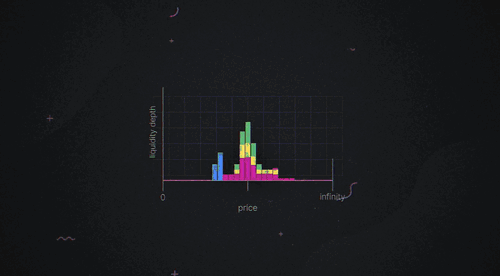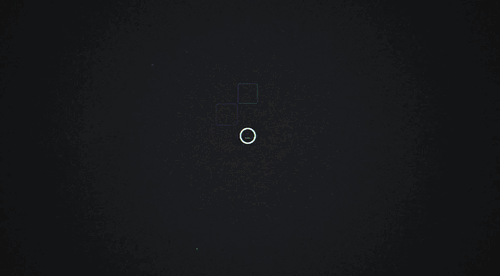
-Uniswap v3中流動性提供者可以在同一個池中設置多個區間的流動性組合,將其匯總到一個訂單薄中。例如,ETH / DAI池中的LP可以選擇將$ 100分配給$ 1,000- $ 2,000的價格範圍,並將另外的$ 50分配給$ 1,500- $ 1,750的價格範圍。
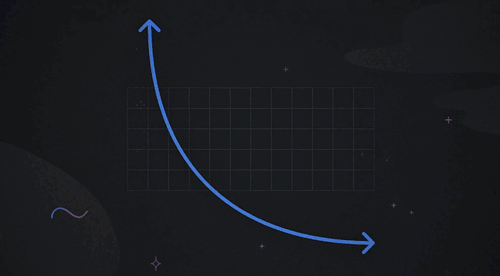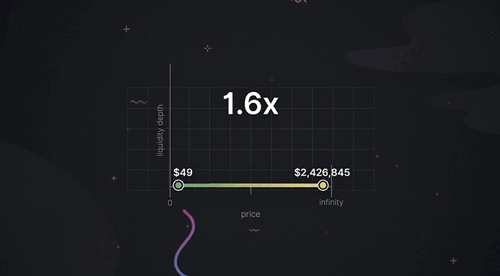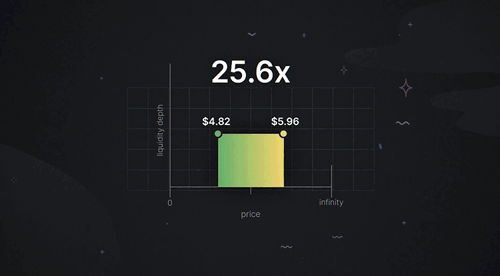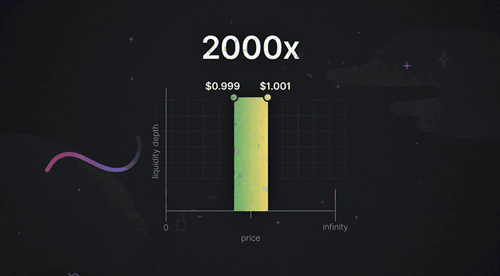
-集中的流動性可以提供更大的交易深度,Uniswap V3支持最低0.02%的區間設定。但相對應的是要付出更多的Gas。
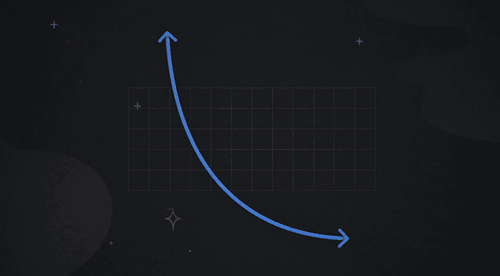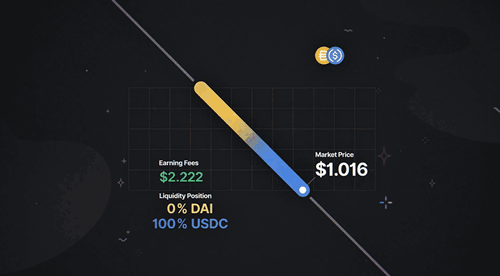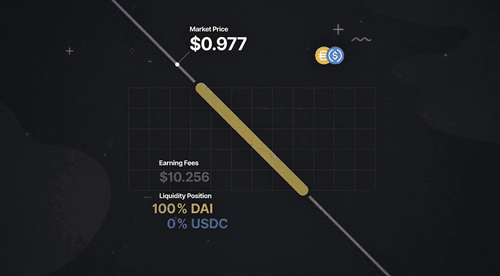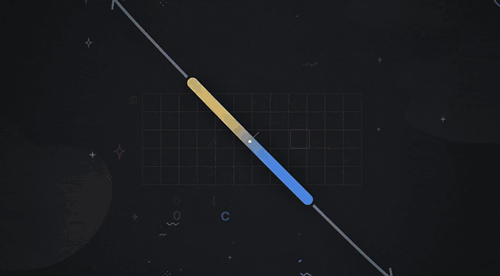
-活躍流動性,如果在特定流動性池中交易的資產價格變動到LP的價格範圍之外,LP的流動性就會被有效地從池中移除,停止賺取費用。當這種情況發生時,LP的流動性完全轉向其中一種資產,他們最終只持有其中一種資產。
一方面,活躍流動性是有利於彌補無常損失,但另一方面也意味著對於交易者而言需要更加靈活多變的交易策略,這無疑是提高了參與交易的准入門檻。

截止奔跑財經發稿前,Uniswap V3鎖倉量前四的池子分別為USDC/ETH,UNI/ETH, ETH/USDT和WBTH/ETN。
可以看到每個交易對後都顯示著對應的費率,這是V3升級的另一個新功能-多重費率。
相較於V2的固定費率,V3允許LPs針對不同屬性的資產添加流動性時選擇不同的費率,分別為0.05%,0.3%以及1%。穩定幣等低風險交易對可選擇更低費率,非穩定幣的高風險交易對可選擇較高費率,相比V2的固定費率,V3為承擔更高風險的流動性提供者獲得更多獎勵。同時,對於價格波動性較大的幣種,1%的費率也可以實現降低無常損失的目的。
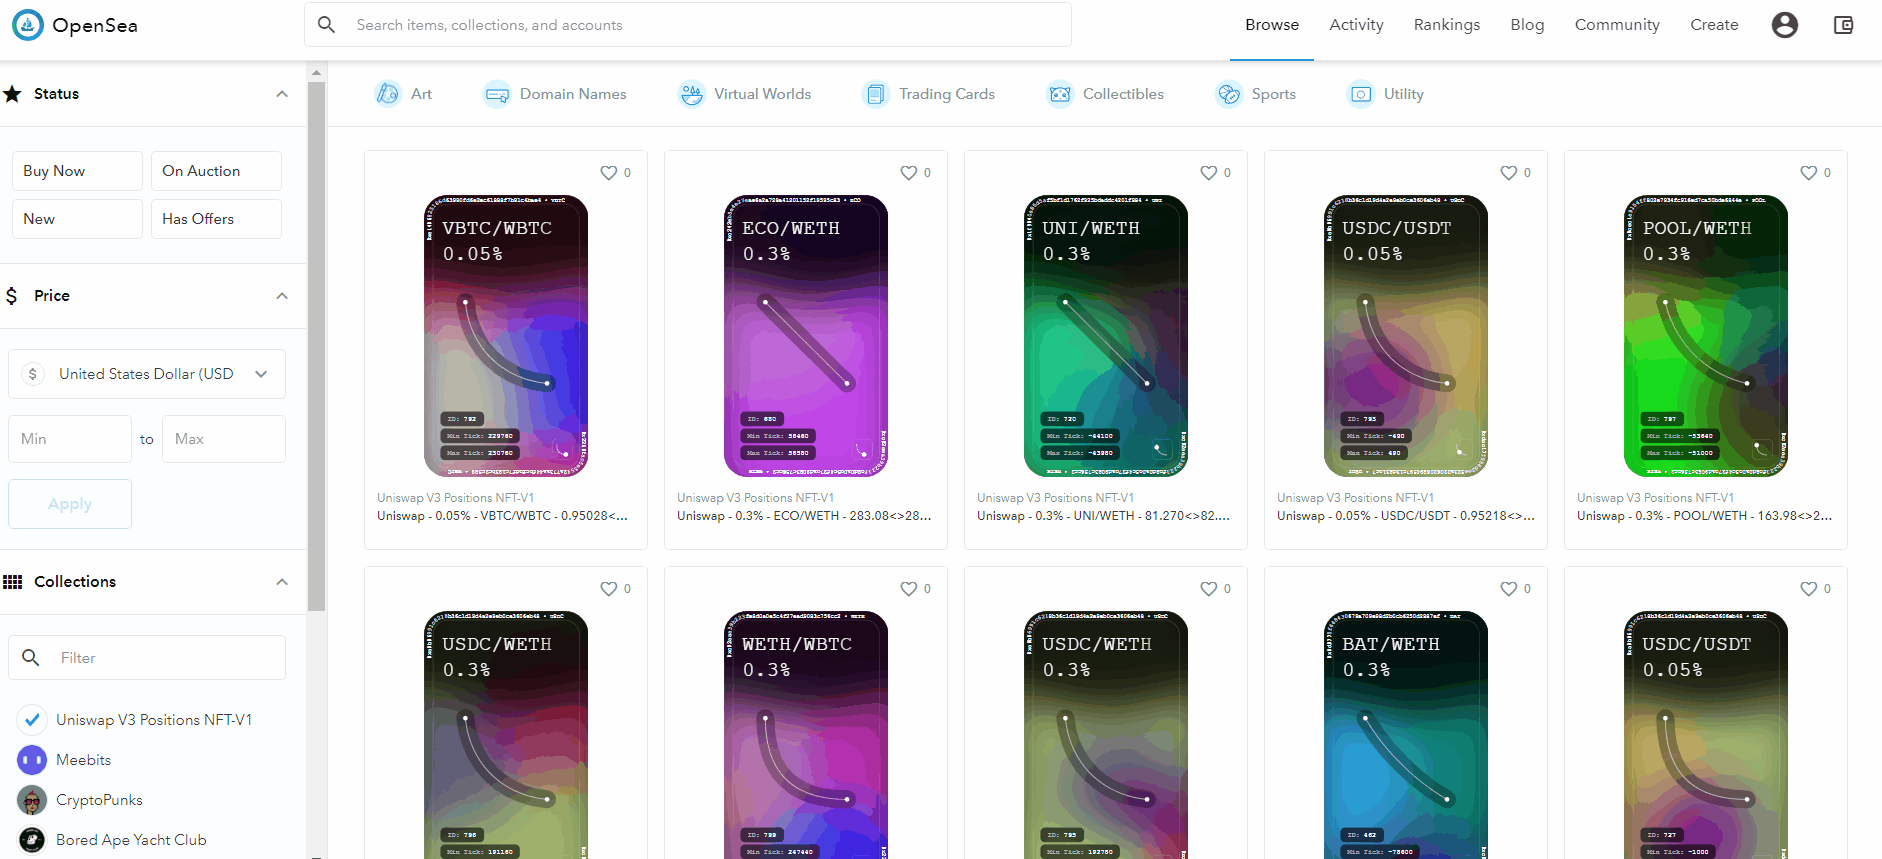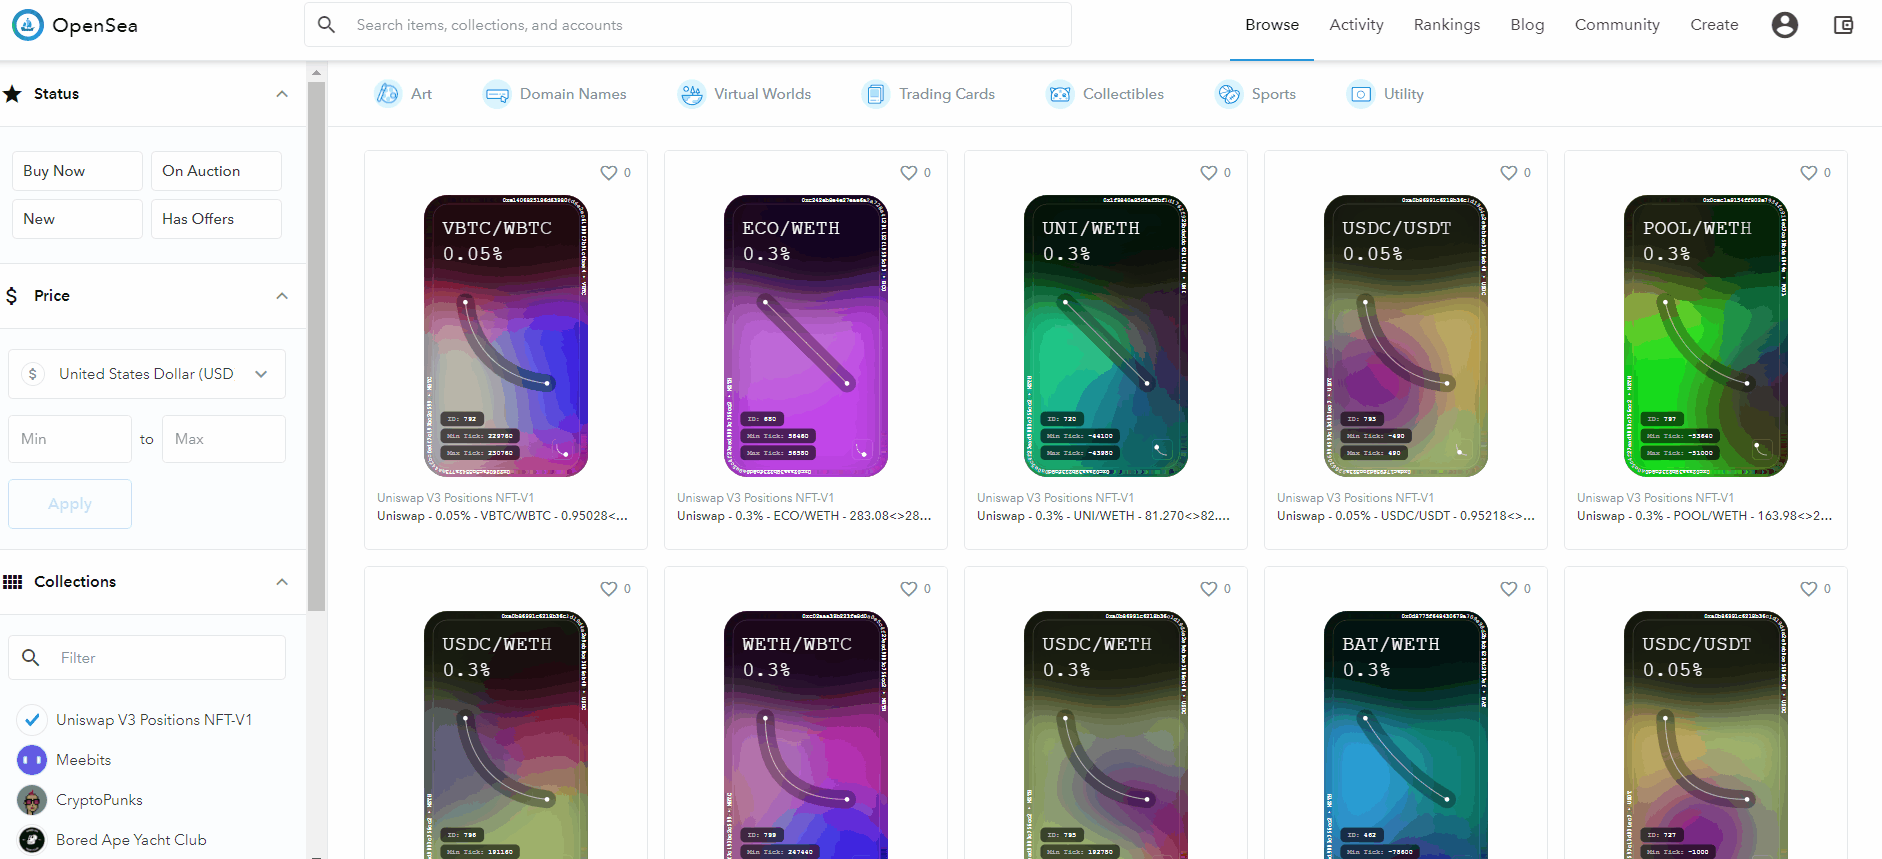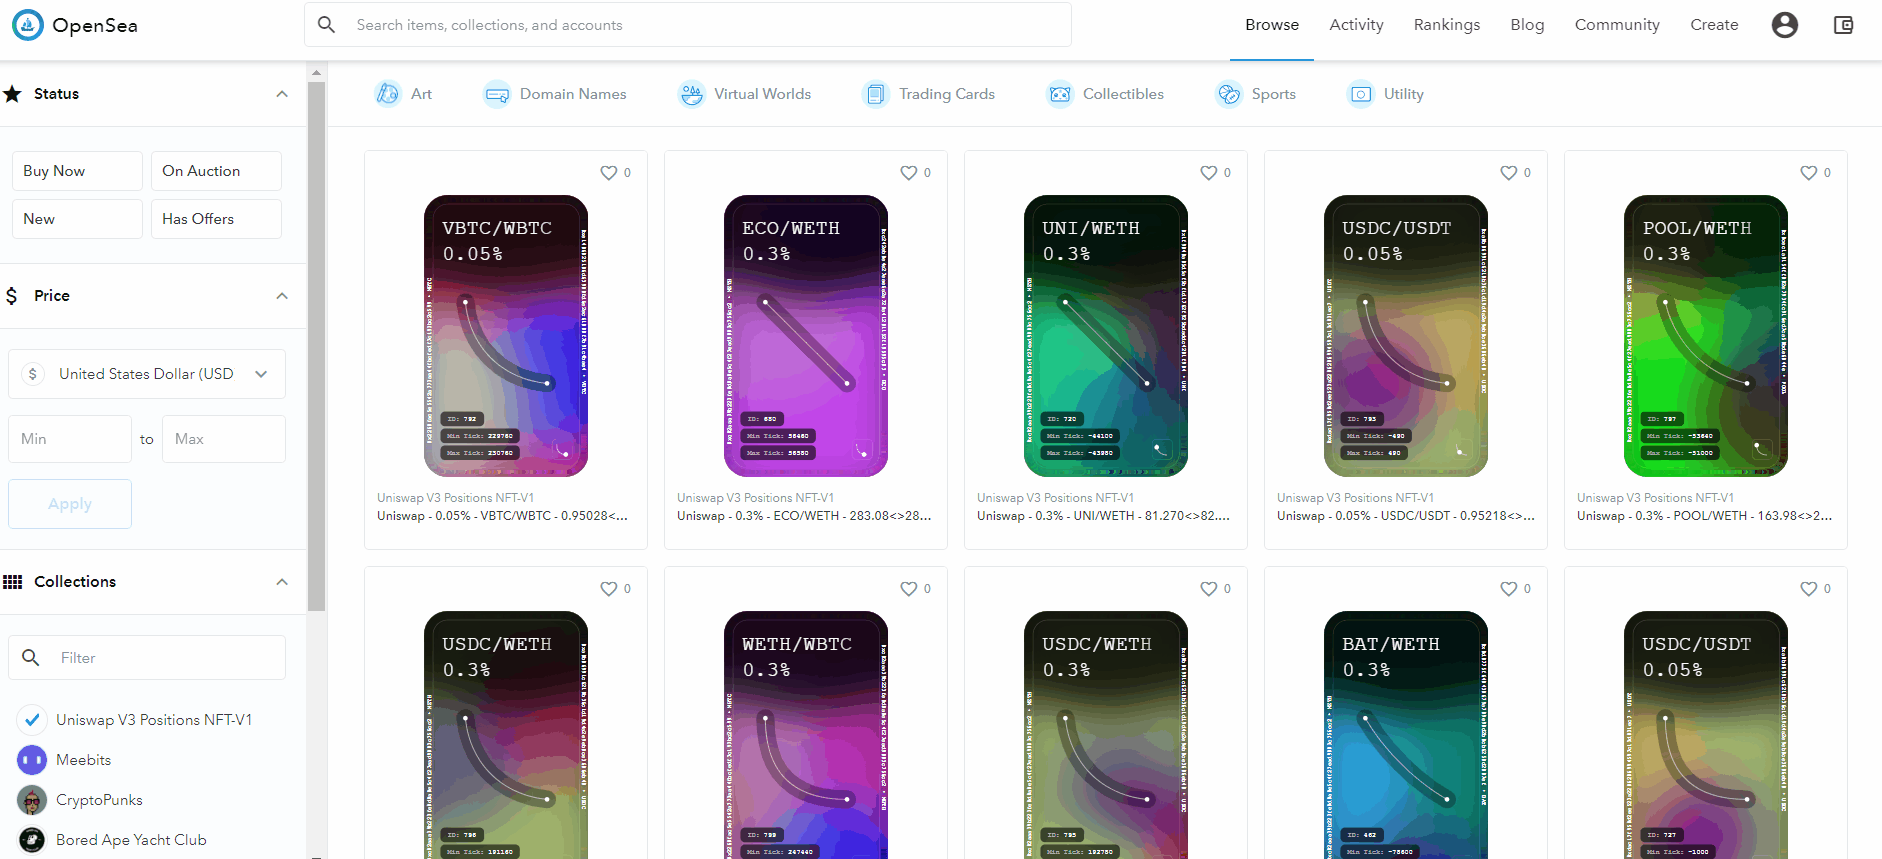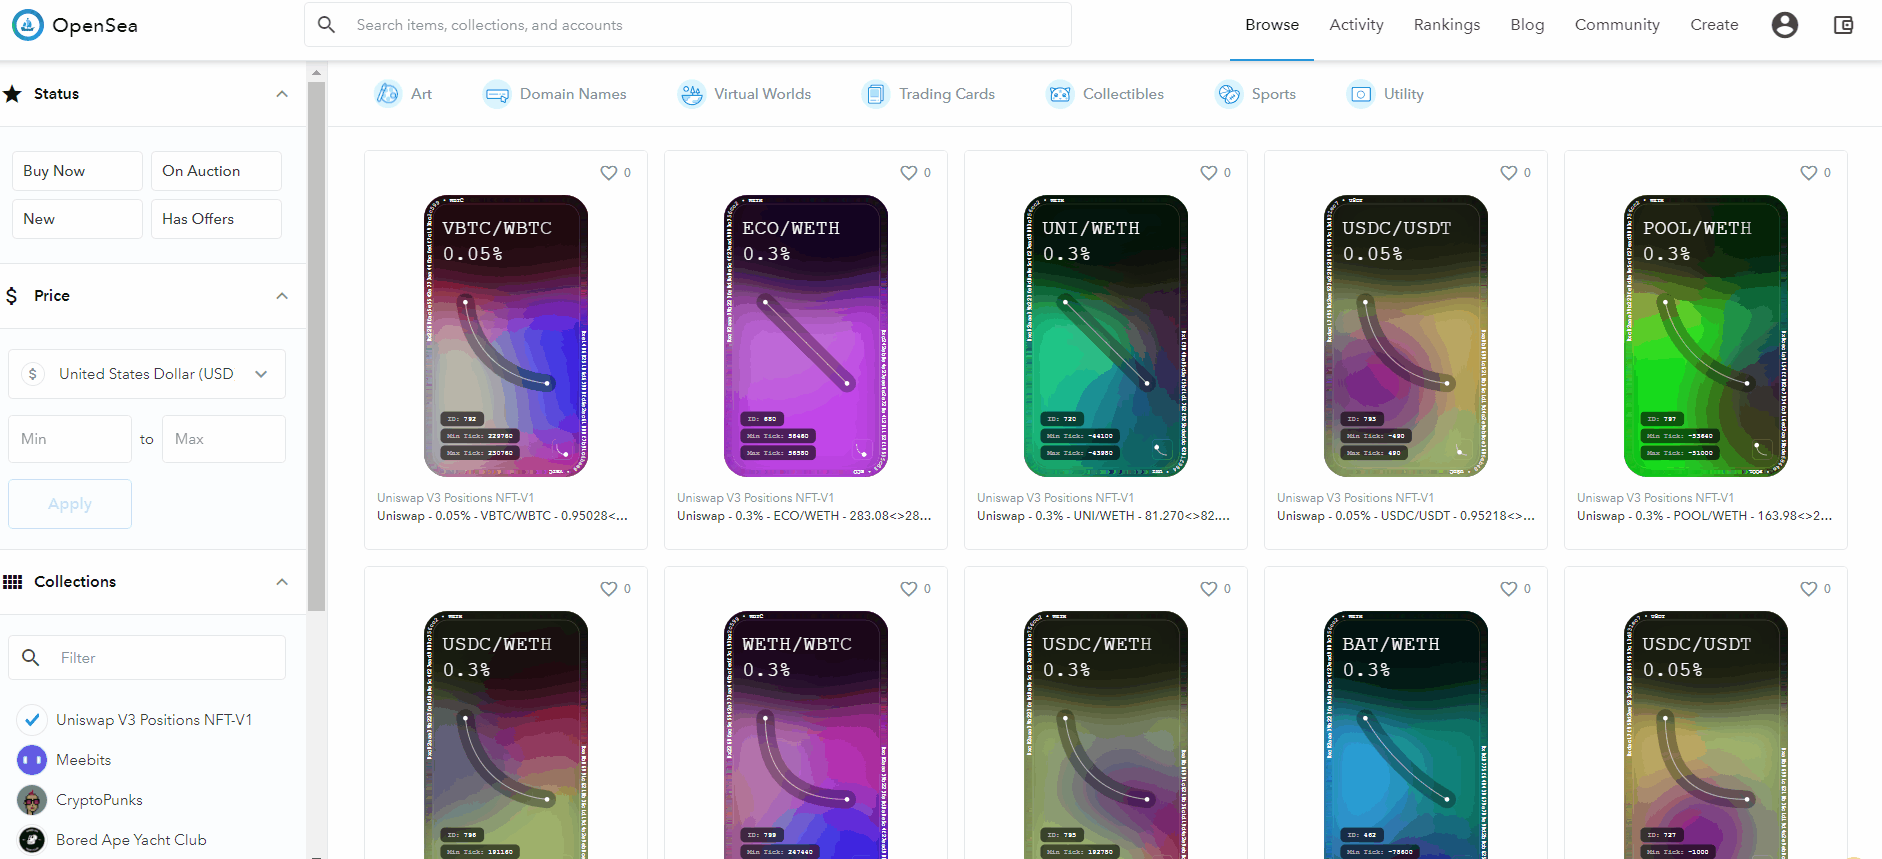
此外,Uniswap V3還加入了LP的NFT化,其集中流動性,範圍訂單和彈性費用都被標記在NFT中。目前,Uniswap V3的NFT已經上線OpenSea。
Uniswap v2圍繞著“x*y=k”的恆定做市商模型,每個用戶都必須遵循“被動做市策略”,也就代表著會承擔一定程度的“無常損失”。
Uniswap V3通過將流動性頭寸標記在NFT中,通過Visor保險庫為用戶提供“不可替代的流動性”。用戶可以基於LP NFT嘗試獲取不同的收益獎勵,其中包括:從流動性挖礦中獲取獎勵、交易給其他人獲取創收資產以及鎖定存放獲取借貸獎勵。
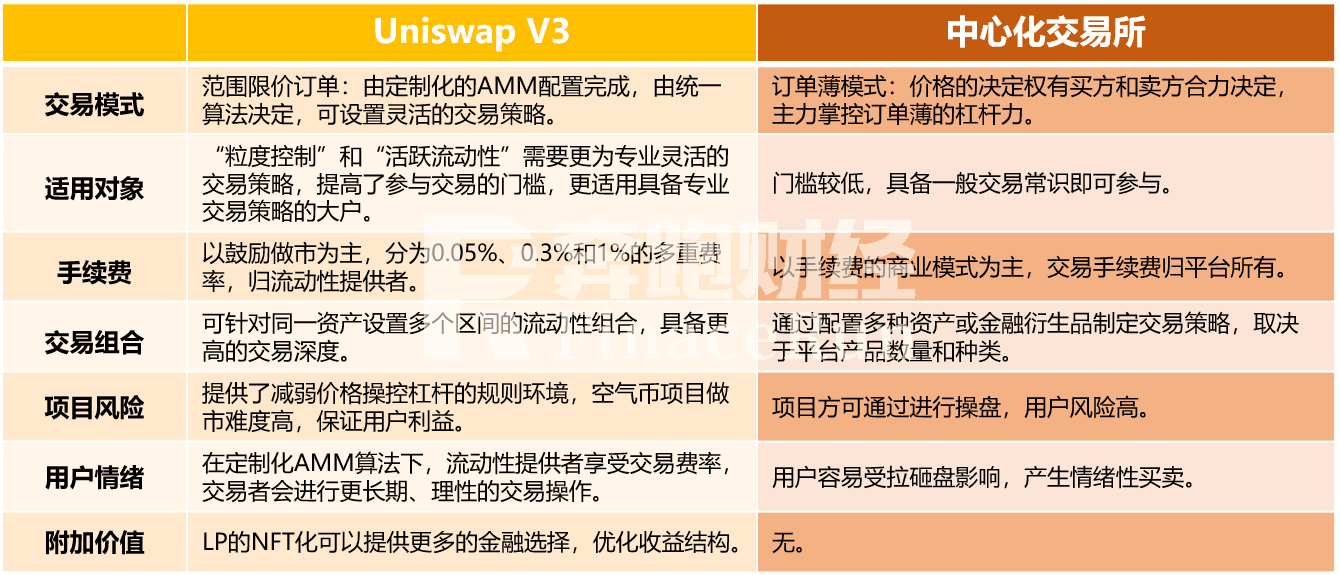
綜合來看,Uniswap V3核心的集中流動性本質上是一個定制化AMM的創新形式,是更趨向於多元化的金融服務。
Uniswap V3 VS CEX
結語
結語
結語
金融的本質是資金的融通。 DeFi去中心化金融具備開放性、安全性等中心化金融所不具備的特性,但終究脫離不了資金融通的根本需求。
Uniswap V3所帶來的高資金利用率就是現階段DeFi領域資金融通的最好表現,同時不局限於交易,而是賦予了更為多元的金融形態,這對於DeFi領域的發展有著及其重要的影響。但基於鏈上的操作需要匹配對應配置的底層技術設施,交易擁堵,Gas費成為迫切需要解決的關鍵問題。我們完全可以從Uniswap V3的諸多創新特性中看到未來金融發展的更多可能性,Uniswap V3引爆下一輪DeFi熱潮的時間,相信就在Layer2部署完成之後。