






算法穩定幣會成為中本聰設想的“貨幣”?


二級標題
二級標題
比特幣偏離中本聰貨幣設想,ETH更無意充當
在數字時代的大背景下,比特幣已經偏離了中本聰設想的“貨幣”。比特幣目前的交易支付成本其實已非常昂貴,和中本聰預想的方案相差很遠。發展至今,比特幣區塊擴容也已鮮有人提及。
財富大轉移推動BTC成為主流投資標的財富大轉移推動BTC成為主流投資標的財富大轉移推動BTC成為主流投資標的》的報告中指出,比特幣似乎與避險資產有一些共同點,比如:1、稀缺性;2、可驗證;3、與傳統金融市場沒有太多相關性且不受控制。
曾經,比特幣作為數字黃金僅僅停留人們的假想之中,而今,傳統機構已將BTC視作數字黃金。摩根大通(JPMorgan Chase)在一份報告摩根大通(JPMorgan Chase)在一份報告中指出,比特幣正在蠶食市場對黃金ETF的需求。家族理財室等機構投資者將比特幣視為黃金的數字替代品,其對Grayscale旗下比特幣信託的需求也超過了所有黃金ETF的需求總和。
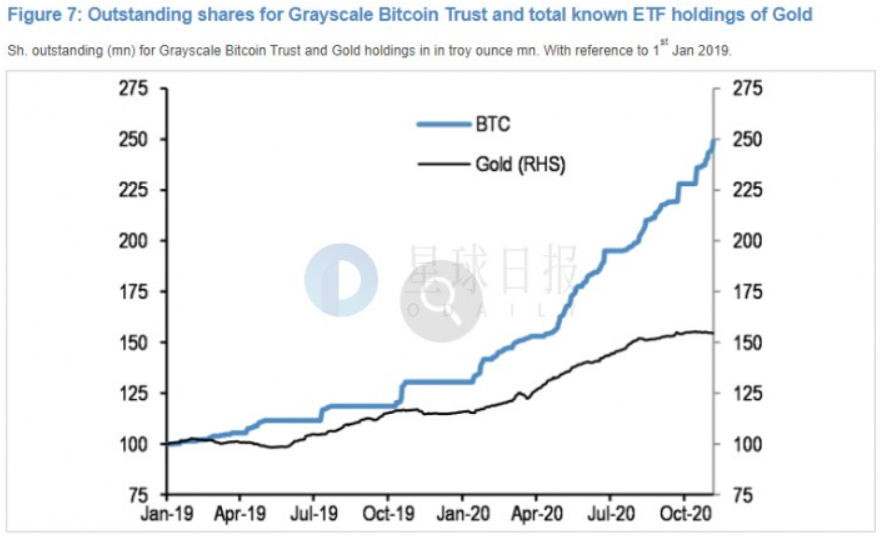
未來,伴隨錨定幣和跨鏈技術的成熟,比特幣將在區塊鍊網絡中進一步實現價值儲備的功能。待以太坊解決轉賬速度慢、手續費高的問題後,比特幣有望以錨定代幣的形態實現高效流通,而不會被堵死在自家的小區塊裡;倘若跨鏈技術成熟,比特幣則可進一步在區塊鏈世界流通(雖然這種流通仍是以數字黃金的角色,而非貨幣角色)。
二級標題
二級標題
穩定幣的演化與發展
中本聰設想的“貨幣”的本質是基於密碼學實現去中心化的加密原生代幣。以商業機構或者央行發行的數字貨幣雖採用區塊鏈技術,但帶有較強中心化屬性;而算法穩定幣是更為符合中本聰設想的加密原生代幣。在介紹算法穩定幣前,我們先來回顧一下穩定幣的演化與發展,藉此觀察穩定幣是如何一步步實現中本聰所設想“貨幣”形態的。
第一代穩定幣的代表是USDT,其將法幣代幣化,搭建了法幣和加密貨幣的重要橋樑。
第二代穩定幣嘗試構建去中心化的穩定幣,其中的代表就是MakerDAO的DAI。 MakerDAO早期以ETH為抵押品,基於市場風險的考慮,後又引入了一些中心化資產作為抵押品,如USDC、wBTC等。在引入中心化資產後,DAI雖然獲得了更強的穩定性,但也犧牲了部分去中心化特性。
二級標題
二級標題
第一代、第二代穩定幣的優缺點
雖然所述的四代穩定幣都可以說是要錨定美元,但實質上各有不同,可以先將其大體上劃分為兩大類來看:第一代和第二代穩定幣屬於抵押錨定機制,其通過資產抵押與美元1:1掛鉤,這兩類穩定幣和美元的價差保持在很小的波動範圍內;在第三代、第四代穩定幣體系中,美元價格其實只是相當於參考價格,穩定幣本質上是以算法和市場調節來尋找價格平衡點,目前這也使得其波動範圍相對較大。
第一代、第二代穩定幣雖都屬於抵押錨定代幣,但是兩者之間的區別是什麼?這一類穩定幣的優缺點又是什麼?為什麼說第三、四代穩定幣會更有希望呢?
第一代穩定幣是完全中心化的抵押錨定模式,其發行機構是中心化的,其通過儲備美元(相當於抵押美元)來1:1發行穩定幣。第二代穩定幣雖然同樣是1:1錨定美元,但其抵押資產主要以加密資產為主,其通過智能合約內置的自動定價機制來維持錨定價,而非通過發行主體。也就是說,第二代穩定幣把中心化的穩定幣改造成為了去中心化的抵押錨定模式。
二級標題
二級標題
第四代穩定幣為何更有優勢?
同第一代、第二代穩定幣相比,第三代、第四代穩定幣拋棄了抵押錨定模式,而是通過市場供需關係建立“貨幣”體系。
我們先來具體介紹下第三代、第四代穩定幣的運作機制。
第三代穩定幣為彈性穩定幣,以AMPL為例介紹下其基本運作機制。 AMPL基於以太坊智能合約發行,AMPL協議最重要的部分是“代幣基數再調整”機制,其可以根據市場價格自動調整AMPL在所有用戶錢包上的代幣數量。這種調整,並不會造成代幣稀釋,而是同比例增減。其調整依據主要是依據市場供需關係變化,然後通過價格信息傳導,促使人們博弈和套利,從而促使AMPL尋找價格平衡點。人們買入AMPL的需求在於希望其上漲,從而獲得更多代幣取利,這導致AMPL市場投機氣氛非常濃厚。 AMPL這種全局性調整略顯粗暴,而一旦大部分人開始恐慌賣入,又非常容易造成系統性風險。 AMPL具有很大創新性,試圖通過市場供需來尋找加密世界原生貨幣,這是值得肯定的;但這種嘗試缺乏經驗,投機性強,並不適合作為中本聰設想的“貨幣”。
第四代穩定幣是算法穩定幣。算法穩定幣參考了之前Basecoin的設計,並結合了流動性挖礦和彈性穩定幣的經驗,形成一套較為完善的貨幣市場調節機制。跟第三代穩定幣AMPL和YAM不同,第四代穩定幣ESD、BASIS的代幣調整不是通過智能合約進行全局調整,而是通過用戶主動完成,並用經濟激勵機制刺激用戶行為。
我們以算法穩定幣BASIS為例進行介紹。 Basis協議中有三種代幣:BAC(Basis Cash的縮寫)、BAS(Basis Share的縮寫)、BAB(Basis Bond的縮寫)。其中,BAC的目標價格是1美元; BAS和BAB的主要作用是將BAC的價格拉回到1美元。持有BAS可以獲得新增發的穩定幣獎勵,相當於享有鑄幣稅;BAB則有機會獲得溢價收益。
具體來說,當Basis Cash 交易價格低於1 美元時,用戶可以享受一定折扣來購買Basis Bond,用戶購買Basis Bond(BAB)的同時銷毀Basis Cash(BAC),從而減少BAC供應量,把BAC價格拉回1美元。當Basis Cash 價格上升至1 美元以上時,持有Basis Bond的用戶就可以按1:1 匯率直接贖回Basis Cash,當Basis Cash被用戶贖回後,Basis Bond 就會被銷毀。 Basis Bond 沒有利息支出,也沒有到期或過期時間。算法穩定幣之間大體設計類似,但是存在一些細微差別,比如ESD中的Coupon(類似BAB)有截止日期;另外,在紀元時間和鎖定時間上也存在不同。這些會使價格偏離程度、市場投機程度、市場調節機制的靈活度出現不同,最終發展出不同軌跡,在許多算法穩定幣的競爭中,市場將選擇出最佳的“貨幣”。
算法穩定幣之間大體設計類似,但是存在一些細微差別,比如ESD中的Coupon(類似BAB)有截止日期;另外,在紀元時間和鎖定時間上也存在不同。這些會使價格偏離程度、市場投機程度、市場調節機制的靈活度出現不同,最終發展出不同軌跡,在許多算法穩定幣的競爭中,市場將選擇出最佳的“貨幣”。
根據我們觀察,第四代算法穩定幣較第三代彈性穩定幣表現更為“穩定”。
二級標題二級標題
未來
未來
我們認為,未來算法穩定幣的錨定點可能偏離一美元。雪崩協議創始人Emin Gün Sirer昨日發推表示:算法穩定幣可能確實有一個錨定點,但是這個值並不一定是1美元。他還舉了DSD的例子來說明,DSD目前的交易價格為0.38美元,沒有足夠的DeFi參與者使其價格提高至1美元。當DSD高於0.38美元時,這些人會認為自己已經賺到足夠的錢,並在他們認為DSD高於其他人入場水平時賣出。
出現這種現象,是由算法穩定幣內部存在完整的“貨幣”調節機制形成的,而這個調整機製本質上是由市場供需來決定,美元價格在算法穩定幣體系中更多是參考價格,因而算法穩定幣不必非要錨定為美元價格。目前算法穩定的規模還很小,波動性也相對較大;但根據觀察,伴隨算法穩定幣體量擴大,算法穩定幣的波動性也在降低。在算法穩定被更廣泛採用後,一個更為準確的錨定點也將會隨之出現,此時算法穩定幣的波動率也將大幅降低,從而為加密市場所普遍接觸,一套完整的“貨幣”體係也將成熟。屆時,算法穩定幣、DeFi、比特幣等加密資產組合在一起,將形成一個完整的加密經濟體。
另外,我們認為,未來還可能出現錨定一攬子法幣的算法穩定幣。這一方面是因為美元在衰落,傳統金融市場的貨幣出現多元競爭,一攬子貨幣更能反應資產的貨幣價值;另一方面,加密市場中的“貨幣”天然沒有國界,對標全球資產,因而不必一定錨定美元,如果能更多元化,也更能適應加密市場未來的多元化發展。
算法穩定幣仍然處於試驗階段,如能迎來長足和趨於穩定發展需要的是廣泛、長期的共識。
站在用戶的角度,早期參與雖可獲得高利潤,但也面臨高風險。比如,算法穩定幣體系內的代幣普遍存在高溢價,未來很可能會出現大幅下跌;除此,合約安全性以及適用性等也有待市場檢驗,投資者應謹慎參與。





