龍白滔:從石板經濟到數字經濟


二級標題
二級標題
貨幣並非起源於物物交換,國家需要才是真正的濫觴
我們進入第一個話題,貨幣的起源。
人類最早的貨幣是信貸貨幣,它起源於公元前3000年的美索不達米亞的宮殿和寺廟經濟,美索不達米亞就是在現在的兩河流域,位於伊拉克境內。
2019年8月份的時候,中國金融博物館理事長王巍在一次公開演講裡聲稱,貨幣起源於物物交換的理論是錯誤的,現在的主流共識是貨幣起源於政府的權威。
據考證,從可以回溯到數千年前廣泛的歷史學、人類學證據來看,物物交換基本上是個神話,在原始和古代社會裡面,易貨貿易幾乎不存在的。
我並不是否認易貨貿易的存在,只是說在遠古時代,在一個經濟體裡面,大規模的易貨貿易其實是不存在的。大量的文獻證明最早的商業交易是基於精心設計的信貸制度進行的,它的起源是國家、宗教、寺廟機構和社會儀式的需要,而不是私人交易關係的需要。
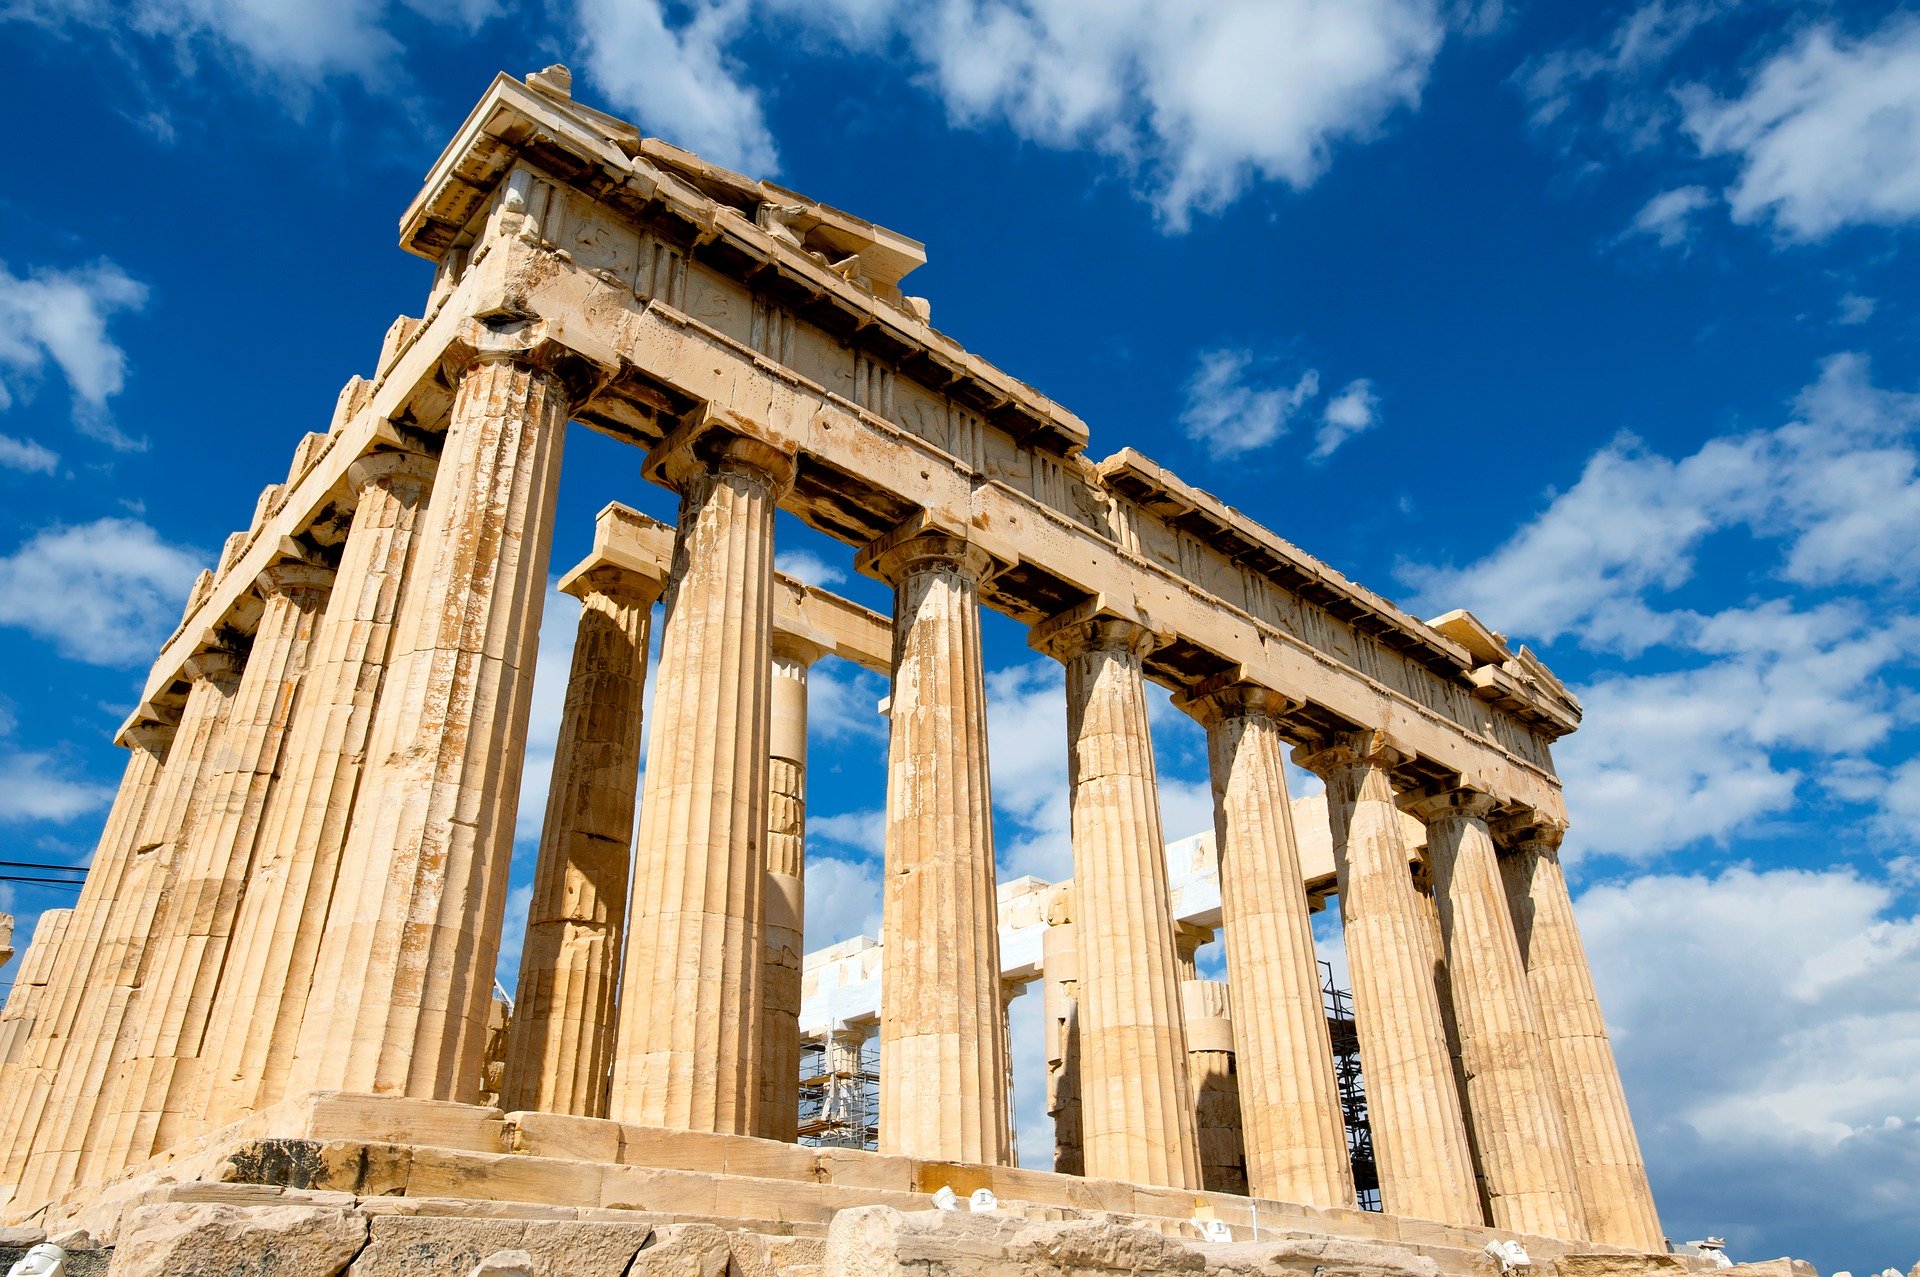
可能有同學會問,公元前3000年沒有現代意義上的國家,為什麼說貨幣最早是起國家的需要。我們這裡對國家的權威稍微做一個更廣泛的定義。
只要是國家或者是宗教、寺廟、機構或者社會儀式等等的,這些我們都認為是國家權威,這是一個更廣泛的定義。貨幣起源於這裡,而不是私人交易關係的需要,我們來看一下公元前3000年前青銅時代的美索不達米亞的貨幣體係到底像什麼樣子。
那個時候的貨幣體系、整個經濟體是以信用為基礎進行經營的,並且創造了貨幣作為償還債務的手段。債務主要是由居民欠美索不達米亞宮殿和寺廟的。這裡所謂的創造貨幣是什麼呢?支付的工具它是貨幣化的糧食,或者是白銀,這兩個是完全等價的。
然後貨幣有兩種用途:第一種用途是經濟體的會計師,會讓貨幣作為一種管理工具,大家注意是一種管理工具,用來做遠期的規劃和資源分配,並且與經濟體的其他部門進行交易,通過創建管理價格的網格來為關鍵的商品分配標準化的價值。
這句話我們理解一下。它是個經濟體,要做遠期的規劃和資源的分配。什麼是遠期規劃?比如說我有多少的勞力,需要用到什麼地方去,例如修建城牆、養殖牲畜、做紡織等,每一種勞動都需要有相應的人力和物力。對經濟體而言,要計算需要生產多少不同種類的商品和服務,以及每一種商品和服務可能需要的人力和物力。
這是所謂的遠期規劃,並且為遠期規劃進行資源分配,分配主要就是口糧等東西。所謂的價格管理價格的網格是說把貨幣化的糧食或者白銀作為一種計價手段,其他商品或者服務,與它的相對的價值或者數量。
例如,一個成年男性勞動力一天的口糧,等價於多少的體積的糧食或者等價於多少重量的白銀。創造這樣的一種價格網格。剛才講的是勞力,也可以包括其他商品,例如油(可分為豬油、普通油和精油等)、鹽和銅等。這是第一種用途。第二種用途是作為一種向官員支付稅款和費用的工具,並且為貿易企業提供資金的工具。注意它並不是為貿易企業進行對外貿易的時候,進行交換的時候用的貨幣。不是這種目的。它是為貿易企業提供融資所用的。
從數學系統角度來講,主要是以分數劃分的六十進制系統。我們現在都很熟悉這種系統,比如說標準的一個月30天,然後這個一小時60分,都是60進制。人類歷史上最早在整個經濟體裡面使用分數劃分的六十進制系統,其實是起源於青銅時代的美索不達米亞。
舉個例子,例如現代人很熟悉的重量單位“克拉”。女人都喜歡一“克拉”以上的鑽戒。 “克拉”是什麼意思呢?它其實是來自於美索不達米亞子午線的一種植物角豆樹的種子。青銅時代的美索不達米亞,一“克拉”是等於1/60謝克爾,謝克爾是比克拉更大的重量的單位。這是稱重的單位,我們再看利率。當時已經有了商業預付款的利率。每月1/60,60個月本金翻倍,相當於整年利率20%。這個利率是適用於整個美索布達米亞的經濟體的。我們再講一下債務,因為本身這個經濟體是基於信貸的,而且信貸自然就會形成債務。債務包括兩種,一種是高利貸,一種是債務的積累,長時間以後這個經濟體裡面就會形成過量的債務束縛。
這個時候經濟體怎麼來處理這些債務?這個跟現代社會就非常不一樣。當時美索布達米亞的經濟體的原則是要保護一個有土地的公民,避免欠債的公民被永久剝奪土地並且成為農奴。當時債權人主要是宮殿,所以宮殿簡單地採用“債務赦免或勾銷”的方式來處理債務。
通過這種方式來保護債務人,免除個人債務人的償還義務。當然仍然保留商業債務,從而就解決了債務累積導致的兩極分化。這裡就涉及到石板經濟了,大家看到我的新書的名字是“從石板經濟到數字經濟的傳統與創新”。石板經濟什麼意思呢?
所以
所以
所以石板經濟的意思其實就是指青銅時代美索布達米亞的信貸經濟。然後他們的債務勾銷其實就是把石板的表面刮掉,賬本就清掉了,所以叫“清潔石板”。這就是石板經濟這個詞的來源。如果大家希望知道我今天講的這些內容的細節,包括論文和歷史文獻,可以去看我的書,書中給出了完整的參考的文獻。
我們再來看古典時代的希臘和羅馬。古希臘和羅馬是西歐文明的發源地,就是歐洲文明的發源地,歐美也認為歐洲文明本質上又是世界文明的發源地。一個自然的問題,古典時代的希臘和羅馬與兩河流域有什麼關係?
根據充足的史料的證明,至少在公元前2000年和1000年左右,古典時代的希臘和羅馬是不存在貨幣現象的。但是在公元前800年左右希臘和羅馬的精英通過與近東的貿易,學習了他們的貨幣體系和度量衡。
大家去看一下地圖就知道了,近東就是指中東,位於希臘和羅馬的東邊,然後往西會到地中海。當時兩河流域的商人,往西拓展貿易的時候,會首先把這邊的一些文明,包括貨幣體系和度量衡,往西傳達到古希臘和羅馬。古典時代的希臘和羅馬,我們把它又分成早期和晚期,因為早期的文明,在某些方面非常接近於兩河流域,就是青銅時代的美索不達米亞。
古典時代的希臘和羅馬的晚期時代,與我們歷史書上講的東西會比較像,稍後展開講。古希臘的早期貨幣主要是為信貸交易、融資,而不是貨物交易,,貨幣還用於支付稅款和費用。這跟剛才講的美索不達米亞的貨幣用途非常接近的,因為本質上希臘是向美索不達米亞學習的。
古希臘早期公元前599年的時候,希臘執政官索倫推行了『索倫改革』。這次改革是由高利貸者引發的金融危機,然后索倫的改革體現了現代社會所謂的financial- goodsociety,金融良好的社會,它裡面很多方法跟現代社會處理金融危機的方法是非常像的。
比如說三點:第一,債務勾銷就取消掉小農的債務;
第二個是農產品的貨幣化,所謂的貨幣化就是小農可以用產出物來直接償還債務。通過這種方式,其實就降低了農產品不同季節的價格波動導致的價格風險。
現代社會其實用得很多的,作商品貿易的,都要用期貨來對沖價格波動的風險。索倫改革的農產品貨幣化,消除了農產品市場價格季節性的波動帶給小農這種風險。
第三是政府發行非債務的貨幣.這次改革非常成功,成為了古代羅馬貨幣體系的基礎。講到古希臘和羅馬的時候,我們不得不提亞里士多德,他的《倫理學》首次提出了貨幣的國家和製度性的理論。
它裡面說,貨幣天然並不存在,貨幣只是因為法律才存在,而且完全拒絕任何商品為基礎的貨幣的概念。亞里士多德是非常偉大的哲學家、科學家和哲學家,《倫理學》裡面所記載的貨幣的國家和製度性的理論,對後世的學者,特別是歐洲的學者,產生了巨大的影響。
古希臘早期的時候,國家支持的法定貨幣,它不是商品貨幣,是基於賤金屬的。賤金屬就是類似鐵和銅等,貨幣的價值並不是基於金屬本身的內在價值。黃金是貴金屬,我們知道黃金很值錢,因此很多人相信黃金能做貨幣,它的價值來源於黃金的內在價值。這就是經典的商品貨幣理論。
古羅馬早期的貨幣,是基於賤金屬的非商品貨幣,比如說斯達斯系統、雅典系統和早期的羅馬系統,他們都是基於賤金屬的。早期的希臘和羅馬的貨幣體系,包括債務的處理,與美索不達米亞很像。我們再回憶一下,剛才討論過美索不達米亞的債務積累,它基本上就直接購銷,因此能消除兩極分化。
再來看古典時代的希臘和羅馬的晚期。古羅馬和希臘晚期就發展成了寡頭經濟,同時古羅馬和希臘的稅收其實都不發達,國內徵收不到什麼稅,主要靠戰爭征服以掠奪戰利品。它的戰利品包括金條,主要是通過征服週邊的一些地方來獲得戰利品的金條。
但是當週邊沒有更多的這個領地要去征服的時候,他們就沒有金條的來源了。古羅馬後期寡頭政治把黃金引入了貨幣的鑄造。回憶一下我們剛才講了古羅馬早期,它的貨幣是基於賤金屬的。古羅馬早期其實並沒有用黃金或者白銀去做貨幣,採用黃金是後期的事情。但是它本身又沒有很好的稅收制度,當沒有更多的領地去征服獲得戰利品金條時,寡頭又主要把貨幣向東方進口奢侈品,然後就導致國內的貨幣的通縮(缺少鑄造貨幣的黃金) 。
古典希臘和羅馬的晚期,債務的處理也與早期非常不一樣了。因為晚期的時候發展到寡頭政治。寡頭是有錢的貴族,他們認為債務是不能被取消的,除非是在軍事或者社會緊急情況下面維持軍隊的忠誠。所以在那個時候債權人有權取消抵押贖回權,所以這種(取消)行為被神聖化。而不是像青銅時代的兩河流域直接把債務勾銷,讓經濟體重新恢復平衡。
所以高利貸或者債務的積累,處理有利於債權人。這個歷史其實是起源於古典時代的希臘和羅馬的晚期,並且這種處理方式被寫進了歷史書,一直影響到現在。現代幾乎所有人都想當然的認為,欠債還錢天經地義。但實質上經濟體的債務處理有其內在規律,因為債務本身它有自己的不確定性,當然今天我不展開講。
債務一定會積累,積累到一定程度,會產生系統性的問題。債務累積的處理,要么勾銷,要么就像古羅馬晚期的處理方式——取消抵押品贖回權並剝奪債務人的土地。
古羅馬的晚期,寡頭壟斷了土地,並且剝奪了經濟的貨幣,為什麼叫剝奪經濟的貨幣?因為他們把大部分的貨幣用來向東方進口一些奢侈品,導致貨幣大量流向東方。所以國內金銀越來越少了,導致民間缺乏貨幣,按照現在來講就是通縮。
後來當古羅馬晚期寡頭崩潰以後,民間基本上沒有貨幣了。原因是大部分的金銀送到東方去進口換取奢侈品,所以民間就變成了自給自足的易貨經濟。所以大家記住,這才是人類歷史上最早的大規模的物物交換的起始,其實是古典時代的羅馬和希臘的晚期。
二級標題
二級標題
後古典時代的貨幣演進
我們再看後古典時代貨幣的演進。亞里士多德的《倫理學》對後世學者產生了非常重要的影響,裡面講了貨幣的國家和製度性理論。這種影響,一直影響到工業革命之前。
在工業革命之前,西方貨幣一般仍掌握在政府或者宗教手裡。在1204年拜占庭垮台以後,人類歷史上首次出現了私人銀行的業務,但是即使是這個樣子,貨幣的鑄造權其實仍然在國家手裡。荷蘭的阿姆斯特丹銀行很有名,這個銀行其實仍然為政府所有。變化是發生在英國的《自由鑄幣法》,大概在1666年的時候,將貨幣的供應的控制權交到私人手中。
私人控制的英格蘭銀行在1994年成立,這是人類歷史上第一次,重要主權國家將貨幣控制放權給了私人。從1694年以後,越來越多的貨幣的主導權,從皇家或者宗教轉移到了私人的手裡面。從1694年到現在三百年時間,我們有很豐富的歷史的事實來去比較政府或者私人發行控制發行貨幣的結果。
因為歷史書上或者是包括比特幣的一些擁躉,在說到私人發行貨幣、《哈耶克的貨幣非國家化》等的時候,都引用了一些非常錯誤的歷史事實來證明,國家控制貨幣的歷史階段很差,而私人控制得很好,並且說了一些非常經典的案例,包括1923年德國的通貨膨脹。
我這裡都會去講一講,這些其實都是著名的謬誤。先說英國。歷史來看,除了一個例外之外,國王都能為國家的負責任的使用他的貨幣特權。但是在1694~1890年約200年間的私人控制的期間,只有25年沒有發生金融危機。所以英國歷史上政府和私人控制貨幣的,結果是非常明顯的。美國的貨幣經驗跟英國比較類似。
再來看一下最有名的1923年德國的惡性通貨膨脹,據稱是由於過度的政府的印鈔,但實際上這是天大謊言。 1920年代任德意志銀行的央行行長,在1960年代寫了一本回憶錄,叫《貨幣的魔術》,還原了當時德意志銀行的一些真相。
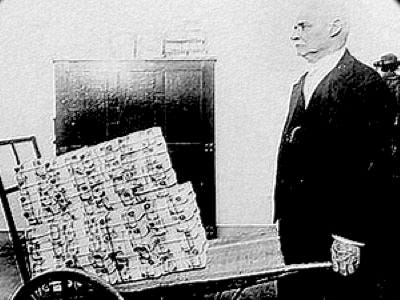
真相是德國的超級通貨膨脹主要是兩個原因:第一個是過度的戰爭賠款,我們知道德國是一戰的戰敗國。第二是私人投資者在私人中央銀行的資助和慫恿下,大量地創造貨幣。大家一定要知道, 1920年代德國的央行是私人控制的,這是因為戰勝國美國一定要求德國的中央銀行要控制在私人手中,所以實質上德國的超級通貨膨脹是因為這兩個原因。
同理,在現代的時候,很多人講超級通貨膨脹,有時候去講委內瑞拉和津巴布韋這些小國家,這是非常無聊的比較。在做比較的時候,你可以選一些正常的經濟體,比如中國、韓國。你為什麼要選擇委內瑞拉?
這種比較從學術層面都站不住腳,德國的惡性的通貨膨脹,確確實實是私人投機的結果。但是德國的超級通貨膨脹總是被用作政府控制貨幣失敗的典型案例廣為流傳。
我們再看08年的全球金融危機,08年全球金融危機到底誰背鍋呢?美聯儲。美聯儲是私人機構還是代表主權呢?這裡面其實都是可以解釋的。包括美聯儲的獨立性,現代央行的獨立性,為什麼央行一定要去講獨立性?央行獨立於政府的干涉,不從政府或者是政治家接收指令,讓央行的銀行家完全根據自己的專業能力來做判斷。大家捫心自問一下,有幾個人能夠在擁有央行的行長那麼大權的情況下,能夠完全地毫不利己,以符合大眾利益的方式來行使自己手中的權力?
你相信這個世界上存在這樣的央行行長嗎?當然有了。比如說不久前前去世的保羅沃克爾。但除他之外的美聯儲主席,其實都代表資本的利益。所以現在所謂央行獨立性從本質上來講,其實是央行背後實際的控制力量故意塑造出來的一種理論,讓央行可以獨立於政治干涉。任何的組織機構,只要是有人的地方,背後一定有實際的控制人,它一定代表了一個階層的利益。
現在資本主義國家的央行,如果說都獨立於政府和政治干涉,那麼他們到底代表了誰的利益呢?這些問題我們要去思考。所以現在央行的獨立性,我們一定要去打一個問號,它的獨立性到底是意味著什麼?目前在主要的經濟體裡面,我們認為央行真正以這種完全符合公眾的利益方式來行使手中權利的,可能只有中國央行。
我們來看一下,為什麼會存在兩種貨幣起源的理論?它們對公共政策到底有什麼影響?
簡單講,國家貨幣論的意思是貨幣本身是一種債權,債務背後的信用,最終由主權政府來提供背書。它對現代政策的含義是,政府在出現赤字的時候,不必向私人銀行或者債券持有人借款,他們可以通過發行法定貨幣來貨幣化其支出,就是所謂的貨幣化融資。
我們看這次金融動盪,主要的經濟體採取大規模的財政激勵政策,所需資金哪裡來?本質上來講就是貨幣化融資。但貨幣化融資在現代央行屬於政策禁忌。在08年金融危機之後,多數央行進行持續大規模的量化寬鬆,美聯儲已經是QE4了,
而且QE沒有退出的跡象。沒有退出的話,基本上就等於貨幣化融資了。然後國家貨幣論裡面它體現的是現代貨幣體系的彈性。彈性的意思是在需要的時候,政府可以創造出很多法幣來。比如說像美國這一次救市,特朗普很高興的簽了一個他認為歷史上最大的財政刺激包,約2.5萬億美元。錢總從哪裡來的?對不對?這本質上其實體現的就是現代貨幣體系的彈性,就國家貨幣論,與它對應的就是貨幣商品論。
商品貨幣論的前提是貨幣起源於物物交換,物物交換是私人和私人之間的交易安排,它不涉及到政府權威。所以私人銀行支持這種假設。因為對他們來講,貨幣本身起源於人和人之間的私人的交易這種的安排,所以貨幣天然就不應該受到政府的監管。銀行本身就是作為貨幣的中介,儲蓄者和貸款人之間的中介,所以銀行天然的支持物物交換和商品貨幣論,因為這為他們逃避監管找到了理論依據,這是第1點。
第二點,商品貨幣論的前提下,他們認為政府創造自己的貨幣是不負責任的。也就是說政府缺錢的時候,你必須向有錢人借,例如銀行或者是債券持有人。所以這個世界上最有錢的一個群體,包括銀行,他們骨子裡面是支持商品貨幣論的。
商品貨幣論它本身有一些缺陷,但仍然寫進了教科書,並且成為主流。很有名的美國的諾獎的獲得者,薩繆爾森寫的宏觀經濟的教科書裡面,就是把易獲理論當成物貨幣起源的事實。
當他寫作教科書的時候,貨幣史前史已經成為自由市場經濟學家和政府監管倡導者爭奪的舞台。他們討論的是私營部門或者公共部門是否應該佔據貨幣的主導地位,以及政府是否應該把監管信貸和創造貨幣的職責留給私人機構。
因此自由市場經濟學家的一些理念,符合金融集團的利益。所以貨幣商品論以及物交換的理論就寫進了教科書。我們要知道教科書,包括媒體、教育界和理論界,其實是非常深受到利益集團影響的行業。
商品貨幣論到底有哪些缺陷呢?第一個缺陷是商品貨幣論完全沒有任何的歷史的依據。商品貨幣論最有名的一些依據基本上是一些神話,比如說石幣島。
許多人一講到商品貨幣論就必然提到石幣島,我就覺得特別搞笑。石幣島完全就是一個獨立的、割裂的歷史現象,沒有承上啟下的關係,也沒有歷史文獻去證明它。只有幾個像貨幣一樣的石頭立在那個地方,然後就一堆人發揮了想像力,然後想像出來貨幣起源於那個東西,不覺得很搞笑麼?所以商品貨幣論基本上是沒有什麼人類學和考古的這種實證的,包括文獻的證明。
我們再從便利性而言,商品貨幣論他們在比較的時候,他們會認為用金屬貨幣來進行支付,比物物交換要簡單。但是問題是如果你把物物交換跟信貸貨幣進行比較的話,信貸貨幣不是更簡單嗎?信貸貨幣不需要你攜帶很多商品貨幣、金屬貨幣,它就是賬本上的數字,那不是更簡單嗎?但問題是像薩繆爾森這些經濟學家在寫書的時候,他們不會拿物物交換與信貸去進行比較的。
因為一比較,你就寫不下去了,邏輯上漏洞百出。此外,商品貨幣論中,要用金屬貨幣作為交換媒介,金屬貨幣的度量衡、稱重、測量和金銀的純度,誰來把握?靠私人來把握這些度量衡、稱重和純度是不靠譜的,一定要靠政府的權威。
但這些邏輯不能深入分析,因為一分析這個理論就死掉了,它邏輯上完全不成立。因為貨幣商品論和物物交換理論符合金融利益集團的利益,所以在他們的學術遊說之下物物交換和貨幣商品論,就寫進了教科書廣為流傳。
我們把這些事情搞明白,對我們到底有什麼意義?
我相信今天來聽了這個課,或者是看到我的書的同學,可能會感覺到一種震撼。系統的震撼,原來公元前3000年,人類歷史上就已經存在了信貸貨幣,人類最早的經濟體原來是這麼來運轉的。
你可能就會去懷疑自己以前對貨幣的本質的理解可能發生了偏差。因為以前所謂的“主流”的思想是貨幣是一種商品,貨幣的價值來源於貨幣本身的貴金屬的內在價值。
當你了解公元前3000年兩河流域的經濟體以信貸方式來運行的時候,你可能會更多的去想了解貨幣,可能真的它的本質是一種債權,而不是一種商品。我認為它最大的意義是可能會改變我們對貨幣本質的這麼一種認知,以及會改變你對比特幣貨幣屬性的認知。
第二點,我們要知道,從剛才講的那些歷史來看,鑄幣權競爭,其實是發生在政府和私人銀行之間。私人和政府銀行之間,現在又增加一股新的力量,中本聰們。
第三點,在歷史上就是政府和私人控制銀行,他其實有一條非常明顯的界限,但是現代央行這條界限越來越模糊了,就有點像我們對美聯儲的感覺一樣。
美聯儲我們稍微多做一些了解。它背後其實是私人機構,但是它就代表了美國政府行使貨幣的管理權。但它到底是代表政府還是私人呢?結合我剛才講的,如果央行代表政府,但是又出來一個央行獨立性的這麼一個理論。
剛才我也給大家解釋了央行獨立性的理論背後真正的動機到底是什麼?本質上來講,在現代社會主要的經濟體,我們講中國以外,政府/央行或者是私人銀行控制銀行業的這麼一個邊界,其實越來越模糊。基本上,沒有一個嚴肅的貨幣學者會相信央行獨立性理論。
我的書會告訴大家,現代央行本質上來講,他們其實不代表主權政府的利益,它代表的是跨國資本集團的利益。跨國資本集團本身不代表任何的主權國家,也不代表民族。就有點像,有人說,跨國資本集團群體裡面可能有很多猶太人。
但不是說猶太人完全控制這個東西,不是這樣的。只是說在跨國資本里面,猶太人是一個很重要的組成成分。但他們並不代表猶太民族。
為什麼?大家去研究一下歷史就知道了,二戰的時候德國的戰爭融資從哪裡來的?德國的戰爭融資主要是來自於華爾街,這都不是陰謀論,這些都是有史實的。而且華爾街的銀行家為德國提供戰爭融資的很多都是猶太人,你們相信嗎?
猶太跨國資本資本家為二戰的德國提供戰爭融資,然後德國人去殺猶太人。所以跨國資本集團不代表任何主權國家和民族的利益。
現在的商業銀行和國家控制貨幣的爭論,他現在確實越來越模糊了。所以這種非國家的力量通過現代央行理論的塑造,主要是央行獨立性和全球貨幣頂層制度的設計,影響和控制了全球絕大部分貨幣和信貸的創造和供給。全球貨幣頂層制度的秩序的設計,包括哪些機構呢?
比如說美聯儲和歐洲央行,這是最典型的兩個貨幣政策機構,以及國際清算銀行、金融穩定理事會、國際貨幣基金組織、世界銀行等。全球貨幣的頂層的製度設計,主要是由這些機構的權力精英來完成的。中國的金融精英並不在這個群體裡面,甚至你可以理解,人民幣為主的貨幣體系,其實與這個體係是對抗的。這是講的第四點。
我們再講第五點,現代貨幣和支付體系本質上都是信貸系統,我不展開講,但是他們實質是信貸系統,信貸系統同時具有紀律性和韌性的雙重特徵,紀律性是指每個市場參與者每天都有自己的約束,簡單說就是收支要去均衡,如果你的收入資金流小於你的支出資金流的時候,你就要去借貸,來完成你的這種支付義務,這體現的是貨幣和支付體系的紀律性。
貨幣和支付體系又有韌性。他們同時兼具紀律性和韌性的雙重特徵,這兩種特徵其實分別對應到貨幣的起源的兩種理論,因此它們是對立統一的。
一些讀者可能也沒有認真看我的書,然後可能看了前幾頁就開始對我大罵,包括到微信讀書裡面去給我留言,罵我是支持集權的學術思想。但其實看完我的書,大家會知道,我其實並不否認商品貨幣論。
因為現在貨幣體系的運轉,它同時具有兩種特徵,這兩種特徵其實就對應了這兩種理論。所以這兩種理論在現代貨幣體系的運行里面,它是對立統一的。
根據這兩種特徵的話,我們再對照去看比特幣,你會發現比特幣其實是成不了貨幣的。比特幣有很多原因不能成為貨幣,一個是價值波動性太大,另外一個原因就是我們今天講的就是紀律性和韌性的雙重特徵。現在的貨幣體系它擁有這兩種特徵,但是比特幣其實只有紀律性,沒有韌性。這裡不展開去分析,沒有韌性的貨幣體係有很大問題。
很多人在在批評傳統貨幣體系的時候就直接批評政府,嚴格來講,其實樹錯了靶子,因為歐美都是一樣的,貨幣和信貸的控制權其實是掌握在跨國資本集團手裡面的。
跨國資本集團。他們的前台主要就是美聯儲和歐洲央行,這兩家擁有非常高的政治獨立性,甚至歐洲央行的獨立性還超越了美聯儲。
二級標題
二級標題
現代貨幣創造、流通機制及貨幣的用途
這裡要回答兩個最基本的問題,第一就是貨幣到底怎麼創造出來的?第二金融危機大概是怎麼形成的?我們普通人講的貨幣主要是流通貨幣。
流通貨幣主要是硬幣、紙幣以及銀行的存款。所以流通貨幣主要是央行發行的現金,以及商業銀行存款貨幣兩種形式。
這兩種貨幣對普通人來講是完全等價的,大家並不認為這兩者有什麼不同:他們都是流通貨幣,在中國,現金的比例大概可能是8%,92%是存款貨幣。
在英國大概是97%,美國是95%,然後在丹麥、瑞典這些國家基本上存款貨幣是100%,央行的紙幣已經接近零了。所以我們發現真正的流通貨幣裡面絕大部分其實是存款貨幣。
存款貨幣是怎麼創造出來的呢?是商業銀行通過貸款創造的。簡單講,你去一家銀行貸了100萬。這100萬從哪裡來的呢?我們以前可能會想這100萬應該來自於另外一個銀行賬號,不管是儲戶的賬號還是銀行自己的賬號,其實並不是這樣的。商業銀行在給你放貸的時候,它玩的是一個“會計手段”。
銀行在其資產負債表的兩端分別同時創造了兩項:在資產端創造了100萬的貸款的資產,你作為貸款人,你要按照約定的時間、週期和利率向銀行去還款。貸款屬於銀行的資產。然後銀行同時在自己資產負債表的負債端創建一個儲蓄賬號,裡面寫上100萬的數字,這錢你就可以直接花了。
所以我們可以看到銀行的資產負債表的資產端和負債端同時進行了擴張。資產端增加了100萬的貸款資產,負債端增加了100萬的存款負債。所以它資產負債表是平衡的,但是你要知道你那100萬的數字就是憑空創造出來的。
回到結論,商業銀行主要是通過貸款的方式來創造存款貨幣,在歸還貸款的時候銷毀存款貨幣。當然商業銀行也可以通過其他方式來創造貨幣,例如購買金融資產,外匯、黃金、或者債券,就有點像美聯儲購買各種證券例如商業票據、MBS或國債,他就創造了貨幣。理論上來講,商業銀行確實是可以無中生有的創造無限量貨幣,但這樣肯定不行。
所以央行有個辦法來約束商業銀行創造貨幣的能力。央行一般通過比如說資本充足率、槓桿比例、流動性比率、淨穩定融資比例等這些巴塞爾III協定要求的指標來約束商業銀行。在中國有準備金率。例如央行通過降準可以“釋放”基礎貨幣。所以央行主要通過這些監管指標來約束商業銀行創造貨幣的能力。這才是貨幣真正的創造的機制。我再總結一下:
商業銀行放貸,並不需要有事先存在的資金,他們在貸款的同時憑空的創造貨幣,這是第一點;
第二點就是央行通過一些監管指標來約束商業銀行創造貨幣的能力;
大家注意去看,基本上一些宏觀報告在講到廣義貨幣的時候,很多時候會講貸款餘額,這兩個基本上是相等的。
如果去看央行每個月發布的廣義人民幣的統計,你會發現商業銀行所有的貸款餘額跟目前的流通的M2(廣義人民幣貨幣)的數字非常接近的,就是因為這個原因。因為商業銀行主要通過貸款來創造了貨幣,好了,這是貨幣的創造。
因為經典的貨幣金融教科書裡面基本上是說貨幣乘數的,或者說銀行是中介,就是銀行不創造貨幣,銀行只是作為存儲蓄人和貸款人之間的中介,他只負責移動資金,這些理論的描述,與現代銀行和央行的運作,完全不符合。但是現在主流的貨幣銀行的教科書裡面,很少去講貨幣的創造是通過貸款創造的。
只要大家認真的去讀一下全球各大央行(美聯儲、歐洲央行,英格蘭銀行,甚至包括中國央行在內)的工作論文、白皮書等,它裡面就寫的很明確,商業銀行通過貸款創造貨幣。
我們再來看貨幣的用途。貨幣基本上有三種用途,第1種是用於生產性的投資,就是把錢貸給生產型的企業。在中國叫實體投資。企業拿到貸款以後,去投資新產品、新技術、新工藝等,未來能夠產生現金流,現金流能夠歸還貸款的利率並且能夠產生額外的一些收益。所以生產性投資對GDP增加是有實際貢獻的。這是貨幣的第1個用途;
貨幣的第2種用途是消費。吃喝玩樂就是消費。我們知道當一個經濟體的生產力在沒有發生顯著變化的情況下面,它能夠產出的商品和服務是有限的。所以如果過多的貨幣湧入消費領域的話,會推高CPI指數。因為貨幣多了,更多的貨幣去追逐有限的商品和服務,自然商品和服務的價格就高了,所以CPI指數就高了。這是第2個用途;
第3個用途是投機類投資,主要是用貨幣去購買資產,最典型的是購買房地產(例如二手房交易),以及購買金融資產,例如股票、債券、衍生品等等。
投機類投資的特點是金融交易它只涉及到ownership的轉手。這個過程當中,資產價格增高了。看起來產生了價值,但實質上我們知道它其實是沒有價值的產生。房價、金融資產價格的增加,它其實是一種泡沫,因為他沒有真正的實際的價值創造。
貨幣這三種用途怎麼分配的呢?
PPT上寫了10%, 10%和80%,非常觸目驚心。新增貨幣的80%用於投機類投資。比例在各個國家都差不多。大家現在知道這些基本事實了。這一次新冠疫情,央行說要定向的降準、定向的貸款的發放,希望把貸款能夠投入到實體經濟裡面,其實大部分貨幣還是會進入到投機性投資面去。
在正常情況下面只有10%的貨幣會進入生產性投資領域。我們不能假設在金融危機期間,或者金融震盪期間,新增的貨幣能夠更能夠精準的有效的能夠進入到他應該去的領域,比如生產性投資領域。因為錢是到生產性投資還是到股市投機,央行很難控制。
目前只要貨幣創造出來以後,央行沒有實際的可用的手段,去有效控制貨幣流向。央行現在控制貨幣的流向,主要是通過事後審計,比如說每週或者每個月商業銀行會向央行去提交貸款的報告,匯報說這個月我發放了多少貸款,以及這些貸款去到了哪些領域,比如到了三農、中小企業,或者去到了房地產。這是一個事後控制,它不是事前/事中控制,作假也是很容易的。
中國前幾年的流行用理財產品包裝影子銀行,把這些資金從表內移到到表外。這個央行就更沒有辦法去查了。所以在傳統的情況下,央行對貨幣的投放,控制力是比較弱的。中國好一些,因為中國是一個自頂向下的集權制度。例如中國央行對商業銀行要求這個月向房地產的信貸不能超過10個億。這個話,商業銀行是聽的。在中國自頂向下的權威是非常強的,商業銀行頂多作弊來繞開限制,但商業銀行理論上還是聽的。
但是歐美強調市場化,央行怎麼能控製商業銀行貨幣的去向呢?這不符合他們自由市場理念。貨幣的流向的控制,在中國控制的很嚴的。如果對中國銀行和央行的運作有了解的同學可能聽說過所謂的“信貸窗口指導”。
什麼叫“信貸窗口指導”?就是央行指導商業銀行,在這段時間,你的信貸的投放的方向和信貸創造的數量,這是一種行政指導,下面的銀行至少表面上都會去遵守的。這其實是中國銀行的一種制度優勢。
08年金融危機以後,是中國的4萬億的放水救了美聯儲,這是第一;
二級標題
二級標題
金融危機的成因
金融危機的成因,簡單講就是過量的貨幣,用於投機型投資的80%貨幣,用於推高資產價格。
這種推高資產價格就形成了資產價格的繁榮。但是資產價格它不可能一直提升,在某一個點它會崩掉,崩掉就會形成資產價格的破裂,這樣就形成了資產價格週期。資產價格週期是導致金融危機的直接原因。金融危機發生以後,資產價格發生了雪崩,但是在資產價格的繁榮階段形成的債務和槓桿是不會自動消除的。
例如,你在房市泡沫階段,向銀行貸款買房,當房市破裂的時候,你欠銀行的錢一分都不會少。所以金融危機發生以後,槓桿和債務並不會消除,所以這個時候企業和家庭就想要去槓桿。對家庭來講,去槓桿就是減少消費,企業的去槓桿就是減少投資。
現在(疫情后)我們每個家庭和每個中小企業所面臨的現狀就是如此,你還有多餘的錢去花嗎?沒有的。所以你減少消費,減少支出,因此這個經濟體裡面總的需求就大幅減少了。
總的需求就減少了會形成長時間的衰退。最近全球各國,國內各地地方政府,都在討論全民紅包和消費券的事兒。消費券其實要彌補企業和家庭的支出能力,這樣能夠保需求,因為需求才會帶動生產。
二級標題
二級標題
通證:多為通縮模型且為騙局,又該如何改進?
現在再來看通證。我們回憶一下,通證從提出到現在,一個成功案例都沒有,我們一定要知道為什麼。通證經濟實踐的前沿人物郭強最近給我寫了一篇書評。他其實是他和元道非常熟,他以前與元道一起工作。我們知道元道是通證的創始人。郭強本人是非常理想化的,他很信仰通證,所以成為通證實踐聯盟的創始人之一,也發布了三版本通證經濟白皮書。但是他在給我的書評裡面承認說,他實踐了三年多的通證,到現在發現通證沒有一個成功的案例,這一定有它本質的原因。
其實我兩年前認識郭強的時候,我把我第一次寫的通證的文章給他看,說標準的通證經濟其實是一種通縮模型。我們要知道資金盤和龐氏騙局都是通縮經濟模型,你就好理解了。
到現在為止,所有的基於通證的項目,我們會發現最終結果都是資金盤或者龐氏騙局。因為他們本質上來講,都是通縮經濟模型。我並不是說最早提出通證經濟概念人故意要為資金盤或者是龐氏騙局提供理論依據。
我認為他們初心是好的,但是他們沒有把這個問題想透徹。標準的通證經濟它本質上其實是一種通縮模型,通證代表了用戶對商品和服務的使用權。這句話,大家回去仔細想一想,它本質上的隱含前提就是產品和服務的供給是有限的。如果它是無限供應的,通證的價值就不會上升了。
所以這裡的潛台詞是通證就是通縮經濟模型。在這裡,通證價格是受市場情緒和市場操控者的影響的,簡單說就是被操縱的。長期地看,通證的價格取決於用戶群體共識達成的程度,以及用戶願意為通證支付的價格水平。
從這個角度來講通證沒有定價規則,它的定價規則取決於用戶共識達成的程度。如果通證的價格是由用戶共識達成的程度來決定的,它最終100%就是資金盤,不管說得有多麼天花亂墜。我在2018年7月份的時候,當時Fcoin正好如日中天,我的論文就分析,它是一個資金盤。
通縮其實並不是一個健康的經濟模型,以太坊就是典型的一個例子,從經濟角度它是不可行的。如果是個通縮經濟模型,我們講公鍊是一個基礎設施,你能想像一個基礎設施用的人越多越貴嗎?這是一個很莫名其妙的的商業邏輯。我們去用亞馬遜和阿里雲用戶越多,價格是反而越便宜的。但是作為一個通縮經濟型的公鏈,你用的人越多,比特幣和以太坊都是這個樣子,手續費越高,這是完全不合理的商業模式。
在這種模式下面,你是不可能支持大規模的經濟活動的。所以我們看以太坊上真正能夠跑起來的應用,除了發幣之外全是賭博遊戲。全是那種遊戲,因為這是由以太坊的通縮經濟特徵決定的,他不能支持大規模的商業應用。但通證並不是一無是處。我個人是很信仰通證的,只不過標準的通證設計裡面,放大了人性的惡。
我就不照著PPT講了,大概講一些概念性的東西。例如Fcoin的發幣權在他的手裡面,然後以Fcoin的平台幣進行分紅。當這個項目方手裡有發幣權的時候,他又以這個平台幣作為支付分紅和獎勵的工具,對項目方來講,它是不是有動機短期之內把它的平台幣價格炒得特別高?
首先他有能力做這件事情,他可以控盤;第二他有動機,因為他把這個平台幣價格炒高了以後,這樣他在分紅的時候,他就可以分更少的幣給你。一但用平台幣給你支付分紅以後,然後平台幣價格突然暴跌,收割了一次韭菜。所以他其實是有極強的動機、也有能力來幹這件事情。
分紅和激勵這件事情其實是有用的,我們只需要把規則稍微改一改。例如,每次分紅都用硬通貨(比特幣)或者穩定幣來進行,項目方發現他沒有能力作弊了。
因為每次分紅就必須給比特幣或者穩定幣,他就沒有辦法作弊了,因為他沒有辦法,他很難去操控穩定幣/比特幣的價格,所以“改進的的通證經濟模型”的第一個規則就是分紅和激勵,一定要用硬通貨或者穩定幣,它的作用其實是取消/削弱項目方作弊的可能性。這是第一點,也是非常重要的一點。
實際上,一個通證項目,如果項目方沒有主觀作弊的動機,他用平台幣分紅或用穩定幣分紅,並沒有本質的區別。只要他不操縱他的平台幣的價格,它可以在分紅的時候,把它的平台幣變成比特幣或者變成穩定幣給你。但是如果他有動機去作弊的話,那就另外一說了。如果他有動機去作弊,他的動機就一定是短期之內先把平台幣炒高,因為他能做這件事情,這樣它可以分更少的幣給你。
第二個原則,一個通證經濟體一定要有價值來源,幾乎所有的通證項目都說不清楚自己的價值來源,但是他們都有一套自己的話術,說當我的社區很大的時候,然後用戶能夠產生共識,共識是能夠產生價值。這是錯誤的。回去仔細想一想,你能說服你自己嗎?
任何一個健康的經濟體,一定要有價值的創造和來源。就像剛才我給大家分析,貨幣的三種用途:生產性投資、消費和投機。
所以通證經濟體一定要有一個價值的創造來源。通證經濟體必須要能夠生產某種產品和服務,然後有人願意為這種產品和服務買單,而且買單一定要用穩定幣或者硬通貨來買單。
這就表明項目方不能刷單和作弊,一定是真實的業務在轉。從這個角度來看,通證其實跟傳統的商業企業沒有什麼區別,確實如此。
通證跟傳統的商業企業其實沒有本質的區別,比如說我們講股票,當然我們知道股票裡面也有龐氏騙局,例如瑞幸就是典型的。但是我們正常理解的這種商業企業發行股票,以及股票分紅。這個企業有自己的商業模式,能夠生產某個產品和服務,並且能夠把產品和服務尋找到一個群體的消費者,消費者可以用貨幣來購買它。
然後企業獲得經濟收入以後,除掉自己的成本,然後就有就有股息,這是股東的分紅。通證經濟的價值來源跟這個完全是一樣的。沒有什麼區別。如果有人說區別就是騙你的,有兩個原因:
第一個,他故意忽悠你,故意想玩資金盤和龐氏騙局;第二,他自己沒想清楚。但是我認為這個世界上目前正在運作通證經濟的項目,99%的人都很清楚自己的項目是沒有價值的,自己很清楚自己在玩龐氏騙局。
所以我也提醒一下這些人,這個泡沫肯定會破滅。下面玩這個東西,特別是ICO,肯定是沒有市場的。特別是隨著像我這種根正苗紅的理論家來宣導這種理論,會有更多人來理解,正確理解通證經濟的經濟學本質和金融屬性。所以趁早乾一點有用、有價值的事情。所以講到這裡我們其實就清楚了,通證經濟的本質上來講,跟傳統的經濟其實沒有什麼本質的區別,但是它真正的區別是什麼?
真正的區別我認為有幾點:
第一點是他把用戶和股東的群體越來越多的進行了重疊。又是股東又是用戶。所以通過消費產生的價值又可以重新分配的一部分,又重新分配給用戶。這就是通證的風險和收益的匹配的問題。這是第一;
第二,就是代幣化,它本質上來講跟傳統股票沒有什麼本質的區別,但是從技術層面它又有區別。因為代幣化後,在技術層面,它立刻就有了流動性。
通證,從創造那一刻開始就有了流動性,而且是全球流動性,並且它有不可撤銷性,就像比特幣一樣。發給你以後就發給你了,我收不回來。所以這些特性其實都讓通證跟傳統的股票比,擁有了額外的很多優點。比如它流動性非常好,它很容易地被用作激勵,並且它的激勵的反饋環非常短。
來理解一下激勵反饋環。傳統的股票的激勵反饋環,股票可能最開始是期權,然後期權變成受限股,在一定時間之內不能售出,最後才變成可以自由交易的股票,而且自由交易的股票還要受到交易所開市時間的限制。股票激勵在中間還可能被不靠譜的管理層所取消。所以傳統股票的可交易性、流動性,其實是有很受很多限制的。
但是當把股票想像成token以後,你會發現流動性非常好,全天候24小時都可以交易、不可撤銷。然後反饋環非常地短,意味著經濟體可以製定非常靈活的激勵策略并快速測試其有效性。
雖然從價值來源角度來看,通證跟股票本質上沒有區別。但是通證因為技術形態上代幣化了,然後就擁有了很多優良屬性。其中一個屬性:基於非常短的反饋環,可以設計非常靈活的商業模式。所以通證可以帶來很多額外的想像力。
好了,我們現在去分辨一下幾種通證:支付型通證、證券型通證,還有實用型通證。
支付型通證其實就是穩定幣,我們就不講了。剩下的就是證券型通證和實用型通證。證券型通證就是剛才我講的,跟傳統股票沒有什麼本質的區別。實用型通證,在我看來全是空氣。因為實用型通證講不清楚它的價值來源是什麼。
最典型的實用型通證是比特幣和以太坊。而且絕大部分之前講實用型通證項目,說白了,都是給自己藉口去發了幣又不用負責任。如果是證券型通證,發了幣還得周期性分紅,因為它本身它是股票。實用型通證是發了幣整個公鏈/項目歸社區管理,發幣方不管了,所以實用型通證在我看來基本都是騙子,基本上都是空氣。
比特幣其實也是空氣。但是說比特幣是空氣,並不代表我否認比特幣的價值。就通縮經濟模型而言,黃金、比特幣、貴金屬、奢侈品等都是通縮經濟模型。通縮經濟最重要的就是形成共識。例如對貴金屬、奢侈品形成共識以後,用戶對你的東西,就可以付出很高的價格,他可以忍受的很高的價格。
很多人就會想了,提到共識,比特幣有共識,以太坊有共識。我再說一句話,胡扯。所有共識都只有一種,就是對價值的共識。一張人民幣在地上嶄新的,從毛坑里面拿出來很骯髒的,你會認為這兩個100塊有本質的區別嗎?
沒有區別的。人類對價值的共識是一致的。像敵我雙方,我們可以用同一種貨幣一樣,因為我們對價值的共識是一致的。所以從這個角度來講,比特幣的共識本質上是對價值的共識,其他所有的共識也是價值共識,但是你要知道對價值的共識,其實只需要有一種就可以了。沒有必要形成第二種對價值的共識,不要說有什麼信仰的不一樣,沒有什麼不一樣的。
在我看來,也就比特幣有一絲希望,最後能夠形成正果。但現在還沒有完全地獲得足夠的共識。黃金其實也是一樣,只不過它在過去幾千年已經形成了全人類的共識。所以現在比特幣的擁躉,包括我自己,認為比特幣能形成共識,但是這一次3.12的事件讓人大跌眼鏡,比特幣的共識仍然是一個小圈子的一部分人的共識。
二級標題
二級標題
加密資產交易所:名義存貨依賴手續費,實質上為商業銀行
我們現在講加密資產交易所,先講結論,現在幾乎所有的加密資產交易所本質上都是商業銀行。
為什麼他們那麼掙錢?看起來50%的收入其實來自於交易手續費,但本質上來講,如果加密資產交易所不能創造貨幣,他們就不可能形成那麼大的交易量,就不可能形成那麼大的手續費的收入。
所以加密資產交易所本質上的收入,其實是來自於銀行業務放大的資產池,然後形成的放大的交易量,形成了手續費。
我們來解釋一下為什麼加密資產交易所是商業銀行,我相信這裡的人可能都做過交易,我自己也做過交易,第一步是乾什麼?是充值。例如我有10個以太坊,充到一個交易所賬號裡面,這10個以太坊充到賬號裡面以後,這10個以太坊不會留在在你的賬號上。
交易所一定會把你的10個以太坊挪到他的一個池子裡面去。假設這就是它的資產池,所以現在你的賬號只是個數字,這個數字代表了交易所欠你10個以太坊的債務。這個時候你在交易所賬號本質上是一種債權。交易所欠你10個以太坊,跟銀行存款其實是一個道理。
例如我在招商銀行存了1萬塊錢,那1萬塊錢其實是進入了招商銀行的資金池。我的存款賬號裡面它只是有1萬塊錢的這麼一個數字,這個數字代表了招商銀行欠我的債。交易所是一個道理,所以我們在交易所賬號裡面的數字已經不是資產,而且是一種債。
所以我們在交易的時候,本質上來講,其實都是我們的債權在進行交易。如果我們的交易始終都是在交易所內部發生,也就說不發生提現。
交易所挪用資金池裡面的資產,我們其實是完全不知道的。但是我們知道,真正有提現需求的人是少數的,如果有人提現交易所備用資產不夠的時候,交易所就到外部去去找,比如說到其他交易所或OTC去買,然後拿回來臨時補給你。
再看一下交易所的融資融券業務,有人可能在交易所裡面借過錢,用過槓桿。交易所說,你用你的資產,來抵押,最高可以獲得5倍的槓桿。很多交易所都是這個樣子,但是別忘記,你在交易所的賬號裡面的數字已經不是資產了,它其實是一個債權。
債權是交易所欠你的這一個債務,所以你向交易所的融券或者融資業務本質上來講,是你把交易所欠你的欠條重新抵押回給交易所,然後交易所借了一筆錢給你,這個過程是什麼呢?這個過程其實就是空手套白狼創造貨幣,本質上就是一個貨幣的創造的過程。
美聯儲跟美國的財政部就是這麼玩的,財政部發行國債,然後國債在市場上走了一圈,美聯儲把國債從市場上買回來,就發行了對等的貨幣。
但是你要知道美聯儲和美國財政部這麼玩,是因為有整個美國的信譽在背後做支撐。我們也不怕美國default,但是交易所憑什麼這麼玩呢?我們再說交易所內部的槓桿,如果你把它理解成一家銀行的話,銀行有槓桿,央行會通過巴塞爾協定約定那些監管的指標:資本充足率、槓桿比率、流動性比率、淨穩定融資比率等進行監管,來約束他創造貨幣和放槓桿的行為。
誰去,誰能交易所?交易所內部的槓桿的高低,在一個沒有監管、缺乏行業自律的行業。這個時候交易所內部的槓桿只受限於創始人內心的恐懼。每個人對槓桿的風險承受能力也不一樣,所以最終其實取決於創始人內心的恐懼,不取決於其他人。
所以交易所本質上來講是銀行,但是我們知道傳統的商業銀行,它有槓桿,但是它背後有存款保險計劃、有央行最後貸款人功能,甚至央行可以利用政府的資金來救助商業銀行。但是交易所誰去救助它?這個事情已經發生了。
沒有任何一家交易所,中國人背景的交易所,經得起提現,所以很多人說三大交易所已經格局已定,那是因為沒有人用核武器,核武器是什麼?擠兌。但是製造擠兌需要什麼?需要黑客嗎?不需要的。這邊我不需要讓交易所宕機,我只需要寫軟文,找水軍就可以了,然後製造輿論、製造恐慌,說某個交易所資不抵債,然後大家都會紛紛去提幣。
但是為什麼現在沒有人用這個武器?因為現在所有的交易所都是這麼做。就有點像美蘇爭霸的時候,大家手裡都有核武器,但是誰都沒有膽量,首先把核武器扔到對方頭上去。
但是我們把這個故事重新改一下,如果現在有一個新的交易所進來,它決定不用槓桿,就像傳統交易所一樣運行,資產完全託管,內部沒有槓桿,這個時候對他最好的競爭策略是什麼?對這種後來的無槓桿交易所最好的競爭策略就是製造擠兌,然後把其他人全乾死。因為其他人肯定是資不抵債,要么破產,要么跑路,沒有什麼例外的。
我們再看加密資產交易所未來的機會,因為很多人說格局已定,其實不是那麼回事兒。第一中國人所有的交易所都是流量型的,流量型的交易所,另外一個詞就是割韭菜。
我相信沒有人否認這一點。一些交易所想洗白。首先你想洗白,你想向政府走進、向政府靠攏,不存在這種可能性。我直接講。我們知道有一些大的交易所,都在積極的向政府靠攏。媒體上也有很多造勢,似乎他們跟政府關係很好,其實都不是這個樣子的。
中國政府最不屑的就是土匪。你覺得你手裡有什麼東西是中國政府是必須要的,你可以提供給他的,其實很難。所以最好的方式呢,以前割了韭菜,下面就別再割韭菜,然後真正的把一個交易所面向機構的去做。從流量型變成面向機構性的交易所。
第二是技術和安全。所有的交易所,都是垃圾。
可能有人不服氣,也沒啥不好服氣的。我作為上交所的總設計師,我說這個話有足夠的底氣。它們三天兩頭宕機,流量大一點,要么就宕機,不管是人為的還是意外發生。
二級標題
二級標題
數字潮澎湃,推動貨幣競爭範式改變,調整未來競爭格局
我們再講數字潮會如何改變貨幣的競爭範式,以及未來貨幣競爭的格局,數字貨幣只有一頁PPT,但其實我可以講兩個小時三個小時講不完。
我挑幾個重點的講。
第一,首先我們一定要清楚傳統的貨幣是怎麼競爭的。
傳統貨幣三重角色,記賬單位、交換媒介和價值存儲,但是這三種角色,它的重要性是不一樣的。大家記住一句話,唯一定義一種貨幣的標準只有一個:記賬單位。你使用了別人的記賬單位,本質上來講,你就是在維護那種貨幣的貨幣權威。比如說USDT本質上來講,其實在維護美元的貨幣權威。
為什麼呢?因為只有創造這種記賬單位的央行,他能夠沒有限制的執行最後貸款人的計劃。還記得美聯儲這次的“無限量QE”的大招麼?為了實現救市目標,美聯儲的流動性的創造是沒有止境的。只有美聯儲擁有這種能力,USDT是沒有的。而且美聯儲使用這種能力,全球都不會懷疑。
所以記賬單位是定義一種貨幣的唯一角色,並且是貨幣主權的一種體現。傳統貨幣基本上以這三種角色混在一塊來進行競爭的,貨幣既作為計價單位,又作為交換媒介,還作為價值存儲。數字貨幣對這種競爭其實是有一種顛覆,貨幣的三種角色它可以拆分。
為什麼這麼說呢?是因為首先數字貨幣的貨幣本身是代幣化的,這是第一。
第二,數字貨幣本身可以帶智能合約。所以有代幣化、智能合約,它可以支持兩種貨幣之間低成本和快速的兌換。比如說可以寫一個智能合約來自動地執行美元代幣和人民幣代幣之間的這種貨幣轉換,這種轉換沒有中介且執行迅速。
這是區塊鍊和智能合約帶給我們的,它就是代碼,沒有中介,而且它的執行速度可以非常快。所以在數字貨幣的場景下面,不同的貨幣之間的這種轉換,可以變得非常的快且成本低。
反過來我們想一想傳統的貨幣兌換,例如要把美元變成人民幣,或者反過來,這個轉換是不是代價很高,不管是財務成本還是時間成本?從這個角度去理解,在數字貨幣時代,貨幣本身三重角色是否混在一起已經不重要了,因為他們可以即時、低成本互相轉換。
更重要的是說貨幣本身,它的三重角色完全可以拆解開。例如某些貨幣作為記賬單位它很穩定,但是它不方便作為價值存儲。有些作為價值存儲還不錯,但是作為記賬單位又不行,比如比特幣。
比特幣作為記賬單位不行,因為它波動太大。但是我們知道比特幣作為價值存儲確實是可以的。所以在這個模式下面我們就發現,我們可以單一地只使用某一種貨幣的某一種屬性,而不是說像過去那個樣子,要三種角色一起全使用。
這個特性叫做貨幣角色的分解,或者叫解耦。數字貨幣可以以單一角色參與貨幣競爭。比如說比特幣,非常典型的,不能作為計量單位,但是比特幣作為價值存儲看起來是不錯的。對很多人來講,他們的資產平時大部分都存在比特幣裡面,真正要做支付的時候,就去通過智能合約或者OTC,把它換成USDT然後去進行支付。
所以像這種行為,如果通過智能合約把它自動化以後,這種應用場景變得非常廣泛,所以這是數字貨幣帶來競爭模式的第一個變化,就是貨幣功能的解耦。第二,就貨幣功能的擴大,或者叫enrich,為什麼?你會發現數字貨幣越來越多地與它所在的網絡平台捆在了一起。比如說用餘額寶餘額進行支付,這是數字貨幣嗎?當然是了,只是中國央行不承認而已。
餘額寶的餘額,其實就是人民幣的等價物,但是你想沒想過,你在使用螞蟻金服或者騰訊平台時,你為什麼選擇支付寶或騰訊支付?大部分情況下取決於你現在正在從事的網絡活動,不管是電商、社交平台還是別的什麼。然後這個活動只在這個平台上有。
<