






SMCI单季营收上看195亿美元,盘后涨超15%:AI服务器需求爆发,利润与现金流仍待验证


- 核心观点:超微电脑(SMCI)大幅上调2027财年第一财季营收指引至185亿至195亿美元,较原指引高约27%,确认AI硬件需求强劲,但系统集成模式下的低利润率、高营运资金占用与客户集中度仍是估值折价的核心制约。
- 关键要素:
- 营收指引185亿至195亿美元,较8月指引上调约27%,超市场一致预期约25%,同比增速278.6%,环比70.9%;盘后股价一度涨超15%,并带动美光、Lumentum、Coherent等存储与光通信标的走高。
- 利润结构受限于系统集成环节:英伟达净利率达71.5%,而SMCI 2026财年最好季度净利率仅10.6%,全年5.7%;物料成本占收入约88%,定价权集中在芯片端。
- 毛利率指引回升至12%至12.5%,较8月指引提高约2个百分点,但仍低于上季度实际17.5%;过去数季毛利率在6.3%至17.5%间大幅波动,改善持续性待完整财报确认。
- 2026财年收入增长77.8%,但经营现金流净流出68.1亿美元,与净利润22.3亿美元形成90.4亿美元差额,主要源于存货大增125.1%及垫资周期拉长至约127天。
- 客户集中度偏高:2026财年第二财季单一大型数据中心客户贡献约63%收入,第三财季最大客户占比27%;花旗维持持有评级,认为客户集中与现金转化未改善前估值折价合理,当前市销率约0.44倍。
- 存储涨价推高成本:服务器DRAM合约价2026年累计涨约270%,企业级SSD涨约235%;巴克莱下调戴尔、慧与评级但上调其AI服务器订单预测,利润率能否维持是11月下旬财报关键看点。
- 完整财报定于11月3日发布,需重点核对毛利率改善构成、经营现金流与净利润差额能否收窄、大客户占比是否回落三组数据。
10月20日美股盘后,超微电脑(SMCI.US)发布初步业绩,把2027财年第一财季的营收预期抬到185亿至195亿美元。这个数字比公司8月给出的指引高出约27%,比市场此前的一致预期高出约25%。盘后股价一度涨超15%,第二天美光、Lumentum、Coherent等存储与光通信标的跟着走高。一份尚未发布完整财报的单季预告,先把需求侧的故事讲完了。毛利率、现金流和客户结构的答案,要到11月3日完整财报才会给出。这篇把已经能核对的数字先摆出来,再算一笔市场此刻正在交易的利润账。
一、营收指引一口气上调27%,单季营收上看195亿美元
一份初步预告把10月以来连续回调的AI硬件板块拉回交易主线,需求侧信号得到确认,溢出效应当晚扩散到戴尔、慧与、存储和光通信。
10月20日美股盘后,SMCI公布初步业绩。截至9月30日的2027财年第一财季,营收预计185亿至195亿美元,比8月给出的145亿至155亿美元指引上调约27%。市场此前的一致预期是152.3亿美元,按中值190亿美元计算,超出约24.8%。同比增速278.6%,环比增速70.9%。
SMCI整个2026财年收入390.6亿美元,这份尚未发布完整财报的单季预告,金额接近上个财年全年的48.6%。盘后股价一度涨超15%,10月21日收于35.57美元,单日上涨9.55%。据富途数据,当日期权成交41.81万张,未平仓合约238.8万张,交易热度延续到了次一交易日。
行情当晚就传到了关联标的上。据报道,盘后戴尔一度涨约6%,慧与涨约5%,CoreWeave和Nebius涨超4%。10月21日收盘,美光上涨6.31%,Lumentum上涨8.52%,Coherent上涨5.66%,慧与上涨1.87%,戴尔回落1.0%。此前费城半导体指数10月累计下跌约11%(据报道),这轮上涨把AI硬件从连续回调里拉了出来。亚洲市场同步反应,10月21日韩国KOSPI指数上涨2.21%,半导体权重领涨(据报道)。
图:SMCI 2027财年第一财季营收预告区间,与8月指引、市场一致预期的对比(单位,亿美元)。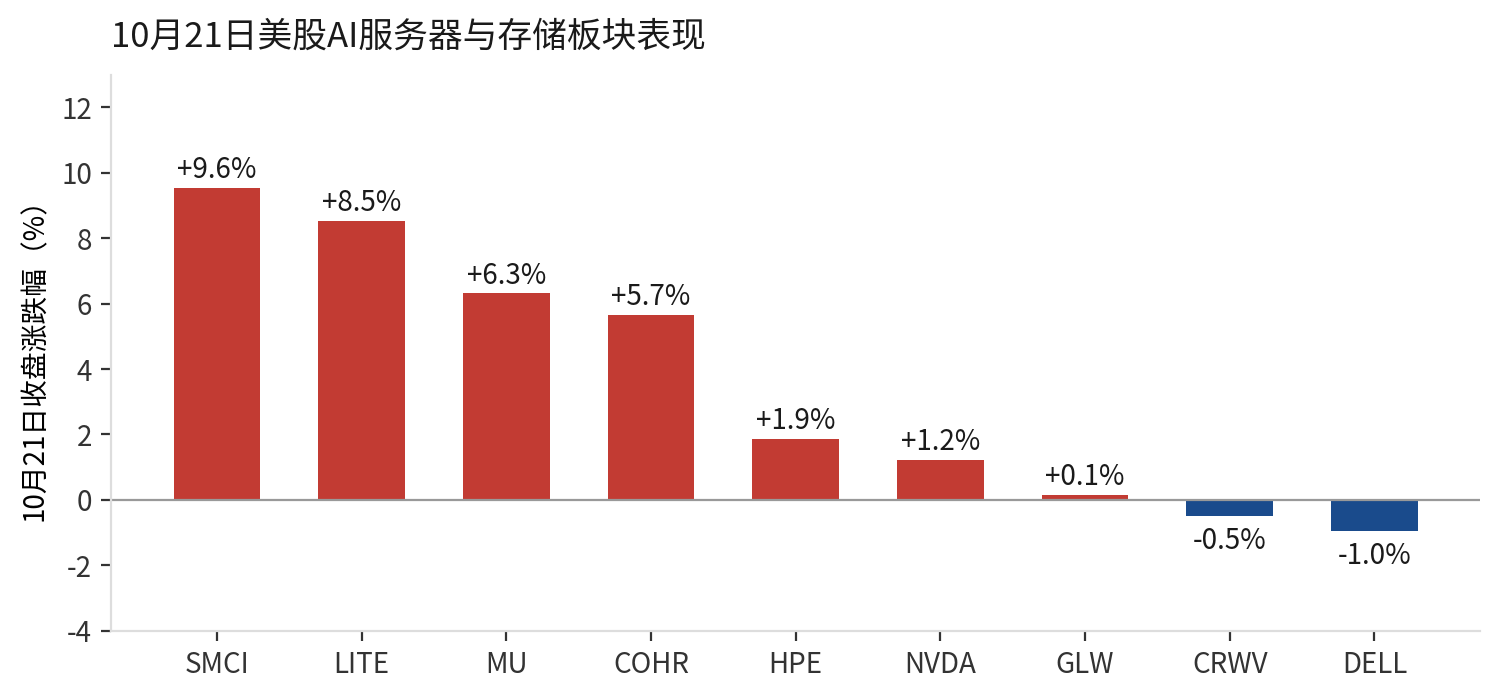
图:10月21日美股AI服务器、存储与光通信板块收盘涨跌幅。
二、英伟达净利率71.5%,SMCI最好季度只10.6%,为何难以复制芯片端的利润?
185亿美元流水的价值分布,决定了SMCI的利润上限在系统集成这一层,同一条产业链上的算力端拿走定价权。
SMCI不生产芯片。它把英伟达的GPU模组、美光或三星的内存、CPU、网卡和液冷系统组装成整机柜,卖给云厂商和AI实验室。按12%至12.5%的毛利率指引中值计算,每100美元收入里有约88美元是物料与制造成本,剩下的部分才是集成、液冷和交付能力对应的附加值。
英伟达2027财年第一财季收入816.15亿美元,净利润583.21亿美元,净利率71.5%。SMCI在2026财年最好的一个季度,净利率10.6%,其余三个季度在3.4%至5.8%之间,全年净利率5.7%。算力短缺阶段,定价权在芯片端,系统集成端赚的是周转的钱。横向看,据巴克莱的估算,戴尔AI服务器业务的营业利润率约5%(据报道),系统集成环节的利润率量级由此有了参照。
这个结构压着利润的上限,也放大了收入的弹性。物料成本占比接近九成,毛利率很难接近芯片或云厂商的水平。需求扩张期系统集成商的收入增速快于上游,2026财年SMCI收入增长77.8%,放量阶段的收入弹性大于利润弹性。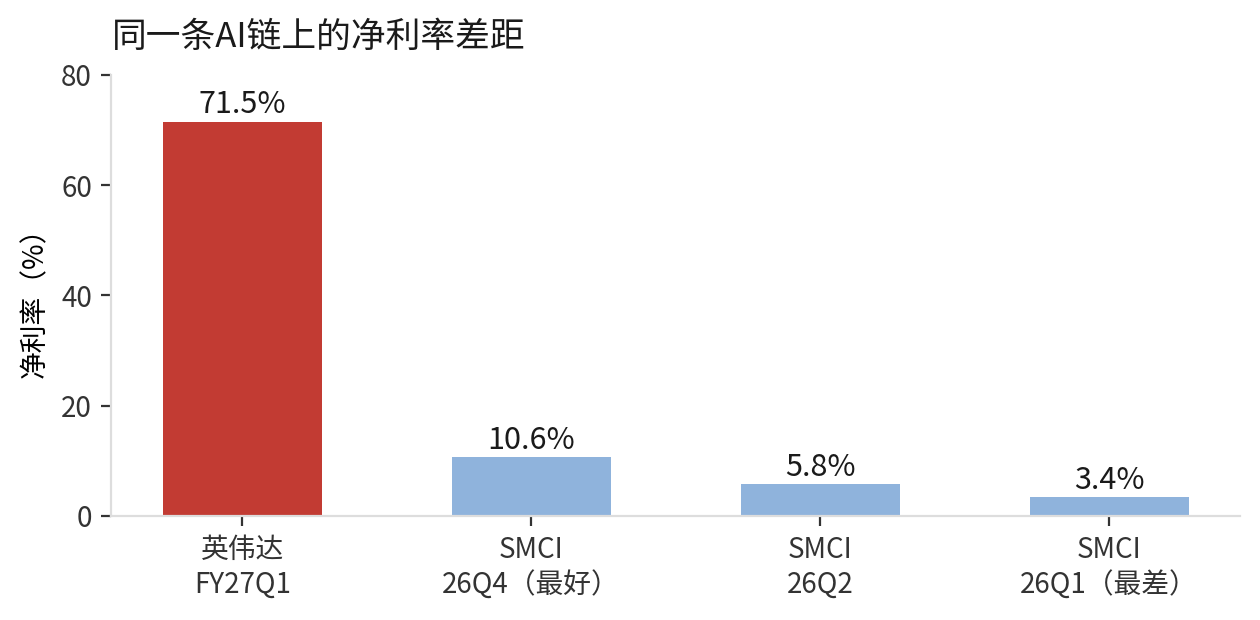
图:英伟达与SMCI各季度净利率对比,算力端与系统集成端的利润分布差距。
三、毛利率指引回升至12%以上,距离上季度17.5%仍有差距
12%至12.5%落在6.3%到17.5%这段波动区间的中段,改善来自客户与产品组合,持续性需要完整财报确认。
这次毛利率指引上调,放在不同的时间点看,含义并不一样。8月,公司给出的毛利率指引为10.4%至10.8%,最新指引提高了约2个百分点;但如果与2026财年第四财季实际录得的17.5%相比,新指引仍低了约5个百分点。换句话说,毛利率较此前预期有所改善,但还没有回到上季度的水平。
拉长到过去几个财季,这种波动就更明显了。SMCI在2025财年的毛利率从第一季度的13.1%一路降至第四季度的9.5%;2026财年第二财季进一步跌至6.3%(媒体报道约为6.4%)。管理层当时将下滑归因于客户集中、产品组合不利以及加急运输成本上升。此后,毛利率在第四财季反弹至17.5%,最新指引则回落到12%至12.5%。短短几个季度内,毛利率经历了大幅下滑、快速反弹,再到重新调整,稳定性仍是一个值得关注的问题。
只看毛利率百分比,还不足以判断这轮增长带来了多少利润。按各季度收入与毛利率估算,SMCI在2026财年的毛利额约为42.3亿美元,高于2025财年的24.4亿美元。但同期收入增加了170.9亿美元,毛利额仅增加17.9亿美元,对应的增量毛利率约为10.5%。这意味着新增收入并没有带来同等幅度的毛利增长,成本压力和客户议价都可能限制利润空间。
这也解释了为什么最新指引值得关注:收入规模已经大幅扩大,即使毛利率只改善几个百分点,对应的毛利额也相当可观。按190亿美元的单季收入中值和12.25%的毛利率中值计算,预计毛利额约为23.3亿美元,相当于2026财年全年毛利额的约55%。如果净利率能够达到8%,单季净利润将达到约15.2亿美元,高于2026财年第四财季的11.78亿美元。不过,这只是基于指引的情景测算,并不代表公司已经实现了这样的盈利水平;最终还要看完整财报中的费用、利润率和现金流表现。
据报道,Evercore ISI认为,考虑到戴尔在AI服务器市场长期享有定价溢价,SMCI的毛利率指引能够回到12%以上,是一个积极信号。但这并不意味着公司的定价能力已经发生根本变化。SMCI在公告中将毛利率改善归因于客户及产品组合的变化,而订单结构本身就会影响利润率:大型云厂商集中交付的订单可能面临更强的价格压力,企业和渠道订单占比提高,则可能带来更好的毛利率。两种情况下,报表上的毛利率都可能改善,但背后的原因并不相同。
因此,现阶段更适合把这次上调看作一个积极变化,而不是定价权已经恢复的证据。如果后续财报显示企业和渠道订单占比持续提高,同时加急运输费用下降,那么毛利率改善的持续性会更有说服力。反之,如果改善主要来自短期订单组合变化,随着交付结构改变,毛利率仍可能再次承压。
四、收入增长77.8%,经营现金流却净流出68.1亿美元
2026财年收入增长77.8%,经营现金流净流出68.1亿美元,系统集成模式对营运资金的占用在放大的收入里充分体现。
预告没有涉及现金流,完整财报最需要回答的恰恰是这一部分。2026财年四个季度,SMCI经营现金流分别为净流出9.18亿美元、净流出0.24亿美元、净流出66.15亿美元、净流入7.47亿美元,全年合计净流出68.1亿美元。同期净利润为正的22.3亿美元,两者之间90.4亿美元的差额,主要落在营运资金上。
存货的变化最直观。2026财年第一财季存货57.3亿美元,第四财季129.0亿美元,三个季度增加71.7亿美元,增幅125.1%,相当于单季收入的116%。垫资周期同样在拉长,按季度销售成本折算,2025财年第一季度的存货约相当于86天的销售成本,2026财年第四季度约127天,同样的钱在报表里多停留一个半月(按财报数据测算)。系统集成商需要先垫付GPU和内存的货款,交付后从客户收回现金,收入扩张越快,垫资规模越大。AInvest的报道标题点出了这一层,Super Micro's Boom Is Real. Its Cash Still Can't Keep Up.(据报道)。
现金流也有另一面,第四财季经营现金流转正,回到7.47亿美元,2025财年全年为净流入16.6亿美元。需求上行期的垫资对应交付周期里的在途库存,与需求下行期的去化压力性质不同。11月3日的现金流量表会给出2027财年第一财季的数据,单季190亿美元收入对应的营运资金占用,是判断资金占用与收入增长能否匹配的关键。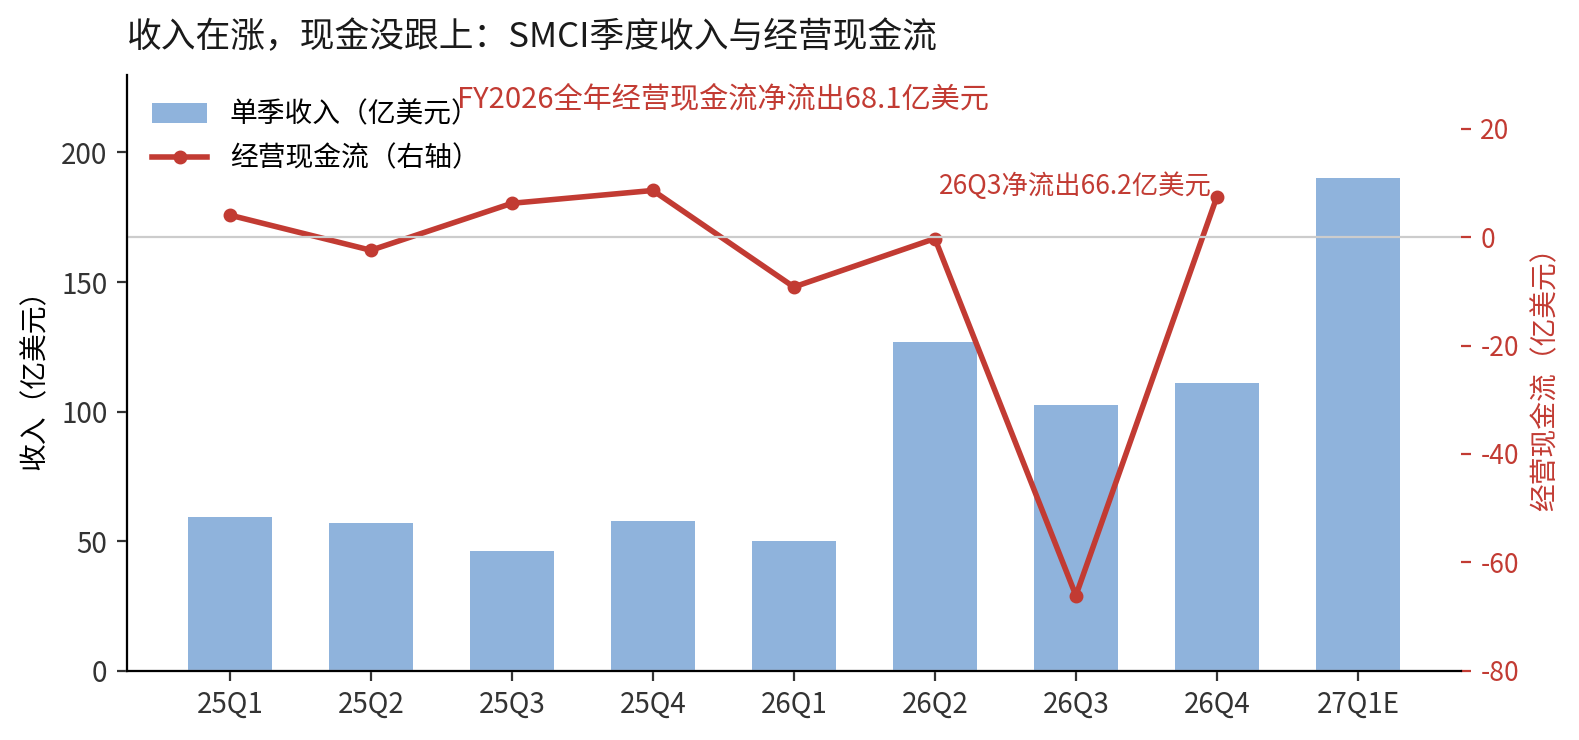
图:SMCI季度收入(左轴)与经营现金流(右轴),2026财年全年经营现金流净流出68.1亿美元。
五、花旗维持持有:客户集中度与现金转化仍是估值折价的关键
约0.44倍的市销率对应的客户集中折价有据可查,客户结构是否分散要看11月3日的披露。
278.6%的收入增速背后,客户结构最值得盯。2026财年第二财季,单一大型数据中心客户贡献约63%的收入,第三财季最大客户占比仍有27%(据公司披露)。同期企业渠道收入占比从上一季度的31%降到16%,AI GPU平台占收入超过90%。大客户订单往往定价更低、运输成本更高,这也是SMCI毛利率多次被压缩的直接原因。
花旗在预告发布后维持持有评级:营收和毛利率超预期是积极因素,但在客户集中度、利润率可持续性和现金转化效率没有结构性改善之前,估值折价是合理的。Needham维持买入评级。两家机构都没有否认营收超预期,分歧主要在于折价该不该给。
市场定价方面,10月21日收盘市值233.7亿美元。按截至2027财年第一财季预告的滚动收入530.5亿美元计算,市销率约0.44倍;若2027财年收入达到760亿美元,对应约0.31倍,AInvest报道中的约0.5倍与此接近。12个月一致目标价41.44美元,较10月21日收盘价高16.5%(按行情数据与媒体统计计算)。
折价是不是错杀,关键看客户和现金。CoreWeave、xAI等新兴AI云厂商带来增量收入,也让议价权进一步偏向买方。客户集中度若能随企业渠道回暖而下降,折价有收窄的基础;若大客户占比继续处在高位,低市销率反映的就是商业模式本身的结构,这种情形下的低估值也难构成安全垫。
六、存储涨约270%推高服务器成本,AI需求增长能否转化为利润?
巴克莱下调的是评级与估值,订单预测反而被上调,存储涨价转嫁与真实增量的区分要在11月下旬的财报里完成。
戴尔10月14日单日跌11.4%,慧与和NetApp分别跌约8%和7%。据报道,巴克莱把三家评级从优于大盘下调至与大盘持平,但同时预测戴尔2027财年AI服务器营收达到750亿美元,2028财年超过1000亿美元。也就是说,降评针对的是估值和利润率,订单增长本身并没有被否定。
TrendForce的测算提供了背景:主要云厂商资本开支中,DRAM与NAND占比预计从2026年的47%升至2027年的68%;云厂商资本开支2026年增长约98%,2027年回落到约50%。价格方面,服务器DRAM合约价2026年累计涨幅约270%,企业级SSD约235%(TrendForce,2026年8月25日报告及10月16日更新)。存储芯片自己在涨价,服务器厂商的收入增速里就有一部分来自物料价格转嫁。但这部分增量能有多少转化为利润,比例并不一样。
SMCI的预告正好是个参照。以低利润、高周转著称的SMCI,这次把毛利率指引做到12%以上。戴尔和慧与11月下旬的财报如果做不到,品牌溢价在AI服务器品类上的解释力就会减弱;反过来,如果两家公司的AI服务器利润率保持稳定,说明转嫁能力比市场担心的更强,这对整个板块的估值修复是正面信号。关键不在于订单有没有增长,而在于增长里有多少是价格转嫁,多少能真正落到利润。
图:TrendForce对云厂商资本开支中DRAM与NAND占比的预测,以及存储价格涨幅。
七、11月3日财报看点:毛利率、现金流与客户结构
初步预告只包含营收和毛利率两个数字,现金流、存货和客户结构的明细要等完整版,核对项集中在毛利率构成、资金占用与客户集中度。
完整GAAP财报定于11月3日发布,同步召开业绩电话会。需要核对的地方集中在三处,毛利率12%以上改善的构成,经营现金流与净利润的90.4亿美元差额能否收窄,大客户占比是否从高位回落。三组数据对应的正是前面三个小节,任何一处偏离,这轮上涨的定价基础都需要重新评估。
BIT支持美股直接交易,SMCI业绩预告后的盘后行情、10月21日服务器与存储板块的联动,以及戴尔、慧与、美光、光通信等关联标的,可以在同一账户中跟踪。稳定币直接入金,7×24秒级到账。BIT也支持传统电汇出入金,匹配不同客群需求。
写在最后: 这轮上涨定价的是需求侧的超预期和单季毛利额的台阶,估值折价对应的是客户集中与现金消耗,两者需要用不同的财报数据分别验证。需求端的验证在11月3日的完整财报,利润端的验证在11月下旬戴尔与慧与的财报。若完整财报显示经营现金流与净利润的差额没有收窄,或大客户占比仍在高位,上述解读需要修正。历史表现不代表未来结果。
数据说明
- SMCI初步业绩与11月3日财报日程:公司公告,2026年10月20日
- 财务数据:公司2025至2026财年财报,GAAP,毛利额、增量毛利率与垫资天数为按财报数据的测算
- 行情与估值:SMCI、戴尔、慧与、美光等10月21日收盘数据,市值与市销率按行情数据计算
- 客户集中度:公司2026财年二季度披露及电话会,媒体转述,2026年2月
- 存储与资本开支预测:TrendForce,2026年8月25日及10月16日。机构观点均为媒体转引,仅代表相关机构判断
免责声明: 本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。





