


BiyaPay行情观察:美国9月CPI升至3.7%,美股与比特币双双承压


- 核心观点:美国9月CPI超预期上升,利率高位停留预期增强,美股与加密市场同步承压,但两者核心逻辑不同:美股需消化估值与利润压力,加密市场面临流动性收紧与杠杆调整。
- 关键要素:
- 9月CPI同比涨3.7%,高于前值3.4%;核心CPI同比升至2.6%,环比涨0.3%,通胀未明显放缓。
- 汽油价格环比涨9.1%,贡献整体涨幅一半以上,能源传导风险成为市场关注焦点。
- 标普500跌1.1%,纳指跌1.9%,比特币回落至8.2万美元附近,科技股与加密资产同步走弱。
- 美股承压源于估值调整与融资成本上升,高增长科技股对利率预期更敏感。
- 加密市场受流动性收紧与衍生品杠杆影响,ETF单日净流入1.757亿美元,但周度仍净流出6.789亿美元。
- 后续美股看盈利与现金流验证,加密市场看ETF资金持续性与现货买盘承接能力。
一份通胀报告,让美股和加密市场重新面对同一个问题 -- 资金成本可能还要在高位停留多久?
美东时间 10 月 14 日,美国公布 9 月 CPI。BiyaPay 行情显示,当天标普 500 指数收跌约 1.1%,纳斯达克指数下跌约 1.9%,道指下跌约 0.1%,科技股承压更明显。加密市场也受到冲击,比特币在相关报道时点回落至 8.2 万美元附近,以太坊同步走弱。
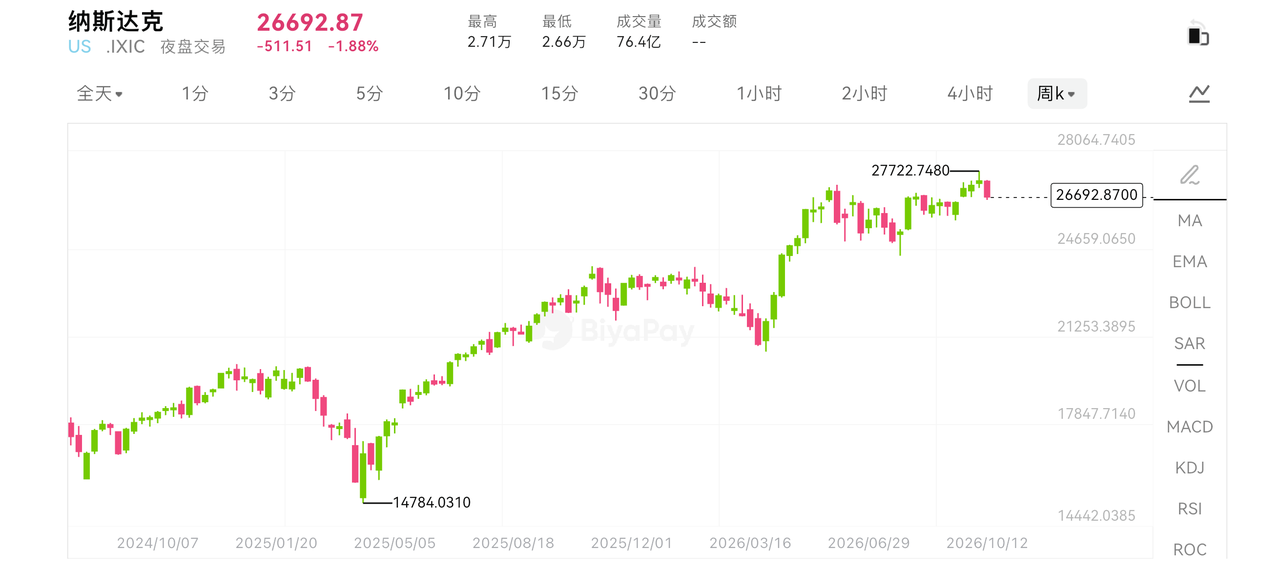
两类资产一起下跌,不代表背后的逻辑完全相同。美股需要重新计算未来利润值多少钱,以及企业能否消化更高成本;比特币、以太坊则更多面对资金承接与杠杆仓位的调整。理解这个区别,才能判断冲击会怎样继续传导。
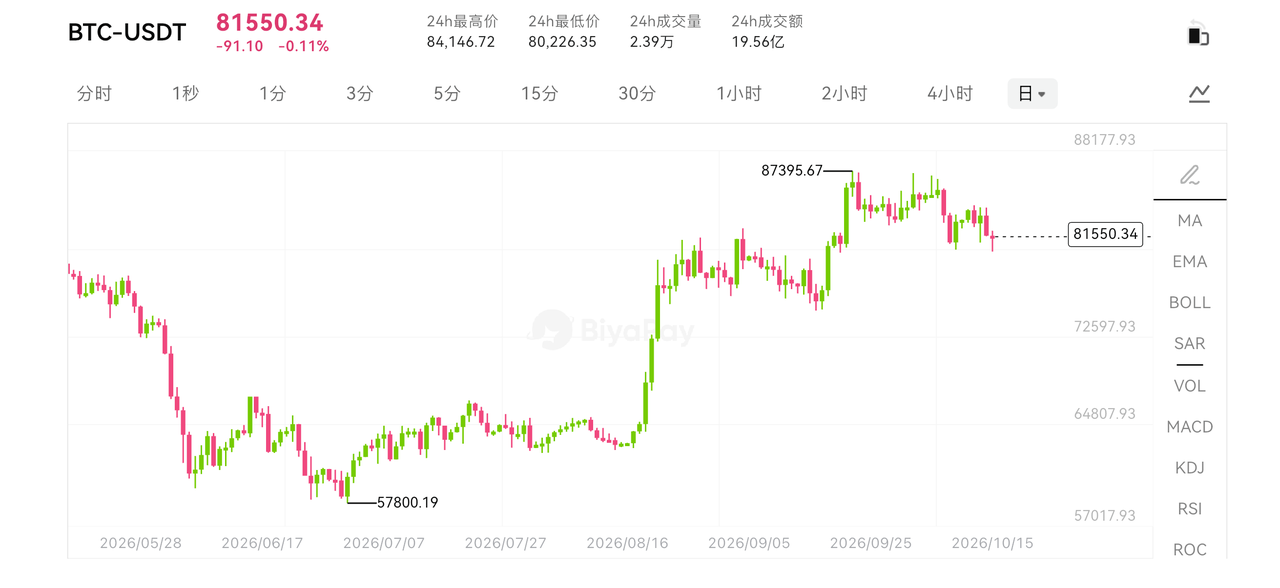
观察这类跨市场行情,可以把价格反应与基本面证据分开对照。例如,BiyaPay 作为全球一站式资产配置平台,覆盖美股、港股、数字资产和法币兑换等场景,以 USDT 为核心资金入口,便于用户可以在一个账户内集中查看科技股与 BTC、ETH 的走势,再结合公开的利率、财报和 ETF 资金数据,分辨影响来自公司经营,还是市场整体降低了风险敞口。
汽油推高 CPI,核心通胀也没有明显松动
9 月 CPI 同比上涨 3.7%,高于 8 月的 3.4%;经季节调整后环比上涨 0.6%。汽油价格环比上涨 9.1%,贡献了当月整体价格涨幅的一半以上,是最主要的推动因素。
但这份报告不能只归结为能源。剔除食品和能源后,核心 CPI 同比从 2.4%升至 2.6%,环比上涨 0.3%,与 8 月持平。这意味着核心价格并未进一步加速,却也没有出现市场希望看到的明显放缓。
对市场而言,问题在于能源涨价会不会持续,以及运输、生产和服务成本是否继续受到影响。如果只是短暂扰动,后续价格压力可能缓和;如果逐渐向其他项目传导,利率更快回落的理由就会减弱。
加息预期也因此受到影响。但预期变化不等于新的利率决定已经作出,CPI 仍需要与就业、消费和其他通胀指标一起判断。市场现在调整的,是对利率路径的估计,而不是对一个确定结果的简单确认。
对美股,估值先调整,利润随后接受检验
美股最直接承受的是估值压力。股票价格反映未来现金流的现值,当市场提高对未来利率的判断,即使企业盈利预测暂时不变,愿意支付的估值也可能下降。远期增长预期较高的科技公司,通常对此更敏感,这有助于解释当天纳指明显弱于道指的表现。
但利率影响并不止于估值。依赖融资扩张、即将面临债务到期或现金流较弱的企业,还可能承受实际经营压力。新增融资更贵,会提高项目回报门槛;旧债以更高利率置换,也可能侵蚀利润。现金充裕、到期债务较少的公司,受到的直接约束则相对不同。
能源涨价又增加了一层分化。部分上游能源企业可能受益,航空、运输与制造企业却可能面对成本上升。能否向客户提价,取决于竞争和需求,不能假设所有公司都能顺利转嫁。因此,CPI 上行并不意味着所有行业受到同样影响,收入结构和定价能力会变得更重要。
对 AI 产业链来说,市场尤其需要区分需求增长与投入回报。芯片订单和数据中心建设可以继续增加,但如果融资成本上升、应用收入兑现较慢,客户的资本开支能力仍会受到检验。资金更充裕的平台企业,与依靠持续融资建设算力的公司,面对的约束并不相同。
这也是财报季的重点:收入有没有增长只回答了一部分问题,利润率能否稳定、回款是否跟得上、资本开支后还剩多少现金,才决定增长能否抵消估值压力。强劲需求与股价回调可以同时出现,不能只凭下跌就断定产业需求已经逆转。
对加密货币,流动性承压,杠杆可能放大波动
比特币没有企业利润可以用市盈率衡量,但同样面临资金的比较。当美元资产的收益吸引力提高、融资条件趋紧,市场持有高波动资产所要求的补偿也会增加。部分资金可能因此减少敞口,即便比特币自身没有出现新的负面消息。
衍生品仓位还可能放大这种调整。如果价格下跌触发止损或强制平仓,卖盘会在短时间内增加;若上涨主要依靠杠杆而现货承接不足,宏观消息带来的冲击就更容易扩散。不过,不能仅凭价格下跌就认定发生了大规模清算,清算规模仍需相应数据支持。
ETF 则提供了另一条观察线索。10 月 13 日,美国比特币现货 ETF 合计净流入约 1.757 亿美元,但 10 月 5 日至 9 日一周仍净流出约 6.789 亿美元。单日回流说明有资金承接,却不足以证明买盘已经形成持续趋势,也无法保证抵消次日新增的卖压。
这解释了为什么“ETF 有流入”与“比特币随后下跌”并不矛盾。它们对应不同交易日,市场消息也在变化。ETF 净申购只是现货需求的一部分,不能替代全市场资金情况;ETF 成交额也不等于净流入,因为存量份额换手并不必然带来新增买盘。
BTC 与 ETH 还需要分别观察。前者的需求更多涉及 ETF、企业持有与储值叙事,后者还涉及网络使用、质押和链上活动。宏观冲击可以让两者同时承压,但后续能否企稳,仍需要各自的资金和使用需求提供支撑,不能根据一次同步下跌推导长期表现必然一致。
后续企稳,美股看盈利,加密市场看承接
通胀数据之后,两类资产需要的验证有所不同。美股要看公司能否用真实利润和现金流消化估值压力,尤其是融资需求较高、资本开支较大的企业。加密市场则要看 ETF 资金能否连续改善、现货买盘是否跟进,以及杠杆调整之后卖压能否被吸收。
如果价格压力缓和、利率预期回落,两类资产都可能获得喘息空间。但如果经济需求同时转弱,美股还会面临盈利下修,加密市场也可能受到风险偏好下降的影响,不能简单理解为“数据越弱,价格越容易涨”。
这份 CPI 让市场重新提高了对增长与资金承接的要求。美股需要证明未来利润值得当前估值,加密货币需要证明买盘能够持续。共同承受利率压力之后,各自的基本面和资金结构,才会进一步拉开表现。





