Gate 机构周报:加密市场大涨,ETF 流入 19.18 亿美元 (2026 年 8 月 17 日— 8 月 23 日)


- 核心观点:美国财政部扩大长期国债回购改善流动性预期,叠加监管转暖,加密资产显著跑赢美股,BTC、ETH突破关键位触发轧空;机构资金强劲回流ETF,链上风险偏好全面修复,但高位杠杆拥挤与短期防御需求同步上升。
- 关键要素:
- BTC、ETH现货ETF单周净流入约19.18亿和6.93亿美元,由前一周净流出强劲反转,两类产品均连续5日净流入。
- BTC周涨约23.6%,一度触及7.96万美元;跨交易所OI升至126亿美元,后半周资金费率明显走高,多头追涨风险累积。
- 链上交易宽度扩张,Aerodrome、Meteora、Raydium、Whirlpool、Curve成交分别增长70.9%、135.8%、119.1%、231.4%和136.1%。
- 稳定币总供给周增超23亿美元,USDC增加约16.7亿美元为主力;RLUSD增长约21%至20.8亿美元。
- Aave以太坊市场借款余额增长12.1%至98.9亿美元,资金重新集中于以太坊和成熟L2,利率仅温和上行。
- Hyperliquid周收入环比增长约238%至1,933万美元,衍生品与订单流基础设施成为风险偏好修复主要受益者。
- 期权市场转向"中期看涨、短期防御",25D Skew降至约-5.2%,DVOL升至42—44,短端保护需求回升。
摘要
• 财政部扩大长期国债回购一度改善流动性,加密资产显著跑赢传统风险资产。BTC、ETH 突破关键技术位后形成轧空行情,与美股走势明显分化。
• 机构资金强势回流加密 ETF,BTC、ETH 现货 ETF 单周分别净流入约 19.18 亿和 6.93 亿美元,资金与价格形成正反馈。 TradFi 交易重心继续向股票迁移,Gate TradFi 周成交仍超 1,000 亿美元。
• 链上风险偏好全面修复,交易宽度明显扩张。Base、Solana 等生态交易回暖,Aerodrome、Meteora、Raydium 等成交大幅增长;LST、Aave 借款及稳定币供给同步扩张,链上资金重新进入交易、质押与杠杆场景。
• 资金更关注高周转与收入兑现能力,Hyperliquid 周收入环比增长约 238%,交易前端及基础设施收入普遍改善;USDC 与 RLUSD 成为稳定币增量主力。
• BTC 强势突破但高位杠杆拥挤开始显现,BTC OI 升至 126 亿美元,后半周资金费率明显走高,多头追涨风险逐渐累积。
• 期权市场转向“中期看涨、短期防御”,25D Skew 降至约 -5.2%,DVOL 升至 42–44,显示市场在保留中期上行敞口的同时明显提高短期回撤定价。
1. 市场焦点解读
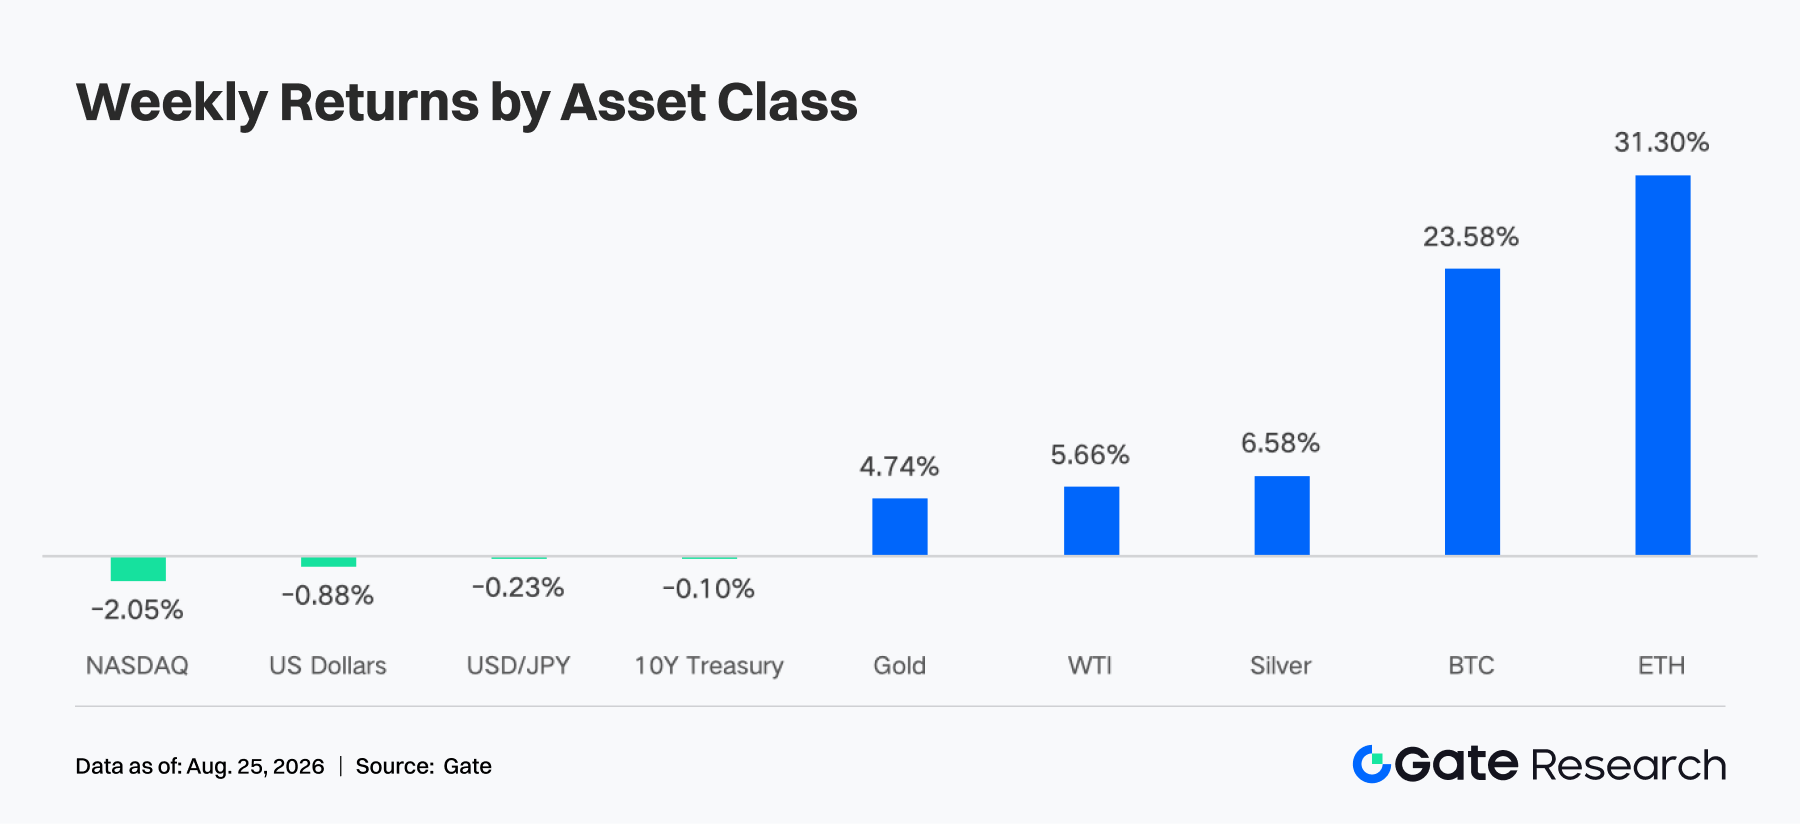
上周(2026 年 8 月 17 日— 8 月 23 日),全球市场围绕美债供给、通胀压力及中东局势剧烈波动。美国财政部宣布,自 9 月 9 日起将长期国债单次回购上限由 20 亿美元提高至至少 40 亿美元,一度带动长债价格反弹、收益率回落,并迅速改善高波动资产的流动性预期。不过,原油上涨、财政赤字及发债压力随后重新主导市场,美国 10 年期国债收益率周五回升至约 4.74%,30 年期收益率升至约 5.28%。经济数据方面,初请失业金人数减少 6,000 人至 20.6 万人,续请人数增至 179.9 万人,显示裁员仍少但招聘动能偏弱。
美股受高利率、油价和科技股估值压力拖累,标普 500 指数、纳斯达克指数和道琼斯指数全周分别下跌 1.4%、2.1% 和 0.9%。伊朗相关供应风险推动 WTI 原油周涨约 5.7% 至 87.06 美元,布伦特原油周涨约 6.6% 至 94.39 美元;黄金则受避险需求和实际利率波动支持走强。加密市场表现明显脱离美股:财政部回购安排令收益率短线下降,叠加美国监管政策转暖,触发大规模空头回补。BTC、ETH 突破关键技术位后形成正反馈式轧空,周内涨幅显著领先传统风险资产。
2. 流动性分析
2.1 现货 ETF 出现强劲反转,合计净流入约 19.18 亿美元
上一周,美国现货 BTC ETF 合计净流入约 19.18 亿美元,较前一周净流出约 3.85 亿美元出现强劲反转;ETH ETF 合计净流入约 6.93 亿美元,亦由前一周约 0.03 亿美元净流出转正。BTC 方面,IBIT 以约 13.31 亿美元净流入居首,约占全周资金的 69%;HODL 净流出约 0.16 亿美元,为表现最弱产品。ETH 方面,ETHA 以约 5.37 亿美元遥遥领先;所有产品均未出现周度净流出,TETH 无资金变化,EZET 在有流入产品中最低,仅约 0.01 亿美元。Farside BTC 与 Farside ETH 的日度总额显示,两类产品均连续 5 个交易日净流入。
截至 8 月 21 日,BTC ETF 总 AUM 约为 960.7 亿美元,较前一周约 766.0 亿美元增长约 25.4%;ETH ETF 总 AUM 约为 143.0 亿美元,较约 105.0 亿美元增长约 35.9%。两类 ETF 的 AUM 合计增加约 230 亿美元,但实际净申购仅约 26 亿美元,说明增量主要来自币价上涨带来的资产重估。整体而言,机构情绪已由谨慎赎回迅速切换至主动增配,且 ETH 的资金参与度和 AUM 弹性均明显增强;不过,资金高度集中于 BlackRock 产品,行情持续性仍需观察后续流入是否扩散至更多发行商。
2.2 TradFi 流动性
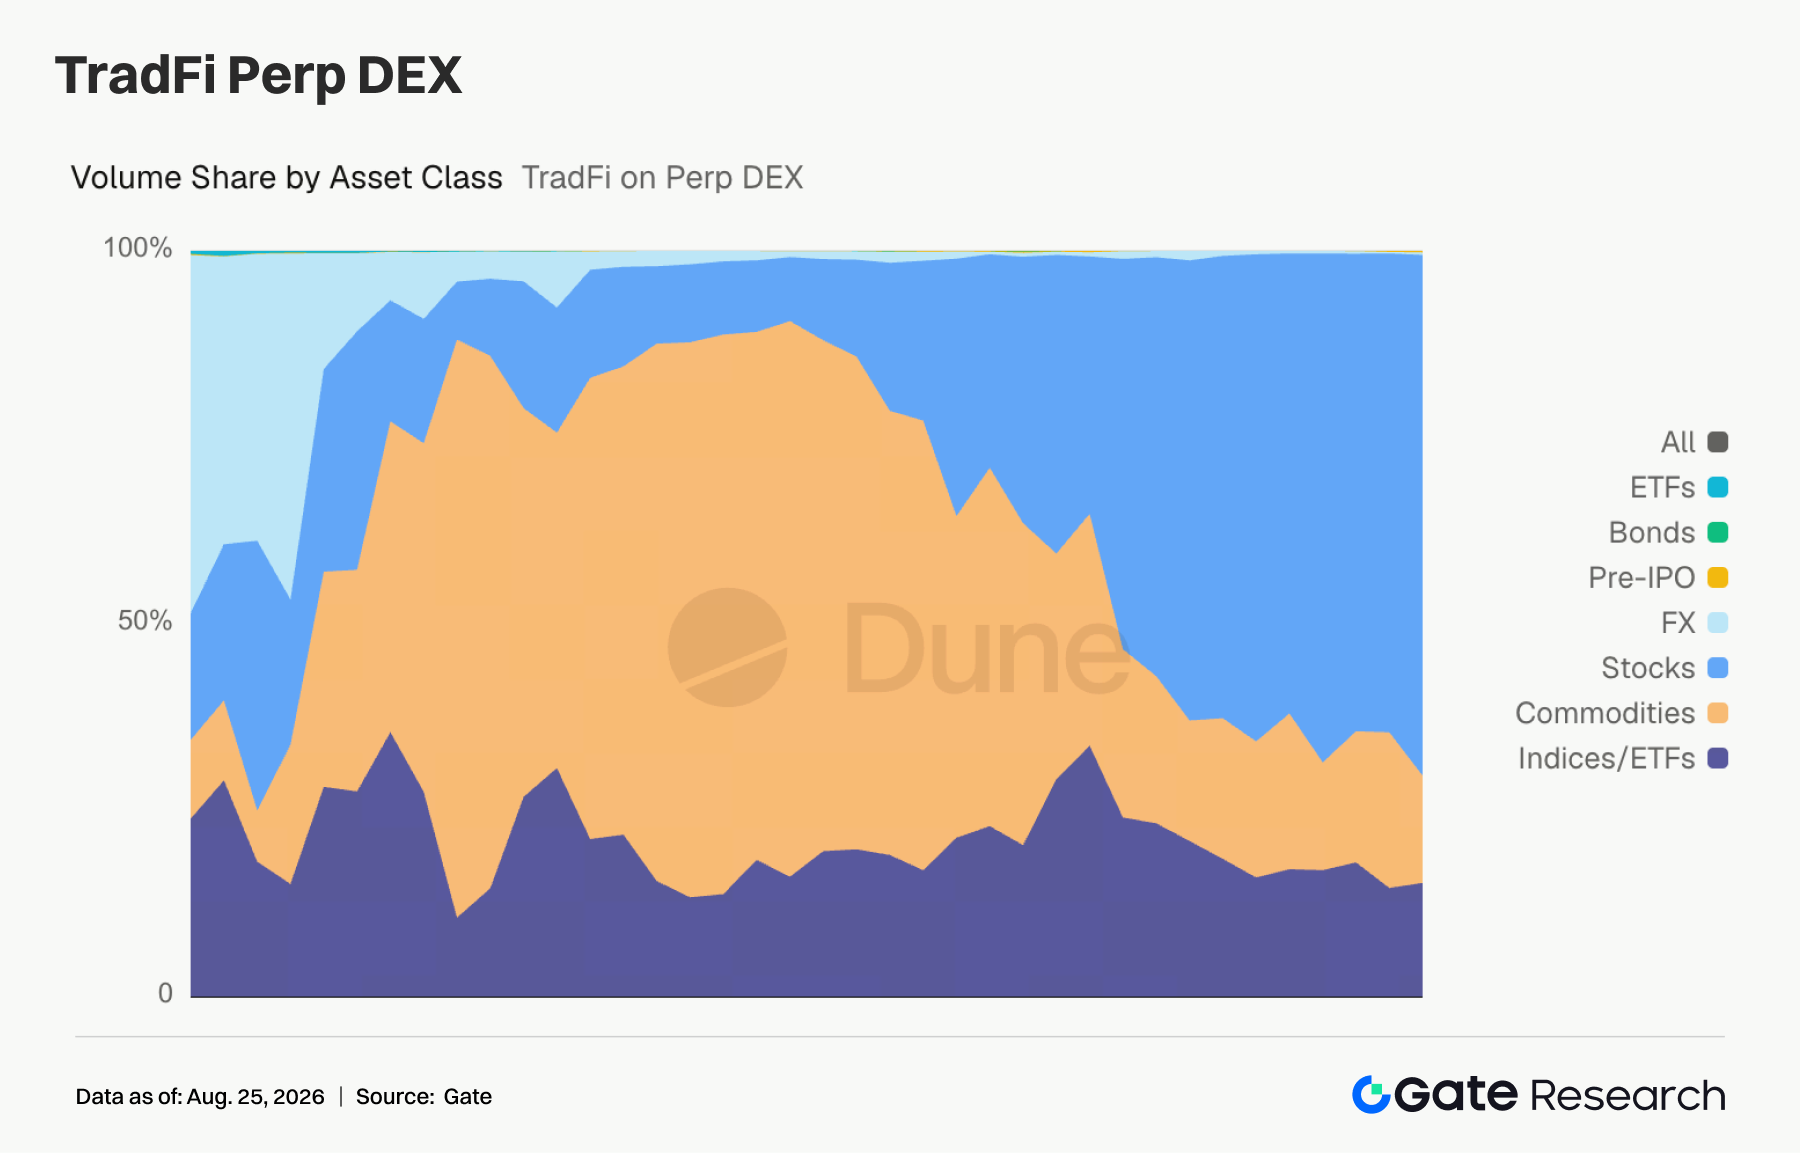
• TradFi Perp DEX:近一周,全市场 TradFi Perp DEX 延续股票主导、商品收缩的交易结构。股票类成交占比整体维持在约 65%–70%,较 8 月上旬进一步提升,继续成为市场绝对主力;商品类占比则回落至约 15%–20%,相比 3—4 月一度超过 60% 的高位显著降温。指数/ETF 占比约 15%,整体保持相对稳定,外汇、债券、Pre-IPO 等品类仍接近边缘水平。整体来看,TradFi Perp DEX 的交易重心已从上半年的黄金、原油等商品资产明显转向股票,股票永续正成为推动链上传统金融衍生品增长的核心品类。
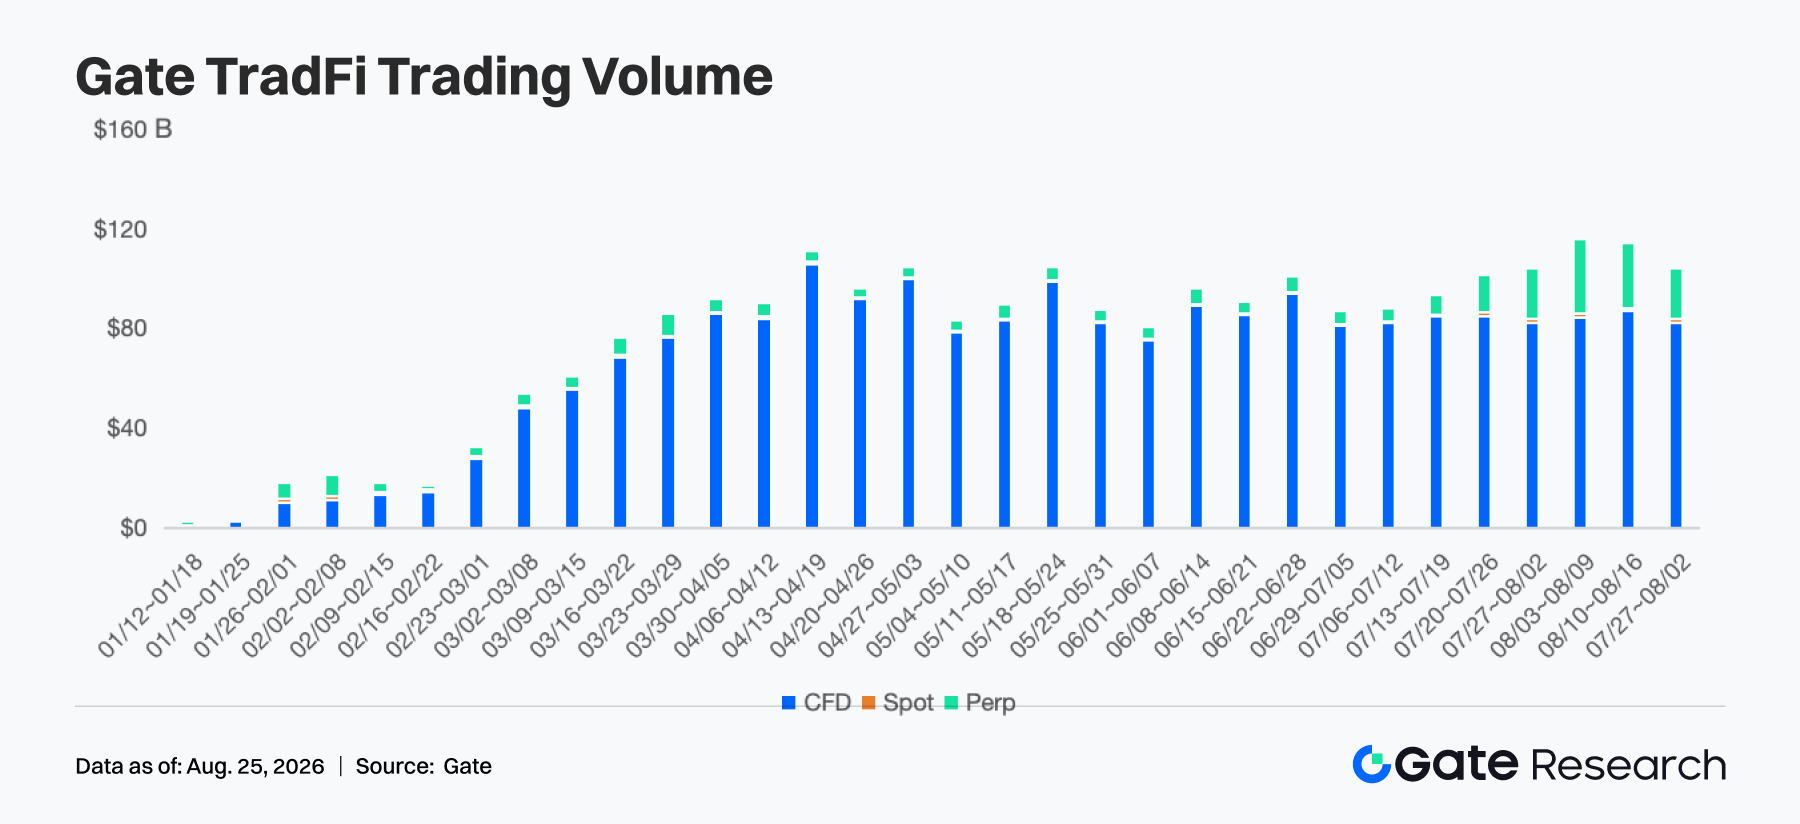
• Gate TradFi 交易量:上一周 Gate TradFi 总交易量约 1,050 亿美元,较前一周约 1,150 亿美元有所回落,但仍明显高于 7 月初约 850 亿美元的水平,整体维持在近期高位。结构上,CFD 仍是核心交易品类,规模约 820 亿美元,占总量接近八成;Perp 约 220 亿美元,较此前高点有所下降,但仍是 CFD 之外最主要的交易来源;Spot 占比依旧较低。从近一个月趋势看,Gate TradFi 周交易量已连续维持在 1,000 亿美元附近或以上,显示 TradFi 业务规模的中枢较二季度明显抬升,但本周 CFD 与 Perp 同步降温,短期增量有所放缓。
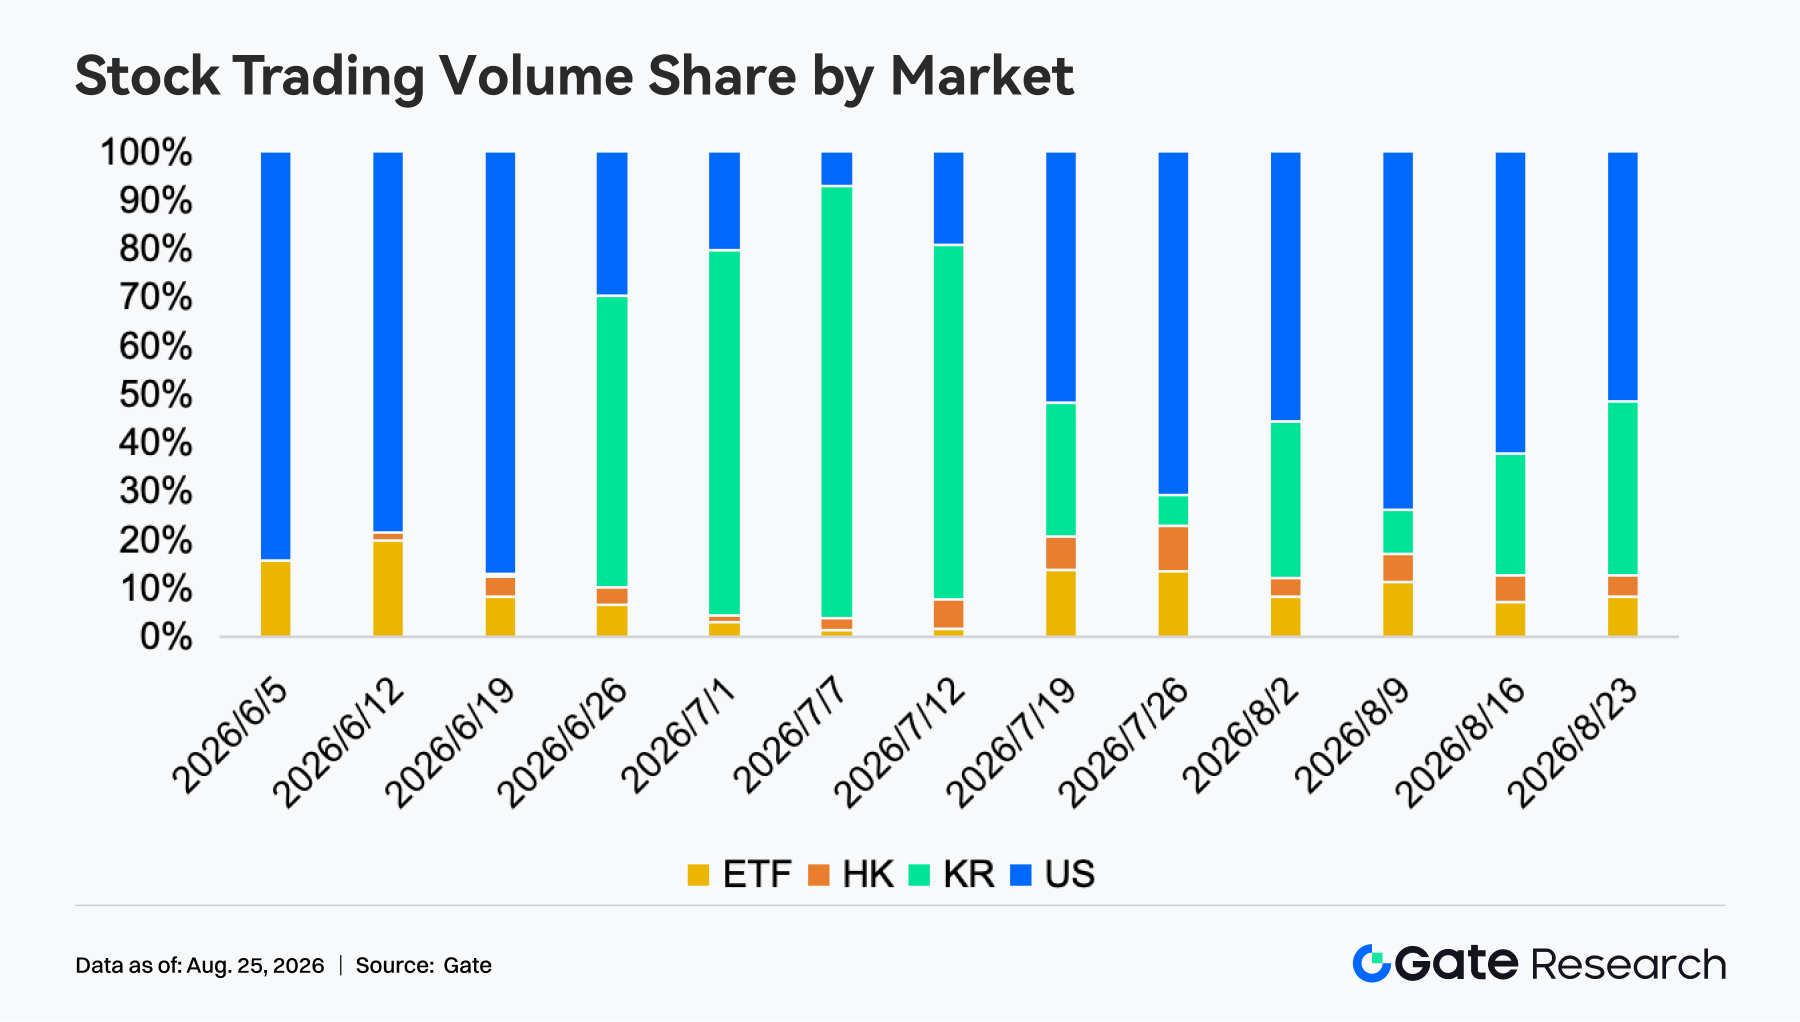
• Gate 股票资产交易量:上一周 Gate 股票交易结构继续呈现美股主导、韩股回升的格局。美股交易占比由前一周约 62% 回落至约 52%,但仍保持第一大市场地位;韩股占比则由约 26% 快速升至约 36%,连续第二周回升,与美股之间的差距进一步收窄。ETF 占比约 8%,较此前有所回升,港股维持约 4% 的较低水平。相比 7 月末美股一度占据约七成交易量,近期资金配置明显趋于分散。整体来看,Gate 股票资金正在美股与韩股之间重新平衡,韩股重新成为最重要的增量来源,而 ETF 与港股更多承担辅助配置角色。
• TradFi 订单簿深度:我们选取 TradFi 交易量最高的 XAUT,对其订单簿深度(Delta)进行分析。上一周 XAUT 价格由约 4,380 美元快速升至 4,600 美元上方,订单簿流动性同步经历明显改善。18—19 日价格处于低位时,±1% 流动性 Delta 一度降至约 -290 万美元,卖方深度明显占优;20 日后伴随价格反弹,Delta 快速由负转正,21—23 日多数时间维持在 +50 万至 +150 万美元,显示上涨过程中买盘承接持续增强。24 日 XAUT 进一步逼近 4,650 美元,但 Delta 再度短暂转负,反映高位获利了结和卖单开始增加。整体来看,本周 XAUT 呈现明显的“价格上涨、深度改善”特征,但临近高位后买卖力量重新趋于均衡。
3. 链上数据洞察
3.1 DEX 交易宽度明扩张,Uniswap 呈现金额回落但用户增长
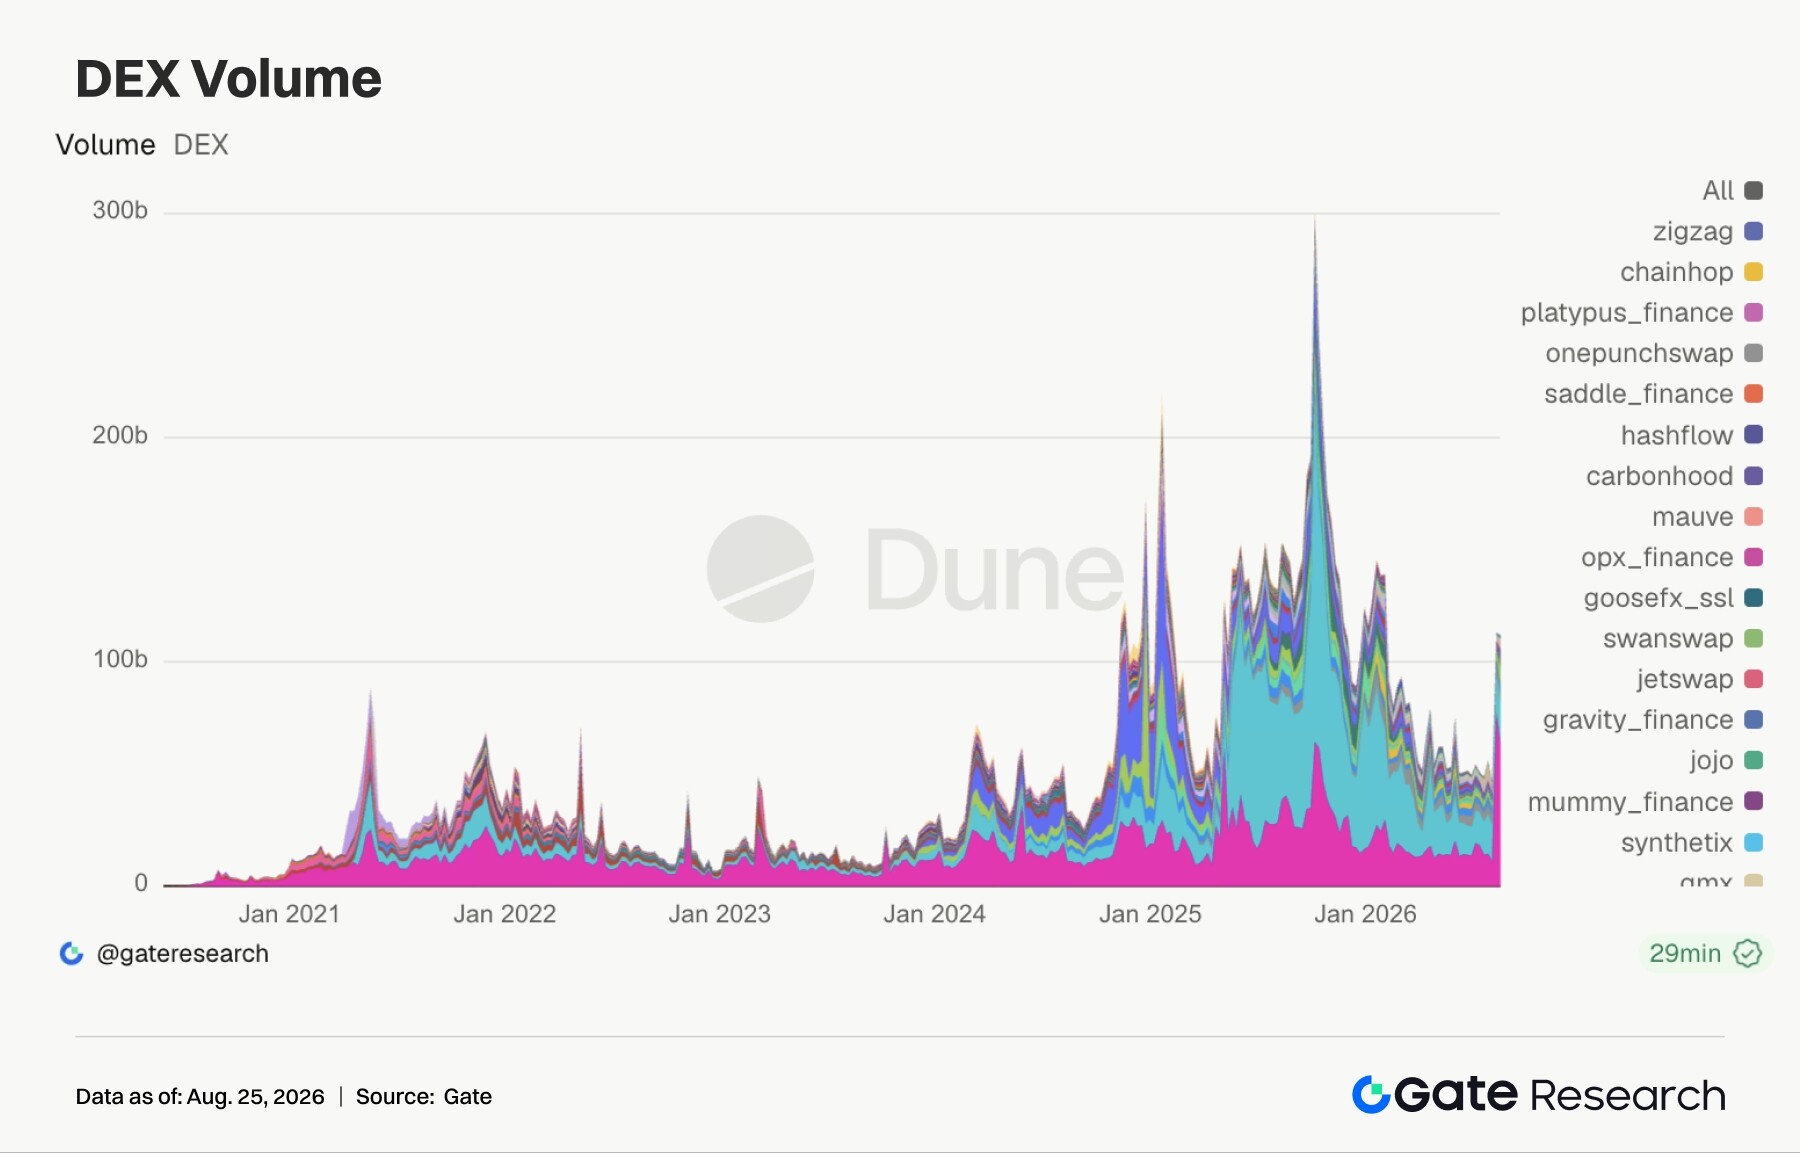
Uniswap 本周成交额约 632.5 亿美元,环比下降 18.6%,但交易笔数增长 21.2%、交易人数增长 14.5%,其从前一周大额成交高峰回落的同时,小额交易活动反而继续增加。Robinhood Chain 是这一结构变化的重要来源。该链早期成交主要由 Meme 资产推动,本周 Uniswap 上 Robinhood 股票代币累计成交又突破 10 亿美元,股票代币正在成为 Meme 之外的新流量入口。PancakeSwap 成交额约 189.4 亿美元,基本持平,但交易笔数和人数均增长约 27%,同样呈现单笔金额下降、散户活跃度上升的特征。PumpSwap 成交额增长 4.9%,交易人数却翻倍至 225 万;Aerodrome 增长 70.9%,Meteora、Raydium、Whirlpool 和 Curve 分别增长 135.8%、119.1%、231.4% 和 136.1%。本周反弹的核心是交易活动向 Base、Solana 和新兴高性能场所扩散;Pump App 的零费率和跨链 USDC 交易则继续强化高频、小额的用户结构。
3.2 稳定币供给增加超 24 亿美元,USDC 与 RLUSD 承担主要增量
主要稳定币总供给由周增超 23 亿美元。USDC 增加约 16.7 亿美元是最主要的增量来源;USDT 基本持平。与此同时,RLUSD 增长约 21.% 至 20.8 亿美元,USDD 增长 10.2%,PYUSD 增长 4.2%,而 BUIDL 下降约 5.6%,资金由部分代币化货币基金转向可直接用于交易、支付和抵押的稳定币。USDC 的扩张与本周使用场景形成呼应。USDC Treasury 在 Solana 上继续进行大额铸造,而 Coinbase 的 x402 协议过去 30 天处理约 1,400 万笔 AI 代理支付,结算资产几乎全部是 USDC。x402 将稳定币嵌入 API 和机器支付流程,使 USDC 需求不再只来自交易所和 DeFi。RLUSD 则在 8 月 17 日于 XRP Ledger 新增两批发行,并继续扩大机构分销。
3.3 LST 进入全面估值修复,HYPE 质押资产弹性领先
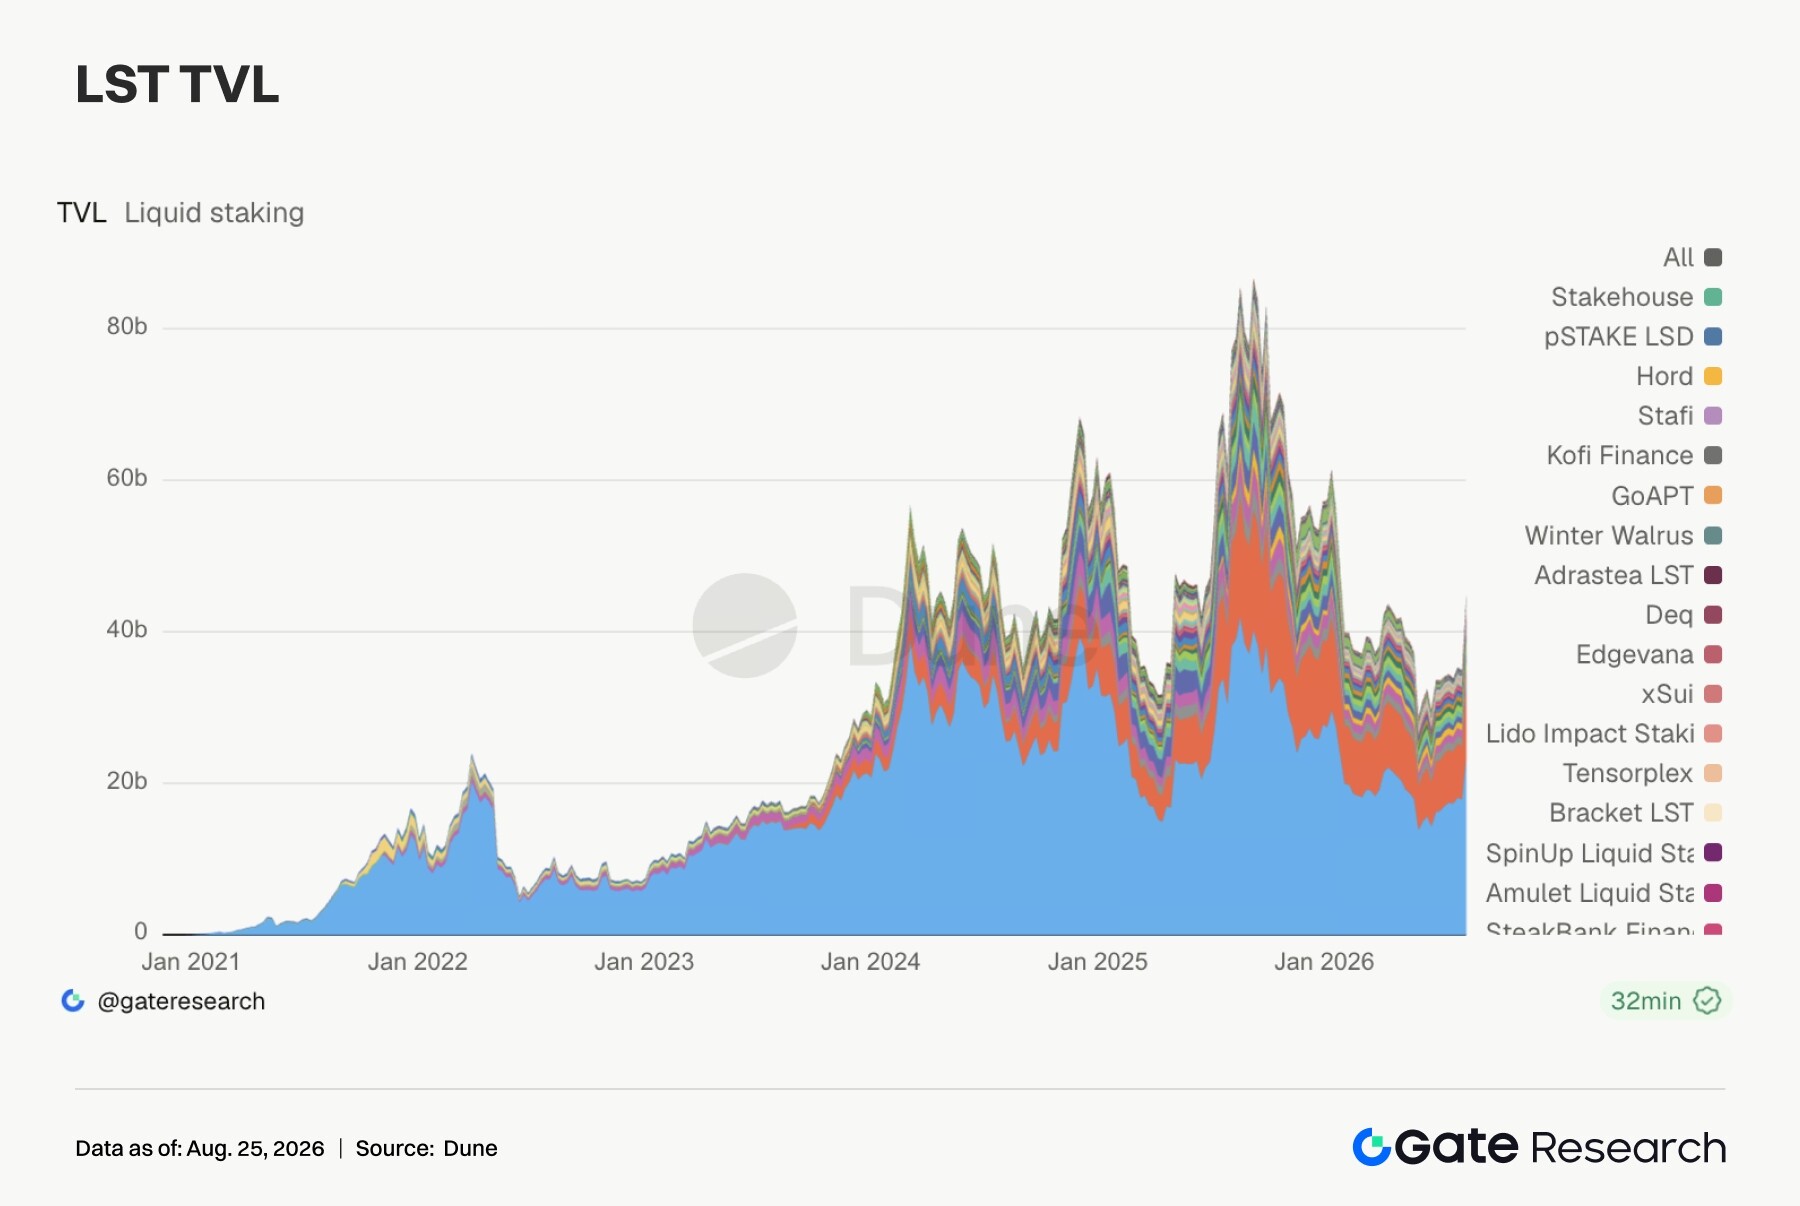
LST 板块随基础资产反弹普遍回升。Lido TVL 升至约 232.6 亿美元,环比增长 29.9%;Rocket Pool 增长 28.9%,StakeWise 增长 29.1%。Solana 侧 Sanctum、Jito 和 Jupiter Staked SOL 分别增长 25.1%、28.1% 和 23.9%,整体弹性与 ETH 质押资产接近。表现最强的是 Kinetiq kHYPE,TVL 增长 38.4%至约 11.3 亿美元。其超额表现与 HYPE 上涨及 Hyperliquid 交易收入激增有关,本周 Hyperliquid 单日永续成交一度达到 152.1 亿美元,HYPE 升至 70 美元附近。
3.4 Aave 借款重回核心市场扩张,机构抵押品边界继续外移
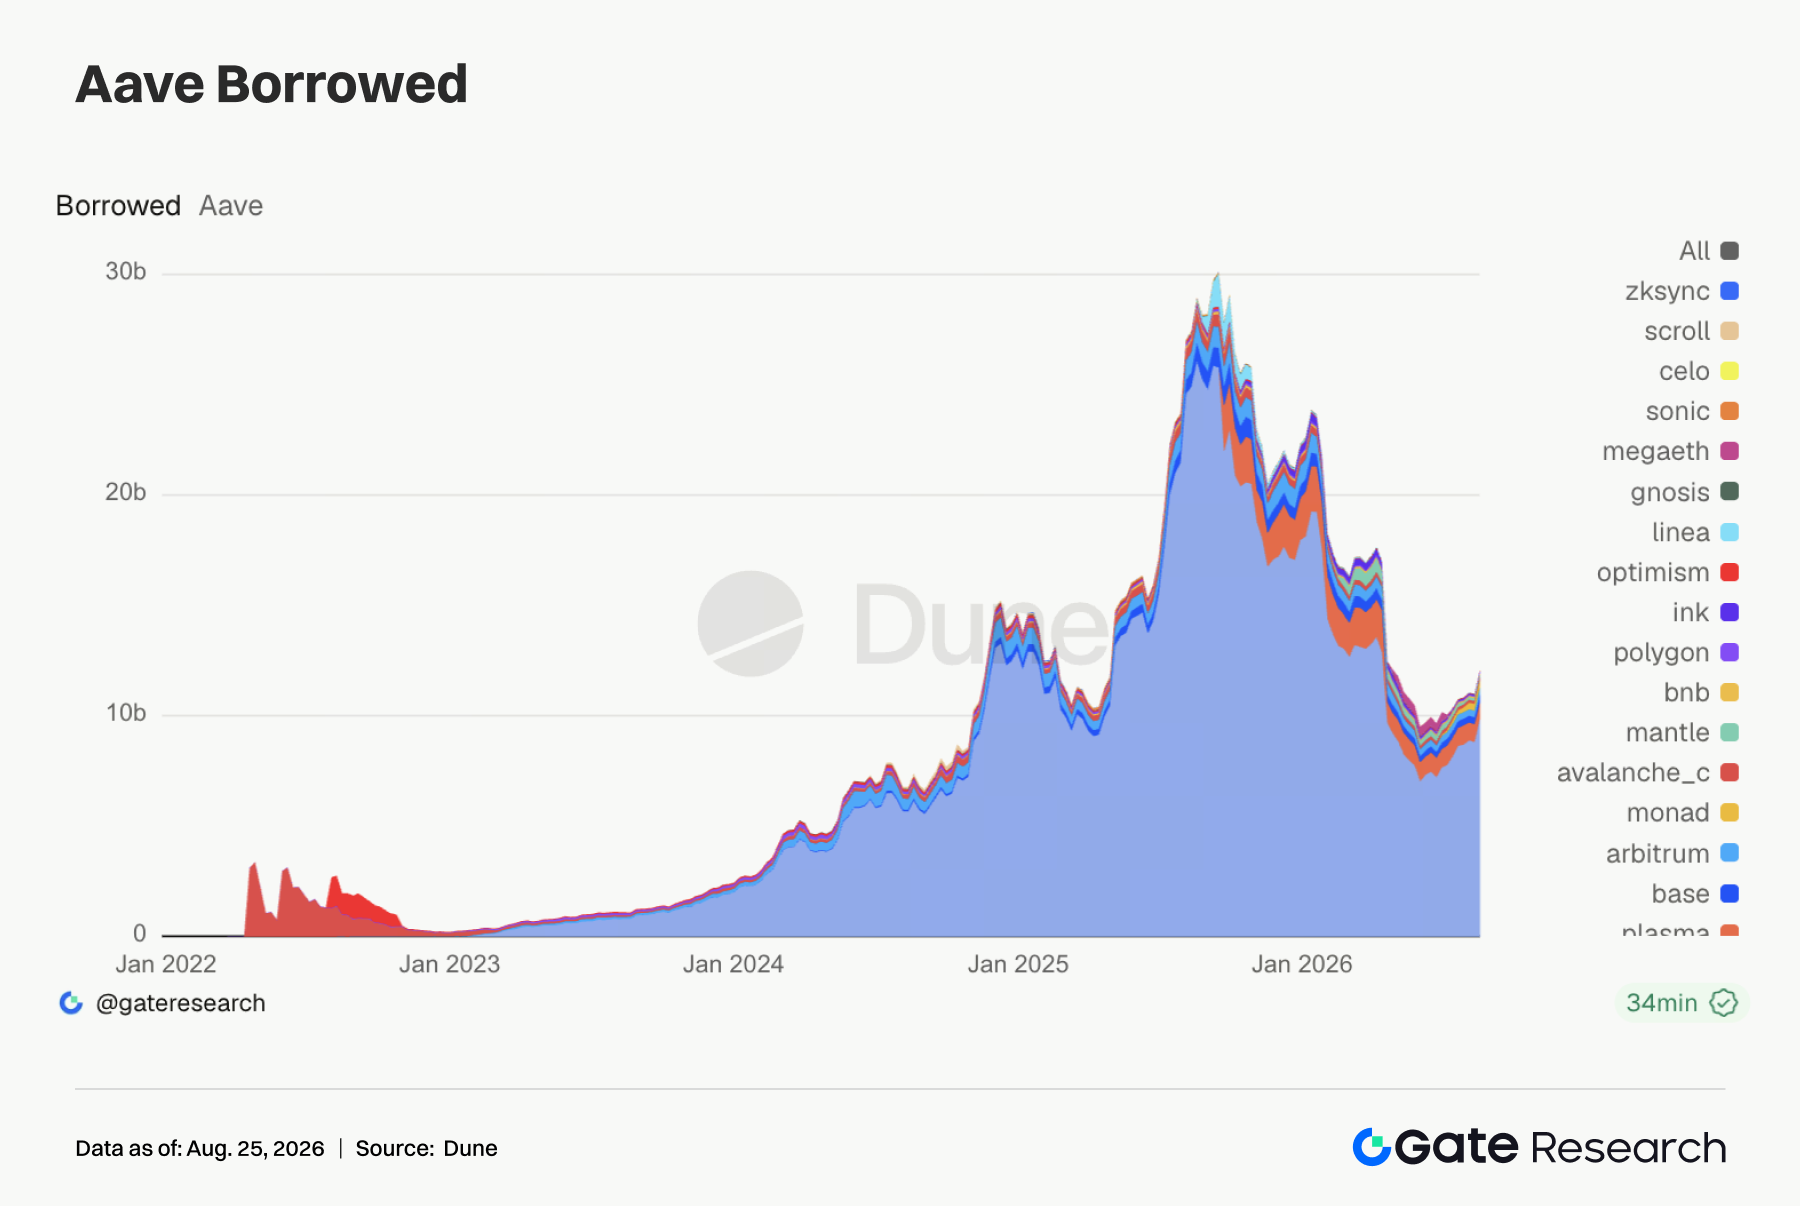
Aave 以太坊市场借款余额由 88.2 亿美元升至 98.9 亿美元,增长 12.1%,单周增加约 10.7 亿美元,是总盘扩张的主要来源。Base、Arbitrum 和 Mantle 分别增长 13.2%、11.5%和 12.0%,Avalanche、BNB Chain 与 Optimism 也温和回升;Plasma 和 Monad 则分别收缩 8% 和 3.7%。资金重新集中于以太坊和成熟 L2,借款人优先考虑抵押品深度、清算流动性以及风险参数的稳定性。此外,Aave V4 存款规模已接近 7.5 亿美元,一周增加超过 3 亿美元,Hub-and-Spoke 架构开始获得实际资金验证。与此同时,Securitize 提议将 Neuberger Berman 的代币化高收益基金 HINC 纳入 Aave Horizon,允许其作为抵押品借入 USDC、GHO 和 RLUSD,意味着 Aave 的增长边界正由加密资产杠杆逐步扩展至机构信用市场。
3.5 Aave 利率温和上行,借款增长未演变为流动性争夺
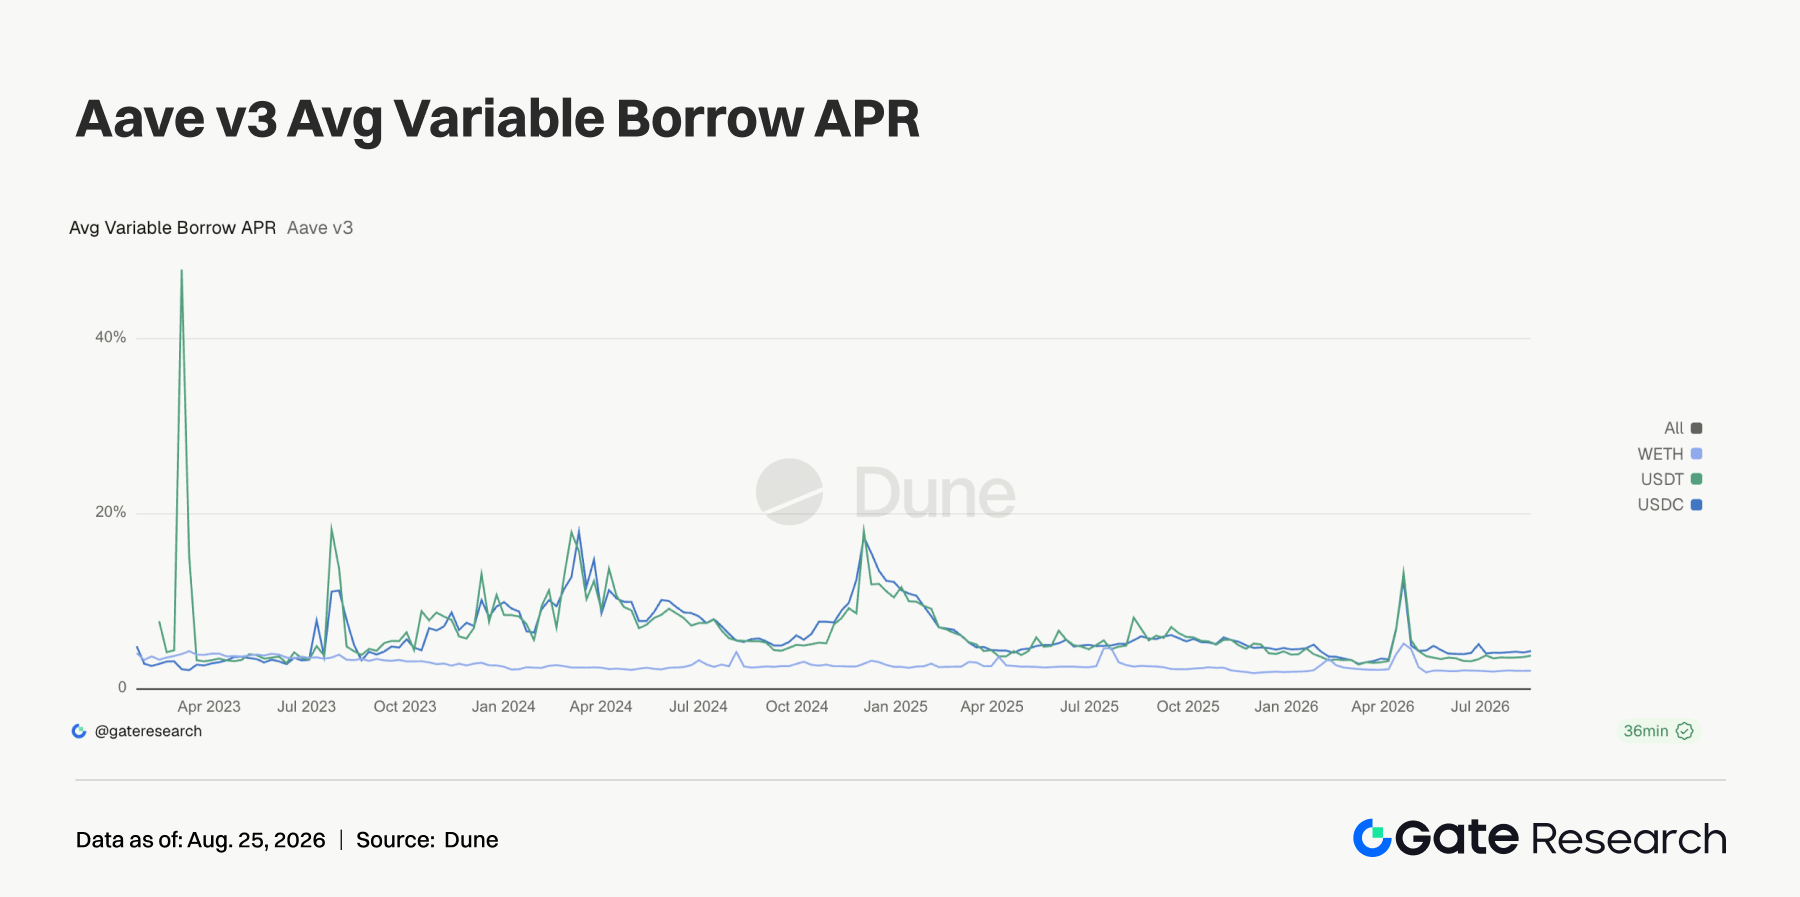
USDC 平均借款利率由 4.21% 升至 4.37%,USDT 由 3.69% 升至 3.85%,两者均上升约 16 个基点;WETH 仅由 2.11% 升至 2.13%。USDC 周内最高利率接近 14%,说明局部高利用率池存在短时压力,但平均融资成本没有随借款余额同步大幅上冲。USDT 最高利率升至 4.52%,尾部波动有所扩大,但仍处于可控区间。市场正在恢复套息、市场中性和方向性杠杆需求,但尚未进入借款人争抢稳定币的阶段。WETH 余额扩张而利率基本不变,也说明 ETH 反弹更多来自现货、LST 估值和仓位回补,而非激进的 ETH 借贷杠杆。
3.6 协议收入明显回升,Hyperliquid 成为风险偏好修复的主要受益者
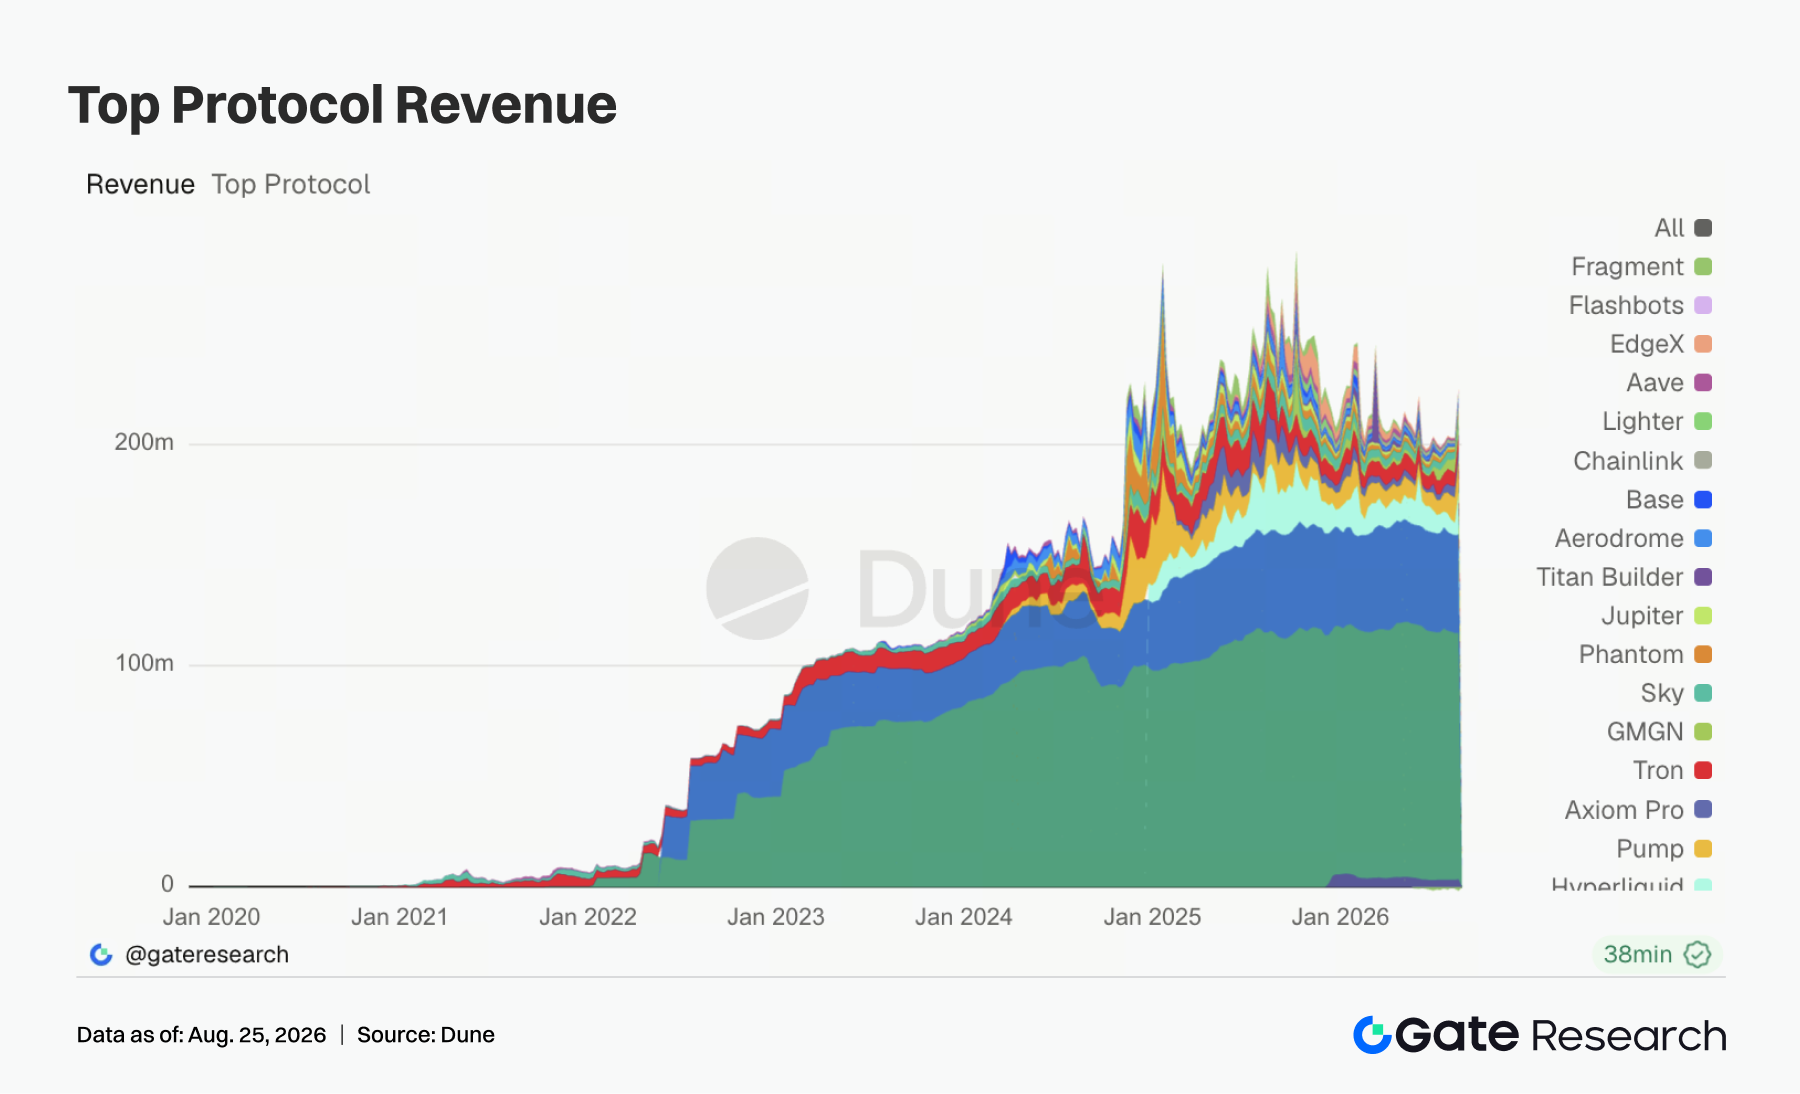
Hyperliquid 本周收入由 572 万美元升至 1,933 万美元,环比增长约 238%,是头部协议中最显著的增量。Pump 收入增长 18.7% 至 1,368 万美元,Axiom Pro 增长 20.8%;Phantom、Jupiter 和 Lighter 分别增长 83.5%、119.9% 和 186.1%。基础设施端同样受益,Titan Builder、Base 和 Aerodrome 收入分别增长 332%、224% 和 126%,显示本轮反弹同时传导至交易前端、区块空间、MEV 与流动性层。Tether 与 Circle 仍以约 1.11 亿美元和 4,451 万美元位居前两位,但收入基本持平;Aave 收入约 99 万美元,仅增长 1.1%。因此,本周收入改善是高度集中于衍生品、Meme 交易和订单流基础设施。
4. 衍生品追踪
4.1 BTC 强势上行后资金费率走高,OI 温和增长显示杠杆追涨正在累积
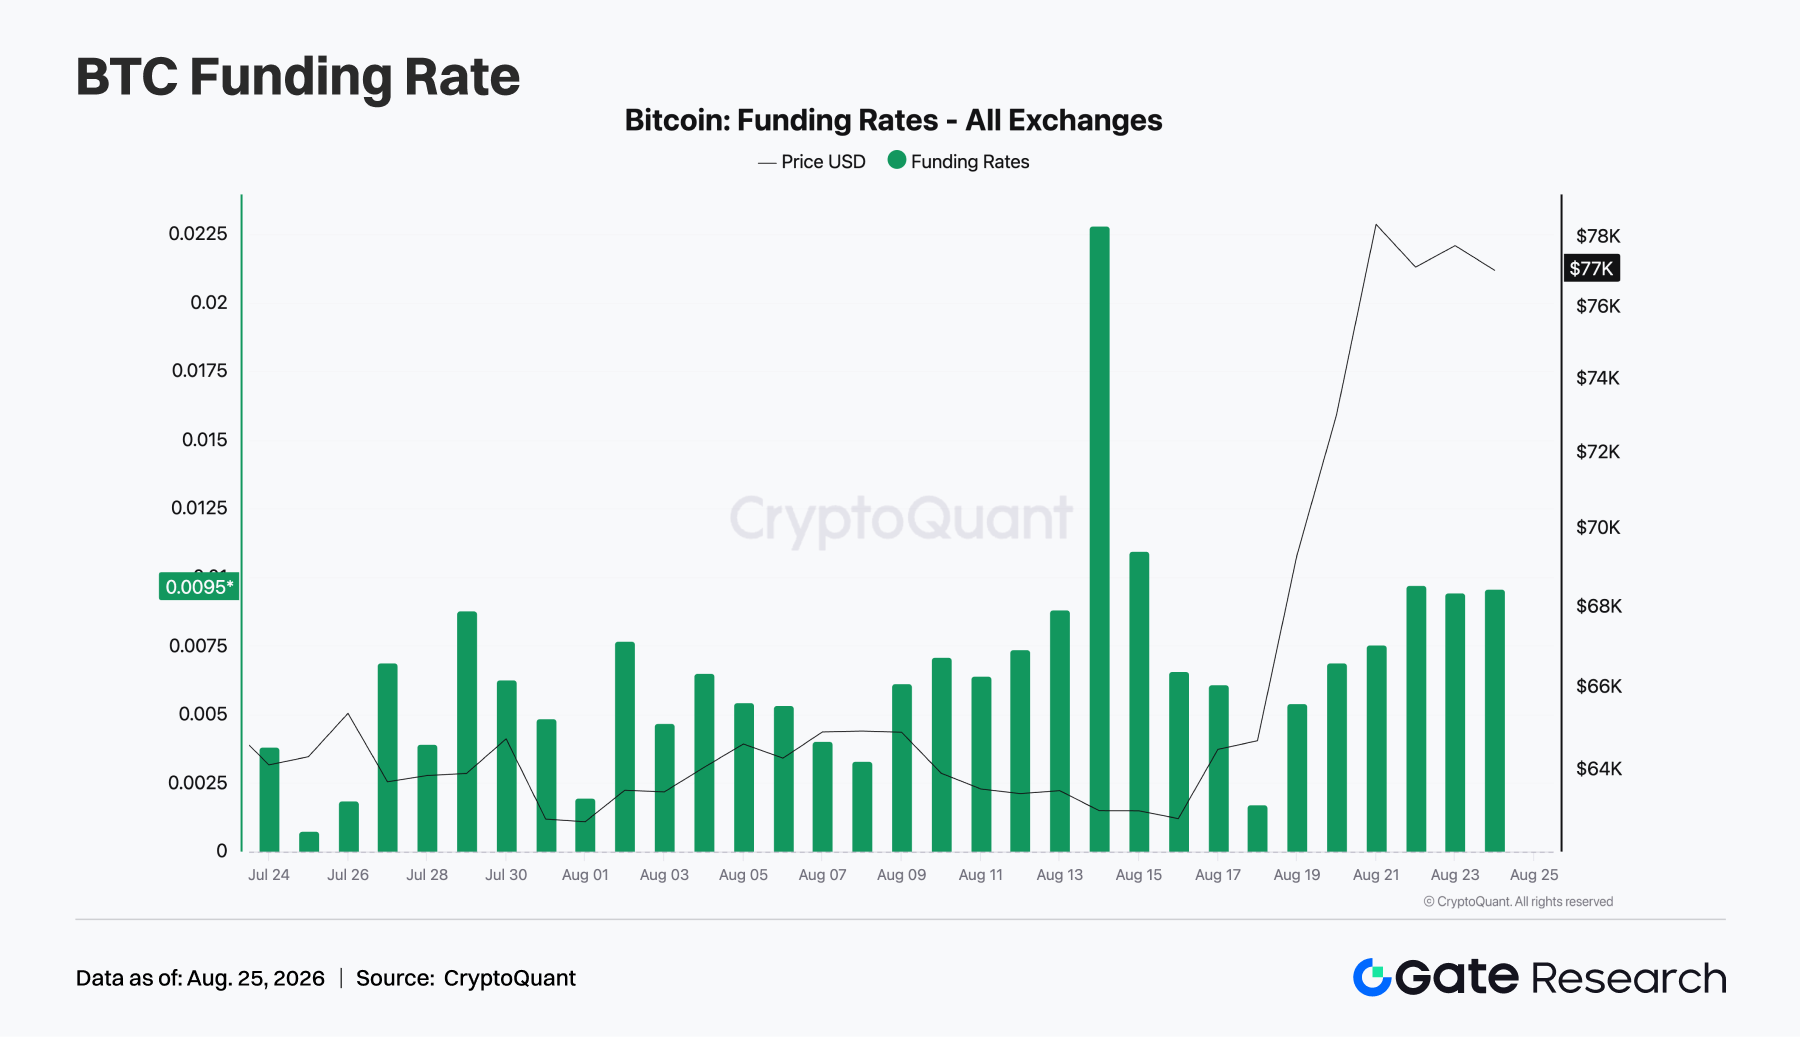
过去一周,BTC 自 6.3 万美元附近快速上行,8 月 21 日一度触及 7.96 万美元,随后高位震荡,8 月 23 日收于约 7.77 万美元,周涨幅约 23.6%。价格上涨显著快于合约持仓量扩张。跨交易所聚合 OI 在期间内由约 123 亿美元升至 126 亿美元,中途曾冲高至约 129 亿美元后回落,本轮上涨并非完全由新增杠杆单边推动。
但在上涨后半程,资金费率明显抬升。8 月 21 日后,多数交易平台维持正费率,OI 加权小时费率升至约 0.0010%—0.0013%,Gate BTC 永续资金费率亦多次触及 0.01%/8 小时附近。多头情绪显著升温,短线杠杆追涨有所增加。
整体来看,本周呈现价格强势突破、OI 温和抬升和资金费率走高的组合。上涨初期杠杆扩张并不激进,但高位正费率已带来一定多头拥挤风险。若 BTC 站稳 7.8 万美元并带动 OI 再度放大,需关注资金费率进一步升温;若跌破 7.55 万美元附近,则高费率多头的回撤压力可能加大。
4.2 期权成交活跃度维持高位,月度与季度合约仍主导持仓
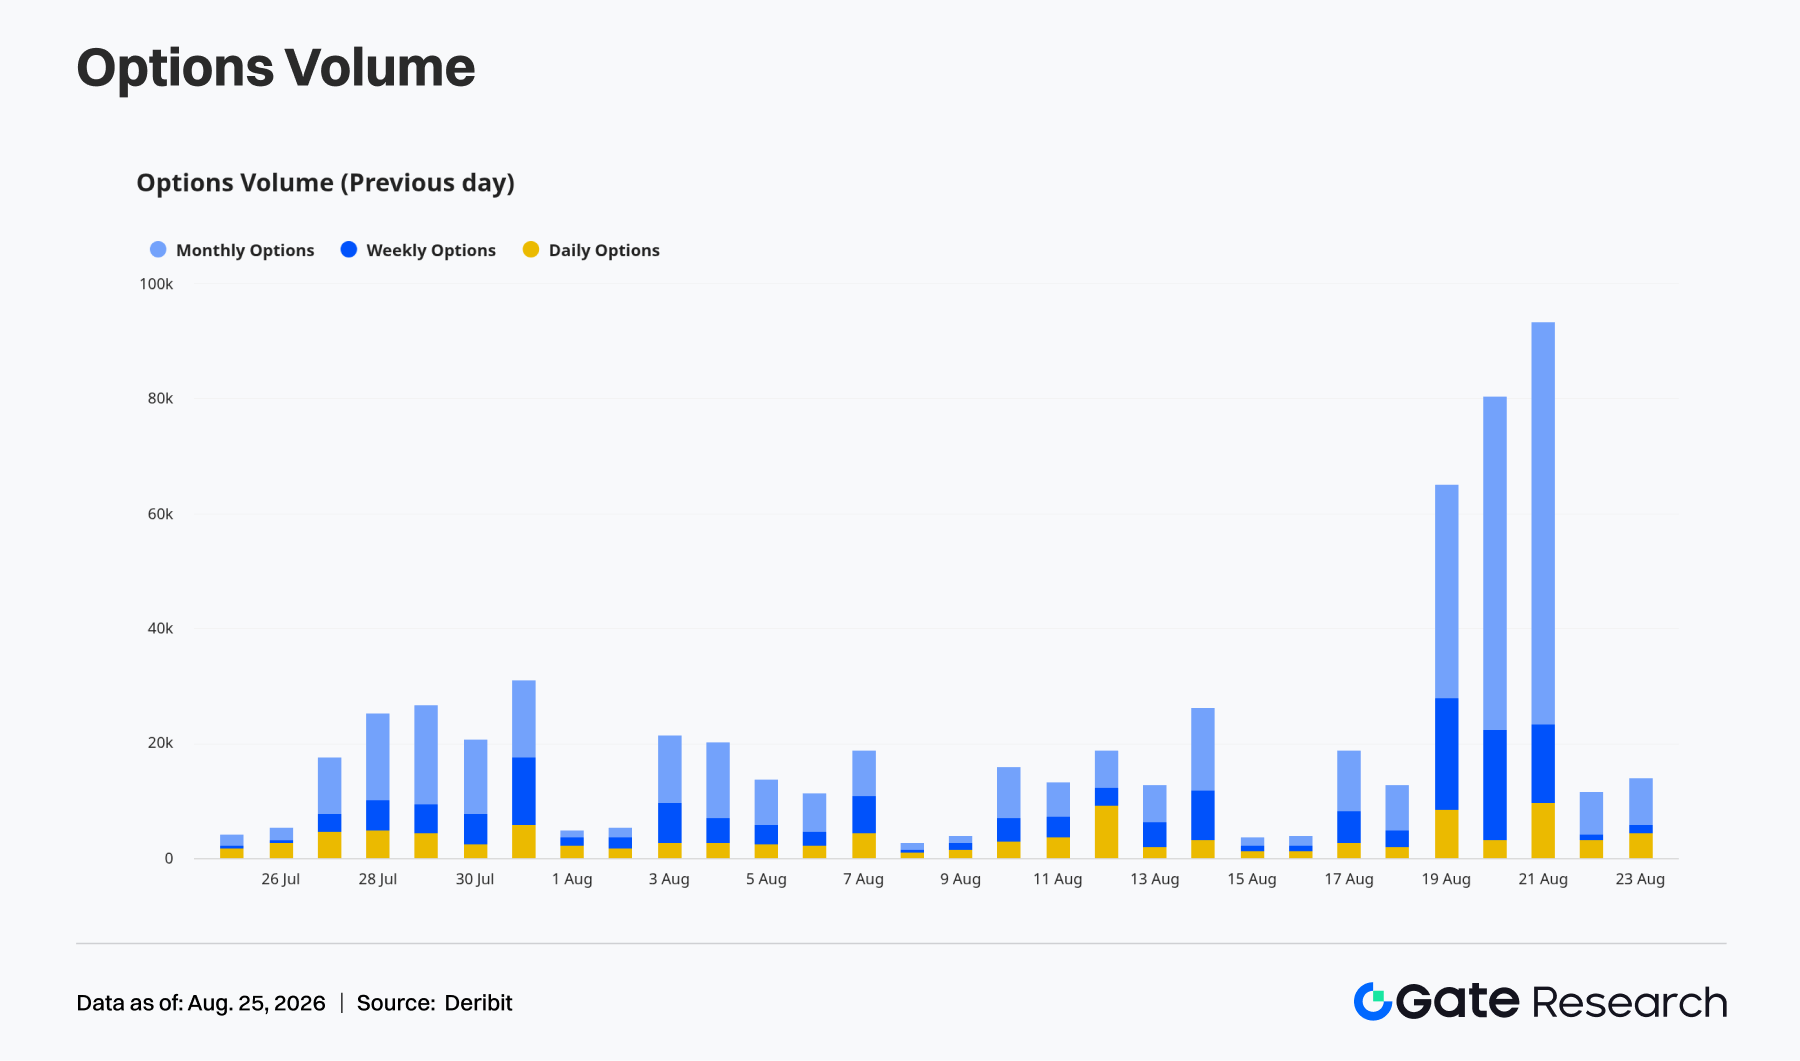
BTC 期权市场在本周价格突破过程中保持活跃。截至 8 月 24 日,Deribit BTC 期权 24 小时名义成交额约 11 亿美元,未平仓名义金额约 311 亿美元;整体成交量 Put/Call Ratio 约为 0.69,未平仓 Put/Call Ratio 约为 0.59,显示中期方向性仓位仍以看涨结构为主。
从期限分布看,8 月 28 日、9 月 25 日和 12 月 25 日到期合约的 OI 分别约为 61 亿、101 亿和 83 亿美元,合计占总 OI 近八成。月度和季度合约仍是市场进行方向交易、波动率配置与风险管理的核心载体。值得注意的是,8 月 25 日至 27 日的短到期期权成交 Put/Call Ratio 升至约 1.7—3.3,反映在价格冲高后,短线保护性交易明显增加。
整体而言,期权端呈现中长期看涨仓位占优和短期限保护需求回升的结构。若 BTC 持续维持在高位,月度及季度合约或继续承接方向性配置;若价格回落,短端看跌成交量可能进一步放大。
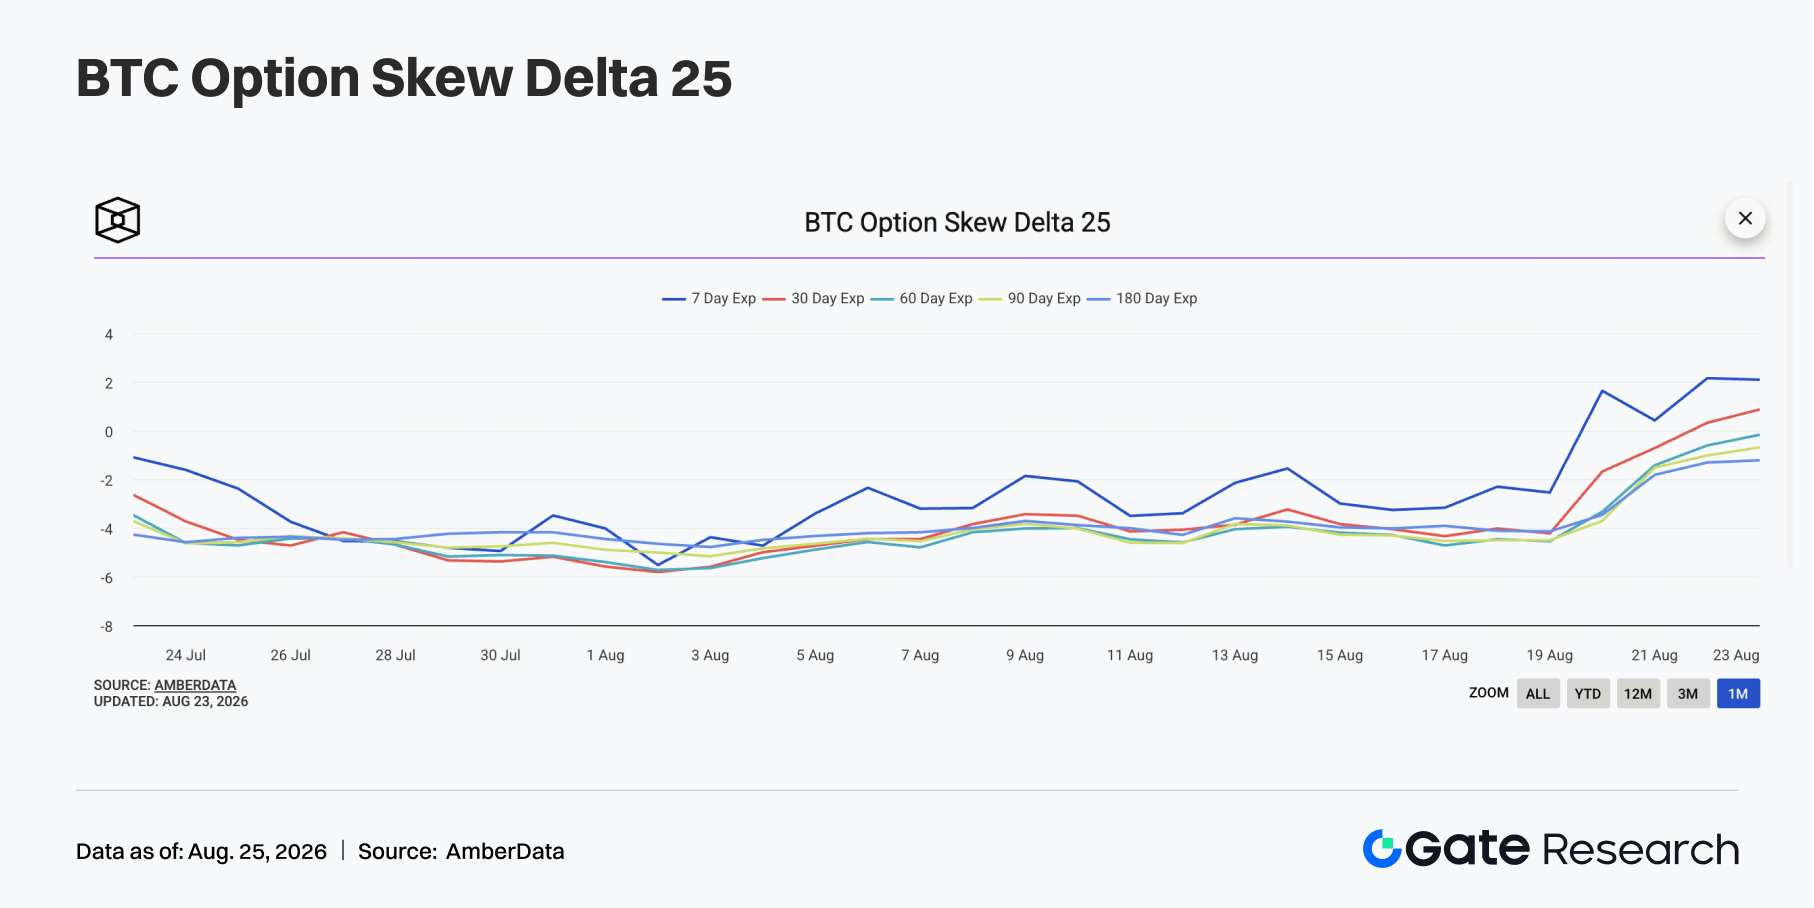
4.3 25D Skew 在上行阶段一度修复,周末看跌保护需求重新抬升
从 Skew 结构看,BTC 在上涨初期的看跌保护溢价明显收敛。以 30 天常期限 25D Risk Reversal 口径观察,8 月 17 日约为 -1.57%,至 8 月 20 日一度修复至 -0.29%附近,显示 BTC 快速拉升期间,市场对下行风险的定价一度显著减弱。
不过,在价格冲高回落后,短期限保护需求重新上升。最新 25D Skew 约为 -5.2%,并在四小时内进一步走弱约 1.8 个百分点,说明看跌期权相对看涨期权再度获得溢价,市场开始为高位波动和潜在回撤配置保护。
整体来看,本周 Skew 反映出市场并未形成单边追逐看涨期权的结构。上涨阶段防御情绪缓和,但高位震荡后,短端避险需求迅速回补。若 BTC 能守住 7.55 万美元附近,短端保护溢价或逐步回落;若跌破该区域,Skew 可能进一步下行。
4.4 DVOL 由 35 附近升至 43 附近,短端隐含波动率显著抬价
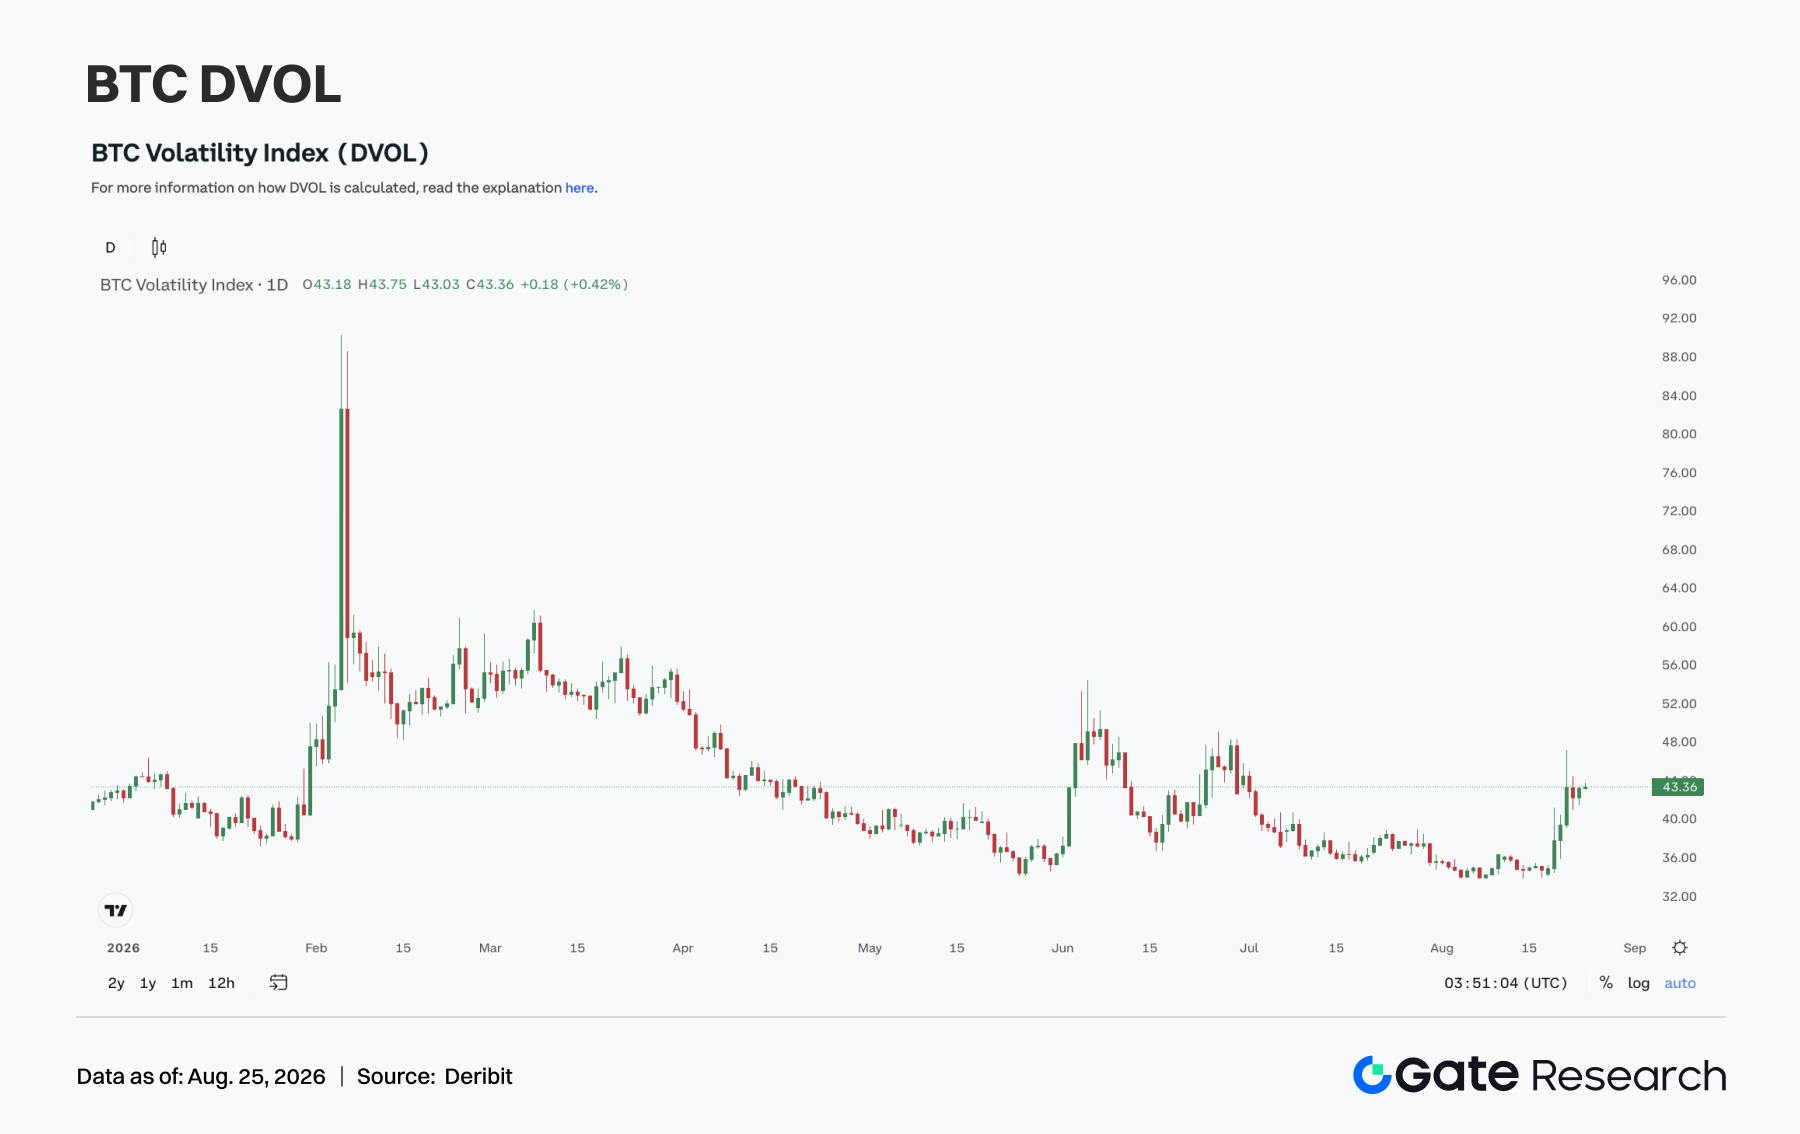
BTC DVOL 本周明显上行。8 月 17 日 DVOL 约为 35,周内低点一度降至 33.9;随着 BTC 在 8 月 20 日后快速突破,DVOL 持续抬升,周内最高接近 47,周末回落后仍处于 42—44 区间。价格上涨伴随隐含波动率走高,说明市场并未将本轮行情简单定价为低波动单边趋势,而是在同时计入继续上行与高位回撤的双向风险。
期限结构方面,1—4 天期 ATM 隐含波动率约为 49%—53%,明显高于 30 天期约 41%的水平,短端波动率溢价较为突出。这与短期限 Put/Call Ratio 抬升、Skew 再度转弱相互印证,显示市场对短期价格波动保持谨慎。
整体而言,BTC 当前处于高位价格、正资金费率、短端 IV 抬升和 Skew 偏负的组合。若价格在 7.55 万至 7.95 万美元区间内逐步收敛,短端波动率或有所回落;若重新突破 7.95 万美元或跌破 7.55 万美元,DVOL 仍可能维持高位甚至进一步走强。
5. 本周展望
数据来源:
• Investing, https://investing.com/currencies/xau-usd-historical-data
• Gate, https://www.gate.com/trade/BTC_USDT
• CMC, https://coinmarketcap.com/real-world-assets/?type=all-tokens
• Coinglass, https://www.coinglass.com/pro/depth-delta
• Dune, https://dune.com/gateresearch/gate-institutional-weekly-report
• CryptoQuant, https://cryptoquant.com/asset/btc/chart/derivatives
• Amberdata, https://pro.amberdata.io/options/deribit/btc/current/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。