Gate 机构周报:BTC 价格回落但 OI 维持高位,BTC ETF 净流出约 3.85 亿美元(2026 年 8 月 10 日— 8 月 16 日)


- 核心观点:美国通胀降温但零售销售下降0.6%加剧增长担忧,市场交易逻辑由通胀转向经济增长;加密资产明显弱于美股,资金偏好流动性更强的传统风险资产,BTC ETF净流出3.85亿美元,机构情绪由增配转为防御。
- 关键要素:
- BTC现货ETF净流出约3.85亿美元,AUM环比降3.57%至757亿美元;ETH ETF小幅净流出0.03亿美元,资金热度几乎消退。
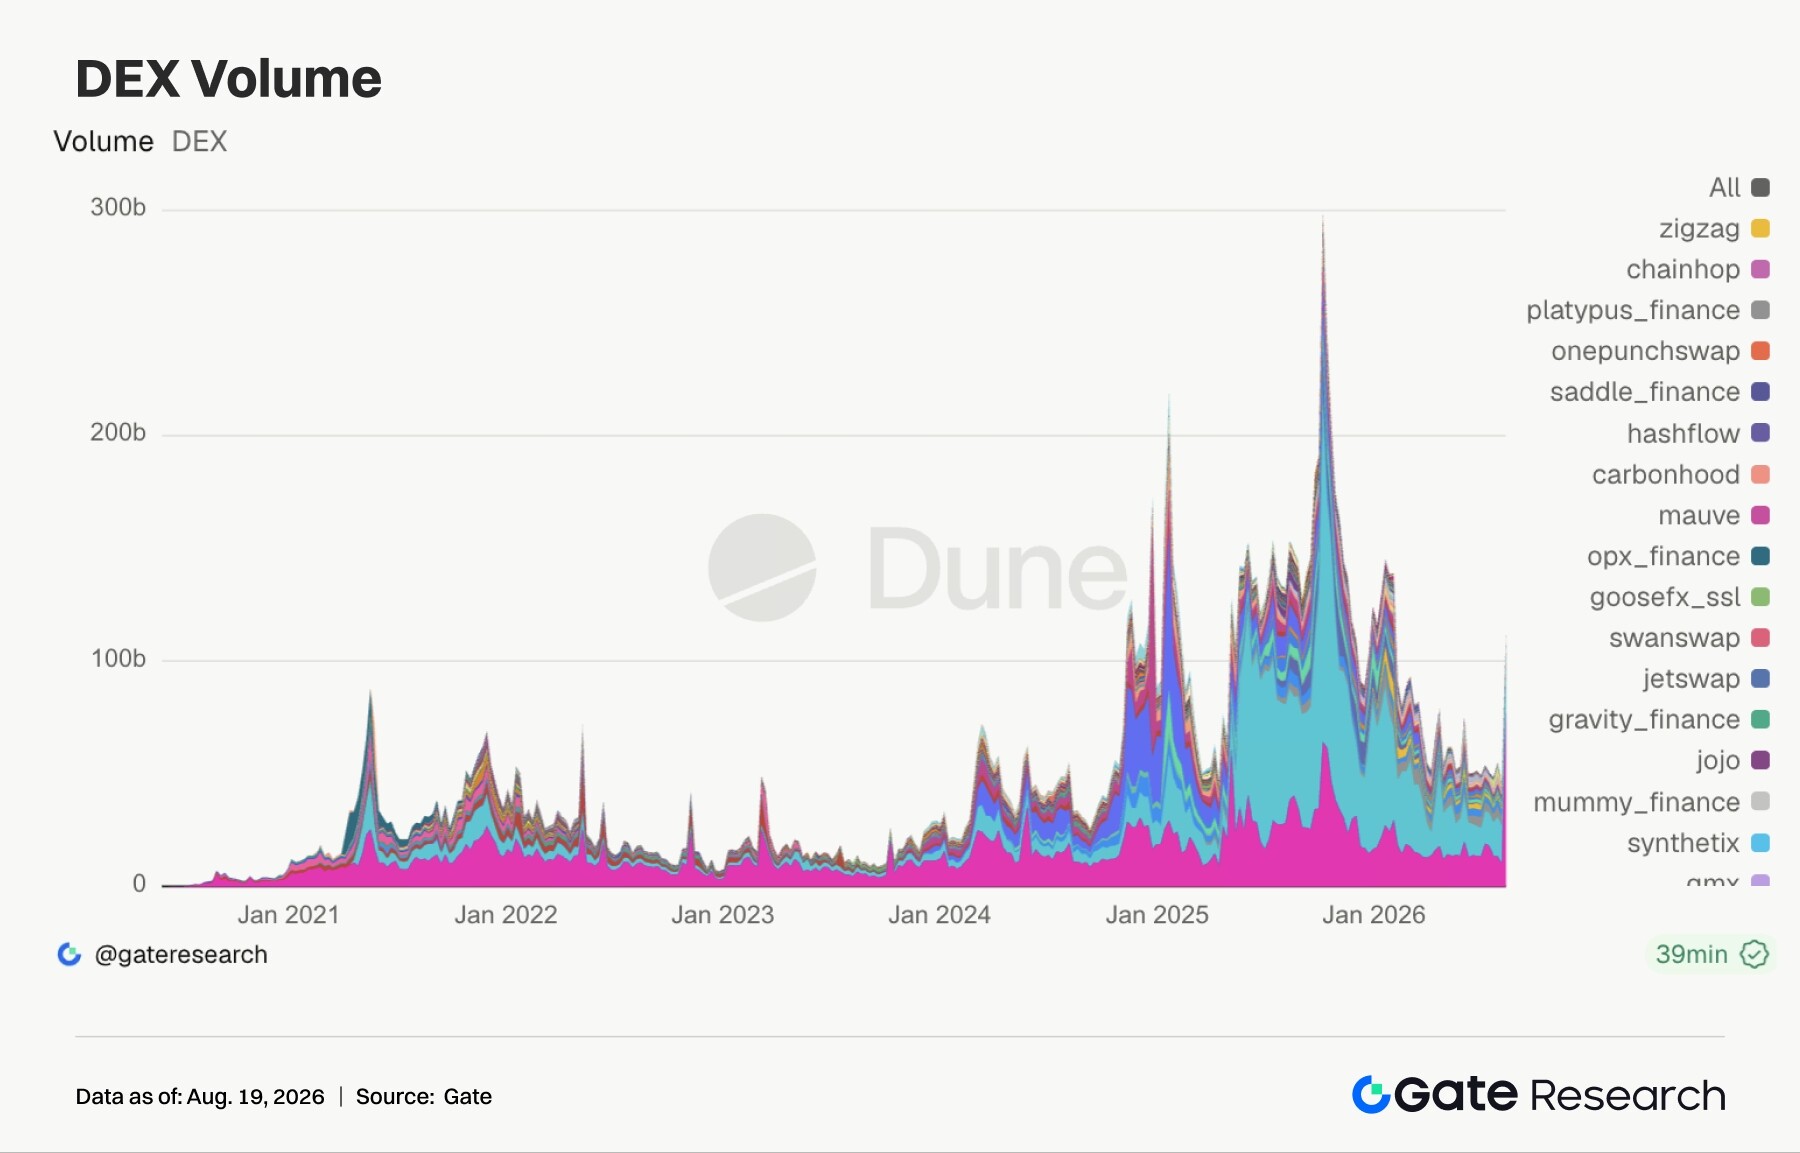
- DEX周成交下降5.2%至372.96亿美元,Uniswap V3降32.9%而V4增2.7%;Robinhood Chain贡献约六成Uniswap协议收入,资金关注流量向协议收入转化。
- 稳定币总规模仅增1.48亿美元,USDS收缩4.5%,USDD、RLUSD分别增10.2%和8.3%,新增供给流向激励、合规及机构分发渠道。
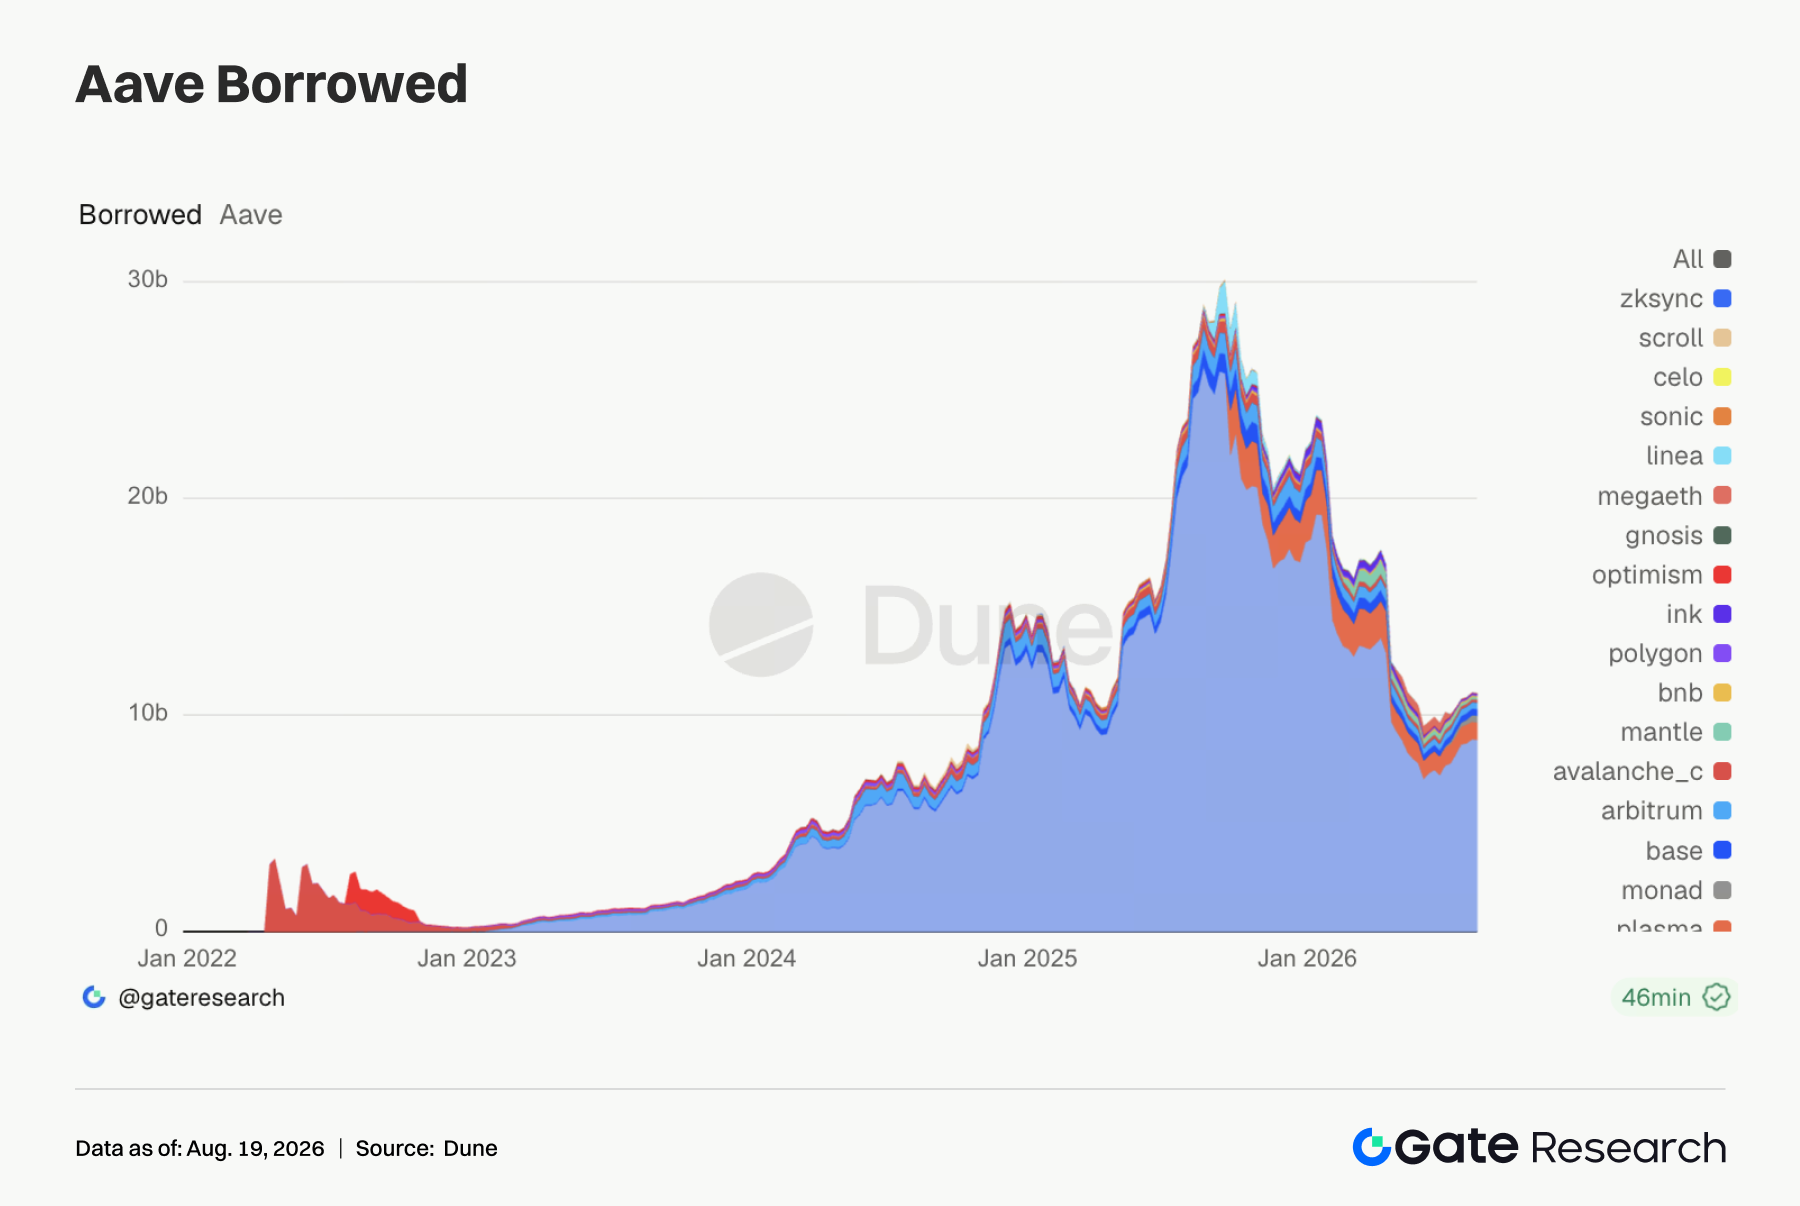
- Aave借款余额小幅回落,V4存款突破4亿美元创新高,USDC平均利率降至4.21%,杠杆扩张仍谨慎。
- BTC价格回落至6.29万美元但OI升至约123亿美元且资金费率持续为正,形成"价格跌、OI高、正费率"组合,跌破6.25万美元需警惕多头去杠杆。
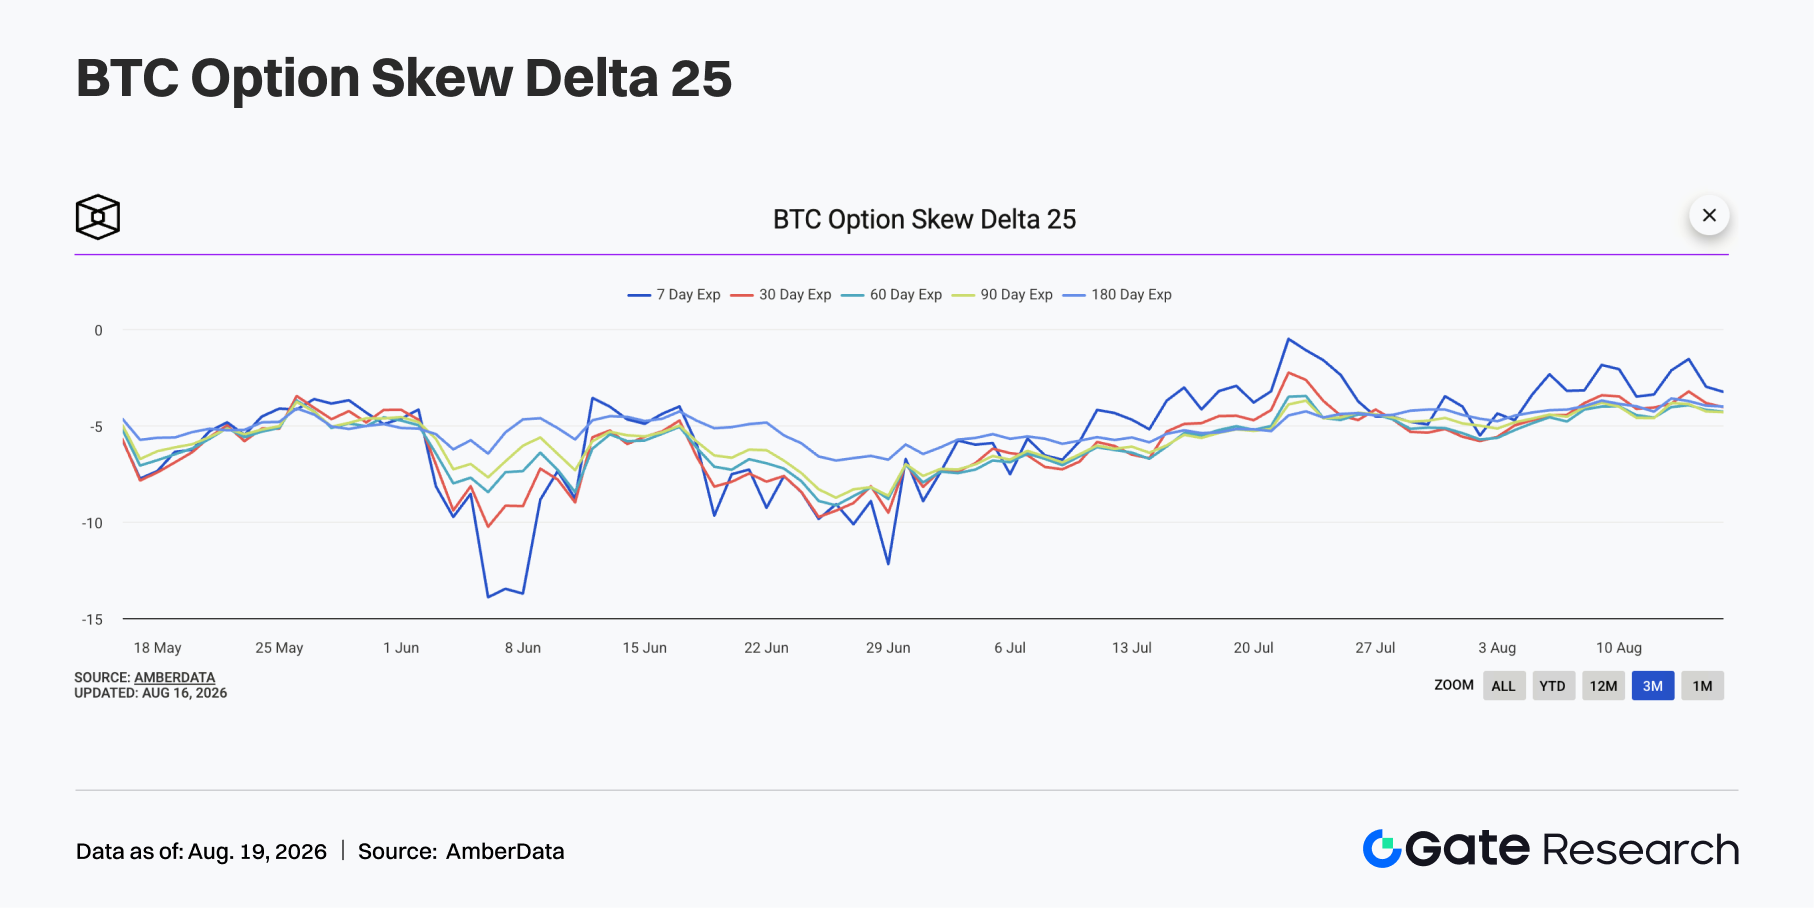
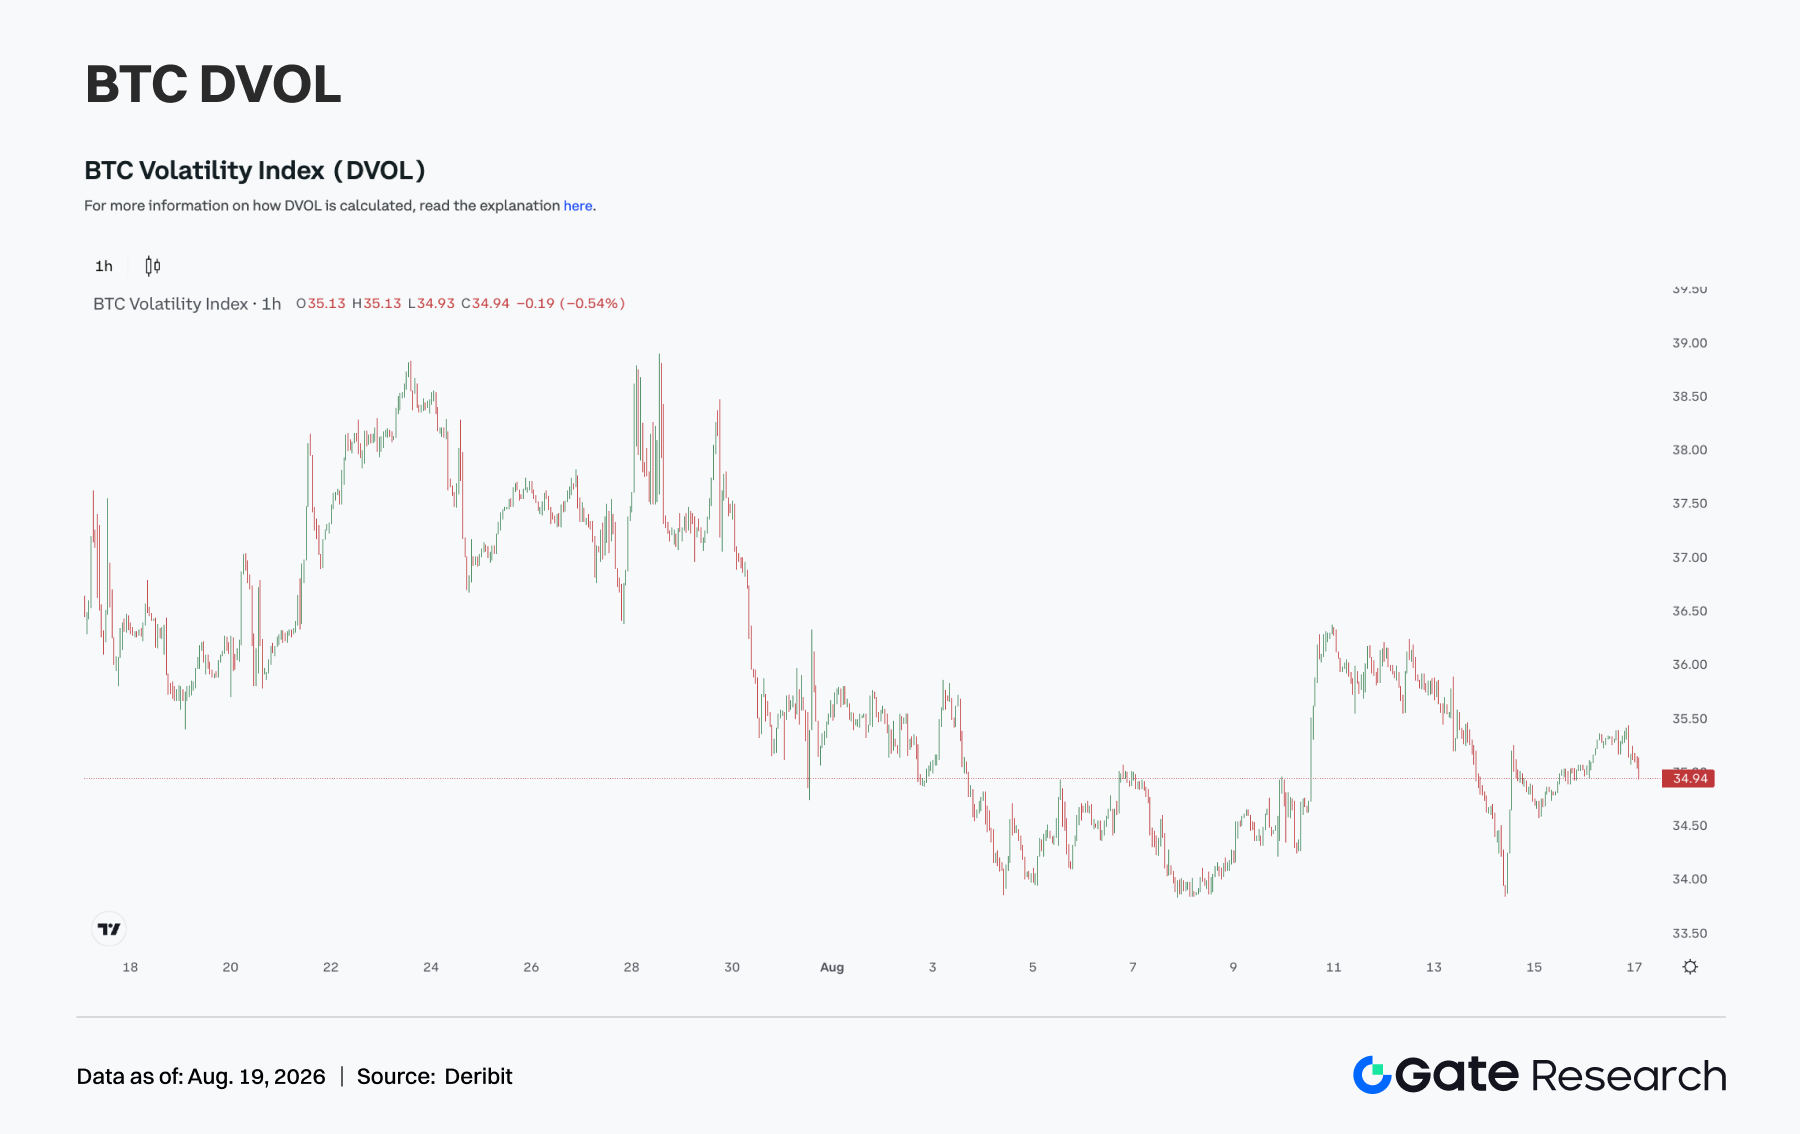
- 8月底期权Put/Call Ratio升至1.9,25D Skew一度降至-8.12后修复至约-3,DVOL冲高回落至35附近,短期防御需求增加但中长期仍偏看涨。
摘要
• 美国 CPI、PPI 压力缓和推动美债收益率回落,但零售销售下降 0.6% 加剧增长担忧,美股整体维持韧性,市场交易重点由通胀重新转向经济增长。加密资产明显弱于美股,资金仍偏好流动性更强的传统风险资产。
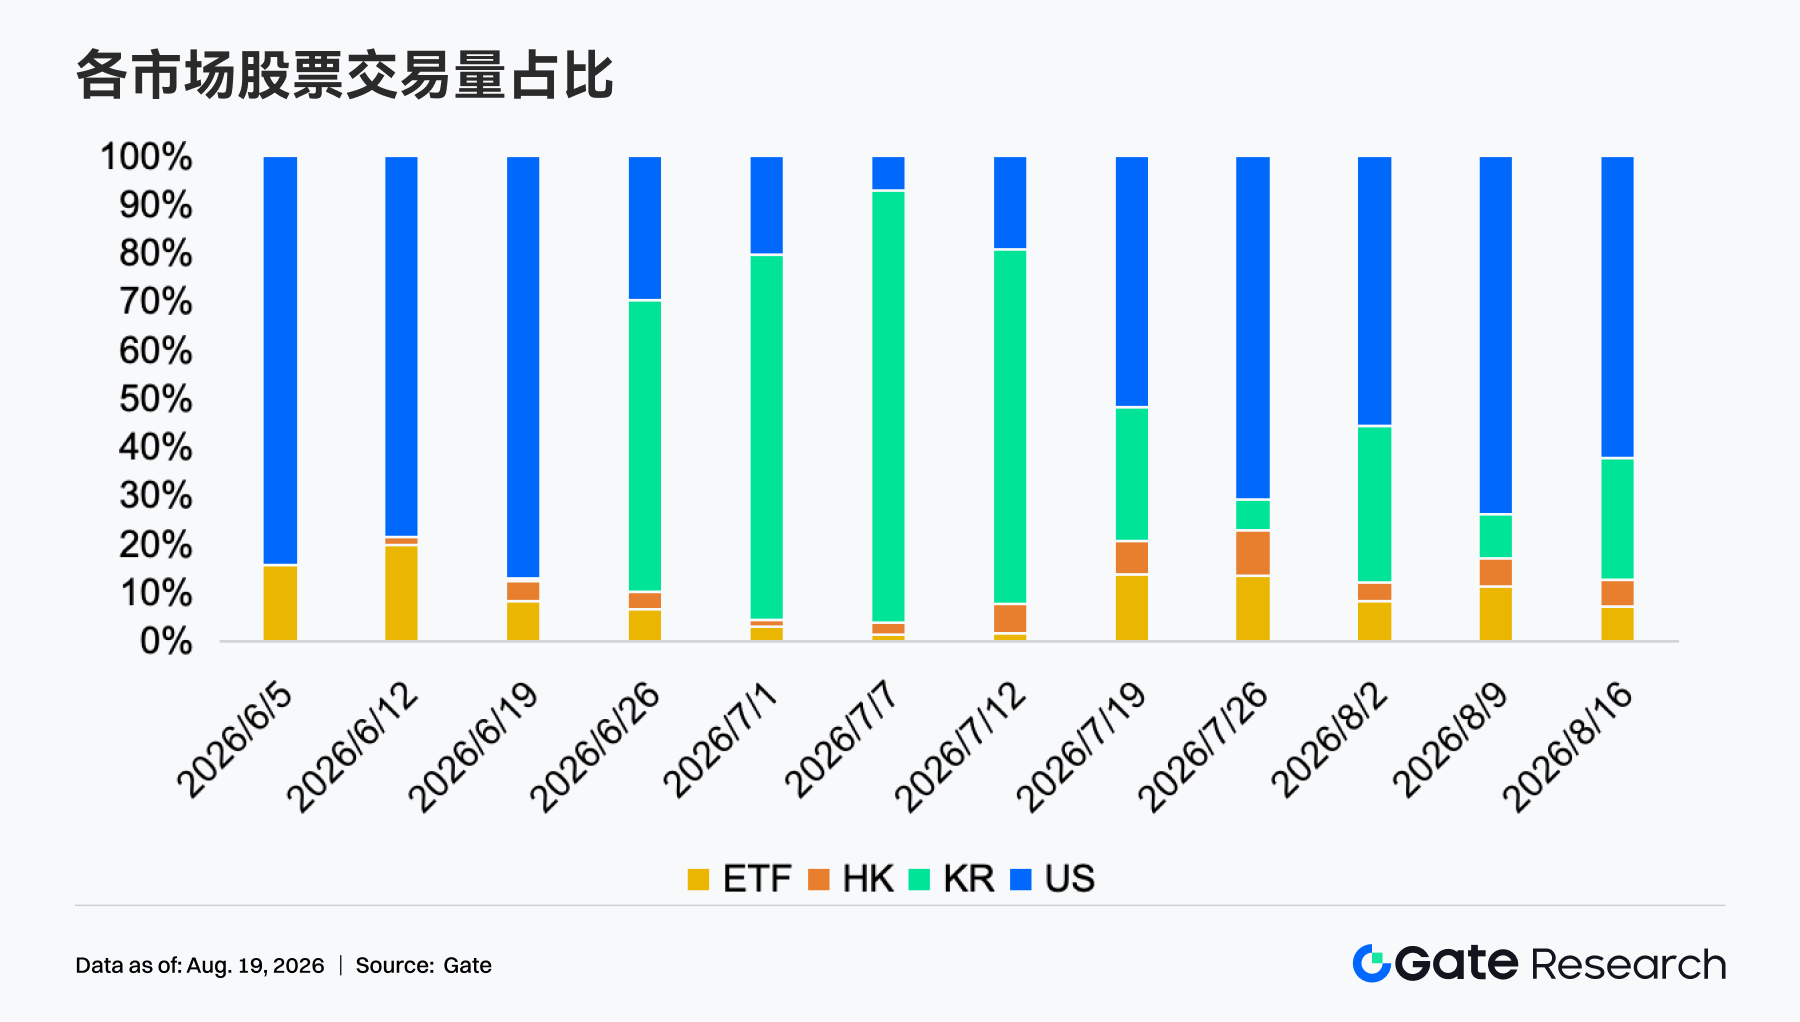
• BTC ETF 净流出约 3.85 亿美元,Gate TradFi 周交易量维持约 1,150 亿美元,Gate 股票交易则呈现“美股主导、韩股快速回升”的结构。
• DEX 周成交下降 5.2%,但 Uniswap V4、Aerodrome 等局部增长;Robinhood Chain 已贡献约六成 Uniswap 周协议收入,资金开始更加关注交易流量能否转化为协议收入、回购与长期价值。
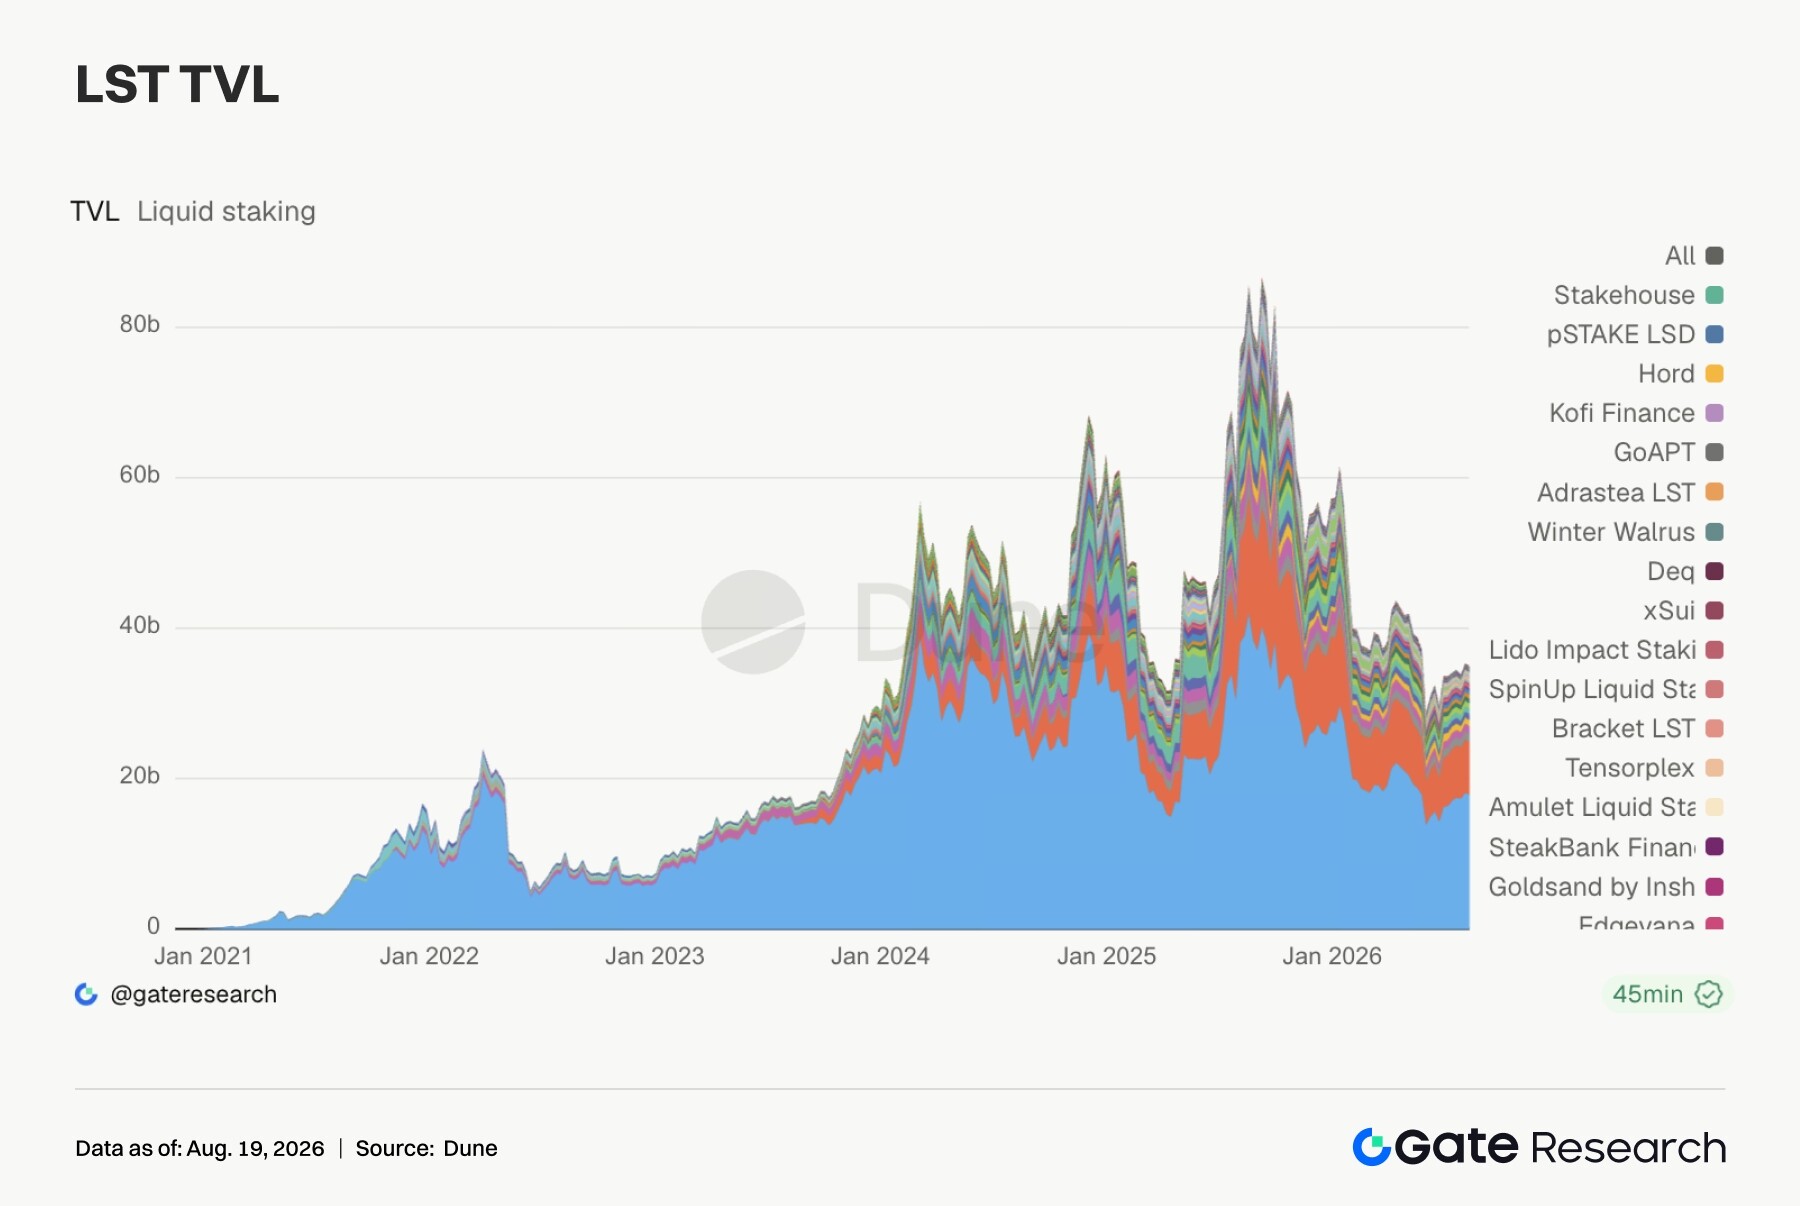
• DeFi 杠杆仍谨慎,资金向高收益场景集中,Aave 借款余额与融资利率整体平稳,尚未出现全面杠杆扩张;ETH、SOL LST 普遍回调,而 kHYPE、stHYPE 逆势增长,稳定币新增供给亦更多流向激励、合规及机构分发渠道。
• BTC 回落但 OI 反而升至约 123 亿美元且资金费率持续为正,形成“价格下跌、OI 高企、正费率”的组合,若跌破 6.25 万美元需警惕多头集中去杠杆。
• 8 月底期权 Put/Call Ratio 升至 1.9,25D Skew 一度降至 -8.12,但随后明显修复;DVOL 冲高后回落至 35 附近,显示短期防御需求增加,中长期仓位仍偏看涨,整体波动率预期保持温和。
1. 市场焦点解读
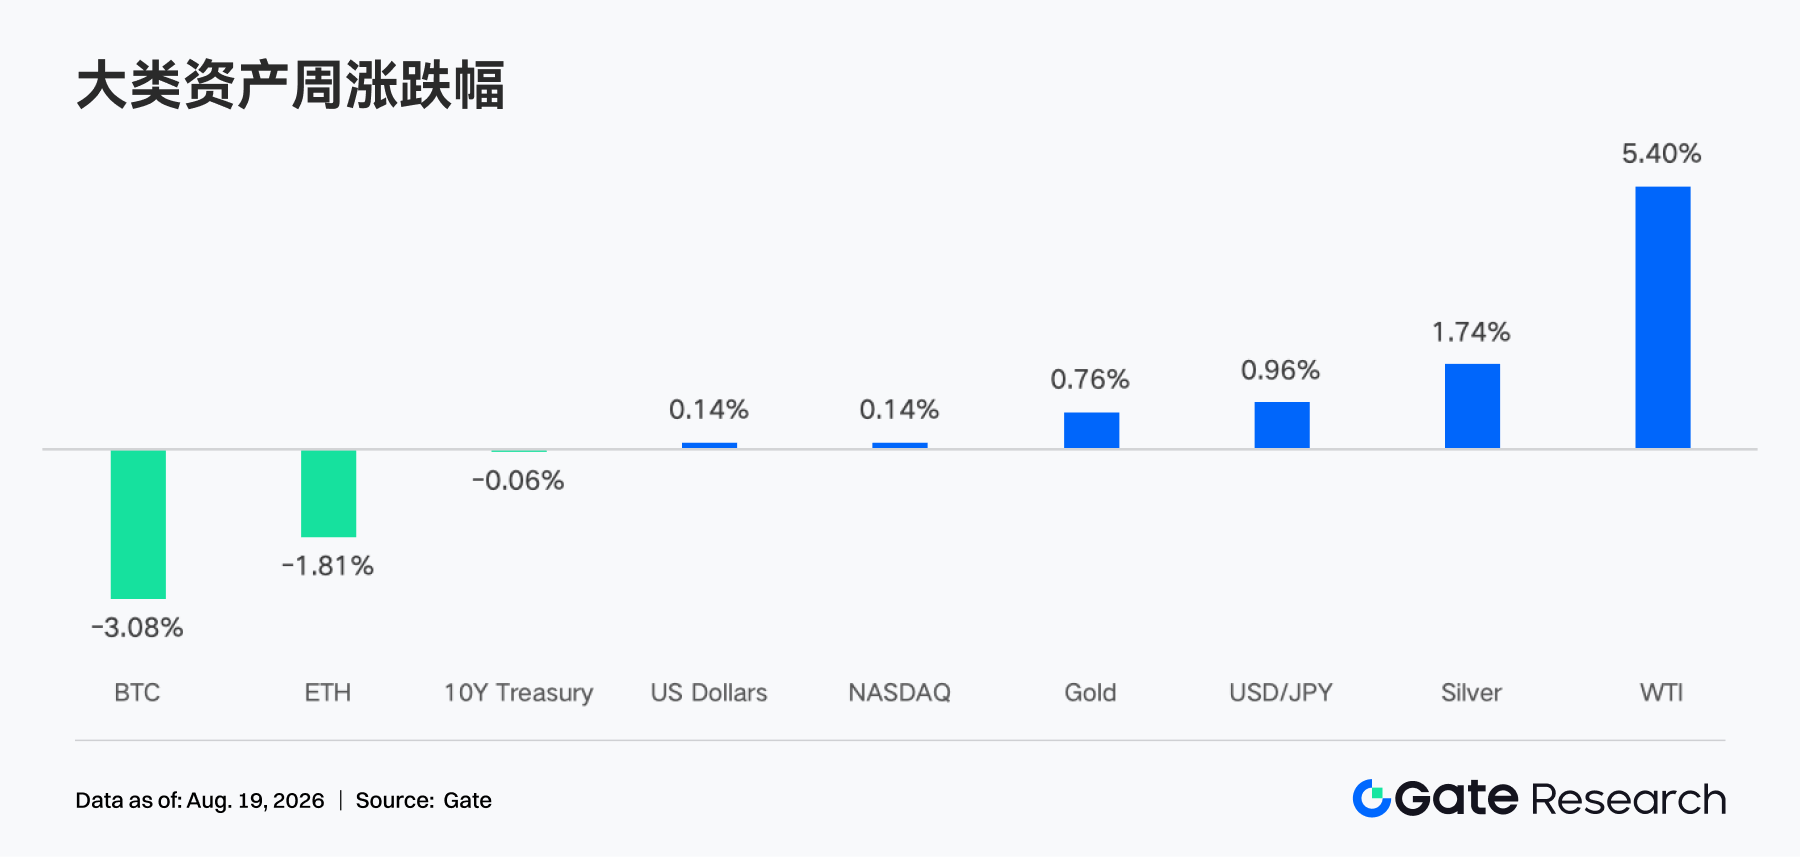
上周(2026 年 8 月 10 日— 8 月 16 日),美国通胀与消费数据共同强化“通胀降温、增长放缓”的交易逻辑。7 月 CPI 环比上涨 0.1%、同比上涨 3.4%,核心 CPI 环比上涨 0.2%、同比上涨 2.5%;随后公布的 PPI 环比持平、核心 PPI 上涨 0.2%,进一步缓解市场对成本压力持续扩散的担忧。利率上调预期降温推动美债收益率回落,并支持成长股估值,标普 500 指数全周上涨 0.4%,纳斯达克指数上涨 0.1%,道琼斯指数则下跌 0.6%。但 7 月零售销售意外下降 0.6%,创逾 1 年最大降幅,令市场重新评估美国消费韧性,周五股市从历史高位回落。大宗商品方面,伊朗局势及霍尔木兹海峡通航不确定性令 Brent 原油在 87—90 美元区间剧烈波动,油价风险溢价限制了债券与风险资产的上涨空间。加密市场未能同步受益于通胀降温:增长担忧、油价波动、现货需求不足及前期获利盘共同压制 BTC 与 ETH,表现明显弱于美股,反映资金仍倾向于流动性更强的传统风险资产。
2. 流动性分析
2.1 BTC 现货 ETF 合计净流出约 3.85 亿美元
上周美国 BTC 现货 ETF 合计净流出约 3.85 亿美元,较前一周净流入 8.65 亿美元出现明显反转。产品层面,Grayscale BTC 净流入约 0.76 亿美元,为表现最好产品;FBTC 净流出约 1.53 亿美元,流出最多,IBIT、GBTC、ARKB 也录得净赎回。ETH 现货 ETF 合计小幅净流出约 0.03 亿美元,前一周则净流入 2.44 亿美元,资金热度几乎完全消退;Grayscale ETH 净流入约 0.15 亿美元居首,ETHA 净流出约 0.16 亿美元居末。
BTC ETF AUM 从约 785.10 亿美元降至 757.06 亿美元,环比下降约 3.57%;ETH ETF AUM 从约 101.30 亿美元降至 99.44 亿美元,环比下降约 1.84%。AUM 收缩主要由币价回落驱动,BTC 还叠加了较明显的主动赎回。整体来看,机构情绪由前一周积极增配迅速转为防御:BTC 的风险撤出更明确,ETH 则接近资金中性,但两者都尚未出现持续增持迹象。
2.2 TradFi 流动性
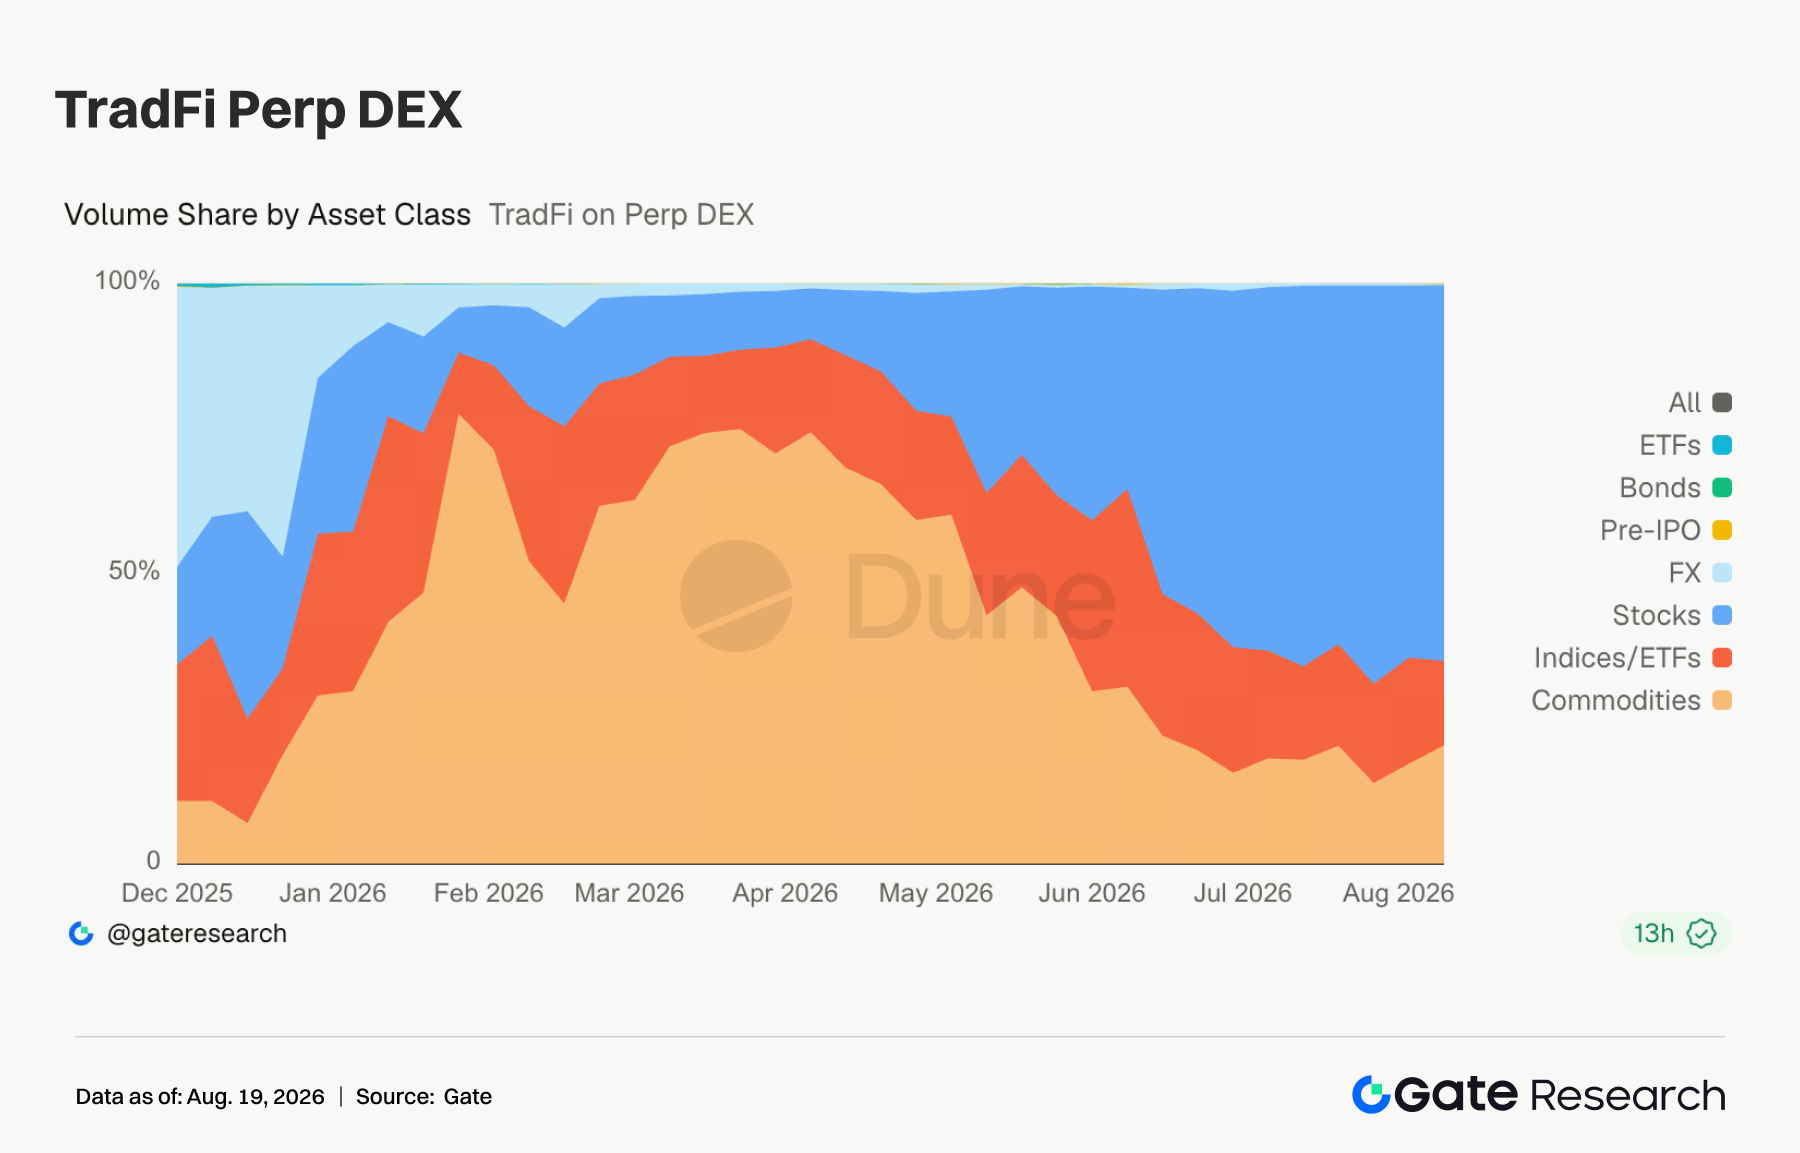
• TradFi Perp DEX:近一周,全市场 TradFi Perp DEX 交易结构继续明显向股票类资产集中。图中股票成交占比维持在约 60%–70%,较 7 月进一步提升并成为绝对主力;商品类占比则从上半年一度超过 60%–70% 降至约 15%–20%,市场主线已由黄金、原油等商品交易转向股票。指数/ETF 仍保持约 15% 左右的稳定份额,外汇、债券及 Pre-IPO 占比较低。
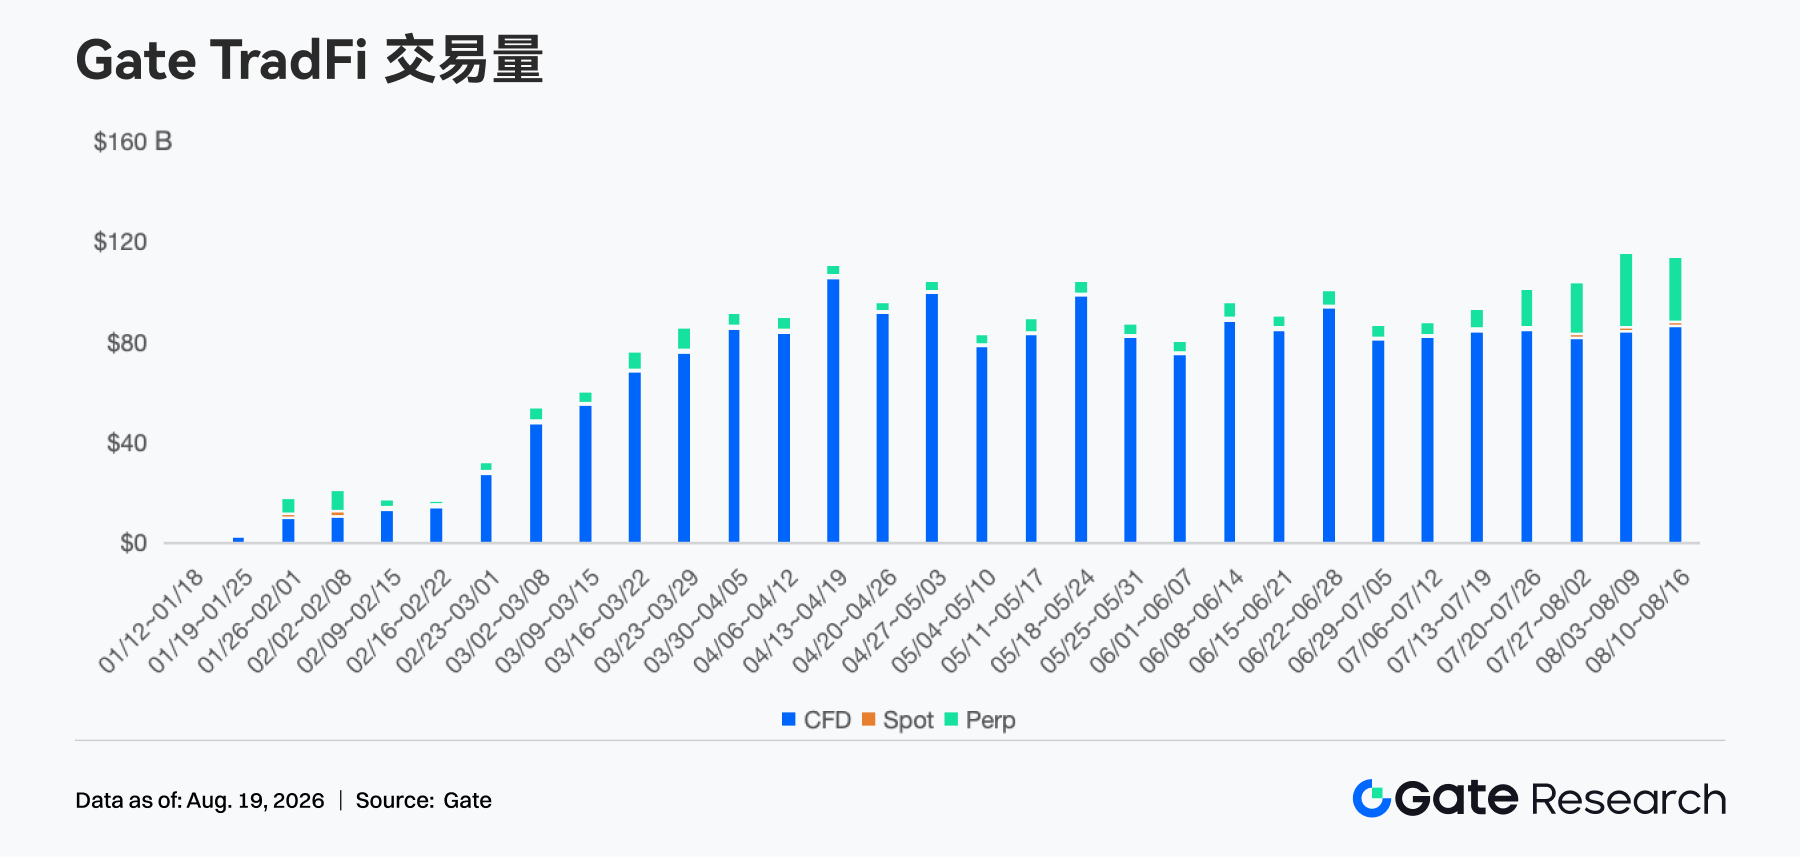
• Gate TradFi 交易量:上一周 Gate TradFi 交易规模继续扩张,总交易量升至约 1,150 亿美元,较前一周约 1,160 亿美元基本持平,但仍处于近期高位。结构上 CFD 仍是绝对主力,贡献约 870 亿美元,占比约四分之三;Perp 延续快速增长,规模升至约 260 亿美元附近,占比进一步提升至两成以上,成为近期最明显的增量来源;Spot 规模仍较小。近几周 TradFi 总量从约 900 亿美元持续抬升至 1,100 亿美元以上,说明在 CFD 基本盘保持稳定的同时,永续合约正成为推动产品结构多元化的重要增长动力。
• Gate 股票资产交易量:上一周,Gate 股票交易结构较前一周进一步向韩股倾斜。韩股占比由约 9% 快速升至约 26%,成为增量资金的主要来源;美股虽然仍以约 62% 占据绝对主导,但较前一周约 74% 明显回落。ETF 占比由约 11% 降至约 7%,港股则维持约 5% 的较低水平。整体来看,股票交易正在由此前高度集中于美股,转向“美股主导、韩股快速回升”的结构,显示资金在全球科技与高弹性资产之间重新轮动。
• TradFi 订单簿深度:我们选取 TradFi 交易量最高的 XAUT,对其订单簿深度(Delta)进行分析。XAUT ±1% 聚合订单簿深度波动明显。8 月 10 日价格上行阶段,流动性 Delta 一度升至约 +300 万美元,买盘承接显著增强;12—13 日则快速转负,最低接近 -330 万美元,显示高位卖盘明显加厚。14 日短暂恢复至约 +180 万美元后,16 日再度降至约 -250 万美元。值得关注的是,17 日随着 XAUT 回升至约 4,400 美元附近,Delta 同步转正并升至约 +100 万美元,表明近端买方深度重新改善。整体来看,上周 XAUT 深度呈现多空快速切换特征,价格维持高位的同时,订单簿买盘开始修复,但流动性稳定性仍弱于单边上涨阶段。近期黄金价格也处于约 4,400 美元附近的高位区间。
3. 链上数据洞察
3.1 Robinhood Chain 热度转向价值捕获,Uniswap V4 逆势增长但整体换手降温
本周 DEX 总成交约 372.96 亿美元,环比下降 5.2%。Uniswap 环比下降约 17%,其中 V3 下滑 32.9%,V4 增长 2.7%,这说明 Robinhood Chain 带来的流动性和新资产发行活动由旧版本向 V4 集中。过去七天 Robinhood Chain 贡献约 92.5 万美元 Uniswap 协议收入,占同期 Uniswap 总收入约六成。PancakeSwap 环比增长约 18.4%,与 Uniswap 的差距收窄;Aerodrome Slipstream 增长 60.1%,Base 流动性出现明显修复。Solana 侧则继续降温,PumpSwap、Raydium、Meteora 分别下降 12.5%、28.3%和 23.1%。PumpSwap 仍有接近 40 亿美元周成交,但 Pump.fun 自身交易量下降 21.1%,说明 PUMP 价格和社交交易叙事回暖,并未转化为 Meme 现货市场的全面扩张。
3.2 稳定币总量基本横盘,新增供给集中在激励、合规与机构分发渠道
本周稳定币总规模环比增加约 1.48 亿美元,增幅不足 0.1%。USDT 规模基本稳定。USDC 降至约 719.58 亿美元,环比减少 0.4%。结构上,USDS 减少约 3 亿美元,降幅 4.5%,是主要收缩来源;USDD 增长 10.2%至约 15.07 亿美元,RLUSD 增长 8.3%至约 17.16 亿美元,USDe、BUIDL 和 USDGO 分别增长约 1%、1.2%和 4.2%。USDD 的扩张与 Pendle sUSDD 市场追加 TRX、USDD 和 PENDLE 激励相吻合;RLUSD 则继续进入香港机构交易渠道,OSL HK 已对 RLUSD/HKD 等稳定币交易对实施零费率。USD1 本周仍维持在约 40.24 亿美元。World Liberty 获得 OCC 对国家信托银行申请的初步有条件批准,为其稳定币发行、赎回和托管基础设施提供了监管路径,但供给端暂未随消息明显扩张。本周稳定币的核心是资金继续向有收益激励、支付入口和合规分发能力的资产集中。
3.3 ETH 与 SOL LST 同步回调,HYPE 质押资产逆势扩张
ETH LST 的 TVL 普遍回落。Lido 降至约 178.33 亿美元,环比下降 1.7%;Rocket Pool 降至约 9.88 亿美元,下降 2.3%。SOL 侧同样偏弱,Sanctum Validator LSTs 约 11.14 亿美元,下降 1.3%;Jupiter Staked SOL 下降 2%。HYPE 质押资产是主要例外。Kinetiq kHYPE TVL 增长 6.1%至约 8.19 亿美元,stHYPE 增长 12.2%至约 1.71 亿美元,与 HIP-3 未平仓合约升至 41.2 亿美元历史高位形成呼应,资金愿意在 Hyperliquid 生态内保留可生息的 HYPE 敞口。此外,Lido 本周上线 NEST 自动回购机制。当年化质押收入超过 4,000 万美元后,超出部分的 50% 将用于回购 LDO,初始年上限为 1,000 万美元。LST 竞争正从单纯争夺质押规模,进一步转向协议收入和治理代币价值捕获。
3.4 Aave 总借款规模小幅回落,V4 产品增长尚未转化为全面杠杆扩张
Aave 以太坊市场借款余额约 88.70 亿美元,环比下降 0.3%;Plasma、Base 和 Arbitrum 分别下降 1.3%、0.6%和 0.6%。Mantle 回落 7.2%至约 1.08 亿美元,是主要收缩市场。Monad 则逆势增长 7.6%至约 3.15 亿美元,超过 Base,成为 Aave 仅次于以太坊和 Plasma 的第三大借款市场。与此同时,Aave V4 存款规模于本周突破 4 亿美元,创历史新高;V4 还接入 Pendle PT-USDG 循环借贷,使循环操作基于全 Hub 利用率定价,避免单一仓位快速推高自身融资成本。Aave 当前的增长首先体现在 V4 新产品和新市场承接能力。资金仍集中在以太坊主市场,Monad 的增长具有明显高基数前扩张特征,尚不足以改变多链借贷整体偏谨慎的格局。
3.5 Aave 融资成本维持低位,USDC 平均利率回落但尾部峰值仍在
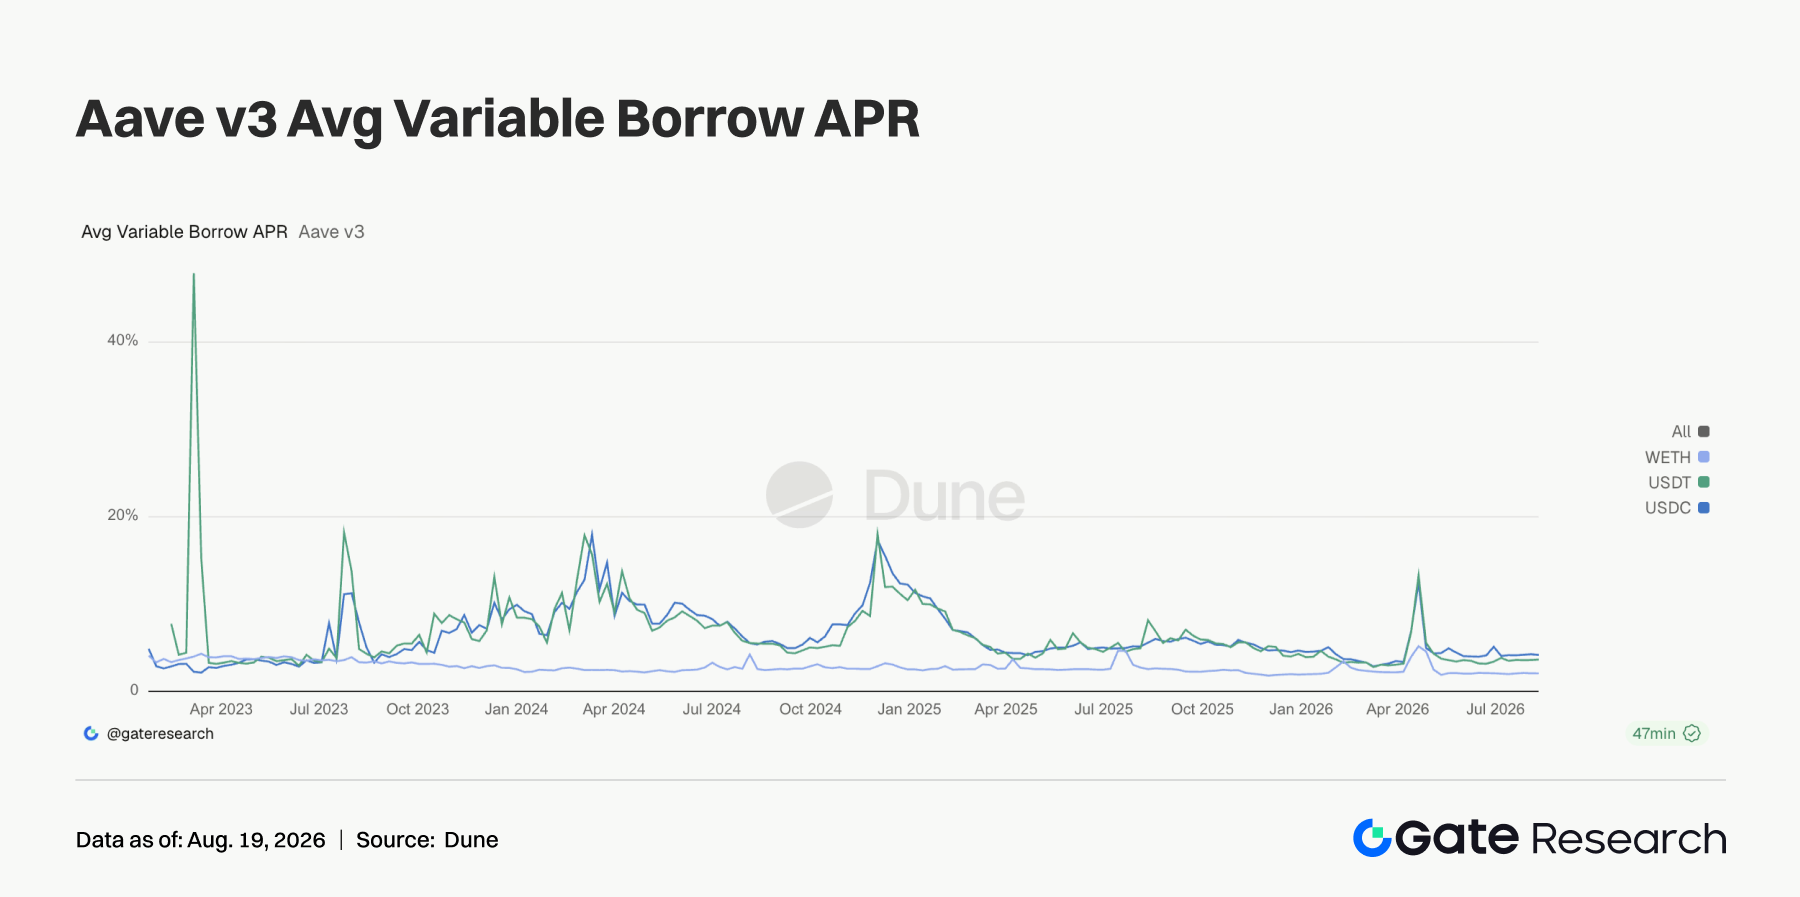
本周 Aave USDC 平均借款利率由 4.30% 降至 4.21%,WETH 由 2.11% 小幅降至 2.11% 附近;USDT 则由 3.64% 升至 3.69%,变化有限。USDC 周内最高利率接近 14%,个别时段或市场仍存在利用率冲高,但平均融资成本并未同步上升。Aave V4 存款突破 4 亿美元、PT-USDG 循环策略上线后,借款利率依然保持稳定,新增产品需求尚未造成资金争抢。当前利率环境适合循环借贷、固定收益拆分和市场中性策略,方向性杠杆需求仍然克制。余额端的小幅收缩和利率端的低位运行相互印证,即 Aave 已恢复产品扩张,但尚未进入高利用率驱动的收入加速阶段。
3.6 协议收入继续分化,交易热度让位于真实价值捕获
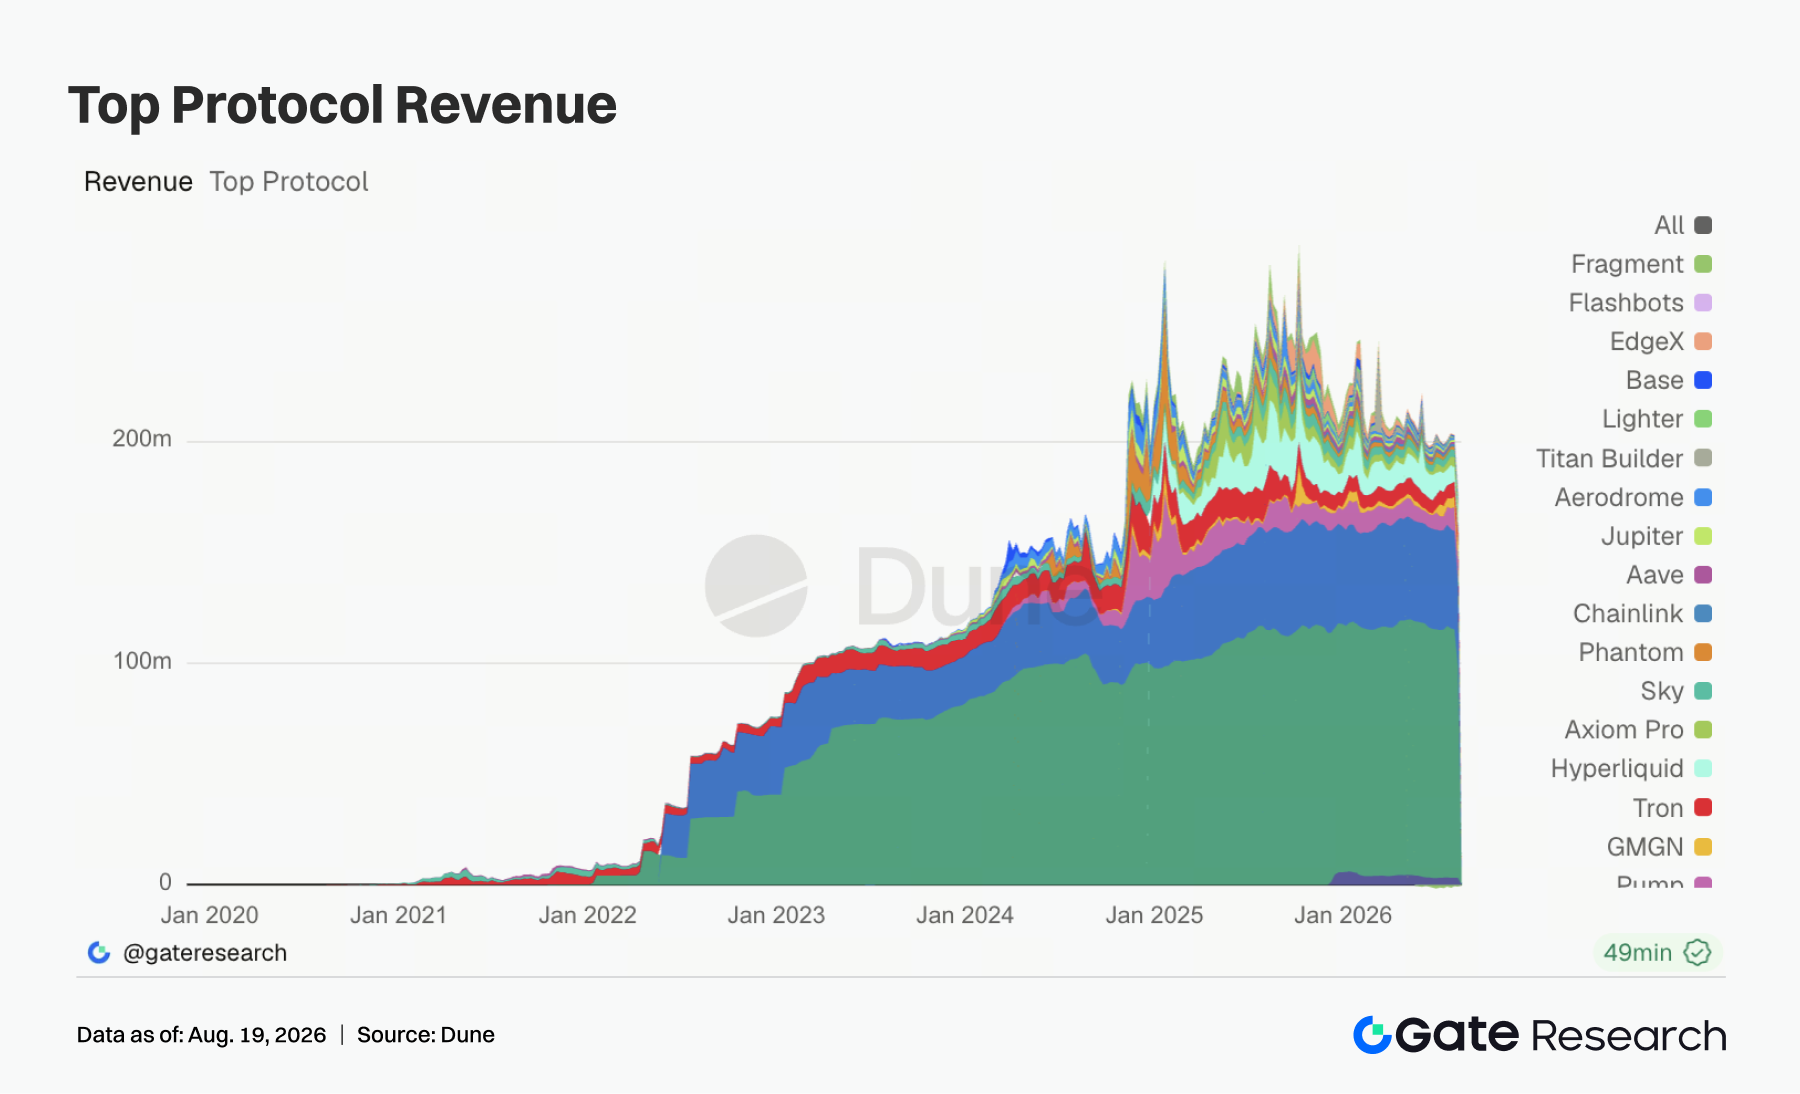
本周 Tether 和 Circle 收入分别约 9,571 万美元和 3,802 万美元,环比下降约 14.7% 和 14.4%。应用层方面,Pump 收入约 1,016 万美元,下降 5%,是收入最高的链上应用;PUMP 同期上涨近 20%,尽管团队和投资者解锁约 49.4 亿枚、价值约 1,360 万美元,市场仍在交易其现金流和回购预期。GMGN 收入增长 36.8% 至约 661 万美元,成为少数明显扩张的交易前端。Hyperliquid 收入下降 17.6% 至约 530 万美元,虽然 HIP-3 未平仓量创下新高,但外部 Builder 可获得最高 50% 的交易手续费,形成交易活动增长、平台留存收入下降的结构性背离。Aave 收入增长 3.8% 至约 98.4 万美元,与 V4 存款和产品扩张相吻合。EdgeX 收入下降 65.4%,Jupiter 下降 25.7%,Titan Builder 则增长 21.6%。能否把流量转化为协议留存、代币回购或长期流动性,正在成为评估协议质量的核心指标。
4. 衍生品追踪
4.1 BTC 价格回落但 OI 维持高位,正资金费率下多头去杠杆风险仍需关注
过去一周,BTC 整体呈现震荡下行走势。8 月 10 日开盘约为 6.49 万美元,周内一度上探至 6.54 万美元,但随后逐步回落,8 月 16 日收于 6.29 万美元附近,周内低点约为 6.25 万美元。价格未能重新站稳 6.4 万美元上方,反弹后的承接力度仍然有限。
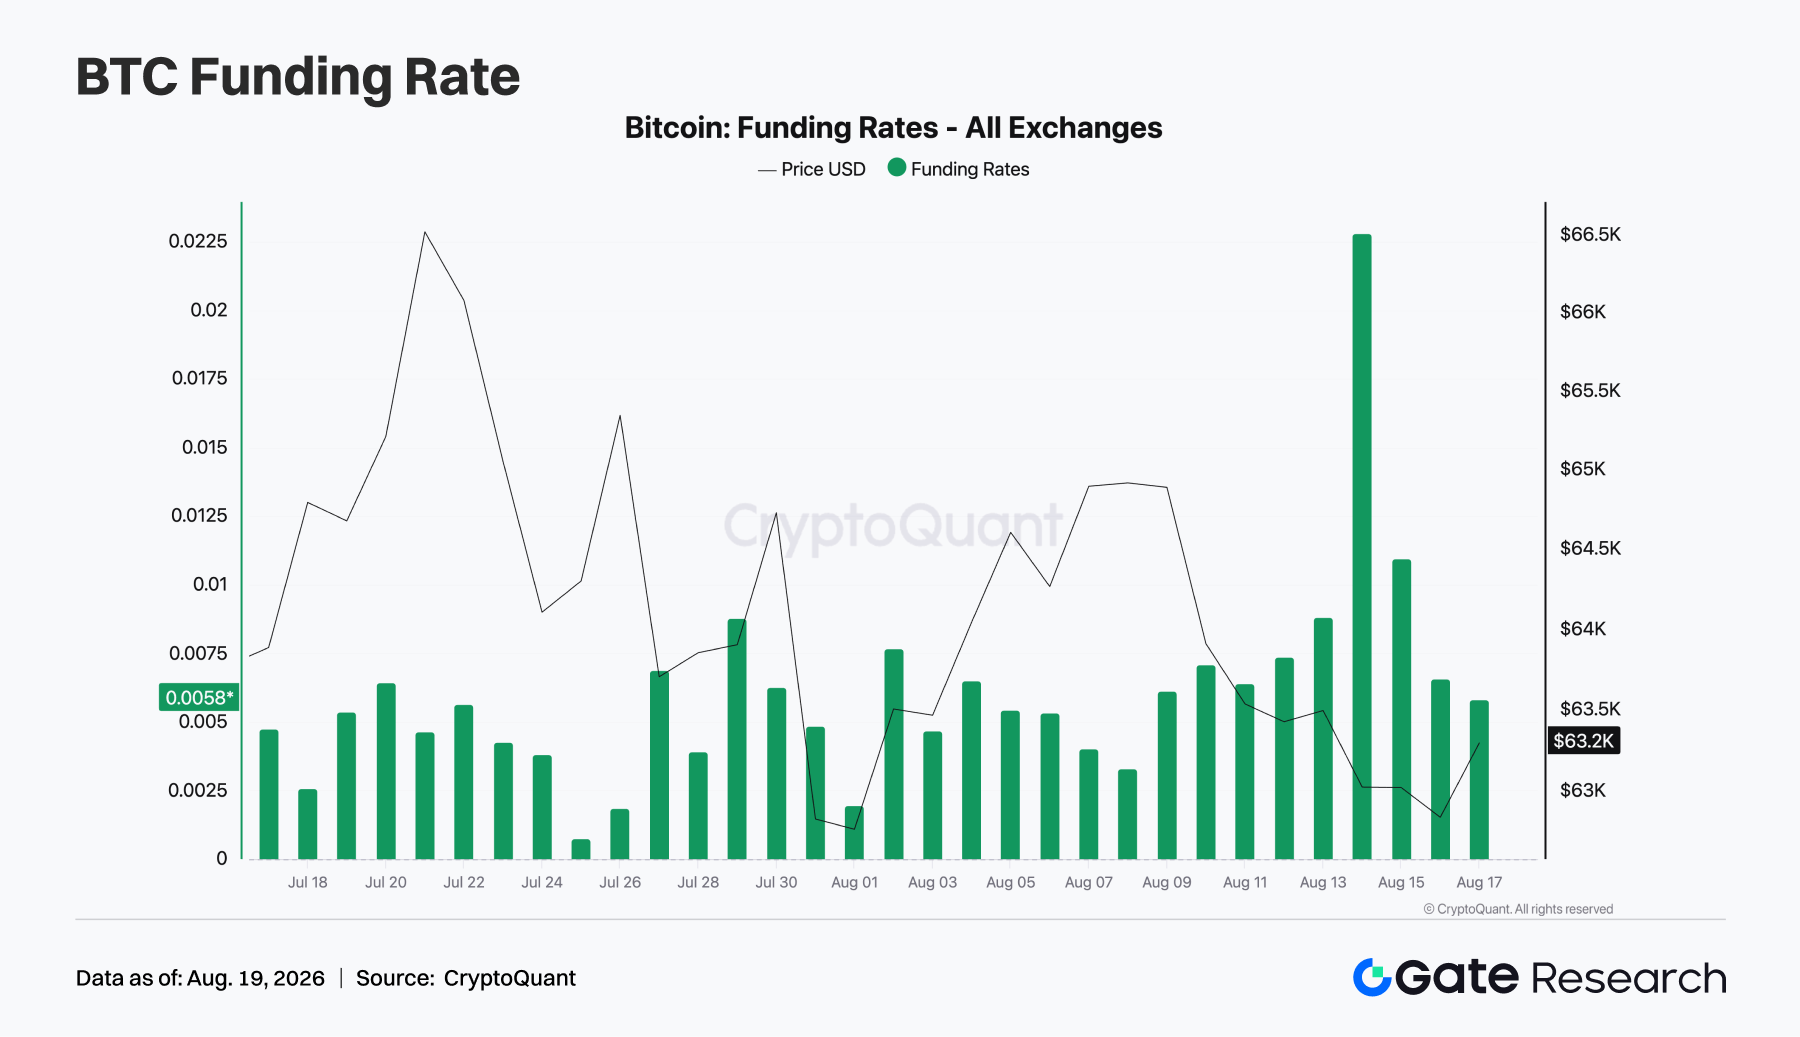
BTC 合约 OI 在 8 月 11 日至 16 日由约 115 亿美元升至约 123 亿美元,8 月 14 日出现一轮较明显的抬升后维持高位。与此同时,OI 加权资金费率全周维持正值,小时均值约为 0.00084%,正费率交易场所通常占多数。价格走弱过程中杠杆仓位并未同步明显出清,市场仍保留一定多头付费持仓。
综合来看,本周呈现价格回落、OI 抬升并高位运行和资金费率持续为正的组合。该结构显示杠杆并未完全出清,若 BTC 跌破 6.25 万美元,需警惕正费率多头进一步平仓;若价格重新收复 6.4 万美元,则需观察 OI 增长是否得到现货买盘配合。
4.2 期权存量继续集中于近月与季度合约,8 月底到期的看跌成交有所增加
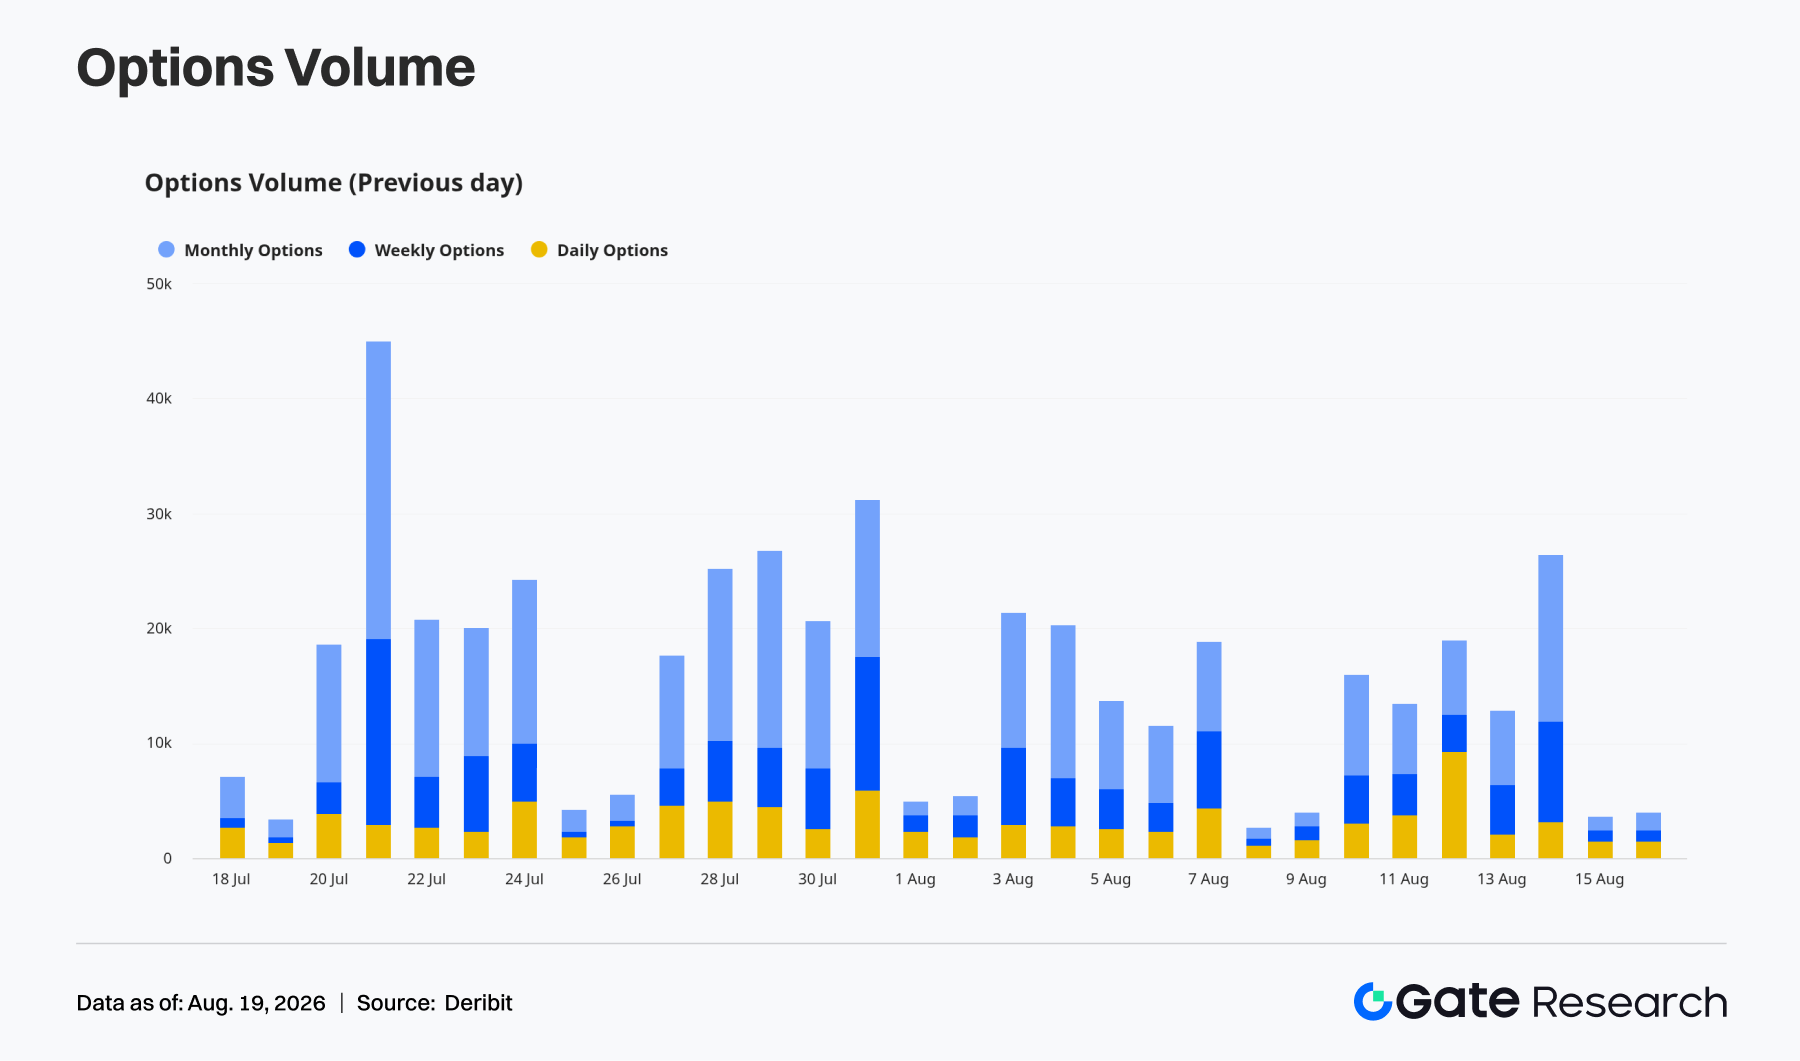
截至周末,BTC 期权总 OI 约为 213 亿美元,24 小时期权名义成交量约为 3 亿美元,成交量 Put/Call Ratio 为 0.82,整体交易端仍略偏看涨,但看跌成交占比已较前期上升。存量仓位继续集中于 8 月 28 日、9 月 25 日和 12 月 25 日到期合约,三者合计 OI 约为 173 亿美元,占总 OI 超过八成,其中 9 月 25 日合约规模最大,约为 70 亿美元。
近月合约方面,8 月 28 日到期合约当日成交量最大,Put/Call Ratio 升至 1.9,部分参与者在月度到期日前增配下行保护;而 9 月及 12 月合约的存量 Put/Call Ratio 仍低于 1,中长期配置仍以看涨仓位及结构性上行敞口为主。
整体而言,本周期权市场呈现短期保护需求回升和中长期看涨存量占优的结构。若 BTC 继续在 6.25 万美元附近承压,8 月底合约的看跌需求可能继续增加;若价格重新回到 6.4 万美元上方,近期的保护仓位或逐步被平仓。
4.3 25D Skew 周内先走阔后修复,短期防御需求未持续恶化
从 25D Skew 看,本周 BTC 期权市场的下行保护需求出现明显波动。以 25D Risk Reversal 口径观察,8 月 11 日约为 -5.85,8 月 12 日一度修复至 -1.22;随着 BTC 在 8 月 14 日跌至 6.25 万美元附近,Skew 再度扩大至约 -8.12,反映短期限看跌期权溢价快速上升。随后价格企稳,Skew 回落至 -2.65 附近,最新读数约为 -3,回到温和负值区间。
这一过程表明,市场在价格下探时迅速增加保护,但尚未形成持续性的极端看跌拥挤。当前 Skew 仍为负,下行风险溢价并未消失;但较周中低点明显修复,也反映市场并未将本轮回调定价为失序下跌。
若 BTC 跌破 6.25 万美元,短端 Skew 可能再次走阔;若价格重新站上 6.4 万美元,Skew 有望继续向中性水平收敛。
4.4 DVOL 冲高后回落,隐含波动率回归 35 附近
波动率方面,BTC DVOL 在本周初由约 34.8 快速上升,周内高点达到约 36.4,反映价格从 6.5 万美元区域回落时市场短暂提高了对未来波动的定价。随后随着 BTC 在 6.25 万至 6.35 万美元区间内震荡,DVOL 逐步回落,周末运行在 35 附近,周内低点约为 33.8。
DVOL 未能持续维持在 36 以上,期权市场将本周下跌更多视为区间内回调。结合正资金费率、高位 OI 以及 Skew 在周中走阔后修复,当前市场处于杠杆偏多但波动率定价温和的状态。
若 BTC 延续横盘,DVOL 可能继续围绕 34 至 35 运行;若有效跌破 6.25 万美元或重新突破 6.4 万美元,隐含波动率可能快速重新定价。
5. 本周展望
数据来源
• Investing, https://investing.com/currencies/xau-usd-historical-data
• Gate, https://www.gate.com/trade/BTC_USDT
• CMC, https://coinmarketcap.com/real-world-assets/?type=all-tokens
• Coinglass, https://www.coinglass.com/pro/depth-delta
• Dune, https://dune.com/gateresearch/gate-institutional-weekly-report
• CryptoQuant, https://cryptoquant.com/asset/btc/chart/derivatives
• Amberdata, https://pro.amberdata.io/options/deribit/btc/current/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。