






Gate 研究院:AI 驱动的跨资产交易策略,GCRA 模型与 Gate 多产品执行


- 核心观点:AI交易系统的价值正从短周期价格预测转向市场状态识别与风险预算管理,报告提出GCRA跨资产策略,将BTC、ETH、SOL与美股科技资产纳入统一风险框架,并以成本后收益衡量模型有效性。
- 关键要素:
- BTC、ETH、SOL近7日分别上涨约21.3%、27.4%、25.3%,日线RSI均高于75,未平仓量24小时内下降1.84%—3.31%,呈趋势延续但短线拥挤、杠杆收缩状态。
- ETH的7日波动率达7.14%,约为其30日波动率的1.86倍,短周期波动扩张明显;BTC市占率近60%,山寨币季节指数仅37,上涨集中于高流动性资产。
- GCRA采用日频决策、小时级执行,通过趋势与拥挤双评分、波动率目标(年化10%—12%)、相关性约束及多重熔断规则生成目标仓位。
- 股票端以QQQ/SPY、NVDA/QQQ、BTC/QQQ三条相对价格序列决定风险预算,财报日前后三个交易日单独标记为事件窗口。
- Gate现货、永续合约、股票直连、CFD与TradFi Perps构成执行路由,按手续费、点差、滑点、资金费率与隔夜费计算净边际,优势不足即取消订单。
- 系统设置模型降级机制,如20日Rank IC低于历史第10百分位或成本后收益连续两期为负,即切换线性基准并仅保留风控功能。
摘要
• AI 交易系统的应用重心正从短周期价格预测转向市场状态识别、跨资产排序、风险预算、事件提取与执行成本控制,模型价值将更多由成本后收益和风险稳定性衡量。
• 加密资产与股票市场共享流动性、风险偏好和成长风格等驱动因素,BTC、ETH、SOL、科技指数及 AI 龙头需要纳入统一风险框架,避免资产类别分散掩盖因子集中。
• GCRA 策略(Gate Cross-Asset Regime Allocation)通过多周期趋势、拥挤度、波动率和相关性信号形成日频仓位,并设置杠杆、回撤、保证金和模型失效约束,为模拟盘及小规模实盘验证提供清晰路径。
• Gate 现货、永续合约、股票直连、TradFi CFD 与 TradFi Perps 构成跨资产执行体系,产品选择取决于持有周期、交易方向、流动性、资金费率、隔夜成本和账户规则。
引言
AI 交易系统的研究价值,集中在市场状态识别、跨资产排序、风险预算、文本事件提取与执行成本控制。把下一根 K 线方向交给单一模型,容易受到噪声、过拟合和市场制度变化影响。本报告构建一套可按日运行的实盘验证跨资产策略,将 BTC、ETH、SOL、SPY、QQQ 与 AI 产业链股票纳入统一框架,并依据 Gate 不同产品的交易时段、资金成本、账户结构和做空能力完成产品路由。
加密部分同时使用 7 日收益、7/30/90 日波动率、日线 RSI、ADX、资金费率、多空比及 24 小时未平仓量变化;股票部分观察近一个月路径、指数相对强弱、个股相对指数收益和事件窗口。Gate 数据显示,BTC、ETH、SOL 近 7 日分别上涨约 21.3%、27.4% 和 25.3%,三项资产的日线 RSI 均高于 75,未平仓量在最近 24 小时下降 1.84%—3.31%。市场处于中期趋势延续、短线拥挤升高、杠杆边际收缩的混合状态。
本文提出多周期状态、趋势与拥挤双评分、波动率目标、跨资产相关性约束和 Gate 产品执行的实盘框架。系统每日形成一次目标仓位,盘中模型只负责执行和熔断,不根据短时噪声频繁翻转方向。
本文仅供研究与教育使用,不构成投资建议、交易邀约、收益承诺或自动下单指令。股票、加密资产、CFD 与永续合约均可能产生本金损失。杠杆、跳空、资金费率和流动性下降会放大损失。
一、数据框架:从快照转向多周期证据
1.1 加密市场的周期分层
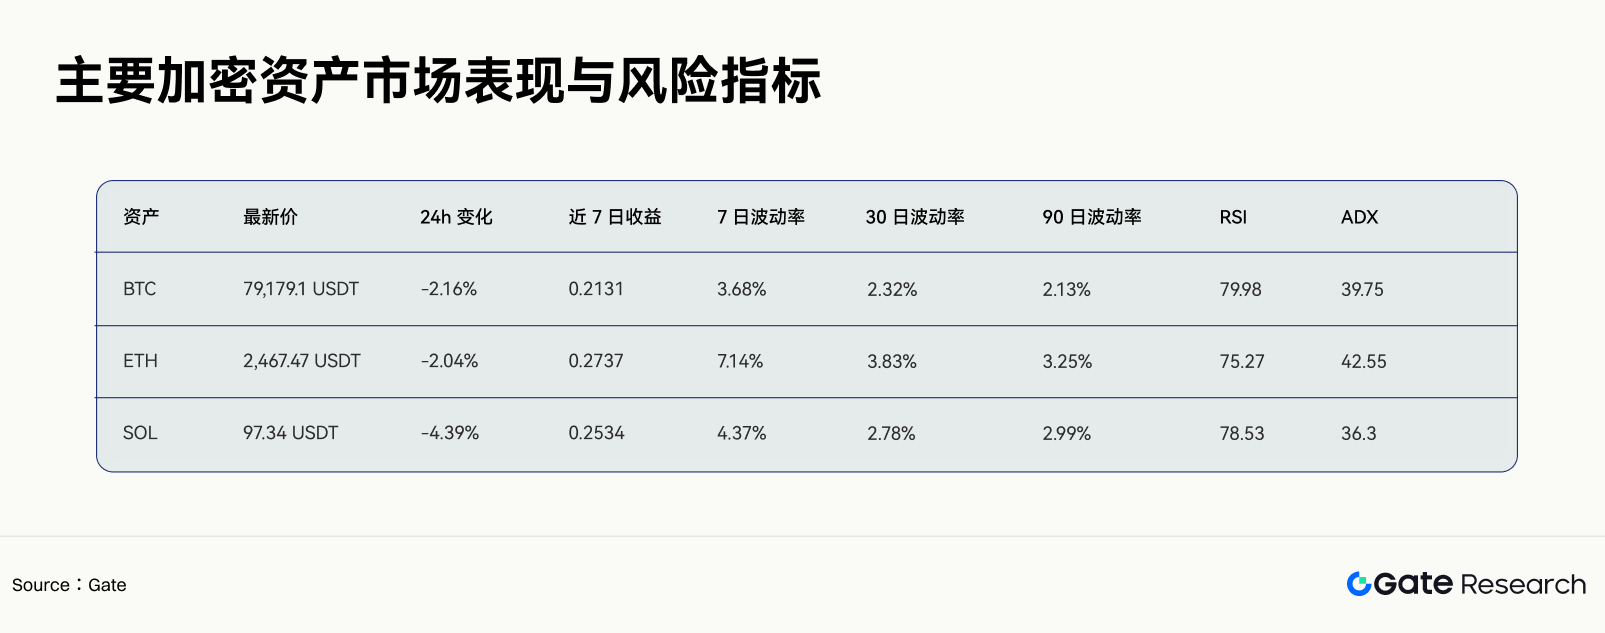
数据截止:2026 年 8 月 26 日(本文数据均截止至该日)
三项资产的 7 日收益均显著为正,单日回调没有破坏周度趋势。ETH 的 7 日波动率达到 7.14%,接近其 30 日波动率的 1.86 倍,表明短周期波动扩张集中在 ETH。BTC 的 7/30/90 日波动率依次为 3.68%、2.32% 和 2.13%,短期风险同样抬升,但幅度低于 ETH。
多周期判断采用以下顺序:
• 90 日指标界定基础风险环境;
• 30 日指标决定趋势与波动率预算;
• 7 日指标识别加速、拥挤和波动扩张;
• 24 小时数据只用于确认仓位变化与执行条件。
1.2 加密市场广度与资金结构
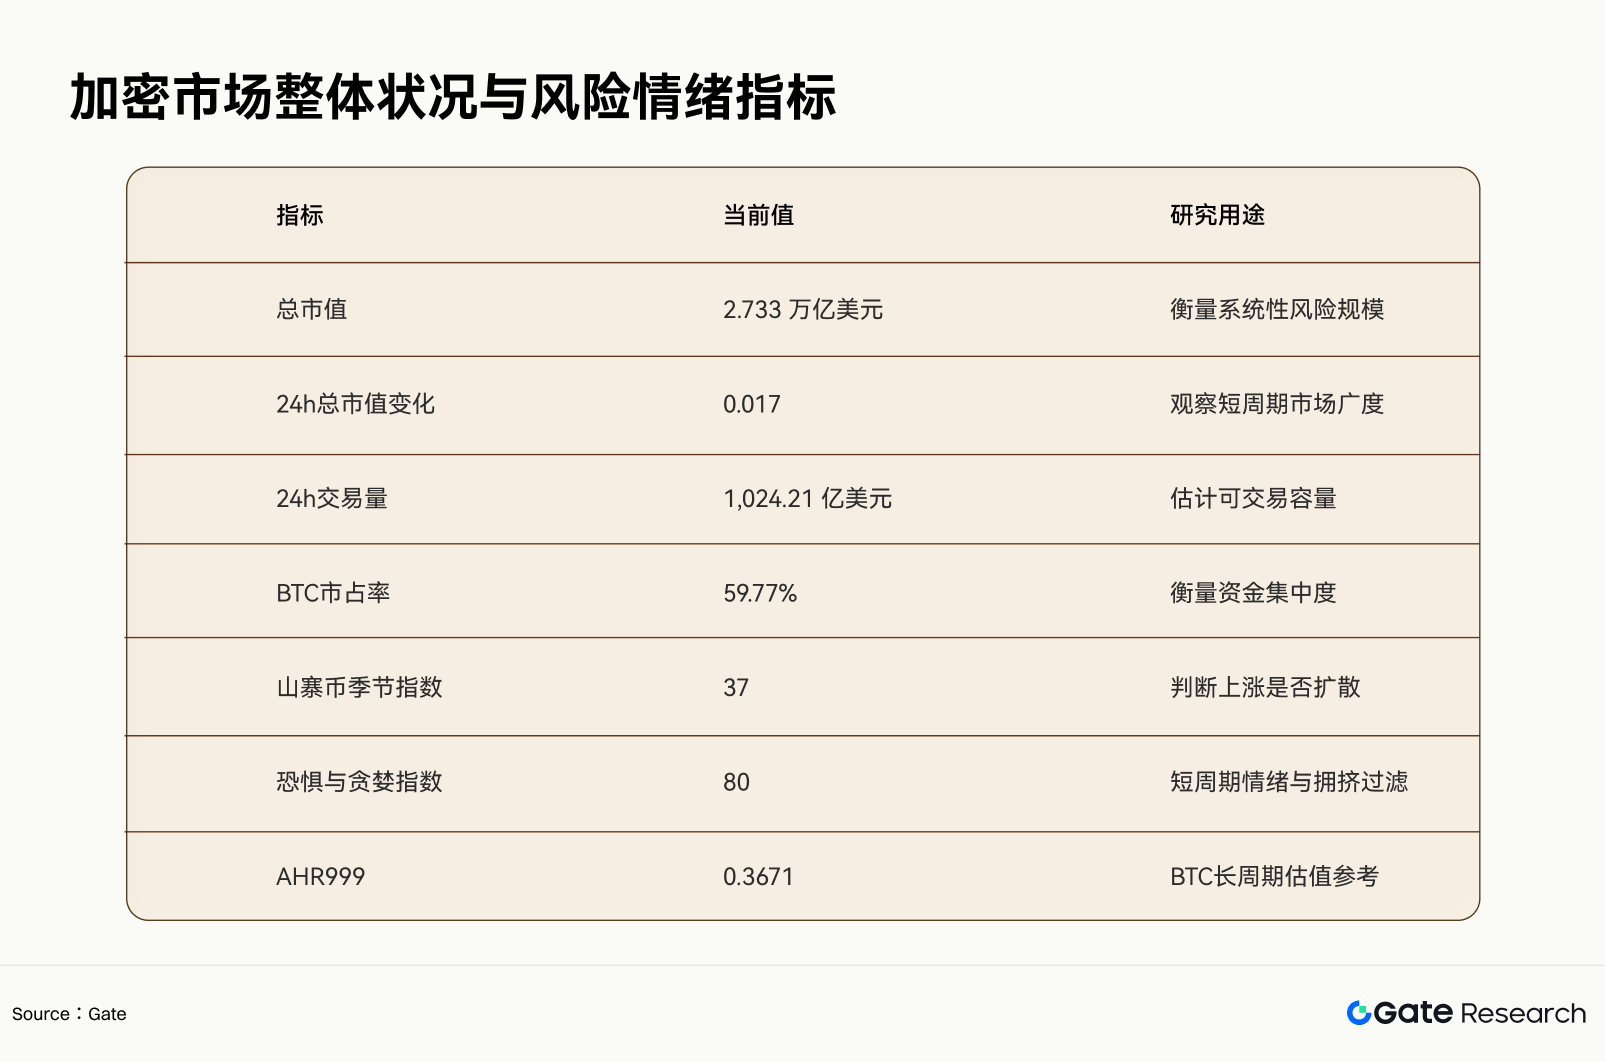
恐惧与贪婪指数处于高位,而 AHR999 仍处于较低区域,两项指标覆盖不同周期。策略在长周期保留配置敞口,在短周期降低新增杠杆。BTC 市占率接近 60%,山寨币季节指数只有 37,市场上涨仍偏向高流动性资产,广泛山寨扩散尚未得到确认。
1.3 衍生品仓位:趋势强度与拥挤度分开处理
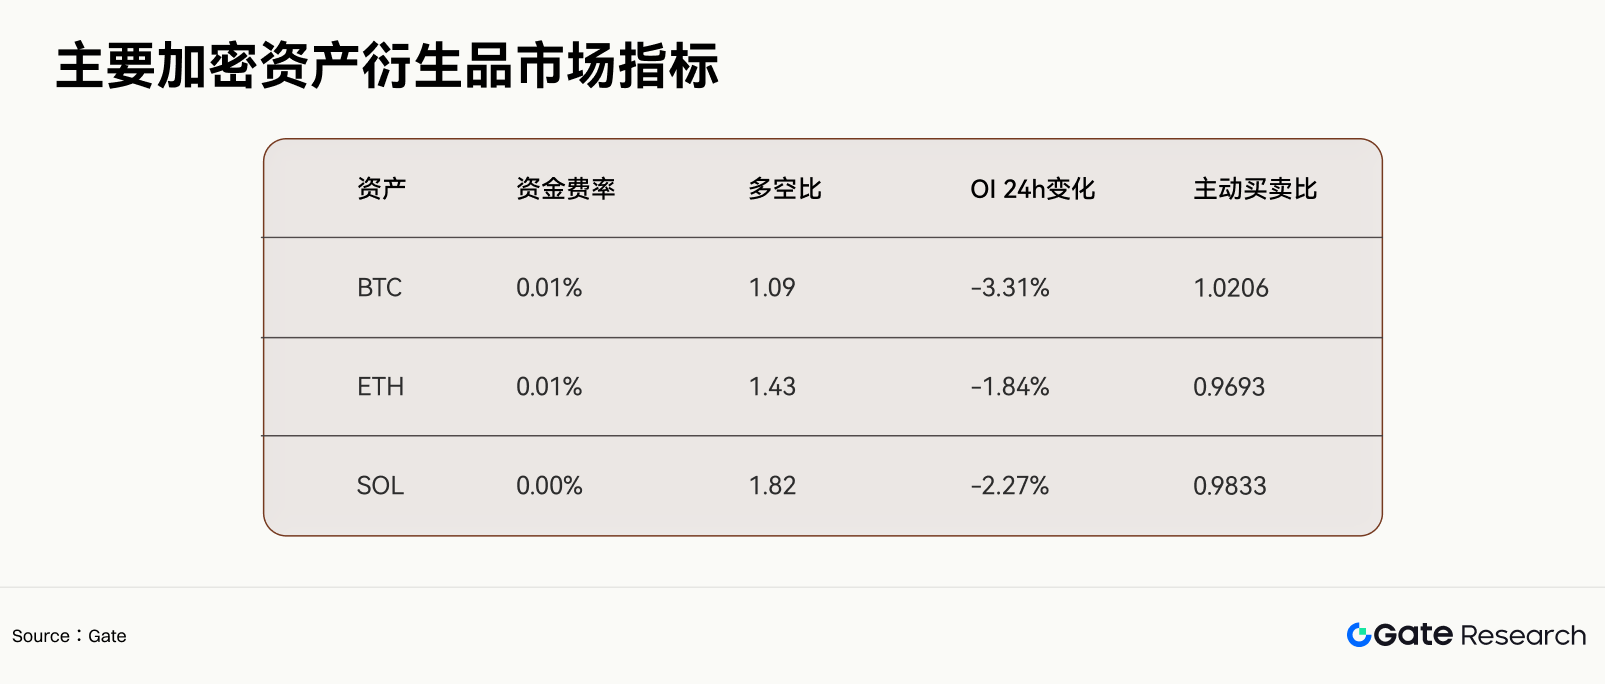
价格回落与未平仓量下降并行,杠杆资金处于退出阶段。BTC 主动买卖比仍略高于 1,ETH 与 SOL 已低于 1。SOL 多空比达到 1.82,拥挤度高于 BTC 与 ETH。系统在此阶段削减多头规模,但不依靠 RSI 高位直接建立逆向仓位。
1.4 股票市场采用月度路径与相对强弱
SPY 在 2026 年 7 月 27 日至 8 月 25 日区间累计变化约 +3.66%,区间高低点约为 778.98 与 731.00。QQQ 在 7 月出现 -6.60% 的月度回撤,8 月初由 7 月 31 日的 687.99 回升至 8 月 12 日的 723.70,成长风格经历快速修复。NVIDIA 8 月 17 日至 24 日由 225.01 回落至 208.48,随后 8 月 25 日反弹至约 213 美元,个股事件风险高于指数风险。
股票模块不依据某一天 QQQ 或 NVIDIA 的涨跌发出交易信号。系统使用三条相对价格序列:
• QQQ / SPY:成长风格相对大盘;
• NVDA / QQQ:AI 龙头相对科技指数;
• BTC / QQQ:加密风险偏好相对美股成长风格。
相对价格的 20 日斜率、60 日相关性及波动率变化共同决定股票与加密风险预算。财报日前后三个交易日单独标记为事件窗口,模型不得把事件跳空当成普通趋势样本。
二、可进入小规模实盘的策略
2.1 策略名称与目标
策略名称:Gate Cross-Asset Regime Allocation,简称 GCRA。
策略频率为日频决策、小时级执行。观察池包括 BTC、ETH、SOL、SPY、QQQ、NVDA,以及可在 Gate 实际账户中访问的对应股票、CFD 或 TradFi Perps。策略目标是获取中期趋势与跨资产相对强弱收益,同时把组合年化目标波动率控制在 10%—12%。
2.2 每日运行时间
• UTC 00:10:读取 Gate 加密日线、资金费率、OI 和成交数据;
• 美股收盘后 30 分钟:更新 SPY、QQQ、NVDA 等股票数据;
• UTC 01:00:计算状态概率、资产分数和次日目标风险;
• UTC 01:00—03:00:执行加密资产调仓;
• 下一美股交易日开盘 30 分钟后:执行股票或 CFD 调仓;
• 盘中每 15 分钟:检查熔断条件,只允许减仓、暂停或继续执行。
2.3 市场状态评分
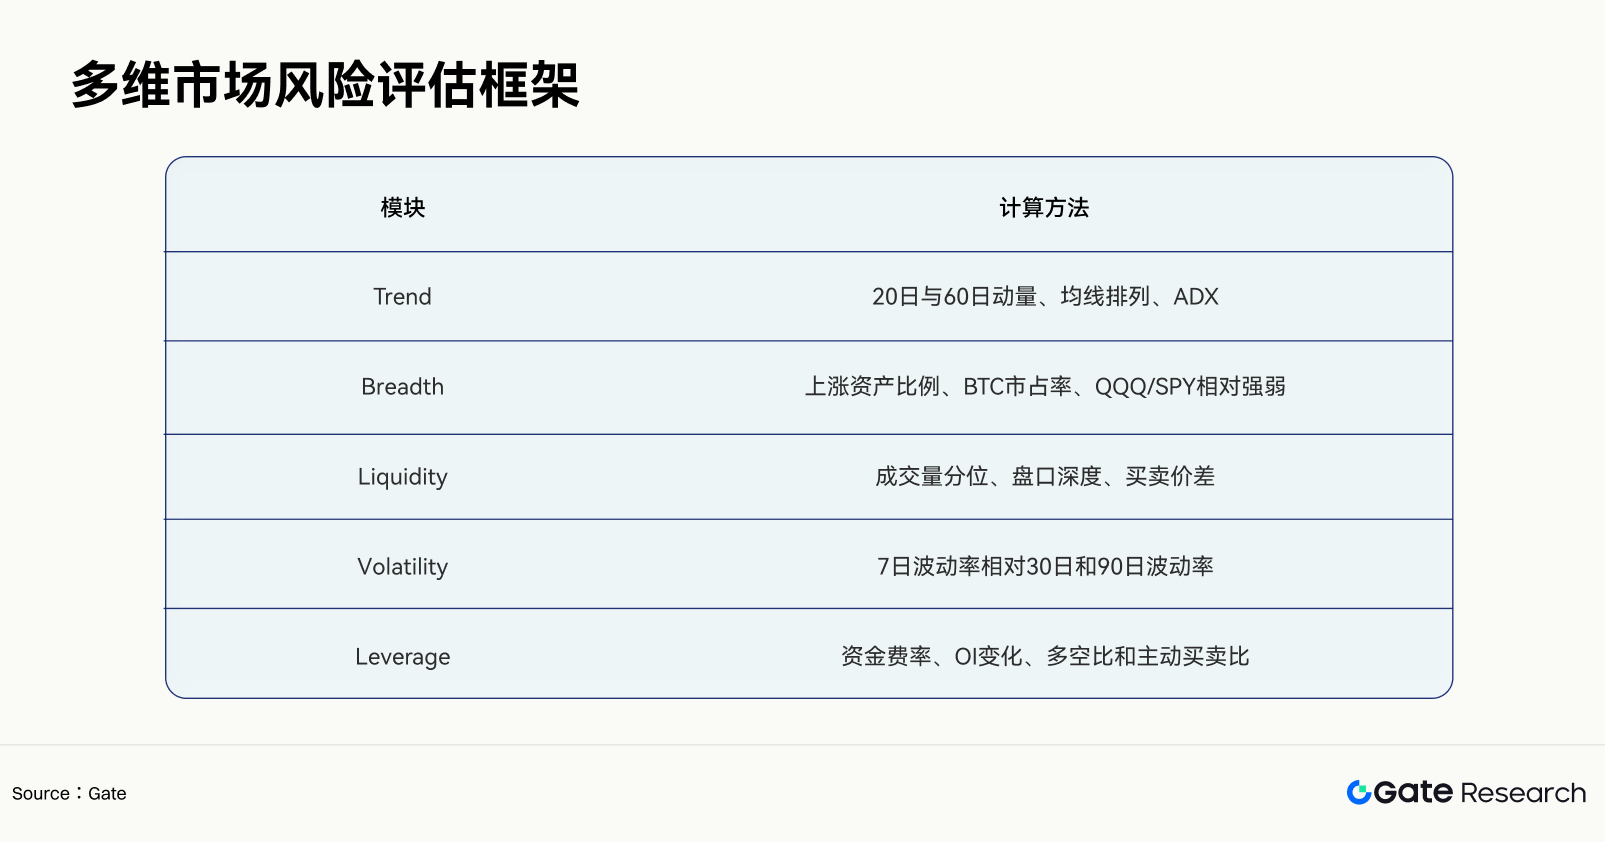
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
各因子先在本市场内进行滚动标准化,范围压缩到 -1 至 +1。RegimeScore 高于 0.35 进入风险扩张状态;低于 -0.35 进入防御状态;其余区间采用中性预算。
2.4 资产信号
每项资产获得趋势分数与拥挤分数:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
所有输入均为标准化值。拥挤度只削弱多头信号,不自动生成空头信号。空头需要 FinalSignal 低于 -0.25,同时满足价格跌破 20 日均线、ADX 不再上升、OI 在下跌中增加三项确认。
2.5 仓位公式
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol 默认为 10%。RegimeMultiplier 在风险扩张、中性和防御状态下分别取 1.00、0.70 和 0.35。ForecastVol 使用 10 日与 60 日估计值中的较高者,防止波动率快速上升时仓位调整过慢。
2.6 实盘风险限制
• 单一资产风险贡献上限:20%;
• 加密资产合计风险贡献上限:45%;
• AI 产业链主题风险贡献上限:30%;
• 杠杆产品保证金使用率上限:账户权益的 25%;
• 单日组合亏损达到 1.5%:停止新增仓位;
• 单日组合亏损达到 2.5%:把总风险预算降至常态的 35%;
• 滚动 20 日回撤达到 6%:退出全部杠杆产品,进入模型复核;
• 实际滑点超过预测滑点两倍:暂停该产品执行;
• 行情源延迟超过两个决策周期:保持或减仓,不生成新仓位。
2.7 当前数据下的策略输出示例
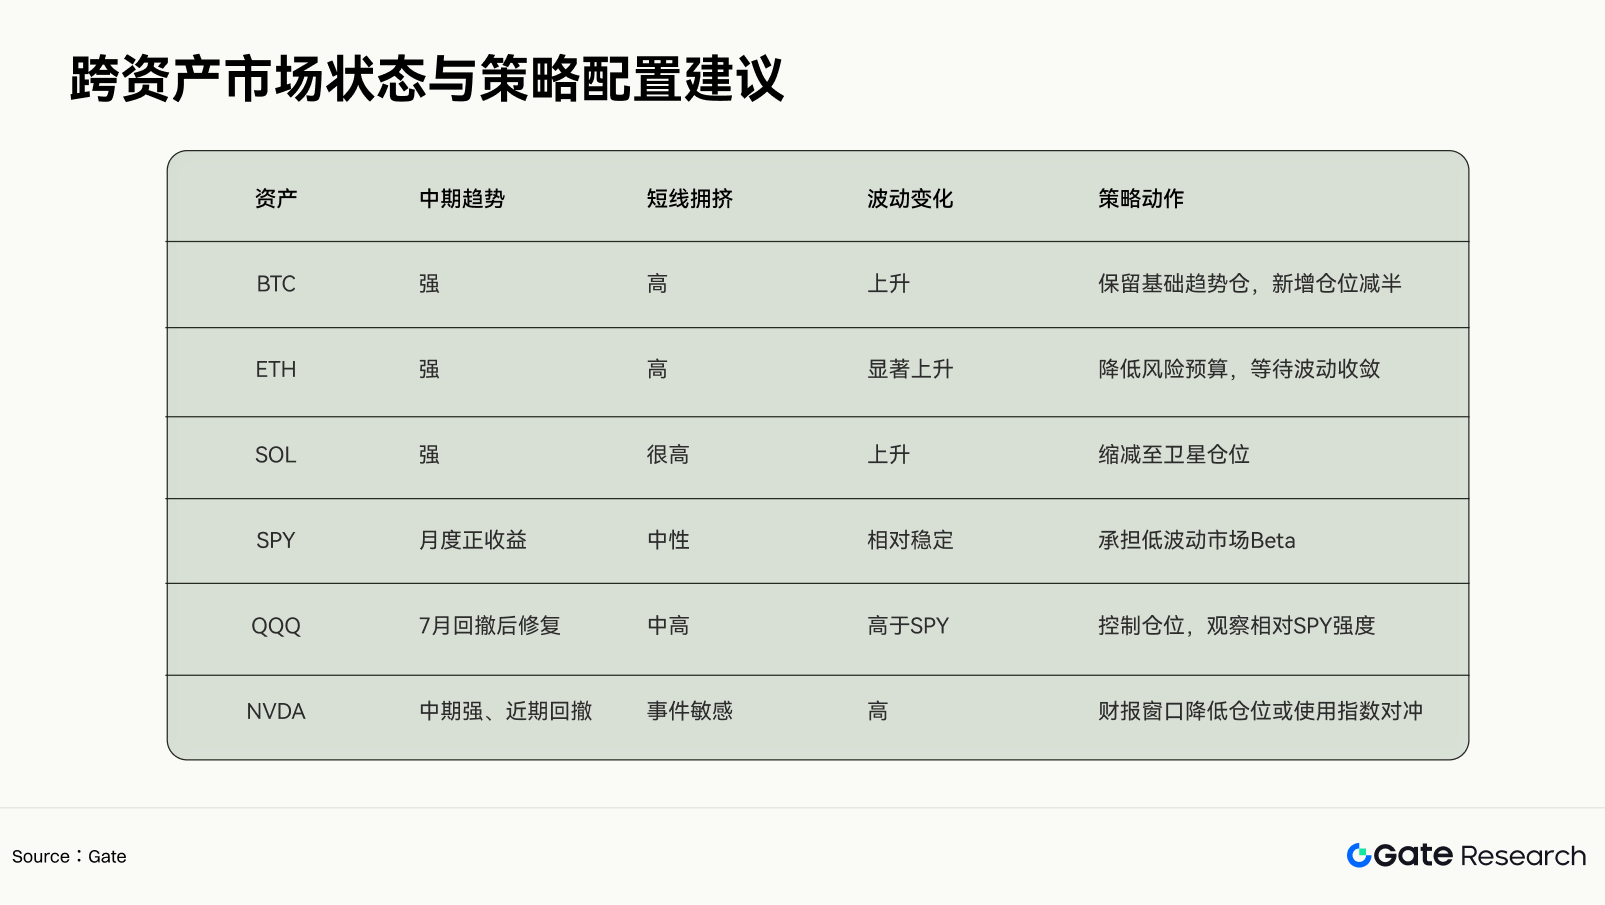
注:以上为模型演示,不代表具体交易建议。正式实盘需要使用 Gate 当时可交易标的、实时成本和账户权限重新计算。
三、Gate 多产品执行路由
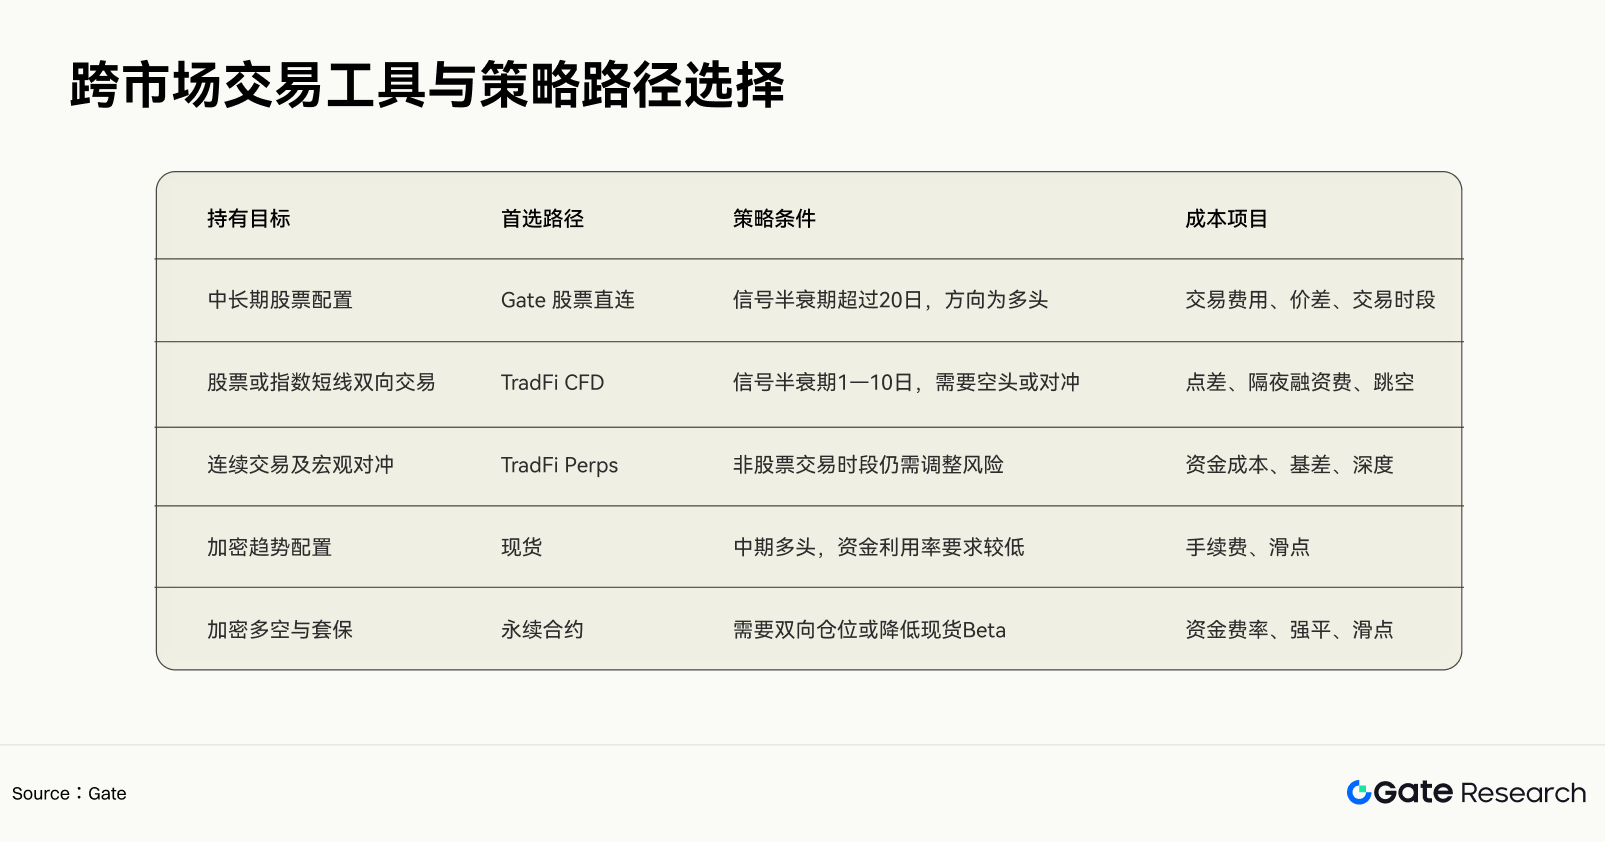
股票直连、CFD 与 TradFi Perps 不能按照代码名称直接互换。路由引擎在下单前计算预期持有成本:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
NetEdge 小于预测波动的 0.10 倍时取消订单。该阈值用于过滤交易优势不足、成本占比过高的信号。
四、执行算法与订单管理
4.1 订单拆分
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η 由历史成交拟合。订单规模超过盘口前五档可成交量的 20% 时,系统改用分批限价或时间加权执行。加密市场在周末、结算时段和宏观数据公布前降低参与率;股票与 CFD 在开盘前 30 分钟和收盘前 15 分钟使用单独成本参数。
4.2 AI 在执行层的职责
• 把公告、财报和宏观事件转化为事件类别、方向、持续周期与置信度;
• 识别滑点异常、行情延迟、账户余额不足和产品交易时段冲突;
• 生成交易后归因,区分信号损失、成本损失与执行偏差;
• 触发减仓或暂停,但不得自行突破仓位、杠杆和损失限额。
五、回测、模拟盘与实盘上线流程
5.1 回测设计
建议采用 24 个月训练、3 个月验证、3 个月测试的滚动窗口,每三个月向前移动。所有标准化参数只使用当时可获得的数据。股票数据需要使用复权价格,财务和宏观数据保留首次发布时间,新闻模型禁止读取事后摘要。
回测必须纳入手续费、点差、滑点、资金费率、CFD 隔夜费、股票交易时段和跳空。历史盘口缺失时,使用成交量参与率模型估计冲击,并执行 1 倍、1.5 倍和 2 倍成本压力测试。
5.2 上线门槛
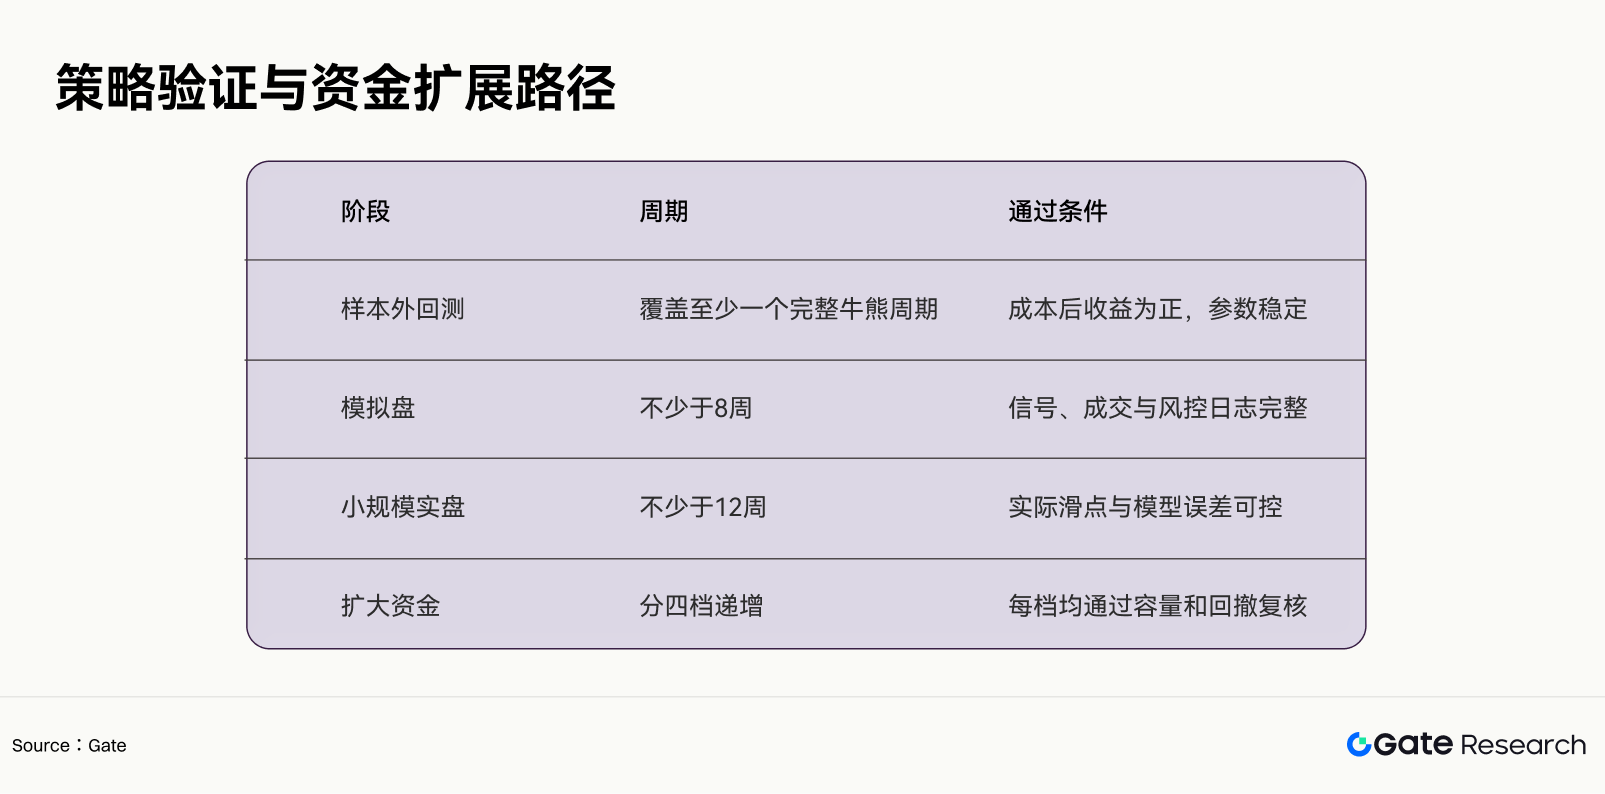
5.3 评价指标
• 年化收益、年化波动、最大回撤、Calmar 与 Sortino;
• 不同市场状态下的收益分布;
• 成本前后收益差、换手率和容量;
• Rank IC、信号半衰期和概率校准;
• 压力期相关性、保证金占用和强平距离;
• 模型收益、产品选择收益和执行收益的分项归因。
六、模型失效与熔断
系统监控输入漂移、关系漂移和执行漂移。以下任一条件触发模型降级:
• 20 日 Rank IC 低于历史第 10 百分位;
• 成本后收益连续两个评估期为负;
• 实际滑点连续五次超过预测值两倍;
• 组合相关性显著高于压力矩阵假设;
• 单一特征贡献超过模型总贡献的 50%;
• 产品规则、交易时段或费用结构发生变化。
降级后只保留波动率目标、风险限额和减仓功能,预测模块切换到线性基准。恢复需要完成数据检查、参数复核和新的样本外验证。
七、结论
BTC、ETH 与 SOL 的周度趋势仍强,7 日波动率相对 30 日和 90 日水平上升,情绪与仓位拥挤度处于高位。未平仓量下降显示杠杆资金正在收缩,短线仓位应低于常态。股票市场方面,SPY 近月保持正收益,QQQ 经历 7 月回撤后修复,NVIDIA 在财报窗口前出现较大波动。加密资产与成长股共享流动性和风险偏好因子,组合需要按照风险来源聚类。
GCRA 策略提供了一条可验证的实盘路径。日频状态识别确定风险预算,趋势与拥挤双评分生成资产信号,波动率目标控制总敞口,相关性限制处理跨市场集中度,Gate 产品路由比较股票直连、CFD、TradFi Perps、现货与永续合约的净成本。盘中 AI 负责事件提取、执行优化和异常监控,不突破预设风险边界。
参考资料
• Gate TradFi:https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。





