






Không cho bán token, phải chờ 526 ngày mới hoàn vốn, PaperTrade không còn ai chơi


- Quan điểm cốt lõi: Nền tảng hợp đồng vĩnh viễn tổng hợp PaperTrade tuyên bố token nền tảng PAPER không thể chuyển nhượng vô thời hạn, khiến khối lượng hợp đồng mở sụt giảm mạnh, người dùng săn airdrop rút lui, phơi bày mô hình kinh tế token của nền tảng phụ thuộc quá mức vào động lực đầu cơ và tình cảnh khó khăn trong việc xác thực PMF.
- Yếu tố then chốt:
- PAPER duy trì tính không thể chuyển nhượng để ngăn kẻ tấn công bán khống thao túng giá, Paragon và Aster tạm dừng hợp đồng trước giờ mở cửa, vị thế mở trên Hyperliquid được thanh toán theo mức 0,026296 USD.
- Sau thông báo, khối lượng hợp đồng mở BTC giảm 41% xuống 230 triệu USD, ETH giảm 55% xuống 66,3 triệu USD, dòng vốn nền tảng chảy ra khoảng 7%, TVL còn lại 58,3 triệu USD.
- Trong tổng số 23.675 tài khoản chỉ có khoảng 3.500 tài khoản có lãi, chiếm 14%; trong top 25 tài khoản lỗ, 21 tài khoản vẫn lỗ sau khi tính phần thưởng staking.
- Mỗi 1 USD lỗ chỉ nhận được 10 token PAPER, theo phần thưởng staking trung bình hàng ngày 0,00019 USD, chu kỳ hoàn vốn kéo dài đến khoảng 526 ngày.
- Chính thức điều chỉnh đường cong phát hành, trong tương lai mỗi 1 triệu USD lỗ sẽ đúc 0,1% tổng nguồn cung PAPER, dần pha loãng lợi thế của cá voi giai đoạn đầu.
- PAPER không có giới hạn cứng tổng cung, lạm phát liên tục, và sau khi mở chuyển nhượng áp lực bán tích tụ có thể tạo phản ứng dây chuyền, làm suy yếu doanh thu giao thức và lợi nhuận staking.
Nguyên bản | Odaily(@OdailyChina)
Tác giả|Golem(@web 3_golem)
PAPER có lẽ đã trở thành đồng tiền trong game đơn cơ của PaperTrade.
Sáng nay, nền tảng hợp đồng vĩnh viễn tổng hợp PaperTrade, nổi tiếng với đòn bẩy 1000x và cơ chế đào coin khi bị thanh lý, đã tung ra một quả bom nặng ký cho thị trường, đó là token nền tảng PAPER sẽ duy trì trạng thái không thể chuyển nhượng, thời gian biểu cụ thể cho việc mở chuyển khoản hoặc giao dịch trên thị trường thứ cấp bị hoãn vô thời hạn, lý do là để ngăn chặn kẻ tấn công bán khống PAPER kết hợp thao túng giá để rút tiền từ bể thanh khoản của PaperTrade.
Sau khi tin tức được đưa ra, Paragon và Aster đều ngay lập tức tạm dừng giao dịch hợp đồng vĩnh viễn trước giờ mở cửa của PAPER, tất cả các vị thế mở trên Hyperliquid đều được thanh toán theo mức 0,026296 USD.
Nhà sáng lập PaperTrade, Jez, sau đó cũng đã đăng bài trên nền tảng X để phản hồi về tranh cãi token PAPER không thể chuyển nhượng, cho biết "Cuộc tấn công ác ý nhắm vào PAPER là một vấn đề hiện chưa được giải quyết, đội ngũ không còn 6 tháng (thời gian biểu ban đầu cho việc ra mắt hợp đồng PAPER) để tìm ra giải pháp hiệu quả, do đó buộc phải đưa ra quyết định này."
Đồng thời, Jez còn tự tin bổ sung: "Việc token có thể chuyển nhượng hay không sẽ không thay đổi việc một degen có lựa chọn giao dịch lâu dài trên PaperTrade hay không, khả năng thực thi, chất lượng trang web, cơ chế và kinh tế học giao dịch mới là điều quyết định điều đó."
Nhưng rõ ràng Jez vẫn còn quá lạc quan. Theo dữ liệu chính thức của PaperTrade, kể từ khi PaperTrade đưa ra thông báo lúc 6 giờ 20 phút sáng nay, khối lượng vị thế mở của hợp đồng trên nền tảng đã giảm rõ rệt. Tính đến thời điểm đưa tin, vị thế mở của BTC đã giảm từ 390 triệu USD xuống còn 230 triệu USD, giảm 41%; vị thế mở của ETH giảm từ 150 triệu USD xuống còn 66,3 triệu USD, giảm 55%.
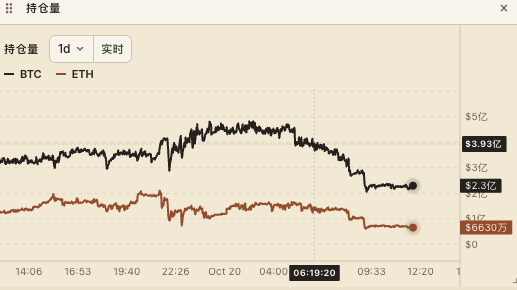
Nguồn vốn trên nền tảng PaperTrade cũng có dòng chảy ra nhỏ, tính đến thời điểm đưa tin, dòng vốn rút ra khỏi nền tảng khoảng 7%, TVL còn lại 58,3 triệu USD, mức đỉnh lịch sử khoảng 100 triệu USD.
Sự thay đổi dữ liệu như vậy đủ để chứng minh rằng một tỷ lệ lớn người dùng trên Papertrade không phải là nhà giao dịch thực sự, mà là những người farm airdrop giao dịch đối ứng để nhận token PAPER. Những người farm airdrop này nhắm đến lợi nhuận staking PAPER, cũng như giá trị có thể quy đổi thành tiền trong tương lai của PAPER, khi chính thức tuyên bố PAPER không mở chuyển nhượng, điều đó có nghĩa là PAPER đã không còn giá trị quy đổi thành tiền, gần như tương đương với việc PAPER về 0.
Lợi nhuận staking PAPER một mình không đủ để bù đắp lỗ giao dịch
Tại sao giá trị quy đổi thành tiền của PAPER lại quan trọng? Nguyên nhân là ở giai đoạn hiện tại, phần thưởng staking của PAPER không đủ để bù đắp lỗ giao dịch.
Theo dữ liệu của nền tảng PaperTrade, trong tổng số 23.675 tài khoản, chỉ có khoảng 3.500 tài khoản đang ở trạng thái có lãi, chiếm chỉ 14%, phần lớn các nhà giao dịch đều đang ở trạng thái lỗ.
Bản thân giao dịch tài chính vốn tồn tại "quy luật 80/20", những nhà giao dịch có thể có lãi trên thị trường luôn là thiểu số. Một số cá voi vẫn sẵn lòng lỗ hàng chục, hàng trăm nghìn USD trên PaperTrade là để muốn nhận được PAPER, họ không hoàn toàn theo đuổi lợi nhuận của bản thân giao dịch hợp đồng, mà theo đuổi lợi nhuận staking của PAPER và giá trị có thể quy đổi thành tiền trong tương lai.
Nhưng theo thống kê của Lookonchain, trong số 25 nhà giao dịch lỗ nhiều nhất trên PaperTrade, 21 người sau khi tính cả phần thưởng staking vẫn đang lỗ, chỉ 4 người tổng thể có lãi. Những nhà giao dịch này có tổng khối lượng giao dịch đạt 111,5 tỷ USD, nhận được 2,06 tỷ token PAPER, chiếm 23,4% tổng cung; nhận thưởng USDC 11,61 triệu USD, chiếm 20,6% tổng phần thưởng.
Trong đó, anh cả 麻吉, người đứng thứ 10 trong bảng lỗ, tổng lỗ 833.000 USD, tích lũy nhận được 64,9 triệu token PAPER airdrop, phần thưởng staking PAPER khoảng 410.000 USD, sau khi khấu trừ vẫn lỗ 420.000 USD.
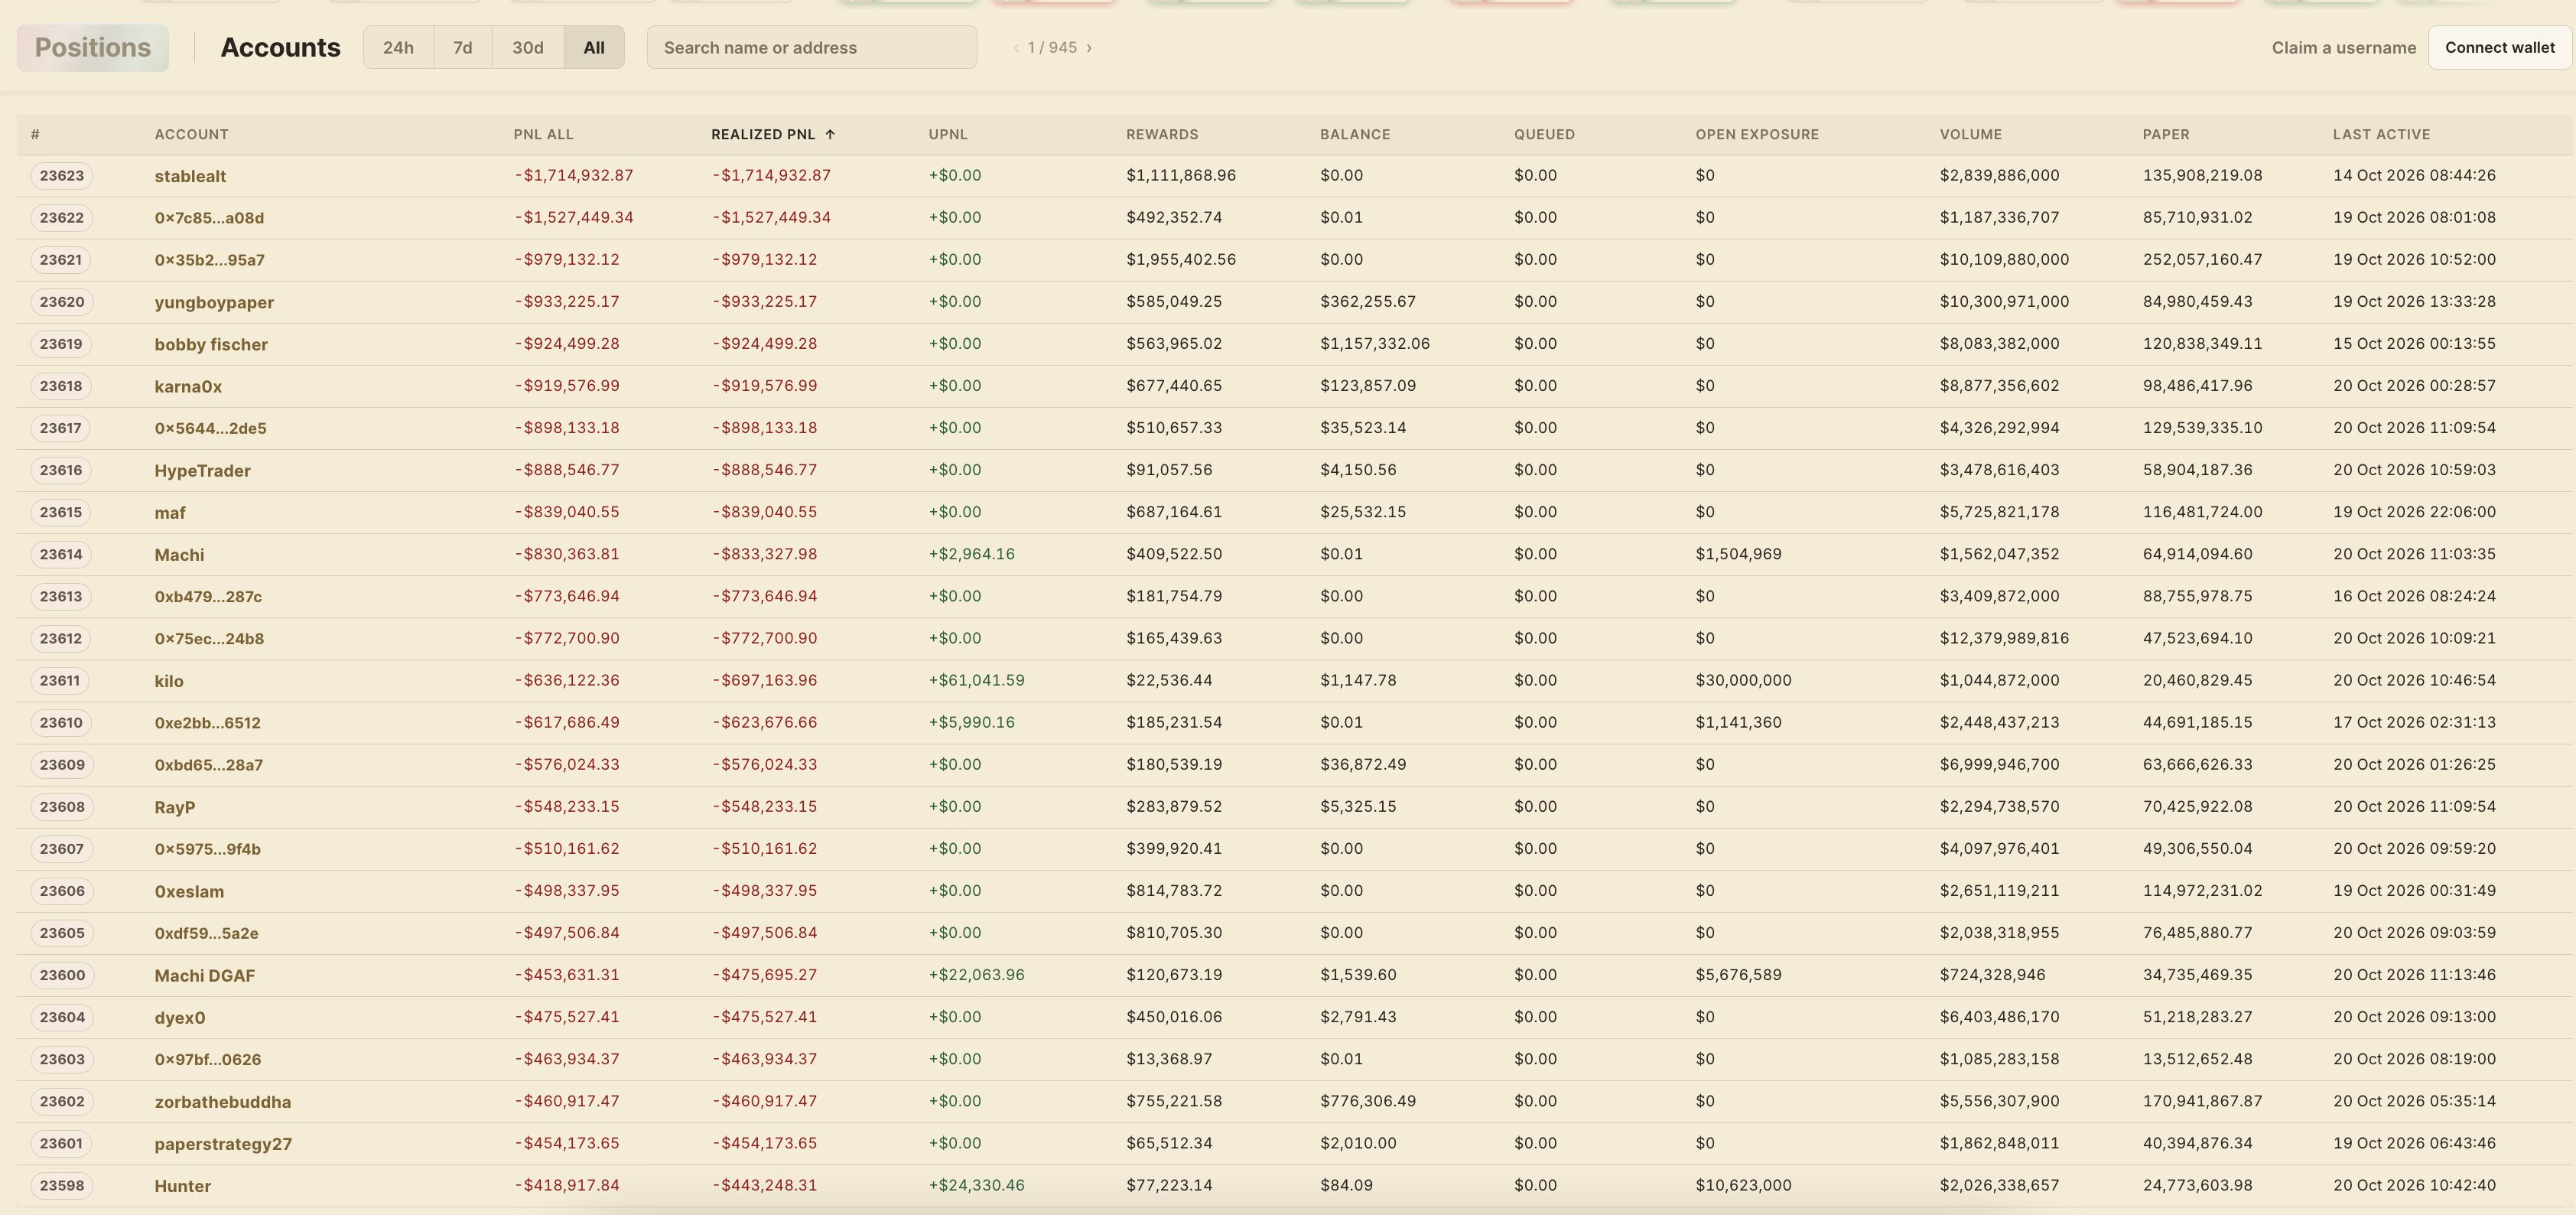
Hiện tại, mỗi 1 USD lỗ có thể nhận được PAPER đã giảm xuống còn 10 token, theo phần thưởng staking trung bình hàng ngày hiện tại (0,00019 USD/token) tính toán, chu kỳ hoàn vốn đã kéo dài đến khoảng 526 ngày (nếu phần thưởng PAPER không giảm, chu kỳ hoàn vốn khoảng 50 ngày).
Trước khi PaperTrade tuyên bố PAPER không mở chuyển nhượng, những người dùng này vẫn có động lực tham gia. Ngay cả khi giả định giá đóng vị thế cuối cùng của PAPER trên Hyperliquid (0,026296 USD) là giá spot cuối cùng của PAPER, thì 64,9 triệu token PAPER airdrop của anh cả 麻吉 sẽ trị giá khoảng 1,68 triệu USD, anh cả 麻吉 ngay lập tức chuyển từ lỗ sang lãi hơn 1,2 triệu USD.
Tuy nhiên, hiện tại những người farm airdrop bị lỗ vốn định dựa vào phần thưởng staking để từ từ hoàn vốn, dưới quy tắc phân phối PAPER ở giai đoạn hiện tại đã không còn hy vọng. (Odaily lưu ý: Do Papertrade áp dụng cơ chế lãi lỗ không đối xứng, nên không thể thực hiện farm khối lượng mà không mất gì, bài viết liên quan: Tại sao bạn bị Papertrade farm ngược?)
Thử hỏi, nếu token bạn nắm giữ không có thị trường, không có giá và không thể rút ra, chỉ có thể dựa vào staking để nhận lợi nhuận (chia cổ tức USDC), bạn còn tự tin tiếp tục lỗ không?
Một tin tốt: Vấn đề lợi thế đi trước của cá voi giai đoạn đầu đang được giải quyết
Thông báo hôm nay của PaperTrade ngoài "không mở chuyển nhượng PAPER", còn có một tin tốt, PaperTrade đang thông qua việc điều chỉnh đường cong phát hành PAPER để giải quyết vấn đề lợi thế đi trước quá lớn của cá voi giai đoạn đầu.
Theo giải thích chính thức, trong tương lai cứ mỗi 1 triệu USD lỗ của nhà giao dịch được tạo ra, sẽ đúc ra lượng PAPER tương đương 0,1% tổng cung tại thời điểm đó (tỷ lệ cụ thể phụ thuộc vào tỷ lệ phát hành khi nâng cấp hợp đồng); khi bể thanh khoản của giao thức thấp hơn 2 triệu USD, cũng không còn phát hành PAPER cố định theo tỷ lệ lỗ 1:100, mà chuyển sang sử dụng hệ số nhân có trọng số tăng theo thời gian.
PaperTrade đồng thời cho biết, mặc dù những thay đổi này trong ngắn hạn có ảnh hưởng rất nhỏ đến lượng phát hành PAPER, nhưng về lâu dài sẽ dần pha loãng quyền lợi của người nắm giữ cũ, và giúp người dùng mới có được lợi thế. Cuối cùng, trạng thái lý tưởng của hệ thống PAPER là gần hơn với cơ chế hoàn phí của sàn giao dịch.
Trước đây, cơ chế "hiệu quả phát hành token giảm dần theo sự tăng trưởng LP của giao thức" của PaperTrade đã bị thị trường chỉ trích là hình thành nên một lợi thế đi trước rất rõ ràng. Trong trường hợp chịu cùng mức lỗ, người dùng giai đoạn đầu nhận được lượng PAPER cao hơn người dùng tham gia sau, từ đó dẫn đến phần thưởng staking PAPER mà người dùng giai đoạn đầu nhận được luôn cao hơn người tham gia sau.
Cơ chế suy giảm phát hành như vậy mặc dù có thể khuyến khích người dùng tham gia sớm một cách hiệu quả, nhưng sự chênh lệch phát hành quá lớn này cũng có tác động tiêu cực rõ rệt đến tính tích cực của người tham gia sau. Do đó, việc điều chỉnh đường cong phát hành PAPER lần này đã giúp cá voi tham gia sau của PaperTrade có điều kiện để đuổi kịp lợi thế đi trước của cá voi giai đoạn đầu.
PMF vẫn cần được kiểm chứng
Tuy nhiên, vấn đề mà PaperTrade phải đối mặt thực ra không chỉ có hai vấn đề nêu trên (tấn công thao túng giá, đường cong phát hành PAPER), mà còn có các vấn đề như tổng cung token PAPER không có giới hạn cứng, áp lực bán tiềm ẩn tích lũy của PAPER, v.v.
Tổng cung ban đầu của PAPER là 0, tổng cung token cũng không có giới hạn cứng, điều đó có nghĩa là PAPER sẽ liên tục phát hành thêm, lạm phát mãi mãi. Điều này mang lại vấn đề là ngay cả khi chính thức thay đổi đường cong phát hành PAPER, khiến vấn đề lợi thế đi trước của cá voi giai đoạn đầu được giảm nhẹ, nhưng với việc PAPER liên tục phát hành thêm, lượng staking không ngừng tăng lên, chắc chắn sẽ tiếp tục pha loãng tỷ trọng của người nắm giữ PAPER hiện có trong tổng lượng staking, khiến lợi nhuận staking giảm đi, trong khi tăng trưởng doanh thu của giao thức không nhất thiết có thể theo kịp tốc độ pha loãng này.
Thứ hai, thời gian PaperTrade mở chuyển nhượng và giao dịch token PAPER càng kéo dài, ham muốn hoàn vốn của người nắm giữ sẽ càng bị "kìm nén", giống như một chiếc lò xo liên tục bị nén, đến ngày PAPER chính thức mở chuyển khoản giao dịch, những người nắm giữ này sẽ càng có khả năng bán token trực tiếp để hoàn vốn, hình thành áp lực bán khổng lồ. Áp lực bán tiềm ẩn không ngừng tích lũy này sẽ là thanh gươm Damocles luôn treo trên đầu PaperTrade.
Áp lực bán này còn sẽ tạo ra hiệu ứng dây chuyền. Galaxy Research trước đây cũng đã chỉ ra rằng, giá thị trường của PAPER sẽ ảnh hưởng đến quy mô hoạt động đào coin của người dùng, từ đó quyết định doanh thu dài hạn của giao thức, giá token giảm sẽ dẫn đến hoạt động đào coin của người dùng giảm, có thể làm suy yếu thêm doanh thu của giao thức và lợi nhuận staking.
Nhà sáng lập PaperTrade Jez cho biết sự thành công của Papertrade phụ thuộc vào việc cuối cùng nó có PMF hay không, ông cho rằng PaperTrade là con đường nhanh nhất để chuyển tiền của người dùng thành rủi ro đầu cơ đòn bẩy trên bất kỳ chuỗi nào.
Nói tóm lại, PaperTrade là một sân chơi trên chuỗi cuối cùng được thiết kế cho "con bạc", nhưng điểm thu hút người dùng nhất hiện tại của nó lại là lợi nhuận staking,





