


Marvell이 Lumentum을 약 24% 프리미엄에 인수한 후, 왜 두 회사의 주가가 나란히 폭락했을까?


- 핵심 관점: Marvell은 약 24% 프리미엄을 주고 전액 주식 거래로 Lumentum을 인수하며, 칩과 광통신 기술을 통합해 AI 데이터센터 연결 수요를 선점하려 하지만, 시장은 거래 비용과 회수 기간을 우려해 두 회사 주가가 나란히 폭락했다.
- 핵심 요소:
- 거래의 내재 기업가치는 약 1150억 달러로, Lumentum 주주는 1주당 Marvell 주식 4.5주로 교환하며, Marvell은 11.2%, Lumentum은 18.11% 하락했다.
- 교환 주식 수는 고정이지만 가치는 확정되지 않아, Marvell 주가 하락이 Lumentum 주주가 교환받을 가치를 직접 끌어내리며, 이른바 24% 프리미엄은 10월 28일 종가 기준으로 수익을 보장하지 않는다.
- 신주 발행 후 Marvell 기존 주주 지분율은 약 67%로 낮아지며, 투자자들은 거래 가격, 자금 조달 위험 및 AI 인프라 투자 증가에 따른 주당 이익 희석을 주시하고 있다.
- 인수 논리는 대역폭 수요 증가와 구리 연결의 물리적 한계가 AI 인프라를 광연결로 전환하도록 이끈다는 데 있으며, Marvell은 칩과 네트워크 스위칭 기술을 제공하고 Lumentum은 레이저 및 광통신 부품에 강점을 가진다.
- 양사는 2030년 참여 가능한 시장 규모가 5500억 달러에 달할 것으로 예상하며, Marvell은 연간 10억 달러 이상의 비용 절감과 첫해 조정 주당 이익 개선을 전망한다.
- 거래는 2028년 상반기 완료 예정으로, 여전히 주주 투표와 규제 승인이 필요하며, 긴 대기 기간은 AI 수요와 주가 변화의 불확실성을 키운다.
原创 | Odaily 星球日报(@OdailyChina)
作者 | Asher(@Asher_0210)
천억 달러 규모의 AI 인수합병이었지만, 결과는 두 회사 주가가 나란히 급락하는 것이었다.
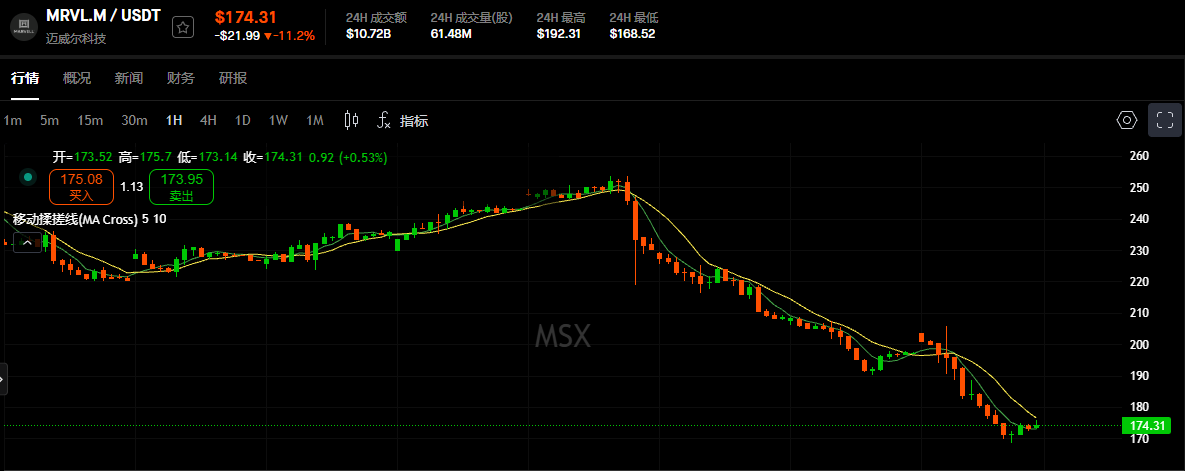
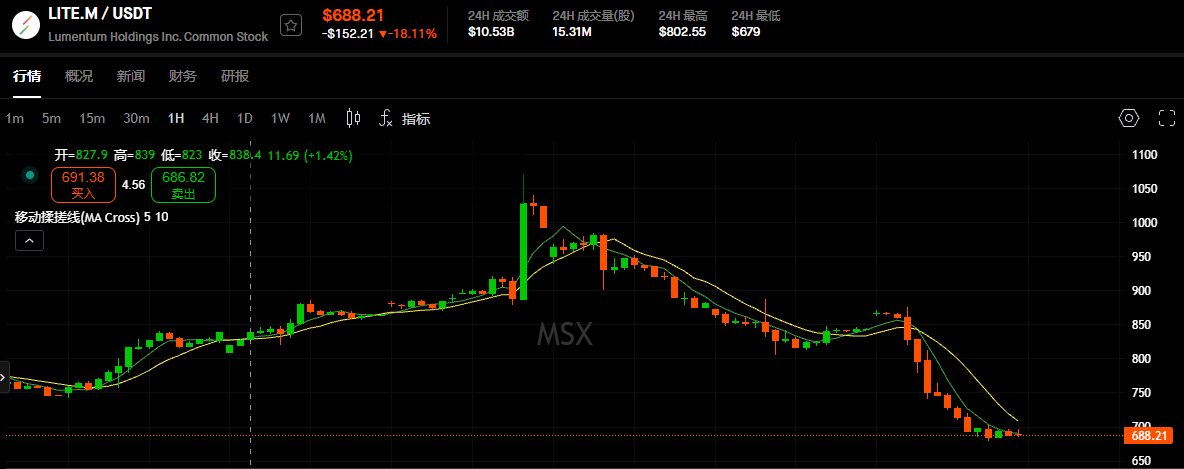
지난밤, Marvell(NASDAQ: MRVL)은 약 24%의 프리미엄을 붙여 Lumentum(NASDAQ: LITE)을 인수하겠다고 발표했지만, 시장은 이를 받아들이지 않았다. MSX.COM 데이터에 따르면, 미국 증시 마감 기준 Marvell은 11.2% 하락했고, 피인수 기업인 Lumentum은 18.11%나 폭락했다.
양측 발표에 따르면, Marvell은 전액 주식 교환 방식으로 Lumentum을 인수하며, 거래에 따른 Lumentum의 내재 기업가치는 약 1150억 달러다. Lumentum 주주는 1주당 Marvell 보통주 4.5주를 받게 된다.
Marvell은 이번 인수를 통해 양사가 각각 보유한 칩과 광통신 분야의 기술을 결합해 AI 데이터센터 내 데이터 전송을 더 빠르고 전력 효율적으로 만들고, AI 인프라 확장이 가져올 사업 기회를 잡고자 했다. 그런데 프리미엄 인수에도 불구하고 두 회사의 주가가 오히려 급락한 이유는 무엇일까?
프리미엄 인수인데, 피인수 기업 주가까지 급락한 이유는?
Lumentum 주주가 받는 것은 Marvell 주식이기 때문에, Marvell 주가가 하락하면 그들이 교환받을 수 있는 가치도 함께 줄어든다. 이번 거래에서 Lumentum 1주당 Marvell 주식 4.5주로 교환 비율은 이미 확정됐지만, 그 가치는 고정되지 않았다. 이는 인수 소식에도 불구하고 Lumentum 주가가 Marvell의 하락세에 끌려갈 수밖에 없음을 의미한다.
약 24%의 프리미엄도 발표 이후 투자자에게 주어진 차익 실현 여지가 아니다. 발표는 10월 28일 양사의 종가를 기준으로 했으며, 당시 시장에는 아직 인수 소문이 나오지 않은 상태였다. 해당일 가격 기준으로 Marvell 주식 4.5주는 약 1132달러로, Lumentum 주식 1주보다 약 23.9% 비쌌다. 이후 양사 주가가 변동하면서 이 주식 교환 거래의 실제 가치도 달라졌고, 이른바 프리미엄이 수익을 보장하지는 않는다.
Marvell 주주들이 우려하는 것은 이번 인수가 과연 가치가 있는지 여부다. 신주 발행 후 기존 주주의 합병 법인 지분율은 약 67%로 낮아진다. 회사가 Lumentum의 사업을 확보하기는 하지만, 늘어난 주식 수를 따라가지 못할 만큼 신규 이익이 증가하지 않으면 기존 주주가 이득을 보기 어려울 수 있다. 로이터통신에 따르면 거래 가격, 자금 조달 리스크, 그리고 계속 치솟는 AI 인프라 투자비가 모두 투자자들의 관심을 불러일으켰다. 사업 규모가 커진 뒤 주식 한 주당 얼마나 많은 이익이 배분되는지가 주주들이 진짜 관심을 두는 문제다.
Marvell이 주목한 것은 AI 칩 간 연결 수요
Marvell이 프리미엄을 붙여 Lumentum을 인수하려는 것은 AI 데이터센터의 날로 커지는 데이터 전송 수요를 겨냥한 것이다. 점점 더 많은 칩이 협력 작동하면서 칩 간에 교환해야 할 데이터도 늘어나고 있다. 전송 속도가 이를 따라가지 못하면 늘어난 연산 능력을 충분히 발휘하기 어렵다. 양사는 발표에서 대역폭 수요 증가와 구리 연결의 물리적 한계가 AI 인프라의 광연결 채택을 확대하고 있다고 지적했다. 데이터 전송을 더 빠르고 전력 효율적으로 만드는 방법이 양사가 수주를 확보할 공동의 기회가 된 것이다.
Marvell과 Lumentum은 이 연결 경로에서 각각 다른 기술을 보유하고 있다. 전자는 칩, 고속 데이터 연결, 네트워크 스위칭 기술을 제공하고, 후자는 레이저와 광통신 부품에 강점이 있다. 양사를 결합하면 칩과 광통신 부품이 설계 단계부터 서로 맞물려 작동해, 고객이 서로 다른 제품을 조합해 사용할 때 필요한 적응 작업을 줄일 기회가 생긴다. Lumentum의 레이저 제조 역량 역시 Marvell의 칩 설계 및 패키징 기술과 결합해 신제품 개발을 뒷받침할 수 있다.
Lumentum 인수를 통해 Marvell은 AI 데이터센터 고객에게 더 완전한 제품을 제공하고, 차세대 시스템 설계에 더 이른 시점부터 참여하고자 한다. 합병 후의 솔루션이 데이터 전송을 더 빠르고 전력 효율적으로 만들고 배포도 더 쉽게 할 수 있다면, Marvell은 더 많은 수주를 확보할 기회를 얻게 된다.
천억 달러로 성장 기대를 사들였다, 수익 회수는 언제쯤?
양사는 2030년까지 합병 법인이 경쟁할 수 있는 시장 규모가 5500억 달러에 이를 것으로 전망한다. 이 수치는 양사의 기존 사업과 기술 결합으로 새롭게 개척할 수 있는 분야를 모두 포괄한다. 다만 시장이 얼마나 큰지와 회사가 얼마나 벌 수 있는지 사이에는 제품, 수주, 경쟁이라는 변수가 있다. 5500억 달러는 성장 공간을 그려낼 뿐, 이번 인수가 가치가 있는지에 대한 직접적인 답은 되지 못한다.
더 구체적인 약속은 비용과 이익에서 나온다. Marvell은 합병 후 매년 10억 달러 이상의 비용을 절감하고, 거래 완료 후 첫해에 조정 주당순이익을 높일 수 있을 것으로 예상한다. 이를 실제로 달성한다면 신주 발행 이후에도 주식 한 주당 대응하는 이익을 늘릴 수 있다는 뜻이다. 그러나 비용 절감에는 시간이 필요하고, 연구개발, 제조, 제품 통합 과정에서도 비용이 발생하기 때문에 최종 효과는 실제 경영 성과를 지켜봐야 한다.
거래는 2028년 상반기 완료될 것으로 예상되며, 그 사이 양사 주주총회 의결과 규제 당국의 승인을 거쳐야 한다. 1년 이상의 대기는 AI 수요, 시장 심리, Marvell 주가를 변화시키기에 충분하다. 기다리기를 원하지 않고, 최종적으로 Marvell 주식으로 바꾸고 싶지도 않은 Lumentum 주주에게는 인수 소식이 나온 시점에 매도해 빠져나오는 것이 오히려 더 매력적일 수 있다. Marvell은 미래의 성장을 위해 프리미엄을 지불할 의향이 있지만, 시장은 긴 대기에 대한 리스크를 감수할 의향이 없을 수 있다.





